Corrigé des exercices : Extremums libres et liés en maths spé (MP)

Ce corrigé extremums MP détaille la solution des dix-huit exercices de la fiche. Chaque correction débute par une idée clé qui indique par où attaquer. Ensuite, la rédaction suit celle d’une copie de concours : hypothèses vérifiées, théorèmes nommés, calculs intermédiaires conservés.
Nous insistons sur trois points de vigilance. D’abord, un point critique n’est pas forcément un extremum, et le cas rt – s² = 0 demande une étude directe. Ensuite, la méthode de Lagrange exige un argument d’existence. Enfin, un changement de variables doit être bijectif. Des figures illustrent les solutions les plus géométriques.
Pour progresser, relisez d’abord l’idée clé seule et reprenez l’exercice. Ensuite, comparez votre rédaction à la nôtre, ligne par ligne, en repérant chaque argument oublié.
Pour démarrer
Corrigé de l’exercice 1 – Un minimum global pour un polynôme du second degré
Idée clé : pour un polynôme de degré 2, la formule de Taylor à l’ordre 2 est exacte, ce qui donne directement une conclusion globale.
- La fonction \(f\) est polynomiale, donc de classe \(C^\infty\) sur l’ouvert \(\mathbb{R}^2\). On a \(\partial_x f = 2x + y – 3\) et \(\partial_y f = x + 2y + 3\). Le système \(2x + y = 3\), \(x + 2y = -3\) donne, en soustrayant deux fois la seconde équation à la première, \(-3y = 9\). Donc \(y = -3\), puis \(x = 3\). Le seul point critique est \(a = (3,-3)\).
- Les dérivées secondes sont constantes : \(r = 2\), \(s = 1\) et \(t = 2\). Ainsi \(H = \begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\), avec \(\det H = 3 > 0\) et \(\operatorname{tr} H = 4 > 0\). Le point \(a\) est un minimum local strict.
- Comme \(f\) est de degré 2 et \(\nabla f(a) = 0\), on a exactement \(f(a + (h,k)) = f(a) + \frac{1}{2}(2h^2 + 2hk + 2k^2) = f(a) + h^2 + hk + k^2\). Or \(h^2 + hk + k^2 = (h + k/2)^2 + 3k^2/4 \geqslant 0\), avec égalité seulement si \(h = k = 0\). De plus, \(f(3,-3) = 9 – 9 + 9 – 9 – 9 = -9\). Le minimum global de \(f\) vaut \(-9\), atteint uniquement en \((3,-3)\).
Corrigé de l’exercice 2 – Hessienne et développement à l’ordre 2
Idée clé : on calcule chaque dérivée croisée par les deux chemins ; leur égalité sert de contrôle.
- La fonction \(f\) est somme et produit de fonctions \(C^\infty\), donc de classe \(C^\infty\). On obtient \(\partial_x f = 2e^{2x}\sin(3y) + 3x^2 y^2\) et \(\partial_y f = 3e^{2x}\cos(3y) + 2x^3 y\). Ensuite, \(\partial_x^2 f = 4e^{2x}\sin(3y) + 6xy^2\) et \(\partial_y^2 f = -9e^{2x}\sin(3y) + 2x^3\).
- En dérivant \(\partial_x f\) par rapport à \(y\), on trouve \(6e^{2x}\cos(3y) + 6x^2 y\). En dérivant \(\partial_y f\) par rapport à \(x\), on trouve aussi \(6e^{2x}\cos(3y) + 6x^2 y\). Les dérivées croisées coïncident, conformément au théorème de Schwarz.
- En \((0,0)\), on a \(f(0,0) = 0\), \(\nabla f(0,0) = (0, 3)\), \(r = 0\), \(s = 6\) et \(t = 0\). Donc \(H_f(0,0) = \begin{pmatrix} 0 & 6 \\ 6 & 0 \end{pmatrix}\). Par conséquent, \(f(h,k) = 3k + 6hk + o(h^2 + k^2)\). On contrôle ce résultat avec \(e^{2h}\sin(3k) = (1 + 2h + \dots)(3k + \dots)\), qui donne bien \(3k + 6hk\) aux ordres 1 et 2.
Corrigé de l’exercice 3 – Tangentes et plans tangents à des lignes de niveau
Idée clé : en un point où le gradient ne s’annule pas, l’espace tangent à une ligne de niveau est l’orthogonal du gradient.
- On a \(1 + 8 = 9\), donc \((1,2) \in C\). Avec \(g(x,y) = x^3 + y^3 – 9\), de classe \(C^1\), on obtient \(\nabla g(1,2) = (3, 12)\), non nul. L’espace tangent est donc la droite vectorielle d’équation \(3u + 12v = 0\), soit \(u + 4v = 0\). La tangente affine a pour équation \(x + 4y = 9\).
- On a \(1 \times 2 \times 3 = 6\), donc \((1,2,3) \in S\). Le gradient de \(G(x,y,z) = xyz – 6\) vaut \((yz, xz, xy)\), soit \((6, 3, 2)\) en ce point. Ainsi, le plan tangent affine a pour équation \(6(x-1) + 3(y-2) + 2(z-3) = 0\). Il s’agit du plan \(6x + 3y + 2z = 18\).
- Si \((yz, xz, xy) = (0,0,0)\), alors au moins deux coordonnées sont nulles. Dans ce cas \(xyz = 0 \neq 6\). Le gradient ne s’annule donc en aucun point de \(S\), et le plan tangent est défini partout.
Corrigé de l’exercice 4 – Un col et un minimum local
Idée clé : on exprime \(y\) en fonction de \(x\) grâce à la première équation, puis on calcule \(rt – s^2\) en chaque point.
- La fonction est polynomiale, donc \(C^\infty\) sur \(\mathbb{R}^2\). On a \(\partial_x f = 3x^2 – 3y\) et \(\partial_y f = -3x + 2y\). La première équation donne \(y = x^2\). En reportant, on obtient \(2x^2 – 3x = 0\), donc \(x = 0\) ou \(x = 3/2\). Les points critiques sont \((0,0)\) et \((3/2, 9/4)\).
- On a \(r = 6x\), \(s = -3\) et \(t = 2\). En \((0,0)\), \(rt – s^2 = -9 < 0\) : l’origine est un point col. En \((3/2, 9/4)\), \(r = 9\), donc \(rt – s^2 = 18 – 9 = 9 > 0\), et la trace \(r + t = 11\) est positive. On obtient un minimum local strict, égal à \(f(3/2, 9/4) = \frac{27}{8} – \frac{81}{8} + \frac{81}{16} = -\frac{27}{16}\).
- Sur l’axe des abscisses, \(f(x, 0) = x^3\). Par exemple, \(f(-2, 0) = -8\), valeur plus petite que \(-27/16\). Le minimum local n’est pas global.
Corrigé de l’exercice 5 – Une équation de transport
Idée clé : on choisit une nouvelle variable \(v = 2x – y\) annulée par l’opérateur \(\partial_x + 2\,\partial_y\).
- L’application \(\psi : (x,y) \mapsto (x, 2x – y)\) est linéaire, de déterminant \(-1\), donc bijective. Sa réciproque est \((u,v) \mapsto (u, 2u – v)\). Soit \(f\) de classe \(C^1\) ; on pose \(g = f \circ \psi^{-1}\), de classe \(C^1\), si bien que \(f(x,y) = g(x, 2x – y)\). La règle de la chaîne donne \(\partial_x f = \partial_u g + 2\,\partial_v g\) et \(\partial_y f = -\partial_v g\). Ainsi, l’équation \(\partial_x f = -2\,\partial_y f\) devient \(\partial_u g + 2\,\partial_v g = 2\,\partial_v g\). Elle équivaut donc à \(\partial_u g = 0\) sur le convexe \(\mathbb{R}^2\), c’est-à-dire \(g(u,v) = \varphi(v)\). Les solutions sont les fonctions \(f(x,y) = \varphi(2x – y)\), avec \(\varphi\) de classe \(C^1\) sur \(\mathbb{R}\).
- La condition s’écrit \(\varphi(2x) = \sin(x)\) pour tout \(x\), soit \(\varphi(w) = \sin(w/2)\). Ainsi, \(f(x,y) = \sin\!\left(x – \frac{y}{2}\right)\). Vérification : \(\partial_x f = \cos\!\left(x – \frac{y}{2}\right)\) et \(\partial_y f = -\frac{1}{2}\cos\!\left(x – \frac{y}{2}\right)\), et l’on a bien \(\partial_x f = -2\,\partial_y f\).
Corrigé de l’exercice 6 – Point d’un plan le plus proche de l’origine
Idée clé : la colinéarité des gradients donne un candidat, et l’inégalité de Cauchy-Schwarz prouve qu’il réalise le minimum.
- Posons \(g(x,y,z) = x + 2y – 2z – 18\). Les fonctions \(f\) et \(g\) sont \(C^1\) sur \(\mathbb{R}^3\), et \(\nabla g = (1, 2, -2)\) ne s’annule jamais. En un extremum de \(f\) restreinte à \(P\), le théorème des extremums liés donne \(\nabla f = 2(x,y,z) = \lambda (1,2,-2)\). Le point est donc colinéaire à \((1,2,-2)\).
- On écrit \((x,y,z) = \mu(1,2,-2)\). La contrainte donne \(\mu(1 + 4 + 4) = 18\), donc \(\mu = 2\). Le seul candidat est \((2, 4, -4)\), où \(f\) vaut 36.
- Pour tout \(m = (x,y,z) \in P\), l’inégalité de Cauchy-Schwarz donne \(18 = \langle (1,2,-2), m \rangle \leqslant 3\,\|m\|\). Donc \(\|m\| \geqslant 6\) et \(f(m) \geqslant 36\), avec égalité au point \((2,4,-4)\). Le minimum de \(f\) sur \(P\) vaut 36 et la distance de l’origine à \(P\) vaut 6.
Pour s’entraîner
Corrigé de l’exercice 7 – Quand les dérivées croisées diffèrent
Idée clé : à l’origine, on revient à la définition des dérivées partielles comme limites de taux d’accroissement.
- Pour \((x,y) \neq (0,0)\), on a \(|x^2 – 4y^2| \leqslant 4(x^2 + y^2)\). Donc \(|f(x,y)| \leqslant 4|xy|\), et cette borne tend vers 0 en l’origine. Ainsi \(f\) est continue en \((0,0)\).
- Soit \(y \neq 0\). Le taux \(\frac{f(h,y) – f(0,y)}{h} = \frac{y(h^2 – 4y^2)}{h^2 + y^2}\) tend vers \(-4y\) quand \(h\) tend vers 0. Pour \(y = 0\), \(f(h,0) = 0\), d’où \(\partial_x f(0,0) = 0\). Donc \(\partial_x f(0,y) = -4y\) pour tout réel \(y\). De même, pour \(x \neq 0\), le taux \(\frac{f(x,k)}{k} = \frac{x(x^2 – 4k^2)}{x^2 + k^2}\) tend vers \(x\). Comme \(f(0,k) = 0\), on a aussi \(\partial_y f(0,0) = 0\). Ainsi, \(\partial_y f(x,0) = x\) pour tout réel \(x\).
- En dérivant \(y \mapsto -4y\) en 0, on obtient \(\frac{\partial^2 f}{\partial y \partial x}(0,0) = -4\). De même, en dérivant \(x \mapsto x\), on obtient \(\frac{\partial^2 f}{\partial x \partial y}(0,0) = 1\). Les deux résultats sont distincts. Or le théorème de Schwarz les rendrait égaux si \(f\) était \(C^2\) près de l’origine. Par contraposée, \(f\) n’admet aucun voisinage de \((0,0)\) sur lequel elle soit de classe \(C^2\).
Corrigé de l’exercice 8 – Un maximum local qui n’est pas global
Idée clé : on factorise l’exponentielle, qui ne s’annule jamais, puis on raisonne par cas sur les facteurs.
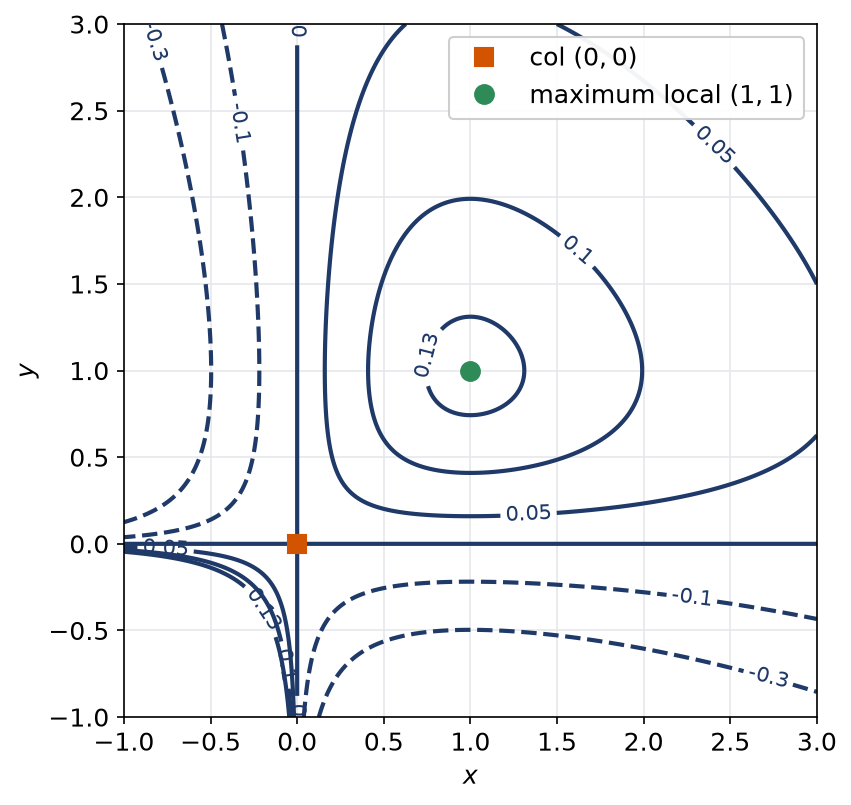
- Notons \(E = e^{-(x+y)}\). La fonction \(f\) est \(C^\infty\) sur \(\mathbb{R}^2\), avec \(\partial_x f = y(1 – x)E\) et \(\partial_y f = x(1 – y)E\). Comme \(E > 0\), le système équivaut à \(y(1-x) = 0\) et \(x(1-y) = 0\). Si \(y = 0\), la seconde équation impose \(x = 0\). Si \(x = 1\), elle impose \(y = 1\). Les points critiques sont \((0,0)\) et \((1,1)\).
- En dérivant, on trouve \(r = y(x – 2)E\), \(s = (1 – x)(1 – y)E\) et \(t = x(y – 2)E\). En \((0,0)\) : \(r = t = 0\) et \(s = 1\), donc \(rt – s^2 = -1 < 0\). L’origine est un col. En \((1,1)\) : \(r = t = -e^{-2}\) et \(s = 0\), donc \(rt – s^2 = e^{-4} > 0\) et \(r < 0\). C’est un maximum local strict, de valeur \(e^{-2}\).
- On a \(f(-1,-1) = e^{2}\), qui dépasse \(e^{-2}\). Le maximum local n’est donc pas global. La figure montre les lignes de niveau autour des deux points critiques.
Corrigé de l’exercice 9 – Une fonction de trois variables
Idée clé : la fonction est polynomiale de degré 2, donc tout se joue sur le signe de la hessienne constante.
- Le gradient vaut \((2x – y + 2,\ 2y – x – z,\ 2z – y)\). La troisième équation donne \(z = y/2\). La deuxième devient \(2y – x – y/2 = 0\), soit \(x = 3y/2\). Enfin, la première donne \(3y – y + 2 = 0\), donc \(y = -1\). Le point critique est \(a = (-3/2, -1, -1/2)\).
- La hessienne vaut \(H = \begin{pmatrix} 2 & -1 & 0 \\ -1 & 2 & -1 \\ 0 & -1 & 2 \end{pmatrix}\). Son polynôme caractéristique, développé selon la première ligne, vaut \((2 – \lambda)\big((2-\lambda)^2 – 1\big) – (2 – \lambda) = (2 – \lambda)\big((2 – \lambda)^2 – 2\big)\). Les valeurs propres sont \(2\), \(2 – \sqrt{2}\) et \(2 + \sqrt{2}\), toutes strictement positives.
- Comme \(f\) est de degré 2 et \(a\) est critique, on a exactement \(f(a + h) = f(a) + \frac{1}{2} h^{\top} H h\). Or \(h^{\top} H h \geqslant (2 – \sqrt{2})\|h\|^2 > 0\) pour \(h \neq 0\). Ensuite, \(f(a) = \frac{9}{4} + 1 + \frac{1}{4} – \frac{3}{2} – \frac{1}{2} – 3 = -\frac{3}{2}\). Le minimum global strict de \(f\) vaut \(-3/2\), atteint seulement en \(a\).
Corrigé de l’exercice 10 – Forme quadratique sur le cercle unité
Idée clé : la condition de Lagrange pour une forme quadratique sur la sphère unité est exactement une équation aux valeurs propres.
- Le cercle \(\Gamma\) est fermé et borné dans \(\mathbb{R}^2\), donc compact. La fonction continue \(f\) y atteint son maximum et son minimum.
- Avec \(g(x,y) = x^2 + y^2 – 1\), on a \(\nabla g = (2x, 2y)\), non nul sur \(\Gamma\). En un extremum, il existe \(\lambda\) tel que \((2x + 6y,\ 6x + 2y) = \lambda(2x, 2y)\). Autrement dit, \(A \begin{pmatrix} x \\ y \end{pmatrix} = \lambda \begin{pmatrix} x \\ y \end{pmatrix}\). Le vecteur \((x,y)\), non nul, est donc vecteur propre de \(A\).
- Les valeurs propres de \(A\) sont 4, associée à \((1,1)\), et \(-2\), associée à \((1,-1)\). En un tel point unitaire, \(f(x,y) = (x,y) A (x,y)^{\top} = \lambda\). Le maximum vaut 4, atteint en \(\left(\frac{\sqrt{2}}{2}, \frac{\sqrt{2}}{2}\right)\) et en son opposé ; le minimum vaut \(-2\), atteint en \(\left(\frac{\sqrt{2}}{2}, -\frac{\sqrt{2}}{2}\right)\) et en son opposé.
Corrigé de l’exercice 11 – Extremums sur un disque fermé
Idée clé : on sépare l’intérieur, qui est ouvert, et le cercle frontière, traité comme une contrainte.
- Le disque \(D\) est fermé et borné, donc compact, et \(f\) est continue. Le maximum et le minimum existent.
- Sur l’intérieur, ouvert, \(\nabla f = (2x – 2, 2y – 4)\) s’annule seulement en \((1,2)\). Ce point est bien intérieur, car \(1 + 4 = 5 < 20\). On a \(f(1,2) = -5\).
- Sur le cercle, posons \(g(x,y) = x^2 + y^2 – 20\), dont le gradient \((2x, 2y)\) ne s’y annule pas. La colinéarité de \(\nabla f\) et \(\nabla g\) s’écrit \((2x – 2)(2y) – (2y – 4)(2x) = 0\), soit \(8x – 4y = 0\). Donc \(y = 2x\), puis \(5x^2 = 20\) et \(x = \pm 2\). On trouve \(f(2,4) = 0\) et \(f(-2,-4) = 40\).
- Un extremum de \(f\) sur \(D\) est soit intérieur, donc critique, soit sur le cercle, donc extremum de la restriction. En comparant les valeurs \(-5\), \(0\) et \(40\), on conclut : le minimum vaut \(-5\) en \((1,2)\) et le maximum vaut 40 en \((-2,-4)\).
Corrigé de l’exercice 12 – Équation des cordes vibrantes
Idée clé : les variables \(2x + y\) et \(2x – y\) transforment l’opérateur en une seule dérivée croisée.
- L’application \((x,y) \mapsto (2x + y, 2x – y)\) est linéaire de déterminant \(-4\), donc bijective. Sa réciproque est \((u,v) \mapsto \left(\frac{u+v}{4}, \frac{u-v}{2}\right)\). Ainsi, \(g(u,v) = f\!\left(\frac{u+v}{4}, \frac{u-v}{2}\right)\) est bien définie et de classe \(C^2\) comme composée.
- La règle de la chaîne donne \(\partial_x f = 2\,\partial_u g + 2\,\partial_v g\) et \(\partial_y f = \partial_u g – \partial_v g\). En dérivant une seconde fois, avec le théorème de Schwarz pour \(g\), on obtient \(\partial_x^2 f = 4\,\partial_u^2 g + 8\,\partial_u \partial_v g + 4\,\partial_v^2 g\) et \(\partial_y^2 f = \partial_u^2 g – 2\,\partial_u \partial_v g + \partial_v^2 g\). Donc \(\partial_x^2 f – 4\,\partial_y^2 f = 16\,\partial_u \partial_v g\).
- L’équation équivaut à \(\partial_u \partial_v g = 0\) sur \(\mathbb{R}^2\), donc à \(g(u,v) = A(u) + B(v)\). Les solutions sont les \(f(x,y) = A(2x + y) + B(2x – y)\), avec \(A\) et \(B\) de classe \(C^2\).
- Les conditions donnent \(A(y) + B(-y) = y^2\) et \(2A^{\prime}(y) + 2B^{\prime}(-y) = 0\). La seconde signifie que \(y \mapsto A(y) – B(-y)\) a une dérivée nulle, donc vaut une constante \(c\). Ainsi \(A(y) = \frac{y^2 + c}{2}\) et \(B(w) = \frac{w^2 – c}{2}\). Par conséquent, \(f(x,y) = \frac{(2x+y)^2 + (2x-y)^2}{2}\). La solution est \(f(x,y) = 4x^2 + y^2\), et l’on vérifie que \(8 – 4 \times 2 = 0\).
Corrigé de l’exercice 13 – Fonctions constantes sur les demi-droites
Idée clé : la variable \(v = y/x\) est constante le long des demi-droites issues de l’origine, et l’opérateur \(x\,\partial_x + y\,\partial_y\) dérive justement le long de ces demi-droites.
- Pour \(u > 0\), le point \((u, uv)\) appartient à \(P\). De plus, l’application \((x,y) \mapsto (x, y/x)\) est définie sur \(P\) et vérifie \(\Phi(x, y/x) = (x,y)\). Elle est aussi réciproque à gauche, car \((u, uv/u) = (u,v)\). Donc \(\Phi\) est bijective, et \(\Phi\) comme \(\Phi^{-1}\) sont \(C^1\), leurs coordonnées étant des fractions rationnelles sans pôle sur \(P\).
- On a \(g(u,v) = f(u, uv)\). La règle de la chaîne donne \(\partial_u g = \partial_x f + v\,\partial_y f\), évalué en \((u, uv)\). En multipliant par \(u > 0\), on obtient \(u\,\partial_u g = x\,\partial_x f + y\,\partial_y f\) avec \(x = u\) et \(y = uv\). L’équation équivaut donc à \(\partial_u g = 0\) sur le convexe \(P\), soit \(g(u,v) = \varphi(v)\). Les solutions sont les \(f(x,y) = \varphi(y/x)\), avec \(\varphi\) de classe \(C^1\) sur \(\mathbb{R}\).
- La quantité \(y/x\) est la pente de la demi-droite issue de l’origine qui passe par \((x,y)\). Les solutions sont exactement les fonctions constantes sur chaque demi-droite ouverte issue de l’origine et contenue dans \(P\).
Corrigé de l’exercice 14 – Maximiser un produit sous contrainte
Idée clé : la compacité donne l’existence, et la nullité de \(f\) au bord renvoie le maximum à l’intérieur, où la méthode de Lagrange s’applique.
- L’ensemble \(K\) est fermé, comme intersection de fermés, et borné, car inclus dans \([0, 8]^3\). Il est donc compact, et \(f\) continue y atteint son maximum \(M\). De plus, \(f(2,4,2) = 64 > 0\), donc \(M > 0\). Or \(f\) est nulle dès qu’une coordonnée est nulle. Le maximum est donc atteint en un point \(p\) à coordonnées strictement positives.
- Posons \(U = \left]0, +\infty\right[^3\), ouvert, et \(g(x,y,z) = x + y + z – 8\), dont le gradient \((1,1,1)\) ne s’annule pas. La restriction de \(f\) à \(X = \{g = 0\} \cap U\) admet un maximum en \(p\), car \(X \subset K\). Il existe donc \(\lambda\) tel que \(y^2 z = 2xyz = xy^2 = \lambda\). L’égalité \(y^2 z = x y^2\) donne \(z = x\). L’égalité \(2xyz = xy^2\) donne \(y = 2z\). Avec la contrainte, \(x + 2x + x = 8\). Donc \(p = (2, 4, 2)\).
- Le maximum de \(f\) sur \(K\) vaut \(f(2,4,2) = 2 \times 16 \times 2 = 64\).
Corrigé de l’exercice 15 – Distances extrémales sur une ellipse
Idée clé : on minimise et maximise le carré de la distance, plus simple à dériver, après avoir justifié la compacité.
- On a \(x^2 – xy + y^2 – \frac{1}{2}(x^2 + y^2) = \frac{1}{2}(x – y)^2 \geqslant 0\). Sur \(E\), on en déduit \(x^2 + y^2 \leqslant 6\) : la courbe est bornée. Elle est aussi fermée, comme image réciproque d’un point par une fonction continue. Donc \(E\) est compacte.
- On a \(\nabla g = (2x – y, 2y – x)\), qui s’annule seulement si \(y = 2x\) et \(x = 2y\), soit en l’origine. Or l’origine n’est pas sur \(E\). Le gradient ne s’annule donc pas sur \(E\).
- Soit \(f(x,y) = x^2 + y^2\), continue sur le compact \(E\). En un extremum, \(\nabla f = (2x, 2y)\) et \(\nabla g\) sont colinéaires : \(2x(2y – x) – 2y(2x – y) = 0\), soit \(y^2 = x^2\). Si \(y = x\), la contrainte donne \(x^2 = 3\) et \(f = 6\). Si \(y = -x\), elle donne \(3x^2 = 3\) et \(f = 2\). Les points les plus éloignés sont \(\pm(\sqrt{3}, \sqrt{3})\), à distance \(\sqrt{6}\), et les plus proches sont \(\pm(1,-1)\), à distance \(\sqrt{2}\).
Pour approfondir
Corrigé de l’exercice 16 – Minimum sur chaque droite, mais pas minimum local
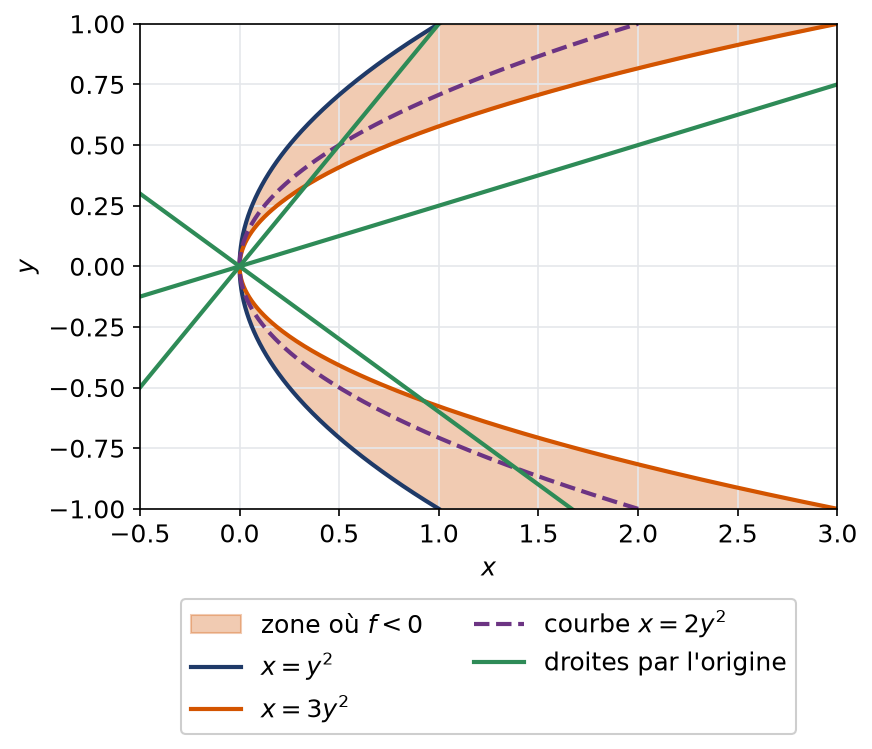
Idée clé : l’étude le long des droites ne suffit pas ; une courbe tracée entre les deux paraboles révèle des valeurs négatives.
- En développant, \(f(x,y) = x^2 – 4xy^2 + 3y^4\). Ainsi \(\partial_x f = 2x – 4y^2\) et \(\partial_y f = -8xy + 12y^3\), toutes deux nulles en l’origine. Ensuite, \(r = 2\), \(s = -8y\) et \(t = -8x + 36y^2\) valent \(2\), \(0\) et \(0\) en l’origine. La hessienne, égale à \(\operatorname{diag}(2, 0)\), a un déterminant nul : le critère ne conclut pas.
- Sur l’axe \(x = 0\), \(f(0,y) = 3y^4\), qui admet un minimum strict en 0. Pour une direction \((a,b)\) avec \(a \neq 0\), on a \(f(ta, tb) = t^2 (a – tb^2)(a – 3tb^2)\). Pour \(t\) proche de 0, les deux facteurs sont proches de \(a\), donc leur produit est strictement positif. La restriction à toute droite passant par l’origine admet donc un minimum local strict en 0.
- On a \(f(2y^2, y) = (2y^2 – y^2)(2y^2 – 3y^2) = -y^4\). Ce nombre est strictement négatif pour \(y \neq 0\), et le point \((2y^2, y)\) tend vers l’origine. Toute boule centrée en 0 contient donc des points où \(f < 0 = f(0,0)\) : l’origine n’est pas un minimum local.
- Le produit est strictement négatif quand ses facteurs sont de signes contraires. Comme \(y^2 \leqslant 3y^2\), cela signifie \(y^2 < x < 3y^2\). La région cherchée est la zone comprise strictement entre les paraboles \(x = y^2\) et \(x = 3y^2\). Elle est représentée ci-dessous : aucune droite par l’origine n’y entre près de 0.
Corrigé de l’exercice 17 – Entropie maximale d’une loi sur n valeurs
Idée clé : la pente infinie de \(\varphi\) en 0 interdit au maximum d’être sur le bord du simplexe ; à l’intérieur, Lagrange impose l’égalité des \(p_i\).
- La fonction \(\varphi\) est continue sur \(\left]0, 1\right]\), et \(t\ln(t)\) tend vers 0 en \(0^+\) par croissances comparées. Donc \(\varphi\) est continue sur \(\left[0,1\right]\). L’ensemble \(\Delta\) est fermé et borné, donc compact, et \(H\) y est continue. Ainsi \(H\) admet un maximum sur \(\Delta\).
- On a \(H(q) – H(p) = \varphi(\varepsilon) + \varphi(p_k – \varepsilon) – \varphi(p_k)\). Pour \(\varepsilon \leqslant p_k/2\), l’égalité des accroissements finis donne \(\varphi(p_k – \varepsilon) – \varphi(p_k) = -\varepsilon\,\varphi^{\prime}(c)\) avec \(c \in [p_k/2, p_k]\). Or \(\varphi^{\prime}(t) = -\ln(t) – 1\) est bornée sur ce segment, disons par \(C\). Ainsi \(H(q) – H(p) \geqslant \varepsilon\big(-\ln(\varepsilon) – C\big)\). Dès que \(\varepsilon < e^{-C}\), on obtient \(H(q) > H(p)\).
- Soit \(p^{*}\) un point de maximum. Si l’une de ses coordonnées était nulle, une autre serait strictement positive, car leur somme vaut 1. La question 2 fournirait alors un point de \(\Delta\) où \(H\) est plus grande : contradiction. Donc toutes les coordonnées de \(p^{*}\) sont strictement positives, et chacune est strictement inférieure à 1 car \(n \geqslant 2\). Sur l’ouvert \(U = \left]0, +\infty\right[^n\), posons \(g(p) = p_1 + \dots + p_n – 1\), de gradient \((1, \dots, 1)\) non nul. La restriction de \(H\) à \(\{g = 0\} \cap U \subset \Delta\) admet un maximum en \(p^{*}\). Il existe donc \(\lambda\) tel que \(-\ln(p_i^{*}) – 1 = \lambda\) pour tout \(i\). Par conséquent, tous les \(p_i^{*}\) sont égaux. Le maximum est atteint en \(p^{*} = (1/n, \dots, 1/n)\) et vaut \(H(p^{*}) = n \cdot \frac{1}{n}\ln(n) = \ln(n)\).
- Ainsi \(H(p) \leqslant \ln(n)\) pour tout \(p \in \Delta\). De plus, la question 3 montre que tout point de maximum est égal à \(p^{*}\). L’égalité a donc lieu seulement pour la loi uniforme.
Corrigé de l’exercice 18 – Problème – Droite des moindres carrés
Idée clé : \(F\) est un polynôme de degré 2 en \((a,b)\) dont la hessienne est définie positive ; son unique point critique est donc un minimum global.
- La fonction \(F\) est polynomiale, donc \(C^\infty\) sur \(\mathbb{R}^2\). On a \(\partial_a F = -2\sum x_i(y_i – a x_i – b) = 2(a S_2 + b S_1 – T_1)\) et \(\partial_b F = -2\sum (y_i – a x_i – b) = 2(a S_1 + n b – T_0)\). Les points critiques sont donc les solutions du système annoncé.
- Les dérivées secondes sont constantes : \(H = 2\begin{pmatrix} S_2 & S_1 \\ S_1 & n \end{pmatrix}\). L’inégalité de Cauchy-Schwarz appliquée aux vecteurs \((x_1, \dots, x_n)\) et \((1, \dots, 1)\) donne \(S_1^2 \leqslant n S_2\). L’égalité imposerait la colinéarité de ces vecteurs, donc des \(x_i\) tous égaux, ce qui est exclu. Ainsi \(n S_2 – S_1^2 > 0\).
- Le système de la question 1 a pour déterminant \(n S_2 – S_1^2 \neq 0\) : il admet une unique solution \((a_0, b_0)\). Par ailleurs, \(\det H = 4(n S_2 – S_1^2) > 0\) et \(\operatorname{tr} H = 2(S_2 + n) > 0\), donc \(H \in S_2^{++}(\mathbb{R})\). Comme \(F\) est de degré 2, on a exactement \(F(c + h) = F(c) + \frac{1}{2} h^{\top} H h\) avec \(c = (a_0, b_0)\). Donc \(F(c + h) > F(c)\) pour tout \(h \neq 0\) : le minimum global est atteint en \(c\) seulement.
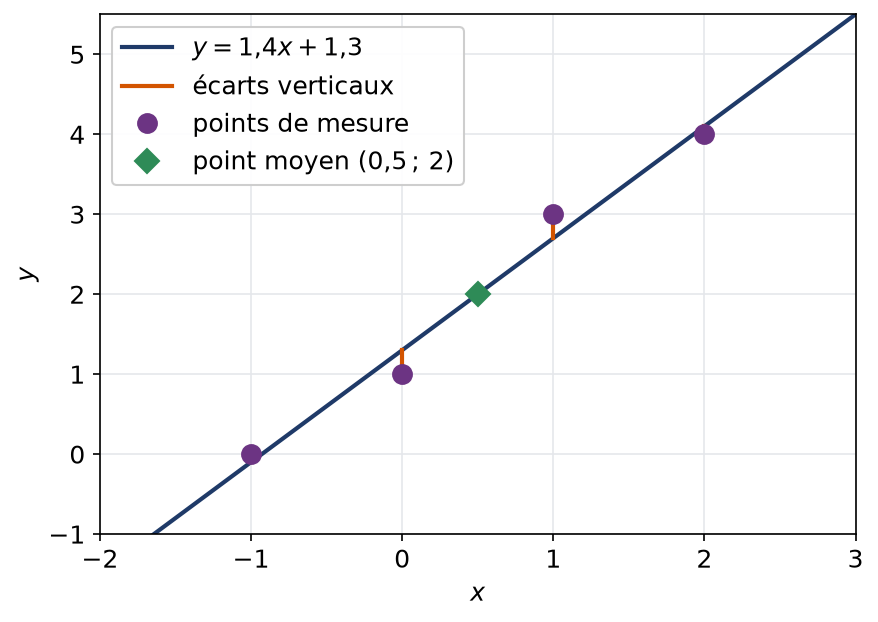
- La seconde équation du système, divisée par \(n\), s’écrit \(a_0 \bar{x} + b_0 = \bar{y}\). La droite passe donc par le point moyen.
- Ici \(n = 4\), \(S_1 = 2\), \(S_2 = 6\), \(T_0 = 8\) et \(T_1 = 0 + 0 + 3 + 8 = 11\). Le système s’écrit \(6a + 2b = 11\) et \(2a + 4b = 8\). La seconde équation donne \(a = 4 – 2b\). En reportant, \(24 – 10b = 11\), d’où \(b_0 = 13/10\) et \(a_0 = 7/5\). Les écarts \(y_i – a_0 x_i – b_0\) valent \(0{,}1\), \(-0{,}3\), \(0{,}3\) et \(-0{,}1\). La droite des moindres carrés est \(y = 1{,}4x + 1{,}3\), et la somme des carrés des écarts donne \(F(a_0, b_0) = 2 \times (0{,}1)^2 + 2 \times (0{,}3)^2 = 0{,}2\).
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur extremums libres et liés
- S’exercer : exercices corrigés de maths spé (MP) sur extremums libres et liés
- Bases utiles : Différentielle, jacobienne et règle de la chaîne, Adjoint, endomorphismes autoadjoints et théorème spectral
- Chapitre d’avant : Différentielle, jacobienne et règle de la chaîne
- Vérifier ses acquis : QCM de maths spé (MP) sur extremums libres et liés
- Contrôle corrigé en temps limité : Différentielles, gradient et extremums liés : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Extremums libres et liés en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir