Sommes directes, dimension et rang : corrigé du contrôle de maths en MPSI
Voici le corrigé du contrôle de maths en MPSI sur le thème « sommes directes, dimension et rang », question par question.
Cette correction est rédigée comme une copie de concours : chaque égalité de sous-espaces est prouvée par une inclusion et une égalité de dimensions, ou par une double inclusion. Les deux temps de l’analyse-synthèse sont séparés, puis illustrés par une figure de la décomposition. Pour l’exercice sur la composée, la correction introduit la restriction de l’application à une image, une idée qui resservira souvent. Ensuite, l’endomorphisme de polynômes est étudié dans la base des puissances de \(X – 1\), où il devient très simple. Enfin, le problème est accompagné d’un graphique des dimensions des noyaux itérés. Chaque exercice se termine par un barème et un piège classique.
L’énoncé complet se trouve ici : Sommes directes, dimension et rang : contrôle de maths en MPSI.
Barème du contrôle corrigé : sommes directes, dimension et rang
| Exercice | Points |
|---|---|
| 1. Un plan et une droite de l’espace | 3 points |
| 2. Grassmann dans les polynômes de degré au plus 3 | 4 points |
| 3. Rang d’une composée | 4 points |
| 4. Un endomorphisme de R3[X] diagonal sans le dire | 4 points |
| 5. Problème : noyaux itérés et décomposition de Fitting | 5 points |
| Total | 20 points |
Le corrigé détaillé : sommes directes, dimension et rang
Exercice 1 – Un plan et une droite de l’espace (3 points)
-
Le plan \(P\) coïncide avec le noyau de \(\ell : (x, y, z) \mapsto 2x – y + z\), forme linéaire non nulle ; à ce titre, \(P\) est un sous-espace de \(\mathbb{R}^3\). Par le théorème du rang, \(\dim P = 3 – 1 = 2\). Les vecteurs \((1, 2, 0)\) et \((0, 1, 1)\) satisfont l’équation ; non proportionnels, ils forment une famille libre de deux vecteurs dans un plan. Ainsi \(((1, 2, 0), (0, 1, 1))\) est une base de \(P\).
Prenons maintenant \(x = \lambda u\) dans l’intersection \(P \cap D\). Alors \(\ell(x) = \lambda(2 – 1 + 1) = 2\lambda = 0\), donc \(\lambda = 0\). Ainsi \(P \cap D = \{0\}\).
-
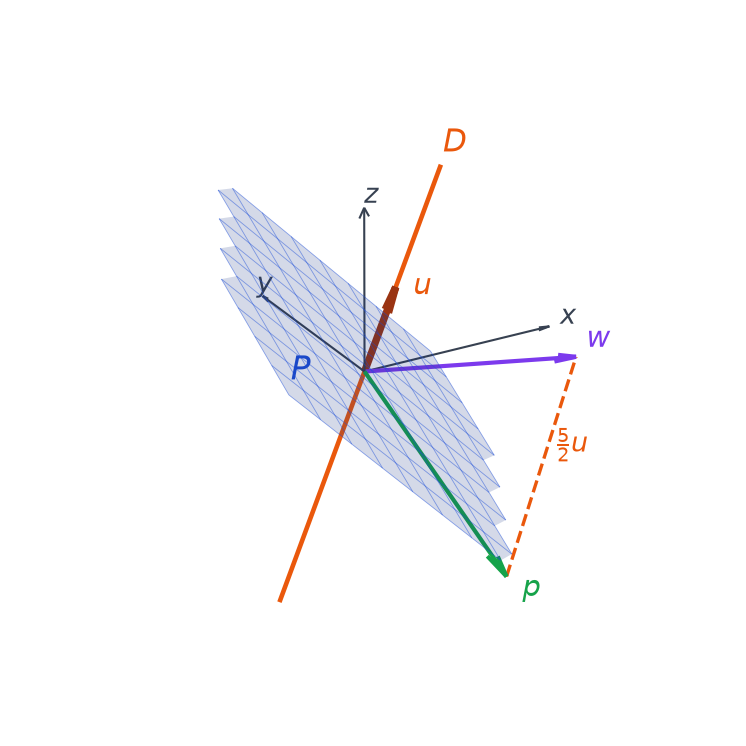
L’analyse-synthèse
Analyse. Soit \(x = (a, b, c)\). Supposons que \(x = p + \lambda u\) avec \(p \in P\) et \(\lambda\) réel. En appliquant la forme linéaire \(\ell\), on obtient \(\ell(x) = 0 + \lambda\,\ell(u) = 2\lambda\). Nécessairement, \(\lambda = \frac{2a – b + c}{2}\), puis \(p = x – \lambda u\). La décomposition, si elle existe, est donc unique.
Synthèse. Posons \(\lambda = \frac{2a – b + c}{2}\) et \(p = x – \lambda u\). Alors \(x = p + \lambda u\) avec \(\lambda u \in D\). De plus, \(\ell(p) = \ell(x) – 2\lambda = 0\), donc \(p \in P\). Par conséquent, tout vecteur s’écrit de façon unique \(p + \lambda u\), c’est-à-dire \(\mathbb{R}^3 = P \oplus D\), avec \(\lambda = \frac{2a – b + c}{2}\) et \(p = (a – \lambda, b – \lambda, c – \lambda)\).
-
Pour \(w = (3, 0, -1)\), on trouve \(\ell(w) = 6 – 0 – 1 = 5\), donc \(\lambda = \frac{5}{2}\). Puis \(p = \left(3 – \frac{5}{2}, -\frac{5}{2}, -1 – \frac{5}{2}\right)\). Ainsi \(w = \left(\frac{1}{2}, -\frac{5}{2}, -\frac{7}{2}\right) + \frac{5}{2}\,u\). On vérifie enfin que \(1 + \frac{5}{2} – \frac{7}{2} = 0\), donc \(p\) appartient bien à \(P\).

Piège classique : se contenter de l’analyse. Elle prouve seulement l’unicité ; c’est la synthèse qui établit l’existence, en vérifiant que \(p\) appartient bien à \(P\).
Exercice 2 – Grassmann dans les polynômes de degré au plus 3 (4 points)
-
L’évaluation en \(1\) est linéaire, et \(F\) en est exactement le noyau : \(F\) est donc un sous-espace de \(E\). Les trois polynômes \(X – 1\), \(X^2 – 1\) et \(X^3 – 1\) s’annulent en \(1\), et ils sont de degrés échelonnés \(1, 2, 3\), donc ils forment une famille libre de \(F\).
Soit maintenant \(P = a_0 + a_1 X + a_2 X^2 + a_3 X^3\) dans \(F\). Comme \(P(1) = 0\), on peut écrire \(P = P – P(1) = a_1(X – 1) + a_2(X^2 – 1) + a_3(X^3 – 1)\). La famille est donc génératrice de \(F\). Ainsi \((X – 1, X^2 – 1, X^3 – 1)\) est une base de \(F\), et \(\dim F = 3\).
-
Soit \(P = a + bX + cX^2 + dX^3\). D’une part, \(P^{\prime}(0) = b\). D’autre part, \(P(-1) = a – b + c – d\). Les conditions définissant \(G\) équivalent donc à \(b = 0\) et \(d = a + c\), autrement dit à \(P = a(1 + X^3) + c(X^2 + X^3)\). La famille \((1 + X^3, X^2 + X^3)\) engendre donc \(G\). Comme ses deux vecteurs ne sont pas colinéaires (leurs termes constants diffèrent alors que leurs coefficients de \(X^3\) sont égaux), elle est libre. Par conséquent, \((1 + X^3, X^2 + X^3)\) est une base de \(G\), et \(\dim G = 2\).
-
Intersection, somme et supplémentaires
Un élément de \(G\) s’écrit \(P = a(1 + X^3) + c(X^2 + X^3)\), et \(P(1) = 2a + 2c\). Il est dans \(F\) exactement lorsque \(c = -a\), soit \(P = a(1 – X^2)\). Cette intersection est donc une droite : \(F \cap G = \mathrm{Vect}(1 – X^2)\).
Par Grassmann, on obtient alors \(\dim(F + G) = 3 + 2 – 1 = 4 = \dim E\), donc \(F + G = E\). En revanche, l’intersection n’est pas réduite à \(\{0\}\) : la somme n’est pas directe.
-
D’abord, \(1 + X^3\) prend la valeur \(2\) en \(1\), donc il n’appartient pas à \(F\) et \(H \cap F = \{0\}\). Comme \(\dim H + \dim F = 1 + 3 = \dim E\), on obtient \(E = F \oplus H\).
Ensuite, \(H \subset G\) et \(H \cap (F \cap G) \subset H \cap F = \{0\}\). De plus, \(\dim H + \dim(F \cap G) = 2 = \dim G\). Ainsi \(G = (F \cap G) \oplus H\), ce qui illustre la construction d’une base adaptée à la somme \(F + G\).
Piège classique : conclure qu’une somme est directe parce qu’elle remplit tout l’espace. Ici \(F + G = E\), mais \(\dim F + \dim G = 5 > 4\) : l’intersection est forcément non nulle.
Exercice 3 – Rang d’une composée (4 points)
-
Si \(u(x) = 0\), alors \(v(u(x)) = v(0) = 0\) par linéarité de \(v\), donc \(\mathrm{Ker}\,u \subset \mathrm{Ker}(v \circ u)\). De même, tout vecteur \(v(u(x))\) est l’image par \(v\) du vecteur \(u(x)\), donc \(\mathrm{Im}(v \circ u) \subset \mathrm{Im}\,v\).
La seconde inclusion donne directement \(\mathrm{rg}(v \circ u) \leq \mathrm{rg}\,v\). Pour la première, le théorème du rang appliqué à \(u\) et à \(v \circ u\) fournit \(\mathrm{rg}(v \circ u) = n – \dim \mathrm{Ker}(v \circ u) \leq n – \dim \mathrm{Ker}\,u = \mathrm{rg}\,u\). Ainsi \(\mathrm{rg}(v \circ u) \leq \min(\mathrm{rg}\,u, \mathrm{rg}\,v)\).
-
La restriction de v à l’image de u
L’application \(w : \mathrm{Im}\,u \to E\), \(y \mapsto v(y)\), est linéaire. Son noyau est formé des \(y \in \mathrm{Im}\,u\) tels que \(v(y) = 0\), donc \(\mathrm{Ker}\,w = \mathrm{Ker}\,v \cap \mathrm{Im}\,u\). Son image est l’ensemble des \(v(u(x))\) pour \(x \in E\), d’où \(\mathrm{Im}\,w = \mathrm{Im}(v \circ u)\).
Le théorème du rang, appliqué à \(w\) sur l’espace de départ \(\mathrm{Im}\,u\), de dimension finie \(\mathrm{rg}\,u\), donne alors \(\mathrm{rg}\,u = \dim \mathrm{Ker}\,w + \mathrm{rg}\,w\). Par conséquent, \(\mathrm{rg}(v \circ u) = \mathrm{rg}\,u – \dim(\mathrm{Ker}\,v \cap \mathrm{Im}\,u)\).
-
Comme \(\mathrm{Ker}\,v \cap \mathrm{Im}\,u \subset \mathrm{Ker}\,v\), on a \(\dim(\mathrm{Ker}\,v \cap \mathrm{Im}\,u) \leq \dim \mathrm{Ker}\,v = n – \mathrm{rg}\,v\). En reportant dans l’égalité précédente, on obtient \(\mathrm{rg}(v \circ u) \geq \mathrm{rg}\,u + \mathrm{rg}\,v – n\).
Si enfin \(u \circ u = 0\), on applique cette inégalité avec \(v = u\) : \(0 \geq 2\,\mathrm{rg}\,u – n\). Donc \(\mathrm{rg}\,u \leq \frac{n}{2}\). On peut aussi le voir directement : \(u \circ u = 0\) signifie \(\mathrm{Im}\,u \subset \mathrm{Ker}\,u\), d’où \(\mathrm{rg}\,u \leq n – \mathrm{rg}\,u\).
Piège classique : appliquer le théorème du rang à \(w\) avec \(E\) comme espace de départ. L’espace de départ de la restriction est \(\mathrm{Im}\,u\), de dimension \(\mathrm{rg}\,u\), et non \(n\).
Exercice 4 – Un endomorphisme de R3[X] diagonal sans le dire (4 points)
-
La dérivation et la multiplication par un polynôme fixé sont linéaires, ce qui rend \(\varphi\) linéaire. Pour \(\deg P \leq 3\), le produit \((X – 1)P^{\prime}\) reste de degré au plus \(1 + 2 = 3\) : le polynôme \(\varphi(P)\) ne sort pas de \(\mathbb{R}_3[X]\). On a bien affaire à un endomorphisme de \(\mathbb{R}_3[X]\).
-
Les polynômes \((X – 1)^k\), pour \(0 \leq k \leq 3\), sont de degrés échelonnés \(0, 1, 2, 3\). Ils forment donc une famille libre de quatre vecteurs dans un espace de dimension 4 : c’est une base de \(\mathbb{R}_3[X]\).
Ensuite, la dérivée de \((X – 1)^k\) vaut \(k(X – 1)^{k-1}\), donc \(\varphi\left((X – 1)^k\right) = k(X – 1)^k – 2(X – 1)^k\). Par conséquent, \(\varphi\left((X – 1)^k\right) = (k – 2)(X – 1)^k\) : on obtient \(-2\), \(-(X – 1)\), \(0\) et \((X – 1)^3\).
-
Écrivons \(P = a_0 + a_1(X – 1) + a_2(X – 1)^2 + a_3(X – 1)^3\). Par linéarité, \(\varphi(P) = -2a_0 – a_1(X – 1) + a_3(X – 1)^3\). Ce polynôme est nul si et seulement si \(a_0 = a_1 = a_3 = 0\), car la famille est libre. Ainsi \(\mathrm{Ker}\,\varphi = \mathrm{Vect}\left((X – 1)^2\right)\), et le théorème du rang donne \(\mathrm{rg}\,\varphi = 4 – 1 = 3\).
-
Image et supplémentarité
Les images des vecteurs d’une base engendrent l’image ; ici, \(\mathrm{Im}\,\varphi = \mathrm{Vect}\left(1, X – 1, (X – 1)^3\right)\). Par ailleurs, la formule de Taylor en \(1\) donne, pour tout \(Q \in \mathbb{R}_3[X]\), \(Q = \sum_{k=0}^{3} \frac{Q^{(k)}(1)}{k!}(X – 1)^k\). Le coefficient de \((X – 1)^2\) vaut donc \(\frac{Q^{\prime\prime}(1)}{2}\). Un polynôme \(Q\) appartient à \(\mathrm{Vect}\left(1, X – 1, (X – 1)^3\right)\) exactement quand ce coefficient est nul. Ainsi \(\mathrm{Im}\,\varphi = \{Q \in \mathbb{R}_3[X] : Q^{\prime\prime}(1) = 0\}\).
Enfin, un élément \(c(X – 1)^2\) du noyau a pour dérivée seconde \(2c\) en \(1\). Il n’est donc dans l’image que si \(c = 0\), d’où \(\mathrm{Ker}\,\varphi \cap \mathrm{Im}\,\varphi = \{0\}\). Comme \(1 + 3 = 4\), on conclut que \(\mathbb{R}_3[X] = \mathrm{Ker}\,\varphi \oplus \mathrm{Im}\,\varphi\).
Piège classique : croire que le noyau et l’image sont toujours supplémentaires. C’est vrai ici grâce à la base adaptée, mais faux en général, comme le montre la question 5 du problème.
Exercice 5 – Problème : noyaux itérés et décomposition de Fitting (5 points)
-
Soit \(x \in K_p\). Alors \(u^{p+1}(x) = u\left(u^p(x)\right) = u(0) = 0\), donc \(x \in K_{p+1}\). De même, soit \(y = u^{p+1}(x)\) un élément de \(I_{p+1}\). On l’écrit \(y = u^p\left(u(x)\right)\), si bien que \(y \in I_p\). Pour l’inclusion, les noyaux itérés grossissent tandis que les images itérées rétrécissent.
-
Soit \(p \geq r\) et \(x \in K_{p+1}\). Alors \(u^{r+1}\left(u^{p-r}(x)\right) = u^{p+1}(x) = 0\), donc \(u^{p-r}(x) \in K_{r+1} = K_r\). Il vient \(u^p(x) = u^r\left(u^{p-r}(x)\right) = 0\), c’est-à-dire \(x \in K_p\). Avec la question 1, on obtient \(K_{p+1} = K_p\) pour tout \(p \geq r\). Une récurrence immédiate donne alors \(K_p = K_r\) pour tout \(p \geq r\).
-
Stationnement des deux suites
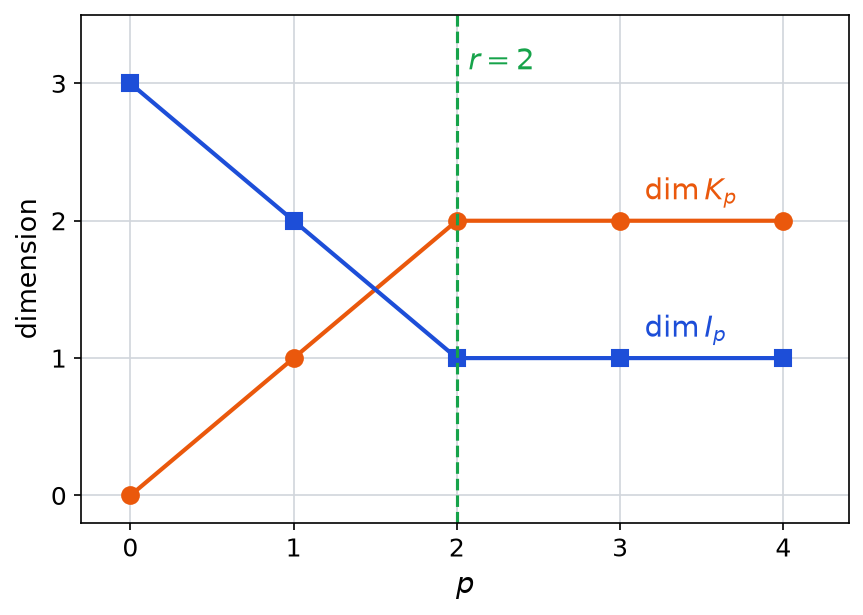
Raisonnons par l’absurde : si les inclusions \(K_p \subset K_{p+1}\) étaient strictes pour \(p = 0, \ldots, n\), les dimensions augmenteraient d’au moins 1 à chaque pas. On aurait alors \(\dim K_{n+1} \geq n + 1\), ce qui est impossible dans \(E\). Il existe donc un entier \(p \leq n\) tel que \(K_p = K_{p+1}\), et le plus petit d’entre eux, noté \(r\), vérifie \(r \leq n\).
Pour \(p \geq r\), le théorème du rang donne \(\dim I_p = n – \dim K_p = n – \dim K_r = \dim I_r\). Or \(I_p \subset I_r\) d’après la question 1, et ces deux sous-espaces ont la même dimension finie. Par conséquent, \(I_p = I_r\) pour tout \(p \geq r\).
-
La décomposition de Fitting
Soit \(x \in K_r \cap I_r\). On écrit \(x = u^r(y)\) avec \(y \in E\). Alors \(u^{2r}(y) = u^r(x) = 0\), donc \(y \in K_{2r}\). Or \(K_{2r} = K_r\) par la question 2, d’où \(x = u^r(y) = 0\). Ainsi \(K_r \cap I_r = \{0\}\).
De plus, le théorème du rang appliqué à \(u^r\) donne \(\dim K_r + \dim I_r = n\). Une somme directe de deux sous-espaces dont les dimensions totalisent \(n\) remplit \(E\). Finalement, \(E = K_r \oplus I_r\).
-
Pour \(x = ae_1 + be_2 + ce_3\), on calcule \(u(x) = be_1 + ce_3\), puis \(u^2(x) = ce_3\) et \(u^3(x) = ce_3\). Donc \(K_1 = \mathrm{Vect}(e_1)\), alors que \(K_2 = K_3 = \mathrm{Vect}(e_1, e_2)\). Ainsi \(r = 2\), \(I_2 = \mathrm{Vect}(e_3)\) et \(\mathbb{R}^3 = \mathrm{Vect}(e_1, e_2) \oplus \mathrm{Vect}(e_3)\).

En revanche, \(I_1 = \mathrm{Vect}(e_1, e_3)\) contient \(e_1\), qui est aussi dans \(K_1\). Donc \(K_1 \cap I_1 = \mathrm{Vect}(e_1) \neq \{0\}\) : la somme directe exige bien d’attendre le rang \(r\).
Piège classique : déduire \(I_p = I_r\) de la seule égalité des noyaux sans argument de dimension. C’est le théorème du rang, joint à l’inclusion \(I_p \subset I_r\), qui conclut.
À retenir de ce contrôle
- Pour montrer que deux sous-espaces sont supplémentaires en dimension finie, il suffit de vérifier que leur intersection est nulle et que leurs dimensions ont pour somme celle de l’espace.
- La formule de Grassmann relie les dimensions de F + G et de F ∩ G : connaître trois de ces dimensions donne la quatrième sans calcul.
- Le rang de v∘u vaut le rang de u diminué de la dimension de Ker v ∩ Im u, ce qui donne l’inégalité de Sylvester.
- Choisir une base adaptée à l’endomorphisme, comme les puissances de X − 1, rend souvent le noyau et l’image immédiats.
- La suite des noyaux itérés croît puis stationne au plus tard au rang n, et l’espace est alors somme directe du dernier noyau et de l’image correspondante.
Revenir à l’énoncé du contrôle
Consolider sommes directes, dimension et rang après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours sous-espaces vectoriels, sommes et supplémentaires puis bases, dimension et formule de grassmann puis noyau, image et théorème du rang ; entraînez-vous sur les exercices sous-espaces vectoriels, sommes et supplémentaires et bases, dimension et formule de grassmann et noyau, image et théorème du rang.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MPSI.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «sommes directes, dimension et rang : corrigé du contrôle de maths en MPSI» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir