Corrigé des exercices : Couples et loi des grands nombres en L2 de maths
Ce corrigé couples L2 détaille la solution des dix-huit exercices, rédigée comme dans une copie de partiel. Chaque correction commence par une idée clé qui indique la méthode. Ensuite, les hypothèses sont vérifiées avant chaque théorème, en particulier l’indépendance avant de multiplier des espérances ou d’ajouter des variances.
Nous gardons tous les calculs intermédiaires, avec des contrôles de cohérence : somme des probabilités égale à 1, signe d’une variance, cas particulier simple. Soyez attentif aux sommes doubles, où les bornes changent quand on échange l’ordre, et aux majorations de Bienaymé-Tchebychev, qui ne donnent qu’une borne et pas une valeur exacte. Enfin, plusieurs figures illustrent les lois obtenues.
Pour démarrer
Corrigé de l’exercice 1 – Compléter un tableau de loi conjointe
Idée clé : la somme de toutes les cases vaut 1, et les marges s’obtiennent en sommant lignes et colonnes.
- Les six probabilités totalisent 1. Or les cinq cases connues donnent \(0{,}10 + 0{,}20 + 0{,}05 + 0{,}15 + 0{,}20 = 0{,}70\). Par conséquent, \(a = 0{,}30\), qui est bien un nombre de \([0, 1]\).
- On somme chaque colonne : \(P(X = 0) = 0{,}10 + 0{,}15 = 0{,}25\), \(P(X = 1) = 0{,}20 + 0{,}30 = 0{,}50\) et \(P(X = 2) = 0{,}05 + 0{,}20 = 0{,}25\). Ensuite, on somme chaque ligne : \(P(Y = -1) = 0{,}35\) et \(P(Y = 1) = 0{,}65\). Ainsi \(X\) prend les valeurs 0, 1, 2 avec les probabilités 0,25 ; 0,5 ; 0,25, et \(Y\) prend les valeurs -1 et 1 avec les probabilités 0,35 et 0,65.
- L’événement est la réunion disjointe de \((X = 1, Y = 1)\) et \((X = 2, Y = 1)\). Donc \(P(X \geq 1, Y = 1) = 0{,}30 + 0{,}20 = 0{,}50\).
- On divise la ligne \(Y = 1\) par \(P(Y = 1) = 0{,}65\) :
\[ P_{(Y=1)}(X = 0) = \frac{0{,}15}{0{,}65} = \frac{3}{13}, \quad P_{(Y=1)}(X = 1) = \frac{0{,}30}{0{,}65} = \frac{6}{13}, \quad P_{(Y=1)}(X = 2) = \frac{0{,}20}{0{,}65} = \frac{4}{13}. \]
La somme vaut bien \(13/13 = 1\). La loi conditionnelle est \((3/13, 6/13, 4/13)\).
- Il suffit d’une case qui n’est pas le produit de ses marges. Or \(P(X = 0, Y = -1) = 0{,}10\), tandis que \(P(X = 0) P(Y = -1) = 0{,}25 \times 0{,}35 = 0{,}0875\). Les variables ne sont donc pas indépendantes.
Corrigé de l’exercice 2 – Reconnaître un tableau produit
Idée clé : on calcule les marges, puis on vérifie que chacune des six cases est le produit de ses deux marges.
- D’abord, \(P(X = 1) = 0{,}06 + 0{,}18 + 0{,}16 = 0{,}40\) et \(P(X = 2) = 0{,}09 + 0{,}27 + 0{,}24 = 0{,}60\). Ensuite, \(P(Y = 0) = 0{,}15\), \(P(Y = 1) = 0{,}45\) et \(P(Y = 2) = 0{,}40\). Les deux marges totalisent bien 1.
- On contrôle les six produits : \(0{,}4 \times 0{,}15 = 0{,}06\), \(0{,}4 \times 0{,}45 = 0{,}18\), \(0{,}4 \times 0{,}4 = 0{,}16\), puis \(0{,}6 \times 0{,}15 = 0{,}09\), \(0{,}6 \times 0{,}45 = 0{,}27\) et \(0{,}6 \times 0{,}4 = 0{,}24\). Chaque case coïncide avec le produit de ses marges. Par définition, \(X\) et \(Y\) sont indépendantes.
- Première méthode, par indépendance : \(E(X) = 0{,}4 + 1{,}2 = 1{,}6\) et \(E(Y) = 0{,}45 + 0{,}8 = 1{,}25\). Donc \(E(XY) = 1{,}6 \times 1{,}25 = 2\). Seconde méthode, par le théorème de transfert, en ignorant les cases où \(y = 0\) :
\[ E(XY) = 1 \times 0{,}18 + 2 \times 0{,}16 + 2 \times 0{,}27 + 4 \times 0{,}24 = 0{,}18 + 0{,}32 + 0{,}54 + 0{,}96 = 2. \]
Les deux méthodes donnent \(E(XY) = 2\).
Corrigé de l’exercice 3 – Covariance d’un couple à trois points
Idée clé : le théorème de transfert ramène chaque espérance à une moyenne sur trois points équiprobables.
- On a \(E(X) = \frac{0 + 1 + 2}{3} = 1\) et, de même, \(E(Y) = \frac{0 + 2 + 1}{3} = 1\). Ensuite, \(E(X^2) = \frac{0 + 1 + 4}{3} = \frac{5}{3}\), donc \(V(X) = \frac{5}{3} – 1 = \frac{2}{3}\). Le même calcul donne \(V(Y) = \frac{2}{3}\).
- Les produits \(xy\) valent 0, 2 et 2. Donc \(E(XY) = \frac{4}{3}\) et \(\operatorname{Cov}(X, Y) = \frac{4}{3} – 1 = \frac{1}{3}\). Par conséquent, \(\rho(X, Y) = \dfrac{1/3}{\sqrt{2/3} \sqrt{2/3}} = \dfrac{1}{2}\).
- La formule de la variance d’une somme donne \(V(X + Y) = \frac{2}{3} + \frac{2}{3} + \frac{2}{3} = 2\). De plus, \(V(X – Y) = \frac{2}{3} + \frac{2}{3} – \frac{2}{3} = \frac{2}{3}\). Vérifions directement. La somme \(X + Y\) prend les valeurs 0, 3, 3 : son espérance vaut 2 et \(E\big((X+Y)^2\big) = \frac{0 + 9 + 9}{3} = 6\), d’où une variance \(6 – 4 = 2\). Ensuite, \(X – Y\) prend les valeurs 0, -1, 1 : son espérance est nulle et sa variance vaut \(\frac{0 + 1 + 1}{3} = \frac{2}{3}\). On retrouve \(V(X + Y) = 2\) et \(V(X – Y) = 2/3\).
Corrigé de l’exercice 4 – Génératrice d’un dé à trois faces truqué
Idée clé : la fonction génératrice est ici un polynôme ; ses dérivées en 1 donnent les moments et son carré donne la loi de la somme.
- Par définition, \(G_X(t) = \dfrac{t}{2} + \dfrac{t^2}{3} + \dfrac{t^3}{6}\), pour tout réel \(t\).
- Le rayon de convergence est infini, donc les formules du cours s’appliquent. D’une part, \(G_X^{\prime}(t) = \frac{1}{2} + \frac{2t}{3} + \frac{t^2}{2}\), donc \(E(X) = G_X^{\prime}(1) = \frac{1}{2} + \frac{2}{3} + \frac{1}{2} = \frac{5}{3}\). D’autre part, \(G_X^{\prime\prime}(t) = \frac{2}{3} + t\), donc \(G_X^{\prime\prime}(1) = \frac{5}{3}\). Par conséquent :
\[ V(X) = \frac{5}{3} + \frac{5}{3} – \frac{25}{9} = \frac{30 – 25}{9} = \frac{5}{9}. \]
Contrôle direct : \(E(X^2) = \frac{1}{2} + \frac{4}{3} + \frac{9}{6} = \frac{10}{3}\), et \(\frac{10}{3} – \frac{25}{9} = \frac{5}{9}\). Ainsi \(E(X) = 5/3\) et \(V(X) = 5/9\).
- Les deux lancers sont indépendants, donc \(G_S = G_X^2\). On factorise \(G_X(t) = t \big( \frac{1}{2} + \frac{t}{3} + \frac{t^2}{6} \big)\), puis on développe le carré de la parenthèse :
\[ G_S(t) = t^2 \Big( \frac{1}{4} + \frac{t}{3} + \frac{5 t^2}{18} + \frac{t^3}{9} + \frac{t^4}{36} \Big). \]
Le coefficient de \(t^2\) dans la parenthèse vaut \(\frac{1}{9} + 2 \times \frac{1}{2} \times \frac{1}{6} = \frac{5}{18}\). Donc \(P(S = 2) = 1/4\), \(P(S = 3) = 1/3\), \(P(S = 4) = 5/18\), \(P(S = 5) = 1/9\) et \(P(S = 6) = 1/36\). En effet, ces nombres valent \(\frac{9 + 12 + 10 + 4 + 1}{36} = 1\) au total.
Corrigé de l’exercice 5 – Tchebychev pour un dé à huit faces
Idée clé : on applique l’inégalité, puis on compare avec la probabilité exacte, qu’on obtient en listant les valeurs concernées.
- Pour la loi uniforme sur \(\{1, \dots, N\}\), on a \(E(X) = \frac{N + 1}{2}\) et \(V(X) = \frac{N^2 – 1}{12}\). Avec \(N = 8\), \(E(X) = 4{,}5\) et \(V(X) = \frac{63}{12} = \frac{21}{4}\).
- Bienaymé-Tchebychev donne \(P(|X – 4{,}5| \geq 3) \leq \dfrac{21/4}{9} = \dfrac{7}{12} \approx 0{,}58\).
- L’inégalité \(|X – 4{,}5| \geq 3\) équivaut à \(X \leq 1{,}5\) ou \(X \geq 7{,}5\), c’est-à-dire \(X \in \{1, 8\}\). La probabilité exacte vaut donc \(2/8 = 1/4\). La majoration est juste mais plus de deux fois trop grande. En effet, l’inégalité ne tient pas compte de la forme de la loi : elle n’utilise que la variance.
Pour s’entraîner
Corrigé de l’exercice 6 – Minimum et maximum de deux tirages avec remise
Idée clé : le couple \((U, V)\) se lit sur les seize tirages équiprobables, et les identités \(U + V = X_1 + X_2\), \(UV = X_1 X_2\) évitent les sommes doubles.
- Les seize couples \((X_1, X_2)\) sont équiprobables. Si \(i < j\), l’événement \((U = i, V = j)\) correspond aux deux tirages \((i, j)\) et \((j, i)\). Si \(i = j\), il correspond au seul tirage \((i, i)\). Ainsi \(P(U = i, V = j) = 1/8\) si \(i < j\), \(1/16\) si \(i = j\), et 0 si \(i > j\).
- À \(i\) fixé, il y a une case diagonale et \(4 – i\) cases avec \(j > i\). Donc \(P(U = i) = \frac{1}{16} + \frac{4 – i}{8} = \frac{9 – 2i}{16}\). De même, \(P(V = j) = \frac{1}{16} + \frac{j – 1}{8} = \frac{2j – 1}{16}\). Les lois sont \((7, 5, 3, 1)/16\) pour \(U\) et \((1, 3, 5, 7)/16\) pour \(V\).
- Pour chaque issue, \(\{U, V\}\) et \(\{X_1, X_2\}\) contiennent les mêmes nombres, éventuellement dans un autre ordre. Or la somme et le produit ne dépendent pas de l’ordre. Donc \(U + V = X_1 + X_2\) et \(UV = X_1 X_2\).
- D’abord, \(E(U) = \frac{7 + 10 + 9 + 4}{16} = \frac{15}{8}\). Ensuite, par linéarité, \(E(V) = E(X_1) + E(X_2) – E(U) = 5 – \frac{15}{8} = \frac{25}{8}\). Enfin, \(X_1\) et \(X_2\) sont indépendantes, donc \(E(UV) = E(X_1) E(X_2) = \frac{25}{4}\). Par conséquent :
\[ \operatorname{Cov}(U, V) = \frac{25}{4} – \frac{15}{8} \times \frac{25}{8} = \frac{400 – 375}{64} = \frac{25}{64}. \]
On obtient \(E(V) = 25/8\) et \(\operatorname{Cov}(U, V) = 25/64\). Le signe positif est attendu : un grand minimum force un grand maximum.
Corrigé de l’exercice 7 – Colis abîmés et loi de Poisson filtrée
Idée clé : on écrit la loi conjointe comme produit d’une loi et d’une loi conditionnelle, puis on somme une série exponentielle.
- Pour \(0 \leq k \leq n\), on a \(P(N = n, X = k) = P(N = n) \, P_{(N = n)}(X = k)\). Ensuite, on découpe \(6^n = 6^k \, 6^{n-k}\), ce qui donne
\[ P(N = n, X = k) = e^{-6} \frac{6^n}{n!} \binom{n}{k} \Big( \frac{1}{10} \Big)^k \Big( \frac{9}{10} \Big)^{n-k} = e^{-6} \frac{0{,}6^k}{k!} \cdot \frac{5{,}4^{n-k}}{(n – k)!}. \]
- On fixe \(k\) et on somme sur \(n \geq k\), en posant \(m = n – k\) :
\[ P(X = k) = e^{-6} \frac{0{,}6^k}{k!} \sum_{m=0}^{+\infty} \frac{5{,}4^m}{m!} = e^{-6} e^{5{,}4} \frac{0{,}6^k}{k!} = e^{-0{,}6} \frac{0{,}6^k}{k!}. \]
Ainsi \(X\) suit la loi de Poisson de paramètre 0,6.
- On divise la loi conjointe par \(P(X = k)\). Pour \(n \geq k\), on trouve \(P_{(X = k)}(N = n) = e^{-5{,}4} \dfrac{5{,}4^{n-k}}{(n – k)!}\). Sachant \((X = k)\), la variable \(N – k\) suit donc la loi de Poisson de paramètre 5,4. Autrement dit, le nombre de colis intacts ne dépend pas du nombre de colis abîmés, et il suit la loi \(\mathcal{P}(5{,}4)\).
- Le théorème de transfert, puis l’espérance \(n/10\) de la loi \(\mathcal{B}(n, 1/10)\), donnent
\[ E(NX) = \sum_{n=0}^{+\infty} n P(N = n) \sum_{k=0}^{n} k \, P_{(N = n)}(X = k) = \sum_{n=0}^{+\infty} n P(N = n) \frac{n}{10} = \frac{E(N^2)}{10}. \]
Or \(E(N^2) = V(N) + E(N)^2 = 6 + 36 = 42\). Donc \(E(NX) = 4{,}2\). Par conséquent, \(\operatorname{Cov}(N, X) = 4{,}2 – 6 \times 0{,}6 = 0{,}6\). Toutes les familles sommées sont positives, ce qui justifie les échanges de sommes.
Corrigé de l’exercice 8 – Quatre points du cercle et covariance nulle
Idée clé : le produit \(XY\) est nul sur les quatre points, alors qu’une case du tableau conjoint est vide.
- Les quatre valeurs de \((X, Y)\) sont \((1, 0)\), \((0, 1)\), \((-1, 0)\) et \((0, -1)\), chacune de probabilité \(1/4\). Donc \(X\) vaut -1, 0, 1 avec les probabilités 1/4, 1/2, 1/4, et \(Y\) a la même loi.
- Par symétrie, \(E(X) = E(Y) = 0\). De plus, en chacun des quatre points, une coordonnée est nulle, donc \(XY = 0\). Ainsi \(\operatorname{Cov}(X, Y) = E(XY) – 0 = 0\).
- Aucun point n’a deux coordonnées égales à 1, donc \(P(X = 1, Y = 1) = 0\). Cependant, \(P(X = 1) P(Y = 1) = \frac{1}{16} \neq 0\). Les variables ne sont pas indépendantes, bien que leur covariance soit nulle.
- D’abord, \(V(X) = E(X^2) = \frac{1}{2}\), et de même \(V(Y) = \frac{1}{2}\). Comme la covariance est nulle, \(V(X + Y) = \frac{1}{2} + \frac{1}{2} = 1\). Ensuite, directement, \(X + Y\) vaut 1, 1, -1, -1 sur les quatre points : son espérance est nulle et son carré vaut toujours 1. Les deux méthodes donnent \(V(X + Y) = 1\).
Corrigé de l’exercice 9 – Boîtes vides et somme d’indicatrices
Idée clé : \(N\) est une somme de quatre indicatrices dépendantes ; il faut donc garder les covariances dans la variance.
- La boîte \(i\) reste vide si chacune des trois balles tombe ailleurs. Par indépendance, \(P(A_i) = (3/4)^3 = 27/64\). De même, les boîtes \(i\) et \(j\) restent vides si chaque balle tombe dans l’une des deux autres boîtes : \(P(A_i \cap A_j) = (2/4)^3 = 1/8\).
- On a \(N = \mathbf{1}_{A_1} + \mathbf{1}_{A_2} + \mathbf{1}_{A_3} + \mathbf{1}_{A_4}\). Par linéarité, \(E(N) = 4 \times \frac{27}{64} = \frac{27}{16}\).
- Pour \(i \neq j\), on a \(\operatorname{Cov}(\mathbf{1}_{A_i}, \mathbf{1}_{A_j}) = \frac{1}{8} – \big(\frac{27}{64}\big)^2 = \frac{512 – 729}{4096} = -\frac{217}{4096}\). Ensuite, \(V(\mathbf{1}_{A_i}) = \frac{27}{64} \times \frac{37}{64} = \frac{999}{4096}\). Il y a \(\binom{4}{2} = 6\) paires, donc :
\[ V(N) = 4 \times \frac{999}{4096} + 2 \times 6 \times \Big( -\frac{217}{4096} \Big) = \frac{3996 – 2604}{4096} = \frac{1392}{4096} = \frac{87}{256}. \]
Ainsi \(V(N) = 87/256\). La covariance négative est naturelle : si une boîte est vide, les balles se concentrent ailleurs.
- Il y a \(4^3 = 64\) issues. Les trois balles occupent une seule boîte dans 4 cas, trois boîtes distinctes dans \(4 \times 3 \times 2 = 24\) cas, et donc deux boîtes dans les 36 cas restants. Par conséquent, \(P(N = 3) = \frac{4}{64}\), \(P(N = 2) = \frac{36}{64}\) et \(P(N = 1) = \frac{24}{64}\). On en déduit \(E(N) = \frac{12 + 72 + 24}{64} = \frac{27}{16}\) et \(E(N^2) = \frac{36 + 144 + 24}{64} = \frac{51}{16}\). Enfin, \(V(N) = \frac{816}{256} – \frac{729}{256} = \frac{87}{256}\). Les deux méthodes concordent.
Corrigé de l’exercice 10 – Sommes de binomiales et contre-exemple
Idée clé : le produit des fonctions génératrices donne la loi de la somme ; une loi binomiale à deux épreuves aurait une forme imposée.
- Par indépendance, \(G_{X+Y}(t) = (1 – p + pt)^5 (1 – p + pt)^7 = (1 – p + pt)^{12}\). Or la fonction génératrice caractérise la loi. Donc \(X + Y \sim \mathcal{B}(12, p)\).
- Par indépendance, \(G_S(t) = \frac{1 + t}{2} \cdot \frac{2 + t}{3} = \frac{2 + 3t + t^2}{6}\). Donc \(P(S = 0) = 1/3\), \(P(S = 1) = 1/2\) et \(P(S = 2) = 1/6\).
- Supposons \(S \sim \mathcal{B}(m, q)\). Comme \(S\) prend exactement les valeurs 0, 1 et 2, on a \(m = 2\) et \(0 < q < 1\). Alors \((1 – q)^2 = \frac{1}{3}\) et \(q^2 = \frac{1}{6}\), donc \(1 – q = \frac{1}{\sqrt{3}}\) et \(q = \frac{1}{\sqrt{6}}\). En additionnant, on devrait avoir \(\frac{1}{\sqrt{3}} + \frac{1}{\sqrt{6}} = 1\). Or cette somme vaut environ \(0{,}577 + 0{,}408 = 0{,}985\). C’est absurde : \(S\) ne suit aucune loi binomiale.
Corrigé de l’exercice 11 – Somme de deux lois géométriques différentes
Idée clé : la convolution fait apparaître une somme géométrique finie ; la décomposition en éléments simples donne le même résultat plus vite.
- Comme \(X \geq 1\) et \(Y \geq 1\), l’événement \((X + Y = n)\) impose \(1 \leq k \leq n – 1\) pour \(X = k\). Par indépendance :
\[ P(X + Y = n) = \sum_{k=1}^{n-1} \Big( \frac{1}{2} \Big)^k \cdot \frac{1}{3} \Big( \frac{2}{3} \Big)^{n-k-1} = \frac{1}{3} \Big( \frac{2}{3} \Big)^{n-1} \sum_{k=1}^{n-1} \Big( \frac{3}{4} \Big)^k. \]
En effet, \(\big(\frac{1}{2}\big)^k \big(\frac{2}{3}\big)^{-k} = \big(\frac{3}{4}\big)^k\). Ensuite, la somme géométrique vaut \(\frac{3}{4} \cdot \frac{1 – (3/4)^{n-1}}{1/4} = 3\big(1 – (3/4)^{n-1}\big)\). Par conséquent :
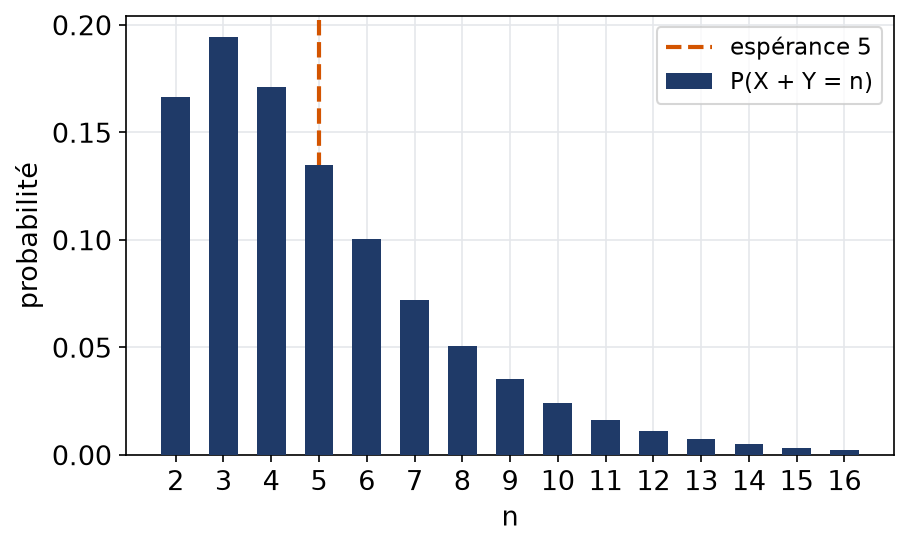
\[ P(X + Y = n) = \Big( \frac{2}{3} \Big)^{n-1} – \Big( \frac{1}{2} \Big)^{n-1}, \qquad n \geq 2. \]
Pour \(n = 2\), on retrouve \(\frac{2}{3} – \frac{1}{2} = \frac{1}{6} = P(X = 1) P(Y = 1)\).
- On a \(G_X(t) = \dfrac{t}{2 – t}\) et \(G_Y(t) = \dfrac{t}{3 – 2t}\) pour \(|t| < 3/2\). Par indépendance, \(G_{X+Y}(t) = \dfrac{t^2}{(2 – t)(3 – 2t)}\). Cherchons \(A\) et \(B\) tels que \(\frac{1}{(2 – t)(3 – 2t)} = \frac{A}{2 – t} + \frac{B}{3 – 2t}\). En multipliant, \(1 = A(3 – 2t) + B(2 – t)\). Pour \(t = 2\), on obtient \(A = -1\). Pour \(t = 3/2\), on obtient \(B = 2\). Ainsi, pour \(|t| < 3/2\) :
\[ G_{X+Y}(t) = t^2 \Big( \frac{2/3}{1 – 2t/3} – \frac{1/2}{1 – t/2} \Big) = \sum_{m=0}^{+\infty} \Big( \Big(\frac{2}{3}\Big)^{m+1} – \Big(\frac{1}{2}\Big)^{m+1} \Big) t^{m+2}. \]
Le coefficient de \(t^n\) correspond à \(m = n – 2\). On retrouve exactement la loi de la question 1.
- D’abord, \(\sum_{n \geq 2} (2/3)^{n-1} = \frac{2/3}{1/3} = 2\) et \(\sum_{n \geq 2} (1/2)^{n-1} = 1\), donc le total vaut \(2 – 1 = 1\). Ensuite, on utilise \(\sum_{n \geq 1} n x^{n-1} = \frac{1}{(1 – x)^2}\) pour \(|x| < 1\). Le terme \(n = 1\) est nul dans la différence, donc
\[ E(X + Y) = \frac{1}{(1/3)^2} – \frac{1}{(1/2)^2} = 9 – 4 = 5. \]
On retrouve \(E(X) + E(Y) = 2 + 3 = 5\).
La figure montre la loi obtenue. Elle monte jusqu’à \(n = 3\), puis décroît à la vitesse de \((2/3)^{n}\), la plus lente des deux exponentielles.
Corrigé de l’exercice 12 – Combinaison de variance minimale
Idée clé : la bilinéarité de la covariance transforme la variance cherchée en un trinôme du second degré en \(a\).
- On a \(\sigma(X) = 2\) et \(\sigma(Y) = 3\), donc \(\rho(X, Y) = \frac{-3}{6} = -\frac{1}{2}\). Ensuite, \(V(X + Y) = 4 + 9 – 6 = 7\). Enfin, \(V(2X – Y) = 4 V(X) + V(Y) – 4 \operatorname{Cov}(X, Y)\), donc \(V(2X – Y) = 16 + 9 + 12 = 37\).
- Par bilinéarité :
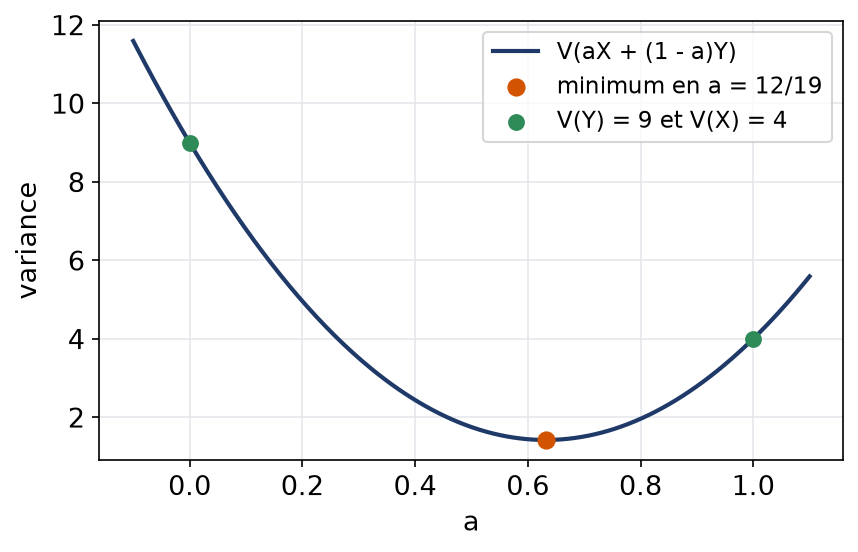
\[ V\big(aX + (1 – a)Y\big) = 4a^2 + 9(1 – a)^2 – 6a(1 – a) = 19a^2 – 24a + 9. \]
- Ce trinôme a un coefficient dominant positif. Il atteint donc son minimum en \(a = \frac{24}{38} = \frac{12}{19}\). La valeur minimale vaut \(9 – \frac{24^2}{4 \times 19} = 9 – \frac{144}{19} = \frac{27}{19}\). La variance minimale est \(27/19 \approx 1{,}42\), obtenue pour \(a = 12/19\). Elle est bien plus faible que \(V(X) = 4\). En effet, la corrélation négative fait que les écarts de \(X\) et de \(Y\) se compensent en partie.
La parabole ci-dessous visualise cette variance en fonction de \(a\), avec ses deux valeurs extrêmes connues en \(a = 0\) et \(a = 1\).
Corrigé de l’exercice 13 – Taille d’un échantillon par la loi faible
Idée clé : on majore la variance \(p(1 – p)\) sans connaître \(p\), puis on applique Bienaymé-Tchebychev à la fréquence.
- On a \(F_n = \frac{1}{n} \sum_{k=1}^{n} Z_k\), où les \(Z_k\) sont des variables de Bernoulli de paramètre \(p\) indépendantes. Par linéarité, \(E(F_n) = p\). Par indépendance, \(V(F_n) = \frac{n p(1 – p)}{n^2}\), donc \(V(F_n) = \frac{p(1 – p)}{n}\).
- Bienaymé-Tchebychev donne \(P(|F_n – p| \geq 0{,}02) \leq \frac{p(1 – p)}{0{,}0004 \, n}\). Or \(p(1 – p) \leq \frac{1}{4}\) pour tout \(p \in [0, 1]\). On obtient donc une majoration par \(\frac{625}{n}\). Celle-ci est inférieure à \(0{,}05\) dès que \(n \geq 12\,500\). Ainsi \(n = 12\,500\) lancers suffisent.
- La fonction \(p \mapsto p(1 – p)\) est croissante sur \([0, 1/2]\). Donc, si \(p \leq 0{,}2\), on a \(p(1 – p) \leq 0{,}16\). La majoration devient \(\frac{0{,}16}{0{,}0004 \, n} = \frac{400}{n}\), qui est inférieure à \(0{,}05\) dès que \(n \geq 8000\). Avec cette information, 8000 lancers suffisent.
Corrigé de l’exercice 14 – Somme de deux lois de Poisson et loi conditionnelle
Idée clé : la stabilité des lois de Poisson donne la loi de \(S\), puis la définition de la loi conditionnelle fait apparaître un coefficient binomial.
- Par indépendance, \(G_S(t) = e^{2(t – 1)} e^{3(t – 1)} = e^{5(t – 1)}\). Donc \(S\) suit la loi de Poisson de paramètre 5.
- Soit \(n \in \mathbb{N}\) et \(0 \leq k \leq n\). L’événement \((X = k, S = n)\) est égal à \((X = k, Y = n – k)\). Par indépendance :
\[ P_{(S = n)}(X = k) = \frac{e^{-2} \frac{2^k}{k!} \, e^{-3} \frac{3^{n-k}}{(n-k)!}}{e^{-5} \frac{5^n}{n!}} = \binom{n}{k} \Big( \frac{2}{5} \Big)^k \Big( \frac{3}{5} \Big)^{n-k}. \]
Sachant \((S = n)\), la variable \(X\) suit donc la loi binomiale \(\mathcal{B}(n, 2/5)\).
- On applique ce résultat avec \(n = 3\) et \(k = 1\) : \(P(X = 1 \mid S = 3) = 3 \times \frac{2}{5} \times \frac{9}{25} = \frac{54}{125}\).
Pour approfondir
Corrigé de l’exercice 15 – Loi faible sans loi commune
Idée clé : la preuve de la loi faible n’utilise qu’une majoration de \(V(S_n)\) par un multiple de \(n\) ; la loi commune est inutile, mais l’absence de corrélation est essentielle.
- Les \(X_k\) sont deux à deux indépendantes, donc leurs covariances sont nulles. Ainsi \(V(S_n) = \sum_{k=1}^{n} V(X_k) \leq nC\). Ensuite, Bienaymé-Tchebychev appliquée à \(S_n\) avec le seuil \(n\varepsilon\) donne
\[ P\big(|S_n – E(S_n)| \geq n\varepsilon\big) \leq \frac{V(S_n)}{n^2 \varepsilon^2} \leq \frac{nC}{n^2 \varepsilon^2} = \frac{C}{n \varepsilon^2}. \]
C’est la majoration demandée.
- On a \(E(S_n) = \sum_{k=1}^{n} \frac{1}{k + 1}\). Or, pour \(t \in [k, k + 1]\), on a \(\frac{1}{k+1} \leq \frac{1}{t}\). En intégrant sur \([k, k+1]\), on obtient \(\frac{1}{k+1} \leq \int_k^{k+1} \frac{dt}{t}\). En sommant de \(k = 1\) à \(n\), \(E(S_n) \leq \int_1^{n+1} \frac{dt}{t} = \ln(n + 1)\).
- Ici \(V(X_k) = p_k(1 – p_k) \leq \frac{1}{4}\), donc la question 1 s’applique avec \(C = \frac{1}{4}\). Fixons \(\varepsilon > 0\). Comme \(\frac{\ln(n+1)}{n} \to 0\), il existe \(n_0\) tel que \(E(S_n) \leq \frac{n\varepsilon}{2}\) pour \(n \geq n_0\). Pour de tels \(n\), si \(S_n \geq n\varepsilon\), alors \(S_n – E(S_n) \geq \frac{n\varepsilon}{2}\). Par conséquent :
\[ P(S_n \geq n\varepsilon) \leq P\Big(|S_n – E(S_n)| \geq \frac{n\varepsilon}{2}\Big) \leq \frac{1/4}{n \varepsilon^2 / 4} = \frac{1}{n \varepsilon^2}. \]
Donc \(P(S_n \geq n\varepsilon) \to 0\) : comme \(S_n \geq 0\), la variable \(S_n / n\) converge en probabilité vers 0.
- Ici \(S_n / n = X_1\), qui vaut 0 ou 1. Donc \(|S_n / n – 1/2| = 1/2\) sur tout \(\Omega\), et \(P\big(|S_n / n – 1/2| \geq 1/4\big) = 1\) pour tout \(n\). Il n’y a donc pas convergence en probabilité vers \(1/2\). L’hypothèse qui manque est l’indépendance : en effet, \(\operatorname{Cov}(X_i, X_j) = V(X_1) = \frac{1}{4}\), et \(V(S_n) = \frac{n^2}{4}\) n’est plus majorée par un multiple de \(n\).
Corrigé de l’exercice 16 – Marche aléatoire biaisée
Idée clé : la position est une somme de pas indépendants ; on combine loi binomiale, variance d’une somme et Bienaymé-Tchebychev.
- D’abord, \(E(\varepsilon_k) = \frac{2}{3} – \frac{1}{3} = \frac{1}{3}\) et \(\varepsilon_k^2 = 1\), donc \(V(\varepsilon_k) = 1 – \frac{1}{9} = \frac{8}{9}\). Ensuite, les pas sont indépendants. Par conséquent, \(E(S_n) = \frac{n}{3}\) et \(V(S_n) = \frac{8n}{9}\).
- Chaque pas vérifie \(\varepsilon_k = 2 \cdot \mathbf{1}_{(\varepsilon_k = 1)} – 1\). En sommant, \(S_n = 2B_n – n\), où \(B_n\) est une somme de \(n\) variables de Bernoulli indépendantes de paramètre \(2/3\). Ainsi \(B_n \sim \mathcal{B}(n, 2/3)\). Ensuite, \(S_4 = 0\) équivaut à \(B_4 = 2\), d’où \(P(S_4 = 0) = 6 \times \frac{4}{9} \times \frac{1}{9} = \frac{8}{27}\). De même, \(S_4 = 4\) équivaut à \(B_4 = 4\), donc \(P(S_4 = 4) = \frac{16}{81}\).
- Si \(S_n \leq 0\), alors \(\frac{S_n}{n} – \frac{1}{3} \leq -\frac{1}{3}\), donc \(\big|\frac{S_n}{n} – \frac{1}{3}\big| \geq \frac{1}{3}\). Or \(V(S_n / n) = \frac{8}{9n}\). Bienaymé-Tchebychev donne alors
\[ P(S_n \leq 0) \leq \frac{8 / (9n)}{1/9} = \frac{8}{n}. \]
La majoration est établie. Elle n’est utile que pour \(n \geq 9\), mais elle montre que le retour à gauche de l’origine devient rare.
- Pour \(n \leq m\), on écrit \(S_m = S_n + R\) avec \(R = \varepsilon_{n+1} + \dots + \varepsilon_m\). D’après le lemme des coalitions, \(R\) est indépendante de \(S_n\), donc \(\operatorname{Cov}(S_n, R) = 0\). Par bilinéarité, \(\operatorname{Cov}(S_n, S_m) = V(S_n) = \frac{8n}{9}\).
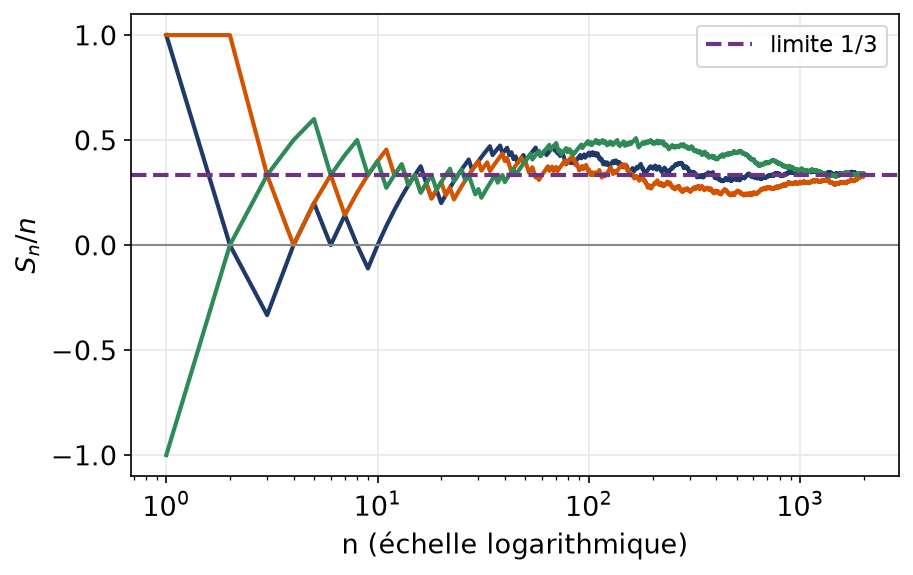
- Les pas sont indépendants, de même loi, d’espérance \(1/3\) et de variance \(8/9\). La loi faible des grands nombres donne, pour tout \(\varepsilon > 0\), \(P\big(|S_n / n – 1/3| \geq \varepsilon\big) \leq \frac{8}{9 n \varepsilon^2}\). Donc \(S_n / n\) converge en probabilité vers \(1/3\).
La simulation suivante montre trois trajectoires de \(S_n / n\). Après quelques oscillations, elles se resserrent toutes autour de la valeur 1/3.
Corrigé de l’exercice 17 – Tirage en deux temps
Idée clé : la loi conjointe s’écrit comme loi de \(X\) fois loi conditionnelle ; on somme ensuite d’abord en \(j\), où les sommes sont explicites.
- Pour \(1 \leq j \leq i \leq n\), on a \(P(X = i, Y = j) = P(X = i) \, P_{(X = i)}(Y = j)\). Donc \(P(X = i, Y = j) = \dfrac{1}{n i}\) si \(j \leq i\), et 0 si \(j > i\).
- À \(j\) fixé, seuls les \(i \geq j\) contribuent. Ainsi \(P(Y = j) = \dfrac{1}{n} \sum_{i=j}^{n} \dfrac{1}{i}\) pour \(1 \leq j \leq n\). Pour \(n = 3\), on obtient \(P(Y = 1) = \frac{1}{3}\big(1 + \frac{1}{2} + \frac{1}{3}\big) = \frac{11}{18}\), \(P(Y = 2) = \frac{1}{3}\big(\frac{1}{2} + \frac{1}{3}\big) = \frac{5}{18}\) et \(P(Y = 3) = \frac{1}{9} = \frac{2}{18}\). Le total vaut bien 1.
- Par transfert, on somme d’abord en \(j\) :
\[ E(Y) = \sum_{i=1}^{n} \frac{1}{n i} \sum_{j=1}^{i} j = \sum_{i=1}^{n} \frac{i + 1}{2n} = \frac{1}{2n} \Big( \frac{n(n+1)}{2} + n \Big) = \frac{n + 3}{4}. \]
On obtient \(E(Y) = (n + 3)/4\). Pour \(n = 3\), cela donne \(3/2\), ce qui coïncide avec \(\frac{11 + 10 + 6}{18}\).
- De même, en utilisant \(\sum_{i=1}^{n} i^2 = \frac{n(n+1)(2n+1)}{6}\) :
\[ E(XY) = \sum_{i=1}^{n} \frac{i}{n i} \cdot \frac{i(i+1)}{2} = \frac{1}{2n} \Big( \frac{n(n+1)(2n+1)}{6} + \frac{n(n+1)}{2} \Big) = \frac{(n+1)(n+2)}{6}. \]
Comme \(E(X) = \frac{n + 1}{2}\), on en déduit
\[ \operatorname{Cov}(X, Y) = \frac{(n+1)(n+2)}{6} – \frac{(n+1)(n+3)}{8} = \frac{(n+1)\big(4(n+2) – 3(n+3)\big)}{24} = \frac{(n+1)(n-1)}{24}. \]
Ainsi \(\operatorname{Cov}(X, Y) = (n^2 – 1)/24\).
- Pour \(n \geq 2\), cette covariance est strictement positive. Or des variables indépendantes ont une covariance nulle. Donc \(X\) et \(Y\) ne sont pas indépendantes. On peut aussi le voir directement : \(P(X = 1, Y = 2) = 0\), alors que \(P(X = 1) P(Y = 2) > 0\).
Corrigé de l’exercice 18 – Problème : polynômes de Bernstein et loi faible
Idée clé : \(B_n f(x)\) est l’espérance de \(f\) appliquée à une fréquence ; la loi faible concentre cette fréquence près de \(x\), et la continuité uniforme fait le reste.
- La variable \(S_n / n\) prend la valeur \(k/n\) avec probabilité \(\binom{n}{k} x^k (1 – x)^{n-k}\), pour \(0 \leq k \leq n\). Le théorème de transfert donne alors \(E\big(f(S_n / n)\big) = B_n f(x)\).
- Pour \(f(t) = t\), on obtient \(B_n f(x) = E(S_n) / n = x\). Pour \(f(t) = t^2\), on utilise \(E(Z^2) = V(Z) + E(Z)^2\) avec \(Z = S_n / n\) :
\[ B_n f(x) = \frac{x(1 – x)}{n} + x^2. \]
Ainsi \(B_n f = f\) pour \(f(t) = t\), et \(|B_n f(x) – x^2| \leq \frac{1}{4n}\) pour \(f(t) = t^2\) : dans les deux cas, la convergence est uniforme sur \([0, 1]\).
- D’après la question 2, \(V(S_n / n) = \frac{x(1 – x)}{n} \leq \frac{1}{4n}\). Bienaymé-Tchebychev donne donc \(P\big(|S_n / n – x| \geq \delta\big) \leq \dfrac{1}{4n\delta^2}\), pour tout \(x \in [0, 1]\).
- Le segment \([0, 1]\) est compact et \(f\) y est continue. Le théorème de Heine assure donc la continuité uniforme de \(f\), et le réel \(\delta\) existe. Notons \(A = \big(|S_n / n – x| < \delta\big)\). Sur \(A\), on a \(|f(S_n / n) – f(x)| \leq \varepsilon\). Ailleurs, on a seulement \(|f(S_n / n) – f(x)| \leq 2M\). Par conséquent :
\[ |B_n f(x) – f(x)| \leq E\big(|f(S_n / n) – f(x)|\big) \leq \varepsilon P(A) + 2M \, P(\overline{A}) \leq \varepsilon + \frac{2M}{4n\delta^2}. \]
On obtient \(|B_n f(x) – f(x)| \leq \varepsilon + \dfrac{M}{2n\delta^2}\).
- Le réel \(\delta\) ne dépend que de \(\varepsilon\), pas de \(x\). Choisissons \(n_0\) tel que \(\frac{M}{2 n_0 \delta^2} \leq \varepsilon\). Alors, pour tout \(n \geq n_0\), \(\sup_{x \in [0,1]} |B_n f(x) – f(x)| \leq 2\varepsilon\). Donc \(B_n f\) converge uniformément vers \(f\) sur \([0, 1]\). Or chaque \(B_n f\) est un polynôme de degré au plus \(n\). On retrouve ainsi le théorème de Weierstrass : toute fonction continue sur \([0, 1]\) est limite uniforme de polynômes.
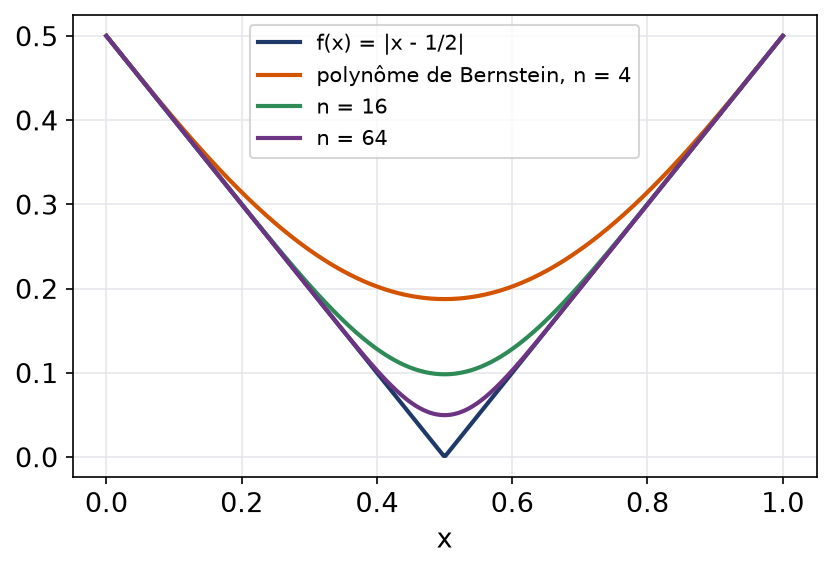
- Les valeurs \(f(k/4)\) pour \(k = 0, \dots, 4\) sont \(\frac{1}{2}, \frac{1}{4}, 0, \frac{1}{4}, \frac{1}{2}\), et les poids \(\binom{4}{k} / 16\) valent \(\frac{1}{16}, \frac{4}{16}, \frac{6}{16}, \frac{4}{16}, \frac{1}{16}\). Donc \(B_4 f(1/2) = \dfrac{1/2 + 1 + 0 + 1 + 1/2}{16} = \dfrac{3}{16}\), alors que \(f(1/2) = 0\). L’erreur est maximale au point anguleux, et elle diminue lentement quand \(n\) grandit.
La figure compare \(f\) avec ses polynômes de Bernstein pour \(n = 4\), 16 et 64. On lit bien la valeur \(3/16 \approx 0{,}19\) en \(x = 1/2\) pour \(n = 4\).
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur couples et loi des grands nombres
- S’exercer : exercices corrigés de L2 de maths sur couples et loi des grands nombres
- Bases utiles : Lois discrètes, espérance et variance
- Chapitre d’avant : Lois discrètes, espérance et variance
- Chapitre d’après : Convergence uniforme et normale des fonctions
- Vérifier ses acquis : QCM de L2 de maths sur couples et loi des grands nombres
- Contrôle corrigé en temps limité : Covariance et fonctions génératrices : contrôle de maths en L2
- Un autre sujet noté sur 20 : Partiel de probabilités discrètes : contrôle de maths en L2
- Le même thème en maths spé (MP) : Loi faible des grands nombres et séries génératrices
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Couples et loi des grands nombres en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.