DSE et rayon de convergence en L2 de maths : cours et méthodes
Ce chapitre étudie les séries entières, ces sommes infinies de monômes qui prolongent les polynômes. Nous démontrons d’abord le lemme d’Abel, d’où sort naturellement le rayon de convergence. Ensuite, nous apprenons à le calculer, puis à manipuler les séries : somme, produit, dérivation et intégration terme à terme.
La seconde moitié de ce cours DSE L2 porte sur le chemin inverse : écrire une fonction donnée comme somme d’une série. Nous y rencontrons la série de Taylor, les développements usuels et une fonction indéfiniment dérivable qui n’est pourtant pas développable. Enfin, nous résolvons des équations différentielles en cherchant leurs solutions sous forme de série.
Ce chapitre s’appuie sur la convergence uniforme et normale des suites de fonctions. Il prépare les séries de Fourier, les fonctions d’une variable complexe et l’étude des fonctions génératrices en combinatoire.
Ce que vous saurez faire
- Énoncer et démontrer le lemme d’Abel, puis en déduire l’existence du rayon de convergence.
- Calculer un rayon par la règle de d’Alembert, par comparaison ou par un changement de variable.
- Additionner, multiplier, dériver et intégrer des séries entières en contrôlant le rayon obtenu.
- Développer une fonction en série entière à partir des développements usuels.
- Calculer la somme d’une série entière en reconnaissant une dérivée, une primitive ou une exponentielle.
- Résoudre une équation différentielle linéaire en cherchant ses solutions sous forme de série entière.
1. Séries entières et lemme d’Abel
Un polynôme est une somme finie de monômes. Une série entière prolonge cette idée à une infinité de termes. Toute la difficulté consiste alors à savoir pour quelles valeurs de la variable la somme a un sens. Nous verrons que la réponse a une forme très simple : un disque, centré en 0, dont seul le bord reste mystérieux.
À toute suite complexe \((a_n)_{n \geq 0}\), on associe la série entière \(\sum a_n z^n\) : pour chaque complexe \(z\), c’est une série numérique dont le terme d’indice \(n\) est \(a_n z^n\). En un point \(z\) où elle converge, sa somme est notée
\[ S(z) = \sum_{n=0}^{+\infty} a_n z^n. \]
Par exemple, la série géométrique \(\sum z^n\) converge exactement quand \(|z| < 1\), et sa somme vaut \(1/(1-z)\). En revanche, pour \(\sum n!\, z^n\), le module \(n!\, |z|^n\) explose dès que \(z\) est non nul : seul le point 0 convient. Enfin, la série \(\sum z^n / n!\) converge pour tout \(z\). Ces trois situations sont, en fait, les seules possibles à un détail près.
1.1 Le lemme d’Abel
Le résultat suivant est la clé de tout le chapitre. Il affirme qu’une simple information de bornitude en un point se propage à tout un disque, avec en prime une convergence absolue.
Lemme d’Abel. On suppose qu’en un complexe \(z_0\), les nombres \(a_n z_0^n\) restent bornés quand \(n\) varie. Dans ces conditions, en chaque point \(z\) strictement plus proche de 0 que \(z_0\), la série \(\sum |a_n z^n|\) est convergente.
Si \(z_0 = 0\), il n’y a aucun \(z\) à traiter. Supposons donc \(z_0 \neq 0\), et notons \(M\) un majorant de \(|a_n z_0^n|\). Fixons \(z\) avec \(|z| < |z_0|\), et notons \(\rho\) le rapport \(|z| / |z_0|\), qui appartient à \([0, 1[\). En factorisant par \(z_0^n\), on obtient
\[ |a_n z^n| \leq M \rho^n \quad \text{pour tout } n \in \mathbb{N}. \]
Or la série géométrique de raison \(\rho\) converge, puisque \(\rho < 1\). Par comparaison de séries à termes positifs, la série \(\sum |a_n z^n|\) converge donc.
Commentons cette preuve. D’abord, l’hypothèse est très faible : on ne demande pas la convergence en \(z_0\), seulement que les termes restent bornés. Ensuite, toute l’astuce consiste à factoriser par \(z_0^n\) pour faire apparaître une suite géométrique. Ce geste reviendra souvent : on compare toujours une série entière à une série géométrique bien choisie.
Piège à éviter :
Le lemme ne dit rien du point \(z_0\) lui-même, ni des points du cercle de rayon \(|z_0|\). Par exemple, la suite \((1^n)\) est bornée, mais \(\sum 1^n\) diverge. Ainsi, la conclusion porte uniquement sur l’intérieur strict du disque.
2. Rayon et disque de convergence
Le lemme d’Abel montre que l’ensemble des rayons \(r \geq 0\) pour lesquels \((a_n r^n)\) est bornée forme un intervalle commençant en 0. C’est pourquoi on peut définir sa borne supérieure.
Le rayon de convergence de la série entière \(\sum a_n z^n\) est
\[ R = \sup \{ r \geq 0 : (a_n r^n) \text{ est bornée} \} \in [0, +\infty]. \]
Le disque de convergence est le disque ouvert \(D(0, R)\), formé des \(z\) de module strictement inférieur à \(R\). Quand la variable est réelle, ce disque devient l’intervalle \(]-R, R[\).
Notons \(R\) le rayon de \(\sum a_n z^n\). Trois zones se distinguent.
- À l’intérieur, pour \(|z| < R\) : convergence absolue.
- À l’extérieur, pour \(|z| > R\) : les termes \(a_n z^n\) ne restent pas bornés, ce qui interdit toute convergence.
- Sur le cercle \(|z| = R\) : aucune règle générale.
Soit \(|z| < R\). Par définition de la borne supérieure, il existe \(r\) tel que \(|z| < r \leq R\) et \((a_n r^n)\) bornée. Le lemme d’Abel, appliqué avec \(z_0 = r\), donne la convergence absolue en \(z\). Ensuite, si \(|z| > R\), le réel \(|z|\) n’appartient pas à l’ensemble définissant \(R\), donc \((a_n z^n)\) n’est pas bornée. En particulier, son terme général ne tend pas vers 0.
La figure ci-dessous résume la situation dans le plan complexe. À l’intérieur du disque, tout va bien ; à l’extérieur, tout diverge ; sur le cercle, chaque point demande une étude séparée.
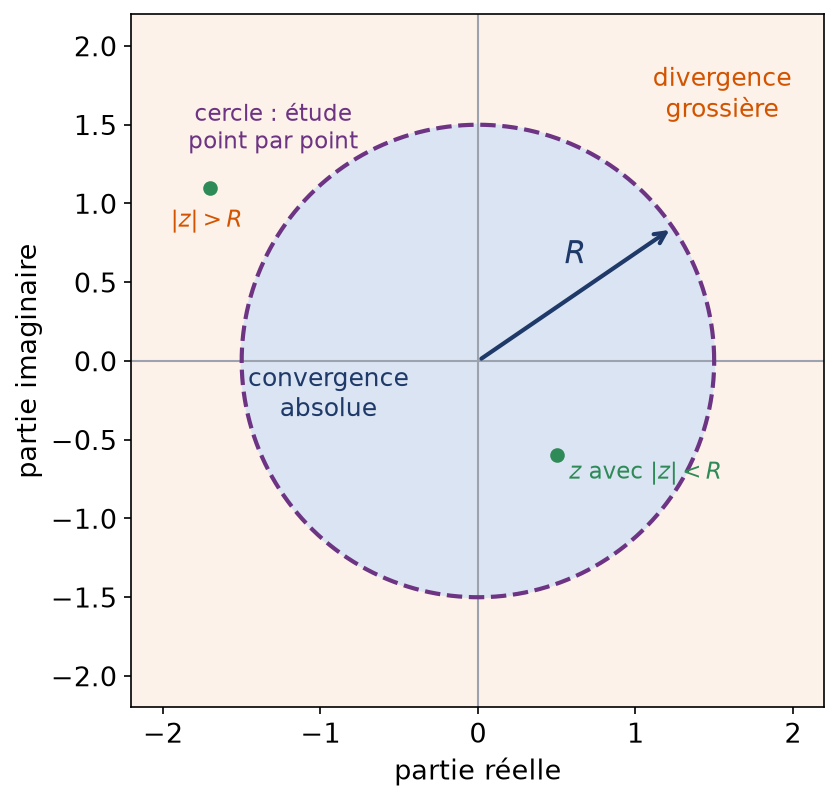
Le cercle mérite en effet de l’attention. Les trois séries \(\sum z^n\), \(\sum z^n / n\) et \(\sum z^n / n^2\) ont toutes un rayon égal à 1. Pourtant, la première diverge en tout point du cercle, la deuxième converge partout sauf en \(z = 1\), et la troisième converge absolument sur tout le cercle.
2.1 Trois façons d’encadrer un rayon
En pratique, on calcule rarement \(R\) par sa définition. On utilise plutôt les conséquences du théorème précédent, qui fournissent des inégalités faciles à vérifier.
- Si la série converge en \(z_0\), ou si \((a_n z_0^n)\) est bornée, alors \(R \geq |z_0|\).
- Si la série diverge en \(z_0\), ou si \((a_n z_0^n)\) ne tend pas vers 0, alors \(R \leq |z_0|\).
- Si \(|a_n| \leq |b_n|\) à partir d’un certain rang, alors \(R_a \geq R_b\).
- Si \(|a_n| \sim |b_n|\), alors les deux séries ont le même rayon.
Autrement dit, on obtient \(R\) en prouvant deux inégalités opposées. Cette démarche fonctionne même quand les coefficients ont un comportement irrégulier.
2.2 La règle de d’Alembert
Lorsque les coefficients sont des quotients de produits, comme des factorielles ou des puissances, le rapport de deux termes consécutifs se simplifie bien. On applique alors la règle de d’Alembert aux séries numériques.
On suppose \(a_n \neq 0\) à partir d’un certain rang et
\[ \left| \frac{a_{n+1}}{a_n} \right| \xrightarrow[n \to +\infty]{} \ell \in [0, +\infty]. \]
Alors \(R = 1/\ell\), avec les conventions \(1/0 = +\infty\) et \(1/(+\infty) = 0\).
Pour \(z \neq 0\), le quotient \(|a_{n+1} z^{n+1}| / |a_n z^n|\) tend vers \(\ell |z|\). D’après la règle de d’Alembert numérique, la série \(\sum |a_n z^n|\) converge si \(\ell |z| < 1\). De plus, si \(\ell |z| > 1\), la suite \(|a_n z^n|\) croît à partir d’un rang, donc ne tend pas vers 0. Par conséquent, \(R \geq 1/\ell\) et \(R \leq 1/\ell\).
Calculons le rayon de \(\sum a_n z^n\) avec \(a_n = \dbinom{2n}{n} 7^{-n}\). D’abord, les coefficients ne s’annulent jamais. Ensuite, on simplifie le quotient :
\[ \frac{a_{n+1}}{a_n} = \frac{(2n+2)(2n+1)}{(n+1)^2} \cdot \frac{1}{7} = \frac{2(2n+1)}{7(n+1)} \xrightarrow[n \to +\infty]{} \frac{4}{7}. \]
Ainsi, la règle de d’Alembert donne \(R = 7/4\).
Piège à éviter :
La règle ne s’applique pas telle quelle aux séries lacunaires, comme \(\sum 5^n z^{2n}\). En effet, un coefficient sur deux est nul, et le quotient \(a_{n+1}/a_n\) n’est même pas défini. Dans ce cas, on applique la règle de d’Alembert à la série numérique \(\sum |5^n z^{2n}|\), à \(z\) fixé. Le quotient vaut \(5|z|^2\), donc la série converge si \(|z| < 1/\sqrt{5}\) et diverge si \(|z| > 1/\sqrt{5}\). Finalement, \(R = 1/\sqrt{5}\).
Pour calculer un rayon de convergence :
- regarder si les coefficients ont une forme simple (fraction rationnelle en \(n\), puissance, factorielle) : alors d’Alembert sur \(a_{n+1}/a_n\) ;
- si la série est lacunaire, appliquer d’Alembert à \(|a_n z^{kn}|\), \(z\) étant fixé ;
- si les coefficients oscillent, chercher un équivalent ou un encadrement de \(|a_n|\) ;
- sinon, prouver séparément \(R \geq r\) (bornitude en \(r\)) et \(R \leq r\) (terme général qui ne tend pas vers 0 en \(r\)).
Prenons \(a_n = \cos(n)\, 2^{-n}\). Le quotient \(a_{n+1}/a_n\) n’a pas de limite, car \(\cos n\) oscille. On encadre donc. D’une part, \(|a_n| \leq 2^{-n}\), et la série \(\sum 2^{-n} z^n\) a pour rayon 2 : ainsi \(R \geq 2\). D’autre part, en \(z = 2\), le terme général vaut \(\cos n\), qui ne tend pas vers 0. Par conséquent \(R \leq 2\), et finalement \(R = 2\).
3. Opérations sur les séries entières
Les séries entières se manipulent presque comme des polynômes. Il faut seulement garder un œil sur le rayon du résultat. Dans toute la partie, on note \(R_a\) et \(R_b\) les rayons de \(\sum a_n z^n\) et \(\sum b_n z^n\).
- Somme. La série \(\sum (a_n + b_n) z^n\) a un rayon \(R \geq \min(R_a, R_b)\), avec égalité si \(R_a \neq R_b\). Sur le plus petit disque, la somme est la somme des sommes.
- Multiplication par un scalaire. Pour \(\lambda \neq 0\), la série \(\sum \lambda a_n z^n\) a le même rayon que \(\sum a_n z^n\).
- Produit de Cauchy. On note \(A(z)\) et \(B(z)\) les deux sommes, et \(c_n = \sum_{p+q=n} a_p b_q\). La série \(\sum c_n z^n\) a un rayon au moins égal à \(\min(R_a, R_b)\). De plus, sur le plus petit des deux disques, sa somme vaut \(A(z) B(z)\).
Le produit découle du théorème sur le produit de Cauchy de deux séries absolument convergentes. En effet, à l’intérieur des deux disques, les deux séries convergent absolument. Quant à l’égalité dans le cas \(R_a \neq R_b\), supposons par exemple \(R_a < R_b\). Pour \(R_a < |z| < R_b\), la série \(\sum b_n z^n\) converge alors que \(\sum a_n z^n\) diverge, donc leur somme diverge.
L’inégalité \(R \geq \min(R_a, R_b)\) peut être stricte. Prenons \(a_n = 1\) et \(b_n = 3^{-n} – 1\). Les deux séries ont pour rayon 1. Pourtant, leur somme \(\sum 3^{-n} z^n\) a pour rayon 3. Les termes gênants se sont simplement compensés.
Développons \(z \mapsto \dfrac{1}{(1-z)^2}\) par produit de Cauchy. Ici \(a_n = b_n = 1\), donc \(c_n = \sum_{k=0}^{n} 1 = n + 1\). Ainsi, pour \(|z| < 1\) :
\[ \frac{1}{(1-z)^2} = \sum_{n=0}^{+\infty} (n+1) z^n. \]
On retrouvera ce résultat par dérivation dans la partie suivante.
4. Régularité de la somme d’une série entière
Nous nous plaçons désormais sur la variable réelle \(x \in \, ]-R, R[\), avec \(R > 0\). L’objectif est de justifier que la somme est continue, dérivable et intégrable terme à terme. L’outil central vient du chapitre précédent : la convergence normale.
4.1 Convergence normale sur les compacts
Pour tout \(r\) tel que \(0 \leq r < R\), la série de fonctions \(\sum a_n x^n\) converge normalement sur le segment \([-r, r]\). En conséquence, la somme \(S\) est continue sur \(]-R, R[\).
Pour \(|x| \leq r\), on a \(|a_n x^n| \leq |a_n| r^n\). Or \(r < R\), donc la série numérique \(\sum |a_n| r^n\) converge. Ainsi, \(\sup_{[-r, r]} |a_n x^n| \leq |a_n| r^n\) est le terme général d’une série convergente : c’est la convergence normale. Ensuite, chaque monôme est continu, et la convergence normale entraîne la convergence uniforme. La somme est donc continue sur \([-r, r]\). Enfin, tout point de \(]-R, R[\) appartient à un tel segment, d’où la continuité sur l’intervalle ouvert.
Piège à éviter :
La convergence n’est pas forcément uniforme sur \(]-R, R[\) tout entier. Par exemple, pour \(\sum x^n\), le reste d’ordre \(n\) vaut \(x^{n+1}/(1-x)\). Or ce reste n’est pas borné quand \(x\) s’approche de 1. C’est pourquoi on raisonne toujours sur des segments \([-r, r]\) avec \(r < R\), puis on recolle.
4.2 Dérivation et intégration terme à terme
Les séries \(\sum a_n x^n\), \(\sum n a_n x^{n-1}\) et \(\sum \dfrac{a_n}{n+1} x^{n+1}\) ont le même rayon de convergence.
Notons \(R^{\prime}\) le rayon de \(\sum n a_n x^n\), qui est aussi celui de \(\sum n a_n x^{n-1}\). D’abord, \(|a_n| \leq n |a_n|\) pour \(n \geq 1\), donc \(R \geq R^{\prime}\). Réciproquement, soit \(0 < r < R\), puis \(\rho\) tel que \(r < \rho < R\). On écrit
\[ n |a_n| r^n = |a_n| \rho^n \cdot n \left( \frac{r}{\rho} \right)^n. \]
Le premier facteur est borné, puisque \(\rho < R\). Le second tend vers 0 par croissances comparées. Ainsi, \((n a_n r^n)\) est bornée et \(R^{\prime} \geq r\). Comme \(r\) est arbitraire, \(R^{\prime} \geq R\). Le cas de la primitive se traite de la même façon, en échangeant les rôles des deux séries.
La somme \(S\) est de classe \(C^\infty\) sur \(]-R, R[\). Ses dérivées s’obtiennent en dérivant terme à terme, et pour tout \(x \in \, ]-R, R[\) :
\[ S^{\prime}(x) = \sum_{n=1}^{+\infty} n a_n x^{n-1}, \qquad \int_0^x S(t)\, \mathrm{d}t = \sum_{n=0}^{+\infty} \frac{a_n}{n+1} x^{n+1}. \]
En particulier, la dérivée \(n\)-ième en 0 vaut \(S^{(n)}(0) = n!\, a_n\) pour tout \(n\).
La preuve combine le lemme et le théorème de dérivation des séries de fonctions. En effet, la série dérivée converge normalement sur chaque \([-r, r]\), et la série initiale converge en 0. On en déduit que \(S\) est \(C^1\) avec la dérivée annoncée. Ensuite, une récurrence immédiate donne la classe \(C^\infty\). Enfin, en évaluant la dérivée \(n\)-ième en 0, tous les termes disparaissent sauf \(n!\, a_n\).
Unicité des coefficients. Si deux séries entières de rayons strictement positifs ont la même somme sur un voisinage de 0, alors elles ont les mêmes coefficients.
Ce corollaire justifie toutes les identifications de coefficients que nous ferons ensuite. Par exemple, en dérivant \(\sum x^n = 1/(1-x)\) sur \(]-1, 1[\), on retrouve \(\sum (n+1) x^n = 1/(1-x)^2\). De même, en intégrant \(\sum (-1)^n x^n = 1/(1+x)\) de 0 à \(x\), on obtient le développement du logarithme.
Le lemme précédent a une conséquence très pratique. Multiplier les coefficients par une fraction rationnelle non nulle en \(n\), comme \(n^3\) ou \((n+1)/(n+5)\), ne change jamais le rayon. Par exemple, \(\sum n^4 z^n / 6^n\) a le même rayon que \(\sum z^n / 6^n\), c’est-à-dire 6. On gagne ainsi un calcul de limite à chaque fois.
Remarque :
Le théorème de dérivation ne dit rien au bord de l’intervalle. Par exemple, \(\sum (-1)^{n+1} x^n / n\) converge en \(x = 1\), alors que sa série dérivée \(\sum (-1)^{n+1} x^{n-1}\) diverge en ce point. Hors programme, un théorème dû à Abel affirme que, si la série converge en \(x = R\), sa somme est continue à gauche en \(R\). C’est lui qui justifie l’égalité classique \(\ln 2 = 1 – \frac{1}{2} + \frac{1}{3} – \cdots\). Dans les exercices de ce chapitre, en revanche, nous évaluerons toujours les sommes à l’intérieur de l’intervalle ouvert.
5. Développement en série entière d’une fonction
Jusqu’ici, nous sommes partis d’une série pour étudier sa somme. Nous faisons maintenant le chemin inverse : une fonction étant donnée, peut-on l’écrire comme somme d’une série entière ?
Soit \(f\) définie au voisinage de 0. On dit que \(f\) est développable en série entière en 0 s’il existe \(r > 0\) et une série entière \(\sum a_n x^n\) de rayon au moins \(r\) telle que \(f(x) = \sum_{n=0}^{+\infty} a_n x^n\) pour tout \(x \in \, ]-r, r[\).
5.1 Série de Taylor
D’après la partie 4, une fonction développable est forcément \(C^\infty\) près de 0, et ses coefficients sont imposés. On appelle série de Taylor de \(f\) en 0 la série \(\sum \dfrac{f^{(n)}(0)}{n!} x^n\). Ainsi, si \(f\) est développable, son développement est sa série de Taylor. La question devient alors : la série de Taylor converge-t-elle, et vers \(f\) ?
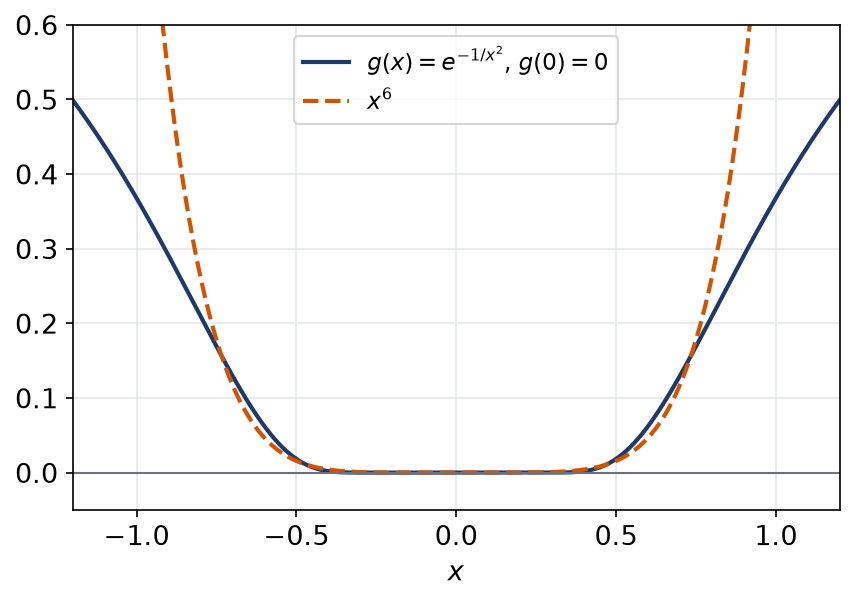
On définit \(g(x) = \mathrm{e}^{-1/x^2}\) si \(x \neq 0\) et \(g(0) = 0\). D’abord, une récurrence montre que, pour \(x \neq 0\), \(g^{(n)}(x) = P_n(1/x)\, \mathrm{e}^{-1/x^2}\) avec \(P_n\) un polynôme. Ensuite, par croissances comparées, \(g^{(n)}(x) \to 0\) quand \(x \to 0\). Le théorème de prolongement de la dérivée donne alors \(g \in C^\infty(\mathbb{R})\) et \(g^{(n)}(0) = 0\) pour tout \(n\). Tous les coefficients de Taylor de \(g\) valent donc 0, et la seule somme possible serait la fonction nulle. Or \(g\) prend des valeurs strictement positives en tout point non nul. Finalement, aucun voisinage de 0 ne convient : \(g\) n’est pas développable.
La figure montre à quel point cette fonction est plate près de l’origine. Elle colle à l’axe des abscisses bien plus fort que n’importe quelle puissance de \(x\).
Soit \(f\) de classe \(C^\infty\) sur \(]-r, r[\). Si les restes de Taylor \(R_n(x) = f(x) – \sum_{k=0}^{n} \dfrac{f^{(k)}(0)}{k!} x^k\) tendent vers 0 pour tout \(x \in \, ]-r, r[\), alors \(f\) est développable sur \(]-r, r[\). C’est le cas, par exemple, s’il existe \(M\) tel que \(|f^{(n)}(t)| \leq M\) pour tous \(n\) et \(t \in \, ]-r, r[\).
En effet, l’inégalité de Taylor-Lagrange donne \(|R_n(x)| \leq M |x|^{n+1} / (n+1)!\), qui tend vers 0. Ainsi, \(\sin\) et \(\cos\), dont toutes les dérivées sont bornées par 1, sont développables sur \(\mathbb{R}\) tout entier.
5.2 Développements usuels
Les développements suivants se démontrent par Taylor-Lagrange, par intégration ou par une équation différentielle. Ils forment le stock de base à partir duquel on développe presque toutes les autres fonctions.
Sur \(\mathbb{R}\) (rayon infini) :
\[ \begin{aligned} \mathrm{e}^x &= \sum_{n=0}^{+\infty} \frac{x^n}{n!}, \qquad \cos x = \sum_{n=0}^{+\infty} \frac{(-1)^n x^{2n}}{(2n)!}, \qquad \sin x = \sum_{n=0}^{+\infty} \frac{(-1)^n x^{2n+1}}{(2n+1)!}, \\ \mathrm{ch}\, x &= \sum_{n=0}^{+\infty} \frac{x^{2n}}{(2n)!}, \qquad \mathrm{sh}\, x = \sum_{n=0}^{+\infty} \frac{x^{2n+1}}{(2n+1)!}. \end{aligned} \]
Sur \(]-1, 1[\) (rayon 1) :
\[ \begin{aligned} \frac{1}{1-x} &= \sum_{n=0}^{+\infty} x^n, \qquad \ln(1+x) = \sum_{n=1}^{+\infty} \frac{(-1)^{n+1} x^n}{n}, \qquad \arctan x = \sum_{n=0}^{+\infty} \frac{(-1)^n x^{2n+1}}{2n+1}, \\ (1+x)^\alpha &= 1 + \sum_{n=1}^{+\infty} \frac{\alpha(\alpha-1) \cdots (\alpha-n+1)}{n!} x^n \quad (\alpha \in \mathbb{R}). \end{aligned} \]
Le dernier développement, dit binomial, mérite un mot. Pour \(\alpha \in \mathbb{N}\), la somme est finie et on retrouve la formule du binôme. Sinon, on le prouve en remarquant que \(f(x) = (1+x)^\alpha\) vérifie \((1+x) f^{\prime} = \alpha f\) avec \(f(0) = 1\). Ensuite, on cherche une série entière solution de ce problème, puis on conclut par unicité de la solution.
Remarque :
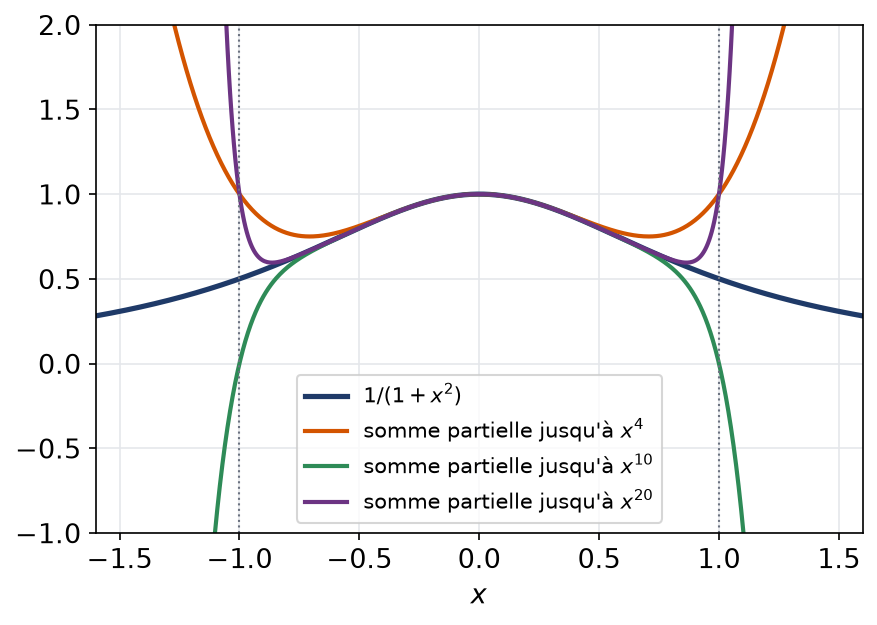
Le rayon d’un développement n’est pas toujours visible sur le graphe réel. Par exemple, \(x \mapsto 1/(1+x^2)\) est \(C^\infty\) et bornée sur \(\mathbb{R}\). Pourtant, son développement \(\sum (-1)^n x^{2n}\) a pour rayon 1 seulement. En fait, l’obstacle se trouve dans le plan complexe : la fonction n’est pas définie en \(\pm \mathrm{i}\), qui sont à distance 1 de l’origine.
Pour développer une fonction en série entière :
- la décomposer en somme ou en produit de fonctions usuelles (fractions rationnelles décomposées en éléments simples, produits de logarithmes transformés en sommes) ;
- sinon, développer sa dérivée, puis intégrer terme à terme sans oublier la constante \(f(0)\) ;
- sinon, trouver une équation différentielle vérifiée par la fonction, puis chercher une solution développable ;
- en dernier recours, majorer les restes de Taylor.
À chaque étape, on précise l’intervalle sur lequel l’égalité est valable.
Développons \(f(x) = \ln(2 + x)\). D’abord, on factorise : \(f(x) = \ln 2 + \ln(1 + x/2)\). Ensuite, on applique le développement du logarithme avec \(u = x/2\), valable pour \(|u| < 1\), c’est-à-dire \(|x| < 2\) :
\[ \ln(2 + x) = \ln 2 + \sum_{n=1}^{+\infty} \frac{(-1)^{n+1}}{n\, 2^n} x^n, \qquad x \in \, ]-2, 2[. \]
Le rayon vaut donc 2, ce qui est cohérent : la fonction n’est pas définie en \(-2\).
6. Sommer une série entière et résoudre une équation différentielle
Les deux savoir-faire de cette partie utilisent les mêmes réflexes. On fait apparaître des séries connues en réécrivant les coefficients. Ensuite, on dérive ou on intègre pour se ramener aux développements usuels.
6.1 Calculer la somme d’une série entière
Quand le coefficient est un polynôme en \(n\) divisé par \(n!\), on décompose ce polynôme sur la base \(1, n, n(n-1), \ldots\) En effet, chaque terme de la forme \(n(n-1)\cdots(n-k+1)/n!\) se simplifie en \(1/(n-k)!\).
Calculons \(S(x) = \sum_{n=0}^{+\infty} (n^2 + 1) \dfrac{x^n}{n!}\). D’abord, le rayon est infini par d’Alembert, car le quotient des coefficients vaut \(\dfrac{(n+1)^2 + 1}{(n+1)(n^2+1)}\), qui tend vers 0. Ensuite, on écrit \(n^2 + 1 = n(n-1) + n + 1\). Par conséquent :
\[ S(x) = \sum_{n=2}^{+\infty} \frac{x^n}{(n-2)!} + \sum_{n=1}^{+\infty} \frac{x^n}{(n-1)!} + \sum_{n=0}^{+\infty} \frac{x^n}{n!} = (x^2 + x + 1)\, \mathrm{e}^x. \]
On contrôle en \(x = 0\) : la série vaut \(a_0 = 1\), et la formule aussi.
Quand le coefficient est une fraction rationnelle en \(n\) sans factorielle, on décompose en éléments simples. Les termes en \(1/(n+k)\) se ramènent alors au logarithme, après multiplication par une puissance de \(x\). Il faut toutefois traiter à part la valeur \(x = 0\), où l’on a divisé.
Cherchons la somme de \(\sum_{n \geq 0} \dfrac{x^n}{2n+1}\). D’abord, le quotient des coefficients vaut \((2n+1)/(2n+3)\), qui tend vers 1 : le rayon vaut 1. Ensuite, on distingue le signe de \(x\), car on veut écrire \(x = u^2\).
- Pour \(0 < x < 1\), on pose \(u = \sqrt{x}\). La somme vaut \(\dfrac{1}{u} \sum \dfrac{u^{2n+1}}{2n+1}\), c’est-à-dire \(\dfrac{\mathrm{argth}\, u}{u}\), soit encore \(\dfrac{1}{2\sqrt{x}} \ln \dfrac{1+\sqrt{x}}{1-\sqrt{x}}\).
- Pour \(-1 < x < 0\), on pose \(u = \sqrt{-x}\). Les signes alternent, et l’on reconnaît \(\dfrac{\arctan u}{u}\).
- Enfin, en \(x = 0\), la somme vaut simplement 1.
Ainsi, une même série entière peut avoir une somme qui change d’expression selon le signe de la variable. C’est normal : les deux formules sont deux écritures réelles d’une même fonction.
Retenons la logique de cet exemple. On cherche d’abord la fonction usuelle dont les coefficients ressemblent le plus à ceux de la série. Ensuite, on ajuste la puissance de la variable par un changement de variable ou par une multiplication. Enfin, on vérifie la formule sur un ou deux termes, ce qui évite la plupart des erreurs de signe.
6.2 Équations différentielles par séries entières
Certaines équations linéaires à coefficients polynomiaux n’ont pas de solution explicite évidente. On cherche alors une solution sous la forme \(y(x) = \sum a_n x^n\), de rayon \(R > 0\) à déterminer.
- Supposer \(y = \sum a_n x^n\) de rayon \(R > 0\), puis dériver terme à terme sur \(]-R, R[\).
- Injecter dans l’équation et réindexer chaque somme pour faire apparaître la même puissance \(x^n\).
- Identifier les coefficients par unicité : on obtient une relation de récurrence.
- Résoudre la récurrence, puis vérifier que la série obtenue a bien un rayon strictement positif.
- Reconnaître la somme si possible, et conclure par une phrase de synthèse.
L’étape 4 est essentielle. En effet, le raisonnement des étapes 1 à 3 est une analyse : il suppose l’existence d’une solution développable. La synthèse consiste à vérifier qu’une série de rayon non nul, construite à partir de la récurrence, est réellement solution.
Cherchons les solutions développables en série entière de \(x y^{\prime\prime} + 2 y^{\prime} – 4 x y = 0\). Avec \(y = \sum a_n x^n\), on obtient d’abord
\[ x y^{\prime\prime} + 2 y^{\prime} = \sum_{n=1}^{+\infty} n(n+1) a_n x^{n-1}, \qquad 4 x y = \sum_{n=0}^{+\infty} 4 a_n x^{n+1}. \]
Ensuite, on identifie le coefficient de \(x^m\). Pour \(m = 0\), on trouve \(2 a_1 = 0\). Pour \(m \geq 1\), on trouve \((m+1)(m+2) a_{m+1} = 4 a_{m-1}\). Ainsi, les coefficients impairs sont tous nuls. De plus, une récurrence donne \(a_{2k} = \dfrac{4^k}{(2k+1)!} a_0\).
Le rayon est infini, car \(|a_{2k+2} / a_{2k}| = 4 / ((2k+2)(2k+3))\) tend vers 0. Enfin, pour \(x \neq 0\), on reconnaît
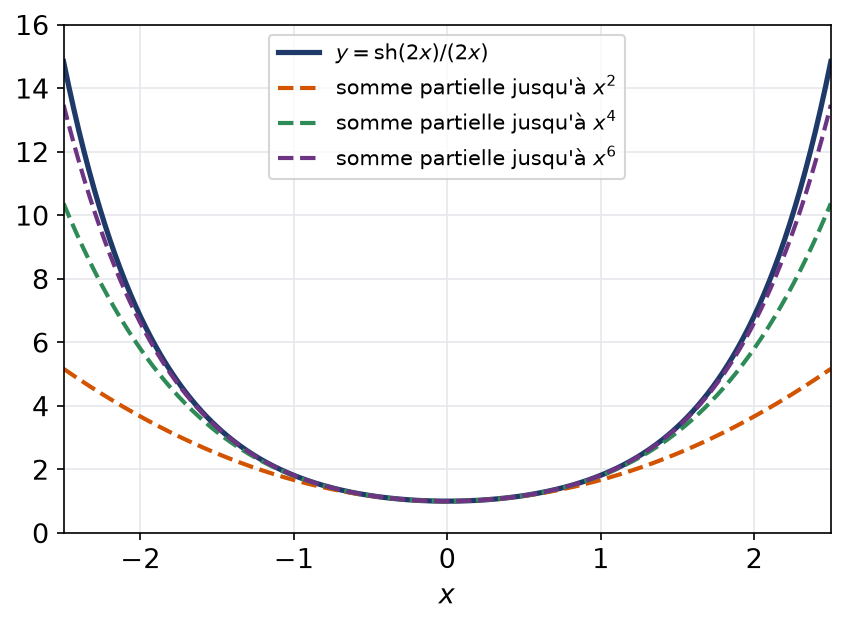
\[ y(x) = a_0 \sum_{k=0}^{+\infty} \frac{(2x)^{2k}}{(2k+1)!} = a_0\, \frac{\mathrm{sh}(2x)}{2x}. \]
Les solutions développables forment donc la droite engendrée par la fonction égale à \(\mathrm{sh}(2x)/(2x)\), prolongée par 1 en 0.
La figure compare cette solution avec ses premières sommes partielles. Comme le rayon est infini, chaque somme partielle colle à la courbe sur un intervalle de plus en plus large.
Remarque :
L’équation est d’ordre 2, mais on n’obtient qu’une droite de solutions développables. Cela n’a rien de contradictoire. L’autre solution, \(\mathrm{ch}(2x)/x\), n’est pas définie en 0, donc elle ne peut pas être développable en 0.
Les erreurs fréquentes
- Conclure à la convergence sur le cercle \(|z| = R\) : le théorème du rayon ne dit rien sur le bord, qu’il faut étudier point par point.
- Appliquer la règle de d’Alembert au quotient \(a_{n+1}/a_n\) d’une série lacunaire, où la moitié des coefficients sont nuls.
- Oublier la constante d’intégration \(f(0)\) quand on développe une fonction à partir de sa dérivée.
- Croire qu’une fonction \(C^\infty\) est toujours égale à sa série de Taylor : la fonction plate de la partie 5 prouve le contraire.
- Diviser par \(x\) pour sommer une série, puis oublier de traiter le cas \(x = 0\).
- Résoudre la récurrence d’une équation différentielle sans vérifier ensuite que le rayon obtenu est strictement positif.
Fiche mémo
- Lemme d’Abel : si \((a_n z_0^n)\) est bornée, la série converge absolument pour \(|z| < |z_0|\).
- Rayon : convergence absolue pour \(|z| < R\), divergence grossière pour \(|z| > R\), rien de général sur le cercle.
- D’Alembert : si \(|a_{n+1}/a_n| \to \ell\), alors \(R = 1/\ell\) ; pour une série lacunaire, raisonner à \(z\) fixé.
- Somme : \(R \geq \min(R_a, R_b)\), avec égalité si \(R_a \neq R_b\) ; produit de Cauchy : \(R \geq \min(R_a, R_b)\).
- Convergence normale sur tout \([-r, r]\) avec \(r < R\), donc somme continue sur \(]-R, R[\).
- Dérivée et primitive terme à terme gardent le même rayon ; la somme est \(C^\infty\) et \(S^{(n)}(0) = n!\, a_n\).
- Une fonction développable est égale à sa série de Taylor ; une fonction \(C^\infty\) ne l’est pas toujours.
- Développements usuels : exponentielle, sinus, cosinus, ch et sh sur \(\mathbb{R}\) ; \(1/(1-x)\), \(\ln(1+x)\), \(\arctan\) et \((1+x)^\alpha\) sur \(]-1, 1[\).
- Équation différentielle : analyse (récurrence sur les coefficients), puis synthèse (rayon strictement positif).
Questions fréquentes
Comment savoir quelle méthode utiliser pour calculer un rayon de convergence ?
Commencez par regarder la forme des coefficients. S’ils contiennent des factorielles ou des puissances, la règle de d’Alembert donne en général le résultat en deux lignes. Si la série est lacunaire, appliquez-la à la série numérique des modules, à z fixé. Si les coefficients oscillent, encadrez-les ou cherchez un point où le terme général ne tend pas vers 0.
Une série entière converge-t-elle sur le cercle de convergence ?
Cela dépend de la série et du point choisi. La série géométrique diverge en tout point du cercle, alors que la série des x puissance n sur n au carré converge partout sur ce cercle. Il faut donc toujours étudier le bord à part, avec les outils des séries numériques.
Peut-on développer en série entière toute fonction indéfiniment dérivable ?
Pas forcément. Prolonger exp(-1/x²) par 0 à l’origine fournit une fonction dont toutes les dérivées s’annulent en 0. Ses coefficients de Taylor sont tous nuls, mais elle reste strictement positive ailleurs. Pour établir un développement, majorez le reste de Taylor ou partez de développements déjà connus.
Pourquoi doit-on vérifier le rayon après avoir résolu une équation différentielle par série entière ?
Le calcul des coefficients suppose qu’une solution développable existe : c’est une analyse. Si la série construite avait un rayon nul, elle ne définirait aucune fonction, et le raisonnement ne prouverait rien. La vérification du rayon constitue donc la synthèse, qui rend la solution légitime.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur DSE et rayon de convergence
- Bases utiles : Convergence uniforme et normale des fonctions
- Chapitre d’avant : Convergence uniforme et normale des fonctions
- Chapitre d’après : Continuité et dérivation sous l'intégrale, Gamma
- Vérifier ses acquis : QCM de L2 de maths sur DSE et rayon de convergence
- Contrôle corrigé en temps limité : Sommes de séries entières : contrôle de maths en L2
- Le même thème en maths spé (MP) : Rayon de convergence et séries entières
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «dSE et rayon de convergence en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.