Corrigé des exercices : Inversion locale et implicites en L3 de maths
Ce corrigé inversion L3 rédige chaque solution comme en partiel. Chaque exercice s’ouvre sur une idée clé, puis les hypothèses du théorème utilisé sont vérifiées une à une : régularité, inversibilité de la différentielle, point de départ sur l’ensemble étudié.
Nous insistons sur trois points de vigilance. D’abord, l’inversion locale ne dit rien de l’injectivité globale. Ensuite, une fonction implicite n’existe que près du point de départ, et ses dérivées se calculent en dérivant l’équation, sans formule explicite. Enfin, un espace tangent se vérifie toujours par un contrôle de dimension. Les calculs intermédiaires sont donnés en entier, et plusieurs figures illustrent les courbes, les surfaces et les domaines rencontrés.
Pour démarrer
Corrigé de l’exercice 1 – Une bijection lisse qui n’est pas un difféomorphisme
Idée clé : on résout \(h(x,y) = (u,v)\) à la main, puis on regarde où la différentielle cesse d’être inversible.
- Soit \((u,v) \in \mathbb{R}^2\). L’égalité \(h(x,y) = (u,v)\) équivaut à \(x^3 = u\) et \(y = v – x\). Or la fonction cube est une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\), de réciproque la racine cubique réelle. On obtient donc une unique solution, \(x = u^{1/3}\) et \(y = v – u^{1/3}\). Ainsi \(h\) est bijective et \(h^{-1}(u,v) = (u^{1/3},\; v – u^{1/3})\).
- Les deux composantes de \(h\) sont polynomiales, donc \(h\) est de classe \(C^\infty\). Par ailleurs, la racine cubique est continue sur \(\mathbb{R}\). Par conséquent, \(h^{-1}\) est continue : \(h\) est un homéomorphisme de \(\mathbb{R}^2\).
- La jacobienne vaut \(J_h(x,y) = \begin{pmatrix} 3x^2 & 0 \\ 1 & 1 \end{pmatrix}\), donc \(\det J_h(x,y) = 3x^2\). Ce jacobien est nul sur toute la droite \(x = 0\). Or, si \(h\) était un \(C^1\)-difféomorphisme, sa différentielle serait inversible en tout point, d’après la proposition du cours. Donc \(h\) n’est pas un \(C^1\)-difféomorphisme. On le voit aussi directement : \(u \mapsto u^{1/3}\) n’est pas dérivable en \(0\).
- L’ensemble \(U_0 = \{x \neq 0\}\) est ouvert. De plus, \(u = x^3\) est non nul si et seulement si \(x\) l’est, donc \(h(U_0) = \{u \neq 0\}\). Sur cet ouvert, la racine cubique est de classe \(C^\infty\), si bien que la formule de \(h^{-1}\) définit une application \(C^\infty\). Ainsi \(h\) induit un \(C^\infty\)-difféomorphisme de \(\{x \neq 0\}\) sur \(\{u \neq 0\}\).
Corrigé de l’exercice 2 – Inversion locale près de l’origine
Idée clé : le jacobien dit où l’inversion locale s’applique, et l’inverse de la jacobienne donne la différentielle de la réciproque.
- On calcule \[J_f(x,y) = \begin{pmatrix} e^y & xe^y \\ 1 & 1 \end{pmatrix}, \qquad \det J_f(x,y) = e^y – xe^y = (1 – x)e^y.\] Le jacobien vaut \((1-x)e^y\).
- L’application \(f\) est de classe \(C^\infty\). Comme l’exponentielle ne s’annule pas, le jacobien est non nul si et seulement si \(x \neq 1\). Le théorème s’applique en tout point du demi-plan ouvert \(\{x \neq 1\}\), et seulement là. En effet, aux points où \(x = 1\), la différentielle n’est pas inversible, donc aucune réciproque locale différentiable n’existe.
- On a \(f(0,0) = (0,0)\) et \(\det J_f(0,0) = 1\). L’inversion locale fournit donc des voisinages ouverts \(V\) de \((0,0)\) et \(W\) de \((0,0)\) tels que \(f : V \to W\) soit un \(C^\infty\)-difféomorphisme. Sa réciproque \(g\) vérifie \[J_g(0,0) = \begin{pmatrix} 1 & 0 \\ 1 & 1 \end{pmatrix}^{-1} = \begin{pmatrix} 1 & 0 \\ -1 & 1 \end{pmatrix}.\] La jacobienne de la réciproque locale en \((0,0)\) est \(\begin{pmatrix} 1 & 0 \\ -1 & 1 \end{pmatrix}\).
- Ensuite, \(f(2,0) = (2, 2)\) et \(J_f(2,0) = \begin{pmatrix} 1 & 2 \\ 1 & 1 \end{pmatrix}\), de déterminant \(-1\). Le théorème s’applique encore. La jacobienne de la réciproque locale en \((2,2)\) vaut \[\begin{pmatrix} 1 & 2 \\ 1 & 1 \end{pmatrix}^{-1} = \frac{1}{-1}\begin{pmatrix} 1 & -2 \\ -1 & 1 \end{pmatrix} = \begin{pmatrix} -1 & 2 \\ 1 & -1 \end{pmatrix}.\] On vérifie le produit : il redonne bien \(I_2\). La jacobienne cherchée est \(\begin{pmatrix} -1 & 2 \\ 1 & -1 \end{pmatrix}\), évaluée au point \((2,2)\) et non en \((2,0)\).
Corrigé de l’exercice 3 – Tangente à une quartique implicite
Idée clé : on applique les fonctions implicites à \(F(x,y) = x^4 + xy + y^3 – 3\), dont les deux dérivées partielles sont non nulles en \((1,1)\).
- On a \(1 + 1 + 1 = 3\). Donc \((1,1) \in \Gamma\).
- La fonction \(F\) est polynomiale, donc de classe \(C^\infty\), et \(F(1,1) = 0\). De plus, \(\partial_y F(x,y) = x + 3y^2\) vaut \(4\) en \((1,1)\). Le théorème des fonctions implicites donne un intervalle ouvert \(I \ni 1\), un intervalle ouvert \(J \ni 1\) et \(\varphi : I \to J\) de classe \(C^\infty\). Dans \(I \times J\), la courbe \(\Gamma\) est exactement le graphe de \(\varphi\).
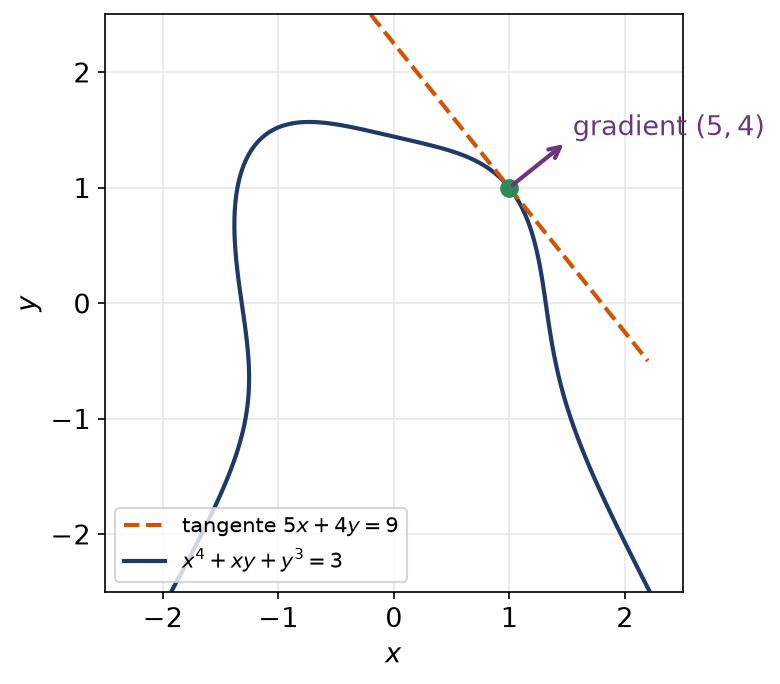
- On a \(\partial_x F(x,y) = 4x^3 + y\), qui vaut \(5\) en \((1,1)\). Par conséquent, \[\varphi^{\prime}(1) = -\frac{\partial_x F(1,1)}{\partial_y F(1,1)} = -\frac{5}{4}.\] La tangente a pour équation \(y – 1 = -\frac{5}{4}(x – 1)\). Autrement dit, la tangente est la droite \(5x + 4y = 9\), orthogonale au gradient \((5,4)\).
- De même, \(\partial_x F(1,1) = 5 \neq 0\). Le théorème, appliqué en échangeant les rôles de \(x\) et \(y\), fournit \(\psi\) de classe \(C^\infty\) près de \(1\) avec \(x = \psi(y)\). On obtient \(\psi^{\prime}(1) = -\frac{4}{5}\), l’inverse de \(\varphi^{\prime}(1)\), ce qui est cohérent.
La figure montre la courbe, le point \((1,1)\), la tangente et le gradient, qui lui est orthogonal.
Corrigé de l’exercice 4 – Plan tangent à une surface cubique
Idée clé : une surface \(\{F = 0\}\) est une sous-variété dès que le gradient de \(F\) ne s’annule en aucun de ses points.
- On pose \(F(x,y,z) = z^3 + xz + y^2 – 3\), de classe \(C^\infty\). Son gradient vaut \(\nabla F = (z,\; 2y,\; 3z^2 + x)\). Il s’annule si et seulement si \(z = 0\), \(y = 0\) et \(x = 0\). Or \(F(0,0,0) = -3 \neq 0\), donc l’origine n’est pas sur \(S\). Ainsi, en tout point \(a\) de \(S\), la forme linéaire \(dF(a)\) est non nulle, donc surjective sur \(\mathbb{R}\). Par conséquent \(S\) est une sous-variété de dimension \(3 – 1 = 2\).
- On a \(1 + 1 + 1 = 3\), donc \(a \in S\). En ce point, \(\nabla F(a) = (1, 2, 4)\). Le plan tangent affine a pour équation \((x – 1) + 2(y – 1) + 4(z – 1) = 0\). Le plan tangent est \(x + 2y + 4z = 7\).
- L’espace tangent vectoriel est \(T_aS = \ker dF(a) = \{h : h_1 + 2h_2 + 4h_3 = 0\}\). Les vecteurs \((2,-1,0)\) et \((4,0,-1)\) y appartiennent, car \(2 – 2 = 0\) et \(4 – 4 = 0\). Ils ne sont pas colinéaires. Ils forment donc une base de \(T_aS\), qui est de dimension \(2\).
Corrigé de l’exercice 5 – Un paraboloïde paramétré
Idée clé : l’image de \(d\gamma\) et le noyau de la différentielle d’une équation donnent le même plan, par un argument de dimension.
- Les colonnes de la jacobienne sont \(\partial_u\gamma = (1, v, 2u)\) et \(\partial_v\gamma = (1, u, 2v)\). Leurs premières coordonnées valent toutes deux \(1\). Elles sont donc colinéaires si et seulement si elles sont égales, c’est-à-dire si \(u = v\). Ainsi \(d\gamma(u,v)\) est injective exactement lorsque \(u \neq v\).
- Pour tout \((u,v)\), on calcule \(x^2 – 2y = (u+v)^2 – 2uv = u^2 + v^2 = z\). Donc l’image de \(\gamma\) est contenue dans \(P\). De plus, \(P\) est le lieu des zéros de \(G(x,y,z) = x^2 – 2y – z\), dont le gradient \((2x, -2, -1)\) ne s’annule jamais. Par conséquent \(P\) est une surface de \(\mathbb{R}^3\), et c’est même le graphe de \((x,y) \mapsto x^2 – 2y\).
- Le point est \(\gamma(1,0) = (1, 0, 1)\), et \(1 \neq 0\), donc \(d\gamma(1,0)\) est injective. Les courbes \(t \mapsto \gamma((1,0) + th)\) sont tracées sur \(P\), si bien que \(\mathrm{Im}\, d\gamma(1,0) \subset T_{(1,0,1)}P\). Cette image est engendrée par \((1, 0, 2)\) et \((1, 1, 0)\). D’autre part, \(\nabla G(1,0,1) = (2, -2, -1)\), donc \(T_{(1,0,1)}P = \{2h_1 – 2h_2 – h_3 = 0\}\). On vérifie : \(2 – 0 – 2 = 0\) et \(2 – 2 – 0 = 0\). Les deux espaces sont de dimension \(2\) et l’un contient l’autre. Ils sont donc égaux : \(T_{(1,0,1)}P = \mathrm{Vect}\big((1,0,2), (1,1,0)\big)\).
Corrigé de l’exercice 6 – Fonction implicite de deux variables
Idée clé : la dérivée partielle de \(F\) par rapport à \(z\) vaut \(1\) à l’origine, ce qui permet de résoudre en \(z\).
- La fonction \(F\) est de classe \(C^\infty\) et \(F(0,0,0) = 0\). On calcule \(\partial_z F(x,y,z) = (1 + z)e^z\), qui vaut \(1\) en \((0,0,0)\). Le théorème des fonctions implicites fournit \(U\) et \(\varphi\) de classe \(C^\infty\), avec \(\varphi(0,0) = 0\) et \(F(x,y,\varphi(x,y)) = 0\) sur \(U\).
- On a \(\partial_x F = 1 – y\) et \(\partial_y F = 2 – x\), qui valent \(1\) et \(2\) à l’origine. La formule du cours donne alors \[\frac{\partial\varphi}{\partial x}(0,0) = -\frac{1}{1} = -1, \qquad \frac{\partial\varphi}{\partial y}(0,0) = -\frac{2}{1} = -2.\] Les dérivées partielles valent \(-1\) et \(-2\).
- Par la formule de Taylor-Young, \(\varphi(x,y) = -x – 2y + o(\|(x,y)\|)\). Le plan tangent en l’origine à la surface \(F = 0\) est orthogonal à \(\nabla F(0,0,0) = (1, 2, 1)\). Il a pour équation \(x + 2y + z = 0\), ce qui coïncide avec \(z = -x – 2y\).
Pour s’entraîner
Corrigé de l’exercice 7 – Somme et produit de deux réels
Idée clé : un couple \((u,v)\) se retrouve à partir de sa somme et de son produit comme les deux racines d’un trinôme.
- On a \(J_f(u,v) = \begin{pmatrix} 1 & 1 \\ v & u \end{pmatrix}\), donc \(\det J_f(u,v) = u – v\). Sur \(U\), le jacobien est strictement positif.
- D’abord, si \((u,v) \in U\), alors \(s^2 – 4p = (u+v)^2 – 4uv = (u – v)^2 > 0\), donc \(f(U) \subset V\). Ensuite, soit \((s,p) \in V\). Le trinôme \(t^2 – st + p\) a un discriminant \(s^2 – 4p > 0\), donc deux racines réelles distinctes. On note \(u\) la plus grande et \(v\) la plus petite. Alors \(u + v = s\) et \(uv = p\), donc \((s,p) = f(u,v)\) avec \((u,v) \in U\). Enfin, tout antécédent \((u,v) \in U\) de \((s,p)\) est formé des deux racines de ce trinôme, rangées dans l’ordre décroissant. Il est donc unique. Ainsi \(f\) est injective sur \(U\) et \(f(U) = V\).
- On pose \(\delta = \sqrt{s^2 – 4p}\). Les racines sont \(u = \frac{s + \delta}{2}\) et \(v = \frac{s – \delta}{2}\). Comme la racine carrée est de classe \(C^\infty\) sur \(\left]0, +\infty\right[\), ces formules définissent une application \(C^\infty\) sur \(V\). Donc \(f\) est un \(C^\infty\)-difféomorphisme de \(U\) sur \(V\), de réciproque \(f^{-1}(s,p) = \big(\frac{s + \sqrt{s^2-4p}}{2}, \frac{s – \sqrt{s^2-4p}}{2}\big)\). On aurait aussi pu invoquer le théorème d’inversion globale.
- Au point \((3,2)\), on a \(\delta = 1\) et \(f^{-1}(3,2) = (2,1)\). Première méthode : \[J_{f^{-1}}(3,2) = J_f(2,1)^{-1} = \begin{pmatrix} 1 & 1 \\ 1 & 2 \end{pmatrix}^{-1} = \begin{pmatrix} 2 & -1 \\ -1 & 1 \end{pmatrix}.\] Seconde méthode : on dérive la formule. On trouve \(\partial_s u = \frac{1}{2}\big(1 + \frac{s}{\delta}\big) = 2\), \(\partial_p u = -\frac{1}{\delta} = -1\), puis \(\partial_s v = \frac{1}{2}\big(1 – \frac{s}{\delta}\big) = -1\) et \(\partial_p v = \frac{1}{\delta} = 1\). Les deux méthodes donnent \(\begin{pmatrix} 2 & -1 \\ -1 & 1 \end{pmatrix}\).
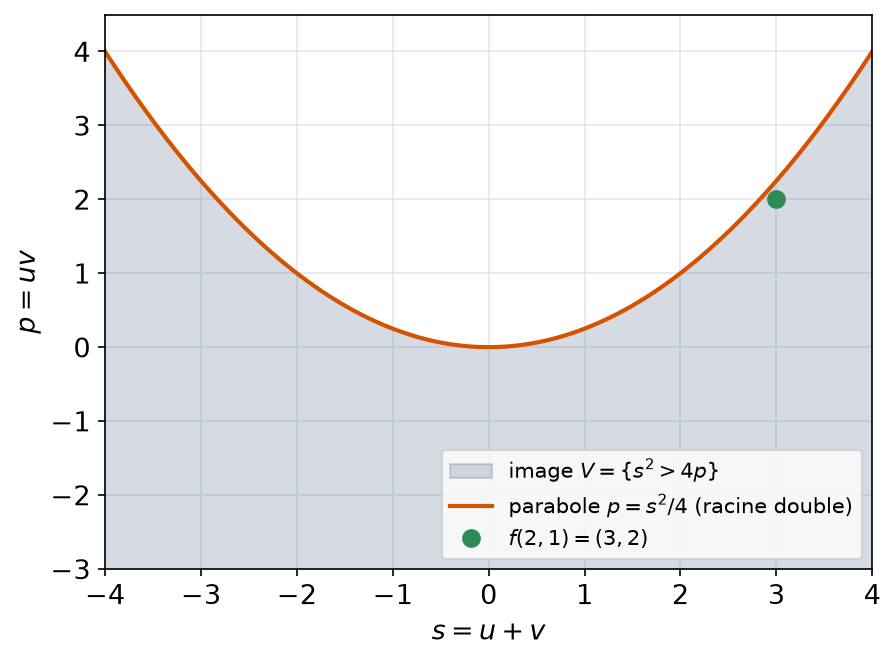
La figure représente l’image \(V\), sous la parabole des racines doubles, et le point \((3,2)\).
Corrigé de l’exercice 8 – Une perturbation de l’identité dans le plan
Idée clé : \(\Psi\) vaut quatre fois l’identité plus une perturbation dont la constante de Lipschitz, \(\sqrt{2}\), est plus petite que \(4\).
- Pour \(p = (x,y)\) et \(h = (h_1, h_2)\), on calcule \[dg(p)h = \big(\cos(x+y)(h_1 + h_2),\; \sin(x-y)(h_2 – h_1)\big).\] Comme les sinus et cosinus sont majorés par \(1\) en valeur absolue, on obtient \(\|dg(p)h\|^2 \leq (h_1 + h_2)^2 + (h_1 – h_2)^2 = 2\|h\|^2\). Ainsi \(\|dg(p)\| \leq \sqrt{2}\) pour tout \(p\). Par l’inégalité des accroissements finis sur le convexe \(\mathbb{R}^2\), \(g\) est \(\sqrt{2}\)-lipschitzienne.
- On écrit \(\Psi = 4\,\mathrm{id} + g\). Par l’inégalité triangulaire, \(\|\Psi(p) – \Psi(q)\| \geq 4\|p – q\| – \|g(p) – g(q)\| \geq (4 – \sqrt{2})\|p – q\|\). Comme \(4 – \sqrt{2} > 0\), l’égalité \(\Psi(p) = \Psi(q)\) force \(p = q\). Donc \(\Psi\) est injective.
- Soit \(b \in \mathbb{R}^2\). L’équation \(\Psi(p) = b\) équivaut à \(p = T(p)\), où \(T(p) = \frac{1}{4}\big(b – g(p)\big)\). Or \(T\) est \(\frac{\sqrt{2}}{4}\)-lipschitzienne, avec \(\frac{\sqrt{2}}{4} < 1\). Comme \(\mathbb{R}^2\) est complet, le théorème du point fixe donne un point fixe. Ainsi tout \(b\) admet un antécédent : \(\Psi\) est surjective.
- L’application \(\Psi\) est de classe \(C^\infty\). Pour \(h \neq 0\), on a \(\|d\Psi(p)h\| \geq 4\|h\| – \|dg(p)h\| \geq (4 – \sqrt{2})\|h\| > 0\). Donc \(d\Psi(p)\) est injective, donc inversible en dimension finie. Le théorème d’inversion globale montre que \(\Psi\) est un \(C^\infty\)-difféomorphisme de \(\mathbb{R}^2\) sur \(\Psi(\mathbb{R}^2) = \mathbb{R}^2\).
Corrigé de l’exercice 9 – Développement limité d’une fonction implicite
Idée clé : la stricte croissance en \(y\) donne une solution globale unique, et les fonctions implicites en donnent la régularité.
- On pose \(k(y) = \sin y + 2y\). Alors \(k^{\prime}(y) = \cos y + 2 \geq 1\), donc \(k\) est continue et strictement croissante. De plus, \(2y – 1 \leq k(y) \leq 2y + 1\), donc \(k\) tend vers \(\pm\infty\) en \(\pm\infty\). Par le théorème de la bijection, \(k\) est une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\). Pour tout \(x\), l’équation \(k(y) = x + x^2\) a donc une unique solution \(\varphi(x)\).
- Soit \(F(x,y) = \sin y + 2y – x – x^2\), de classe \(C^\infty\), et \(x_0 \in \mathbb{R}\). On a \(F(x_0, \varphi(x_0)) = 0\) et \(\partial_y F = \cos y + 2 \neq 0\). Le théorème des fonctions implicites donne un intervalle \(I \ni x_0\) et \(\psi\) de classe \(C^\infty\) sur \(I\) avec \(F(x, \psi(x)) = 0\). Par unicité de la solution, \(\psi(x) = \varphi(x)\) pour tout \(x \in I\). Ainsi \(\varphi\) est \(C^\infty\) au voisinage de chaque point, donc sur \(\mathbb{R}\).
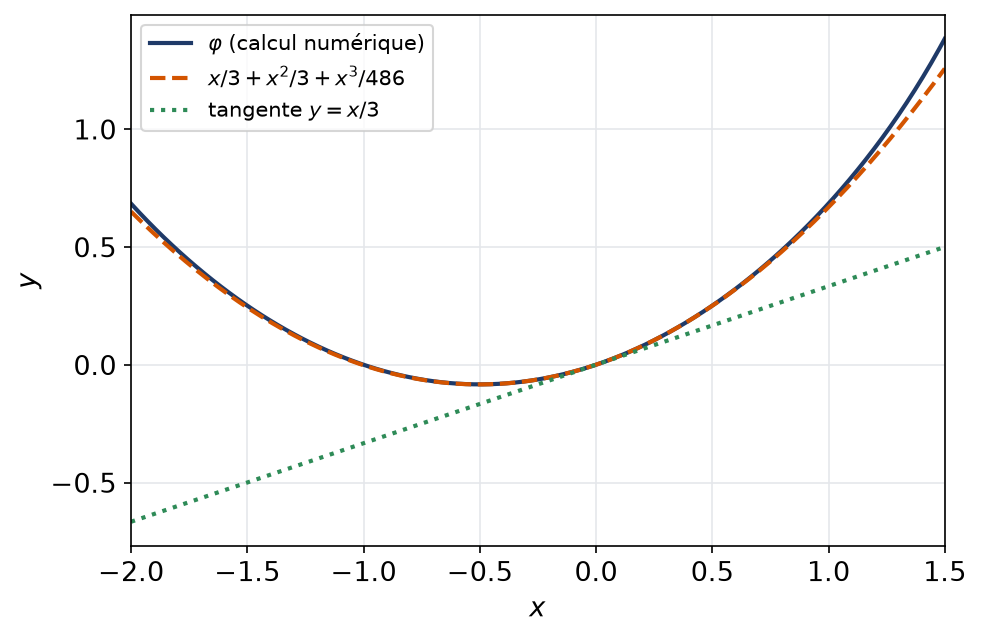
- On a \(\varphi(0) = 0\), car \(k(0) = 0\). Dérivons l’identité \(\sin\varphi + 2\varphi = x + x^2\) : \[\varphi^{\prime}(\cos\varphi + 2) = 1 + 2x,\] d’où \(\varphi^{\prime}(0) = \frac{1}{3}\). En dérivant encore, \(\varphi^{\prime\prime}(\cos\varphi + 2) – (\varphi^{\prime})^2\sin\varphi = 2\), donc \(\varphi^{\prime\prime}(0) = \frac{2}{3}\). Une troisième dérivation donne \[\varphi^{\prime\prime\prime}(\cos\varphi + 2) – 3\varphi^{\prime}\varphi^{\prime\prime}\sin\varphi – (\varphi^{\prime})^3\cos\varphi = 0.\] En \(0\), il reste \(3\varphi^{\prime\prime\prime}(0) – \frac{1}{27} = 0\), donc \(\varphi^{\prime\prime\prime}(0) = \frac{1}{81}\). Par Taylor-Young, \(\varphi(x) = \frac{x}{3} + \frac{x^2}{3} + \frac{x^3}{486} + o(x^3)\).
- L’équation s’écrit \(2\varphi(x) = x + x^2 – \sin\varphi(x)\). Le sinus étant borné par \(1\), on a \(|2\varphi(x) – x – x^2| \leq 1\). En divisant par \(x^2\), on obtient \(\frac{2\varphi(x)}{x^2} \to 1\). Donc \(\varphi(x) \sim \frac{x^2}{2}\) quand \(x \to +\infty\).
La figure compare \(\varphi\), calculée numériquement, avec son développement d’ordre \(3\) et sa tangente en \(0\).
Corrigé de l’exercice 10 – Intersection d’une sphère et d’une selle
Idée clé : deux équations dont les gradients sont indépendants en \(a\) définissent une courbe, dirigée par le produit vectoriel des gradients.
- On a \(4 + 4 + 1 = 9\) et \(2 \times 2 – 3 = 1\). Donc \(a \in C\).
- On pose \(F(x,y,z) = x^2 + y^2 + z^2 – 9\) et \(G(x,y,z) = xy – z – 3\). Alors \(C\) est le lieu des zéros de \(\Phi = (F, G)\), de classe \(C^\infty\) de \(\mathbb{R}^3\) dans \(\mathbb{R}^2\). En \(a\), on trouve \(\nabla F(a) = (4, 4, 2)\) et \(\nabla G(a) = (y, x, -1) = (2, 2, -1)\). Ces vecteurs ne sont pas colinéaires, car leurs troisièmes coordonnées n’ont pas le même rapport que les premières. Donc \(d\Phi(a)\) est de rang \(2\), c’est-à-dire surjective. Ainsi \(C\) est une sous-variété de dimension \(3 – 2 = 1\) au voisinage de \(a\).
- La tangente est dirigée par \(\nabla F(a) \wedge \nabla G(a)\). On calcule \[(4,4,2) \wedge (2,2,-1) = (-4 – 4,\; 4 + 4,\; 8 – 8) = (-8, 8, 0).\] Un vecteur directeur de la tangente est \((1, -1, 0)\). On contrôle qu’il est orthogonal aux deux gradients : \(4 – 4 = 0\) et \(2 – 2 = 0\).
- Le déterminant de \(\Phi\) par rapport à \((y,z)\) en \(a\) vaut \(\begin{vmatrix} 4 & 2 \\ 2 & -1 \end{vmatrix} = -8 \neq 0\). Les fonctions implicites fournissent donc \(y(x)\) et \(z(x)\) de classe \(C^\infty\) près de \(2\). En dérivant les deux équations, on obtient \(2x + 2yy^{\prime} + 2zz^{\prime} = 0\) et \(y + xy^{\prime} – z^{\prime} = 0\). En \(x = 2\), cela donne \(4 + 4y^{\prime} + 2z^{\prime} = 0\) et \(z^{\prime} = 2 + 2y^{\prime}\). Par substitution, \(8 + 8y^{\prime} = 0\). Donc \(y^{\prime}(2) = -1\) et \(z^{\prime}(2) = 0\), en accord avec la direction \((1,-1,0)\).
Corrigé de l’exercice 11 – Racine simple d’une équation du troisième degré
Idée clé : une racine simple dépend régulièrement des coefficients, alors qu’une racine double peut disparaître sous une petite perturbation.
- On remarque que \(1\) est racine, puis on factorise : \(t^3 – 3t + 2 = (t – 1)(t^2 + t – 2) = (t – 1)^2(t + 2)\). Ainsi \(1\) est racine double et \(-2\) est racine simple.
- On pose \(G(p,q,t) = t^3 + pt + q\), de classe \(C^\infty\) sur \(\mathbb{R}^3\). On a \(G(-3, 2, -2) = -8 + 6 + 2 = 0\). De plus, \(\partial_t G = 3t^2 + p\) vaut \(12 – 3 = 9\) en ce point. Le théorème des fonctions implicites, avec \((p,q)\) comme paramètre, donne un voisinage \(W\) de \((-3,2)\) et \(r\) de classe \(C^\infty\) sur \(W\). On a \(r(-3,2) = -2\) et \(G(p,q,r(p,q)) = 0\) sur \(W\).
- Les dérivées partielles de \(G\) sont \(\partial_p G = t\) et \(\partial_q G = 1\). Par conséquent, \[\frac{\partial r}{\partial p}(-3,2) = -\frac{-2}{9} = \frac{2}{9}, \qquad \frac{\partial r}{\partial q}(-3,2) = -\frac{1}{9}.\] Les dérivées partielles valent \(\frac{2}{9}\) et \(-\frac{1}{9}\). Augmenter \(q\) fait monter la courbe, donc la racine simple recule vers la gauche, comme le montre la figure de l’énoncé.
- Supposons qu’une telle fonction \(\rho\) existe. Par continuité, il existe \(\varepsilon > 0\) tel que \(\rho(-3, 2 + \varepsilon) > -2\). Or, pour tout \(t > -2\), \[t^3 – 3t + 2 + \varepsilon = (t – 1)^2(t + 2) + \varepsilon \geq \varepsilon > 0.\] Le réel \(\rho(-3, 2 + \varepsilon)\) ne peut donc pas être racine, ce qui est absurde. Aucune racine continue ne prolonge la racine double \(1\). Ce n’est pas une contradiction avec le théorème : en effet, \(\partial_t G(-3, 2, 1) = 3 – 3 = 0\).
Corrigé de l’exercice 12 – Les matrices de déterminant 1
Idée clé : le déterminant est une submersion en tout point inversible, ce qui fait de \(\mathrm{SL}_n(\mathbb{R})\) une hypersurface.
- Le déterminant de \(I_n + H\) est une somme indexée par les permutations. Pour une permutation différente de l’identité, au moins deux facteurs sont des coefficients non diagonaux de \(H\), donc le terme est un \(O(\|H\|^2)\). Le terme de l’identité vaut \(\prod_i (1 + h_{ii}) = 1 + \mathrm{tr}\, H + O(\|H\|^2)\). Ainsi \(\det(I_n + H) = 1 + \mathrm{tr}\, H + o(\|H\|)\), d’où \(d(\det)(I_n)(H) = \mathrm{tr}\, H\). Pour \(A\) inversible, on écrit ensuite \(\det(A + H) = \det A \cdot \det(I_n + A^{-1}H)\). On en déduit \(d(\det)(A)(H) = \det(A)\,\mathrm{tr}(A^{-1}H)\).
- On pose \(D(M) = \det M – 1\), polynomiale donc \(C^\infty\). Soit \(A \in \mathrm{SL}_n(\mathbb{R})\). Alors \(dD(A)(A) = \mathrm{tr}(I_n) = n \neq 0\). La forme linéaire \(dD(A)\) est donc non nulle, donc surjective sur \(\mathbb{R}\). Comme \(\mathrm{SL}_n(\mathbb{R}) = D^{-1}(\{0\})\), c’est une sous-variété de \(M_n(\mathbb{R})\) de dimension \(n^2 – 1\).
- D’après le cours, \(T_A\mathrm{SL}_n(\mathbb{R}) = \ker dD(A) = \{H : \mathrm{tr}(A^{-1}H) = 0\}\). En particulier, \(T_{I_n}\mathrm{SL}_n(\mathbb{R})\) est l’ensemble des matrices de trace nulle. En posant \(K = A^{-1}H\), on obtient aussi \(T_A\mathrm{SL}_n(\mathbb{R}) = \{AK : \mathrm{tr}\, K = 0\}\).
- On a \(\det A = 2 – 1 = 1\) et \(A^{-1} = \begin{pmatrix} 1 & -1 \\ -1 & 2 \end{pmatrix}\). Puis \[A^{-1}H = \begin{pmatrix} a – c & b – d \\ -a + 2c & -b + 2d \end{pmatrix},\] de trace \(a – c – b + 2d\). L’espace tangent en \(A\) a pour équation \(a – b – c + 2d = 0\). Par exemple, \(H = A\begin{pmatrix} 1 & 0 \\ 0 & -1 \end{pmatrix} = \begin{pmatrix} 2 & -1 \\ 1 & -1 \end{pmatrix}\) vérifie \(2 + 1 – 1 – 2 = 0\).
Corrigé de l’exercice 13 – Racine carrée d’une matrice proche de l’identité
Idée clé : la différentielle du carré en \(I_n\) vaut \(H \mapsto 2H\), qui est inversible ; en revanche, elle dégénère en \(\mathrm{diag}(1,-1)\).
- On munit \(M_n(\mathbb{R})\) d’une norme sous-multiplicative. On développe \(S(A + H) = A^2 + AH + HA + H^2\), avec \(\|H^2\| \leq \|H\|^2 = o(\|H\|)\). Comme \(H \mapsto AH + HA\) est linéaire, \(dS(A)(H) = AH + HA\). De plus, les coefficients de \(S(M)\) sont polynomiaux, donc \(S\) est de classe \(C^\infty\).
- En \(A = I_n\), on obtient \(dS(I_n)(H) = 2H\), qui est un isomorphisme de réciproque \(K \mapsto \frac{1}{2}K\). Comme \(S(I_n) = I_n\), l’inversion locale fournit des ouverts \(V \ni I_n\) et \(W \ni I_n\) tels que \(S : V \to W\) soit un \(C^\infty\)-difféomorphisme.
- La réciproque \(R\) vérifie \(R(I_n) = I_n\) et \(dR(I_n) = \big(dS(I_n)\big)^{-1}\), c’est-à-dire \(K \mapsto \frac{1}{2}K\). Ainsi \(R(I_n + H) = I_n + \frac{1}{2}H + o(\|H\|)\), ce qui généralise \(\sqrt{1 + h} = 1 + \frac{h}{2} + o(h)\).
- Avec \(A = \mathrm{diag}(1,-1)\) et \(H = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\), on trouve \(AH = H\) et \(HA = -H\), donc \(dS(A)(H) = 0\) avec \(H \neq 0\). Pour la seconde partie, on pose \(M_t = \begin{pmatrix} \cos t & \sin t \\ \sin t & -\cos t \end{pmatrix}\). Un calcul direct donne \(M_t^2 = I_2\) pour tout \(t\), et \(M_0 = A\). Tout voisinage de \(A\) contient donc des matrices \(M_t\) distinctes, avec \(t\) petit, qui ont le même carré. Par conséquent \(S\) n’est injective sur aucun voisinage de \(A\).
Corrigé de l’exercice 14 – Le huit de Gerono n’est pas une sous-variété
Idée clé : loin de l’origine, le gradient ne s’annule pas ; à l’origine, deux vitesses indépendantes empêchent l’espace tangent d’être une droite.
- On a \(\nabla F = \big(2x(2x^2 – 1),\; 2y\big)\). Il s’annule si et seulement si \(y = 0\) et \(x \in \{0, \frac{1}{\sqrt{2}}, -\frac{1}{\sqrt{2}}\}\). Or un point \((x, 0)\) est sur \(\Gamma\) si et seulement si \(x^4 = x^2\), soit \(x \in \{0, 1, -1\}\). Le seul point de \(\Gamma\) où le gradient s’annule est l’origine.
- On travaille sur l’ouvert \(U = \mathbb{R}^2 \setminus \{(0,0)\}\). On a \(\Gamma \cap U = F^{-1}(\{0\}) \cap U\), et \(dF\) est non nulle, donc surjective, en chaque point de cet ensemble. Ainsi \(\Gamma \setminus \{(0,0)\}\) est une sous-variété de dimension \(1\).
- On calcule \(\frac{1}{4} – \frac{1}{2} + \frac{1}{4} = 0\), donc \(b \in \Gamma\). Ensuite, \(2x^2 – 1 = 0\) en \(b\), si bien que \(\nabla F(b) = (0, 1)\). La tangente en \(b\) est la droite horizontale \(y = \frac{1}{2}\). C’est le point le plus haut de la boucle de droite.
- Pour \(|t| < 1\), on pose \(c_\pm(t) = \big(t, \pm t\sqrt{1 – t^2}\big)\). Ces courbes sont \(C^1\), et \(F(c_\pm(t)) = t^4 – t^2 + t^2(1 – t^2) = 0\). Elles passent par l’origine en \(t = 0\), avec les vitesses \((1, 1)\) et \((1, -1)\). Si \(\Gamma\) était une courbe près de l’origine, \(T_0\Gamma\) serait une droite contenant ces deux vecteurs non colinéaires. C’est impossible, donc \(\Gamma\) n’est pas une sous-variété au voisinage de l’origine.
Pour approfondir
Corrigé de l’exercice 15 – Un difféomorphisme global du plan
Idée clé : l’image est ouverte grâce à l’inversion locale et fermée grâce à la minoration \(\|f(p)\| \geq \|p\|\) ; la connexité de \(\mathbb{R}^2\) conclut.
- On calcule \(J_f(x,y) = \begin{pmatrix} 3x^2 + 1 & -1 \\ 1 & 3y^2 + 1 \end{pmatrix}\). Son déterminant vaut \((3x^2 + 1)(3y^2 + 1) + 1\). Il est donc minoré par \(1 + 1 = 2\).
- On pose \(k(t) = t^3 + t\), strictement croissante. Supposons \(f(x,y) = f(x^{\prime},y^{\prime})\). Alors \(k(x) – k(x^{\prime}) = y – y^{\prime}\) et \(k(y) – k(y^{\prime}) = x^{\prime} – x\). Comme \(k\) est strictement croissante, \(k(x) – k(x^{\prime})\) a le signe de \(x – x^{\prime}\). Ainsi \(y – y^{\prime}\) a le signe de \(x – x^{\prime}\), et \(x^{\prime} – x\) a le signe de \(y – y^{\prime}\). Par conséquent, \(x – x^{\prime}\) a le même signe que son opposé : il est nul. On en déduit \(x = x^{\prime}\), puis \(y = y^{\prime}\). Donc \(f\) est injective.
- Pour \(p = (x,y)\), on développe \(\langle f(p), p \rangle = x^4 + x^2 – xy + y^4 + y^2 + xy = x^4 + y^4 + \|p\|^2\). Donc \(\langle f(p), p \rangle \geq \|p\|^2\). Par l’inégalité de Cauchy-Schwarz, \(\|p\|^2 \leq \|f(p)\|\,\|p\|\). On en déduit \(\|f(p)\| \geq \|p\|\), le cas \(p = 0\) étant immédiat.
- D’abord, l’image est ouverte. En effet, pour \(q = f(p)\), l’inversion locale en \(p\) fournit un ouvert \(W \ni q\) contenu dans \(f(\mathbb{R}^2)\). Ensuite, l’image est fermée. Soit \((p_n)\) une suite telle que \(f(p_n) \to q\). La suite \((f(p_n))\) est bornée, donc \((p_n)\) aussi, grâce à la question 3. Le théorème de Bolzano-Weierstrass donne une sous-suite \(p_{\theta(n)} \to p\). Par continuité, \(f(p) = q\), donc \(q\) appartient à l’image. Ainsi \(f(\mathbb{R}^2)\) est ouvert et fermé.
- L’ensemble \(f(\mathbb{R}^2)\) est non vide, ouvert et fermé dans \(\mathbb{R}^2\), qui est connexe. Donc \(f(\mathbb{R}^2) = \mathbb{R}^2\). Finalement, \(f\) est \(C^\infty\), bijective, de jacobien jamais nul. Le théorème d’inversion globale montre que \(f\) est un \(C^\infty\)-difféomorphisme de \(\mathbb{R}^2\) sur \(\mathbb{R}^2\).
Corrigé de l’exercice 16 – Racines d’un polynôme et coefficients
Idée clé : les fonctions symétriques élémentaires forment un difféomorphisme local hors des racines multiples, et l’ordre des racines rend la correspondance injective.
- Les lignes de \(J_\sigma\) sont les gradients de \(\sigma_1\), \(\sigma_2\) et \(\sigma_3\) : \[J_\sigma = \begin{pmatrix} 1 & 1 & 1 \\ \lambda_2 + \lambda_3 & \lambda_1 + \lambda_3 & \lambda_1 + \lambda_2 \\ \lambda_2\lambda_3 & \lambda_1\lambda_3 & \lambda_1\lambda_2 \end{pmatrix}.\] On retranche la première colonne aux deux autres. La première ligne devient \((1, 0, 0)\), la deuxième \((\lambda_2 + \lambda_3,\; \lambda_1 – \lambda_2,\; \lambda_1 – \lambda_3)\), et la troisième \((\lambda_2\lambda_3,\; \lambda_3(\lambda_1 – \lambda_2),\; \lambda_2(\lambda_1 – \lambda_3))\). On développe selon la première ligne, puis on factorise : \[\det J_\sigma = (\lambda_1 – \lambda_2)(\lambda_1 – \lambda_3)\begin{vmatrix} 1 & 1 \\ \lambda_3 & \lambda_2 \end{vmatrix}.\] On obtient \(\det J_\sigma = (\lambda_1 – \lambda_2)(\lambda_1 – \lambda_3)(\lambda_2 – \lambda_3)\).
- Pour tout \(\lambda\), on a \((t – \lambda_1)(t – \lambda_2)(t – \lambda_3) = t^3 – \sigma_1 t^2 + \sigma_2 t – \sigma_3\). Si \(\sigma(\lambda) = \sigma(\mu)\) avec \(\lambda, \mu \in \Delta\), les deux polynômes unitaires coïncident. Ils ont donc les mêmes racines, et ces racines sont simples. Rangées par ordre croissant, elles donnent \(\lambda = \mu\). Ainsi \(\sigma\) est injective sur \(\Delta\).
- L’ensemble \(\Delta\) est ouvert, \(\sigma\) y est polynomiale, et son jacobien n’y est jamais nul, car les \(\lambda_i\) sont distincts. Avec l’injectivité, le théorème d’inversion globale s’applique. Donc \(\sigma(\Delta)\) est ouvert et \(\sigma : \Delta \to \sigma(\Delta)\) est un \(C^\infty\)-difféomorphisme. Interprétation : l’ensemble des coefficients donnant trois racines réelles distinctes est ouvert, et chaque racine, rangée dans l’ordre, est une fonction \(C^\infty\) des coefficients.
- On a \(P(1) = 1 – 6 + 11 – 6 = 0\), puis \(P(t) = (t – 1)(t^2 – 5t + 6) = (t-1)(t-2)(t-3)\). Les racines sont \(1\), \(2\), \(3\), et \(\sigma(1,2,3) = (6, 11, 6)\). La plus petite racine \(\lambda_1(\sigma)\) vérifie \(\lambda_1^3 – \sigma_1\lambda_1^2 + \sigma_2\lambda_1 – \sigma_3 = 0\). On dérive cette identité, en notant \(P^{\prime}(t) = 3t^2 – 12t + 11\), qui vaut \(2\) en \(t = 1\). Par rapport à \(\sigma_1\), on obtient \(P^{\prime}(\lambda_1)\,\partial_{\sigma_1}\lambda_1 – \lambda_1^2 = 0\), donc \(\partial_{\sigma_1}\lambda_1 = \frac{1}{2}\). De même, \(\partial_{\sigma_2}\lambda_1 = -\frac{\lambda_1}{P^{\prime}(\lambda_1)} = -\frac{1}{2}\) et \(\partial_{\sigma_3}\lambda_1 = \frac{1}{P^{\prime}(\lambda_1)} = \frac{1}{2}\). Le gradient de la plus petite racine en \((6,11,6)\) vaut \(\big(\frac{1}{2}, -\frac{1}{2}, \frac{1}{2}\big)\). On peut le contrôler : ce vecteur ligne, multiplié par \(J_\sigma(1,2,3)\), redonne bien \((1, 0, 0)\).
Corrigé de l’exercice 17 – Problème – Un rayon explicite d’inversion locale
Idée clé : on refait la preuve de l’inversion locale avec des constantes explicites ; le point fixe donne à la fois la réciproque, sa régularité et son développement.
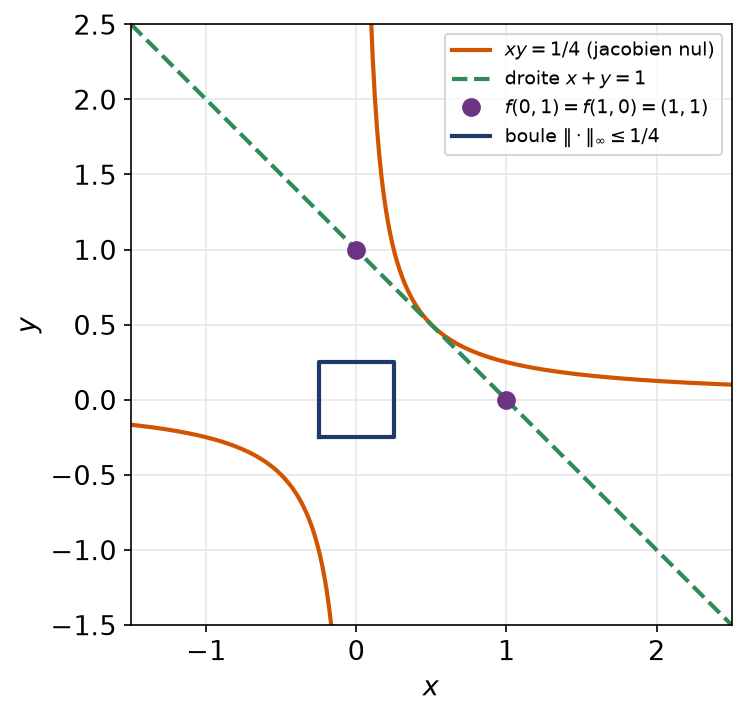
- On a \(J_f(x,y) = \begin{pmatrix} 1 & 2y \\ 2x & 1 \end{pmatrix}\), donc \(\det J_f = 1 – 4xy\). L’ensemble \(Z\) est l’hyperbole d’équation \(xy = \frac{1}{4}\).
- On calcule \(f(x, 1 – x) = \big(x + (1-x)^2,\; 1 – x + x^2\big)\). Or \(x + (1 – x)^2 = 1 – x + x^2\), donc les deux coordonnées valent \(1 – x + x^2\). Par symétrie des rôles, \(f(1 – x, x)\) a les mêmes coordonnées. Pour \(x = 0\), on trouve \(f(0,1) = f(1,0) = (1,1)\), alors que \(\det J_f(0,1) = \det J_f(1,0) = 1\). Donc \(f\) n’est pas injective sur \(\mathbb{R}^2\), bien qu’elle soit un difféomorphisme local près de ces deux points. On note que les points \((x, 1 – x)\) et \((1 – x, x)\) se confondent pour \(x = \frac{1}{2}\), précisément sur l’hyperbole \(Z\).
- Soit \(p = (x,y)\) et \(p^{\prime} = (x^{\prime},y^{\prime})\) dans \(B_r\). On a \(|y^2 – y^{\prime 2}| = |y + y^{\prime}|\,|y – y^{\prime}| \leq 2r\,\|p – p^{\prime}\|_\infty\), et de même pour \(x\). Ainsi \(g\) est \(2r\)-lipschitzienne sur \(B_r\). De plus, \(\|g(p)\|_\infty = \max(y^2, x^2) \leq r^2\).
- Avec \(r = \frac{1}{4}\), l’application \(g\) est \(\frac{1}{2}\)-lipschitzienne sur \(B_{1/4}\) et bornée par \(\frac{1}{16}\). On fixe \(b\) avec \(\|b\|_\infty \leq \frac{3}{16}\) et on pose \(T(p) = b – g(p)\). Pour \(p \in B_{1/4}\), on a \(\|T(p)\|_\infty \leq \frac{3}{16} + \frac{1}{16} = \frac{1}{4}\). Donc \(T\) envoie \(B_{1/4}\) dans lui-même, et elle y est \(\frac{1}{2}\)-contractante. Or \(B_{1/4}\) est fermé dans \(\mathbb{R}^2\), donc complet. Le point fixe de Banach donne une unique solution \(\varpi(b)\) de \(f(p) = b\) dans \(B_{1/4}\). On remarque que le lemme du cours ne donnait que le rayon \(\frac{1}{8}\) : la borne \(\|g\| \leq r^2\) est plus fine.
- Pour \(b, b^{\prime}\) dans \(B_{3/16}\), on écrit \(\varpi(b) – \varpi(b^{\prime}) = (b – b^{\prime}) – \big(g(\varpi(b)) – g(\varpi(b^{\prime}))\big)\). Il vient \(\|\varpi(b) – \varpi(b^{\prime})\|_\infty \leq \|b – b^{\prime}\|_\infty + \frac{1}{2}\|\varpi(b) – \varpi(b^{\prime})\|_\infty\). Donc \(\varpi\) est \(2\)-lipschitzienne. Soit maintenant \(b_0\) intérieur à \(B_{3/16}\) et \(p_0 = \varpi(b_0)\). On a \(\|p_0\|_\infty \leq \|b_0\|_\infty + \|p_0\|_\infty^2 \leq \|b_0\|_\infty + \frac{1}{4}\|p_0\|_\infty\), donc \(\|p_0\|_\infty \leq \frac{4}{3}\|b_0\|_\infty < \frac{1}{4}\). Ensuite, \(\det J_f(p_0) \geq 1 – \frac{4}{16} = \frac{3}{4}\). L’inversion locale en \(p_0\) fournit une réciproque \(C^\infty\) définie près de \(b_0\), à valeurs dans un voisinage de \(p_0\) inclus dans \(B_{1/4}\). Par unicité, elle coïncide avec \(\varpi\). Ainsi \(\varpi\) est de classe \(C^\infty\) à l’intérieur de \(B_{3/16}\).
- On note \(\|\cdot\|\) la norme infinie, et \(p = \varpi(b)\), de sorte que \(\|p\| \leq 2\|b\|\). Sur \(B_\rho\), la question 3 montre que \(g\) est \(2\rho\)-lipschitzienne. Premier pas : \(p = b – g(p)\) et \(\|g(p)\| \leq 4\|b\|^2\), donc \(p = b + O(\|b\|^2)\). Deuxième pas : \(\|g(p) – g(b)\| \leq 4\|b\| \cdot O(\|b\|^2)\), donc \(p = b – g(b) + O(\|b\|^3)\). Troisième pas : de même, \(g(p) = g\big(b – g(b)\big) + O(\|b\|^4)\), d’où \(p = b – g\big(b – g(b)\big) + O(\|b\|^4)\). Avec \(b = (u,v)\), on a \(b – g(b) = (u – v^2,\; v – u^2)\), puis \[g\big(b – g(b)\big) = \big(v^2 – 2u^2v + u^4,\; u^2 – 2uv^2 + v^4\big).\] Les termes \(u^4\) et \(v^4\) sont des \(O(\|b\|^4)\). Finalement, \(\varpi(u,v) = \big(u – v^2 + 2u^2v,\; v – u^2 + 2uv^2\big) + O(\|b\|^4)\).
La figure situe la boule \(B_{1/4}\), l’hyperbole \(Z\) où le jacobien s’annule et les deux points qui ont la même image.
Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur inversion locale et implicites
- S’exercer : exercices corrigés de L3 de maths sur inversion locale et implicites
- Bases utiles : Différentielle de Fréchet et formules de Taylor, Suites de Cauchy, espaces complets et point fixe
- Chapitre d’avant : Différentielle de Fréchet et formules de Taylor
- Chapitre d’après : Optimisation : extrema liés, Lagrange et convexité
- Vérifier ses acquis : QCM de L3 de maths sur inversion locale et implicites
- Contrôle corrigé en temps limité : Difféomorphismes et fonctions implicites : contrôle de maths en L3
- Un autre sujet noté sur 20 : Examen de calcul différentiel : contrôle de maths en L3
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Inversion locale et implicites en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.