Indicatrices et variance d’une somme : corrigé du contrôle de maths en MPSI
Voici le corrigé du contrôle de maths en MPSI sur le thème « indicatrices et variance d’une somme », question par question.
Ce corrigé rédige chaque réponse au niveau attendu en concours : l’univers est précisé, l’indépendance est justifiée et chaque théorème est nommé. Lisez d’abord la justification de la loi binomiale de l’exercice 1, car elle sert de modèle pour toute la suite. Le tableau de loi conjointe du deuxième exercice est ensuite dressé en entier, puis contrôlé par la somme de ses cases. Pour les points fixes, la correction détaille la covariance de deux indicatrices, souvent oubliée. Une figure illustre aussi la majoration de p(1 − p) par un quart. Dans le problème, le lemme des coalitions élimine la plupart des covariances. Enfin, chaque exercice se conclut par un barème et par une erreur fréquente.
L’énoncé complet se trouve ici : Indicatrices et variance d’une somme : contrôle de maths en MPSI.
Barème du contrôle corrigé : indicatrices et variance d’une somme
| Exercice | Points |
|---|---|
| 1. Messages d’une station météo | 3 points |
| 2. Deux jetons tirés sans remise | 4 points |
| 3. Casques rendus au hasard | 4 points |
| 4. Taille d’un échantillon de diodes | 3 points |
| 5. Problème : changements dans une suite de lancers | 6 points |
| Total | 20 points |
Le corrigé détaillé : indicatrices et variance d’une somme
Exercice 1 – Messages d’une station météo (3 points)
- Chaque envoi est une épreuve à deux issues : le message arrive (succès) ou il est perdu. On répète 12 fois cette épreuve de Bernoulli, de paramètre \(\frac{3}{4}\), et les envois sont indépendants. Or \(X\) compte les succès parmi ces 12 épreuves. Donc \(X\) suit la loi binomiale \(\mathcal{B}\left(12, \frac{3}{4}\right)\).
- D’après le cours, \(E(X) = 12 \times \frac{3}{4} = 9\) et \(V(X) = 12 \times \frac{3}{4} \times \frac{1}{4} = \frac{9}{4}\). Ainsi \(E(X) = 9\), \(V(X) = \frac{9}{4}\) et \(\sigma(X) = \frac{3}{2}\). La barre colorée, la plus haute, se trouve justement en \(k = 9\) : la valeur la plus probable coïncide ici avec l’espérance, ce qui est cohérent.
-
On a \(P(X = 12) = \left(\frac{3}{4}\right)^{12} = \frac{3 \times 3^{11}}{4^{12}}\). De plus, \(P(X = 11) = \binom{12}{11}\left(\frac{3}{4}\right)^{11}\frac{1}{4} = \frac{12 \times 3^{11}}{4^{12}}\).
Ces deux événements sont incompatibles, donc on additionne. Ainsi \(P(X \geq 11) = \frac{15 \times 3^{11}}{4^{12}}\), soit \(c = 15\), ce qui fait environ 0,16 et concorde avec le diagramme.
Piège classique : écrire seulement « on répète 12 fois la même expérience ». Sans le mot indépendance, la justification est incomplète.
Exercice 2 – Deux jetons tirés sans remise (4 points)
Questions 1 et 2 : loi conjointe et indépendance
-
L’univers est l’ensemble des six couples ordonnés de numéros distincts, tous équiprobables. On les liste avec la valeur de \((U, M)\) : \((1, 2)\) donne \((1, 2)\) ; \((1, 3)\) donne \((1, 3)\) ; \((2, 1)\) donne \((2, 2)\) ; \((2, 3)\) donne \((2, 3)\) ; enfin \((3, 1)\) et \((3, 2)\) donnent tous deux \((3, 3)\). D’où le tableau suivant, où \(M = 1\) est impossible.
\(U = 1\) \(U = 2\) \(U = 3\) loi de \(M\) \(M = 2\) \(\frac{1}{6}\) \(\frac{1}{6}\) 0 \(\frac{1}{3}\) \(M = 3\) \(\frac{1}{6}\) \(\frac{1}{6}\) \(\frac{2}{6}\) \(\frac{2}{3}\) loi de \(U\) \(\frac{1}{3}\) \(\frac{1}{3}\) \(\frac{1}{3}\) 1 Pour lire les marginales, il suffit d’additionner chaque ligne et chaque colonne. Ainsi \(U\) suit la loi uniforme sur \(\{1, 2, 3\}\), tandis que \(P(M = 2) = \frac{1}{3}\) et \(P(M = 3) = \frac{2}{3}\).
- La case \((U = 3, M = 2)\) du tableau est vide, mais le produit des marginales correspondantes vaut \(\frac{1}{3} \times \frac{1}{3} = \frac{1}{9}\). L’indépendance est donc en défaut : \(U\) et \(M\) sont liées.
Questions 3 et 4 : covariance et variance de la somme
-
D’abord, \(E(U) = \frac{1 + 2 + 3}{3} = 2\), puis \(E(M) = 2 \times \frac{1}{3} + 3 \times \frac{2}{3} = \frac{8}{3}\). Ensuite, la formule de transfert appliquée au couple donne
\[E(UM) = \frac{1 \times 2 + 2 \times 2 + 1 \times 3 + 2 \times 3 + 2 \times (3 \times 3)}{6} = \frac{33}{6} = \frac{11}{2}.\]
Par conséquent, \(\mathrm{Cov}(U, M) = E(UM) – E(U)E(M) = \frac{11}{2} – \frac{16}{3}\). Ainsi \(\mathrm{Cov}(U, M) = \frac{1}{6}\).
- La variance d’une somme de deux variables s’écrit \(V(U + M) = V(U) + V(M) + 2\,\mathrm{Cov}(U, M)\). Donc \(V(U + M) = \frac{6}{9} + \frac{2}{9} + \frac{3}{9} = \frac{11}{9}\). On peut le vérifier sur les six valeurs 3, 4, 4, 5, 6, 6 de \(U + M\).
Piège classique : oublier le terme \(2\,\mathrm{Cov}(U, M)\). Ici les variables sont liées, donc les variances ne s’ajoutent pas simplement.
Exercice 3 – Casques rendus au hasard (4 points)
Questions 1 et 2 : petit cas et espérance
- Pour \(n = 3\), l’identité a trois points fixes. Les trois transpositions en ont chacune un seul, tandis que les deux cycles de longueur 3 n’en ont aucun. Notons aussi que deux points fixes forcent le troisième. Ainsi \(P(Z = 0) = \frac{1}{3}\), \(P(Z = 1) = \frac{1}{2}\), \(P(Z = 3) = \frac{1}{6}\) et \(P(Z = 2) = 0\).
- Une permutation qui fixe \(i\) revient à permuter librement les \(n – 1\) éléments restants, ce qui offre \((n – 1)!\) possibilités. Comme toutes les permutations ont la même probabilité, \(P(Y_i = 1) = \frac{(n – 1)!}{n!} = \frac{1}{n}\). Or \(Z = Y_1 + \cdots + Y_n\), et l’espérance est linéaire. Donc \(E(Z) = n \times \frac{1}{n} = 1\), quel que soit \(n\) ; le cas \(n = 3\) donne bien \(\frac{1}{2} + \frac{3}{6} = 1\).
Questions 3 et 4 : covariances et majoration
-
En raisonnant de la même manière, fixer à la fois \(i\) et \(j\) laisse \((n – 2)!\) bijections possibles pour le reste. D’où \(P(Y_i = 1, Y_j = 1) = \frac{(n – 2)!}{n!} = \frac{1}{n(n – 1)}\). Le produit \(Y_iY_j\) étant l’indicatrice de cet événement, on obtient
\[\mathrm{Cov}(Y_i, Y_j) = \frac{1}{n(n – 1)} – \frac{1}{n^2} = \frac{1}{n^2(n – 1)}.\]
Par ailleurs, une indicatrice de paramètre \(\frac{1}{n}\) a pour variance \(\frac{1}{n}\left(1 – \frac{1}{n}\right) = \frac{n – 1}{n^2}\). La variance d’une somme fait intervenir les \(\binom{n}{2}\) couples \(i < j\), d’où
\[V(Z) = n \times \frac{n – 1}{n^2} + 2\binom{n}{2} \times \frac{1}{n^2(n – 1)} = \frac{n – 1}{n} + \frac{1}{n} = 1.\]
Ainsi \(V(Z) = 1\) pour tout \(n \geq 2\).
- L’événement \(Z \geq 3\) est inclus dans l’événement \(|Z – 1| \geq 2\). Grâce à l’inégalité de Bienaymé-Tchebychev, il vient \(P(Z \geq 3) \leq P(|Z – 1| \geq 2) \leq \frac{V(Z)}{4}\). Par conséquent, \(P(Z \geq 3) \leq \frac{1}{4}\), et cette majoration ne dépend pas du nombre de grimpeurs.
Piège classique : supposer les \(Y_i\) indépendantes et conclure \(V(Z) = \frac{n – 1}{n}\). Leur covariance est petite, mais il y en a beaucoup.
Exercice 4 – Taille d’un échantillon de diodes (3 points)
-
Les \(n\) diodes forment \(n\) épreuves de Bernoulli indépendantes de paramètre \(p\), et \(S_n\) compte les diodes défectueuses. Ainsi \(S_n\) suit la loi \(\mathcal{B}(n, p)\). Par linéarité, \(E\left(\overline{D}_n\right) = \frac{np}{n} = p\). De plus, \(V\left(\overline{D}_n\right) = \frac{1}{n^2}V(S_n) = \frac{p(1 – p)}{n}\).
Enfin, \(p(1 – p) = \frac{1}{4} – \left(p – \frac{1}{2}\right)^2 \leq \frac{1}{4}\), comme le montre la figure. Donc \(V\left(\overline{D}_n\right) \leq \frac{1}{4n}\).

- La variable \(\overline{D}_n\) admet une variance et son espérance vaut \(p\). L’inégalité de Bienaymé-Tchebychev s’applique donc : \(P\left(\left|\overline{D}_n – p\right| \geq \delta\right) \leq \frac{V\left(\overline{D}_n\right)}{\delta^2}\). Avec la question 1, on obtient la majoration \(\frac{1}{4n\delta^2}\).
- Pour \(\delta = \frac{1}{20}\), on a \(4n\delta^2 = \frac{4n}{400} = \frac{n}{100}\), donc le majorant vaut \(\frac{100}{n}\). Il suffit alors que \(\frac{100}{n} \leq \frac{1}{20}\), c’est-à-dire \(n \geq 2000\). Un échantillon de 2000 diodes suffit d’après cette majoration.
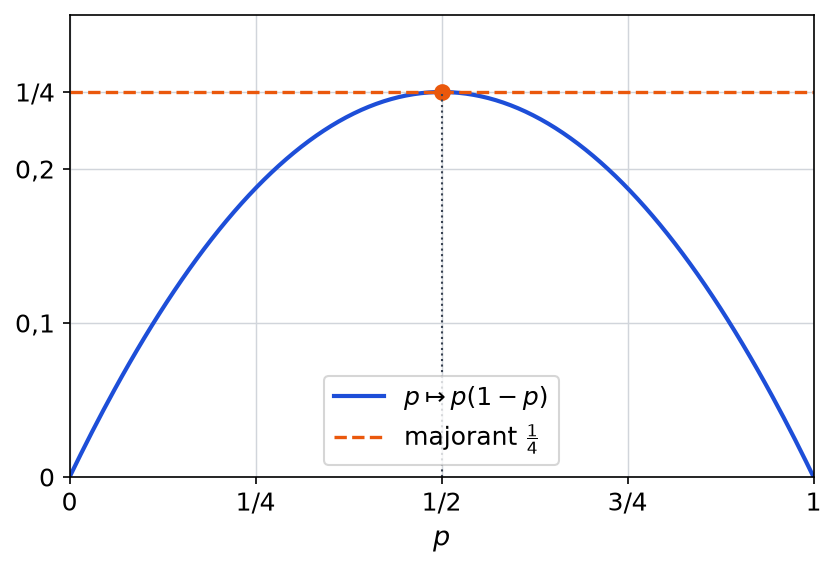
Piège classique : laisser \(p\) dans le résultat final. La proportion étant inconnue, seule la majoration par \(\frac{1}{4}\) permet de conclure.
Exercice 5 – Problème : changements dans une suite de lancers (6 points)
Questions 1 et 2 : une indicatrice, puis un couple
- La variable \(D_k\) est à valeurs dans \(\{0, 1\}\), donc elle suit une loi de Bernoulli. L’événement \(D_k = 1\) est la réunion disjointe de « Pile puis Face » et de « Face puis Pile » aux rangs \(k\) et \(k + 1\). Par indépendance des lancers, \(P(D_k = 1) = p(1 – p) + (1 – p)p = 2p(1 – p)\). De plus, \(p(1 – p) \leq \frac{1}{4}\), donc \(q \leq \frac{1}{2}\). Enfin, par linéarité, \(E(R) = (n – 1)q = 2(n – 1)p(1 – p)\).
-
Le couple \((D_1, D_2)\) ne dépend que des trois premiers lancers. Notons P et F les faces. L’événement \(D_1 = D_2 = 1\) correspond aux suites PFP et FPF, de probabilité \(p^2(1 – p) + p(1 – p)^2 = p(1 – p)\). De même, \(D_1 = 1, D_2 = 0\) correspond à PFF et FPP, et \(D_1 = 0, D_2 = 1\) à PPF et FFP : chacun a pour probabilité \(p(1 – p)\). Il reste PPP et FFF, de probabilité \(p^3 + (1 – p)^3 = 1 – 3p(1 – p)\).
\(D_2 = 0\) \(D_2 = 1\) \(D_1 = 0\) \(1 – 3p(1 – p)\) \(p(1 – p)\) \(D_1 = 1\) \(p(1 – p)\) \(p(1 – p)\) Ainsi \(E(D_1D_2) = p(1 – p)\), puis \(\mathrm{Cov}(D_1, D_2) = p(1 – p) – 4p^2(1 – p)^2 = p(1 – p)\left(1 – 4p + 4p^2\right)\). Donc \(\mathrm{Cov}(D_1, D_2) = p(1 – p)(1 – 2p)^2\).
Pour deux variables de Bernoulli, l’indépendance équivaut à \(P(D_1 = 1, D_2 = 1) = P(D_1 = 1)P(D_2 = 1)\), donc à une covariance nulle. Comme \(p(1 – p) \neq 0\), \(D_1\) et \(D_2\) sont indépendantes si et seulement si \(p = \frac{1}{2}\) ; toutes les cases valent alors \(\frac{1}{4}\).
Questions 3 et 4 : coalitions et variance de R
- La variable \(D_k\) est une fonction du couple \((X_k, X_{k+1})\), et \(D_l\) une fonction de \((X_l, X_{l+1})\). Puisque \(l \geq k + 2\), les ensembles d’indices \(\{k, k + 1\}\) et \(\{l, l + 1\}\) sont disjoints. Or les \(X_i\) sont mutuellement indépendantes. Le lemme des coalitions assure alors que \(D_k\) et \(D_l\) sont indépendantes.
-
La variance d’une somme s’écrit \(V(R) = \sum_{k=1}^{n-1} V(D_k) + 2\sum_{k < l} \mathrm{Cov}(D_k, D_l)\). D’abord, chaque \(D_k\) est de Bernoulli, donc \(V(D_k) = q(1 – q)\). Ensuite, d’après la question 3, la covariance est nulle dès que \(l \geq k + 2\).
Il reste les couples voisins \((k, k + 1)\), pour \(k\) allant de 1 à \(n – 2\) : il y en a \(n – 2\). Pour chacun, \((X_k, X_{k+1}, X_{k+2})\) a la même loi que \((X_1, X_2, X_3)\), car les lancers sont indépendants et de même loi. Ainsi \(\mathrm{Cov}(D_k, D_{k+1}) = \mathrm{Cov}(D_1, D_2)\). Donc \(V(R) = (n – 1)q(1 – q) + 2(n – 2)\,p(1 – p)(1 – 2p)^2\).
Question 5 : la pièce équilibrée
- Pour \(p = \frac{1}{2}\), on a \(q = \frac{1}{2}\) et \(1 – 2p = 0\). Avec \(n = 101\), on obtient \(E(R) = \frac{100}{2} = 50\) et \(V(R) = 100 \times \frac{1}{4} = 25\). L’inégalité de Bienaymé-Tchebychev donne alors \(P(|R – 50| \geq 10) \leq \frac{25}{100} = \frac{1}{4}\). En passant à l’événement contraire, \(P(|R – 50| < 10) \geq \frac{3}{4}\). Comme \(|R – 50| < 10\) équivaut à \(40 < R < 60\), on a bien \(P(40 < R < 60) \geq \frac{3}{4}\).
Piège classique : croire les \(D_k\) indépendantes parce que les lancers le sont. Deux indicatrices voisines partagent un lancer, d’où une covariance non nulle si \(p \neq \frac{1}{2}\).
À retenir de ce contrôle
- Pour justifier une loi binomiale, il faut exhiber n épreuves de Bernoulli indépendantes de même paramètre et dire que X compte les succès.
- L’espérance d’une indicatrice est la probabilité de son événement ; la linéarité donne alors l’espérance d’un comptage sans connaître sa loi.
- La variance d’une somme vaut la somme des variances plus deux fois la somme des covariances sur les couples d’indices distincts.
- Lemme des coalitions : deux variables construites sur des groupes de lancers sans indice commun restent indépendantes, et leur covariance est donc nulle.
- L’inégalité de Bienaymé-Tchebychev majore P(|X − E(X)| ≥ a) par V(X)/a² ; elle sert à dimensionner un échantillon.
Revenir à l’énoncé du contrôle
Consolider indicatrices et variance d’une somme après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours variables aléatoires finies, espérance et variance ; entraînez-vous sur les exercices variables aléatoires finies, espérance et variance.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MPSI.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «indicatrices et variance d'une somme : corrigé du contrôle de maths en MPSI» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Continuité et valeurs intermédiaires en maths sup (MPSI)
- Dimension et formule de Grassmann en maths sup (MPSI)
- Intégrale et sommes de Riemann en maths sup (MPSI)
- Variables aléatoires finies en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
- Limite d’une suite et convergence en maths sup (MPSI)
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir