Corrigé des exercices : Noyau, image et rang en maths sup (MPSI)
Ce corrigé rang MPSI détaille les dix-neuf exercices de la fiche. Chaque solution s’ouvre sur une idée clé qui dit par où attaquer, puis la rédaction suit le format attendu en devoir surveillé : hypothèses vérifiées, théorèmes nommés, calculs intermédiaires visibles.
Soyez attentifs à trois points. D’abord, le théorème du rang exige un espace de départ de dimension finie. Ensuite, une égalité entre deux sous-espaces se prouve par une inclusion et une égalité de dimensions. Enfin, pour un isomorphisme, on vérifie que les dimensions coïncident avant de conclure par la seule injectivité.
Les figures illustrent les noyaux et les images en petite dimension, pour garder une image mentale des calculs.
Pour démarrer
Corrigé de l’exercice 1 – Reconnaître une application linéaire
Idée clé : tester d’abord l’image de zéro, puis chercher un contre-exemple ou vérifier la définition.
- Chaque coordonnée de \(f_1(x, y, z)\) est une combinaison linéaire de \(x\), \(y\) et \(z\). Ainsi, pour \(X = (x, y, z)\), \(X^{\prime} = (x^{\prime}, y^{\prime}, z^{\prime})\) et \(\lambda\) réel, on obtient \(f_1(\lambda X + X^{\prime}) = \lambda f_1(X) + f_1(X^{\prime})\) en développant. Donc \(f_1\) est linéaire.
- On a \(f_2(1, 1) = (1, 1)\) et \(f_2(2, 2) = (4, 2)\). Or \(2 f_2(1, 1) = (2, 2) \neq (4, 2)\). Donc \(f_2\) n’est pas linéaire.
- L’évaluation \(P \mapsto P(2)\) est linéaire. De même, \(P \mapsto P^{\prime}(-1)\) est la composée de la dérivation et d’une évaluation, toutes deux linéaires. Par conséquent, leur différence est linéaire. Donc \(f_3\) est une forme linéaire.
- On calcule \(f_4(0, 0) = (1, 0) \neq (0, 0)\). Donc \(f_4\) n’est pas linéaire : c’est une translation.
Corrigé de l’exercice 2 – Noyau et image d’une application de R³ dans R²
Idée clé : résoudre le système homogène pour le noyau, puis laisser le théorème du rang donner la dimension de l’image.
- Les deux coordonnées de \(u(x, y, z)\) sont des combinaisons linéaires de \(x\), \(y\), \(z\). Donc \(u\) est linéaire.
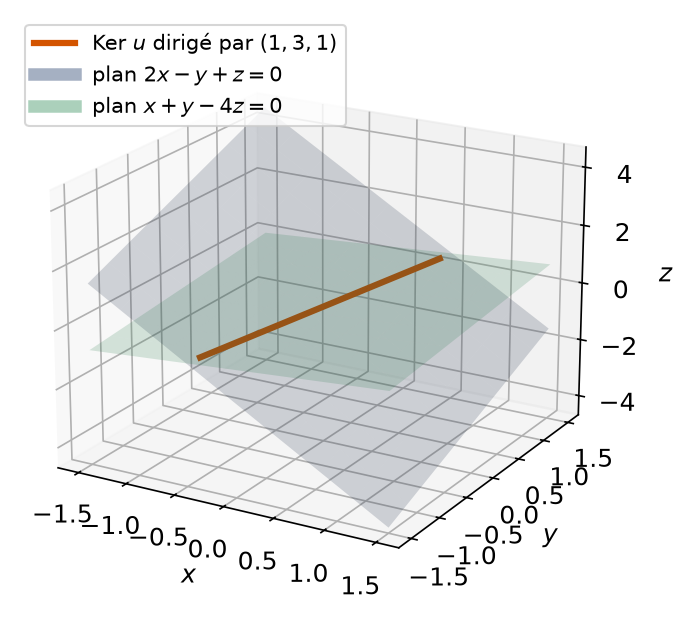
- Le noyau est l’ensemble des solutions du système
\[\begin{cases} 2x – y + z = 0 \\ x + y – 4z = 0 \end{cases}\]
En additionnant les deux lignes, on obtient \(3x – 3z = 0\), donc \(x = z\). Ensuite, la seconde ligne donne \(y = 4z – x = 3z\). On vérifie la première ligne : \(2z – 3z + z = 0\). Ainsi, \(\mathrm{Ker}\, u = \mathrm{Vect}\left((1, 3, 1)\right)\), de base \(\left((1, 3, 1)\right)\). - Le théorème du rang s’applique, car \(\mathbb{R}^3\) est de dimension finie : \(\mathrm{rg}\, u = 3 – 1 = 2\). Or \(\mathrm{Im}\, u\) est un sous-espace de \(\mathbb{R}^2\) de dimension \(2\). Donc \(\mathrm{Im}\, u = \mathbb{R}^2\) : \(u\) est surjective, mais pas injective.
Géométriquement, le noyau est l’intersection des deux plans définis par chacune des équations.
Corrigé de l’exercice 3 – Une forme linéaire sur les polynômes
Idée clé : une forme linéaire non nulle est surjective, et son noyau est de dimension \(\dim E – 1\).
- Les évaluations en \(1\) et en \(-1\) sont linéaires, donc leur somme \(\varphi\) l’est aussi. De plus, \(\varphi(1) = 1 + 1 = 2 \neq 0\), donc \(\varphi\) n’est pas nulle. Ainsi, \(\mathrm{Im}\, \varphi\) est un sous-espace non nul de \(\mathbb{R}\). Donc \(\mathrm{Im}\, \varphi = \mathbb{R}\).
- Par le théorème du rang, \(\dim \mathrm{Ker}\, \varphi = \dim \mathbb{R}_3[X] – 1 = 4 – 1\). Donc \(\dim \mathrm{Ker}\, \varphi = 3\).
- Écrivons \(P = c_0 + c_1 X + c_2 X^2 + c_3 X^3\). Les termes impairs s’annulent dans la somme, donc \(\varphi(P) = 2c_0 + 2c_2\). Ainsi, \(P\) est dans le noyau si et seulement si \(c_2 = -c_0\), c’est-à-dire \(P = c_0 (1 – X^2) + c_1 X + c_3 X^3\). La famille \((1 – X^2, X, X^3)\) engendre donc le noyau. De plus, elle est libre, car ses degrés sont distincts. Une base de \(\mathrm{Ker}\, \varphi\) est \((1 – X^2,\ X,\ X^3)\).
Corrigé de l’exercice 4 – Application définie par l’image d’une base
Idée clé : une application linéaire est fixée par l’image d’une base ; elle est injective si et seulement si cette image est libre.
- La famille \((e_1, e_2)\) est une base de \(\mathbb{R}^2\). D’après le théorème de détermination par une base, \(f\) existe et elle est unique. Par linéarité, \(f(x, y) = x f(e_1) + y f(e_2)\). Donc \(f(x, y) = (x – y,\ y,\ 2x)\).
- Si \(f(x, y) = 0\), la deuxième coordonnée donne \(y = 0\), puis la troisième donne \(x = 0\). Le noyau est donc réduit à zéro. Ainsi \(f\) est injective.
- Par le théorème du rang, \(\mathrm{rg}\, f = 2 – 0 = 2\). Donc \(\mathrm{Im}\, f\) est un plan de \(\mathbb{R}^3\). Cherchons son équation. Un vecteur \((a, b, c)\) est dans l’image s’il existe \(x, y\) tels que \(x – y = a\), \(y = b\) et \(2x = c\). Les deux premières équations imposent \(x = a + b\). Par conséquent, la troisième s’écrit \(c = 2a + 2b\). Une équation de \(\mathrm{Im}\, f\) est \(2a + 2b – c = 0\). On contrôle avec \((1, 0, 2)\) et \((-1, 1, 0)\) : \(2 – 2 = 0\) et \(-2 + 2 = 0\).
Corrigé de l’exercice 5 – Images directes et réciproques dans le plan
Idée clé : factoriser \(u(x, y) = (x – 2y)(1, -2)\), puis utiliser les formules \(u^{-1}\left(u(A)\right) = A + \mathrm{Ker}\, u\) et \(u\left(u^{-1}(B)\right) = B \cap \mathrm{Im}\, u\).
- On remarque que \(u(x, y) = (x – 2y)(1, -2)\). D’une part, \(u(x, y) = 0\) équivaut à \(x = 2y\). Donc \(\mathrm{Ker}\, u = \mathrm{Vect}\left((2, 1)\right)\). D’autre part, toute image est colinéaire à \((1, -2)\), et \(u(1, 0) = (1, -2)\). Donc \(\mathrm{Im}\, u = \mathrm{Vect}\left((1, -2)\right) = D_2\).
- L’image directe d’une droite est engendrée par l’image de son vecteur directeur. On calcule \(u(1, 1) = (-1, 2) = -(1, -2)\). Donc \(u(D_1) = D_2\).
- D’abord, tout vecteur du plan a son image dans \(\mathrm{Im}\, u = D_2\). Donc \(u^{-1}(D_2) = \mathbb{R}^2\). Ensuite, \(u(x, y) \in D_3\) impose \(u(x, y) \in D_3 \cap D_2 = \{0\}\), car ces deux droites sont distinctes. Donc \(u^{-1}(D_3) = \mathrm{Ker}\, u\).
- D’après la question 2, \(u^{-1}\left(u(D_1)\right) = u^{-1}(D_2) = \mathbb{R}^2\). On retrouve la formule du cours : \(D_1 + \mathrm{Ker}\, u\) est la somme de deux droites distinctes, c’est-à-dire le plan entier. Ainsi \(u^{-1}\left(u(D_1)\right) = \mathbb{R}^2 \neq D_1\). En effet, le noyau n’est pas contenu dans \(D_1\).
Corrigé de l’exercice 6 – Quelques dimensions d’espaces d’applications
Idée clé : utiliser \(\dim \mathcal{L}(E,F) = \dim E \times \dim F\), puis voir chaque sous-espace comme le noyau d’une application linéaire surjective.
- On a \(\dim \mathbb{R}_2[X] = 3\) et \(\dim \mathcal{M}_2(\mathbb{R}) = 4\). Donc la dimension vaut \(3 \times 4 = 12\).
- L’espace \(\mathbb{C}^3\) est de dimension \(3\) sur \(\mathbb{C}\). Donc \(\dim_{\mathbb{C}} \mathcal{L}(\mathbb{C}^3) = 9\).
- Posons \(c = (1, 1, 1)\) et \(\mathrm{ev} : u \mapsto u(c)\), de \(\mathcal{L}(\mathbb{R}^3, \mathbb{R}^2)\) dans \(\mathbb{R}^2\). Cette application est linéaire, car \((\lambda u + v)(c) = \lambda u(c) + v(c)\). Elle est surjective : on complète \(c\) en une base \((c, e_2, e_3)\), et pour tout \(b\) de \(\mathbb{R}^2\), l’application linéaire qui envoie \(c\) sur \(b\) et annule \(e_2\), \(e_3\) est un antécédent. Or \(\mathcal{A} = \mathrm{Ker}\, \mathrm{ev}\). Le théorème du rang donne alors \(\dim \mathcal{A} = 6 – 2\). Donc \(\dim \mathcal{A} = 4\).
- La condition \(u(e_1) \in \mathrm{Vect}(e_1)\) signifie que les deux dernières coordonnées de \(u(e_1)\) sont nulles. Considérons donc \(\pi : u \mapsto (y_1, z_1)\), où \(u(e_1) = (x_1, y_1, z_1)\). Elle est linéaire et surjective, car on peut imposer \(u(e_1) = (0, b, c)\) quelconque. Puisque \(\mathcal{B} = \mathrm{Ker}\, \pi\), on obtient \(\dim \mathcal{B} = 9 – 2\). Donc \(\dim \mathcal{B} = 7\).
Pour s’entraîner
Corrigé de l’exercice 7 – Différence seconde sur les polynômes
Idée clé : l’opérateur fait baisser le degré de deux ; le noyau se lit sur les degrés, et l’image s’obtient par inclusion et dimension.
- L’application \(P \mapsto P(X + 2)\) est linéaire, car la substitution respecte sommes et produits par un scalaire. Il en va de même pour \(P \mapsto P(X + 1)\). Donc \(\delta\) est linéaire. De plus, \(\deg P(X + 2) \leqslant \deg P\), si bien que \(\delta(P)\) reste dans \(\mathbb{R}_4[X]\). Ainsi \(\delta\) est un endomorphisme de \(\mathbb{R}_4[X]\).
- D’abord, \(\delta(1) = 1 – 2 + 1 = 0\) et \(\delta(X) = (X + 2) – 2(X + 1) + X = 0\). Ensuite, pour \(k \geqslant 2\), la formule du binôme donne les trois premiers coefficients :
\[\begin{aligned} (X + 2)^k &= X^k + 2k X^{k-1} + 4\tbinom{k}{2} X^{k-2} + \cdots \\ -2(X + 1)^k &= -2X^k – 2k X^{k-1} – 2\tbinom{k}{2} X^{k-2} + \cdots \end{aligned}\]
En ajoutant \(X^k\), les termes en \(X^k\) et en \(X^{k-1}\) disparaissent. Le coefficient de \(X^{k-2}\) vaut \((4 – 2)\binom{k}{2} = k(k – 1)\). Donc \(\delta(X^k)\) est de degré \(k – 2\), de coefficient dominant \(k(k – 1) \neq 0\). - Soit \(P\) de degré \(d \geqslant 2\), de coefficient dominant \(c_d\). Par linéarité, \(\delta(P) = \sum c_k \delta(X^k)\). Le terme \(c_d \delta(X^d)\) a un coefficient \(c_d\, d(d – 1) \neq 0\) en degré \(d – 2\), tandis que les autres termes sont de degré strictement inférieur. Donc \(\delta(P) \neq 0\). À l’inverse, \(\delta\) annule \(1\) et \(X\), donc tout \(\mathbb{R}_1[X]\). Ainsi \(\mathrm{Ker}\, \delta = \mathbb{R}_1[X]\).
- D’après la question 2, \(\delta(X^k)\) est de degré au plus \(2\) pour \(k \leqslant 4\). Donc \(\mathrm{Im}\, \delta \subset \mathbb{R}_2[X]\). Ensuite, le théorème du rang donne \(\mathrm{rg}\, \delta = 5 – 2 = 3 = \dim \mathbb{R}_2[X]\). Par inclusion et égalité des dimensions, \(\mathrm{Im}\, \delta = \mathbb{R}_2[X]\).
- Existence. Soit \(Q \in \mathbb{R}_2[X]\). D’après la question 4, il existe \(P_0\) tel que \(\delta(P_0) = Q\). Posons \(P = P_0 – P_0(0) – P_0^{\prime}(0) X\). Le polynôme retiré est dans \(\mathbb{R}_1[X] = \mathrm{Ker}\, \delta\), donc \(\delta(P) = Q\). De plus, \(P(0) = 0\) et \(P^{\prime}(0) = P_0^{\prime}(0) – P_0^{\prime}(0) = 0\). Unicité. Si \(P_1\) et \(P_2\) conviennent, leur différence \(R\) vérifie \(\delta(R) = 0\), donc \(R = \alpha X + \beta\). Or \(R(0) = \beta = 0\) et \(R^{\prime}(0) = \alpha = 0\). Le polynôme \(P\) cherché existe et il est unique.
Corrigé de l’exercice 8 – Un isomorphisme d’interpolation
Idée clé : les deux espaces sont de dimension \(3\), donc il suffit de prouver l’injectivité.
- Chaque coordonnée de \(\varphi(P)\) est une évaluation de \(P\) ou de \(P^{\prime}\), donc dépend linéairement de \(P\). Ainsi \(\varphi\) est linéaire.
- Soit \(P \in \mathrm{Ker}\, \varphi\). Comme \(P(0) = P(1) = 0\) et \(\deg P \leqslant 2\), on peut écrire \(P = aX(X – 1)\). Alors \(P^{\prime} = a(2X – 1)\), donc \(P^{\prime}(1) = a\). La condition \(P^{\prime}(1) = 0\) impose \(a = 0\), puis \(P = 0\). Ainsi \(\varphi\) est injective. Or \(\dim \mathbb{R}_2[X] = \dim \mathbb{R}^3 = 3\). Par le corollaire du théorème du rang, \(\varphi\) est un isomorphisme.
- Posons \(P = a + bX + cX^2\). Les conditions s’écrivent \(a = 1\), \(a + b + c = 0\) et \(b + 2c = 3\). Ainsi \(b + c = -1\), et par soustraction \(c = 4\), puis \(b = -5\). Donc \(P = 4X^2 – 5X + 1\). On vérifie : \(P(1) = 4 – 5 + 1 = 0\) et \(P^{\prime}(1) = 8 – 5 = 3\).
Corrigé de l’exercice 9 – Multiplication à gauche par une matrice de rang 1
Idée clé : le produit \(AM\) agit colonne par colonne, donc tout se ramène au noyau et à l’image de \(A\).
- Pour \(M, N\) et \(\lambda\) réel, \(A(\lambda M + N) = \lambda AM + AN\). De plus, \(AM\) est encore une matrice carrée de taille \(2\). Donc \(\mu\) est un endomorphisme de \(\mathcal{M}_2(\mathbb{R})\).
- Notons \(C_1\) et \(C_2\) les colonnes de \(M\). Les colonnes de \(AM\) sont \(AC_1\) et \(AC_2\). Ainsi, \(AM = 0\) équivaut à \(AC_1 = AC_2 = 0\). Or, pour \(C = \begin{pmatrix} x \\ y \end{pmatrix}\), on a \(AC = (x + 2y)\begin{pmatrix} 1 \\ 2 \end{pmatrix}\). Donc \(AC = 0\) équivaut à \(x = -2y\), soit \(C \in \mathrm{Vect}\begin{pmatrix} 2 \\ -1 \end{pmatrix}\). Une base de \(\mathrm{Ker}\, \mu\) est formée de \(\begin{pmatrix} 2 & 0 \\ -1 & 0 \end{pmatrix}\) et \(\begin{pmatrix} 0 & 2 \\ 0 & -1 \end{pmatrix}\) : ces deux matrices sont libres et engendrent le noyau.
- Les colonnes de \(AM\) sont colinéaires à \(\begin{pmatrix} 1 \\ 2 \end{pmatrix}\). Donc \(\mathrm{Im}\, \mu\) est contenu dans l’espace \(H\) engendré par \(\begin{pmatrix} 1 & 0 \\ 2 & 0 \end{pmatrix}\) et \(\begin{pmatrix} 0 & 1 \\ 0 & 2 \end{pmatrix}\), qui est de dimension \(2\). Par ailleurs, le théorème du rang donne \(\mathrm{rg}\, \mu = 4 – 2 = 2\). Donc \(\mathrm{Im}\, \mu = H\), de base les deux matrices ci-dessus.
- On a bien \(\dim \mathcal{M}_2(\mathbb{R}) = 4 = 2 + 2 = \dim \mathrm{Ker}\, \mu + \mathrm{rg}\, \mu\). Le théorème du rang est vérifié.
Corrigé de l’exercice 10 – Composée nulle et somme des rangs
Idée clé : une composée nulle donne une inclusion, et le théorème du rang transforme cette inclusion en inégalité de dimensions.
- Soit \(y \in \mathrm{Im}\, u\), avec \(y = u(x)\). Alors \(v(y) = (v \circ u)(x) = 0\). Donc \(\mathrm{Im}\, u \subset \mathrm{Ker}\, v\).
- Par inclusion, \(\mathrm{rg}\, u \leqslant \dim \mathrm{Ker}\, v\). Or le théorème du rang appliqué à \(v\) donne \(\dim \mathrm{Ker}\, v = \dim F – \mathrm{rg}\, v\). Donc \(\mathrm{rg}\, u + \mathrm{rg}\, v \leqslant \dim F\).
- On applique le résultat avec \(u = v = w\) et \(F = \mathbb{R}^5\). On obtient \(2\, \mathrm{rg}\, w \leqslant 5\). Comme le rang est entier, \(\mathrm{rg}\, w \leqslant 2\).
- Définissons \(w\) sur la base canonique par \(w(e_3) = e_1\), \(w(e_4) = e_2\) et \(w(e_1) = w(e_2) = w(e_5) = 0\). Autrement dit, \(w(x_1, \dots, x_5) = (x_3, x_4, 0, 0, 0)\). Alors \(w^2(x) = w(x_3, x_4, 0, 0, 0) = 0\). Ainsi \(w^2 = 0\) et \(\mathrm{Im}\, w = \mathrm{Vect}(e_1, e_2)\), donc \(\mathrm{rg}\, w = 2\) : la borne est atteinte.
Corrigé de l’exercice 11 – Noyau et image imposés dans R⁴
Idée clé : compléter une base du noyau voulu, puis envoyer les vecteurs ajoutés sur une base de l’image voulue.
- On a \(a_1 – e_3 = e_1\) et \(a_2 + e_4 = e_2\). Donc \(\mathrm{Vect}(a_1, a_2, e_3, e_4)\) contient \(e_1, e_2, e_3, e_4\), c’est-à-dire tout \(\mathbb{R}^4\). Une famille génératrice de quatre vecteurs en dimension \(4\) est une base.
- On définit \(u\) par \(u(a_1) = u(a_2) = 0\), \(u(e_3) = b_1\) et \(u(e_4) = b_2\). Alors \(\mathrm{Im}\, u = \mathrm{Vect}(b_1, b_2)\), qui est de dimension \(2\) car \(b_1\) et \(b_2\) ne sont pas colinéaires. Ensuite, le noyau contient \(\mathrm{Vect}(a_1, a_2)\), de dimension \(2\). Le théorème du rang donne \(\dim \mathrm{Ker}\, u = 4 – 2 = 2\), donc l’inclusion est une égalité. Pour expliciter \(u\), on décompose \((x, y, z, t) = x\, a_1 + y\, a_2 + (z – x)\, e_3 + (t + y)\, e_4\). Ainsi \(u(x, y, z, t) = (z – x,\ z – x,\ t + y,\ t + y)\). On contrôle : \(u(a_1) = (0, 0, 0, 0)\) et \(u(a_2) = (0, 0, 0, 0)\).
- On pose \(v(e_1) = v(e_2) = 0\), \(v(e_3) = e_1\) et \(v(e_4) = e_2\), soit \(v(x, y, z, t) = (z, t, 0, 0)\). Le noyau est défini par \(z = t = 0\), donc vaut \(\mathrm{Vect}(e_1, e_2)\). L’image vaut aussi \(\mathrm{Vect}(e_1, e_2)\). Donc \(\mathrm{Ker}\, v = \mathrm{Im}\, v = \mathrm{Vect}(e_1, e_2)\).
- Si \(\mathrm{Ker}\, u = \mathrm{Im}\, u\) dans \(\mathbb{R}^3\), le théorème du rang donnerait \(3 = 2 \dim \mathrm{Ker}\, u\). C’est impossible, car \(3\) est impair.
Corrigé de l’exercice 12 – Dimension d’une image réciproque
Idée clé : appliquer le théorème du rang non pas à \(u\), mais à sa restriction au sous-espace \(u^{-1}(G)\).
- Le noyau de \(r\) est \(\mathrm{Ker}\, u \cap u^{-1}(G)\). Or \(\mathrm{Ker}\, u \subset u^{-1}(G)\), car \(0 \in G\). Donc \(\mathrm{Ker}\, r = \mathrm{Ker}\, u\). Ensuite, l’image de \(r\) est \(u\left(u^{-1}(G)\right)\). D’une part, elle est contenue dans \(G\) et dans \(\mathrm{Im}\, u\). D’autre part, si \(y \in G \cap \mathrm{Im}\, u\), on écrit \(y = u(x)\), et alors \(x \in u^{-1}(G)\). Donc \(\mathrm{Im}\, r = G \cap \mathrm{Im}\, u\).
- Le sous-espace \(u^{-1}(G)\) est de dimension finie, car contenu dans \(E\). Le théorème du rang appliqué à \(r\) donne \(\dim u^{-1}(G) = \dim \mathrm{Ker}\, u + \dim (G \cap \mathrm{Im}\, u)\).
- D’abord, \(\dim \mathrm{Ker}\, u = 4 – 2 = 2\). Ensuite, la formule de Grassmann donne \(\dim (G \cap \mathrm{Im}\, u) = 2 + 2 – \dim (G + \mathrm{Im}\, u) \geqslant 4 – 3 = 1\). Par conséquent, \(\dim u^{-1}(G) \geqslant 2 + 1 = 3\).
Corrigé de l’exercice 13 – Rang d’une composée
Idée clé : l’image de \(v \circ u\) est l’image de \(\mathrm{Im}\, u\) par \(v\).
- On a \(\mathrm{Im}(v \circ u) = v(\mathrm{Im}\, u)\). D’une part, cet espace est contenu dans \(\mathrm{Im}\, v\), donc \(\mathrm{rg}(v \circ u) \leqslant \mathrm{rg}\, v\). D’autre part, c’est l’image de \(\mathrm{Im}\, u\) par la restriction de \(v\). Le théorème du rang appliqué à cette restriction donne \(\dim v(\mathrm{Im}\, u) \leqslant \dim \mathrm{Im}\, u\). Donc \(\mathrm{rg}(v \circ u) \leqslant \min(\mathrm{rg}\, u, \mathrm{rg}\, v)\).
- Si \(v\) est injective, sa restriction à \(\mathrm{Im}\, u\) l’est aussi. Son noyau est donc nul. Le théorème du rang donne alors \(\mathrm{rg}(v \circ u) = \mathrm{rg}\, u\).
- Comme \(\mathrm{Im}\, u \subset \mathbb{R}^2\), on a \(\mathrm{rg}\, u \leqslant 2\). Ainsi, \(\mathrm{rg}(v \circ u) \leqslant 2 < 3\). Donc \(v \circ u\) n’est pas surjective, et ce n’est pas un automorphisme de \(\mathbb{R}^3\).
- On calcule \(v\left(u(x, y, z)\right) = v(x + y,\ y + z) = (x + y,\ y + z,\ x – z)\). Ensuite, \(u(1, 0, 0) = (1, 0)\) et \(u(0, 0, 1) = (0, 1)\), donc \(u\) est surjective, de rang \(2\). De plus, \(v(a, b) = 0\) impose \(a = b = 0\), donc \(v\) est injective. D’après la question 2, \(\mathrm{rg}(v \circ u) = 2\). Enfin, le noyau est de dimension \(3 – 2 = 1\), et le vecteur \((1, -1, 1)\) l’annule. Donc \(\mathrm{rg}(v \circ u) = 2\) et \(\mathrm{Ker}(v \circ u) = \mathrm{Vect}\left((1, -1, 1)\right)\).
Corrigé de l’exercice 14 – Inverse à partir d’une relation polynomiale
Idée clé : mettre \(u\) en facteur dans la relation pour faire apparaître \(u \circ w = w \circ u = \mathrm{Id}_E\).
- Posons \(w = \frac{1}{2}\left(u^2 – 2u + \mathrm{Id}_E\right)\). La relation s’écrit \(u \circ (u^2 – 2u + \mathrm{Id}_E) = 2\,\mathrm{Id}_E\), donc \(u \circ w = \mathrm{Id}_E\). De plus, \(w\) est un polynôme en \(u\), donc commute avec \(u\). Ainsi \(w \circ u = \mathrm{Id}_E\) aussi. Donc \(u \in \mathrm{GL}(E)\) et \(u^{-1} = \frac{1}{2}\left(u^2 – 2u + \mathrm{Id}_E\right)\).
- On calcule \(u^2(x, y, z) = u(2x, -z, y) = (4x, -y, -z)\), puis \(u^3(x, y, z) = u(4x, -y, -z) = (8x, z, -y)\). Ainsi :
\[u^3 – 2u^2 + u : (x, y, z) \mapsto (8x – 8x + 2x,\ z + 2y – z,\ -y + 2z + y) = (2x, 2y, 2z).\]
La relation est donc vérifiée. Ensuite, \(u^2 – 2u + \mathrm{Id}\) envoie \((x, y, z)\) sur \((4x – 4x + x,\ -y + 2z + y,\ -z – 2y + z) = (x,\ 2z,\ -2y)\). Donc \(u^{-1}(x, y, z) = \left(\frac{x}{2},\ z,\ -y\right)\). On contrôle : \(u\left(\frac{x}{2}, z, -y\right) = (x, y, z)\). - Si \(v \circ u = \mathrm{Id}_E\) et \(u(x) = 0\), alors \(x = v\left(u(x)\right) = 0\). Donc \(u\) est injective. Comme \(u\) est un endomorphisme d’un espace de dimension finie, elle est bijective. Ainsi \(v = v \circ u \circ u^{-1} = u^{-1}\). Par conséquent, \(u \circ v = \mathrm{Id}_E\).
Corrigé de l’exercice 15 – Noyaux et images itérés d’un décalage
Idée clé : le décalage pousse les coordonnées vers la gauche ; chaque itération perd une dimension d’image.
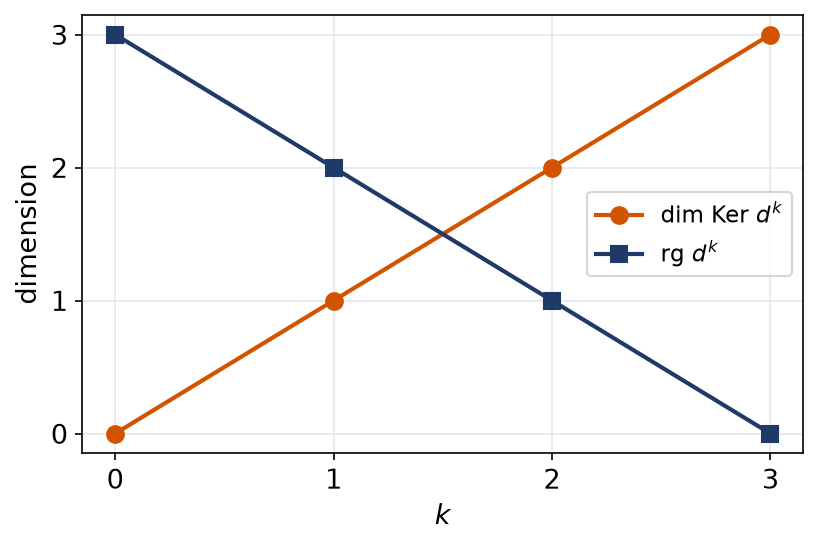
- D’abord, \(d(x, y, z) = 0\) équivaut à \(y = z = 0\). Donc \(\mathrm{Ker}\, d = \mathrm{Vect}(e_1)\). Ensuite, \(\mathrm{Im}\, d = \{(y, z, 0)\} = \mathrm{Vect}(e_1, e_2)\). Puis \(d^2(x, y, z) = d(y, z, 0) = (z, 0, 0)\). Ainsi \(\mathrm{Ker}\, d^2 = \mathrm{Vect}(e_1, e_2)\) et \(\mathrm{Im}\, d^2 = \mathrm{Vect}(e_1)\). Enfin, \(d^3(x, y, z) = d(z, 0, 0) = (0, 0, 0)\). Donc \(d^3 = 0\).
- On lit \(\mathrm{Vect}(e_1) \subset \mathrm{Vect}(e_1, e_2)\) dans les deux cas. Les inclusions \(\mathrm{Ker}\, d \subset \mathrm{Ker}\, d^2\) et \(\mathrm{Im}\, d^2 \subset \mathrm{Im}\, d\) sont vérifiées. De plus, le théorème du rang se vérifie à chaque étape : \(1 + 2 = 3\) pour \(d\), \(2 + 1 = 3\) pour \(d^2\).
- On a \(\mathrm{Ker}\, d = \mathrm{Vect}(e_1) \subset \mathrm{Vect}(e_1, e_2) = \mathrm{Im}\, d\). Par conséquent, \(\mathrm{Ker}\, d \cap \mathrm{Im}\, d = \mathrm{Vect}(e_1) \neq \{0\}\). Le noyau et l’image ne sont pas supplémentaires, bien que leurs dimensions s’additionnent en \(3\).
La figure résume l’évolution des dimensions des noyaux et des images itérés.
Pour approfondir
Corrigé de l’exercice 16 – Noyau et image supplémentaires
Idée clé : le théorème du rang fournit gratuitement la condition de dimension, si bien qu’il ne reste qu’une intersection à contrôler.
- Si \(E = \mathrm{Ker}\, u \oplus \mathrm{Im}\, u\), la somme est directe, donc l’intersection est nulle. Réciproquement, supposons \(\mathrm{Ker}\, u \cap \mathrm{Im}\, u = \{0\}\). Alors \(\dim(\mathrm{Ker}\, u + \mathrm{Im}\, u) = \dim \mathrm{Ker}\, u + \mathrm{rg}\, u = n\) par le théorème du rang. Ainsi, la somme est un sous-espace de \(E\) de dimension \(n\). Donc \(E = \mathrm{Ker}\, u \oplus \mathrm{Im}\, u\).
- On sait déjà que \(\mathrm{Ker}\, u \subset \mathrm{Ker}\, u^2\). Supposons \(\mathrm{Ker}\, u = \mathrm{Ker}\, u^2\), et prenons \(y \in \mathrm{Ker}\, u \cap \mathrm{Im}\, u\). On écrit \(y = u(x)\). Alors \(u^2(x) = u(y) = 0\), donc \(x \in \mathrm{Ker}\, u^2 = \mathrm{Ker}\, u\). Par conséquent, \(y = u(x) = 0\). Réciproquement, supposons l’intersection nulle, et soit \(x \in \mathrm{Ker}\, u^2\). Le vecteur \(u(x)\) est dans \(\mathrm{Im}\, u\), et \(u\left(u(x)\right) = 0\). Donc \(u(x)\) est dans l’intersection, d’où \(u(x) = 0\). Ainsi \(\mathrm{Ker}\, u = \mathrm{Ker}\, u^2\) équivaut à \(\mathrm{Ker}\, u \cap \mathrm{Im}\, u = \{0\}\).
- Grâce à l’inclusion \(\mathrm{Ker}\, u \subset \mathrm{Ker}\, u^2\), l’égalité des noyaux équivaut à l’égalité de leurs dimensions. Par le théorème du rang appliqué à \(u\) et à \(u^2\), cela équivaut à \(\mathrm{rg}\, u = \mathrm{rg}\, u^2\). Enfin, puisque \(\mathrm{Im}\, u^2 \subset \mathrm{Im}\, u\), l’égalité des rangs équivaut à l’égalité des images. Donc \(\mathrm{Ker}\, u = \mathrm{Ker}\, u^2\) si et seulement si \(\mathrm{Im}\, u = \mathrm{Im}\, u^2\).
- Le noyau est défini par \(x + y = 0\) et \(z = 0\), donc \(\mathrm{Ker}\, u = \mathrm{Vect}\left((1, -1, 0)\right)\). Ensuite, \(\mathrm{Im}\, u = \mathrm{Vect}\left((1, 1, 0), (0, 0, 1)\right)\). Les vecteurs de l’image ont leurs deux premières coordonnées égales, ce qui n’est pas le cas de \((1, -1, 0)\). Donc l’intersection est nulle. D’après la question 1, \(\mathbb{R}^3 = \mathrm{Ker}\, u \oplus \mathrm{Im}\, u\).
Corrigé de l’exercice 17 – Inégalité de Sylvester
Idée clé : mesurer exactement ce que \(v\) « perd » de l’image de \(u\) : c’est la partie de \(\mathrm{Im}\, u\) contenue dans \(\mathrm{Ker}\, v\).
- Notons \(r\) la restriction de \(v\) à \(\mathrm{Im}\, u\). D’une part, \(\mathrm{Im}\, r = v(\mathrm{Im}\, u) = \mathrm{Im}(v \circ u)\). D’autre part, \(\mathrm{Ker}\, r = \mathrm{Ker}\, v \cap \mathrm{Im}\, u\). Le théorème du rang appliqué à \(r\), défini sur \(\mathrm{Im}\, u\) de dimension finie, donne \(\mathrm{rg}\, u = \dim(\mathrm{Ker}\, v \cap \mathrm{Im}\, u) + \mathrm{rg}(v \circ u)\). D’où la formule demandée.
- On a \(\dim(\mathrm{Ker}\, v \cap \mathrm{Im}\, u) \leqslant \dim \mathrm{Ker}\, v = \dim F – \mathrm{rg}\, v\). En reportant dans la question 1, on obtient \(\mathrm{rg}(v \circ u) \geqslant \mathrm{rg}\, u + \mathrm{rg}\, v – \dim F\).
- Ici \(\dim F = 6\). L’inégalité donne \(\mathrm{rg}(v \circ u) \geqslant 4 + 4 – 6\). Donc \(\mathrm{rg}(v \circ u) \geqslant 2\), et en particulier \(v \circ u \neq 0\).
- Il suffit de prendre \(v = u\) et \(E = F = G\). On obtient \(\mathrm{rg}\, u^2 \geqslant 2\, \mathrm{rg}\, u – n\). Par exemple, en dimension \(5\), un endomorphisme de rang \(4\) a un carré de rang au moins \(3\).
Corrigé de l’exercice 18 – Problème – Interpolation et théorème du rang
Idée clé : trop de racines tue un polynôme de petit degré ; on obtient ainsi l’injectivité, puis le théorème du rang conclut.
Partie A.
- Chaque coordonnée \(P \mapsto P(a_i)\) est une évaluation, donc une forme linéaire. Ainsi \(\Phi_m\) est linéaire.
- Soit \(P \in \mathrm{Ker}\, \Phi_n\). Ce polynôme de degré au plus \(n\) admet les \(n + 1\) racines distinctes \(a_0, \dots, a_n\). Il est donc nul, et \(\Phi_n\) est injective. Or \(\dim \mathbb{R}_n[X] = n + 1 = \dim \mathbb{R}^{n+1}\). Donc \(\Phi_n\) est un isomorphisme. En termes concrets, quelles que soient les valeurs \(y_0, \dots, y_n\) choisies, on trouve un et un seul polynôme \(P\) de degré au plus \(n\) tel que \(P(a_i) = y_i\) pour tout \(i\).
- Soit \(m > n\). La restriction de \(\Phi_m\) à \(\mathbb{R}_n[X]\) est \(\Phi_n\), qui est surjective. Donc \(\Phi_m\) est surjective, de rang \(n + 1\). Par le théorème du rang, \(\dim \mathrm{Ker}\, \Phi_m = (m + 1) – (n + 1) = m – n\).
- Notons \(W = \{\omega Q,\ Q \in \mathbb{R}_{m-n-1}[X]\}\). Si \(\deg Q \leqslant m – n – 1\), alors \(\deg(\omega Q) \leqslant m\), et \(\omega Q\) s’annule en chaque \(a_i\). Donc \(W \subset \mathrm{Ker}\, \Phi_m\). Par ailleurs, \(W\) est l’image de l’application linéaire \(Q \mapsto \omega Q\), qui est injective car \(\omega \neq 0\). Ainsi \(\dim W = \dim \mathbb{R}_{m-n-1}[X] = m – n\). Par inclusion et égalité des dimensions, \(\mathrm{Ker}\, \Phi_m = W\).
Partie B.
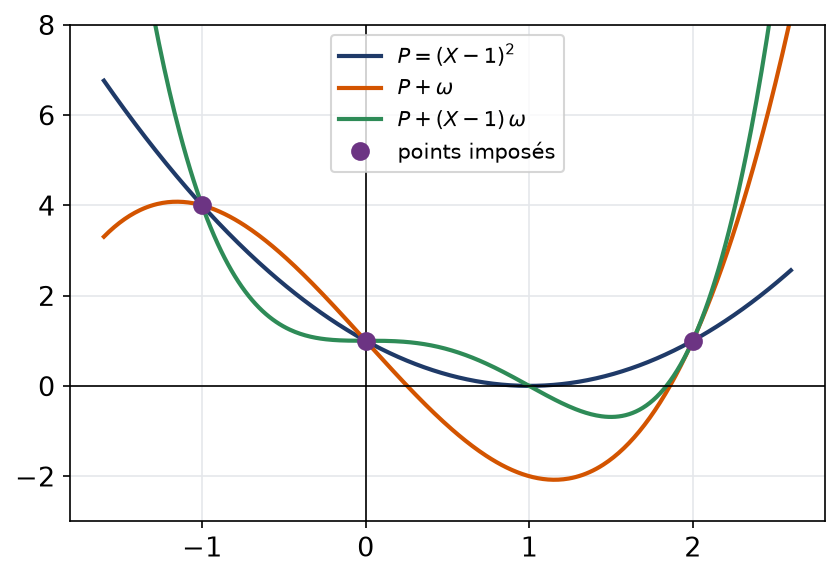
- Posons \(P = a + bX + cX^2\). La condition \(P(0) = 1\) donne \(a = 1\). Ensuite, \(P(-1) = 4\) donne \(c – b = 3\), et \(P(2) = 1\) donne \(2b + 4c = 0\), soit \(b = -2c\). Ainsi \(3c = 3\), d’où \(c = 1\) et \(b = -2\). Donc \(P = X^2 – 2X + 1 = (X – 1)^2\). On vérifie : \(P(-1) = 4\), \(P(0) = 1\) et \(P(2) = 1\).
- Ici \(n = 2\), \(m = 4\) et \(\omega = (X + 1)X(X – 2)\). Un polynôme \(R \in \mathbb{R}_4[X]\) convient si et seulement si \(R – (X – 1)^2\) appartient à \(\mathrm{Ker}\, \Phi_4\). D’après la partie A, ce noyau est formé des \(\omega Q\) avec \(\deg Q \leqslant 1\). Les solutions sont les \(R = (X – 1)^2 + (X + 1)X(X – 2)(\alpha X + \beta)\), avec \(\alpha, \beta\) réels.
La figure montre trois de ces solutions : toutes passent par les trois points imposés.
Partie C.
- L’application \(\chi\) est linéaire, car chaque coordonnée est une évaluation de \(P\) ou de \(P^{\prime}\). Soit \(P \in \mathrm{Ker}\, \chi\). Alors \(0\) et \(1\) sont racines au moins doubles de \(P\). Donc \(X^2(X – 1)^2\), de degré \(4\), divise \(P\). Comme \(\deg P \leqslant 3\), on obtient \(P = 0\). Ainsi \(\chi\) est injective. Or \(\dim \mathbb{R}_3[X] = 4 = \dim \mathbb{R}^4\). Donc \(\chi\) est un isomorphisme.
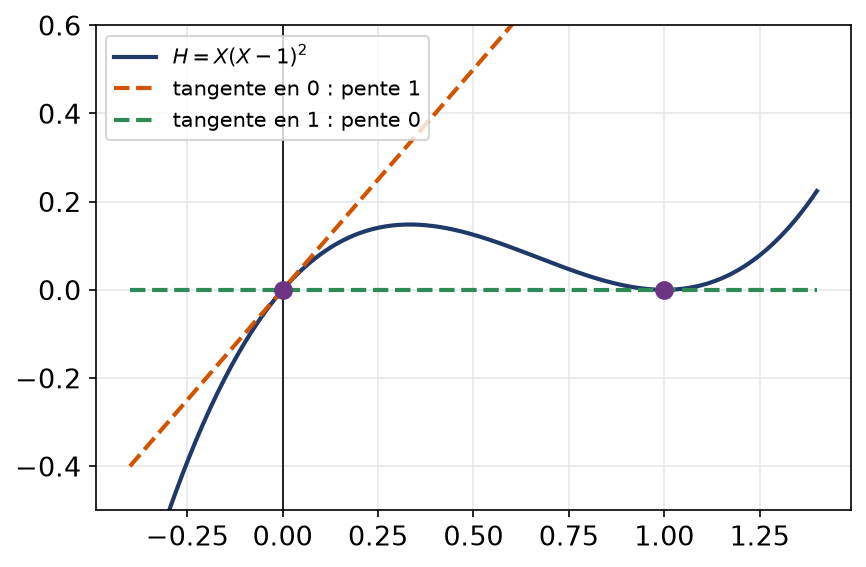
- Les conditions \(H(1) = H^{\prime}(1) = 0\) font de \(1\) une racine double. De plus, \(H(0) = 0\). On cherche donc \(H = \gamma X(X – 1)^2\). Alors \(H^{\prime} = \gamma\left((X – 1)^2 + 2X(X – 1)\right)\), donc \(H^{\prime}(0) = \gamma\). La condition \(H^{\prime}(0) = 1\) impose \(\gamma = 1\). Par unicité, \(H = X(X – 1)^2 = X^3 – 2X^2 + X\).
Sur le graphe, \(H\) part de l’origine avec une pente \(1\) et touche l’axe des abscisses en \(1\) avec une tangente horizontale.
Corrigé de l’exercice 19 – Problème – Endomorphismes de rang 1
Idée clé : tout vecteur image est un multiple de \(a\), et ce multiple dépend linéairement du vecteur de départ.
- Comme \(\mathrm{rg}\, u = 1\), l’image est une droite. Il existe donc \(a \neq 0\) tel que \(\mathrm{Im}\, u = \mathrm{Vect}(a)\). Pour tout \(x\), \(u(x)\) s’écrit de façon unique \(\ell(x)\, a\), puisque \(a \neq 0\). Ensuite, pour \(x, y\) et \(\lambda\), la linéarité de \(u\) donne \(\ell(\lambda x + y)\, a = \left(\lambda \ell(x) + \ell(y)\right) a\). Comme \(a \neq 0\), on en déduit \(\ell(\lambda x + y) = \lambda \ell(x) + \ell(y)\). Donc \(\ell\) est une forme linéaire et \(u(x) = \ell(x)\, a\).
- Pour tout \(x\), \(u^2(x) = u\left(\ell(x)\, a\right) = \ell(x)\, u(a) = \ell(x)\, \ell(a)\, a = \lambda\, u(x)\). Donc \(u^2 = \lambda u\).
- Par le théorème du rang, \(\dim \mathrm{Ker}\, u = n – 1\). Si \(\lambda \neq 0\), alors \(u(a) = \lambda a \neq 0\), donc \(a \notin \mathrm{Ker}\, u\). Ainsi \(\mathrm{Ker}\, u \cap \mathrm{Vect}(a) = \{0\}\). Les dimensions s’additionnent en \((n – 1) + 1 = n\). Donc \(E = \mathrm{Ker}\, u \oplus \mathrm{Vect}(a)\). Si \(\lambda = 0\), alors \(u(a) = 0\), donc \(a \in \mathrm{Ker}\, u\) : l’image est contenue dans le noyau.
- On développe, en utilisant \(u^2 = \lambda u\) :
\[(u – \mathrm{Id}) \circ \left(u – (\lambda – 1)\mathrm{Id}\right) = u^2 – \lambda u + (\lambda – 1)\mathrm{Id} = (\lambda – 1)\mathrm{Id}.\]
Les deux facteurs sont des polynômes en \(u\), donc ils commutent, et le produit dans l’autre ordre donne le même résultat. Comme \(\lambda \neq 1\), on divise par \(\lambda – 1\). Donc \(u – \mathrm{Id}\) est inversible, d’inverse \(\frac{1}{\lambda – 1}\left(u – (\lambda – 1)\mathrm{Id}\right)\). - Ici \(\ell(x, y, z) = x – y + 2z\) et \(a = (1, 2, 3)\). Ainsi \(\lambda = \ell(a) = 1 – 2 + 6\), soit \(\lambda = 5\). Ensuite, \(u^2(x) = \ell(x)\, u(a) = 5\,\ell(x)\, a = 5u(x)\), ce qui confirme \(u^2 = 5u\). Le noyau est le plan \(x – y + 2z = 0\), soit \(x = y – 2z\). Une base de \(\mathrm{Ker}\, u\) est \(\left((1, 1, 0), (-2, 0, 1)\right)\). Enfin, la question 4 donne \((u – \mathrm{Id})^{-1} = \frac{1}{4}(u – 4\,\mathrm{Id})\). En coordonnées :
\[(u – \mathrm{Id})^{-1}(x, y, z) = \tfrac{1}{4}\left(-3x – y + 2z,\ 2x – 6y + 4z,\ 3x – 3y + 2z\right).\]
On contrôle avec \(a\) : on trouve \(\frac{1}{4}(1, 2, 3)\), et en effet \((u – \mathrm{Id})(a) = 5a – a = 4a\).
Pour aller plus loin
- Revoir la leçon : cours de maths sup (MPSI) sur noyau, image et rang
- S’exercer : exercices corrigés de maths sup (MPSI) sur noyau, image et rang
- Bases utiles : Bases, dimension et formule de Grassmann
- Chapitre d’avant : Bases, dimension et formule de Grassmann
- Chapitre d’après : Projecteurs, symétries, hyperplans et sous-espaces affines
- Vérifier ses acquis : QCM de maths sup (MPSI) sur noyau, image et rang
- Contrôle corrigé en temps limité : Sommes directes, dimension et rang : contrôle de maths en MPSI
- Le même thème en L1 de maths : Applications linéaires : noyau, image, rang
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Noyau, image et rang en maths sup (MPSI)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir