Continuité et valeurs intermédiaires en maths sup (MPSI) : cours et méthodes
Ce chapitre fait passer l’étude des fonctions du « ça se voit sur le dessin » à la preuve. Il couvre la limite en un point, à droite et à gauche, la caractérisation séquentielle, la limite monotone, puis la continuité et le prolongement par continuité. Il se termine par les grands théorèmes d’existence du premier semestre.
Le cours de valeurs intermédiaires MPSI met l’accent sur les méthodes : prouver qu’une équation possède une solution par le TVI, montrer qu’une limite n’existe pas avec deux suites, obtenir un maximum grâce au théorème des bornes atteintes, puis inverser une fonction avec le théorème de la bijection. Chaque énoncé vient avec ses hypothèses, car c’est presque toujours une hypothèse oubliée qui fait perdre des points en colle.
Ces outils servent ensuite partout : dérivation, accroissements finis, suites implicites, intégration et fonctions de deux variables.
Ce que vous saurez faire
- Écrire avec des quantificateurs qu’une fonction admet une limite, finie ou infinie, en un point ou à droite.
- Prouver qu’une limite n’existe pas grâce à deux suites bien choisies.
- Calculer une limite par opérations, composition, encadrement ou monotonie.
- Prolonger une fonction par continuité et nommer proprement le prolongement.
- Appliquer le théorème des valeurs intermédiaires pour obtenir une solution d’équation.
- Utiliser les bornes atteintes et le théorème de la bijection pour compter des solutions.
1. Approcher un point : les limites
Ici, \(f\) désigne une fonction réelle de domaine \(D\subset\mathbb{R}\), souvent un intervalle. Quant à \(a\), c’est un élément de \(D\) ou une extrémité de \(D\), finie ou non. Ainsi, des points de \(D\) s’accumulent près de \(a\).
1.1 Les définitions quantifiées
Toutes les définitions ont la même structure. On se donne une tolérance autour de la limite, puis on cherche une zone autour de \(a\) où la fonction respecte cette tolérance.
Soit \(a\) réel et \(\ell\) réel. On dit que \(f\) tend vers \(\ell\) en \(a\) lorsque
\[\forall \varepsilon>0,\ \exists \delta>0,\ \forall x\in D,\ |x-a|\leqslant\delta \Rightarrow |f(x)-\ell|\leqslant\varepsilon.\]
De même, \(f\) tend vers \(+\infty\) en \(a\) lorsque \(\forall A\in\mathbb{R},\ \exists \delta>0,\ \forall x\in D,\ |x-a|\leqslant\delta\Rightarrow f(x)\geqslant A\). Enfin, \(f\) tend vers \(\ell\) en \(+\infty\) lorsque \(\forall\varepsilon>0,\ \exists B\in\mathbb{R},\ \forall x\in D,\ x\geqslant B\Rightarrow |f(x)-\ell|\leqslant\varepsilon\).
Les autres cas, en \(-\infty\) ou vers \(-\infty\), s’obtiennent en adaptant l’inégalité. Par ailleurs, la limite est unique quand elle existe. On la note \(\lim_{x\to a} f(x)\) ou \(\lim_a f\).
Si \(a\in D\) et si \(f\) admet une limite \(\ell\) en \(a\), alors \(\ell=f(a)\). En effet, \(x=a\) vérifie \(|x-a|\leqslant\delta\) pour tout \(\delta\), donc \(|f(a)-\ell|\leqslant\varepsilon\) pour tout \(\varepsilon>0\).
Nous établissons que \(\frac1x\) tend vers \(\frac14\) quand \(x\) tend vers \(4\). D’abord, on réduit au même dénominateur : \(\left|\frac1x-\frac14\right|=\frac{|x-4|}{4|x|}\). Ensuite, on se limite à \(|x-4|\leqslant 2\). Dans ce cas, \(x\geqslant2\), donc \(4|x|\geqslant8\).
Fixons alors \(\varepsilon>0\) et prenons \(\delta=\min(2,8\varepsilon)\). Pour \(|x-4|\leqslant\delta\), il vient \(\left|\frac1x-\frac14\right|\leqslant\frac{\delta}{8}\leqslant\varepsilon\). Le minimum garantit donc que la minoration du dénominateur reste vraie.
1.2 Limites à droite et à gauche
Parfois, seul un côté de \(a\) nous intéresse. Le symbole \(\lim_{x\to a^+}f(x)\) désigne ce que fait \(f\) quand \(x\) approche \(a\) par des valeurs strictement plus grandes : on ne garde que \(D\cap\,]a,+\infty[\). Côté gauche, on garde \(D\cap\,]-\infty,a[\). Notons que \(a\) n’intervient dans aucun des deux cas.
On suppose que \(D\) contient des points à gauche et à droite de \(a\), aussi proches que l’on veut.
- Cas \(a\notin D\) : la limite en \(a\) existe et vaut \(\ell\) exactement quand les deux limites latérales existent et valent toutes deux \(\ell\).
- Cas \(a\in D\) : on exige en outre que cette valeur commune coïncide avec \(f(a)\).
Piège à éviter :
La fonction égale à \(0\) en \(0\) et à \(1\) ailleurs a pour limites latérales \(1\) et \(1\) en \(0\). Pourtant, elle n’a pas de limite en \(0\), car \(f(0)=0\). Autrement dit, quand \(f\) est définie en \(a\), la valeur \(f(a)\) compte toujours.
2. Caractérisation séquentielle de la limite
Les suites relient ce chapitre au précédent. Leur usage favori : établir qu’une fonction n’a aucune limite, tâche très lourde avec des epsilon.
Soit \(\ell\in\overline{\mathbb{R}}\). Les deux assertions suivantes sont équivalentes.
- (i) On a \(\lim_a f=\ell\).
- (ii) Dès que \((u_n)\) est à valeurs dans \(D\) et converge vers \(a\), la suite image \((f(u_n))\) a pour limite \(\ell\).
Nous traitons \(a\) et \(\ell\) réels ; les autres cas se rédigent de la même façon.
De (i) vers (ii). Fixons \(\varepsilon>0\) et prenons le \(\delta\) fourni par (i). La convergence de \((u_n)\) vers \(a\) procure un entier \(N\) à partir duquel \(|u_n-a|\leqslant\delta\). Pour ces indices, on a donc \(|f(u_n)-\ell|\leqslant\varepsilon\).
De (ii) vers (i), par contraposée. Si (i) est fausse, on dispose d’un \(\varepsilon_0>0\) mis en défaut par chaque \(\delta>0\) : un certain \(x\in D\) est à distance au plus \(\delta\) de \(a\) et vérifie pourtant \(|f(x)-\ell|>\varepsilon_0\). Avec \(\delta=1/(n+1)\), on nomme \(u_n\) un tel \(x\). Alors \(u_n\to a\), mais \(|f(u_n)-\ell|>\varepsilon_0\) pour tout \(n\). Ainsi, \((f(u_n))\) ne tend pas vers \(\ell\).
Objectif : établir l’absence de limite en \(a\).
- repérer deux familles de points proches de \(a\) où \(f\) prend des valeurs très différentes ;
- en extraire deux suites \((u_n)\) et \((v_n)\) de \(D\), toutes deux de limite \(a\) ;
- calculer \(\lim f(u_n)\) et \(\lim f(v_n)\), puis constater qu’elles diffèrent ;
- conclure : si \(f\) avait une limite \(\ell\), les deux suites images tendraient vers \(\ell\).
Une variante consiste à exhiber une seule suite \((u_n)\) de limite \(a\) telle que \((f(u_n))\) diverge.
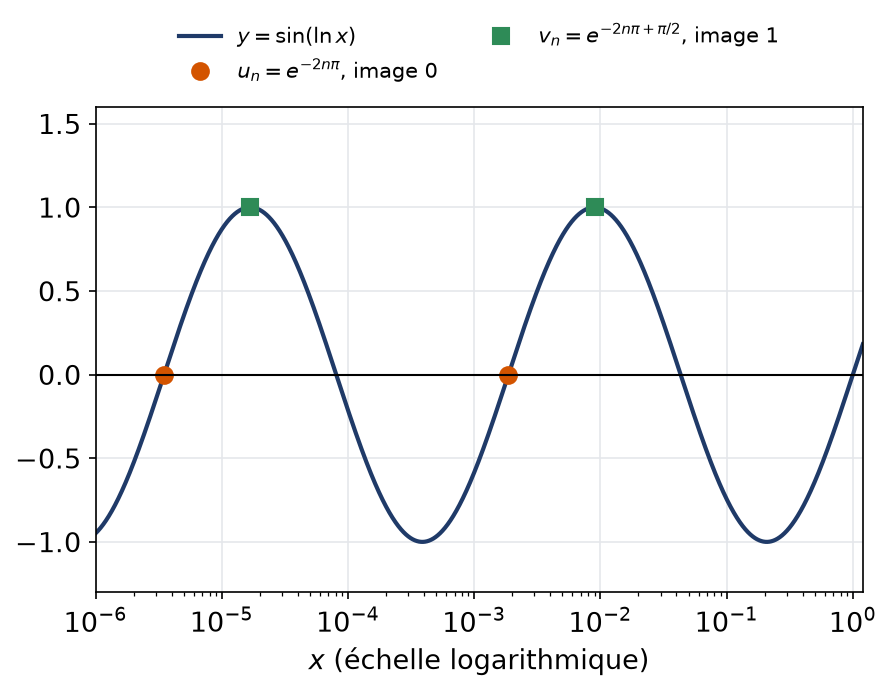
Étudions \(f(x)=\sin(\ln x)\) quand \(x\) tend vers \(0^+\). D’abord, \(\ln x\) parcourt tout \(]-\infty,0[\), donc le sinus oscille sans fin. Ensuite, on vise les points où \(\ln x\) vaut \(-2n\pi\) puis \(-2n\pi+\frac{\pi}{2}\).
On pose donc \(u_n=\mathrm{e}^{-2n\pi}\) et \(v_n=\mathrm{e}^{-2n\pi+\pi/2}\). Ces deux suites tendent vers \(0\) par valeurs positives. Cependant, \(f(u_n)=0\) et \(f(v_n)=1\) pour tout \(n\geqslant 1\). Deux limites distinctes apparaissent : la fonction ne converge donc pas à droite de \(0\).
Sur le dessin, les oscillations restent d’amplitude \(1\) mais se resserrent de plus en plus près de l’origine.
Remarque :
Le sens direct du théorème sert aussi beaucoup. Par exemple, si \(u_n\to 0\) avec \(u_n\neq0\), alors \(\frac{\sin u_n}{u_n}\to1\), car \(\frac{\sin x}{x}\to 1\) en \(0\). On transporte ainsi une limite de fonction vers une limite de suite.
3. Opérations, encadrement et limite monotone
Revenir aux epsilon à chaque calcul serait épuisant. Heureusement, quelques théorèmes généraux suffisent dans la très grande majorité des cas.
3.1 Opérations et composition
Si \(f\to\ell\) et \(g\to\ell^{\prime}\) en \(a\), avec \(\ell,\ell^{\prime}\) réels, alors \(f+g\to\ell+\ell^{\prime}\), \(fg\to\ell\ell^{\prime}\) et, lorsque \(\ell^{\prime}\neq0\), \(f/g\to\ell/\ell^{\prime}\). Les règles avec \(\pm\infty\) sont celles des suites. Les formes indéterminées restent \(\infty-\infty\), \(0\times\infty\), \(\frac{0}{0}\) et \(\frac{\infty}{\infty}\).
Soit \(f:D\to\mathbb{R}\) et \(g\) définie sur une partie contenant \(f(D)\). Si \(f(x)\to b\) quand \(x\to a\) et si \(g(y)\to\ell\) quand \(y\to b\), alors \(g(f(x))\to\ell\) quand \(x\to a\).
Par exemple, \(\frac{1}{x^2}\to+\infty\) en \(0\) et \(\mathrm{e}^{-y}\to0\) en \(+\infty\). Ainsi, \(\mathrm{e}^{-1/x^2}\to0\) quand \(x\to 0\).
3.2 Encadrement et comparaison
Supposons \(g\leqslant f\leqslant h\) au voisinage de \(a\).
- Lorsque \(g\) et \(h\) ont en \(a\) une limite réelle commune \(\ell\), la fonction \(f\), coincée entre elles, converge elle aussi vers \(\ell\).
- Si \(g\to+\infty\), alors \(f\to+\infty\) ; si \(h\to-\infty\), alors \(f\to-\infty\).
Cherchons la limite en \(+\infty\) de \(f(x)=\frac{2x+\sin(x^3)}{x+1}\). Le terme \(\sin(x^3)\) n’a pas de limite, mais il est coincé entre \(-1\) et \(1\). Donc, pour \(x>0\) :
\[\frac{2x-1}{x+1}\leqslant f(x)\leqslant\frac{2x+1}{x+1}.\]
Les deux bornes tendent vers \(2\). Par encadrement, on en déduit que \(f(x)\to2\).
3.3 Le théorème de la limite monotone
Une fonction monotone ne peut pas osciller. C’est pourquoi elle admet toujours des limites latérales, comme une suite monotone admet une limite.
Soit \(f\) croissante sur \(]a,b[\), avec \(-\infty\leqslant a<b\leqslant+\infty\).
- Si \(f\) est majorée, \(f\) tend en \(b\) vers \(\sup_{]a,b[}f\) ; sinon, \(f\) tend vers \(+\infty\) en \(b\).
- Si \(f\) est minorée, \(f\) tend en \(a\) vers \(\inf_{]a,b[}f\) ; sinon, \(f\) tend vers \(-\infty\) en \(a\).
On obtient l’énoncé décroissant en appliquant celui-ci à \(-f\).
Traitons \(b\) réel et \(f\) majorée. On note \(M=\sup_{]a,b[}f\), qui existe par la propriété de la borne supérieure. Soit \(\varepsilon>0\). Le réel \(M-\varepsilon\) n’est pas un majorant de \(f\) : un point \(x_0\) de \(]a,b[\) dépasse donc ce seuil, au sens où \(f(x_0)>M-\varepsilon\).
Prenons maintenant \(x\) entre \(x_0\) et \(b\). Puisque \(f\) croît, \(f(x)\) est au moins égal à \(f(x_0)\), et il reste majoré par \(M\) : \(f(x)\in\,]M-\varepsilon,M]\). On pose \(\delta=b-x_0\). Alors \(|f(x)-M|\leqslant\varepsilon\) dès que \(x\in\,]a,b[\) et \(|x-b|\leqslant\delta\). Finalement, \(f\to M\) en \(b\).
Soit \(c\) un point intérieur de l’intervalle \(I\) sur lequel \(f\) croît. Alors les limites \(f(c^-)\) et \(f(c^+)\) existent, sont finies et vérifient \(f(c^-)\leqslant f(c)\leqslant f(c^+)\).
En effet, sur \(]-\infty,c[\cap I\), la fonction est majorée par \(f(c)\). De même, à droite de \(c\), elle est minorée par \(f(c)\). Une fonction monotone ne peut donc présenter que des sauts.
4. Continuité et prolongement par continuité
4.1 Continuité en un point et sur un intervalle
Soit \(a\in D\). La fonction \(f\) est continue en \(a\) lorsque \(f\) admet une limite en \(a\) ; cette limite vaut alors \(f(a)\). Elle est continue à droite en \(a\) lorsque sa restriction à \(D\cap[a,+\infty[\) est continue en \(a\). Enfin, \(f\) est continue sur \(D\) lorsqu’elle l’est en chaque point de \(D\).
Grâce à la partie 3, on combine librement des fonctions continues : additionner, multiplier, composer, ou diviser par une fonction qui ne s’annule pas, tout cela préserve la continuité. Ainsi, les polynômes, \(\exp\), \(\ln\), les fonctions trigonométriques et leurs combinaisons sont continues sur leur domaine.
Si \(f\) est continue en \(a\) et si \(u_n\to a\) avec \(u_n\in D\), alors \(f(u_n)\to f(a)\). Application aux récurrences \(u_{n+1}=g(u_n)\) : on passe à la limite des deux côtés. Lorsque \(u_n\to\ell\) et que \(g\) est continue au point \(\ell\), on trouve \(\ell=g(\ell)\). Seuls les points fixes de \(g\) peuvent donc servir de limite.
Piège à éviter :
Continue « sur \(D\) » ne veut pas dire « sur un intervalle ». La fonction \(x\mapsto\frac{1}{x}\) est continue sur \(\mathbb{R}^*\), mais ce domaine est en deux morceaux. De plus, le TVI de la partie 5 ne s’y applique pas sur \([-1,1]\).
4.2 Prolonger une fonction par continuité
Il arrive qu’une formule n’ait pas de sens en un point alors que la courbe semble passer « à travers ». On bouche alors le trou avec la valeur de la limite.
Soit \(a\) un point extérieur à \(D\) mais limite de points de \(D\). Supposons que \(f\) ait en \(a\) une limite réelle \(\ell\). On fabrique \(\tilde f\) sur \(D\cup\{a\}\) : elle recopie \(f\) sur \(D\) et prend la valeur \(\ell\) en \(a\). Cette nouvelle fonction est continue en \(a\) ; c’est le prolongement par continuité de \(f\).
- Vérifier que \(a\) n’est pas dans le domaine, mais qu’on peut s’en approcher.
- Calculer la limite en \(a\), au besoin à droite et à gauche séparément.
- S’assurer que la limite est finie et, si les deux côtés existent, qu’ils coïncident.
- Définir explicitement \(\tilde f\) par deux lignes, en précisant son domaine.
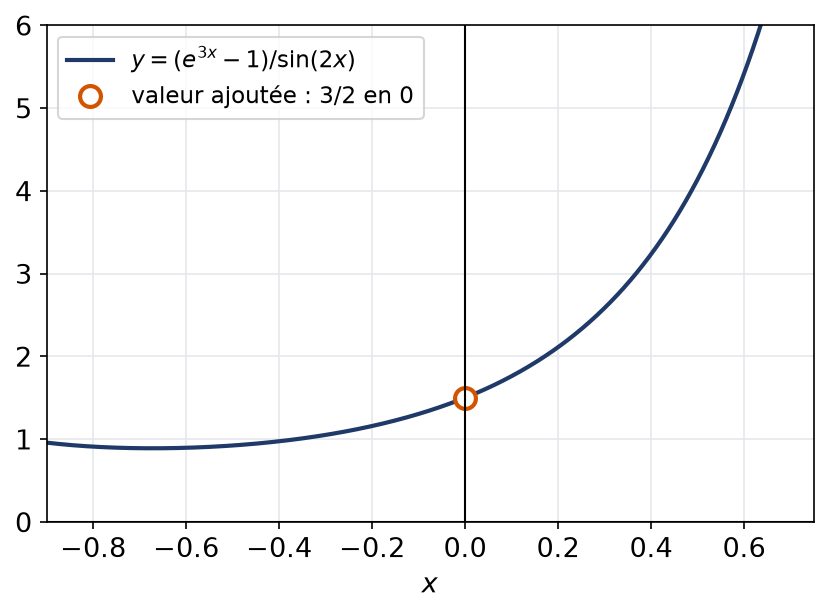
Soit \(f(x)=\frac{\mathrm{e}^{3x}-1}{\sin(2x)}\) sur \(]-\frac{\pi}{2},\frac{\pi}{2}[\setminus\{0\}\). Pour \(x\neq0\) assez petit, on écrit :
\[f(x)=\frac{\mathrm{e}^{3x}-1}{3x}\times\frac{2x}{\sin(2x)}\times\frac{3}{2}.\]
Or \(\frac{\mathrm{e}^{u}-1}{u}\to1\) et \(\frac{\sin u}{u}\to1\) quand \(u\to0\). Par composition, les deux premiers facteurs tendent vers \(1\). Donc \(f(x)\to\frac{3}{2}\). On prolonge alors \(f\) en posant \(\tilde f(0)=\frac{3}{2}\).
Sur la figure, le point creux de la courbe de \(f\) est exactement l’endroit où le prolongement ajoute la valeur \(\frac32\).
Piège à éviter :
La fonction \(x\mapsto\frac{x}{|x|}\) vaut \(1\) à droite de \(0\) et \(-1\) à gauche. Ses deux limites latérales existent, mais elles diffèrent. Par conséquent, aucun choix de valeur en \(0\) ne la rend continue. De même, \(x\mapsto\frac{1}{x^2}\) ne se prolonge pas, car sa limite est infinie.
5. Valeurs intermédiaires : le TVI
Ce résultat ouvre la série des théorèmes d’existence. Son message tient en une image : sur un intervalle, une courbe continue ne franchit aucune hauteur sans la toucher.
5.1 Énoncé et preuve par dichotomie
Soit \(f\) continue sur un intervalle \(I\), et soient \(a<b\) dans \(I\). Alors tout réel \(y\) situé entre \(f(a)\) et \(f(b)\) possède au moins un antécédent \(c\) dans \([a,b]\).
Quitte à remplacer \(f\) par \(f-y\), puis éventuellement par \(y-f\), on se ramène au cas \(y=0\), \(f(a)\leqslant0\leqslant f(b)\).
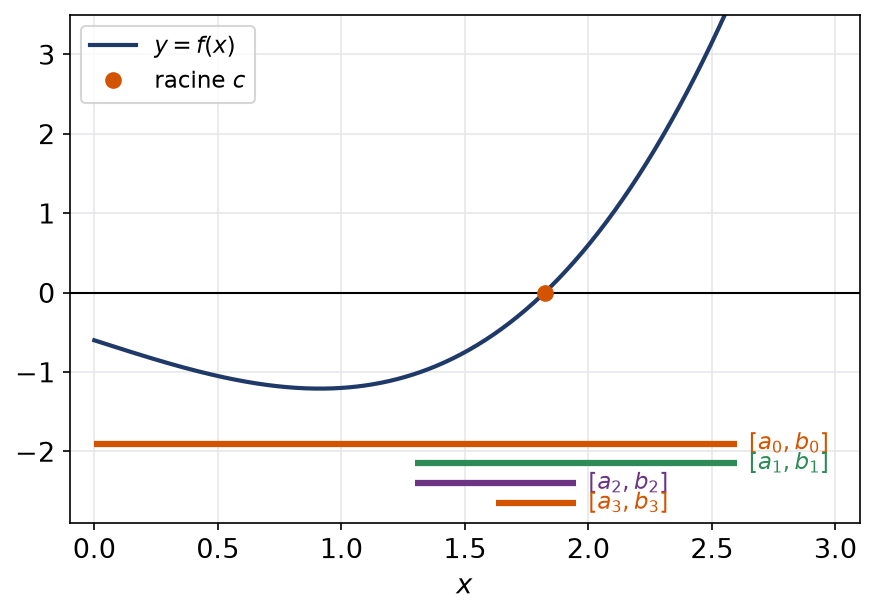
Partons de \([a_0,b_0]=[a,b]\) et coupons l’intervalle en deux à chaque étape. Avec le milieu \(m_n\) de \([a_n,b_n]\), on garde la moitié gauche quand \(f(m_n)>0\), c’est-à-dire \([a_n,m_n]\). Dans le cas contraire, on garde la moitié droite \([m_n,b_n]\).
Une récurrence immédiate montre que \(f(a_n)\leqslant 0\leqslant f(b_n)\) reste vrai. En outre, \(a_n\) ne fait que monter, \(b_n\) que descendre, et l’écart \(\frac{b-a}{2^n}\) tend vers \(0\). Par le théorème des suites adjacentes, \(a_n\) et \(b_n\) ont une limite commune \(c\), forcément dans \([a,b]\).
Enfin, la continuité de \(f\) en \(c\) donne \(f(a_n)\to f(c)\) et \(f(b_n)\to f(c)\). En passant à la limite dans les inégalités, on obtient \(f(c)\leqslant0\) et \(f(c)\geqslant0\). Finalement, \(f(c)=0\).
La figure illustre les premières étapes : à chaque tour, l’intervalle qui contient un changement de signe est coupé en deux.
Dès que \(f\) est continue sur l’intervalle \(I\), l’ensemble \(f(I)\) est encore un intervalle. En effet, il contient tout réel situé entre deux de ses éléments.
Remarque :
Le TVI se combine bien avec les limites. Si \(f\) est continue sur \(]a,b[\), tend vers \(-\infty\) en \(a\) et vers une limite strictement positive en \(b\), alors \(f\) s’annule. En effet, on trouve un point où \(f<0\) et un autre où \(f>0\), puis on applique le théorème entre eux. Par exemple, un polynôme réel de degré impair a toujours une racine réelle.
5.2 Prouver l’existence d’une solution
- Mettre l’équation sous la forme \(g(x)=0\), ou \(g(x)=y\) avec \(y\) fixé.
- Choisir un intervalle et y justifier la continuité de \(g\).
- Trouver deux points, ou deux limites, où \(g\) prend des signes opposés.
- Conclure par le TVI ; puis, si l’énoncé le demande, prouver l’unicité par la stricte monotonie.
L’équation \(\ln x+x^2=0\) possède-t-elle une racine entre \(0\) et \(1\) ? Et une seule ? On pose \(g(x)=\ln x+x^2\), continue sur \(]0,1]\). D’une part, \(g(x)\to-\infty\) en \(0^+\), donc il existe \(x_1\in\,]0,1[\) tel que \(g(x_1)<0\). D’autre part, \(g(1)=1>0\).
Le TVI sur \([x_1,1]\) fournit donc une solution \(c\in\,]0,1[\). De plus, \(\ln\) et \(x\mapsto x^2\) croissent strictement sur \(]0,1]\), et leur somme \(g\) aussi. Par conséquent, la solution est unique.
Piège à éviter :
Les deux hypothèses du TVI sont indispensables. D’abord, la partie entière passe de \(0\) à \(1\) sur \([0,1]\) sans jamais valoir \(\frac12\) : elle n’est pas continue. Ensuite, \(x\mapsto\frac1x\) vaut \(-1\) en \(-1\) et \(1\) en \(1\) sans s’annuler : \(\mathbb{R}^*\) n’est pas un intervalle. Enfin, le TVI n’affirme jamais l’unicité.
6. Bornes atteintes et bijection continue
6.1 Le théorème des bornes atteintes
Soit \(f\) continue sur \([a,b]\), où \(a<b\) sont réels. Alors \(f\) est bornée, et deux points \(x_m\) et \(x_M\) de \([a,b]\) vérifient \(f(x_m)\leqslant f(x)\leqslant f(x_M)\) pour tout \(x\in[a,b]\). Avec le TVI, on en déduit que \(f([a,b])\) est le segment \([f(x_m),f(x_M)]\).
Raisonnons par l’absurde en supposant \(f\) sans majorant. Chaque entier \(n\) est alors dépassé par une valeur \(f(x_n)\), avec \(x_n\in[a,b]\). Comme \((x_n)\) reste dans \([a,b]\), le théorème de Bolzano-Weierstrass en extrait une sous-suite \((x_{\varphi(n)})\) qui converge vers un \(c\in[a,b]\). Par continuité, \(f(x_{\varphi(n)})\to f(c)\). C’est absurde, car \(f(x_{\varphi(n)})\geqslant\varphi(n)\to+\infty\).
Ainsi, \(f\) est majorée ; on note \(M=\sup f\). Pour chaque \(n\), le réel \(M-\frac1{n+1}\) ne majore pas \(f\) : on choisit \(y_n\in[a,b]\) avec \(M-\frac1{n+1}<f(y_n)\leqslant M\). On extrait de nouveau une sous-suite convergente, de limite \(d\in[a,b]\). Par continuité et par encadrement, \(f(d)=M\). Le minimum se traite avec \(-f\).
Piège à éviter :
Le mot « segment » contient deux hypothèses : fermé et borné. Sur \(]0,1[\), l’identité est continue mais n’a ni maximum ni minimum. Sur \([1,+\infty[\), la fonction \(x\mapsto\frac1x\) n’atteint pas sa borne inférieure \(0\). Pour une fonction définie sur \(\mathbb{R}\), on se ramène donc à un segment grâce aux limites aux bornes.
6.2 Injectivité et stricte monotonie
Une fonction strictement monotone est toujours injective. La réciproque est fausse en général, mais elle devient vraie pour une fonction continue sur un intervalle.
Sur un intervalle \(I\), continuité et injectivité réunies entraînent la stricte monotonie : \(f\) est alors strictement croissante ou strictement décroissante.
Soient \(x_1<y_1\) et \(x_2<y_2\) dans \(I\). Pour \(t\in[0,1]\), on pose \(x(t)=(1-t)x_1+tx_2\) et \(y(t)=(1-t)y_1+ty_2\). Ces points restent dans \(I\), qui est convexe, et \(x(t)<y(t)\) pour tout \(t\).
Considérons \(\psi(t)=f(y(t))-f(x(t))\). Elle est continue sur \([0,1]\) par composition. De plus, elle ne s’annule jamais, car \(f\) est injective et \(x(t)\neq y(t)\). D’après le TVI, \(\psi\) garde donc un signe constant. En comparant \(t=0\) et \(t=1\), on voit que \(f(y_1)-f(x_1)\) et \(f(y_2)-f(x_2)\) ont le même signe. Autrement dit, \(f\) est strictement croissante ou strictement décroissante.
Sans continuité, le résultat tombe. Soit \(f\) définie sur \([0,2]\) par \(f(x)=x\) si \(x<1\) et \(f(x)=3-x\) si \(x\geqslant1\). Elle prend les valeurs de \([0,1[\) sur \([0,1[\) et celles de \([1,2]\) sur \([1,2]\). Elle est donc injective, mais elle n’est pas monotone, car \(f(0)<f(1)\) et \(f(1)>f(2)\).
6.3 Le théorème de la bijection
On suppose \(f\) continue sur l’intervalle \(I\), et strictement croissante ou strictement décroissante. On note \(J=f(I)\).
- L’ensemble \(J\) est un intervalle ; ses bornes s’obtiennent en calculant les limites de \(f\) aux bornes de \(I\).
- Chaque élément de \(J\) a exactement un antécédent dans \(I\) : \(f\) est bijective de \(I\) vers \(J\).
- L’application \(f^{-1}:J\to I\) hérite de la continuité, et elle varie strictement dans le même sens que \(f\).
Les crochets de \(J\) se lisent sur ceux de \(I\). Pour une \(f\) strictement croissante sur \([a,b[\), on trouve ainsi \(J=[f(a),\lim_{b}f[\). L’existence de cette limite vient du théorème de la limite monotone.
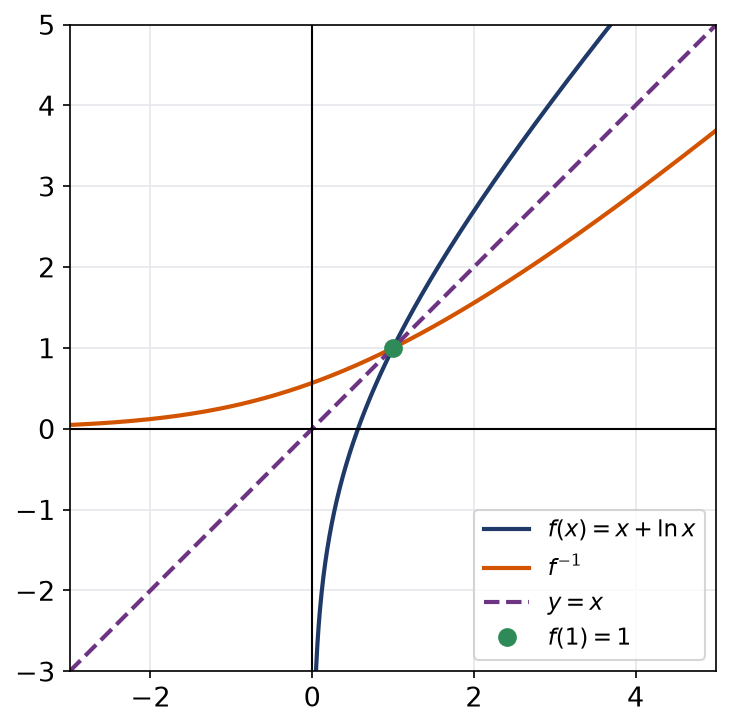
Soit \(f(x)=x+\ln x\) sur \(]0,+\infty[\). Les deux termes \(x\) et \(\ln x\) sont continus et croissent strictement ; leur somme hérite de ces propriétés. Aux bornes, \(f\to-\infty\) en \(0^+\) et \(f\to+\infty\) en \(+\infty\). Donc \(f\) est une bijection de \(]0,+\infty[\) sur \(\mathbb{R}\).
Ainsi, pour tout réel \(y\), l’équation \(x+\ln x=y\) a une unique solution \(f^{-1}(y)\). Par exemple, \(f(1)=1\), donc \(f^{-1}(1)=1\). En outre, \(f^{-1}\) est continue et croissante, alors qu’on ne sait pas l’écrire avec les fonctions usuelles.
Graphiquement, on obtient la courbe de \(f^{-1}\) en réfléchissant celle de \(f\) dans la droite d’équation \(y=x\).
Pour compter les solutions de \(g(x)=0\), on découpe le domaine en intervalles où \(g\) est continue et strictement monotone. Sur chacun, le théorème de la bijection dit s’il y a zéro ou une solution : il suffit de regarder si \(0\) est entre les limites aux bornes.
Les erreurs fréquentes
- Appliquer le TVI sans vérifier que l’ensemble de départ est un intervalle, ou que la fonction y est continue.
- Conclure à l’unicité d’une solution avec le seul TVI.
- Affirmer qu’un maximum existe alors que le domaine est ouvert ou non borné.
- Montrer qu’une limite n’existe pas avec une seule suite dont l’image converge : cela ne prouve rien.
- Oublier, quand \(f\) est définie en \(a\), que la seule limite possible en \(a\) est \(f(a)\).
- Prolonger par continuité alors que la limite est infinie ou que les limites latérales diffèrent.
Fiche mémo
- Limite en \(a\) : pour tout \(\varepsilon>0\), il existe \(\delta>0\) tel que \(|x-a|\leqslant\delta\) entraîne \(|f(x)-\ell|\leqslant\varepsilon\).
- Critère séquentiel : \(\lim_a f=\ell\) équivaut à \(f(u_n)\to\ell\) quelle que soit la suite \((u_n)\) de \(D\) convergeant vers \(a\).
- Non-existence : deux suites de limite \(a\) dont les images ont des limites différentes.
- Limite monotone : une fonction croissante a une limite en chaque borne, finie si elle est bornée de ce côté.
- Prolongement : limite finie en un point hors du domaine, puis nouvelle fonction définie en ce point.
- TVI : continue sur un intervalle, deux valeurs encadrent \(y\), donc \(y\) est atteint.
- Bornes atteintes : continue sur un segment, donc bornée avec un minimum et un maximum.
- Continue et injective sur un intervalle : strictement monotone.
- Bijection : continue et strictement monotone sur \(I\), donc bijection sur \(f(I)\), de réciproque continue.
Questions fréquentes
Faut-il savoir rédiger les limites avec des epsilon en MPSI ?
Oui, au moins pour quelques exemples simples et pour les preuves du cours. En pratique, on utilise ensuite les opérations, la composition et l’encadrement. Les colleurs demandent souvent de revenir à la définition quantifiée sur une question courte.
Le TVI donne-t-il une solution unique ?
Non : le TVI fournit au moins un antécédent, parfois plusieurs. Une fonction strictement monotone sur l’intervalle étudié règle la question du nombre. C’est exactement ce que combine le théorème de la bijection.
Pourquoi une fonction continue sur un intervalle ouvert peut-elle ne pas avoir de maximum ?
Le théorème des bornes atteintes réclame un intervalle à la fois fermé et borné. Sur un intervalle ouvert, la borne supérieure peut être approchée sans être atteinte, comme pour la fonction identité sur l’intervalle ouvert de 0 à 1. Il faut donc souvent se ramener à un segment bien choisi.
Quelle différence entre prolonger par continuité et calculer une limite ?
Calculer la limite ne suffit pas : il faut aussi que cette limite soit finie et que la fonction ne soit pas déjà définie au point. Le prolongement est une nouvelle fonction, définie au point par la valeur de la limite. Il faut ensuite la nommer et préciser son domaine.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur continuité et valeurs intermédiaires
- Bases utiles : Convergence des suites réelles et complexes
- Chapitre d’avant : Suites définies par u(n+1) = f(u(n)) et points fixes
- Chapitre d’après : Dérivabilité, Rolle et accroissements finis
- Vérifier ses acquis : QCM de maths sup (MPSI) sur continuité et valeurs intermédiaires
- Contrôle corrigé en temps limité : Existence de solutions par continuité : contrôle de maths en MPSI
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «continuité et valeurs intermédiaires en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Variables aléatoires finies en maths sup (MPSI)
- Racines d’un polynôme et Viète en maths sup (MPSI)
- Intégrale et sommes de Riemann en maths sup (MPSI)
- Convexité et inégalités classiques en maths sup (MPSI)
- Lois internes, groupes et anneaux en maths sup (MPSI)
- Produit scalaire et Gram-Schmidt en maths sup (MPSI)
Exercices corrigés
Tout voir- Sommes, produits et binôme en maths sup (MPSI)
- EDL du premier et du second ordre en maths sup (MPSI)
- Lois internes, groupes et anneaux en maths sup (MPSI)
- Étude de fonctions et réciproques en maths sup (MPSI)
- Quantificateurs et raisonnements en maths sup (MPSI)
- Limite d’une suite et convergence en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir