Corrigé des exercices : Intégrale et sommes de Riemann en maths sup (MPSI)
Ce corrigé intégrale MPSI présente la solution complète des vingt exercices, rédigée comme une copie de concours. Chaque correction s’ouvre sur une idée clé, puis justifie les hypothèses avant d’appliquer un théorème.
Nous signalons au passage les points de vigilance : ordre des bornes avant d’utiliser la croissance de l’intégrale, continuité exigée pour conclure à partir d’une intégrale nulle, bon segment pour une somme de Riemann, facteurs dérivés des bornes variables. Les majorations d’erreur sont menées jusqu’à un nombre explicite, et les valeurs numériques ont été vérifiées.
Plusieurs figures accompagnent les solutions : rectangles de Riemann, graphe d’une fonction intégrale et erreurs de la méthode des trapèzes. Lisez l’idée clé, refermez la page, puis terminez seul.
Pour démarrer
Corrigé de l’exercice 1 – Intégrales de fonctions en escalier
Idée clé : on découpe le segment aux points de saut, puis on additionne les aires des rectangles.
- La fonction \(\lfloor x \rfloor\) vaut \(-1\) sur \([-1, 0[\), \(0\) sur \([0, 1[\), \(1\) sur \([1, 2[\) et \(2\) sur \(\left[2, \frac{5}{2}\right]\). Par Chasles, \(I = -1 + 0 + 1 + 2 \times \dfrac{1}{2}\). Donc \(I = 1\).
- Sur \(\left[\dfrac{k}{3}, \dfrac{k + 1}{3}\right[\), la fonction \(\lfloor 3x \rfloor\) vaut \(k\), pour \(k\) de \(0\) à \(5\). Chaque intervalle est de longueur \(\dfrac{1}{3}\). Ainsi \(J = \dfrac{0 + 1 + 2 + 3 + 4 + 5}{3}\). Donc \(J = 5\).
- Sur chaque \(]k, k + 1[\), avec \(k \in \{0, 1, 2\}\), la fonction vaut \(x – k\). Elle y est continue, avec une limite \(0\) à droite de \(k\) et \(1\) à gauche de \(k + 1\). Elle est donc continue par morceaux. Ensuite, \(\int_k^{k+1} (x – k)\,\mathrm{d}x = \dfrac{1}{2}\). L’intégrale vaut donc \(\dfrac{3}{2}\).
Corrigé de l’exercice 2 – Continuité uniforme sur des exemples
Idée clé : pour prouver la continuité uniforme, on cherche un \(\delta\) indépendant du point ; pour la réfuter, on exhibe deux suites proches dont les images restent éloignées.
- Par symétrie, supposons \(x \geqslant y \geqslant 0\). Alors \(0 \leqslant \sqrt{x} – \sqrt{y} \leqslant \sqrt{x} + \sqrt{y}\). En multipliant par \(\sqrt{x} – \sqrt{y} \geqslant 0\), on obtient \((\sqrt{x} – \sqrt{y})^2 \leqslant x – y\). Pour \(\varepsilon > 0\) donné, le choix \(\delta = \varepsilon^2\) convient alors en tout point : deux réels distants d’au plus \(\delta\) ont des racines distantes d’au plus \(\sqrt{\delta} = \varepsilon\). Ce \(\delta\) ne dépend pas du point, d’où la continuité uniforme sur \([0, +\infty[\).
- On a \(|x_n – y_n| = \dfrac{1}{n}\). De plus, \(\mathrm{e}^{x_n} – \mathrm{e}^{y_n} = \mathrm{e}^n\left(\mathrm{e}^{1/n} – 1\right) \geqslant \dfrac{\mathrm{e}^n}{n} > 1\), car \(\mathrm{e}^u – 1 \geqslant u\) et \(\mathrm{e}^n > n\). Supposons l’exponentielle uniformément continue, et prenons \(\varepsilon = 1\). Pour le \(\delta\) associé et \(n \geqslant \dfrac{1}{\delta}\), on obtient une contradiction. L’exponentielle n’est donc pas uniformément continue sur \(\mathbb{R}\).
- La fonction \(g\) est continue sur \(]0, 1]\) par opérations usuelles. De plus, \(|g(x)| \leqslant x\), donc \(g(x) \to 0 = g(0)\) quand \(x \to 0^+\). La fonction \(g\) est donc continue en tout point du segment \([0, 1]\). Heine s’applique, et \(g\) est uniformément continue sur \([0, 1]\).
Corrigé de l’exercice 3 – Majoration d’une suite d’intégrales
Idée clé : on garde le facteur \(x^n\), qui porte toute la dépendance en \(n\), et on majore le logarithme par une constante.
- Sur \([0, 1]\), on a \(0 \leqslant \ln(1 + x) \leqslant \ln 2\) et \(x^n \geqslant 0\). Par croissance de l’intégrale, \(0 \leqslant K_n \leqslant \ln 2 \int_0^1 x^n\,\mathrm{d}x = \dfrac{\ln 2}{n + 1}\). Par encadrement, \(K_n \to 0\).
- On a \(K_{n+1} – K_n = \int_0^1 x^n (x – 1)\ln(1 + x)\,\mathrm{d}x\). Sur \([0, 1]\), l’intégrande est négatif, car \(x – 1 \leqslant 0\). Donc \((K_n)\) est décroissante.
- On intègre par parties avec \(u = \ln(1 + x)\) et \(v = \dfrac{x^{n+1}}{n + 1}\), toutes deux de classe \(\mathcal{C}^1\). On obtient \(K_n = \dfrac{\ln 2}{n + 1} – \dfrac{1}{n + 1}\int_0^1 \frac{x^{n+1}}{1 + x}\,\mathrm{d}x\), d’où la formule. Ensuite, \(0 \leqslant \int_0^1 \frac{x^{n+1}}{1 + x} \leqslant \int_0^1 x^{n+1} = \frac{1}{n + 2}\). Ainsi \((n + 1)K_n \to \ln 2\). Comme \(nK_n = (n + 1)K_n – K_n\) et \(K_n \to 0\), on obtient \(nK_n \to \ln 2\).
Corrigé de l’exercice 4 – Parité et périodicité
Idée clé : une fonction impaire a une intégrale nulle sur un intervalle symétrique, et \(|\sin|\) est \(\pi\)-périodique.
- La fonction \(x \mapsto (x^5 – 3x^3 + x)\mathrm{e}^{x^2}\) est continue et impaire, donc la première intégrale est nulle. Ensuite, \(|x|\) est paire et \(x^3\cos x\) est impaire. Par linéarité, la seconde intégrale vaut \(2\int_0^1 x\,\mathrm{d}x\). Elle vaut donc \(1\).
- La fonction \(|\sin|\) est paire, donc \(\int_{-\pi}^{\pi} |\sin x|\,\mathrm{d}x = 2\int_0^\pi \sin x\,\mathrm{d}x = 2 \times 2\). Elle vaut \(4\). De plus, \(|\sin|\) est \(\pi\)-périodique. Par Chasles, l’intégrale sur \([0, 10\pi]\) est la somme de dix intégrales égales à \(2\). Elle vaut \(20\).
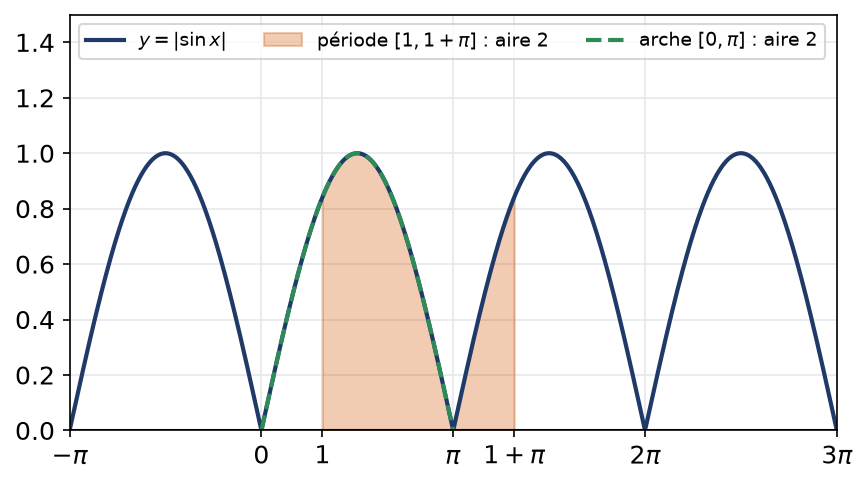
- Par périodicité, l’intégrale sur une période ne dépend pas de son origine. Donc \(\int_1^{1 + \pi} |\sin x|\,\mathrm{d}x = \int_0^\pi \sin x\,\mathrm{d}x = 2\). La figure montre ces arches identiques.
Corrigé de l’exercice 5 – Valeur moyenne de trois fonctions
Idée clé : on calcule l’intégrale, on divise par la longueur, puis on résout \(f(c) = \mu\) dans le segment.
- On a \(\mu = \dfrac{1}{3}\int_0^3 x^2\,\mathrm{d}x = \dfrac{1}{3} \times 9 = 3\). L’équation \(c^2 = 3\) a une seule solution dans \([0, 3]\). Donc \(\mu = 3\) et \(c = \sqrt{3}\).
- On a \(\mu = \dfrac{1}{\pi}\int_0^\pi \sin x\,\mathrm{d}x = \dfrac{2}{\pi} \approx 0{,}637\). Ensuite, \(\sin c = \dfrac{2}{\pi}\) admet deux solutions dans \([0, \pi]\). Ce sont \(c_1 = \arcsin\dfrac{2}{\pi} \approx 0{,}690\) et \(c_2 = \pi – c_1 \approx 2{,}451\).
- On a \(\mu = \dfrac{1}{\mathrm{e} – 1}\int_1^{\mathrm{e}} \frac{\mathrm{d}x}{x} = \dfrac{1}{\mathrm{e} – 1}\). Ainsi \(\dfrac{1}{c} = \dfrac{1}{\mathrm{e} – 1}\), soit \(c = \mathrm{e} – 1 \approx 1{,}718\), qui appartient bien à \([1, \mathrm{e}]\). Donc \(c = \mathrm{e} – 1\).
Corrigé de l’exercice 6 – Premières sommes de Riemann
Idée clé : on factorise \(\dfrac{1}{n}\) et on fait apparaître \(\dfrac{k}{n}\) dans le terme général.
- On écrit \(a_n = \dfrac{1}{n}\sum_{k=0}^{n-1} \left(1 + 2\dfrac{k}{n}\right)\). C’est la somme de Riemann à gauche de \(x \mapsto 1 + 2x\) sur \([0, 1]\). Elle tend vers \(\int_0^1 (1 + 2x)\,\mathrm{d}x = 2\). Par un calcul direct, \(a_n = \dfrac{1}{n}\left(n + \dfrac{2}{n} \cdot \dfrac{n(n – 1)}{2}\right) = 2 – \dfrac{1}{n}\). Les deux méthodes donnent \(a_n \to 2\).
- On écrit \(b_n = \dfrac{1}{n}\sum_{k=1}^{n} \dfrac{1}{2 + k/n}\). La fonction \(x \mapsto \dfrac{1}{2 + x}\) est continue sur \([0, 1]\). Donc \(b_n \to \int_0^1 \frac{\mathrm{d}x}{2 + x} = \ln\frac{3}{2}\).
- La suite \(c_n\) est la somme de Riemann à droite de \(x \mapsto \cos\left(\dfrac{\pi x}{2}\right)\) sur \([0, 1]\). Elle tend vers \(\left[\frac{2}{\pi}\sin\frac{\pi x}{2}\right]_0^1\). Donc \(c_n \to \dfrac{2}{\pi}\).
Corrigé de l’exercice 7 – Dériver une intégrale à bornes variables
Idée clé : on introduit une primitive \(F\) de l’intégrande, qui existe par continuité, puis on dérive des composées.
- La fonction \(t \mapsto \mathrm{e}^{-t^2}\) est continue sur \(\mathbb{R}\). Soit \(F\) une primitive. Alors \(G(x) = F(x^2) – F(x)\) est dérivable, et \(G^{\prime}(x) = 2x\,\mathrm{e}^{-x^4} – \mathrm{e}^{-x^2}\). En particulier, \(G^{\prime}(1) = 2\mathrm{e}^{-1} – \mathrm{e}^{-1} = \mathrm{e}^{-1}\). Enfin, pour \(x \in [0, 1]\), on a \(x^2 \leqslant x\), donc \(G(x) = -\int_{x^2}^{x} \mathrm{e}^{-t^2}\,\mathrm{d}t\). Ainsi \(G \leqslant 0\) sur \([0, 1]\).
- Avec \(F\) une primitive de \(t \mapsto \sqrt{1 + t^2}\), continue sur \(\mathbb{R}\), on a \(H = F \circ \sin\). Donc \(H^{\prime}(x) = \cos x\,\sqrt{1 + \sin^2 x}\).
- Avec \(F\) une primitive de \(t \mapsto \dfrac{1}{1 + t^4}\), on a \(L(x) = F(x) – F(-x)\). Donc \(L^{\prime}(x) = \dfrac{1}{1 + x^4} + \dfrac{1}{1 + x^4} = \dfrac{2}{1 + x^4} > 0\). Ensuite, \(L(-x) = F(-x) – F(x) = -L(x)\). La fonction \(L\) est impaire et strictement croissante.
Pour s’entraîner
Corrigé de l’exercice 8 – Somme de Riemann sur un segment de longueur 2
Idée clé : l’indice \(k\) monte jusqu’à \(2n\), donc les points \(\dfrac{k}{n}\) parcourent \([0, 2]\) avec un pas \(\dfrac{1}{n}\).
- En divisant par \(n^2\), on obtient \(S_n = \dfrac{1}{n}\sum_{k=1}^{2n} \dfrac{1}{1 + (k/n)^2}\). Posons \(f(x) = \dfrac{1}{1 + x^2}\). Avec \(2n\) intervalles de longueur \(\dfrac{2}{2n} = \dfrac{1}{n}\), \(S_n\) est la somme de Riemann à droite de \(f\) sur \([0, 2]\).
- La fonction \(f\) est continue sur \([0, 2]\). Donc \(S_n \to \int_0^2 \frac{\mathrm{d}x}{1 + x^2} = \arctan 2 \approx 1{,}107\).
- Sur \(\left[\dfrac{k – 1}{n}, \dfrac{k}{n}\right]\), la décroissance de \(f\) donne \(f\left(\dfrac{k}{n}\right) \leqslant f(t)\). L’aire du rectangle de base cet intervalle est donc inférieure à l’aire sous la courbe. Les \(2n\) rectangles réunis ont une aire totale \(S_n\), et la relation de Chasles recolle les morceaux. Ainsi \(S_n \leqslant \arctan 2\).
Corrigé de l’exercice 9 – Limite d’un produit par le logarithme
Idée clé : le logarithme transforme le produit en somme de Riemann, puis l’exponentielle, continue, ramène à la limite cherchée.
- On a \(\ln P_n = \dfrac{1}{n}\sum_{k=1}^{n} \ln\left(2 + \dfrac{k}{n}\right)\), somme de Riemann de la fonction continue \(x \mapsto \ln(2 + x)\) sur \([0, 1]\). Une primitive est \((2 + x)\ln(2 + x) – (2 + x)\). Ainsi \(\ln P_n \to (3\ln 3 – 3) – (2\ln 2 – 2) = 3\ln 3 – 2\ln 2 – 1\). Par continuité de l’exponentielle, \(P_n \to \dfrac{27}{4\mathrm{e}} \approx 2{,}483\).
- On écrit \(Q_n = \left(\prod_{k=1}^{n} \dfrac{n^2 + k^2}{n^2}\right)^{1/n}\), donc \(\ln Q_n = \dfrac{1}{n}\sum_{k=1}^n \ln\left(1 + \dfrac{k^2}{n^2}\right)\). Elle tend vers \(\int_0^1 \ln(1 + x^2)\,\mathrm{d}x\). Par parties, cette intégrale vaut \(\ln 2 – \int_0^1 \frac{2x^2}{1 + x^2}\,\mathrm{d}x = \ln 2 – 2 + \frac{\pi}{2}\). Donc \(Q_n \to 2\,\mathrm{e}^{\pi/2 – 2} \approx 1{,}302\).
Corrigé de l’exercice 10 – Une somme pondérée par un sinus
Idée clé : on répartit les trois facteurs \(n\) du dénominateur : deux pour \(k^2\), un pour le pas.
- On écrit \(u_n = \dfrac{1}{n}\sum_{k=1}^{n} \left(\dfrac{k}{n}\right)^2 \sin\left(\pi\dfrac{k}{n}\right)\). C’est la somme de Riemann à droite de la fonction continue \(x \mapsto x^2\sin(\pi x)\) sur \([0, 1]\). Elle converge donc vers l’intégrale annoncée.
- Une première intégration par parties donne \(\int_0^1 x^2\sin(\pi x)\,\mathrm{d}x = \left[-\frac{x^2\cos(\pi x)}{\pi}\right]_0^1 + \frac{2}{\pi}\int_0^1 x\cos(\pi x)\,\mathrm{d}x\). Le crochet vaut \(\dfrac{1}{\pi}\). Une seconde intégration par parties donne \(\int_0^1 x\cos(\pi x)\,\mathrm{d}x = \left[\frac{x\sin(\pi x)}{\pi}\right]_0^1 – \frac{1}{\pi}\int_0^1 \sin(\pi x)\,\mathrm{d}x = -\frac{2}{\pi^2}\). Par conséquent, l’intégrale vaut \(\dfrac{1}{\pi} – \dfrac{4}{\pi^3}\). Ainsi \(u_n \to \dfrac{\pi^2 – 4}{\pi^3} \approx 0{,}189\).
Corrigé de l’exercice 11 – Vitesse de convergence vers ln 2
Idée clé : pour une fonction monotone, l’intégrale est coincée entre les sommes à gauche et à droite, dont l’écart se calcule exactement.
- On a \(\dfrac{1}{n + k} = \dfrac{1}{n} \cdot \dfrac{1}{1 + k/n}\). Donc \(L_n\) et \(R_n\) sont les sommes de Riemann à gauche et à droite de \(f\) sur \([0, 1]\).
- Sur \(\left[\dfrac{k}{n}, \dfrac{k + 1}{n}\right]\), la décroissance de \(f\) donne \(f\left(\dfrac{k + 1}{n}\right) \leqslant f(t) \leqslant f\left(\dfrac{k}{n}\right)\). On intègre, puis on somme par Chasles. Comme \(\int_0^1 \frac{\mathrm{d}x}{1 + x} = \ln 2\), on obtient \(R_n \leqslant \ln 2 \leqslant L_n\).
- Les deux sommes ont les mêmes termes, sauf le premier de \(L_n\) et le dernier de \(R_n\). Ainsi \(L_n – R_n = \dfrac{1}{n} – \dfrac{1}{2n} = \dfrac{1}{2n}\). Donc \(0 \leqslant L_n – \ln 2 \leqslant L_n – R_n = \dfrac{1}{2n}\).
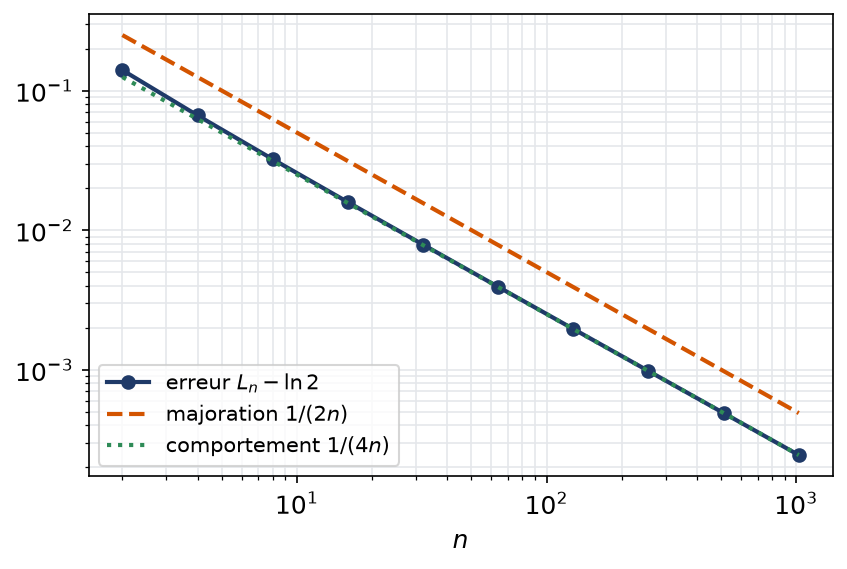
- Il suffit que \(\dfrac{1}{2n} \leqslant 10^{-3}\), soit \(n \geqslant 500\). Par ailleurs, \(|f^{\prime}(x)| = \dfrac{1}{(1 + x)^2} \leqslant 1\) sur \([0, 1]\), donc \(f\) est \(1\)-lipschitzienne. La majoration du cours donne aussi \(\dfrac{1 \times 1^2}{2n} = \dfrac{1}{2n}\). Les deux approches donnent le rang \(n = 500\). La figure montre que l’erreur réelle est proche de \(\dfrac{1}{4n}\).
D’où vient ce facteur \(\dfrac{1}{4n}\) ? La moyenne \(\dfrac{L_n + R_n}{2}\) approche \(\ln 2\) beaucoup mieux que chacune des deux sommes, comme le montrera l’exercice 20. Ainsi \(L_n – \ln 2\) est voisin de \(\dfrac{L_n – R_n}{2} = \dfrac{1}{4n}\). En pratique, retenir que l’erreur d’une somme de Riemann à gauche est de l’ordre de \(\dfrac{f(a) – f(b)}{2n}(b – a)\) pour une fonction régulière. C’est une bonne vérification de cohérence lors d’un calcul numérique.
Corrigé de l’exercice 12 – Intégrale nulle et fonction continue
Idée clé : on fait apparaître l’intégrale d’une fonction continue et positive, puis on applique le théorème de l’intégrale nulle.
- On a \(\int_0^1 (f(x) – x)^2\,\mathrm{d}x = \int_0^1 f^2 – 2\int_0^1 x f(x)\,\mathrm{d}x + \frac{1}{3}\). La condition équivaut donc à \(\int_0^1 (f(x) – x)^2\,\mathrm{d}x = 0\). La fonction \((f(x) – x)^2\) est continue et positive, donc elle est nulle. Réciproquement, \(f(x) = x\) convient, car \(\frac{1}{3} = \frac{2}{3} – \frac{1}{3}\). La seule solution est \(f : x \mapsto x\).
- La fonction \(g = |f| – f\) est continue, positive, et \(\int_a^b g = 0\). Elle est donc nulle sur \([a, b]\). Ainsi \(f = |f| \geqslant 0\).
- Sur \([0, 1]\), soit \(f\) nulle sauf en \(\dfrac{1}{2}\), où elle vaut \(-1\). Elle est continue par morceaux, et \(\int_0^1 f = \int_0^1 |f| = 0\). Pourtant \(f\left(\dfrac{1}{2}\right) < 0\).
Corrigé de l’exercice 13 – Limite d’une suite d’intégrales par continuité
Idée clé : loin de \(1\), le nombre \(x^n\) est petit, donc \(f(x^n)\) est proche de \(f(0)\) ; près de \(1\), l’intervalle est court.
- C’est la définition de la continuité de \(f\) en \(0\), appliquée avec \(\varepsilon\). Un tel \(\eta\) existe.
- Comme \(0 < 1 – \varepsilon < 1\), la suite \((1 – \varepsilon)^n\) tend vers \(0\). Il existe donc \(N\) tel que \((1 – \varepsilon)^N \leqslant \eta\). Pour \(x \in [0, 1 – \varepsilon]\) et \(n \geqslant N\), on a alors \(x^n \leqslant (1 – \varepsilon)^n \leqslant \eta\). Le rang \(N\) convient.
- Pour \(n \geqslant N\), on écrit \(J_n – f(0) = \int_0^1 (f(x^n) – f(0))\,\mathrm{d}x\). Sur \([0, 1 – \varepsilon]\), l’intégrande est majoré par \(\varepsilon\) en valeur absolue. Sur \([1 – \varepsilon, 1]\), il est majoré par \(2M\), sur une longueur \(\varepsilon\). Par Chasles et l’inégalité triangulaire, \(|J_n – f(0)| \leqslant \varepsilon + 2M\varepsilon\). Comme \(\varepsilon\) est arbitraire, \(J_n \to f(0)\).
- La fonction \(y \mapsto \sqrt{4 + y}\) est continue sur \([0, 1]\). La limite vaut donc \(\sqrt{4} = 2\).
Corrigé de l’exercice 14 – Étude complète d’une fonction intégrale
Idée clé : on dérive à l’aide d’une primitive non explicite, puis on obtient limites et équivalents en encadrant l’intégrande sur \([x, 2x]\).
- La fonction \(g(t) = \dfrac{1}{\sqrt{1 + t^3}}\) est continue sur \([0, +\infty[\). Soit \(G\) une primitive de \(g\) sur cet intervalle. Alors \(\varphi(x) = G(2x) – G(x)\) est de classe \(\mathcal{C}^1\), et \(\varphi^{\prime}(x) = \dfrac{2}{\sqrt{1 + 8x^3}} – \dfrac{1}{\sqrt{1 + x^3}}\).
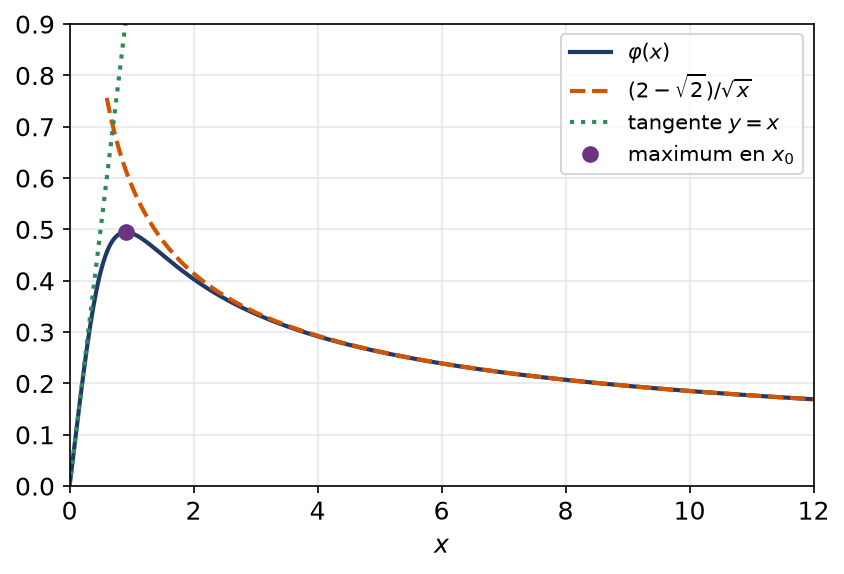
- Les deux termes sont positifs, donc \(\varphi^{\prime}(x) > 0\) équivaut à \(4(1 + x^3) > 1 + 8x^3\), soit \(x^3 < \dfrac{3}{4}\). On pose \(x_0 = \left(\dfrac{3}{4}\right)^{1/3} \approx 0{,}909\). Ainsi \(\varphi\) croît sur \([0, x_0]\) et décroît sur \([x_0, +\infty[\), avec \(\varphi(0) = 0\) et un maximum \(\varphi(x_0) \approx 0{,}49\).
- Pour \(t \in [x, 2x]\), on a \(1 + t^3 \geqslant x^3\), donc \(0 \leqslant g(t) \leqslant x^{-3/2}\). Les bornes sont dans l’ordre croissant, et l’intervalle est de longueur \(x\). Par croissance, \(0 \leqslant \varphi(x) \leqslant x \cdot x^{-3/2}\). Donc \(0 \leqslant \varphi(x) \leqslant \dfrac{1}{\sqrt{x}}\), et \(\varphi(x) \to 0\) en \(+\infty\).
- Pour \(t \in [x, 2x]\), on a aussi \(1 + t^3 \leqslant 1 + 8x^3\). Ainsi \(\dfrac{1}{\sqrt{1 + 8x^3}} \leqslant g(t) \leqslant 1\), puis \(\dfrac{x}{\sqrt{1 + 8x^3}} \leqslant \varphi(x) \leqslant x\). En divisant par \(x > 0\), le quotient \(\dfrac{\varphi(x)}{x}\) tend vers \(1\). Donc \(\varphi(x) \sim x\) en \(0\).
- Pour \(t \geqslant x > 0\), on a \(t^3 \leqslant 1 + t^3 \leqslant t^3(1 + x^{-3})\). D’où \(\dfrac{t^{-3/2}}{\sqrt{1 + x^{-3}}} \leqslant g(t) \leqslant t^{-3/2}\). Or \(\int_x^{2x} t^{-3/2}\,\mathrm{d}t = \frac{2}{\sqrt{x}} – \frac{2}{\sqrt{2x}} = \frac{2 – \sqrt{2}}{\sqrt{x}}\). Le rapport \(\dfrac{\sqrt{x}\,\varphi(x)}{2 – \sqrt{2}}\) est donc compris entre \(\dfrac{1}{\sqrt{1 + x^{-3}}}\) et \(1\). Ainsi \(\varphi(x) \sim \dfrac{2 – \sqrt{2}}{\sqrt{x}}\) en \(+\infty\), comme le montre la figure.
Notons la démarche commune aux questions 3 à 5. À aucun moment nous n’avons cherché de primitive de \(g\), qui n’en possède d’ailleurs pas d’expression simple. Tout repose sur un encadrement de l’intégrande valable sur \([x, 2x]\), puis sur la croissance de l’intégrale. De plus, l’encadrement doit être adapté à la zone étudiée : près de \(0\), on compare \(g\) à la constante \(1\) ; en \(+\infty\), on la compare à \(t^{-3/2}\).
Corrigé de l’exercice 15 – Valeur approchée de la racine carrée de e
Idée clé : toutes les dérivées de l’exponentielle sont l’exponentielle elle-même, majorée par \(\sqrt{\mathrm{e}} < 2\) sur \(\left[0, \frac{1}{2}\right]\).
- L’exponentielle est de classe \(\mathcal{C}^\infty\). Sur \(\left[0, \dfrac{1}{2}\right]\), sa dérivée d’ordre \(n + 1\) est majorée par \(M = \mathrm{e}^{1/2} < \sqrt{4} = 2\). De plus, le polynôme de Taylor en \(0\), évalué en \(\dfrac{1}{2}\), vaut exactement \(s_n\). L’inégalité de Taylor-Lagrange donne alors \(\left|\sqrt{\mathrm{e}} – s_n\right| \leqslant \dfrac{2}{2^{n+1}(n + 1)!}\).
- Pour \(n = 5\), la borne vaut \(\dfrac{2}{64 \times 720} \approx 4{,}3 \times 10^{-5}\), ce qui ne suffit pas. Pour \(n = 6\), elle vaut \(\dfrac{2}{128 \times 5\,040} \approx 3{,}1 \times 10^{-6}\). Le plus petit rang est donc \(n = 6\).
- On calcule \(s_6 = 1 + 0{,}5 + 0{,}125 + 0{,}020\,833 + 0{,}002\,604 + 0{,}000\,260 + 0{,}000\,022\). Ainsi \(s_6 \approx 1{,}648\,72\), et \(\sqrt{\mathrm{e}} \approx 1{,}648\,72\) à \(10^{-5}\) près.
Corrigé de l’exercice 16 – Encadrement du logarithme par Taylor
Idée clé : le reste intégral à l’ordre \(2\) a un signe connu et se majore simplement.
- Soit \(f(t) = \ln(1 + t)\), de classe \(\mathcal{C}^3\) sur \([0, +\infty[\). On a \(f^{\prime}(0) = 1\), \(f^{\prime\prime}(0) = -1\) et \(f^{\prime\prime\prime}(t) = \dfrac{2}{(1 + t)^3}\). La formule de Taylor avec reste intégral en \(0\) donne \[\ln(1 + x) = x – \frac{x^2}{2} + \int_0^x \frac{(x – t)^2}{(1 + t)^3}\,\mathrm{d}t.\] Pour \(x \geqslant 0\), l’intégrande est positif et majoré par \((x – t)^2\). Or \(\int_0^x (x – t)^2\,\mathrm{d}t = \frac{x^3}{3}\). D’où l’encadrement annoncé.
- Avec \(x = 0{,}1\), on obtient \(0{,}095 \leqslant \ln(1{,}1) \leqslant 0{,}095 + \dfrac{0{,}001}{3}\). Le nombre \(\ln(1{,}1)\) appartient donc à l’intervalle \([0{,}095\,;\,0{,}095\,34]\), de longueur inférieure à \(3{,}4 \times 10^{-4}\).
- Avec \(x = \dfrac{1}{n}\), puis en multipliant par \(n\), on obtient \(1 – \dfrac{1}{2n} \leqslant n\ln\left(1 + \dfrac{1}{n}\right) \leqslant 1 – \dfrac{1}{2n} + \dfrac{1}{3n^2}\). On retranche \(1\) et on multiplie encore par \(n\). La quantité étudiée est alors comprise entre \(-\dfrac{1}{2}\) et \(-\dfrac{1}{2} + \dfrac{1}{3n}\). Sa limite vaut donc \(-\dfrac{1}{2}\).
Corrigé de l’exercice 17 – Équivalent d’une somme par Riemann
Idée clé : on divise par la bonne puissance de \(n\) pour faire apparaître une somme de Riemann de limite non nulle.
- On a \(\dfrac{A_n}{n^2} = \dfrac{1}{n}\sum_{k=1}^{n} \dfrac{k}{n}\,\mathrm{e}^{-k/n}\), qui tend vers \(\int_0^1 x\,\mathrm{e}^{-x}\,\mathrm{d}x\). Par parties, cette intégrale vaut \(\left[-x\,\mathrm{e}^{-x}\right]_0^1 + \int_0^1 \mathrm{e}^{-x}\,\mathrm{d}x = 1 – \dfrac{2}{\mathrm{e}}\), qui n’est pas nul. Donc \(A_n \sim \left(1 – \dfrac{2}{\mathrm{e}}\right)n^2\).
- On a \(\dfrac{B_n}{n^2} = \dfrac{1}{n}\sum_{k=1}^{n} \sqrt{\dfrac{k}{n}\left(1 – \dfrac{k}{n}\right)}\), qui tend vers \(\int_0^1 \sqrt{x(1 – x)}\,\mathrm{d}x\). Or \(x(1 – x) = \dfrac{1}{4} – \left(x – \dfrac{1}{2}\right)^2\). La courbe est donc le demi-cercle supérieur de centre \(\left(\dfrac{1}{2}, 0\right)\) et de rayon \(\dfrac{1}{2}\), d’aire \(\dfrac{\pi}{8}\). Ainsi \(B_n \sim \dfrac{\pi n^2}{8}\).
Pour approfondir
Corrigé de l’exercice 18 – Sommes de Riemann d’une fonction continue
Idée clé : Heine fournit un \(\delta\) commun à tous les petits intervalles ; dès que le pas est inférieur à \(\delta\), chaque rectangle approche bien l’aire.
- La fonction \(f\) est continue sur le segment \([a, b]\), donc uniformément continue par le théorème de Heine. Soit \(\delta\) associé à \(\varepsilon\), et \(N\) tel que \(\dfrac{b – a}{N} \leqslant \delta\). Pour \(n \geqslant N\), on a \(h \leqslant \delta\). Par Chasles, \[\int_a^b f – \Sigma_n = \sum_{k=0}^{n-1} \int_{x_k}^{x_{k+1}} \left(f(t) – f(\xi_k)\right)\mathrm{d}t.\] Pour \(t \in [x_k, x_{k+1}]\), on a \(|t – \xi_k| \leqslant h \leqslant \delta\), donc \(|f(t) – f(\xi_k)| \leqslant \varepsilon\). Chaque terme est ainsi majoré par \(\varepsilon h\). En sommant, l’écart est au plus \(n\varepsilon h = \varepsilon(b – a)\).
- Comme \(\varepsilon\) est arbitraire, la question 1 traduit exactement la définition de la limite. Donc \(\Sigma_n \to \int_a^b f\), quels que soient les points \(\xi_k\).
- On prend \(f = \exp\) sur \([0, 1]\) et \(\xi_k = \dfrac{2k + 1}{2n}\), milieu de \(\left[\dfrac{k}{n}, \dfrac{k + 1}{n}\right]\). La limite vaut donc \(\int_0^1 \mathrm{e}^x\,\mathrm{d}x = \mathrm{e} – 1\).
Corrigé de l’exercice 19 – Lemme de Riemann-Lebesgue
Idée clé : le résultat est facile pour une fonction en escalier ; on l’étend aux fonctions continues par approximation uniforme.
- On a \(\int_c^d \cos(nt)\,\mathrm{d}t = \dfrac{\sin(nd) – \sin(nc)}{n}\). Le numérateur est au plus \(2\) en valeur absolue. D’où la majoration par \(\dfrac{2}{n}\).
- Soit \(\varphi\) en escalier, égale à \(c_i\) sur \(]y_i, y_{i+1}[\) pour une subdivision \((y_i)\) de \([a, b]\). Les valeurs aux points \(y_i\) ne changent pas l’intégrale. Par Chasles et linéarité, \(\int_a^b \varphi(t)\cos(nt)\,\mathrm{d}t = \sum_i c_i \int_{y_i}^{y_{i+1}} \cos(nt)\,\mathrm{d}t\). Cette somme est majorée par \(\dfrac{2}{n}\sum_i |c_i|\) en valeur absolue. Elle tend donc vers \(0\).
- Le théorème d’encadrement du cours fournit \(\varphi \leqslant f \leqslant \psi\) en escalier, avec \(\psi – \varphi \leqslant \varepsilon\). Ainsi \(0 \leqslant f – \varphi \leqslant \varepsilon\). Ensuite, par l’inégalité triangulaire, \[\left|\int_a^b f(t)\cos(nt)\,\mathrm{d}t\right| \leqslant \varepsilon(b – a) + \left|\int_a^b \varphi(t)\cos(nt)\,\mathrm{d}t\right|.\] Le second morceau tend vers \(0\) grâce à la question 2 : il passe sous \(\varepsilon\) à partir d’un certain rang. Au-delà de ce rang, la quantité étudiée reste sous \(\varepsilon(b – a + 1)\). Comme \(\varepsilon\) est arbitraire, elle tend vers \(0\).
- On linéarise : \(\cos^2(nt) = \dfrac{1 + \cos(2nt)}{2}\). Donc l’intégrale vaut \(\dfrac{1}{2}\int_0^\pi \sqrt{t}\,\mathrm{d}t + \dfrac{1}{2}\int_0^\pi \sqrt{t}\cos(2nt)\,\mathrm{d}t\). Le second terme tend vers \(0\) par le lemme, appliqué à la suite extraite de rangs pairs. Le premier vaut \(\dfrac{1}{2} \cdot \dfrac{2}{3}\pi^{3/2}\). La limite est \(\dfrac{\pi^{3/2}}{3} \approx 1{,}856\).
Corrigé de l’exercice 20 – Problème – Méthode des trapèzes
Idée clé : le polynôme \(t(h – t)\), nul aux deux extrémités, absorbe les crochets des deux intégrations par parties.
Partie A : une formule exacte sur un petit intervalle
Posons \(p(t) = \dfrac{t(h – t)}{2}\), de sorte que \(p(0) = p(h) = 0\) et \(p^{\prime}(t) = \dfrac{h}{2} – t\). Une première intégration par parties donne \(\int_0^h p\,g^{\prime\prime} = [p\,g^{\prime}]_0^h – \int_0^h p^{\prime} g^{\prime} = -\int_0^h \left(\frac{h}{2} – t\right) g^{\prime}(t)\,\mathrm{d}t\). Une seconde donne \(\int_0^h \left(\frac{h}{2} – t\right) g^{\prime}(t)\,\mathrm{d}t = -\frac{h}{2}g(h) – \frac{h}{2}g(0) + \int_0^h g\). Ainsi \(\int_0^h p\,g^{\prime\prime} = \frac{h}{2}(g(0) + g(h)) – \int_0^h g\). En isolant \(\int_0^h g\), on obtient la formule annoncée.
Partie B : majoration locale
On calcule \(\int_0^h t(h – t)\,\mathrm{d}t = \dfrac{h^3}{2} – \dfrac{h^3}{3} = \dfrac{h^3}{6}\). Comme \(t(h – t) \geqslant 0\) sur \([0, h]\), l’inégalité triangulaire donne \(\left|\frac{1}{2}\int_0^h t(h – t)g^{\prime\prime}(t)\,\mathrm{d}t\right| \leqslant \frac{1}{2} \cdot \frac{h^3}{6}\sup|g^{\prime\prime}|\). L’écart local est donc au plus \(\dfrac{h^3}{12}\sup_{[0, h]}|g^{\prime\prime}|\).
Partie C : majoration globale
- La demi-somme des sommes à gauche et à droite vaut \(\dfrac{h}{2}\left(\sum_{k=0}^{n-1} f(x_k) + \sum_{k=1}^{n} f(x_k)\right)\). Les points intérieurs apparaissent deux fois, et \(f(a)\), \(f(b)\) une seule fois. On retrouve exactement \(T_n\).
- On écrit \(T_n = \sum_{k=0}^{n-1} \frac{h}{2}\left(f(x_k) + f(x_{k+1})\right)\). Pour chaque \(k\), on applique la partie B à \(g(t) = f(x_k + t)\), dont la dérivée seconde est bornée par \(M_2\). Par Chasles et inégalité triangulaire, l’écart total est au plus \(n \cdot \dfrac{M_2 h^3}{12}\). Comme \(h = \dfrac{b – a}{n}\), on obtient \(\dfrac{M_2(b – a)^3}{12n^2}\).
Partie D : application au calcul de ln 2
- Ici \(f^{\prime\prime}(t) = \dfrac{2}{t^3}\), positive et majorée par \(M_2 = 2\) sur \([1, 2]\). Dans la partie A, le terme \(\frac{1}{2}\int_0^h t(h – t)g^{\prime\prime}\) est alors positif. Donc chaque trapèze surestime l’intégrale, et \(T_n \geqslant \ln 2\). Avec la partie C, \(0 \leqslant T_n – \ln 2 \leqslant \dfrac{2}{12n^2} = \dfrac{1}{6n^2}\).
- Pour \(n = 2\), on a \(h = \dfrac{1}{2}\) et \(T_2 = \dfrac{1}{2}\left(\dfrac{1 + 1/2}{2} + \dfrac{2}{3}\right) = \dfrac{17}{24} \approx 0{,}708\,3\). Ainsi \(T_2 – \ln 2 \approx 0{,}015\,2\). C’est bien inférieur à \(\dfrac{1}{24} \approx 0{,}041\,7\).
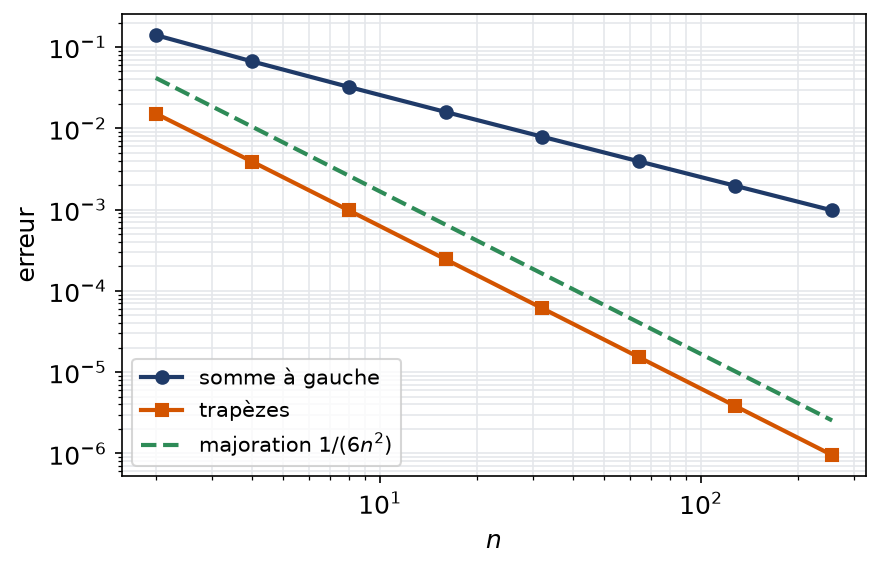
- Il suffit que \(6n^2 \geqslant 10^4\), soit \(n^2 \geqslant 1\,667\). Or \(40^2 = 1\,600\) et \(41^2 = 1\,681\). Le rang \(n = 41\) convient, contre \(n = 5\,000\) pour la somme à gauche de l’exercice 11 avec la même précision. La figure compare les deux erreurs.
Sur la figure, les deux droites ont des pentes différentes en échelle logarithmique. La somme à gauche perd un facteur \(2\) quand \(n\) double, tandis que la méthode des trapèzes perd un facteur \(4\). C’est la traduction graphique d’une erreur en \(\dfrac{1}{n}\) contre une erreur en \(\dfrac{1}{n^2}\). Enfin, la majoration \(\dfrac{1}{6n^2}\) est assez fine : l’erreur réelle vaut environ les trois huitièmes de cette borne. Ce problème montre ainsi qu’une petite correction aux extrémités, sans calcul supplémentaire de valeurs de \(f\), change complètement la vitesse de convergence.
Pour aller plus loin
- Revoir la leçon : cours de maths sup (MPSI) sur intégrale et sommes de Riemann
- S’exercer : exercices corrigés de maths sup (MPSI) sur intégrale et sommes de Riemann
- Bases utiles : Calcul de primitives : IPP et changement de variable, Dérivabilité, Rolle et accroissements finis
- Chapitre d’avant : Déterminant : calcul, développement et comatrice
- Chapitre d’après : Critères de convergence des séries numériques
- Vérifier ses acquis : QCM de maths sup (MPSI) sur intégrale et sommes de Riemann
- Contrôle corrigé en temps limité : Sommes de Riemann et Taylor-Lagrange : contrôle de maths en MPSI
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Intégrale et sommes de Riemann en maths sup (MPSI)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Limite d’une suite et convergence en maths sup (MPSI)
- Quantificateurs et raisonnements en maths sup (MPSI)
- Dérivées partielles et gradient en maths sup (MPSI)
- Borne supérieure et densité en maths sup (MPSI)
- Sous-espaces et supplémentaires en maths sup (MPSI)
- EDL du premier et du second ordre en maths sup (MPSI)
Exercices corrigés
Tout voir- PGCD, Bézout et nombres premiers en maths sup (MPSI)
- Lois internes, groupes et anneaux en maths sup (MPSI)
- Changement de base et trace en maths sup (MPSI)
- Sommes, produits et binôme en maths sup (MPSI)
- Matrices inversibles et pivot en maths sup (MPSI)
- Étude de fonctions et réciproques en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir