Corrigé des exercices : Lois géométrique et de Poisson en maths spé (MP)

Ce corrigé Poisson MP rédige les solutions comme on l’attend aux écrits. Chaque exercice débute par une idée clé. Ensuite, la rédaction précise l’ensemble des valeurs de chaque variable, nomme le système complet utilisé pour la formule des probabilités totales et cite l’indépendance au moment où elle sert.
Trois points méritent votre vigilance. D’abord, une loi n’est déterminée qu’avec son support : écrire « \(X \sim \mathcal{G}(p)\) » sans vérifier les valeurs prises reste incomplet. De plus, la formule de convolution exige l’indépendance. Enfin, pour un minimum ou un maximum, passer par les queues de loi évite presque tous les calculs pénibles. Les figures accompagnent les solutions : elles comparent les lois obtenues et montrent, d’un coup d’œil, si un résultat est plausible.
Pour démarrer
Corrigé de l’exercice 1 – Une loi sur les entiers non nuls définie par une fraction
Idée clé : la décomposition fournie rend la série télescopique, ce qui donne à la fois la constante et la queue de loi.
- On réduit au même dénominateur : \(\frac{1}{k(k+1)} – \frac{1}{(k+1)(k+2)} = \frac{(k+2) – k}{k(k+1)(k+2)} = \frac{2}{k(k+1)(k+2)}\). L’identité est donc vraie. Notons \(v_k = \frac{1}{k(k+1)}\). Les sommes partielles valent \(\frac{1}{2}(v_1 – v_{n+1})\), qui tend vers \(\frac{1}{2} v_1 = \frac{1}{4}\). Pour que les \(P(X = k)\) aient pour somme 1, il faut et il suffit que \(\frac{c}{4} = 1\). Ainsi \(c = 4\), et les nombres obtenus sont bien positifs.
- Pour \(n \in \mathbb{N}\), la même somme télescopique, prise à partir du rang \(n + 1\), donne :
\[ P(X > n) = 4 \cdot \frac{1}{2} v_{n+1} = \frac{2}{(n+1)(n+2)}. \]
On obtient \(P(X > n) = \frac{2}{(n+1)(n+2)}\), et l’on vérifie bien \(P(X > 0) = 1\). - La variable \(Y\) prend les valeurs 1, 2 et 3. D’abord, \(P(Y = 1) = P(X = 1) = \frac{4}{6} = \frac{2}{3}\). Ensuite, \(P(Y = 2) = P(X = 2) = \frac{4}{24} = \frac{1}{6}\). Enfin, \(P(Y = 3) = P(X \geqslant 3) = P(X > 2) = \frac{2}{12} = \frac{1}{6}\). La loi de \(Y\) est donnée par \(\frac{2}{3}\), \(\frac{1}{6}\), \(\frac{1}{6}\) sur \(\{1, 2, 3\}\).
Corrigé de l’exercice 2 – Reconnaître une loi géométrique par sa queue
Idée clé : la probabilité d’une valeur s’obtient comme différence de deux queues consécutives.
- Pour \(n \geqslant 1\), l’événement \(\{X > n – 1\}\) est la réunion disjointe de \(\{X = n\}\) et de \(\{X > n\}\). Donc :
\[ P(X = n) = \Bigl(\frac{3}{4}\Bigr)^{n-1} – \Bigl(\frac{3}{4}\Bigr)^{n} = \frac{1}{4}\Bigl(\frac{3}{4}\Bigr)^{n-1}. \]
Ainsi \(X \sim \mathcal{G}\bigl(\frac{1}{4}\bigr)\). - De même, pour \(n \in \mathbb{N}\), on a \(P(Y = n) = P(Y \geqslant n) – P(Y \geqslant n + 1) = 3^{-n} – 3^{-n-1} = \frac{2}{3} \cdot 3^{-n}\). Ensuite, \(Y + 1\) prend ses valeurs dans \(\mathbb{N}^*\), et pour \(k \geqslant 1\), \(P(Y + 1 = k) = \frac{2}{3}\bigl(\frac{1}{3}\bigr)^{k-1}\). Donc \(P(Y = n) = \frac{2}{3^{n+1}}\) et \(Y + 1 \sim \mathcal{G}\bigl(\frac{2}{3}\bigr)\).
Corrigé de l’exercice 3 – Valeurs remarquables d’une loi de Poisson
Idée clé : le quotient de deux probabilités consécutives, égal à \(\frac{2}{k + 1}\), permet de situer le maximum sans calcul numérique.
- On a \(P(X = 0) = e^{-2}\). Ensuite, \(P(X \leqslant 2) = e^{-2}\bigl(1 + 2 + \frac{4}{2}\bigr) = 5e^{-2}\). Donc \(P(X = 0) \approx 0{,}135\) et \(P(X \leqslant 2) \approx 0{,}677\).
- Notons \(\pi_k = P(X = k)\). Alors \(\frac{\pi_{k+1}}{\pi_k} = \frac{2}{k + 1}\). Ce quotient vaut 2 pour \(k = 0\), puis 1 pour \(k = 1\), et il est strictement inférieur à 1 dès que \(k \geqslant 2\). Ainsi \(\pi_0 < \pi_1 = \pi_2\), puis la suite décroît strictement. Le maximum est atteint en \(k = 1\) et \(k = 2\), où il vaut \(2e^{-2} \approx 0{,}271\).
- L’événement « \(X\) est pair » est la réunion disjointe des \(\{X = 2m\}\). Par \(\sigma\)-additivité :
\[ P(X \text{ pair}) = e^{-2}\sum_{m=0}^{+\infty} \frac{2^{2m}}{(2m)!} = e^{-2}\cosh 2 = \frac{1 + e^{-4}}{2}. \]
On obtient \(P(X \text{ pair}) = \frac{1 + e^{-4}}{2} \approx 0{,}509\).
Corrigé de l’exercice 4 – Lois marginales d’un tableau à double entrée
Idée clé : chaque marginale s’obtient en sommant une ligne ou une colonne, et l’indépendance se teste case par case.
- Les six nombres sont positifs. En douzièmes, ils valent 1, 2, 1, 2, 4 et 2, de somme 12 : c’est donc une loi. Ensuite, on somme sur \(Y\) : \(P(X = 0) = \frac{1}{12} + \frac{1}{6} = \frac{1}{4}\), puis \(P(X = 1) = \frac{1}{6} + \frac{1}{3} = \frac{1}{2}\) et \(P(X = 2) = \frac{1}{4}\). De même, \(P(Y = -1) = \frac{4}{12} = \frac{1}{3}\) et \(P(Y = 1) = \frac{2}{3}\). Ainsi \(X\) a pour loi \(\bigl(\frac{1}{4}, \frac{1}{2}, \frac{1}{4}\bigr)\) et \(Y\) a pour loi \(\bigl(\frac{1}{3}, \frac{2}{3}\bigr)\).
- On compare chaque case au produit des marginales. Par exemple, \(\frac{1}{4} \cdot \frac{1}{3} = \frac{1}{12}\), puis \(\frac{1}{2} \cdot \frac{1}{3} = \frac{1}{6}\) et \(\frac{1}{4} \cdot \frac{2}{3} = \frac{1}{6}\). Les six égalités sont vérifiées. Les variables \(X\) et \(Y\) sont indépendantes.
- Le produit \(XY\) prend les valeurs \(-2, -1, 0, 1, 2\). D’abord, \(\{XY = 0\} = \{X = 0\}\), de probabilité \(\frac{1}{4}\). Ensuite, \(P(XY = 1) = P(X = 1, Y = 1) = \frac{1}{3}\) et \(P(XY = -1) = \frac{1}{6}\). Enfin, \(P(XY = 2) = \frac{1}{6}\) et \(P(XY = -2) = \frac{1}{12}\). La loi de \(XY\) est \(\frac{1}{12}, \frac{1}{6}, \frac{1}{4}, \frac{1}{3}, \frac{1}{6}\) pour les valeurs \(-2, -1, 0, 1, 2\), de somme 1.
Corrigé de l’exercice 5 – Indépendance deux à deux sans indépendance mutuelle
Idée clé : une fois \(X\) connue, la valeur de \(Z\) est fixée par celle de \(Y\), qui reste uniforme.
- Pour \(a\) et \(c\) dans \(\{0, 1, 2\}\), l’événement \(\{X = a, Z = c\}\) coïncide avec \(\{X = a, Y = b\}\), où \(b\) est l’unique élément de \(\{0, 1, 2\}\) congru à \(c – a\) modulo 3. Par indépendance, sa probabilité vaut \(\frac{1}{9}\). En sommant sur \(a\), on obtient \(P(Z = c) = \frac{3}{9}\). La variable \(Z\) suit la loi uniforme sur \(\{0, 1, 2\}\).
- Le calcul précédent donne \(P(X = a, Z = c) = \frac{1}{9} = P(X = a)\,P(Z = c)\) pour tous \(a\) et \(c\). Le rôle de \(X\) et de \(Y\) étant symétrique, il en va de même pour \(Y\) et \(Z\). Les couples \((X, Z)\) et \((Y, Z)\) sont indépendants, tout comme \((X, Y)\) par hypothèse.
- L’événement \(\{X = 0, Y = 0, Z = 1\}\) est impossible, car \(X = Y = 0\) impose \(Z = 0\). Sa probabilité est nulle, alors que le produit des trois probabilités vaut \(\frac{1}{27}\). La famille n’est pas mutuellement indépendante.
Corrigé de l’exercice 6 – Loi géométrique conditionnée
Idée clé : conditionner par un événement revient à renormaliser les probabilités des valeurs qui le réalisent.
- On a \(P(X \leqslant 3) = \frac{1}{2} + \frac{1}{4} + \frac{1}{8} = \frac{7}{8}\). Pour \(k \in \{1, 2, 3\}\), on obtient \(P(X = k \mid X \leqslant 3) = 2^{-k} \cdot \frac{8}{7}\). La loi conditionnelle est \(\frac{4}{7}, \frac{2}{7}, \frac{1}{7}\) sur \(\{1, 2, 3\}\).
- La queue de loi donne \(P(X > 3) = \frac{1}{8}\). Pour \(k \geqslant 1\), l’événement \(\{X – 3 = k\}\) est inclus dans \(\{X > 3\}\), d’où :
\[ P(X – 3 = k \mid X > 3) = \frac{2^{-(k+3)}}{2^{-3}} = 2^{-k}. \]
Sachant \(\{X > 3\}\), la variable \(X – 3\) suit encore la loi \(\mathcal{G}\bigl(\frac{1}{2}\bigr)\) : c’est l’absence de mémoire.
Pour s’entraîner
Corrigé de l’exercice 7 – Minimum de deux lois géométriques indépendantes
Idée clé : la queue du minimum est le produit des queues ; les comparaisons entre \(X\) et \(Y\) se calculent par la formule des probabilités totales sur les valeurs de \(X\).
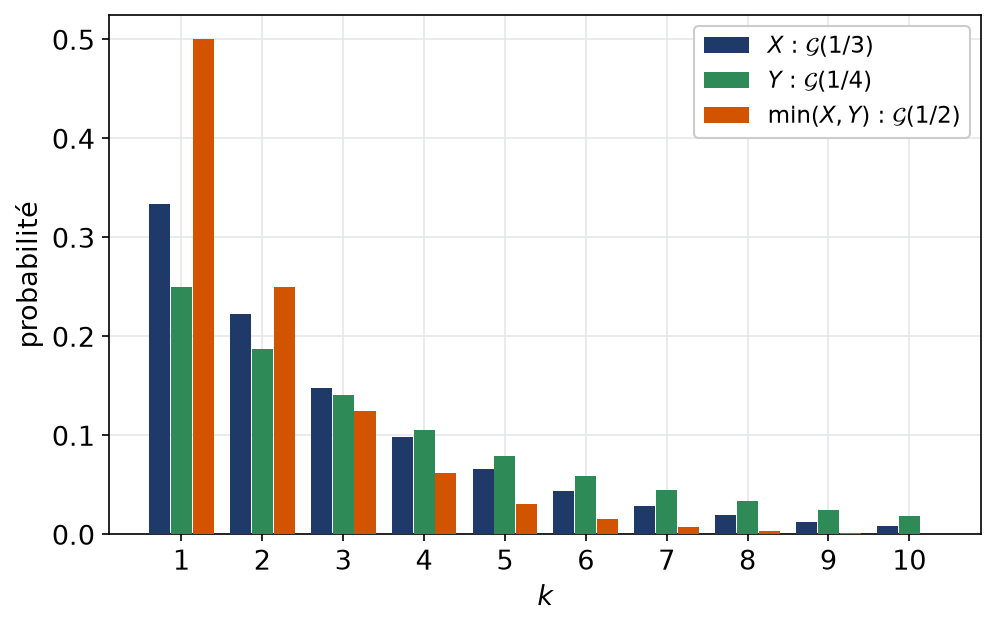
- Par indépendance, \(P(\min(X, Y) > n) = P(X > n)\,P(Y > n) = \bigl(\frac{2}{3}\bigr)^n \bigl(\frac{3}{4}\bigr)^n = \bigl(\frac{1}{2}\bigr)^n\). Le minimum prend ses valeurs dans \(\mathbb{N}^*\), et sa queue est de la forme \(q^n\) avec \(q = \frac{1}{2}\). Donc \(\min(X, Y) \sim \mathcal{G}\bigl(\frac{1}{2}\bigr)\).
- Le système complet \(\bigl(\{X = k\}\bigr)_{k \geqslant 1}\) et l’indépendance donnent :
\[ P(X = Y) = \sum_{k=1}^{+\infty} \frac{1}{3}\Bigl(\frac{2}{3}\Bigr)^{k-1} \frac{1}{4}\Bigl(\frac{3}{4}\Bigr)^{k-1} = \frac{1}{12} \sum_{k=1}^{+\infty} \Bigl(\frac{1}{2}\Bigr)^{k-1} = \frac{1}{6}. \]
Ainsi \(P(X = Y) = \frac{1}{6}\). - De même, \(P(X < Y) = \sum_{k \geqslant 1} P(X = k)\,P(Y > k)\). Il vient :
\[ P(X < Y) = \sum_{k=1}^{+\infty} \frac{1}{3}\Bigl(\frac{2}{3}\Bigr)^{k-1}\Bigl(\frac{3}{4}\Bigr)^{k} = \frac{1}{3} \cdot \frac{3}{4} \sum_{k=1}^{+\infty} \Bigl(\frac{1}{2}\Bigr)^{k-1} = \frac{1}{2}. \]
Les trois événements \(\{X < Y\}\), \(\{X = Y\}\) et \(\{X > Y\}\) forment un système complet. Donc \(P(X < Y) = \frac{1}{2}\) et \(P(X > Y) = 1 – \frac{1}{2} – \frac{1}{6} = \frac{1}{3}\).
Le diagramme compare la loi du minimum à celles de \(X\) et de \(Y\). Elle décroît beaucoup plus vite : le premier des deux succès arrive tôt.
Corrigé de l’exercice 8 – Maximum de deux lois géométriques indépendantes
Idée clé : la fonction de répartition du maximum est le produit des fonctions de répartition.
- On a \(P(X \leqslant n) = 1 – 2^{-n}\). Par indépendance, \(P(M \leqslant n) = P(X \leqslant n)\,P(Y \leqslant n)\). Donc \(P(M \leqslant n) = (1 – 2^{-n})^2\) pour tout \(n \in \mathbb{N}\).
- Posons \(a = 2^{-n}\), de sorte que \(2^{-(n-1)} = 2a\). Pour \(n \geqslant 1\) :
\[ P(M = n) = (1 – a)^2 – (1 – 2a)^2 = (1 – 2a + a^2) – (1 – 4a + 4a^2) = 2a – 3a^2. \]
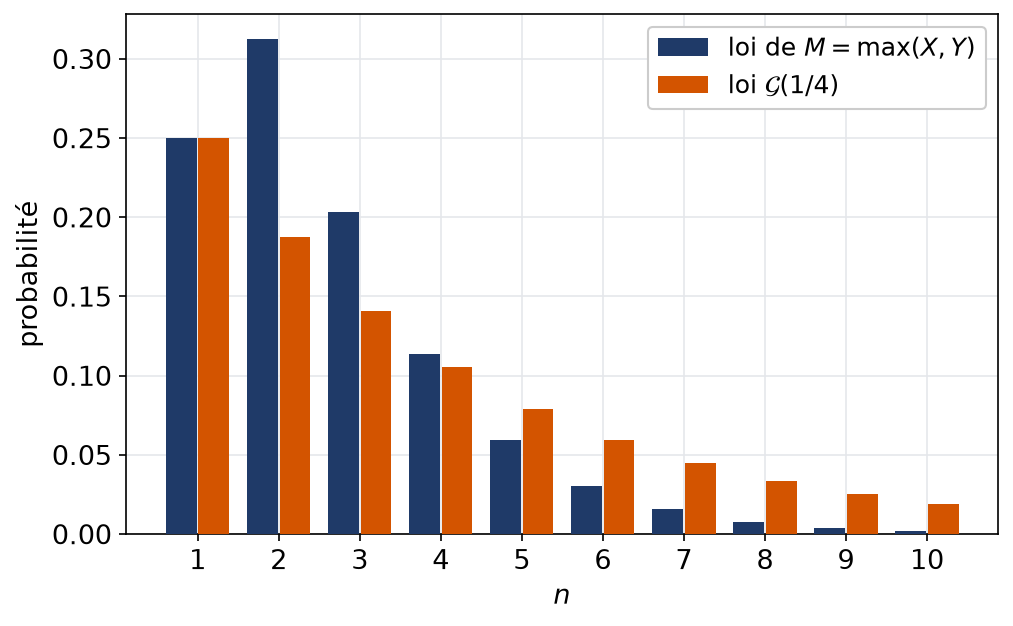
Ainsi \(P(M = n) = 2^{1-n} – 3 \cdot 4^{-n}\), ce qui donne par exemple \(P(M = 1) = \frac{1}{4}\) et \(P(M = 2) = \frac{5}{16}\). - Si \(M\) suivait une loi \(\mathcal{G}(r)\), on aurait \(r = P(M = 1) = \frac{1}{4}\), puis \(P(M = 2) = \frac{1}{4} \cdot \frac{3}{4} = \frac{3}{16}\). Or \(P(M = 2) = \frac{5}{16}\). La variable \(M\) ne suit pas une loi géométrique.
Sur la figure, on voit les probabilités du maximum augmenter de \(n = 1\) à \(n = 2\), alors qu’une loi géométrique décroît toujours.
Corrigé de l’exercice 9 – Somme de deux lois géométriques indépendantes
Idée clé : dans la convolution, tous les termes sont égaux, car le produit \((1 – p)^{k-1}(1 – p)^{n-k-1}\) ne dépend pas de \(k\).
- La variable \(S\) prend ses valeurs dans \(\{2, 3, \dots\}\). Pour \(n \geqslant 2\), l’indépendance et le système complet \(\bigl(\{X = k\}\bigr)_k\) donnent :
\[ P(S = n) = \sum_{k=1}^{n-1} p(1 – p)^{k-1} \cdot p(1 – p)^{n-k-1} = \sum_{k=1}^{n-1} p^2 (1 – p)^{n-2}. \]
La somme comporte \(n – 1\) termes égaux. Donc \(P(S = n) = (n – 1)\,p^2 (1 – p)^{n-2}\). - Pour \(1 \leqslant k \leqslant n – 1\), on a \(P(X = k, S = n) = P(X = k, Y = n – k) = p^2 (1 – p)^{n-2}\). En divisant par \(P(S = n)\), on trouve \(\frac{1}{n – 1}\). Sachant \(\{S = n\}\), la variable \(X\) suit la loi uniforme sur \(\{1, \dots, n – 1\}\).
- Considérons une suite i.i.d. d’épreuves de Bernoulli de paramètre \(p\). Le rang \(T_1\) du premier succès suit \(\mathcal{G}(p)\). Après lui, le nombre d’épreuves jusqu’au succès suivant suit aussi \(\mathcal{G}(p)\), et il ne dépend que des épreuves postérieures. Ainsi \(S\) a la loi du rang du deuxième succès. La question 2 dit alors que, sachant ce rang, le premier succès est placé uniformément avant lui.
Ce résultat se retrouve sans calcul. Sachant que le deuxième succès a lieu au rang \(n\), les \(n – 1\) épreuves qui le précèdent contiennent exactement un succès. Or toutes les configurations possibles ont la même probabilité \(p^2(1 – p)^{n-2}\). Le premier succès occupe donc chacune des \(n – 1\) places avec la même chance.
Corrigé de l’exercice 10 – Loi de Poisson conditionnée par une somme
Idée clé : on écrit la probabilité conditionnelle comme un quotient, en sachant déjà que \(X + Y\) suit la loi \(\mathcal{P}(\lambda + \mu)\).
- D’après le cours, \(X + Y\) suit la loi de Poisson de paramètre \(\lambda + \mu\), donc \(P(X + Y = n) > 0\). Pour \(0 \leqslant k \leqslant n\), l’événement \(\{X = k, X + Y = n\}\) vaut \(\{X = k, Y = n – k\}\). Par indépendance :
\[ P(X = k \mid X + Y = n) = \frac{e^{-\lambda}\frac{\lambda^k}{k!}\, e^{-\mu}\frac{\mu^{n-k}}{(n-k)!}}{e^{-(\lambda + \mu)}\frac{(\lambda + \mu)^n}{n!}} = \binom{n}{k} \Bigl(\frac{\lambda}{\lambda + \mu}\Bigr)^k \Bigl(\frac{\mu}{\lambda + \mu}\Bigr)^{n-k}. \]
Pour \(k > n\), cette probabilité est nulle. La loi conditionnelle est \(\mathcal{B}\bigl(n, \frac{\lambda}{\lambda + \mu}\bigr)\). - Ici, \(\frac{\lambda}{\lambda + \mu} = \frac{1}{4}\) et \(n = 4\). Donc \(P(X = 2 \mid X + Y = 4) = \binom{4}{2}\bigl(\frac{1}{4}\bigr)^2\bigl(\frac{3}{4}\bigr)^2 = 6 \cdot \frac{9}{256}\). On trouve \(\frac{27}{128} \approx 0{,}211\).
Corrigé de l’exercice 11 – Clients d’une boutique et tri aléatoire
Idée clé : la loi conjointe se factorise en une fonction de \(k\) et une fonction de \(n – k\), ce qui donne à la fois les marginales et l’indépendance.
- Pour \(0 \leqslant k \leqslant n\), la définition de la probabilité conditionnelle donne :
\[ P(A = k, N = n) = e^{-\lambda}\frac{\lambda^n}{n!} \binom{n}{k} p^k (1 – p)^{n-k} = e^{-\lambda} \frac{(\lambda p)^k}{k!} \cdot \frac{\bigl(\lambda(1 – p)\bigr)^{n-k}}{(n-k)!}. \]
Cette probabilité est nulle si \(k > n\). - On fixe \(k\) et on somme sur \(n \geqslant k\), en posant \(m = n – k\). La série exponentielle donne \(P(A = k) = e^{-\lambda}\frac{(\lambda p)^k}{k!} e^{\lambda(1 – p)} = e^{-\lambda p}\frac{(\lambda p)^k}{k!}\). De même, pour \(m \in \mathbb{N}\), \(P(N – A = m)\) s’obtient en sommant sur \(k\) la probabilité \(P(A = k, N = k + m)\), ce qui donne \(e^{-\lambda(1-p)}\frac{(\lambda(1 – p))^m}{m!}\). Donc \(A \sim \mathcal{P}(\lambda p)\) et \(N – A \sim \mathcal{P}\bigl(\lambda(1 – p)\bigr)\).
- Pour tous \(k, m \in \mathbb{N}\), on a \(P(A = k, N – A = m) = P(A = k, N = k + m)\). D’après la question 1, cette quantité vaut le produit \(P(A = k)\,P(N – A = m)\), puisque \(e^{-\lambda} = e^{-\lambda p}e^{-\lambda(1-p)}\). Les variables \(A\) et \(N – A\) sont indépendantes.
- Ici, \(\lambda p = 2\), donc \(P(A = 0) = e^{-2} \approx 0{,}135\). Ensuite, sachant \(\{N = 6\}\), la variable \(A\) suit \(\mathcal{B}\bigl(6, \frac{1}{3}\bigr)\). Ainsi \(P(A = 2 \mid N = 6) = 15 \cdot \frac{1}{9} \cdot \frac{16}{81} = \frac{80}{243}\). On trouve \(e^{-2}\) et \(\frac{80}{243} \approx 0{,}329\).
Le résultat de la question 3 surprend souvent. En effet, \(A\) et \(N – A\) sont construites à partir des mêmes clients, et l’on s’attendrait à une dépendance. C’est le caractère poissonnien de \(N\) qui fait disparaître ce lien. Avec un nombre de clients fixé, par exemple \(N = 6\), on aurait au contraire \(A + (N – A) = 6\), donc une dépendance totale.
Corrigé de l’exercice 12 – Pièces défectueuses et approximation de Poisson
Idée clé : le nombre de défauts compte des succès dans 400 épreuves indépendantes ; comme \(np = 2\) reste modéré, la loi de Poisson donne une excellente approximation.
- La variable \(X\) suit la loi binomiale \(\mathcal{B}(400\,;\,0{,}005)\). Donc \(P(X = 0) = 0{,}995^{400}\). Ensuite, on ajoute les trois premières valeurs :
\[ P(X \leqslant 2) = 0{,}995^{400} + 400 \cdot 0{,}005 \cdot 0{,}995^{399} + \binom{400}{2}\, 0{,}005^2 \cdot 0{,}995^{398}. \]
Ce sont les expressions exactes demandées. - Pour \(n > \max(k, \lambda)\), on écrit le terme comme le produit de \(\frac{n(n-1)\cdots(n-k+1)}{n^k}\), de \(\frac{\lambda^k}{k!}\) et de \(\bigl(1 – \frac{\lambda}{n}\bigr)^{n-k}\). Comme \(k\) est fixé, le quotient \(\frac{n – j}{n}\) tend vers 1 pour chaque \(j < k\), donc le premier facteur aussi. Pour le dernier, on passe au logarithme. L’équivalent \(\ln(1 – u) \sim -u\) en 0 donne un logarithme équivalent à \(-\frac{(n – k)\lambda}{n}\), qui tend vers \(-\lambda\). Par continuité de l’exponentielle, le terme converge vers \(\frac{\lambda^k e^{-\lambda}}{k!}\).
- Avec \(\lambda = 400 \times 0{,}005 = 2\), on obtient \(P(X = 0) \approx e^{-2} \approx 0{,}1353\). De même, \(P(X \leqslant 2) \approx 5e^{-2} \approx 0{,}6767\). Les erreurs sont inférieures à un millième : l’approximation est très bonne, car \(n\) est grand et \(p\) petit.
Corrigé de l’exercice 13 – Le lemme des coalitions en pratique
Idée clé : \(U\) ne dépend que de \((X_1, X_2)\) et \(V\) que de \((X_3, X_4)\), deux paquets disjoints ; en revanche, \(S\) et \(D\) utilisent les mêmes variables.
- La queue du minimum vaut \(P(U > n) = \bigl(\frac{1}{2}\bigr)^n\bigl(\frac{1}{2}\bigr)^n = \bigl(\frac{1}{4}\bigr)^n\), donc \(U \sim \mathcal{G}\bigl(\frac{3}{4}\bigr)\). Ensuite, \(\{X_3 + X_4 = 2\} = \{X_3 = 1, X_4 = 1\}\), de probabilité \(\frac{1}{4}\). Ainsi \(U \sim \mathcal{G}\bigl(\frac{3}{4}\bigr)\) et \(P(V = 2) = \frac{1}{4}\).
- Les variables \(X_1, \dots, X_4\) sont mutuellement indépendantes. Or \(U = \min(X_1, X_2)\) et \(V = X_3 + X_4\) sont fonctions de paquets disjoints. Le lemme des coalitions s’applique donc. Par conséquent, \(P(U = 1, V = 2) = P(U = 1)\,P(V = 2) = \frac{3}{4} \cdot \frac{1}{4}\). On trouve \(\frac{3}{16}\).
- L’événement \(\{D = 1\}\) est la réunion disjointe des \(\{X_1 = k + 1, X_2 = k\}\), pour \(k \geqslant 1\). Il vient :
\[ P(D = 1) = \sum_{k=1}^{+\infty} 2^{-(k+1)}\, 2^{-k} = \frac{1}{2}\sum_{k=1}^{+\infty} 4^{-k} = \frac{1}{2} \cdot \frac{1}{3} = \frac{1}{6}. \]
Par ailleurs, \(P(S = 2) = \frac{1}{4}\). Or \(\{S = 2\}\) impose \(X_1 = X_2 = 1\), donc \(D = 0\) : on a \(P(S = 2, D = 1) = 0\). Ce nombre diffère de \(\frac{1}{4} \cdot \frac{1}{6} = \frac{1}{24}\). Il n’y a donc pas indépendance entre \(S\) et \(D\), faute de paquets disjoints.
Corrigé de l’exercice 14 – Premier changement dans une suite de lancers
Idée clé : une fois \(B_1\) connu, attendre le premier changement revient à attendre le premier résultat différent de \(B_1\), ce qui est un premier succès.
- Sachant \(\{B_1 = 1\}\), l’événement \(\{T = n\}\) signifie \(B_2 = \dots = B_{n-1} = 1\) et \(B_n = 0\). Par indépendance, sa probabilité conditionnelle vaut \(p^{n-2}(1 – p)\). De même, sachant \(\{B_1 = 0\}\), il faut \(B_2 = \dots = B_{n-1} = 0\) et \(B_n = 1\). On obtient \(P(T = n \mid B_1 = 1) = p^{n-2}(1 – p)\) et \(P(T = n \mid B_1 = 0) = (1 – p)^{n-2} p\).
- Le système complet \(\{B_1 = 1\}\), \(\{B_1 = 0\}\) et la formule des probabilités totales donnent :
\[ P(T = n) = p \cdot p^{n-2}(1 – p) + (1 – p) \cdot (1 – p)^{n-2} p. \]
Ainsi \(P(T = n) = p(1 – p)\bigl(p^{n-2} + (1 – p)^{n-2}\bigr)\) pour \(n \geqslant 2\). - On somme sur \(n \geqslant 2\) deux séries géométriques. D’abord, \(\sum_{n \geqslant 2} p(1 – p)p^{n-2} = \frac{p(1 – p)}{1 – p} = p\). Ensuite, la seconde somme vaut \(1 – p\). Le total vaut 1. Donc \(P(T < +\infty) = 1\) : \(T\) est presque sûrement fini.
- Pour \(p = \frac{1}{2}\), on trouve \(P(T = n) = \frac{1}{4} \cdot 2 \cdot 2^{-(n-2)} = 2^{-(n-1)}\). En posant \(k = n – 1 \geqslant 1\), on obtient \(P(T – 1 = k) = 2^{-k}\). La variable \(T – 1\) suit la loi \(\mathcal{G}\bigl(\frac{1}{2}\bigr)\).
Pour \(p \neq \frac{1}{2}\), en revanche, \(T – 1\) n’est pas géométrique : sa loi est un mélange de \(\mathcal{G}(1 – p)\), avec le poids \(p\), et de \(\mathcal{G}(p)\), avec le poids \(1 – p\). Ce mélange se lit directement sur la formule de la question 2. Retenez ce schéma : conditionner par la première épreuve, puis reconnaître un premier succès dans la suite.
Corrigé de l’exercice 15 – Une loi conjointe produit sur les couples d’entiers
Idée clé : la loi conjointe est un produit d’une fonction de \(i\) par une fonction de \(j\) : les sommes doubles se séparent et l’indépendance est immédiate.
- La somme double vaut \(c \sum_i 2^{-i} \sum_j 3^{-j} = c \cdot 2 \cdot \frac{3}{2} = 3c\). Donc \(c = \frac{1}{3}\). Ensuite, \(P(X = i) = \frac{1}{3}\, 2^{-i} \cdot \frac{3}{2} = 2^{-(i+1)}\). De même, \(P(Y = j) = \frac{1}{3}\, 3^{-j} \cdot 2 = \frac{2}{3} \cdot 3^{-j}\). Ainsi \(c = \frac{1}{3}\), \(P(X = i) = 2^{-(i+1)}\) et \(P(Y = j) = \frac{2}{3^{j+1}}\).
- Pour tous \(i\) et \(j\), on vérifie \(P(X = i)\,P(Y = j) = 2^{-(i+1)} \cdot \frac{2}{3^{j+1}} = \frac{1}{3}\, 2^{-i} 3^{-j}\). Les variables sont indépendantes. De plus, \(P(X + 1 = k) = \frac{1}{2}\bigl(\frac{1}{2}\bigr)^{k-1}\) et \(P(Y + 1 = k) = \frac{2}{3}\bigl(\frac{1}{3}\bigr)^{k-1}\). Donc \(X + 1 \sim \mathcal{G}\bigl(\frac{1}{2}\bigr)\) et \(Y + 1 \sim \mathcal{G}\bigl(\frac{2}{3}\bigr)\).
- D’abord, \(P(X = Y) = \frac{1}{3}\sum_i 6^{-i} = \frac{1}{3} \cdot \frac{6}{5} = \frac{2}{5}\). Ensuite, \(P(Y > i) = 3^{-(i+1)}\), d’où :
\[ P(X < Y) = \sum_{i=0}^{+\infty} 2^{-(i+1)}\, 3^{-(i+1)} = \sum_{m=1}^{+\infty} 6^{-m} = \frac{1}{5}. \]
Par complémentaire, \(P(X = Y) = \frac{2}{5}\), \(P(X < Y) = \frac{1}{5}\) et \(P(X > Y) = \frac{2}{5}\). - Pour \(n \in \mathbb{N}\), on a \(P(X \geqslant n) = 2^{-n}\) et \(P(Y \geqslant n) = 3^{-n}\). Par indépendance, \(P(\min(X, Y) \geqslant n) = 6^{-n}\). Pour la variable \(W = \min(X, Y) + 1\), on en déduit \(P(W > n) = 6^{-n}\). Donc \(\min(X, Y) + 1 \sim \mathcal{G}\bigl(\frac{5}{6}\bigr)\).
Pour approfondir
Corrigé de l’exercice 16 – Absence de mémoire et loi géométrique
Idée clé : l’absence de mémoire se traduit par une équation fonctionnelle \(u_{n+k} = u_n u_k\) sur la queue de loi, dont les solutions sont géométriques.
- Notons \(u_n = P(X > n)\). Comme \(\{X > n + k\} \subset \{X > n\}\), l’hypothèse s’écrit \(u_{n+k} = u_n u_k\). De plus, \(u_0 = 1\) car \(X \geqslant 1\). Par récurrence, \(u_n = u_1^n\). Posons \(p = 1 – u_1 = P(X = 1)\). D’une part, \(u_1 > 0\), donc \(p < 1\). D’autre part, les événements \(\{X > n\}\) décroissent et leur intersection est vide. Par continuité décroissante, \(u_n \to 0\), ce qui exclut \(u_1 = 1\). Ainsi \(p \in \,]0, 1[\) et \(P(X = n) = u_{n-1} – u_n = p(1 – p)^{n-1}\). Donc \(X \sim \mathcal{G}(p)\), avec \(p = P(X = 1)\).
- Notons \(w_n = P(Y \geqslant n)\). On a \(w_{n+1} = w_n – P(Y = n) = w_n – p\,w_n = (1 – p)\,w_n\). Comme \(w_0 = 1\), il vient \(w_n = (1 – p)^n\), puis \(P(Y = n) = p(1 – p)^n\). Pour \(k \geqslant 1\), on obtient \(P(Y + 1 = k) = p(1 – p)^{k-1}\). Ainsi \(Y + 1 \sim \mathcal{G}(p)\).
- On raisonne de même avec \(z_n = P(Z \geqslant n)\) et \(z_1 = 1\). La relation \(z_{n+1} = \bigl(1 – \frac{1}{n+1}\bigr) z_n = \frac{n}{n+1} z_n\) donne, par produit télescopique, \(z_n = \frac{1}{n}\). Donc \(P(Z = n) = \frac{1}{n} – \frac{1}{n+1} = \frac{1}{n(n+1)}\). On retrouve exactement la loi du premier exemple guidé du cours. Ici, la probabilité de « s’arrêter » diminue avec le temps : la loi n’est plus sans mémoire, et sa queue \(\frac{1}{n}\) décroît bien plus lentement qu’une suite géométrique.
Corrigé de l’exercice 17 – Somme d’un nombre géométrique de lois géométriques
Idée clé : on conditionne par les valeurs de \(N\), puis la formule du binôme regroupe la somme en une seule puissance.
- Pour \(k = 1\), la formule donne \(b(1 – b)^{n-1}\) : c’est la loi \(\mathcal{G}(b)\). Supposons-la vraie au rang \(k\). Par le lemme des coalitions, \(S_k\) est indépendante de \(X_{k+1}\). Pour \(n \geqslant k + 1\), la convolution donne :
\[ P(S_{k+1} = n) = \sum_{m=k}^{n-1} \binom{m-1}{k-1} b^k (1 – b)^{m-k} \cdot b(1 – b)^{n-m-1} = b^{k+1}(1 – b)^{n-k-1} \sum_{m=k}^{n-1} \binom{m-1}{k-1}. \]
Or, en itérant la relation de Pascal \(\binom{j+1}{k} = \binom{j}{k} + \binom{j}{k-1}\) de \(j = k – 1\) à \(j = n – 2\), on obtient \(\sum_{j=k-1}^{n-2} \binom{j}{k-1} = \binom{n-1}{k}\). La formule est donc vraie au rang \(k + 1\), et pour tout \(k\) par récurrence. - La variable \(S\) prend ses valeurs dans \(\mathbb{N}^*\). Pour \(n \geqslant 1\), on utilise le système complet \(\bigl(\{N = k\}\bigr)_{k \geqslant 1}\). Sur \(\{N = k\}\), on a \(S = S_k\), et \(N\) est indépendante de \(S_k\). Il vient, en posant \(j = k – 1\) :
\[ P(S = n) = \sum_{k=1}^{n} a(1 – a)^{k-1} \binom{n-1}{k-1} b^k (1 – b)^{n-k} = ab \sum_{j=0}^{n-1} \binom{n-1}{j} \bigl((1 – a)b\bigr)^j (1 – b)^{n-1-j}. \]
La formule du binôme donne \(\bigl((1 – a)b + 1 – b\bigr)^{n-1} = (1 – ab)^{n-1}\). Ainsi \(P(S = n) = ab(1 – ab)^{n-1}\), et \(S \sim \mathcal{G}(ab)\). - Chaque série de lancers de dé jusqu’au six a une longueur de loi \(\mathcal{G}\bigl(\frac{1}{6}\bigr)\), et ces longueurs sont i.i.d. Le nombre de séries est le rang du premier pile, de loi \(\mathcal{G}\bigl(\frac{1}{2}\bigr)\), indépendant des lancers de dé. Le nombre total de lancers de dé suit donc la loi \(\mathcal{G}\bigl(\frac{1}{12}\bigr)\). On peut le voir directement : chaque lancer de dé est « le dernier » s’il donne six et que la pièce tombe ensuite sur pile, ce qui arrive avec probabilité \(\frac{1}{12}\).
Corrigé de l’exercice 18 – Problème de contrôle qualité sur une chaîne de production
Idée clé : chaque partie applique un résultat du chapitre : la convergence vers la loi de Poisson, la stabilité par somme, la loi conditionnelle binomiale, puis le premier succès.
- On découpe \(P(X_n = k)\) en trois facteurs, comme dans le cours. Le quotient \(\frac{n!}{(n-k)!\,n^k}\) tend vers 1, et \(\frac{(n p_n)^k}{k!}\) tend vers \(\frac{\lambda^k}{k!}\). Ensuite, \(p_n\) tend vers 0, donc le logarithme de \((1 – p_n)^{n-k}\) est équivalent à \(-n p_n\), de limite \(-\lambda\). Ainsi \(P(X_n = k)\) converge vers \(\frac{\lambda^k e^{-\lambda}}{k!}\).
- Pour la partie B, le nombre de défauts suit \(\mathcal{B}(500\,;\,0{,}004)\), avec \(np = 2\). La partie A justifie l’approximation par \(\mathcal{P}(2)\). On obtient \(P(X \leqslant 1) \approx e^{-2}(1 + 2) = 3e^{-2}\). La probabilité cherchée vaut environ \(0{,}406\), la valeur exacte étant voisine de \(0{,}405\).
- Dans la partie C, par stabilité des lois de Poisson, \(S = X + Y \sim \mathcal{P}(3)\). Donc \(P(S \leqslant 1) = e^{-3}(1 + 3)\). On trouve \(4e^{-3} \approx 0{,}199\).
- D’après l’exercice 10, la loi de \(X\) sachant \(\{S = 4\}\) est \(\mathcal{B}\bigl(4, \frac{2}{3}\bigr)\). Ainsi \(P(X = 4 \mid S = 4) = \bigl(\frac{2}{3}\bigr)^4\). La probabilité vaut \(\frac{16}{81} \approx 0{,}198\).
- Passons à la partie D. Posons \(B_j = 1\) si \(S_j = 0\), et \(B_j = 0\) sinon. Chaque \(B_j\) ne dépend que de \(S_j\) : par le lemme des coalitions, les \(B_j\) sont i.i.d. de loi de Bernoulli de paramètre \(P(S_1 = 0) = e^{-3}\). Or \(T\) est le rang du premier succès de cette suite. D’après le cours, \(T\) est presque sûrement fini et \(T \sim \mathcal{G}(e^{-3})\).
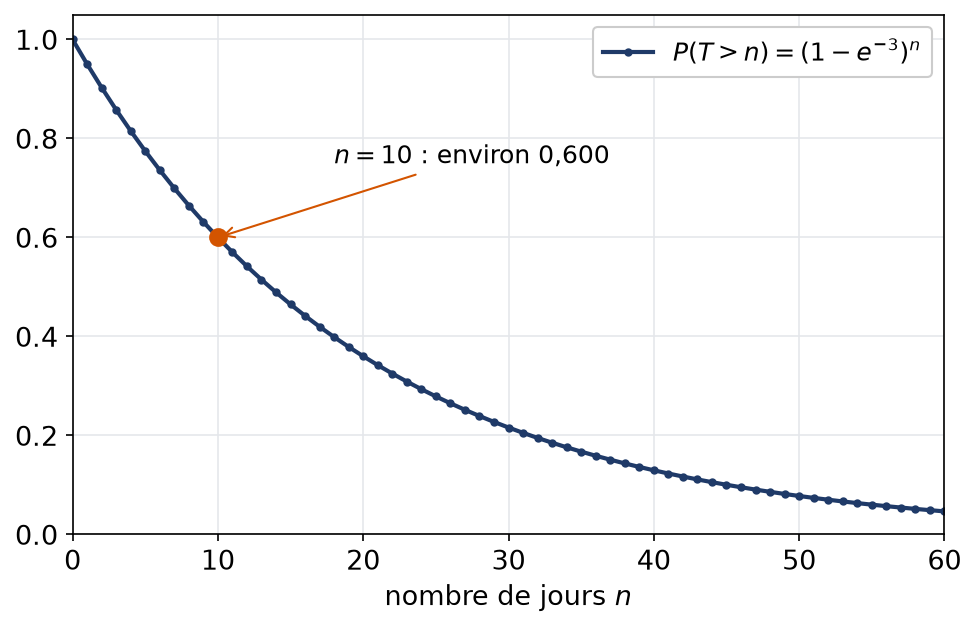
- La queue de la loi géométrique donne \(P(T > 10) = (1 – e^{-3})^{10}\). Cette probabilité vaut environ \(0{,}600\) : un jour sans défaut est rare, puisque \(e^{-3} \approx 0{,}05\).
La courbe montre la décroissance lente de \(P(T > n)\). Il faut attendre environ quatorze jours pour que cette probabilité passe sous \(\frac{1}{2}\).
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur lois géométrique et de Poisson
- S’exercer : exercices corrigés de maths spé (MP) sur lois géométrique et de Poisson
- Bases utiles : Dénombrabilité, tribus et espaces probabilisés
- Chapitre d’avant : Dénombrabilité, tribus et espaces probabilisés
- Chapitre d’après : Espérance, variance et covariance d'une variable discrète
- Vérifier ses acquis : QCM de maths spé (MP) sur lois géométrique et de Poisson
- Contrôle corrigé en temps limité : Lois géométriques et minimum de variables : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de probabilités discrètes : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Lois géométrique et de Poisson en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir Matrices orthogonales et rotations en maths spé (MP)
- Sous-espaces stables et spectre en maths spé (MP)
- Compacts et applications continues en maths spé (MP)
- Espérance, variance et covariance en maths spé (MP)
- Différentielle et règle de la chaîne en maths spé (MP)
- Intégrabilité sur un intervalle en maths spé (MP)

Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir