Corrigé des exercices : Espaces vectoriels, bases, dimension en L1 de maths
Ce corrigé bases L1 rédige chaque solution comme en partiel. Chaque exercice commence par une idée clé, puis la réponse vérifie les hypothèses et nomme les théorèmes employés. Les systèmes linéaires sont résolus pas à pas, et les résultats finaux apparaissent en gras.
Soyez attentifs à trois points : le décompte des vecteurs avant d’invoquer la dimension, la vérification que 0 appartient à la partie étudiée, et le corps des scalaires. Lorsqu’un raccourci par la dimension existe, nous le signalons, car il fait gagner un temps précieux en examen. Par ailleurs, chaque relation de liaison trouvée est contrôlée sur les coordonnées. Nous vous conseillons de refaire ces vérifications vous-mêmes : elles évitent la plupart des erreurs de signe.
Pour démarrer
Corrigé de l’exercice 1 – Quatre parties de R3 à tester
Idée clé : on teste d’abord le vecteur nul, puis on cherche soit une preuve de stabilité, soit deux vecteurs dont la somme sort de la partie.
- Le triplet nul vérifie \(0 – 0 + 0 = 0\). Ensuite, si \(u = (x, y, z)\) et \(u^{\prime} = (x^{\prime}, y^{\prime}, z^{\prime})\) sont dans \(A\), alors \(\lambda u + u^{\prime}\) vérifie \(2(\lambda x + x^{\prime}) – (\lambda y + y^{\prime}) + 5(\lambda z + z^{\prime}) = \lambda \times 0 + 0 = 0\). Donc \(A\) est un sous-espace. On écrit \(y = 2x + 5z\) : \(A = \mathrm{Vect}\big((1, 2, 0), (0, 5, 1)\big)\), avec deux vecteurs non colinéaires. \(A\) est un sous-espace de dimension 2.
- Le triplet nul donne \(0 + 0 = 0 \neq 1\). \(B\) n’est pas un sous-espace.
- On a \((1, 1, 0) \in C\) et \((1, -1, 0) \in C\). Pourtant, leur somme \((2, 0, 0)\) vérifie \(x^2 = 4 \neq 0 = y^2\). \(C\) n’est pas un sous-espace : c’est la réunion des deux plans \(y = x\) et \(y = -x\).
- On écrit \((a + b, a – b, 3a) = a(1, 1, 3) + b(1, -1, 0)\). Ainsi, \(D = \mathrm{Vect}\big((1, 1, 3), (1, -1, 0)\big)\), et ces deux vecteurs ne sont pas colinéaires. \(D\) est un sous-espace de dimension 2.
Corrigé de l’exercice 2 – Équation d’un plan engendré
Idée clé : on écrit le système paramétré, puis on élimine les paramètres pour obtenir une condition sur \((x, y, z)\).
- Si \(v = ku\), la troisième coordonnée donne \(0 = k\), puis \(v = 0\), ce qui est faux. Donc \(u\) et \(v\) ne sont pas colinéaires, et \(P\) est de dimension 2.
- Le vecteur \((x, y, z)\) est dans \(P\) si et seulement s’il existe \(a, b\) avec \(x = 2a + b\), \(y = -a + 3b\) et \(z = a\). D’abord \(a = z\), puis \(b = x – 2z\). La deuxième relation devient \(y = -z + 3x – 6z = 3x – 7z\). Ainsi, \(P : 3x – y – 7z = 0\). On contrôle : \(6 + 1 – 7 = 0\) pour \(u\), et \(3 – 3 – 0 = 0\) pour \(v\).
- Pour \(w\), on trouve \(3 + 4 – 7 = 0\), donc \(w \in P\). Les formules donnent \(a = 1\) et \(b = 1 – 2 = -1\). On vérifie la deuxième coordonnée : \(-1 – 3 = -4\). Donc \(w = u – v\).
- Pour \((1, 1, 1)\), on obtient \(3 – 1 – 7 = -5 \neq 0\). Ce vecteur n’appartient pas à \(P\).
Corrigé de l’exercice 3 – Liberté de quatre familles de R3
Idée clé : deux vecteurs sont liés seulement s’ils sont colinéaires ; à partir de trois vecteurs, on résout un système ou l’on repère une relation.
- Si \((3, 1, -1) = k(1, 0, 2)\), la deuxième coordonnée donne \(1 = 0\). Ces vecteurs ne sont pas colinéaires. La famille est libre.
- On remarque que \((1, 2, 3) + (3, 4, 5) = (4, 6, 8) = 2(2, 3, 4)\). La famille est liée, avec la relation \(v_1 – 2v_2 + v_3 = 0\).
- Si \(a(1, 1, 0) + b(0, 1, 1) + c(1, 0, 1) = 0\), alors \(a + c = 0\), \(a + b = 0\) et \(b + c = 0\). Donc \(c = -a\), \(b = -a\), puis \(-2a = 0\). Ainsi, \(a = b = c = 0\). La famille est libre, et c’est même une base de \(\mathbb{R}^3\).
- Quatre vecteurs dans un espace de dimension 3 sont toujours liés. Pour une relation explicite, on cherche \((2, -1, 5) = a(1, 0, 0) + b(1, 1, 0) + c(1, 1, 1)\). On trouve \(c = 5\), puis \(b = -1 – 5 = -6\), puis \(a = 2 + 6 – 5 = 3\). Donc \((2, -1, 5) = 3(1, 0, 0) – 6(1, 1, 0) + 5(1, 1, 1)\).
Corrigé de l’exercice 4 – Coordonnées dans une base décalée de polynômes
Idée clé : des degrés échelonnés donnent la liberté, et la formule de Taylor en \(-2\) donne les coordonnées.
- Les polynômes \(1\), \(X + 2\) et \((X + 2)^2\) sont de degrés \(0\), \(1\) et \(2\), deux à deux distincts. La famille est donc libre. Comme elle compte trois vecteurs et que \(\dim \mathbb{R}_2[X] = 3\), c’est une base.
- On a \(Q(-2) = 4 – 6 – 1 = -3\), \(Q^{\prime} = 2X + 3\) donc \(Q^{\prime}(-2) = -1\), et \(Q^{\prime\prime} = 2\). La formule de Taylor pour les polynômes donne \(Q = -3 – (X + 2) + (X + 2)^2\). On vérifie : \(X^2 + 4X + 4 – X – 2 – 3 = X^2 + 3X – 1\). Les coordonnées sont \((-3, -1, 1)\).
- De même, pour tout \(P \in \mathbb{R}_2[X]\) : \(P = P(-2) + P^{\prime}(-2)(X + 2) + \frac{1}{2}P^{\prime\prime}(-2)(X + 2)^2\).
Corrigé de l’exercice 5 – Deux sous-espaces de matrices carrées d’ordre 2
Idée clé : on paramètre chaque sous-espace par ses inconnues libres, ce qui fournit à la fois la structure et une base.
- Dans \(F\), on a \(d = -a\) et \(b = 2c\), donc \(M = a\begin{pmatrix} 1 & 0 \\ 0 & -1 \end{pmatrix} + c\begin{pmatrix} 0 & 2 \\ 1 & 0 \end{pmatrix}\). Ainsi, \(F\) est un \(\mathrm{Vect}\), donc un sous-espace. Ces deux matrices ne sont pas colinéaires. Donc \(\dim F = 2\). Ensuite, \(M \in G\) équivaut à \(a + b = 0\) et \(c + d = 0\). Donc \(M = a\begin{pmatrix} 1 & -1 \\ 0 & 0 \end{pmatrix} + c\begin{pmatrix} 0 & 0 \\ 1 & -1 \end{pmatrix}\). De même, \(\dim G = 2\).
- Si \(M \in F \cap G\), alors \(d = -a\), \(b = 2c\), \(b = -a\) et \(d = -c\). D’abord \(a = c\), puis \(b = -c\). Avec \(b = 2c\), on obtient \(3c = 0\). Donc \(F \cap G = \{0\}\).
- On a \(F \cap G = \{0\}\) et \(\dim F + \dim G = 4 = \dim \mathcal{M}_2(\mathbb{R})\). D’après le corollaire de Grassmann, \(F\) et \(G\) sont supplémentaires.
Corrigé de l’exercice 6 – Cosinus, sinus et leurs cousines
Idée clé : une formule de trigonométrie fournit une relation ; pour la liberté, on évalue la relation en des points bien choisis.
- Pour tout réel \(x\), \(\sin(x + \pi/3) = \frac{1}{2}\sin x + \frac{\sqrt{3}}{2}\cos x\). La famille est liée, avec la relation \(\frac{\sqrt{3}}{2}\cos + \frac{1}{2}\sin – \sin(\cdot + \pi/3) = 0\).
- Supposons \(a\cos x + b\sin x + c\cos(2x) = 0\) pour tout \(x\). En \(x = 0\), on obtient \(a + c = 0\). En \(x = \pi\), on obtient \(-a + c = 0\). Donc \(a = c = 0\). Enfin, en \(x = \pi/2\), il reste \(b – c = 0\), d’où \(b = 0\). La famille est libre.
- Pour tout \(x\), \(\cos(2x) = \cos^2 x – \sin^2 x\). La famille est liée.
Pour s’entraîner
Corrigé de l’exercice 7 – Un plan et une droite supplémentaires
Idée clé : en dimension 3, une intersection nulle et des dimensions qui totalisent 3 suffisent ; la décomposition s’obtient en injectant \(u – \lambda(1, 1, 2)\) dans l’équation du plan.
- Un vecteur de \(D\) s’écrit \(\lambda(1, 1, 2)\). Il est dans \(P\) si et seulement si \(\lambda – 2\lambda + 2\lambda = \lambda = 0\). Donc \(P \cap D = \{0\}\).
- Le plan \(P\) est de dimension \(2\), et la droite \(D\) de dimension \(1\). Comme \(2 + 1 = 3 = \dim \mathbb{R}^3\) et \(P \cap D = \{0\}\), le corollaire de Grassmann donne \(\mathbb{R}^3 = P \oplus D\).
- On cherche \(d = \lambda(1, 1, 2)\) tel que \(p = u – d\) soit dans \(P\). Or \(p = (x – \lambda, y – \lambda, z – 2\lambda)\), et la condition s’écrit \(x – 2y + z – \lambda = 0\). Par conséquent, \(\lambda = x – 2y + z\), \(d = \lambda(1, 1, 2)\) et \(p = (x – \lambda, y – \lambda, z – 2\lambda)\).
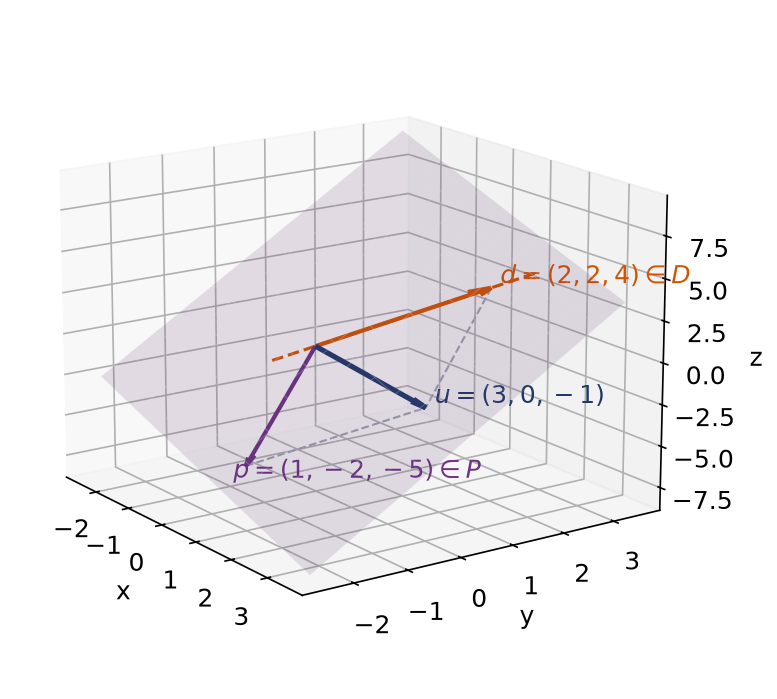
- Pour \(u = (3, 0, -1)\), on trouve \(\lambda = 3 – 0 – 1 = 2\). Donc \(d = (2, 2, 4)\) et \(p = (1, -2, -5)\). On contrôle : \(1 + 4 – 5 = 0\), donc \(p \in P\).
La figure montre cette décomposition : le vecteur \(u\) est la diagonale du parallélogramme construit sur \(p\) et \(d\).
Corrigé de l’exercice 8 – Polynômes de degré au plus 3 sous deux conditions
Idée clé : on traduit les deux conditions en équations sur les coefficients, puis on paramètre les solutions.
- Le polynôme nul vérifie les deux conditions. Si \(P, Q \in F\) et \(\lambda \in \mathbb{R}\), alors \((\lambda P + Q)(2) = \lambda P(0) + Q(0) = (\lambda P + Q)(0)\), et \((\lambda P + Q)^{\prime}(1) = \lambda \times 0 + 0 = 0\). Donc \(F\) est un sous-espace de \(\mathbb{R}_3[X]\).
- On écrit \(P = a + bX + cX^2 + dX^3\). La condition \(P(2) = P(0)\) donne \(2b + 4c + 8d = 0\), soit \(b + 2c + 4d = 0\). La condition \(P^{\prime}(1) = 0\) donne \(b + 2c + 3d = 0\). Par différence, \(d = 0\), puis \(b = -2c\). Donc \(P = a + c(X^2 – 2X)\). Ainsi, \(F = \mathrm{Vect}(1, X^2 – 2X)\), et ces polynômes ont des degrés distincts. Donc \(\dim F = 2\).
- La famille \((X, X^3)\) a des degrés distincts, donc \(\dim G = 2\). Soit \(P = a + c(X^2 – 2X)\) dans \(G\), donc de la forme \(\alpha X + \beta X^3\). En identifiant, le coefficient de \(X^3\) donne \(\beta = 0\), celui de \(X^2\) donne \(c = 0\), puis \(a = 0\) et \(\alpha = 0\). Ainsi, \(F \cap G = \{0\}\). Comme \(2 + 2 = 4 = \dim \mathbb{R}_3[X]\), \(G\) est un supplémentaire de \(F\).
Corrigé de l’exercice 9 – Extraire une base dans R4
Idée clé : on élimine les vecteurs qui sont combinaisons des autres, puis on vérifie la liberté de ceux qui restent.
- On calcule \(u_2 – 2u_1 = (0, 1, -1, -2) = u_3\), puis \(u_2 + u_4 = (3, 2, 4, 1) = u_5\). Donc \(u_3 = u_2 – 2u_1\) et \(u_5 = u_2 + u_4\).
- Supposons \(a u_1 + b u_2 + c u_4 = 0\). Les coordonnées donnent \(a + 2b + c = 0\), \(b + c = 0\), \(2a + 3b + c = 0\) et \(a + c = 0\). Ainsi, \(b = -c\) et \(a = -c\). La première équation devient \(-c – 2c + c = -2c = 0\), donc \(c = 0\), puis \(a = b = 0\). La famille est libre. De plus, d’après la question 1, \(F = \mathrm{Vect}(u_1, u_2, u_4)\). Donc \((u_1, u_2, u_4)\) est une base de \(F\) et \(\dim F = 3\).
- On cherche une équation \(px + qy + rz + st = 0\) vérifiée par \(u_1\), \(u_2\) et \(u_4\) : \(p + 2r + s = 0\), \(2p + q + 3r = 0\) et \(p + q + r + s = 0\). La différence des deux équations extrêmes donne \(q = r\). Ensuite, \(2p + 4r = 0\), donc \(p = -2r\), puis \(s = 0\). Avec \(r = -1\), on obtient l’hyperplan \(H : 2x – y – z = 0\). Il est de dimension \(3\) et contient \(F\), qui est aussi de dimension \(3\). Donc \(F : 2x – y – z = 0\).
Corrigé de l’exercice 10 – Rang selon un paramètre
Idée clé : le pivot de Gauss conserve le sous-espace engendré ; on choisit le pivot qui ne dépend pas de \(a\).
- On remplace \(v_2\) par \(w = v_2 – 2v_1 = (0, a + 2, 1)\). Ensuite, on remplace \(v_3\) par \(v_3 – aw = (0, 3 – a^2 – 2a, 0)\). Or \(3 – a^2 – 2a = -(a^2 + 2a – 3) = -(a – 1)(a + 3)\). Les vecteurs \(v_1\) et \(w\) sont libres, car \(v_1\) a une première coordonnée non nulle et \(w\) non. Par conséquent, le rang vaut 3 si \(a \notin \{1, -3\}\), et 2 si \(a = 1\) ou \(a = -3\).
- Trois vecteurs de \(\mathbb{R}^3\) forment une base exactement quand leur rang vaut 3. C’est le cas si et seulement si \(a \neq 1\) et \(a \neq -3\).
- Dans ces deux cas, \(v_3 = aw = a(v_2 – 2v_1)\). Pour \(a = 1\) : \(v_3 = v_2 – 2v_1\), et l’on vérifie \((2, 1, 1) – (2, -2, 0) = (0, 3, 1)\). Pour \(a = -3\) : \(v_3 = 6v_1 – 3v_2\), et l’on vérifie \((6, -6, 0) – (6, -9, 3) = (0, 3, -3)\).
Corrigé de l’exercice 11 – Une récurrence linéaire d’ordre deux
Idée clé : une suite de \(F\) est déterminée par ses deux premiers termes ; deux suites libres de \(F\) suffisent donc à l’engendrer.
- La suite nulle vérifie la relation. Si \(u, v \in F\) et \(\lambda \in \mathbb{R}\), alors \(\lambda u_{n+2} + v_{n+2} = (\lambda u_{n+1} + v_{n+1}) + 6(\lambda u_n + v_n)\). Ainsi, \(F\) hérite de la structure d’espace vectoriel de \(\mathbb{R}^{\mathbb{N}}\).
- Pour \(r \neq 0\), injecter \(r^n\) dans la relation donne \(r^n(r^2 – r – 6) = 0\) à chaque rang. Comme \(r^n\) ne s’annule pas, la condition équivaut à \(r^2 – r – 6 = 0\). Ce trinôme se factorise en \((r – 3)(r + 2)\). Donc \(r = 3\) ou \(r = -2\).
- Si \(\alpha 3^n + \beta(-2)^n = 0\) pour tout \(n\), alors \(n = 0\) donne \(\alpha + \beta = 0\) et \(n = 1\) donne \(3\alpha – 2\beta = 0\). Ainsi, \(5\alpha = 0\), donc \(\alpha = \beta = 0\). La famille est libre.
- Soit \(u \in F\). On pose \(\alpha = \frac{2u_0 + u_1}{5}\) et \(\beta = \frac{3u_0 – u_1}{5}\), de sorte que \(\alpha + \beta = u_0\) et \(3\alpha – 2\beta = u_1\). La suite \(v_n = \alpha 3^n + \beta(-2)^n\) est dans \(F\), donc \(w = u – v\) aussi. De plus, \(w_0 = w_1 = 0\). Par récurrence double, \(w_n = 0\) pour tout \(n\). Ainsi, \(u = v\). Les deux suites engendrent \(F\), qui est de dimension 2.
- Avec \(u_0 = 1\) et \(u_1 = 8\), on obtient \(\alpha = 2\) et \(\beta = -1\). Donc \(u_n = 2 \cdot 3^n – (-2)^n\). On contrôle : \(u_2 = 8 + 6 = 14\), et la formule donne \(18 – 4 = 14\).
Corrigé de l’exercice 12 – Fonctions nulles en 0 et en 1
Idée clé : la partie affine d’une fonction est imposée par ses valeurs en 0 et en 1 ; l’analyse donne donc directement \(\alpha\) et \(\beta\).
- La fonction nulle s’annule en 0 et en 1. Si \(f, g \in F\) et \(\lambda \in \mathbb{R}\), alors \(\lambda f + g\) est continue et s’annule aussi en 0 et en 1. Donc \(F\) est un sous-espace. Par ailleurs, \(G = \mathrm{Vect}(x \mapsto 1, x \mapsto x)\). Les deux parties sont des sous-espaces de \(E\).
- Analyse : si \(f = h + g\) avec \(h \in F\) et \(g(x) = \alpha + \beta x\), alors en \(0\), \(f(0) = \alpha\), et en \(1\), \(f(1) = \alpha + \beta\). Donc \(\alpha = f(0)\) et \(\beta = f(1) – f(0)\) : la décomposition est unique. Synthèse : on pose \(g(x) = f(0) + (f(1) – f(0))x\) et \(h = f – g\). La fonction \(h\) est continue, avec \(h(0) = 0\) et \(h(1) = f(1) – f(1) = 0\). Donc \(E = F \oplus G\).
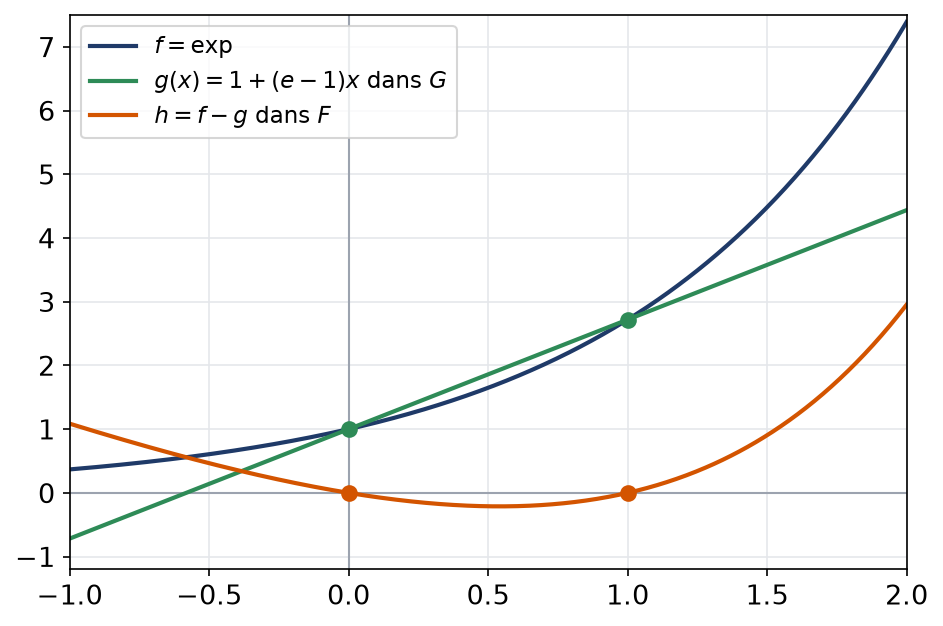
- Pour \(f = \exp\), on a \(f(0) = 1\) et \(f(1) = e\). Donc \(g(x) = 1 + (e – 1)x\) et \(h(x) = e^x – 1 – (e – 1)x\).
Sur la figure, la droite \(g\) passe par les points de la courbe d’abscisses 0 et 1, et l’écart \(h\) s’annule en ces deux points.
Corrigé de l’exercice 13 – Grassmann dans R4
Idée clé : on calcule la vraie dimension de \(G\) avant d’appliquer Grassmann, car trois générateurs ne font pas forcément une dimension 3.
- L’équation \(x – y + 2t = 0\) est non triviale. On choisit librement \(y\), \(z\) et \(t\), puis \(x = y – 2t\). Donc \(\dim F = 3\).
- On remarque que \(g_1 – g_2 = (1, -1, -1, 0) = g_3\). Donc \(G = \mathrm{Vect}(g_1, g_2)\). Les vecteurs \(g_1\) et \(g_2\) ne sont pas colinéaires, car \(g_1\) a une première coordonnée non nulle et \(g_2\) non. Ainsi, \(\dim G = 2\), et non 3.
- Un vecteur de \(G\) s’écrit \(a g_1 + b g_2 = (a, a + 2b, b, 0)\). Il est dans \(F\) si et seulement si \(a – a – 2b = 0\), soit \(b = 0\). Donc \(F \cap G = \mathrm{Vect}(g_1)\), de dimension 1.
- La formule de Grassmann donne \(\dim(F + G) = 3 + 2 – 1 = 4\). Donc \(F + G = \mathbb{R}^4\), mais la somme n’est pas directe, puisque \(g_1\) est un vecteur non nul commun.
Corrigé de l’exercice 14 – Base de Lagrange aux points 0, 1 et 2
Idée clé : chaque \(L_i\) vaut 1 en \(i\) et 0 aux deux autres points ; l’évaluation isole donc chaque coordonnée.
- On calcule \(L_0(0) = \frac{1}{2}(-1)(-2) = 1\), \(L_1(1) = -1 \times (-1) = 1\) et \(L_2(2) = \frac{1}{2} \times 2 \times 1 = 1\). Chaque \(L_i\) s’annule aux deux autres points, à cause de ses facteurs. Ainsi, \(L_i(j) = 1\) si \(i = j\), et \(0\) sinon.
- Si \(\lambda_0 L_0 + \lambda_1 L_1 + \lambda_2 L_2 = 0\), on évalue en \(j\) : il reste \(\lambda_j = 0\). La famille est donc libre. Elle compte 3 polynômes de \(\mathbb{R}_2[X]\), qui est de dimension 3. C’est une base.
- Soit \(P = c_0 L_0 + c_1 L_1 + c_2 L_2\) sa décomposition. En évaluant en \(j\), on obtient \(P(j) = c_j\). Donc \(P = P(0)L_0 + P(1)L_1 + P(2)L_2\).
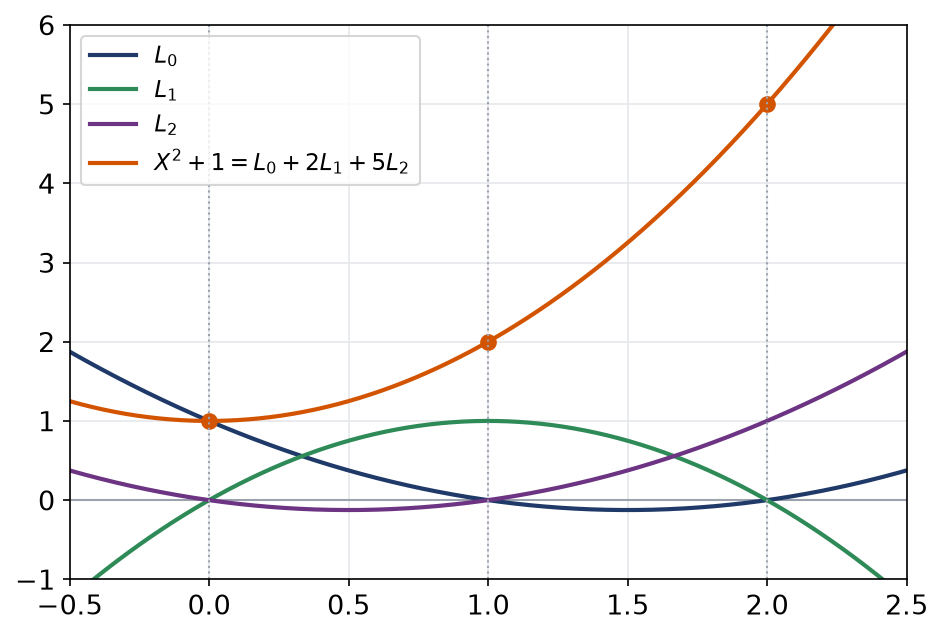
- Pour \(X^2 + 1\), les valeurs en 0, 1 et 2 sont 1, 2 et 5. Les coordonnées sont \((1, 2, 5)\). Pour le polynôme constant 1, les coordonnées sont \((1, 1, 1)\), d’où l’identité \(L_0 + L_1 + L_2 = 1\).
La figure illustre la question 4 : la parabole de \(X^2 + 1\) passe par les points de hauteurs 1, 2 et 5, qui sont ses coordonnées.
Corrigé de l’exercice 15 – Matrices commutant avec une matrice triangulaire
Idée clé : on écrit \(AM = MA\) coefficient par coefficient, ce qui donne un système linéaire en \(a, b, c, d\).
- La matrice nulle commute avec \(A\). Si \(M, N \in \mathcal{C}(A)\) et \(\lambda \in \mathbb{R}\), alors \(A(\lambda M + N) = \lambda AM + AN = \lambda MA + NA = (\lambda M + N)A\). Donc \(\mathcal{C}(A)\) est un sous-espace.
- Avec \(M = \begin{pmatrix} a & b \\ c & d \end{pmatrix}\), on obtient \(AM = \begin{pmatrix} 2a + c & 2b + d \\ -c & -d \end{pmatrix}\) et \(MA = \begin{pmatrix} 2a & a – b \\ 2c & c – d \end{pmatrix}\). L’égalité donne \(c = 0\) et \(2b + d = a – b\), soit \(a = 3b + d\). Ainsi :
\[ M = b\begin{pmatrix} 3 & 1 \\ 0 & 0 \end{pmatrix} + d\begin{pmatrix} 1 & 0 \\ 0 & 1 \end{pmatrix}. \]
Ces deux matrices ne sont pas colinéaires. Donc \(\dim \mathcal{C}(A) = 2\), avec la base \(\left(\begin{pmatrix} 3 & 1 \\ 0 & 0 \end{pmatrix}, I_2\right)\). - On remarque que \(\begin{pmatrix} 3 & 1 \\ 0 & 0 \end{pmatrix} = A + I_2\). Par conséquent, \(\mathcal{C}(A) = \mathrm{Vect}(A + I_2, I_2)\). Donc \(\mathcal{C}(A) = \mathrm{Vect}(I_2, A)\).
Corrigé de l’exercice 16 – Liberté sur R et liberté sur C
Idée clé : une relation de liaison doit utiliser des scalaires du corps choisi ; multiplier par \(i\) n’est permis que sur \(\mathbb{C}\).
- On a \(i z_1 = (i, i^2) = (i, -1) = z_2\). Donc \(i z_1 – z_2 = 0\) : la famille est liée sur \(\mathbb{C}\).
- Soient \(a, b\) réels avec \(a z_1 + b z_2 = 0\). La première coordonnée donne \(a + ib = 0\). Comme \(a\) et \(b\) sont réels, on en tire \(a = b = 0\). La famille est libre sur \(\mathbb{R}\).
- Tout \((x + iy, x^{\prime} + iy^{\prime})\) s’écrit de façon unique \(x(1, 0) + y(i, 0) + x^{\prime}(0, 1) + y^{\prime}(0, i)\), avec des réels. Donc \(\big((1, 0), (i, 0), (0, 1), (0, i)\big)\) est une base réelle, et \(\dim_{\mathbb{R}} \mathbb{C}^2 = 4\).
- On essaie d’ajouter \((1, 0)\) et \((0, 1)\). Si \(a z_1 + b z_2 + c(1, 0) + d(0, 1) = 0\) avec des réels, alors \((a + c + ib, d – b + ia) = (0, 0)\). Les parties imaginaires donnent \(b = 0\) et \(a = 0\). Ensuite, les parties réelles donnent \(c = 0\) et \(d = 0\). Cette famille de 4 vecteurs est libre en dimension 4. Donc \(\big(z_1, z_2, (1, 0), (0, 1)\big)\) est une base de \(\mathbb{C}^2\) sur \(\mathbb{R}\).
Pour approfondir
Corrigé de l’exercice 17 – Fonctions valeur absolue décalées
Idée clé : en chaque point \(a_j\), une seule fonction de la famille n’est pas dérivable ; son coefficient est donc forcément nul.
- Supposons \(\sum_{k=1}^{n} \lambda_k f_k = 0\) et fixons \(j\). Pour \(k \neq j\), la fonction \(f_k\) est dérivable en \(a_j\), car elle est affine au voisinage de ce point. Ainsi, \(\lambda_j f_j = -\sum_{k \neq j} \lambda_k f_k\) est dérivable en \(a_j\). Or \(f_j\) a une dérivée à gauche égale à \(-1\) et une dérivée à droite égale à \(1\) en \(a_j\). Si \(\lambda_j\) était non nul, \(f_j = \frac{1}{\lambda_j}(\lambda_j f_j)\) serait dérivable en \(a_j\) : c’est absurde. Donc \(\lambda_j = 0\) pour tout \(j\). La famille est libre.
- Pour tout \(n\), la question 1 avec \(a_k = k\) fournit une famille libre de \(n\) vecteurs. Si \(\mathcal{C}^0(\mathbb{R}, \mathbb{R})\) était engendré par \(N\) vecteurs, le lemme fondamental interdirait toute famille libre de \(N + 1\) vecteurs. Donc \(\mathcal{C}^0(\mathbb{R}, \mathbb{R})\) est de dimension infinie.
- Pour \(x \geq 2\), \(g(x) = x + (x – 2) – 2(x – 1) = 0\). Pour \(x \leq 0\), \(g(x) = -x + (2 – x) – 2(1 – x) = 0\). En revanche, \(g(1) = 1 + 1 – 0 = 2\). Donc \(g\) est nulle hors de \([0, 2]\) sans être la fonction nulle. Ce fait est cohérent : la question 1 affirme qu’une combinaison à coefficients non tous nuls n’est pas la fonction nulle sur \(\mathbb{R}\) entier. Elle peut toutefois s’annuler sur une grande partie de \(\mathbb{R}\).
- Supposons \(\lambda|x| + \mu|x – 1| + \alpha x + \beta = 0\) pour tout \(x\). Les fonctions \(x \mapsto x\) et \(x \mapsto 1\) sont dérivables partout. Le raisonnement de la question 1, en \(0\) puis en \(1\), donne \(\lambda = 0\) et \(\mu = 0\). Il reste \(\alpha x + \beta = 0\) pour tout \(x\), donc \(\beta = 0\) en \(x = 0\), puis \(\alpha = 0\) en \(x = 1\). La famille est libre.
Corrigé de l’exercice 18 – Intersection forcée chez les polynômes de degré 4
Idée clé : si \(\dim F + \dim G\) dépasse \(\dim E\), la formule de Grassmann interdit une intersection nulle.
- Si \(P(1) = P(-1) = 0\), alors \(1\) et \(-1\) sont racines distinctes de \(P\). Donc \((X – 1)(X + 1) = X^2 – 1\) divise \(P\), et le quotient \(Q\) est de degré au plus 2. Réciproquement, tout \((X^2 – 1)Q\) s’annule en \(1\) et en \(-1\). Ainsi, \(F = \mathrm{Vect}\big(X^2 – 1, X(X^2 – 1), X^2(X^2 – 1)\big)\). Ces trois polynômes ont des degrés distincts 2, 3 et 4. Donc \(\dim F = 3\).
- Les polynômes \(1 + X^2\), \(X^3\) et \(X + X^4\) ont pour degrés 2, 3 et 4. Ils forment donc une famille libre. Ainsi, \(\dim G = 3\).
- Comme \(F + G \subset \mathbb{R}_4[X]\), on a \(\dim(F + G) \leq 5\). Grassmann donne alors \(\dim(F \cap G) = 6 – \dim(F + G) \geq 1\). Donc \(F \cap G \neq \{0\}\).
- Soit \(P = a(1 + X^2) + bX^3 + c(X + X^4)\). Alors \(P(1) = 2a + b + 2c\) et \(P(-1) = 2a – b + (-1 + 1)c = 2a – b\). La condition \(P(-1) = 0\) donne \(b = 2a\). Ensuite, \(P(1) = 4a + 2c = 0\), donc \(c = -2a\). Avec \(a = 1\), on obtient \(P_0 = -2X^4 + 2X^3 + X^2 – 2X + 1\). On contrôle : \(P_0(1) = -2 + 2 + 1 – 2 + 1 = 0\) et \(P_0(-1) = -2 – 2 + 1 + 2 + 1 = 0\). Donc \(F \cap G = \mathrm{Vect}(P_0)\), de dimension 1. Enfin, \(\dim(F + G) = 3 + 3 – 1 = 5\). Donc \(F + G = \mathbb{R}_4[X]\).
Corrigé de l’exercice 19 – Problème – Base des polynômes binomiaux
Idée clé : l’opérateur \(\Delta\) fait descendre l’indice des \(H_k\), comme la dérivation le fait pour les \(X^k / k!\) ; on lit donc les coordonnées en évaluant les différences successives en 0.
- Le polynôme \(H_k\) est de degré \(k\), pour \(k = 0, \dots, n\). Ces degrés sont distincts, donc la famille est libre. Elle compte \(n + 1\) vecteurs dans \(\mathbb{R}_n[X]\), de dimension \(n + 1\). C’est une base.
- On a \(\Delta H_0 = 1 – 1 = 0\). Pour \(k \geq 1\), on met en facteur le produit commun \(X(X – 1) \cdots (X – k + 2)\) :
\[ \Delta H_k = \frac{X(X – 1) \cdots (X – k + 2)}{k!}\big[(X + 1) – (X – k + 1)\big] = \frac{k \, X \cdots (X – k + 2)}{k!}. \]
Donc \(\Delta H_k = H_{k-1}\). - L’application \(\Delta\) vérifie \(\Delta(\lambda P + Q) = \lambda \Delta P + \Delta Q\). Par récurrence sur \(k\), on obtient \(\Delta^k P = \sum_{j=k}^{n} c_j H_{j-k}\). Or \(H_0(0) = 1\) et \(H_m(0) = 0\) pour \(m \geq 1\), à cause du facteur \(X\). En évaluant en 0, il reste le seul terme \(j = k\). Donc \(c_k = (\Delta^k P)(0)\).
- Pour \(P = X^3\), les valeurs en 0, 1, 2, 3 sont 0, 1, 8, 27. Les différences premières valent 1, 7, 19. Les différences secondes valent 6, 12. La différence troisième vaut 6. Ainsi, \(c_0 = 0\), \(c_1 = 1\), \(c_2 = 6\) et \(c_3 = 6\). Donc \(X^3 = H_1 + 6H_2 + 6H_3\). On vérifie : \(X + 3X(X – 1) + X(X – 1)(X – 2) = X^3\).
- Soit \(m \in \mathbb{N}\). Si \(m \geq k\), alors \(H_k(m) = \frac{m!}{k!(m – k)!} = \binom{m}{k}\), qui est un entier. Si \(m < k\), l’un des facteurs \(m – j\) est nul, donc \(H_k(m) = 0\). Par conséquent, si les \(c_k\) sont entiers, \(P(m) = \sum c_k H_k(m)\) est entier pour tout \(m \in \mathbb{N}\).
- Par récurrence sur \(k\), on montre que \((\Delta^k P)(m)\) est entier pour \(0 \leq m \leq n – k\). Pour \(k = 0\), c’est l’hypothèse. Ensuite, \((\Delta^{k+1} P)(m) = (\Delta^k P)(m + 1) – (\Delta^k P)(m)\) est une différence de deux entiers. En prenant \(m = 0\), chaque \(c_k = (\Delta^k P)(0)\) est entier.
- On a \(S(0) = 0\), \(S(1) = 1\), \(S(2) = 5\) et \(S(3) = 14\). Les différences premières valent 1, 4, 9, puis les secondes 3, 5, et la troisième 2. Donc \(S = H_1 + 3H_2 + 2H_3\). Les coordonnées sont entières, ce qui confirme que \(S(m)\) est entier pour tout \(m \in \mathbb{N}\).
Pour aller plus loin
- Revoir la leçon : cours de L1 de maths sur espaces vectoriels, bases, dimension
- S’exercer : exercices corrigés de L1 de maths sur espaces vectoriels, bases, dimension
- Bases utiles : Pivot de Gauss, systèmes et matrices
- Chapitre d’avant : Taylor-Young, DL usuels et équivalents
- Chapitre d’après : Applications linéaires : noyau, image, rang
- Vérifier ses acquis : QCM de L1 de maths sur espaces vectoriels, bases, dimension
- Contrôle corrigé en temps limité : Bases et dimension de sous-espaces : contrôle de maths en L1
- Le même thème en maths sup (MPSI) : Sous-espaces vectoriels, sommes et supplémentaires
- Le même thème en maths sup (MPSI) : Bases, dimension et formule de Grassmann
- Tous les chapitres : le sommaire de la L1 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Espaces vectoriels, bases, dimension en L1 de maths» au format PDF afin de pouvoir travailler en totale autonomie.