Corrigé des exercices : Théorèmes de convergence de Lebesgue en L3 de maths
Ce corrigé convergence L3 rédige chaque solution comme on l’attend en partiel de licence. Chaque exercice s’ouvre sur une idée clé qui indique le théorème à mobiliser. Puis la solution vérifie toutes les hypothèses : mesurabilité, positivité, limite presque partout et surtout dominante explicite, indépendante de l’indice ou du paramètre.
Soyez attentif à trois points de vigilance. D’abord, une dominante doit être intégrable sur tout l’intervalle. Ensuite, Beppo Levi exige des fonctions positives et une suite croissante. Enfin, une intégrale semi-convergente ne relève pas des théorèmes de Lebesgue. Les figures illustrent les cas où la masse s’échappe et vérifient numériquement les formules obtenues. Quand un résultat se contrôle facilement, par exemple avec un cas particulier, la vérification est faite à la fin de la solution.
Pour démarrer
Corrigé de l’exercice 1 – Une fonction étagée avec des rationnels
Idée clé : l’intégrale d’une étagée ne dépend pas de son écriture, et \(\mathbb{Q}\) est négligeable pour \(\lambda\).
- Par linéarité, \(\int\varphi\,d\lambda=2\lambda([0,3])+5\lambda([1,2])+4\lambda(\mathbb{Q}\cap[0,4])\). Or \(\mathbb{Q}\) est dénombrable, donc de mesure nulle. Ainsi \(\int\varphi\,d\lambda=6+5+0=\) 11.
- Posons \(\psi=2\cdot\mathbf{1}_{[0,3]}+5\cdot\mathbf{1}_{[1,2]}\). Elle vaut \(2\) sur \([0,1[\cup\,]2,3]\), \(7\) sur \([1,2]\), \(0\) ailleurs. On ajoute ensuite \(4\) aux rationnels de \([0,4]\). On obtient :
- \(\{\varphi=2\}=([0,1[\cup\,]2,3])\setminus\mathbb{Q}\), de mesure \(2\) ;
- \(\{\varphi=6\}=([0,1[\cup\,]2,3])\cap\mathbb{Q}\), de mesure \(0\) ;
- \(\{\varphi=7\}=[1,2]\setminus\mathbb{Q}\), de mesure \(1\) ;
- \(\{\varphi=11\}=[1,2]\cap\mathbb{Q}\) et \(\{\varphi=4\}=\,]3,4]\cap\mathbb{Q}\), de mesure \(0\) ;
- \(\{\varphi=0\}\), le complémentaire de tous ces ensembles.
L’écriture canonique donne donc \(\int\varphi\,d\lambda=2\times 2+7\times 1=11\). On retrouve bien 11.
- Soit \(J\) un sous-intervalle non trivial d’une subdivision de \([0,4]\). La fonction \(\psi\) est constante par morceaux. Elle atteint donc sa borne inférieure \(m\) sur \(J\) en tout point d’un sous-intervalle non trivial \(K\subset J\). Or \(K\) contient un irrationnel, où \(\varphi=m\), et un rationnel, où \(\varphi=m+4\). Par conséquent \(\sup_J\varphi-\inf_J\varphi\geq 4\). Les sommes de Darboux vérifient alors \(S-s\geq 4\times 4=16\) pour toute subdivision. La fonction n’est donc pas Riemann-intégrable, alors qu’elle est Lebesgue-intégrable.
Corrigé de l’exercice 2 – Troncatures croissantes et intégrale de Gauss
Idée clé : une troncature croissante relève de Beppo Levi, sans aucune domination.
- Pour tout réel \(a\), on a \(\min(n,a)\leq\min(n+1,a)\). Ainsi \(0\leq f_n\leq f_{n+1}\). Fixons \(x>0\). Dès que \(n\geq x^{-1/2}\), on a \(f_n(x)=x^{-1/2}e^{-x}\). La limite simple est \(f(x)=x^{-1/2}e^{-x}\).
- Les \(f_n\) sont mesurables, positives et croissantes. Le théorème de Beppo Levi donne \(\int f_n\to\int_0^{+\infty}x^{-1/2}e^{-x}\,dx\). Cette intégrale de fonction positive se calcule comme une intégrale impropre. Avec \(x=u^2\), on a \(dx=2u\,du\) et
\[\int_0^{+\infty}x^{-1/2}e^{-x}\,dx=\int_0^{+\infty}\frac{e^{-u^2}}{u}\,2u\,du=2\cdot\frac{\sqrt{\pi}}{2}.\]
La limite vaut \(\sqrt{\pi}\).
Corrigé de l’exercice 3 – Des bosses qui gardent leur masse
Idée clé : la masse se concentre près de \(0\), donc Fatou est strict et aucune dominante n’existe.
- Une intégration par parties donne \(\int_0^{+\infty}x\,e^{-nx}\,dx=\frac{1}{n^2}\). Ainsi \(\int_0^{+\infty}f_n=1\) pour tout \(n\). Ensuite, \(f_n(0)=0\) et, pour \(x>0\), \(n^2e^{-nx}\to 0\) par croissances comparées. La limite simple est nulle.
- Le lemme de Fatou donne \(\int 0\leq\liminf\int f_n\), soit \(0\leq 1\). L’inégalité est stricte.
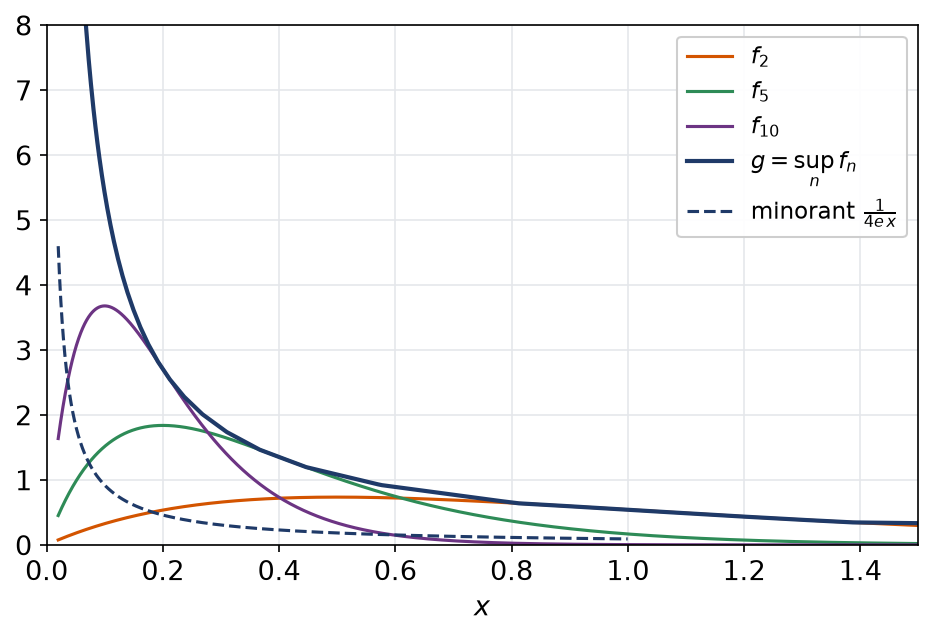
- Soit \(k\geq 1\) et \(x\in\left[\frac{1}{k+1},\frac{1}{k}\right]\). Alors \(kx\leq 1\), donc \(e^{-kx}\geq e^{-1}\). De plus, \(x\geq\frac{1}{k+1}\geq\frac{1}{2k}\). Par conséquent
\[g(x)\geq f_k(x)=k^2x\,e^{-kx}\geq\frac{k^2}{2k}\,e^{-1}=\frac{k}{2e}.\]
Comme \(\frac{1}{x}\leq k+1\leq 2k\), on obtient \(g(x)\geq\frac{1}{4e\,x}\) sur \(]0,1]\). Or \(x\mapsto\frac{1}{x}\) n’est pas intégrable près de \(0\). Donc \(g\) n’est pas intégrable, et aucune dominante intégrable n’existe : toute dominante majorerait \(g\).
La figure confirme ce calcul. L’enveloppe \(g\) reste au-dessus de la courbe en \(\frac{1}{4e\,x}\), qui explose en \(0\) sans être intégrable. Chaque bosse porte une masse égale à \(1\), mais cette masse fuit vers l’origine. C’est exactement le phénomène qui rend l’inégalité de Fatou stricte.
Corrigé de l’exercice 4 – Intégrabilité de trois fonctions
Idée clé : pour une fonction continue, on compare \(|f|\) à des fonctions de référence au voisinage de chaque borne.
- Sur \(]0,1]\), \(0\leq a(x)\leq x^{-1/3}\), intégrable car \(\frac{1}{3}<1\). Sur \([1,+\infty[\), \(0\leq a(x)\leq e^{-x}\). Donc \(a\in L^1(]0,+\infty[)\).
- Sur \(]0,1]\), \(|b(x)|\leq|\ln x|\), et \(\int_0^1|\ln x|\,dx=1\). Sur \([1,+\infty[\), on a \(\ln x\leq\sqrt{x}\), donc \(|b(x)|\leq x^{-3/2}\). Ainsi \(b\) est intégrable. Notons \(J\) son intégrale. Le changement de variable \(x=1/u\) donne \(dx=-\frac{du}{u^2}\) et
\[J=\int_0^{+\infty}\frac{-\ln u}{1+u^{-2}}\cdot\frac{du}{u^2}=-\int_0^{+\infty}\frac{\ln u}{1+u^2}\,du=-J.\]
Par conséquent \(J=0\). - La fonction \(c\) est continue et positive. Les fonctions \(c\,\mathbf{1}_{[e,n]}\) croissent vers \(c\). D’après Beppo Levi, \(\int c=\lim\int_e^n\frac{dx}{x(\ln x)^2}=\lim\left(1-\frac{1}{\ln n}\right)\). Ainsi \(c\) est intégrable et \(\int_e^{+\infty}c=1\).
Dans la question 2, le changement de variable n’est licite qu’une fois l’intégrabilité établie. Sinon, on manipulerait une expression de la forme \(\infty-\infty\). L’ordre de la rédaction compte donc : d’abord l’intégrabilité, ensuite le calcul. Pour la question 3, la fonction \(c\) décroît à peine plus vite que \(\frac{1}{x}\). Elle reste pourtant intégrable, grâce au facteur \((\ln x)^2\).
Corrigé de l’exercice 5 – Une limite par domination élémentaire
Idée clé : l’inégalité \(|\sin u|\leq|u|\) fait disparaître \(n\).
- Posons \(f_n(x)=\frac{n\sin(x/n)}{x(2+x)}\) sur \(]0,1]\). Pour \(x\) fixé, \(\frac{\sin(x/n)}{x/n}\to 1\), donc \(n\sin(x/n)\to x\). Ainsi \(f_n(x)\to\frac{1}{2+x}\).
- Ensuite, \(|n\sin(x/n)|\leq n\cdot\frac{x}{n}=x\). Donc \(|f_n(x)|\leq\frac{1}{2+x}\leq\frac{1}{2}\). Une constante est intégrable sur \(]0,1]\), qui est de mesure finie.
- Le théorème de convergence dominée s’applique donc. La limite vaut \(\int_0^1\frac{dx}{2+x}=\ln 3-\ln 2=\ln\frac{3}{2}\).
Remarquons que la fonction n’est pas définie en \(0\). Cela ne gêne pas : un point est négligeable pour \(\lambda\). Par ailleurs, la convergence est ici uniforme sur \(]0,1]\), mais nous n’avons pas eu besoin de le vérifier.
Corrigé de l’exercice 6 – Continuité et comportement à l’infini d’une intégrale à paramètre
Idée clé : une seule dominante, \(e^{-x^2}\), règle la continuité et la limite ; un changement de variable fait apparaître la seconde.
- Posons \(f(t,x)=\frac{e^{-x^2}}{1+t^2x^2}\). Elle est continue en \(t\) et mesurable en \(x\). De plus, \(0\leq f(t,x)\leq e^{-x^2}\), intégrable sur \([0,+\infty[\). Le théorème de continuité s’applique : \(F\) est continue sur \(\mathbb{R}\), et \(F(0)\) est l’intégrale de Gauss, égale à \(\frac{1}{2}\sqrt{\pi}\).
- Soit \(t_n\to+\infty\). Pour \(x>0\), \(f(t_n,x)\to 0\). La même dominante permet d’appliquer la convergence dominée, donc \(F(t_n)\to 0\). Par caractérisation séquentielle, \(F(t)\to 0\).
- Pour \(t>0\), posons \(u=tx\). Alors \(tF(t)=\int_0^{+\infty}\frac{e^{-u^2/t^2}}{1+u^2}\,du\). L’intégrande tend vers \(\frac{1}{1+u^2}\) et reste majoré par \(\frac{1}{1+u^2}\), intégrable. Par convergence dominée, \(tF(t)\to\int_0^{+\infty}\frac{du}{1+u^2}=\frac{\pi}{2}\).
Pour s’entraîner
Corrigé de l’exercice 7 – Une série alternée sous l’intégrale
Idée clé : on développe en série géométrique, puis on contrôle \(\sum\int|u_k|\).
- On retire deux fois les termes pairs : \(\sum\frac{(-1)^{k+1}}{k^2}=\sum\frac{1}{k^2}-2\sum\frac{1}{(2j)^2}=\frac{\pi^2}{6}-\frac{1}{2}\cdot\frac{\pi^2}{6}\). On obtient \(\frac{\pi^2}{12}\).
- Pour \(x>0\), on a \(0<e^{-2x}<1\). Ainsi
\[\frac{x}{e^{2x}+1}=\frac{x\,e^{-2x}}{1+e^{-2x}}=\sum_{k=1}^{+\infty}(-1)^{k+1}x\,e^{-2kx}.\] - Posons \(u_k(x)=(-1)^{k+1}x\,e^{-2kx}\). Une intégration par parties donne \(\int_0^{+\infty}|u_k|=\frac{1}{4k^2}\). Cette série converge, donc le théorème d’intégration terme à terme s’applique. Par conséquent
\[\int_0^{+\infty}\frac{x}{e^{2x}+1}\,dx=\sum_{k=1}^{+\infty}\frac{(-1)^{k+1}}{4k^2}=\frac{1}{4}\cdot\frac{\pi^2}{12}.\]
L’intégrale vaut \(\frac{\pi^2}{48}\).
Ici, Beppo Levi seul ne suffisait pas, car les termes changent de signe. En revanche, la convergence de \(\sum\int|u_k|\) se vérifie en une ligne. C’est donc le critère à tester en premier devant une série alternée de fonctions. Une valeur approchée, \(\frac{\pi^2}{48}\approx 0{,}2056\), permet enfin de contrôler le résultat par un calcul numérique.
Corrigé de l’exercice 8 – Mesure à densité
Idée clé : la σ-additivité de \(\nu\) est exactement Beppo Levi pour une série de fonctions positives.
- D’abord, \(\nu(\emptyset)=\int 0=0\). Soit ensuite \(A=\bigsqcup_n A_n\), réunion disjointe d’ensembles mesurables. Alors \(f\,\mathbf{1}_A=\sum_n f\,\mathbf{1}_{A_n}\), série de fonctions positives. Le corollaire de Beppo Levi donne \(\nu(A)=\sum_n\nu(A_n)\). Ainsi \(\nu\) est une mesure.
- Si \(\mu(A)=0\), la fonction \(f\,\mathbf{1}_A\) est nulle presque partout. Son intégrale \(\nu(A)\) est donc nulle.
- Pour \(h=\sum a_i\mathbf{1}_{B_i}\) étagée positive, \(\int h\,d\nu=\sum a_i\nu(B_i)=\sum a_i\int f\,\mathbf{1}_{B_i}\,d\mu=\int hf\,d\mu\). Pour \(h\) mesurable positive, on prend des étagées \(\varphi_n\) croissantes vers \(h\). Alors \(\varphi_nf\) croît vers \(hf\). Beppo Levi, appliqué des deux côtés, donne \(\int h\,d\nu=\int hf\,d\mu\).
Corrigé de l’exercice 9 – Trois usages du lemme de Fatou
Idée clé : Fatou transforme une borne uniforme sur les intégrales en borne sur l’intégrale de la limite.
- Presque partout, \(\liminf f_n=f\). Le lemme de Fatou donne \(\int f\leq\liminf\int f_n\leq 7\). Comme \(f\geq 0\), \(f\) est intégrable et \(\int f\leq 7\).
- Un point \(x\) appartient à \(\liminf A_n\) si et seulement s’il est dans tous les \(A_k\) à partir d’un certain rang. Autrement dit, \(\mathbf{1}_{\liminf A_n}=\liminf\mathbf{1}_{A_n}\). Fatou appliqué aux indicatrices donne \(\mu(\liminf A_n)\leq\liminf\mu(A_n)\).
- Ici \(A_n\cap A_{n+2}=\emptyset\), donc aucun point n’est dans tous les \(A_k\) pour \(k\geq n\). Ainsi \(\liminf A_n=\emptyset\), alors que \(\lambda(A_n)=1\). On obtient \(0\leq 1\) : l’inégalité est stricte.
La question 1 est le principal usage du lemme en pratique. Elle ne demande ni monotonie, ni dominante : seule une borne uniforme sur les intégrales intervient. En revanche, elle ne fournit pas la limite de \(\int f_n\), qui peut très bien rester strictement supérieure à \(\int f\), comme à l’exercice 3.
Corrigé de l’exercice 10 – Deux limites d’intégrales
Idée clé : borner \(\arctan\) par \(\frac{\pi}{2}\), puis \((1+u)\) par \(e^u\).
- Pour \(x>0\), \(\arctan(nx)\,e^{-3x}\to\frac{\pi}{2}e^{-3x}\). Le point \(0\) est négligeable. De plus, \(|\arctan(nx)\,e^{-3x}|\leq\frac{\pi}{2}e^{-3x}\), intégrable. Le théorème de Lebesgue permet ainsi de passer à la limite sous l’intégrale, et il reste \(\frac{\pi}{2}\times\frac{1}{3}\). On trouve \(\frac{\pi}{6}\).
- Posons \(g_n(x)=\mathbf{1}_{[0,n]}(x)\left(1+\frac{x}{n}\right)^ne^{-3x}\). Pour \(x\) fixé et \(n\geq x\), \(\left(1+\frac{x}{n}\right)^n\to e^x\), donc \(g_n(x)\to e^{-2x}\). Ensuite, \(\ln(1+u)\leq u\) donne \(\left(1+\frac{x}{n}\right)^n\leq e^x\). Ainsi \(0\leq g_n(x)\leq e^{-2x}\), intégrable. La limite vaut \(\int_0^{+\infty}e^{-2x}\,dx=\frac{1}{2}\).
Dans la seconde question, la borne d’intégration dépend de \(n\). Le réflexe consiste à l’absorber dans une indicatrice, ce qui ramène à un domaine fixe. Notons aussi que la suite \(g_n(x)\) est croissante en \(n\) : Beppo Levi donnait donc le même résultat, sans chercher de dominante.
Corrigé de l’exercice 11 – Noyau exponentiel et valeur en zéro
Idée clé : le changement de variable \(u=nx\) fait passer \(n\) à l’intérieur de \(g\).
- Notons \(M=\sup|g|\). L’intégrale existe, car \(|e^{-nx}g(x)|\leq Me^{-nx}\). Avec \(u=nx\), on obtient \(n\int_0^{+\infty}e^{-nx}g(x)\,dx=\int_0^{+\infty}e^{-u}g\left(\frac{u}{n}\right)du\). Par continuité de \(g\) en \(0\), l’intégrande tend vers \(g(0)e^{-u}\). Il est majoré par \(Me^{-u}\), intégrable. Par convergence dominée, la limite vaut \(g(0)\).
- Pour \(g=\cos\), on a \(\int_0^{+\infty}e^{-nx}\cos x\,dx=\operatorname{Re}\frac{1}{n-i}=\frac{n}{n^2+1}\). Ainsi \(n\int_0^{+\infty}e^{-nx}\cos x\,dx=\frac{n^2}{n^2+1}\). Cette quantité tend bien vers \(1=\cos 0\).
Corrigé de l’exercice 12 – Une intégrale à paramètre logarithmique
Idée clé : la dérivée partielle \(\sin(tx)e^{-x}\) admet une dominante indépendante de \(t\).
- Pour \(x>0\), \(0\leq\frac{1-\cos(tx)}{x}e^{-x}\leq\frac{t^2x}{2}e^{-x}\), intégrable sur \(]0,+\infty[\). Ainsi \(H\) est définie sur \(\mathbb{R}\).
- On a \(\frac{\partial}{\partial t}\left(\frac{1-\cos(tx)}{x}e^{-x}\right)=\sin(tx)\,e^{-x}\). Cette dérivée est continue en \(t\) et majorée par \(e^{-x}\). Par conséquent \(H\) est de classe \(C^1\) sur \(\mathbb{R}\) et
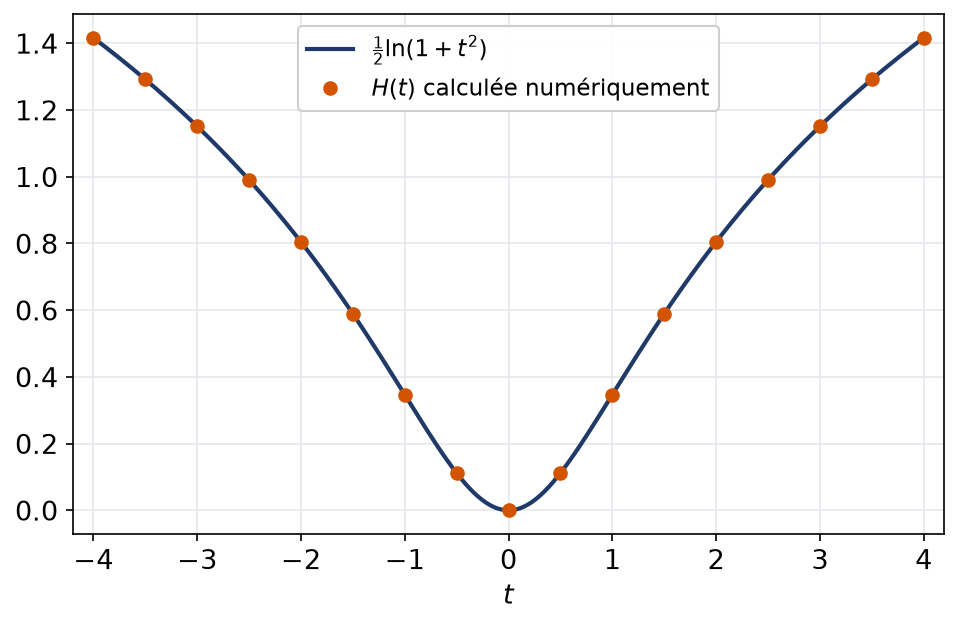
\[H^{\prime}(t)=\int_0^{+\infty}\sin(tx)\,e^{-x}\,dx=\operatorname{Im}\frac{1}{1-it}=\frac{t}{1+t^2}.\] - Comme \(H(0)=0\), on intègre : \(H(t)=\frac{1}{2}\ln(1+t^2)\). La figure confronte cette formule à des valeurs calculées numériquement.
On peut vérifier la cohérence du résultat. D’abord, \(H\) est paire, comme l’intégrande. Ensuite, près de \(0\), on a \(H(t)\approx\frac{t^2}{2}\), ce qui correspond à la majoration de la question 1 : \(H(t)\leq\frac{t^2}{2}\int_0^{+\infty}x\,e^{-x}\,dx=\frac{t^2}{2}\).
Corrigé de l’exercice 13 – Sinus et série géométrique
Idée clé : l’inégalité \(|\sin(2x)|\leq 2x\) rend la série \(\sum\int|u_k|\) convergente.
- La fonction est continue sur \(]0,+\infty[\) et tend vers \(2\) en \(0\), car \(\sin(2x)\sim 2x\) et \(e^x-1\sim x\). En \(+\infty\), pour \(x\geq\ln 2\), on a \(e^x-1\geq\frac{e^x}{2}\), donc l’intégrande est majoré par \(2e^{-x}\). Ainsi \(L\) existe, au sens de Lebesgue.
- On calcule \(\int_0^{+\infty}e^{(2i-k)x}\,dx=\frac{1}{k-2i}=\frac{k+2i}{k^2+4}\). La partie imaginaire donne \(\frac{2}{k^2+4}\).
- Pour \(x>0\), \(\frac{1}{e^x-1}=\sum_{k\geq 1}e^{-kx}\). Posons \(u_k(x)=\sin(2x)\,e^{-kx}\). Alors \(\int|u_k|\leq\int_0^{+\infty}2x\,e^{-kx}\,dx=\frac{2}{k^2}\), terme d’une série convergente. L’intégration terme à terme donne \(L=\sum_{k\geq 1}\frac{2}{k^2+4}\). Avec \(a=2\) dans la formule admise, \(L=\frac{2\pi\coth(2\pi)-1}{4}\approx 1{,}3208\).
Corrigé de l’exercice 14 – Convergente mais non intégrable
Idée clé : l’intégration par parties gagne une puissance de \(u\), ce qu’aucune valeur absolue ne permet.
- La partie sur \([0,1]\) est finie. Pour \(A\geq 1\), avec \(u=x^2\), on obtient \(\int_1^A\cos(x^2)\,dx=\int_1^{A^2}\frac{\cos u}{2\sqrt{u}}\,du\). On intègre par parties :
\[\int_1^{A^2}\frac{\cos u}{2\sqrt{u}}\,du=\left[\frac{\sin u}{2\sqrt{u}}\right]_1^{A^2}+\int_1^{A^2}\frac{\sin u}{4u^{3/2}}\,du.\]
Le crochet tend vers \(-\frac{\sin 1}{2}\). La dernière intégrale converge absolument, car \(\frac{|\sin u|}{4u^{3/2}}\leq\frac{1}{4u^{3/2}}\). La limite existe donc. - Comme \(|\cos u|\leq 1\), on a \(|\cos u|\geq\cos^2u=\frac{1+\cos(2u)}{2}\). Ainsi
\[\int_1^A|\cos(x^2)|\,dx\geq\int_1^{A^2}\frac{du}{4\sqrt{u}}+\int_1^{A^2}\frac{\cos(2u)}{4\sqrt{u}}\,du.\]
La seconde intégrale admet une limite finie, par la même intégration par parties. La première vaut \(\frac{A-1}{2}\) et tend vers \(+\infty\). D’après Beppo Levi, \(\int_0^{+\infty}|\cos(x^2)|\,dx=+\infty\). La fonction n’est donc pas dans \(L^1\). - La fonction \(|\cos(x^2)|\) n’est pas intégrable : ce n’est pas une dominante admissible. De plus, \(e^{-x/n}\) croît vers \(1\), donc \(\sup_n|\cos(x^2)|e^{-x/n}=|\cos(x^2)|\). Aucune dominante intégrable n’existe : il faut un autre argument, par exemple une nouvelle intégration par parties.
Cet exercice montre la frontière entre les deux théories. L’intégrale impropre de \(\cos(x^2)\) existe grâce aux compensations entre arches positives et négatives. Cependant, la théorie de Lebesgue mesure séparément \(f^+\) et \(f^-\), qui ont chacune une intégrale infinie. Le graphe de l’énoncé le suggère : les arches s’amincissent, mais leurs aires décroissent trop lentement, comme \(\frac{1}{\sqrt{u}}\).
Corrigé de l’exercice 15 – Borel-Cantelli par Beppo Levi
Idée clé : la fonction de comptage \(N\) est une série d’indicatrices positives.
- Beppo Levi pour les séries positives donne \(\int N\,d\mu=\sum_n\mu(A_n)<+\infty\). Ensuite, pour tout \(a>0\), Markov donne \(\mu(\{N=+\infty\})\leq\mu(\{N\geq a\})\leq\frac{1}{a}\int N\,d\mu\). On fait tendre \(a\) vers l’infini. Ainsi \(N<+\infty\) presque partout.
- Le nombre \(N(x)\) compte les indices \(n\) tels que \(x\in A_n\). Hors d’un ensemble négligeable, un point donné n’est donc contenu que dans un nombre fini des \(A_n\).
- L’ensemble \(A_n\) est une réunion de \(n+1\) intervalles de longueur \(\frac{2}{n^3}\). Donc \(\lambda(A_n)\leq\frac{2(n+1)}{n^3}\leq\frac{4}{n^2}\), terme d’une série convergente. D’après ce qui précède, pour presque tout \(x\), il existe \(n_0\) tel que \(x\notin A_n\) pour \(n\geq n_0\). C’est exactement l’inégalité \(\left|x-\frac{p}{n}\right|\geq\frac{1}{n^3}\) demandée.
Pour approfondir
Corrigé de l’exercice 16 – L’intégrale de Gauss par une équation différentielle
Idée clé : on écrit \(\frac{x^2}{1+x^2}=1-\frac{1}{1+x^2}\) pour faire apparaître \(\Psi\) dans sa propre dérivée.
- Posons \(f(t,x)=\frac{e^{-tx^2}}{1+x^2}\) pour \(t\geq 0\). Elle est continue en \(t\), et \(0\leq f(t,x)\leq\frac{1}{1+x^2}\), intégrable. Ainsi \(\Psi\) est continue sur \([0,+\infty[\), avec \(\Psi(0)=\frac{\pi}{2}\). Ensuite, pour \(x>0\), \(f(t,x)\to 0\) quand \(t\to+\infty\). La même dominante donne, le long de toute suite, \(\Psi(t)\to 0\).
- Pour \(t>0\), posons \(x=\frac{u}{\sqrt{t}}\). Alors \(\int_0^{+\infty}e^{-tx^2}\,dx=\frac{1}{\sqrt{t}}\int_0^{+\infty}e^{-u^2}\,du\). On obtient \(\frac{I}{\sqrt{t}}\).
- Fixons \(a>0\). Pour \(t\geq a\), on a \(\left|\frac{\partial f}{\partial t}(t,x)\right|=\frac{x^2e^{-tx^2}}{1+x^2}\leq e^{-ax^2}\), intégrable. Cette dérivée est continue en \(t\). Donc \(\Psi\) est de classe \(C^1\) sur \([a,+\infty[\), pour tout \(a>0\). De plus,
\[\Psi^{\prime}(t)=-\int_0^{+\infty}\left(1-\frac{1}{1+x^2}\right)e^{-tx^2}\,dx=-\frac{I}{\sqrt{t}}+\Psi(t).\]
C’est la relation demandée. - Posons \(\phi(t)=e^{-t}\Psi(t)\). Pour \(t>0\), \(\phi^{\prime}(t)=e^{-t}\left(\Psi^{\prime}(t)-\Psi(t)\right)=-I\frac{e^{-t}}{\sqrt{t}}\). Pour \(0<\varepsilon<t\), on intègre entre \(\varepsilon\) et \(t\). Puis on fait tendre \(\varepsilon\) vers \(0\) : \(\phi(\varepsilon)\to\frac{\pi}{2}\) par continuité, et \(\frac{e^{-s}}{\sqrt{s}}\) est intégrable près de \(0\). On obtient \(e^{-t}\Psi(t)=\frac{\pi}{2}-I\int_0^t\frac{e^{-s}}{\sqrt{s}}\,ds\).
- Avec \(s=u^2\), on a \(ds=2u\,du\), donc \(\int_0^{+\infty}\frac{e^{-s}}{\sqrt{s}}\,ds=2\int_0^{+\infty}e^{-u^2}\,du=2I\). Faisons tendre \(t\) vers \(+\infty\). Le membre de gauche tend vers \(0\), car \(0\leq\Psi\leq\frac{\pi}{2}\). Il reste \(0=\frac{\pi}{2}-2I^2\). Comme \(I>0\), \(I=\frac{\sqrt{\pi}}{2}\).
Le point délicat est la question 4. En effet, l’équation différentielle n’est valable que sur \(]0,+\infty[\), car la dominante \(e^{-ax^2}\) dégénère quand \(a\) tend vers \(0\). C’est pourquoi on intègre d’abord sur \([\varepsilon,t]\), puis on utilise la continuité de \(\Psi\) en \(0\), obtenue à la question 1 avec une autre dominante.
Corrigé de l’exercice 17 – Lemme de Scheffé
Idée clé : la partie positive \((f-f_n)^+\) est dominée par \(f\), alors que \(|f-f_n|\) ne l’est pas.
- Comme \(f_n\geq 0\), on a \(0\leq(f-f_n)^+\leq f\). De plus, \((f-f_n)^+\to 0\) presque partout, par continuité de \(u\mapsto u^+\). La fonction \(f\) est intégrable. La convergence dominée donne \(\int(f-f_n)^+\to 0\).
- Pour tout réel \(a\), on a \(|a|=2a^+-a\). Avec \(a=f-f_n\), on intègre :
\[\int|f-f_n|\,d\mu=2\int(f-f_n)^+\,d\mu-\left(\int f\,d\mu-\int f_n\,d\mu\right).\]
Les deux termes tendent vers \(0\). Ainsi \(\int|f_n-f|\,d\mu\to 0\). - Les triangles \(h_n\) sont positifs, intégrables et tendent partout vers \(f=0\). Pourtant \(\int|h_n-0|=1\) pour tout \(n\). Ici \(\int h_n=1\) ne tend pas vers \(\int f=0\). Sans cette hypothèse, la conclusion tombe donc en défaut.
Ce lemme a une lecture probabiliste utile. Si des densités de probabilité convergent presque partout vers une densité, alors leurs intégrales valent toutes \(1\). L’hypothèse sur les intégrales est donc automatique, et la convergence a lieu dans \(L^1\). Par conséquent, les probabilités de tous les ensembles mesurables convergent, et même uniformément en l’ensemble.
Corrigé de l’exercice 18 – Continuité absolue de l’intégrale
Idée clé : on coupe \(|f|\) en une partie bornée par \(n\) et un reste d’intégrale petite.
- La suite \(\min(|f|,n)\) est positive, mesurable, et croît vers \(|f|\). Beppo Levi donne \(\int\min(|f|,n)\to\int|f|\).
- Soit \(\varepsilon>0\). Comme \(\int|f|\) est fini, la question 1 fournit \(n\) tel que \(\int\left(|f|-\min(|f|,n)\right)<\frac{\varepsilon}{2}\). Pour tout \(A\) mesurable,
\[\int_A|f|\,d\mu\leq\int_A\min(|f|,n)\,d\mu+\frac{\varepsilon}{2}\leq n\,\mu(A)+\frac{\varepsilon}{2}.\]
Le choix \(\delta=\frac{\varepsilon}{2n}\) convient. - Posons \(\Phi(x)=\int_0^x f(s)\,ds\). Pour \(x<y\), la relation de Chasles donne \(|\Phi(y)-\Phi(x)|\leq\int_{[x,y]}|f|\,d\lambda\). Si \(y-x<\delta\), on a \(\lambda([x,y])<\delta\), donc \(|\Phi(y)-\Phi(x)|<\varepsilon\). La fonction \(\Phi\) est uniformément continue sur \(\mathbb{R}\).
Corrigé de l’exercice 19 – Problème de synthèse sur une intégrale logarithmique
Idée clé : dériver sous l’intégrale fait disparaître le logarithme ; une décomposition en éléments simples règle ensuite le calcul.
- Pour \(t\) fixé, l’intégrande est continu et positif sur \([0,+\infty[\). De plus, \(1+t^2x^2\leq(1+t^2)(1+x^2)\), donc \(\ln(1+t^2x^2)\leq\ln(1+t^2)+\ln(1+x^2)\). Or \(\frac{\ln(1+x^2)}{1+x^2}=o\left(x^{-3/2}\right)\) en \(+\infty\), par croissances comparées. L’intégrande est donc intégrable. \(F\) est définie sur \(\mathbb{R}\), et paire car elle ne dépend que de \(t^2\).
- Fixons \(a>0\). Pour \(|t|\leq a\), l’intégrande est majoré par \(\frac{\ln(1+a^2x^2)}{1+x^2}\), intégrable d’après la question 1. Il est continu en \(t\). Ainsi \(F\) est continue sur \([-a,a]\) pour tout \(a\), donc sur \(\mathbb{R}\).
- La dérivée partielle vaut \(\frac{2tx^2}{(1+t^2x^2)(1+x^2)}\). Sur \([a,b]\subset\,]0,+\infty[\), on minore \(1+t^2x^2\geq a^2x^2\). On obtient la majoration \(0\leq\frac{2tx^2}{(1+t^2x^2)(1+x^2)}\leq\frac{2b}{a^2(1+x^2)}\), intégrable. Donc \(F\) est \(C^1\) sur \(]0,+\infty[\), avec la formule annoncée.
- Pour \(t>0\), \(t\neq 1\), on vérifie en réduisant au même dénominateur que
\[\frac{x^2}{(1+t^2x^2)(1+x^2)}=\frac{1}{t^2-1}\left(\frac{1}{1+x^2}-\frac{1}{1+t^2x^2}\right).\]
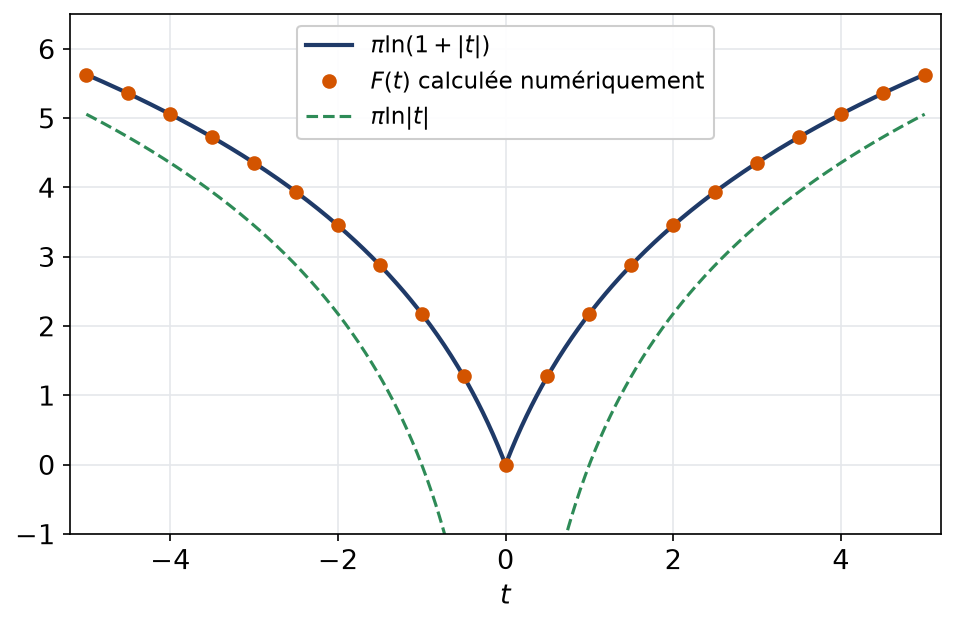
Or \(\int_0^{+\infty}\frac{dx}{1+x^2}=\frac{\pi}{2}\) et \(\int_0^{+\infty}\frac{dx}{1+t^2x^2}=\frac{\pi}{2t}\). Ainsi \(F^{\prime}(t)=\frac{2t}{t^2-1}\cdot\frac{\pi}{2}\cdot\frac{t-1}{t}\). On obtient \(F^{\prime}(t)=\frac{\pi}{1+t}\). Enfin, \(F^{\prime}\) est continue en \(1\), donc \(F^{\prime}(1)=\frac{\pi}{2}\), ce qui prolonge la formule. - Pour \(0<\varepsilon<t\), on a \(F(t)-F(\varepsilon)=\pi\ln\frac{1+t}{1+\varepsilon}\). Par continuité en \(0\) et puisque \(F(0)=0\), on obtient \(F(t)=\pi\ln(1+t)\). La parité conclut : \(F(t)=\pi\ln(1+|t|)\) pour tout réel \(t\).
- Avec \(t=1\), \(\int_0^{+\infty}\frac{\ln(1+x^2)}{1+x^2}\,dx=\pi\ln 2\). Posons ensuite \(x=\tan\theta\), \(\theta\in[0,\frac{\pi}{2}[\). Alors \(dx=(1+\tan^2\theta)\,d\theta\) et \(\ln(1+\tan^2\theta)=-2\ln(\cos\theta)\). On obtient \(-2\int_0^{\pi/2}\ln(\cos\theta)\,d\theta=\pi\ln 2\). Ainsi \(\int_0^{\pi/2}\ln(\cos\theta)\,d\theta=-\frac{\pi}{2}\ln 2\).
- On écrit \(F(t)=\pi\ln t+\pi\ln\left(1+\frac{1}{t}\right)\), et le second terme tend vers \(0\). Donc \(F(t)\sim\pi\ln t\) en \(+\infty\). La figure compare \(F\), calculée numériquement, à la formule et à cet équivalent.
Faisons le bilan de ce problème. Le logarithme rendait le calcul direct impossible, alors que sa dérivée en \(t\) est une fraction rationnelle. Toute la difficulté théorique tenait donc dans la domination locale de la question 3. Notons enfin que \(F\) n’est pas dérivable en \(0\) : ses dérivées à droite et à gauche valent \(\pi\) et \(-\pi\). Ce n’est pas une contradiction, puisque nous n’avons dominé la dérivée que sur des segments de \(]0,+\infty[\).
Pour aller plus loin
- Revoir la leçon : cours de L3 de maths sur théorèmes de convergence de Lebesgue
- S’exercer : exercices corrigés de L3 de maths sur théorèmes de convergence de Lebesgue
- Bases utiles : Tribus boréliennes et mesure de Lebesgue sur R
- Chapitre d’avant : Tribus boréliennes et mesure de Lebesgue sur R
- Chapitre d’après : Tonelli, Fubini et changement de variables
- Vérifier ses acquis : QCM de L3 de maths sur théorèmes de convergence de Lebesgue
- Contrôle corrigé en temps limité : Théorèmes limites de Lebesgue : contrôle de maths en L3
- Le même thème en maths spé (MP) : Convergence dominée et intégrales à paramètre
- Tous les chapitres : le sommaire de la L3 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Théorèmes de convergence de Lebesgue en L3 de maths» au format PDF afin de pouvoir travailler en totale autonomie.