Corrigé des exercices : Compacts et applications continues en maths spé (MP)

Ce corrigé compacts MP présente chaque solution à la manière d’une copie soignée, prête à être remise au jury. Chaque exercice s’ouvre sur une idée clé qui dit par où attaquer. Ensuite, la rédaction nomme les théorèmes employés et vérifie leurs hypothèses une à une.
Trois exigences reviennent tout au long des solutions. Une extraction doit toujours être nommée et justifiée par la compacité d’une partie précise. Le calcul d’une norme subordonnée demande deux temps : une majoration, puis un vecteur qui l’atteint ou une suite qui s’en approche. Enfin, une non-continuité se démontre avec une suite explicite, jamais avec une impression. Les figures accompagnent les situations géométriques et les contre-exemples, pour que vous puissiez visualiser ce que le calcul établit.
Pour démarrer
Corrigé de l’exercice 1 – Trois parties du plan à trier
Idée clé : en dimension finie, on teste séparément la fermeture et la bornitude ; un seul défaut suffit pour refuser la compacité.
- Les fonctions \(\varphi_1 : (x,y) \mapsto x^2 + 4y^2\) et \(\varphi_2 : (x,y) \mapsto x + y\) sont polynomiales, donc continues. Ainsi \(K\) est l’intersection de l’image réciproque de \(]-\infty,4]\) par \(\varphi_1\) et de celle de \([1,+\infty[\) par \(\varphi_2\). Comme ces deux intervalles sont des fermés, \(K\) en est un aussi. De plus, un point de \(K\) vérifie \(x^2 \leq 4\) et \(4y^2 \leq 4\), d’où \(|x| \leq 2\) et \(|y| \leq 1\). Ainsi \(K\) reste dans le rectangle \([-2,2] \times [-1,1]\). Comme \(\mathbb{R}^2\) est de dimension finie, \(K\) est compacte. Enfin, le point \((1,0)\) vérifie \(1 \leq 4\) et \(1 \geq 1\) : \(K\) n’est pas vide.
- On remplace \(y\) par \(1 – x\) dans l’équation de l’ellipse : \(x^2 + 4(1 – x)^2 = 4\), soit \(5x^2 – 8x = 0\). Donc \(x = 0\) ou \(x = 8/5\). On obtient les points \((0,1)\) et \((8/5,-3/5)\). Vérification : \(64/25 + 36/25 = 4\).
- La partie \(A\) est l’image réciproque de \(\{1\}\) par la fonction continue \((x,y) \mapsto xy\) ; c’est donc un fermé. Cependant, pour tout \(n \geq 1\), le point \((n, 1/n)\) appartient à \(A\) et sa norme dépasse \(n\). Aucune boule ne contient donc \(A\), et par conséquent \(A\) n’est pas compacte.
- La partie \(B\) est incluse dans le disque unité fermé, donc bornée. En revanche, la suite \((1/n, 0)\) est à valeurs dans \(B\) et tend vers \((0,0)\), qui n’est pas dans \(B\). Cette partie ne contient donc pas toutes ses limites, et \(B\) n’est pas compacte.
Corrigé de l’exercice 2 – Normes subordonnées d’une matrice 2 × 2
Idée clé : majorer chaque coordonnée de \(Mx\), puis choisir un vecteur dont les signes réalisent le cas d’égalité.
- Soit \(x = (x_1,x_2)\) avec \(\|x\|_\infty \leq 1\). Alors \(|x_1 – 4x_2| \leq 1 + 4 = 5\) et \(|3x_1 + 2x_2| \leq 3 + 2 = 5\). Par homogénéité, \(\|Mx\|_\infty \leq 5\|x\|_\infty\) pour tout \(x\). Pour atteindre la première ligne, on prend les signes de ses coefficients : \(x_0 = (1,-1)\). Alors \(Mx_0 = (5,1)\), de norme \(5\), et \(\|x_0\|_\infty = 1\). Donc la norme de \(M\) subordonnée à \(\|\cdot\|_\infty\) vaut \(5\).
- Avec la norme \(\|\cdot\|_1\), on écrit \(Mx = x_1 c_1 + x_2 c_2\), où \(c_1 = (1,3)\) et \(c_2 = (-4,2)\) sont les colonnes. L’inégalité triangulaire donne \(\|Mx\|_1 \leq 4|x_1| + 6|x_2| \leq 6\|x\|_1\). Ensuite, le vecteur \(e_2 = (0,1)\) a pour image \(c_2\), de norme \(6\). Ainsi, la norme subordonnée à \(\|\cdot\|_1\) vaut \(6\).
- La sous-multiplicativité majore la norme de \(M^5\) subordonnée à \(\|\cdot\|_1\) par \(6^5\). Par conséquent, \(\|M^5 x\|_1 \leq 7776\,\|x\|_1\) pour tout \(x\).
Corrigé de l’exercice 3 – Deux formes linéaires d’évaluation
Idée clé : une évaluation hors de l’intervalle de contrôle fait exploser les monômes ; une évaluation à l’intérieur est majorée par la norme elle-même.
- La quantité \(N(P)\) a bien un sens, car \(P\) est continue sur le segment \([-1,1]\). L’homogénéité et l’inégalité triangulaire découlent de celles de la valeur absolue, en passant au maximum. Enfin, si \(N(P) = 0\), le polynôme \(P\) s’annule en une infinité de points, donc il est nul. \(N\) est une norme.
- On pose \(P_n = X^n\). Pour \(|t| \leq 1\), on a \(|t^n| \leq 1\), avec égalité en \(t = 1\) : donc \(N(P_n) = 1\). Or \(\varphi(P_n) = 3^n\). Le rapport \(|\varphi(P_n)| / N(P_n)\) tend donc vers \(+\infty\), et aucune constante de contrôle n’existe. \(\varphi\) n’est pas continue.
- Puisque \(1/2\) appartient à \([-1,1]\), on a \(|\psi(P)| \leq N(P)\) pour tout \(P\). Ainsi \(\psi\) est continue, de norme au plus \(1\). Ensuite, le polynôme constant égal à \(1\) donne \(\psi(1) = 1 = N(1)\). Par conséquent, la norme subordonnée de \(\psi\) vaut \(1\).
Corrigé de l’exercice 4 – Sous le graphe ou loin de l’axe
Idée clé : la convexité de \(t \mapsto t^2\) donne celle de \(C\) ; pour \(D\), la seconde coordonnée est une fonction continue qui devrait s’annuler.
- Soit \((x_1,y_1)\) et \((x_2,y_2)\) dans \(C\), et \(\lambda \in [0,1]\). On pose \(x = \lambda x_1 + (1 – \lambda)x_2\) et \(y = \lambda y_1 + (1 – \lambda) y_2\). D’abord, \(y \geq \lambda x_1^2 + (1 – \lambda)x_2^2\). Ensuite, la convexité de la fonction carré donne \(\lambda x_1^2 + (1 – \lambda)x_2^2 \geq x^2\). Donc \((x,y) \in C\) : \(C\) est convexe, et par conséquent connexe par arcs.
- Supposons qu’un chemin \(\gamma\) relie \((0,2)\) à \((0,-2)\) dans \(D\). La fonction \(p : (x,y) \mapsto y\) est continue, donc \(p \circ \gamma\) est continue sur \([0,1]\). Elle part de \(2\) et finit à \(-2\) ; par le théorème des valeurs intermédiaires, on trouve \(s_0\) où elle prend la valeur \(0\). Or le point \(\gamma(s_0)\) aurait une ordonnée nulle, ce que la définition de \(D\) interdit. \(D\) n’est donc pas connexe par arcs.
- Les demi-plans \(D_+ = \{y \geq 1\}\) et \(D_- = \{y \leq -1\}\) sont convexes, donc chacun est d’un seul tenant. De plus, l’argument précédent montre qu’aucun chemin dans \(D\) ne relie un point de \(D_+\) à un point de \(D_-\). Les composantes connexes par arcs de \(D\) sont \(D_+\) et \(D_-\).
Corrigé de l’exercice 5 – Extremums de x²y sur le disque unité
Idée clé : l’existence vient du théorème des bornes atteintes ; le calcul se ramène à une fonction d’une variable grâce aux coordonnées polaires.
- Le disque \(\Delta\), image réciproque de \([0,1]\) par une fonction continue, est un fermé. Il tient aussi dans une boule et contient l’origine. En dimension finie, il est donc compact. Comme \(f\) est polynomiale, donc continue, \(f\) admet un maximum et un minimum sur \(\Delta\).
- On écrit \(x = \rho\cos\theta\) et \(y = \rho\sin\theta\), avec \(0 \leq \rho \leq 1\). Alors \(f(x,y) = \rho^3 \cos^2\theta \sin\theta\). Si \(\sin\theta \leq 0\), cette valeur est négative ou nulle. Sinon, elle est au plus \(\cos^2\theta\sin\theta = s – s^3\), où \(s = \sin\theta \in\, ]0,1]\). La fonction \(h(s) = s – s^3\) a pour dérivée \(1 – 3s^2\) ; elle croît sur \([0, 1/\sqrt{3}]\) puis décroît. Son maximum vaut donc \(h(1/\sqrt{3}) = 2/(3\sqrt{3}) = 2\sqrt{3}/9\). On réalise cette valeur pour \(\rho = 1\), \(\sin\theta = 1/\sqrt{3}\) et \(\cos^2\theta = 2/3\). Ainsi, le maximum de \(f\) vaut \(2\sqrt{3}/9\), atteint aux points \((\pm\sqrt{6}/3,\ \sqrt{3}/3)\). Vérification : \(x^2 y = (2/3)(\sqrt{3}/3) = 2\sqrt{3}/9\).
- Le disque est symétrique par rapport à l’axe des abscisses, et \(f(x,-y) = -f(x,y)\). Donc \(\min f = -\max f\). Le minimum vaut \(-2\sqrt{3}/9\), atteint aux points \((\pm\sqrt{6}/3,\ -\sqrt{3}/3)\).
Corrigé de l’exercice 6 – Heine pour la racine carrée
Idée clé : Heine donne l’uniformité sur le segment ; l’inégalité de la question 2 donne un module de continuité explicite, valable partout.
- Le segment \([0,1]\), fermé borné de \(\mathbb{R}\), forme un compact, et la racine carrée y est continue. Heine s’applique sans calcul : la racine carrée est uniformément continue sur \([0,1]\).
- Soit \(0 \leq y \leq x\). On a \(\sqrt{x} \geq \sqrt{y}\) et \((\sqrt{x} – \sqrt{y})^2 = x + y – 2\sqrt{xy}\). Or \(\sqrt{xy} \geq \sqrt{y \cdot y} = y\). Donc \((\sqrt{x} – \sqrt{y})^2 \leq x + y – 2y = x – y\). Par symétrie, l’inégalité vaut pour tous \(x, y \geq 0\). Ensuite, soit \(\varepsilon > 0\) et \(\eta = \varepsilon^2\). Si \(|x – y| \leq \eta\), alors \(|\sqrt{x} – \sqrt{y}| \leq \varepsilon\). La racine carrée est donc uniformément continue sur \([0,+\infty[\).
- Si elle était \(L\)-lipschitzienne sur \([0,1]\), on aurait \(\sqrt{x} \leq Lx\) pour tout \(x \in\, ]0,1]\), soit \(1/\sqrt{x} \leq L\). Or \(1/\sqrt{x}\) tend vers \(+\infty\) quand \(x\) tend vers \(0\). La racine carrée n’est pas lipschitzienne sur \([0,1]\).
- On a \(a_n – b_n = 1/n \to 0\). En revanche, \(a_n^2 – b_n^2 = 2 + 1/n^2 \geq 2\). Prenons \(\varepsilon = 1\) : pour tout \(\eta > 0\), il existe \(n\) avec \(|a_n – b_n| \leq \eta\) et \(|g(a_n) – g(b_n)| > 1\). La fonction carré n’est donc pas uniformément continue sur \(\mathbb{R}\).
Pour s’entraîner
Corrigé de l’exercice 7 – Une seule valeur d’adhérence
Idée clé : si la suite ne converge pas vers \(a\), on isole une sous-suite qui reste loin de \(a\), puis on la fait converger grâce à la compacité.
- Raisonnons par l’absurde et supposons que \((u_n)\) ne tend pas vers \(a\). Il existe alors \(\varepsilon > 0\) tel que l’ensemble des indices \(n\) vérifiant \(\|u_n – a\| \geq \varepsilon\) soit infini. On range ces indices dans l’ordre croissant : on obtient une extractrice \(\varphi\). La suite \((u_{\varphi(n)})\) vit dans le compact \(K\), donc on peut encore en extraire une suite \((u_{\varphi(\psi(n))})\) qui converge vers un point \(b\) de \(K\). Par passage à la limite, \(\|b – a\| \geq \varepsilon\). Or \(b\) est une valeur d’adhérence de \((u_n)\), différente de \(a\). C’est contraire à l’hypothèse. Donc \((u_n)\) converge vers \(a\).
- Dans \(\mathbb{R}\), on pose \(u_n = n\) si \(n\) est impair et \(u_n = 0\) si \(n\) est pair. Une sous-suite convergente reste bornée, donc elle ne contient qu’un nombre fini d’indices impairs ; sa limite est alors \(0\). Ainsi \(0\) est l’unique valeur d’adhérence. Pourtant, la suite n’admet aucun majorant, donc elle diverge. Sans compacité, le résultat est faux.
- Soit \(b\) une valeur d’adhérence de \((x_n)\), limite de \((x_{\varphi(n)})\). Le compact \(K\) contient ses limites, donc \(b\) appartient à \(K\). Par continuité, \(f(x_{\varphi(n)})\) tend vers \(f(b)\). Or cette suite tend aussi vers \(f(a)\), puisqu’il s’agit d’une suite extraite de \((f(x_n))\). Donc \(f(b) = f(a)\) : le point \(b\) réalise le minimum, et l’unicité donne \(b = a\). La suite \((x_n)\) a donc une unique valeur d’adhérence dans le compact \(K\). D’après la question 1, \((x_n)\) converge vers \(a\).
Corrigé de l’exercice 8 – Distance d’un point à une parabole
Idée clé : on coupe la parabole par un disque fermé centré en \(A\) qui contient au moins un de ses points ; le minimum de la distance est alors cherché sur un compact.
- La parabole est l’ensemble des zéros de la fonction continue \((x,y) \mapsto y – x^2\). C’est l’image réciproque du fermé \(\{0\}\) : \(\mathcal{P}\) est un fermé.
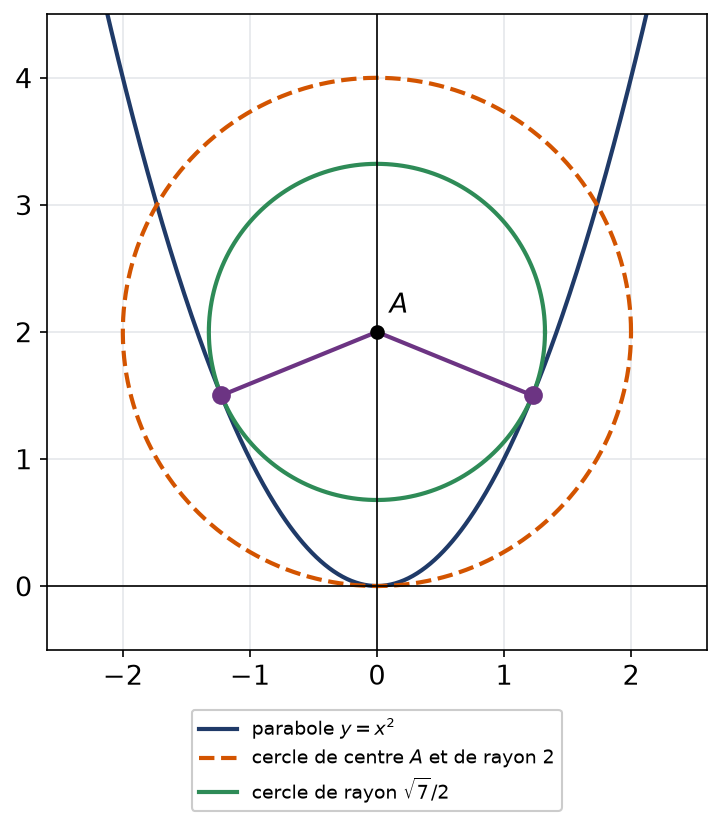
- L’origine \(O\) appartient à \(\mathcal{P}\) et \(\|A – O\|_2 = 2\). On note \(\overline{B}\) le disque fermé de centre \(A\) et de rayon \(2\). L’intersection \(L = \mathcal{P} \cap \overline{B}\), fermée et bornée, contient \(O\) : c’est un compact non vide. La fonction \(M \mapsto \|M – A\|_2\) est continue, donc elle atteint un minimum \(m\) sur \(L\) en un point \(M_0\). Ensuite, tout point de \(\mathcal{P}\) hors de \(L\) est à distance strictement supérieure à \(2\) de \(A\), donc supérieure à \(m\). Ainsi \(m\) est la distance de \(A\) à \(\mathcal{P}\), et le point \(M_0\) la réalise.
- Pour le point \((x, x^2)\), le carré de la distance vaut \(x^2 + (x^2 – 2)^2\). On pose \(u = x^2 \geq 0\) ; il s’agit de minimiser \(q(u) = u^2 – 3u + 4\). Le minimum de \(q\) sur \([0,+\infty[\) est atteint en \(u = 3/2\) et vaut \(9/4 – 9/2 + 4 = 7/4\). Par conséquent, la distance vaut \(\sqrt{7}/2\), atteinte aux deux points \((\pm\sqrt{6}/2,\ 3/2)\). On vérifie la cohérence : \(\sqrt{7}/2 \approx 1{,}32\), bien inférieur à \(2\).
La figure montre le disque de rayon \(2\) qui sert à se ramener à un compact, ainsi que le cercle de rayon \(\sqrt{7}/2\), tangent à la parabole aux deux points trouvés.
Corrigé de l’exercice 9 – Compact plus fermé, fermé plus fermé
Idée clé : on écrit un point limite comme limite de sommes, on extrait sur la partie compacte, et la partie fermée absorbe le reste.
- Soit \((z_n)\) une suite de \(K + F\) qui converge vers \(z \in E\). On écrit \(z_n = k_n + f_n\), avec \(k_n \in K\) et \(f_n \in F\). Par compacité, il existe \(\varphi\) telle que \(k_{\varphi(n)}\) tende vers un point \(k\) de \(K\). Alors \(f_{\varphi(n)} = z_{\varphi(n)} – k_{\varphi(n)}\) tend vers \(z – k\). Le fermé \(F\) contient donc \(z – k\). Ainsi \(z = k + (z – k)\) appartient à \(K + F\). La partie \(K + F\) est donc un fermé.
- On écrit \(F_1\) comme l’intersection de \(\{xy = 1\}\) et de \(\{x \geq 0\}\), car \(xy = 1\) interdit \(x = 0\). Ces deux parties sont des images réciproques de fermés par des fonctions continues. De même, \(F_2\) est l’ensemble des zéros de \((x,y) \mapsto y\). \(F_1\) et \(F_2\) sont des fermés.
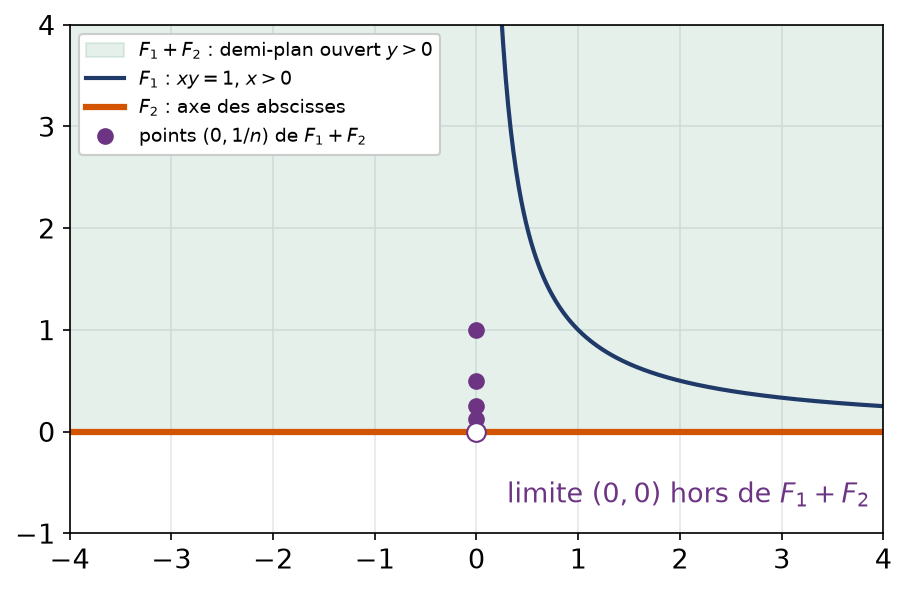
- Un élément de \(F_1 + F_2\) s’écrit \((x + t, 1/x)\) avec \(x > 0\) et \(t\) réel ; sa seconde coordonnée est strictement positive. Réciproquement, soit \((p,q)\) avec \(q > 0\). On a \((p,q) = (1/q, q) + (p – 1/q, 0)\), somme d’un point de \(F_1\) et d’un point de \(F_2\). Donc \(F_1 + F_2\) est le demi-plan ouvert \(\{q > 0\}\). Enfin, la suite \((0, 1/n)\) est dans ce demi-plan et tend vers \((0,0)\), qui n’y est pas. La somme de deux fermés n’est donc pas toujours fermée.
La figure montre la branche d’hyperbole, l’axe des abscisses et les points \((0,1/n)\) qui s’accumulent sur le bord du demi-plan.
Corrigé de l’exercice 10 – Norme d’un opérateur de primitivation pondérée
Idée clé : on majore l’intégrande par \(t\,\|f\|_\infty\) ; la fonction constante égale à \(1\) réalise l’égalité.
- Pour \(f\) continue, la fonction \(t \mapsto t f(t)\) est continue, donc \(T(f)\) est une primitive, de classe \(\mathcal{C}^1\), en particulier continue. La linéarité de \(T\) découle de celle de l’intégrale. Ensuite, pour \(x \in [0,1]\), on a \(|T(f)(x)| \leq \int_0^x t\,\|f\|_\infty\,dt = (x^2/2)\,\|f\|_\infty\). Donc \(\|T(f)\|_\infty \leq \|f\|_\infty / 2\). Enfin, \(T(1)(x) = x^2/2\), dont la norme uniforme vaut \(1/2\). Ainsi \(T\) est continue et \(|||T||| = 1/2\).
- La sous-multiplicativité donne seulement \(|||T \circ T||| \leq 1/4\).
- On a en fait l’estimation plus précise \(|T(f)(t)| \leq (t^2/2)\,\|f\|_\infty\). Donc \(|T(T(f))(x)| \leq \int_0^x t \cdot (t^2/2)\,\|f\|_\infty\,dt = (x^4/8)\,\|f\|_\infty\). Ainsi \(|||T \circ T||| \leq 1/8\). De plus, \(T(T(1))(x) = x^4/8\), de norme \(1/8\). Par conséquent, \(|||T \circ T||| = 1/8\), strictement inférieur à la borne \(1/4\). La sous-multiplicativité est donc ici une inégalité stricte.
Corrigé de l’exercice 11 – Matrices triangulaires à diagonale positive
Idée clé : une combinaison convexe de réels strictement positifs reste strictement positive ; le déterminant sépare les deux matrices de la question 3.
- Soit \(M\) et \(M^{\prime}\) dans \(\mathcal{T}\) et \(\lambda \in [0,1]\). La matrice \(\lambda M + (1 – \lambda)M^{\prime}\) est triangulaire supérieure. Son coefficient diagonal d’indice \(i\) vaut \(\lambda m_{ii} + (1 – \lambda)m^{\prime}_{ii}\), strictement positif comme combinaison convexe de deux réels strictement positifs. \(\mathcal{T}\) est donc convexe. De plus, le déterminant d’une matrice triangulaire est le produit de ses coefficients diagonaux. Il est ici strictement positif, donc \(\mathcal{T}\) est incluse dans le groupe des matrices inversibles.
- La matrice \(I_n\) appartient à \(\mathcal{T}\). Pour \(M \in \mathcal{T}\), le chemin \(s \mapsto (1 – s)I_n + sM\) reste dans \(\mathcal{T}\) par convexité. Il ne contient que des matrices inversibles. On relie donc toute matrice de \(\mathcal{T}\) à \(I_n\) dans le groupe des inversibles.
- Le déterminant est continu et vaut \(1\) en \(I_n\), mais \(-1\) en \(I_n – 2E_{11}\). Le long d’un chemin joignant ces deux matrices, il s’annulerait, d’après le théorème des valeurs intermédiaires. Une matrice de déterminant nul n’est pas inversible. Un tel chemin de matrices inversibles n’existe donc pas.
- Les applications \(M \mapsto m_{ii}\) sont des formes linéaires sur un espace de dimension finie, donc continues. Ainsi \(\mathcal{T}\) est une intersection finie d’images réciproques de l’ouvert \(]0,+\infty[\) : elle est ouverte dans l’espace des matrices triangulaires supérieures. En revanche, la suite \((I_n/k)\) est dans \(\mathcal{T}\) et tend vers la matrice nulle, qui n’y est pas. \(\mathcal{T}\) n’est donc pas fermée.
Corrigé de l’exercice 12 – Une partie étoilée non convexe
Idée clé : l’homothétie de rapport \(\lambda \in [0,1]\) multiplie le produit \(xy\) par \(\lambda^2\), qui est au plus \(1\).
- Soit \((x,y) \in E\) et \(\lambda \in [0,1]\). Le point \((\lambda x, \lambda y)\) vérifie \(|\lambda x \cdot \lambda y| = \lambda^2 |xy| \leq 1\). Ainsi tout le segment joignant l’origine à \((x,y)\) reste dans \(E\). \(E\) est étoilée par rapport à l’origine.
- Les points \((2, 1/2)\) et \((1/2, 2)\) sont dans \(E\), car leur produit vaut \(1\). Leur milieu \((5/4, 5/4)\) a pour produit \(25/16 > 1\). \(E\) n’est donc pas convexe, comme le montre le segment orange de la figure de l’énoncé.
- La partie \(E\) est l’image réciproque de \([0,1]\) par la fonction continue \((x,y) \mapsto |xy|\) : c’est un fermé. Cependant, \((n, 0)\) appartient à \(E\) pour tout \(n\), donc \(E\) sort de toute boule : elle n’est pas compacte. Enfin, étant étoilée, elle est connexe par arcs.
Corrigé de l’exercice 13 – Ouverts et fermés définis par des polynômes
Idée clé : la trace et le déterminant sont des polynômes en les coefficients ; une condition stricte définit un ouvert, une égalité définit un fermé.
- L’application \(\delta : M \mapsto (\mathrm{tr}\,M)^2 – 4\det M\) est polynomiale en les quatre coefficients, donc continue, quelle que soit la norme choisie en dimension finie. Ainsi \(\Omega = \delta^{-1}(]0,+\infty[)\) est ouvert. Par ailleurs, le polynôme caractéristique de \(M\) est \(X^2 – (\mathrm{tr}\,M) X + \det M\), de discriminant \(\delta(M)\). Donc \(\Omega\) est l’ensemble des matrices qui possèdent deux valeurs propres réelles distinctes.
- Pour \(k \geq 1\), la matrice \(D_k = \mathrm{diag}(1/k, 0)\) vérifie \(\delta(D_k) = 1/k^2 > 0\). Elle appartient donc à \(\Omega\). Or \(D_k\) tend vers la matrice nulle, pour laquelle \(\delta\) vaut \(0\). \(\Omega\) ne contient pas cette limite : ce n’est pas un fermé.
- L’application \(M \mapsto M^2 – M\) est continue, car polynomiale en les coefficients. Donc \(\mathcal{F}\), image réciproque du fermé \(\{0\}\), est un fermé.
- Soit \(R_c\) la matrice de l’énoncé. Le calcul donne \(R_c^2 = R_c\), donc \(R_c \in \mathcal{F}\) pour tout réel \(c\). Or \(c\) parcourt tout \(\mathbb{R}\), si bien que \(\mathcal{F}\) sort de toute boule. \(\mathcal{F}\) n’est donc pas compacte.
Corrigé de l’exercice 14 – Une forme bilinéaire sur les fonctions continues
Idée clé : pour la norme uniforme, on majore sous l’intégrale ; pour la norme intégrale, une bosse étroite a une petite norme mais un grand carré relatif.
- La bilinéarité de \(B\) découle de la linéarité de l’intégrale. Pour \(f\) et \(g\) continues, \(|f(t)g(t)e^t| \leq \|f\|_\infty \|g\|_\infty e^t\), d’où \(|B(f,g)| \leq (e – 1)\,\|f\|_\infty \|g\|_\infty\). Donc \(B\) est continue. De plus, \(B(1,1) = e – 1\), avec \(\|1\|_\infty = 1\). La meilleure constante est \(k = e – 1\).
- La fonction \(h_n\) est continue, positive, nulle sur \([1/n, 1]\) et vaut \(1 – nt\) sur \([0, 1/n]\). Donc \(\|h_n\|_1 = \int_0^{1/n} (1 – nt)\,dt = 1/(2n)\). Ensuite, comme \(e^t \geq 1\), on obtient \(B(h_n,h_n) \geq \int_0^{1/n} (1 – nt)^2\,dt = 1/(3n)\). Ainsi \(\|h_n\|_1 = 1/(2n)\) et \(B(h_n,h_n) \geq 1/(3n)\).
- Si \(B\) était continue pour \(\|\cdot\|_1\), il existerait \(k^{\prime}\) avec \(B(h_n,h_n) \leq k^{\prime}\,\|h_n\|_1^2 = k^{\prime}/(4n^2)\). On en déduirait \(1/(3n) \leq k^{\prime}/(4n^2)\), soit \(4n/3 \leq k^{\prime}\) pour tout \(n\). C’est impossible. \(B\) n’est donc pas continue pour \(\|\cdot\|_1\).
Corrigé de l’exercice 15 – Minimum global d’une fonction coercive
Idée clé : hors du disque de rayon \(2\), la fonction est positive ; or elle prend des valeurs négatives à l’intérieur, donc le minimum est atteint dans le disque fermé.
- Pour \(a, b \geq 0\), on a \(a^2 + b^2 \geq (a + b)^2/2\), car la différence vaut \((a – b)^2/2\). Avec \(a = x^2\) et \(b = y^2\), on obtient \(x^4 + y^4 \geq r^4/2\). D’autre part, \(2|xy| \leq x^2 + y^2\), car \((|x| – |y|)^2 \geq 0\). Donc \(4|xy| \leq 2r^2\).
- On combine : \(f(x,y) \geq r^4/2 – 2r^2 = (r^2/2)(r^2 – 4)\). Ce produit est positif dès que \(r \geq 2\). Donc \(f \geq 0\) hors du disque ouvert de rayon \(2\).
- Le disque fermé \(\Delta_2\) de rayon \(2\) est compact et \(f\) y est continue. Elle y atteint un minimum \(m\) en un point \(z_0\). Or \(f(1,1) = 1 + 1 – 4 = -2\), donc \(m \leq -2\). Hors de \(\Delta_2\), on a \(f \geq 0 > m\). Par conséquent, \(m\) est le minimum global de \(f\) sur \(\mathbb{R}^2\).
- Comme \(f(z_0) \leq -2 < 0\), le point \(z_0\) n’est pas sur le cercle de rayon \(2\) : il est intérieur. En un minimum local d’une fonction de classe \(\mathcal{C}^1\) sur un ouvert, les dérivées partielles s’annulent. On résout \(4x^3 – 4y = 0\) et \(4y^3 – 4x = 0\). Ainsi \(y = x^3\) puis \(x^9 = x\), soit \(x(x^8 – 1) = 0\). Les points critiques sont donc \((0,0)\), \((1,1)\) et \((-1,-1)\), où \(f\) vaut \(0\), \(-2\) et \(-2\). Le point \(z_0\) est l’un d’eux, avec \(f(z_0) \leq -2\). Le minimum global vaut \(-2\), atteint en \((1,1)\) et en \((-1,-1)\).
Corrigé de l’exercice 16 – Normes non équivalentes sur les polynômes
Idée clé : pour réfuter une équivalence, il suffit d’une suite de polynômes dont le rapport des deux normes tend vers l’infini.
- La somme de tous les \(|a_k|\) majore chacun d’eux, donc \(N_\infty \leq N_1\). Ensuite, soit \(S_n = 1 + X + \cdots + X^n\). On a \(N_1(S_n) = n + 1\) et \(N_\infty(S_n) = 1\). Une inégalité \(N_1 \leq \beta N_\infty\) donnerait \(n + 1 \leq \beta\) pour tout \(n\), ce qui est absurde. Les deux normes ne sont pas équivalentes.
- Pour \(t \in [0,1]\), on a \(|P(t)| \leq \sum_k |a_k| t^k \leq N_1(P)\). Donc \(N \leq N_1\). Ensuite, on pose \(Q_n = (1 – X)^n\). D’après la formule du binôme, ses coefficients sont les \(\binom{n}{k}\) au signe près, donc \(N_1(Q_n) = 2^n\). De plus, \(0 \leq 1 – t \leq 1\) sur \([0,1]\), donc \(N(Q_n) = 1\). Le rapport \(N_1(Q_n)/N(Q_n) = 2^n\) tend vers l’infini. \(N\) et \(N_1\) ne sont pas équivalentes.
- On a \(N_\infty(X^n) = 1\) et \(D(X^n) = nX^{n-1}\), de norme \(n\). Le rapport tend vers \(+\infty\). \(D\) n’est pas continue pour \(N_\infty\).
- L’espace \(\mathbb{R}_5[X]\) est de dimension finie, donc la restriction de \(D\) est continue. Pour \(P = \sum_{k=0}^{5} a_k X^k\), on a \(D(P) = \sum_{k=1}^{5} k a_k X^{k-1}\), d’où \(N_\infty(D(P)) = \max_k k|a_k| \leq 5 N_\infty(P)\). Le monôme \(X^5\) réalise l’égalité. La norme subordonnée vaut \(5\).
Pour approfondir
Corrigé de l’exercice 17 – Une norme subordonnée non atteinte
Idée clé : la fonction idéale serait le signe de \(2t – 1\), qui est discontinue ; des fonctions continues en forme de rampe s’en approchent sans jamais l’égaler.
- La linéarité de \(\theta\) vient de celle de l’intégrale. Pour \(f\) continue, \(|\theta(f)| \leq \|f\|_\infty \int_0^1 |2t – 1|\,dt\). Cette intégrale vaut \(1/2\) : elle correspond à deux triangles de base \(1/2\) et de hauteur \(1\). Donc \(|\theta(f)| \leq \|f\|_\infty / 2\). \(\theta\) est continue et \(|||\theta||| \leq 1/2\).
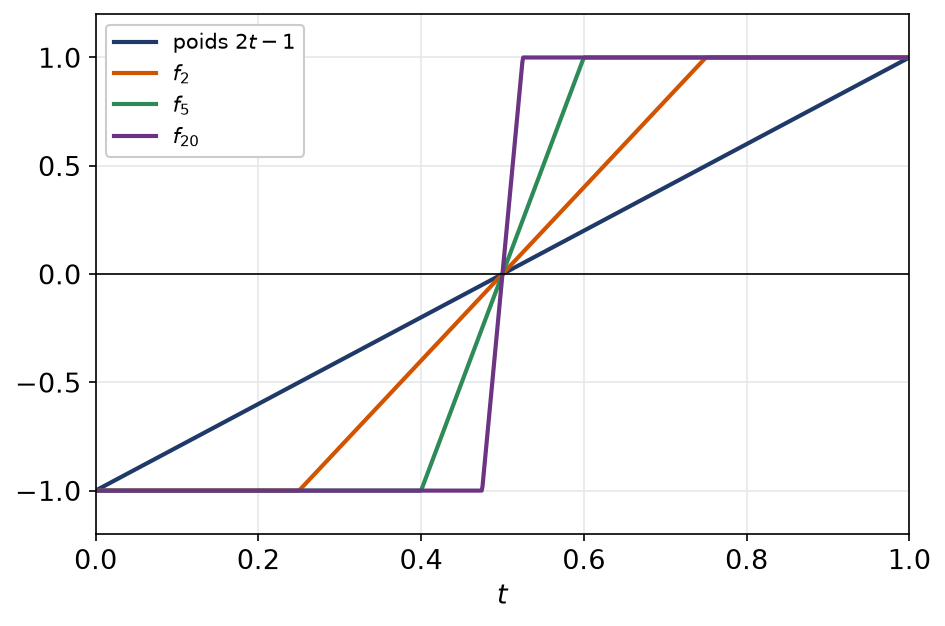
- La fonction \(f_n\) est continue, à valeurs dans \([-1,1]\), et vaut \(1\) en \(t = 1\) ; donc \(\|f_n\|_\infty = 1\). Posons \(u = 2t – 1\), soit \(dt = du/2\). Il vient \(\theta(f_n) = \frac{1}{2}\int_{-1}^{1} u\,c_n(u)\,du\), où \(c_n(u) = \min(1, \max(-1, nu))\). La fonction \(u \mapsto u\,c_n(u)\) est paire. Donc \(\theta(f_n) = \int_0^1 u \min(1, nu)\,du\). On coupe en \(1/n\) : \[\theta(f_n) = \int_0^{1/n} n u^2\,du + \int_{1/n}^{1} u\,du = \frac{1}{3n^2} + \frac{1}{2} – \frac{1}{2n^2}.\] Ainsi \(\theta(f_n) = 1/2 – 1/(6n^2)\). Ce nombre tend vers \(1/2\), donc \(|||\theta||| \geq 1/2\). Avec la question 1, \(|||\theta||| = 1/2\).
- Supposons \(\|f\|_\infty \leq 1\) et \(\theta(f) = 1/2\). Alors \(\int_0^1 \left(|2t – 1| – (2t – 1)f(t)\right)dt = 0\). L’intégrande est continue et positive, car \((2t – 1)f(t) \leq |2t – 1|\). Une fonction continue positive d’intégrale nulle est nulle. Donc \(f(t) = 1\) pour \(t > 1/2\) et \(f(t) = -1\) pour \(t < 1/2\). Une telle fonction n’a pas de limite en \(1/2\), ce qui contredit sa continuité. Aucune fonction ne réalise la norme de \(\theta\).
- En dimension finie, la sphère unité, fermée et bornée, forme un compact. La fonction \(x \mapsto |\theta(x)|\) y est continue, et elle y prend donc sa plus grande valeur. Dans ce cadre, un vecteur unitaire réalise toujours la norme subordonnée.
La figure compare le poids \(2t – 1\) et les rampes \(f_2\), \(f_5\), \(f_{20}\) : plus \(n\) est grand, plus \(f_n\) ressemble au signe de \(2t – 1\).
Corrigé de l’exercice 18 – Connexité par arcs de GLn(C)
Idée clé : dans le plan complexe, un nombre fini de points ne peut pas barrer le passage ; on contourne les racines d’un polynôme.
- Le déterminant de \((1 – z)A + zB\) est une expression polynomiale en les coefficients de cette matrice, qui sont eux-mêmes affines en \(z\). Donc \(Q\) est un polynôme en \(z\). De plus, \(Q(0) = \det A \neq 0\) et \(Q(1) = \det B \neq 0\). En particulier, \(Q\) n’est pas le polynôme nul, et \(0\), \(1\) n’en sont pas racines. Il a donc un nombre fini de racines.
- Supposons \(\gamma_\lambda(s) = \gamma_\mu(s^{\prime})\). En comparant les parties réelles, \(s = s^{\prime}\). Les parties imaginaires donnent ensuite \((\lambda – \mu)s(1 – s) = 0\). Comme \(\lambda \neq \mu\), on a \(s = 0\) ou \(s = 1\). Les deux chemins ne se rencontrent qu’en \(0\) et en \(1\).
- Soit \(z_1, \ldots, z_p\) les racines de \(Q\). Aucune n’est égale à \(0\) ou à \(1\). La question 2 montre qu’une racine \(z_j\) se trouve sur un seul chemin \(\gamma_\lambda\) au maximum. Ainsi, les racines interdisent au plus \(p\) valeurs du paramètre. Or \(\mathbb{R}\) est infini, donc il existe \(\lambda\) tel que \(\gamma_\lambda\) évite toutes les racines de \(Q\).
- On fixe un tel \(\lambda\) et on pose \(\Gamma(s) = (1 – \gamma_\lambda(s))A + \gamma_\lambda(s) B\). Cette application est continue sur \([0,1]\), vaut \(A\) en \(0\) et \(B\) en \(1\). De plus, \(\det \Gamma(s) = Q(\gamma_\lambda(s)) \neq 0\) pour tout \(s\). On tient donc un chemin de matrices inversibles. Le groupe des matrices complexes inversibles est connexe par arcs. En revanche, avec des matrices réelles, le paramètre doit rester réel : impossible de contourner une racine. Le déterminant, continu et réel, ne passe pas d’un signe à l’autre sans s’annuler.
Corrigé de l’exercice 19 – Problème de point fixe sans contraction uniforme
Idée clé : on minimise l’écart \(\|f(x) – x\|\) sur le compact ; pour les itérées, la distance au point fixe décroît et une valeur d’adhérence force sa limite à être nulle.
Partie A : existence et unicité du point fixe
- Pour tous \(x\), \(y\) de \(K\), on a \(\|f(x) – f(y)\| \leq \|x – y\|\), avec égalité triviale si \(x = y\). Donc \(f\) est \(1\)-lipschitzienne, et en particulier continue. Par suite, \(g\) est continue comme composée de fonctions continues. Comme \(K\) est compact et non vide, \(g\) atteint son minimum en un point \(a\) de \(K\).
- Supposons \(f(a) \neq a\). Le point \(f(a)\) appartient à \(K\), et l’hypothèse appliquée au couple \((f(a), a)\) donne \(g(f(a)) = \|f(f(a)) – f(a)\| < \|f(a) – a\| = g(a)\). Cela contredit la minimalité de \(g(a)\). Donc \(f(a) = a\). Ensuite, si \(a^{\prime} \neq a\) était un autre point fixe, on aurait \(\|a – a^{\prime}\| = \|f(a) – f(a^{\prime})\| < \|a – a^{\prime}\|\), ce qui est absurde. Le point fixe est unique.
Partie B : convergence des itérées
- On a \(d_{n+1} = \|f(x_n) – f(a)\| \leq \|x_n – a\| = d_n\). La suite \((d_n)\) est donc décroissante et minorée par \(0\). Elle converge vers un réel \(\ell \geq 0\).
- La suite \((x_n)\) vit dans le compact \(K\), donc elle possède une valeur d’adhérence \(b\), limite de \((x_{\varphi(n)})\). Par continuité de la norme, \(d_{\varphi(n)}\) tend vers \(\|b – a\|\). Or cette suite extraite tend aussi vers \(\ell\). Donc \(\|b – a\| = \ell\). De même, \(x_{\varphi(n)+1} = f(x_{\varphi(n)})\) tend vers \(f(b)\), par continuité de \(f\). Comme \((d_{\varphi(n)+1})\) tend vers \(\ell\), on obtient \(\|f(b) – a\| = \ell\) et \(\|b – a\| = \ell\).
- Si \(\ell > 0\), alors \(b \neq a\). L’hypothèse donne \(\|f(b) – f(a)\| < \|b – a\|\), c’est-à-dire \(\ell < \ell\), puisque \(f(a) = a\). C’est absurde, donc \(\ell = 0\). Ainsi \(d_n \to 0\) : la suite \((x_n)\) converge vers \(a\).
Partie C : un exemple et un contre-exemple
- Sur \([0,1]\), la fonction \(\sin\) est croissante et \(\sin 1 \leq 1\) ; donc \(\sin([0,1]) = [0, \sin 1] \subset [0,1]\). Soit \(0 \leq y < x \leq 1\). D’après le théorème des accroissements finis, il existe \(c \in\, ]y, x[\) tel que \(\sin x – \sin y = (x – y)\cos c\). Or \(0 < c < 1\), donc \(0 < \cos c < 1\). Ainsi \(|\sin x – \sin y| < |x – y|\). Les hypothèses tiennent donc sur le compact \(K = [0,1]\). En revanche, \(\sin x / x \to 1\) quand \(x \to 0\). Une constante \(k < 1\) avec \(\sin x \leq kx\) pour tout \(x \in\, ]0,1]\) est donc impossible. \(\sin\) n’est pas contractante au sens strict, mais le résultat du problème s’applique : les itérées convergent vers l’unique point fixe \(0\).
- Pour \(x \geq 1\), on a \(h(x) = x + 1/x \geq 2 \geq 1\) : donc \(h(I) \subset I\). Ensuite, pour \(x \neq y\) dans \(I\), on factorise \(h(x) – h(y) = (x – y)\left(1 – \frac{1}{xy}\right)\). L’un des deux réels dépasse strictement \(1\), donc \(xy > 1\), puis \(0 < 1 – 1/(xy) < 1\). Ainsi \(|h(x) – h(y)| < |x – y|\). Pourtant, \(h(x) = x\) équivaut à \(1/x = 0\), ce qui est impossible. \(h\) n’a pas de point fixe ; l’hypothèse qui fait défaut est la compacité, puisque \(I\) s’étend jusqu’à l’infini.
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur compacts et applications continues
- S’exercer : exercices corrigés de maths spé (MP) sur compacts et applications continues
- Bases utiles : Ouverts, fermés, adhérence et limites
- Chapitre d’avant : Ouverts, fermés, adhérence et limites
- Chapitre d’après : Séries vectorielles, d'Alembert et sommation des équivalents
- Vérifier ses acquis : QCM de maths spé (MP) sur compacts et applications continues
- Contrôle corrigé en temps limité : Normes subordonnées et compacité : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de topologie en dimension finie : contrôle de maths en MP
- Le même thème en L3 de maths : Borel-Lebesgue, compacité séquentielle et connexité
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Compacts et applications continues en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir Compacts et applications continues en maths spé (MP)
- Convergence dominée et paramètre en maths spé (MP)
- Développements en série entière en maths spé (MP)
- Convergence uniforme et normale en maths spé (MP)
- Sous-espaces stables et spectre en maths spé (MP)
- Différentielle et règle de la chaîne en maths spé (MP)
Contrôles
Tout voir
QCM
Tout voir