Normes subordonnées et compacité : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « normes subordonnées et compacité », question par question.
Ce corrigé rédige chaque argument comme on l’attend aux écrits des concours : les hypothèses sont vérifiées, puis le théorème employé est cité par son nom. Pour les normes de matrices, vous verrez comment trouver le vecteur qui réalise la borne. Les formes linéaires sur les polynômes illustrent ensuite le critère de continuité par une suite bien choisie. Dans l’exercice de compacité, un cercle tangent à l’hyperbole visualise la distance minimale, et la preuve du point fixe exploite un minimum atteint. Les questions de connexité reposent sur le théorème des valeurs intermédiaires. Enfin, une figure accompagne le problème, où la compacité de la sphère unité fait justement défaut.
L’énoncé complet se trouve ici : Normes subordonnées et compacité : contrôle de maths en MP.
Barème du contrôle corrigé : normes subordonnées et compacité
| Exercice | Points |
|---|---|
| 1. Normes d’une matrice et série de Neumann | 4 points |
| 2. Deux formes linéaires sur les polynômes | 4 points |
| 3. Distances atteintes et point fixe | 4 points |
| 4. Connexes ou non connexes par arcs | 3 points |
| 5. Problème : une borne supérieure jamais atteinte | 5 points |
| Total | 20 points |
Le corrigé détaillé : normes subordonnées et compacité
Exercice 1 – Normes d’une matrice et série de Neumann (4 points)
-
Majoration ligne par ligne
Pour \(X = (x, y)\), l’inégalité triangulaire donne \(|3x – y| \leq 3|x| + |y| \leq 4\,\|X\|_\infty\) et \(|2x + y| \leq 3\,\|X\|_\infty\). Ainsi \(\|AX\|_\infty \leq 4\,\|X\|_\infty\), donc \(|||A|||_\infty \leq 4\).
Le vecteur qui réalise la borne
On choisit les signes de la première ligne : \(X_0 = (1, -1)\), de norme \(1\). Alors \(AX_0 = (4, 1)\), et \(\|AX_0\|_\infty = 4\). Par conséquent, \(|||A|||_\infty = 4\), c’est-à-dire le maximum des sommes des valeurs absolues sur chaque ligne. La figure le confirme : le sommet \(A(1, -1)\) touche le bord du carré \(\|X\|_\infty \leq 4\).
- On a \(\|AX\|_1 = |3x – y| + |2x + y| \leq 5|x| + 2|y| \leq 5\,\|X\|_1\). De plus, pour \(e_1 = (1, 0)\), on obtient \(Ae_1 = (3, 2)\), de norme \(5\), alors que \(\|e_1\|_1 = 1\). Donc \(|||A|||_1 = 5\), le maximum des sommes par colonne.
-
Convergence de la série
Les sommes par ligne de \(B\) valent \(\frac{5}{6}\) et \(\frac{3}{4}\) ; comme à la question 1, \(|||B|||_\infty = \frac{5}{6}\). Une norme subordonnée vérifie \(|||MN||| \leq |||M|||\,|||N|||\) ; par récurrence, \(|||B^k|||_\infty \leq \left(\frac{5}{6}\right)^k\). La raison \(\frac{5}{6}\) étant strictement inférieure à \(1\), la série des normes converge. Or, dans l’espace des matrices de taille 2, toute série absolument convergente converge, puisque cet espace est de dimension finie. Ainsi \(\sum B^k\) converge.
L’inverse de \(I_2 – B\)
Notons \(S_N = \sum_{k=0}^{N} B^k\) et \(S\) la somme. Par télescopage, \((I_2 – B)\,S_N = I_2 – B^{N+1}\). Or \(B^{N+1}\) tend vers \(0\), et le produit matriciel est continu ; en passant à la limite, \((I_2 – B)\,S = I_2\). Ainsi \(I_2 – B\) est inversible, d’inverse \(S\).
Vérification numérique
Le déterminant de \(I_2 – B\) vaut \(\frac{1}{4} – \frac{1}{12} = \frac{1}{6}\). La formule de la comatrice donne alors :
\[(I_2 – B)^{-1} = 6\begin{pmatrix} 1/2 & 1/3 \\ 1/4 & 1/2 \end{pmatrix} = \begin{pmatrix} 3 & 2 \\ 3/2 & 3 \end{pmatrix}.\]
Ses sommes par ligne valent \(5\) et \(4{,}5\), donc sa norme vaut \(5\). On a bien \(5 \leq \sum_{k \geq 0} \left(\frac{5}{6}\right)^k = 6\).
Piège classique : annoncer \(|||A|||_\infty = 4\) après la seule majoration ; sans vecteur qui atteint la borne, on a seulement prouvé une inégalité.
Exercice 2 – Deux formes linéaires sur les polynômes (4 points)
- Rappelons le critère : une forme linéaire \(\ell\) est continue pour \(N_1\) exactement quand une constante \(C \geq 0\) vérifie \(|\ell(P)| \leq C\,N_1(P)\) pour chaque polynôme \(P\). Or, pour \(P_n = X^n\), on a \(N_1(P_n) = 1\) et \(\varphi(P_n) = n\). Si une telle constante \(C\) existait pour \(\varphi\), on aurait \(n \leq C\) pour tout entier \(n\), ce qui est absurde. Donc \(\varphi\) n’est pas continue pour \(N_1\).
- Par linéarité de l’intégrale, \(\psi(P) = \sum_{k=0}^{d} \frac{a_k}{k + 1}\). L’inégalité triangulaire donne alors \(|\psi(P)| \leq \sum_{k} \frac{|a_k|}{k + 1} \leq N_1(P)\). Ainsi \(\psi\) est continue, de norme au plus \(1\). De plus, le polynôme constant \(1\) vérifie \(\psi(1) = 1 = N_1(1)\). La norme subordonnée de \(\psi\) vaut donc exactement \(1\).
- Posons \(Q_n = \sum_{k=0}^{n} X^k\). Alors \(N_\infty(Q_n) = 1\), tandis que \(\psi(Q_n) = \sum_{k=1}^{n+1} \frac{1}{k}\) tend vers \(+\infty\), car la série harmonique diverge. Aucune constante ne peut donc majorer \(|\psi(P)|\) par \(C\,N_\infty(P)\) : \(\psi\) n’est pas continue pour \(N_\infty\). Si les deux normes étaient équivalentes, on aurait \(N_1 \leq \beta N_\infty\) pour un réel \(\beta\), et la continuité pour \(N_1\) entraînerait celle pour \(N_\infty\). Les normes \(N_1\) et \(N_\infty\) ne sont donc pas équivalentes, ce qui est possible car \(\mathbb{R}[X]\) est de dimension infinie.
Piège classique : affirmer que toute forme linéaire est continue ; ce n’est vrai qu’en dimension finie.
Exercice 3 – Distances atteintes et point fixe (4 points)
-
Réduction à un compact
Fixons \(x_1 \in F\) et posons \(R = \|a – x_1\|\), puis \(K = F \cap B_f(a, R)\). D’une part \(x_1 \in K\) ; d’autre part, \(K\) est à la fois fermée, en tant que trace de la boule fermée sur le fermé \(F\), et incluse dans une boule. L’espace étant de dimension finie, \(K\) est compacte.
Minimum de la distance
D’après l’inégalité triangulaire, \(|h(x) – h(y)| \leq \|x – y\|\) pour \(h : x \mapsto \|a – x\|\). Le théorème des bornes atteintes s’applique donc à \(h\) restreinte à \(K\) : on dispose de \(x_0 \in K\) tel que \(h(x_0) \leq h(x)\) pour tout \(x \in K\). Pour \(x \in F\) hors de \(K\), on a ensuite \(h(x) > R \geq h(x_0)\), car \(x_1 \in K\). Ainsi \(h(x_0) = \inf_{x \in F} h(x) = d(a, F)\).
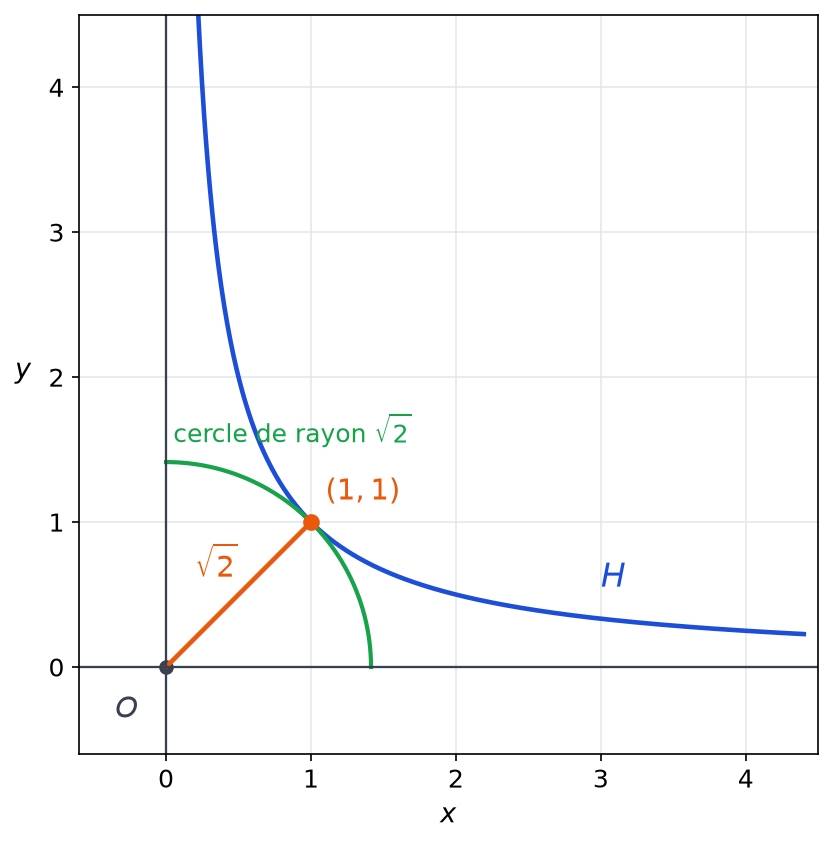
- Si \(xy = 1\), alors \(x \neq 0\) ; ainsi \(H = \{(x, y) : xy = 1\} \cap \{(x, y) : x \geq 0\}\). Ce sont deux images réciproques de fermés par des applications continues, donc \(H\) est fermée, et la question 1 assure que la distance est atteinte. Pour \(M = \left(x, \frac{1}{x}\right) \in H\), on a ensuite \(OM^2 = x^2 + \frac{1}{x^2}\) et \(x^2 + \frac{1}{x^2} – 2 = \left(x – \frac{1}{x}\right)^2 \geq 0\), avec égalité si et seulement si \(x = 1\). Donc \(d(O, H) = \sqrt{2}\), atteinte uniquement au point \((1, 1)\). Le cercle de centre \(O\) et de rayon \(\sqrt{2}\) touche en effet \(H\) en ce seul point.

-
Existence d’un point fixe
L’hypothèse donne \(\|f(x) – f(y)\| \leq \|x – y\|\), donc \(f\) est continue, et \(g\) aussi. Le compact \(K\) n’est pas vide, si bien que \(g\) atteint son minimum en un point \(x_0\). Supposons \(f(x_0) \neq x_0\). En appliquant l’hypothèse à \(f(x_0)\) et \(x_0\), on obtient \(g(f(x_0)) = \|f(f(x_0)) – f(x_0)\| < \|f(x_0) – x_0\| = g(x_0)\), ce qui contredit la minimalité. Par conséquent, \(f(x_0) = x_0\).
Unicité
Si \(x\) et \(y\) étaient deux points fixes distincts, on aurait \(\|x – y\| = \|f(x) – f(y)\| < \|x – y\|\), ce qui est impossible. Le point fixe est donc unique.
Piège classique : appliquer la compacité à \(F\) entier, qui n’est pas borné en général ; l’intersection avec une boule est indispensable.
Exercice 4 – Connexes ou non connexes par arcs (3 points)
- Le déterminant est continu sur \(\mathcal{M}_n(\mathbb{R})\), car polynomial en les coefficients. Considérons \(I_n\), de déterminant \(1\), et \(J = \mathrm{diag}(-1, 1, \ldots, 1)\), de déterminant \(-1\). S’il existait un chemin continu \(\gamma\) de \(I_n\) à \(J\) dans \(GL_n(\mathbb{R})\), la fonction réelle \(\det \circ \gamma\) serait continue sur \([0, 1]\), de \(1\) à \(-1\). Elle prendrait alors la valeur \(0\) en un instant, par les valeurs intermédiaires, alors que \(\gamma\) reste parmi les matrices inversibles. Donc \(GL_n(\mathbb{R})\) n’est pas connexe par arcs.
- Si \(M^p = 0\), alors \((tM)^p = t^p M^p = 0\) pour tout réel \(t\). Ainsi le chemin \(t \mapsto tM\), pour \(t \in [0, 1]\), reste parmi les matrices nilpotentes et relie la matrice nulle à \(M\). L’ensemble est étoilé par rapport à \(0\), donc connexe par arcs.
- Soit \((x, y) \in \Omega_1\) et \(t \in [0, 1]\). On a \((tx)^2 – (ty)^2 = t^2\left(x^2 – y^2\right)\). Quand \(x^2 – y^2 \leq 0\), cette quantité est négative, donc inférieure à \(1\) ; sinon, elle est majorée par \(x^2 – y^2 < 1\). Le segment joignant l’origine à \((x, y)\) reste donc dans \(\Omega_1\), qui est étoilée et par conséquent connexe par arcs.
- Les points \((2, 0)\) et \((-2, 0)\) appartiennent à \(\Omega_2\), puisque \(4 > 1\). Supposons qu’un chemin continu \(\gamma = (\gamma_1, \gamma_2)\) les relie dans \(\Omega_2\). La fonction \(\gamma_1\) est continue et passe de \(2\) à \(-2\), donc elle s’annule en un instant \(t_0\) par le théorème des valeurs intermédiaires. Or en ce point, \(\gamma_1(t_0)^2 – \gamma_2(t_0)^2 = -\gamma_2(t_0)^2 \leq 0\), alors que cette quantité devrait dépasser \(1\). Ainsi \(\Omega_2\) n’est pas connexe par arcs : la figure montre bien ses deux morceaux séparés par \(\Omega_1\).
Piège classique : se contenter d’un dessin pour nier la connexité par arcs ; il faut un argument de valeurs intermédiaires sur une fonction continue bien choisie.
Exercice 5 – Problème : une borne supérieure jamais atteinte (5 points)
- La fonction \(Tf\) est la primitive de \(f\) qui s’annule en \(0\) ; elle est donc dérivable, et a fortiori continue sur \([0, 1]\). Par ailleurs, \(T(\alpha f + g) = \alpha\,Tf + Tg\) pour tout réel \(\alpha\), car l’intégrale est linéaire. Pour \(x \in [0, 1]\), on a \(|Tf(x)| \leq \int_0^x |f| \leq x\,\|f\|_\infty \leq \|f\|_\infty\). Ainsi \(T\) est continue pour \(\|\cdot\|_\infty\), de norme au plus \(1\). Enfin, la fonction constante \(1\) donne \(T1(x) = x\), donc \(\|T1\|_\infty = 1 = \|1\|_\infty\). La norme subordonnée vaut \(1\), et elle est atteinte.
- Pour tout \(x \in [0, 1]\), on a \(|Tf(x)| \leq \int_0^x |f(t)|\,\mathrm{d}t \leq \int_0^1 |f(t)|\,\mathrm{d}t = \|f\|_1\). En intégrant cette inégalité sur \([0, 1]\), on obtient \(\|Tf\|_1 \leq \|f\|_1\).
-
Une suite de pics de masse 1
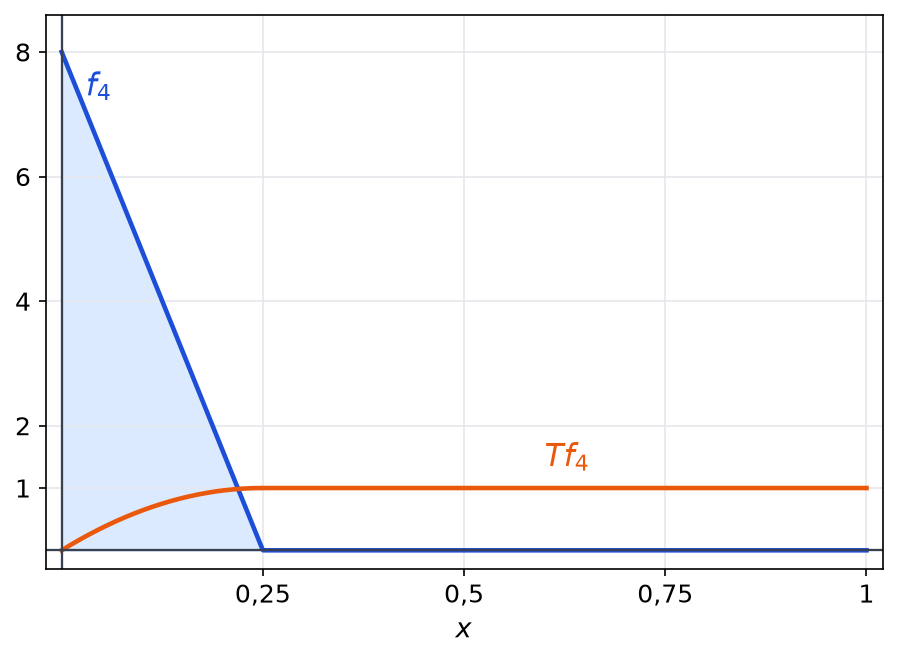
La fonction \(f_n\) est continue, car les deux expressions valent \(0\) en \(\frac{1}{n}\), et elle est positive. On calcule \(\|f_n\|_1 = 2n\left[t – \frac{n t^2}{2}\right]_0^{1/n} = 2n \times \frac{1}{2n} = 1\).
Minoration de l’image
Pour \(x \geq \frac{1}{n}\), on a \(Tf_n(x) = \|f_n\|_1 = 1\), et \(Tf_n\) est positive. Par conséquent, \(\|Tf_n\|_1 \geq \int_{1/n}^{1} 1\,\mathrm{d}x = 1 – \frac{1}{n}\). La norme subordonnée de \(T\) est donc au moins \(1 – \frac{1}{n}\) pour tout \(n\), et au plus \(1\) d’après la question 2. Elle vaut donc \(1\). La figure montre \(f_4\) et \(Tf_4\), qui vaut \(1\) dès que \(x \geq \frac{1}{4}\).

-
Une fonction positive d’intégrale nulle
Supposons \(\|Tf\|_1 = \|f\|_1\). Posons \(r(x) = \|f\|_1 – \int_0^x |f(t)|\,\mathrm{d}t\), fonction continue et positive sur \([0, 1]\). D’après la question 2, \(\|f\|_1 = \|Tf\|_1 \leq \int_0^1 \left(\int_0^x |f|\right)\mathrm{d}x\), donc \(\int_0^1 r(x)\,\mathrm{d}x \leq 0\). Une fonction continue, positive et d’intégrale négative ou nulle est identiquement nulle.
Conclusion en \(x = 0\)
En particulier, \(r(0) = \|f\|_1 = 0\), ce qui force \(f = 0\), car \(f\) est continue. Aucune fonction non nulle ne réalise donc la borne \(1\).
-
Le cas de la dimension finie
Soit \(u\) un endomorphisme d’un espace normé \(F\) de dimension finie. La sphère unité \(S\) est fermée, comme image réciproque de \(\{1\}\) par la norme continue, et bornée ; elle est donc compacte. De plus, \(u\) est continu, car linéaire en dimension finie, si bien que \(x \mapsto \|u(x)\|\) est continue sur \(S\). Elle atteint donc son maximum, qui est la norme subordonnée de \(u\).
La sphère de \(\left(E, \|\cdot\|_1\right)\)
Pour \(\|\cdot\|_1\), l’application \(f \mapsto \|Tf\|_1\) est continue sur \(E\), car \(T\) est \(1\)-lipschitzienne d’après la question 2. Si la sphère unité de \(\left(E, \|\cdot\|_1\right)\) était compacte, le même raisonnement fournirait une fonction de norme \(1\) avec \(\|Tf\|_1 = 1\), ce que la question 4 interdit. Cette sphère unité n’est donc pas compacte, ce qui reflète la dimension infinie de \(E\).
Piège classique : croire qu’une borne supérieure de norme d’opérateur est toujours un maximum ; l’argument repose sur la compacité de la sphère, propre à la dimension finie.
À retenir de ce contrôle
- Pour obtenir une norme subordonnée, on majore d’abord le quotient des normes, puis on cherche un vecteur non nul pour lequel ce majorant est atteint.
- Pour prouver qu’une application linéaire n’est pas continue, on exhibe une suite de vecteurs de norme 1 dont les images ne sont pas bornées.
- Lorsque la dimension est finie, tout fermé borné est compact, si bien qu’une fonction réelle continue y possède un minimum et un maximum.
- Une partie étoilée est connexe par arcs ; pour prouver le contraire, on compose un chemin avec une fonction continue et on applique les valeurs intermédiaires.
- En dimension infinie, la sphère unité n’est pas forcément compacte, si bien que la borne supérieure définissant une norme d’opérateur peut ne pas être atteinte.
Revenir à l’énoncé du contrôle
Consolider normes subordonnées et compacité après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours compacité, connexité et applications linéaires continues ; entraînez-vous sur les exercices compacité, connexité et applications linéaires continues.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «normes subordonnées et compacité : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir