Parties ouvertes, fermées et denses : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « parties ouvertes, fermées et denses », question par question.
Cette correction est rédigée comme une copie de concours. Chaque partie fermée est traitée par la caractérisation séquentielle, chaque ouvert par une image réciproque dont la continuité est justifiée. Les adhérences sont toujours obtenues par double inclusion : d’abord un fermé qui contient la partie, puis une suite explicite qui approche chaque point. Pour la densité de \(GL_n(\mathbb{R})\), la finitude des racines d’un polynôme non nul joue le rôle central. Dans le problème, le discriminant sépare enfin les matrices en trois zones. Deux figures complétées et un barème détaillé par question accompagnent ces réponses.
L’énoncé complet se trouve ici : Parties ouvertes, fermées et denses : contrôle de maths en MP.
Barème du contrôle corrigé : parties ouvertes, fermées et denses
| Exercice | Points |
|---|---|
| 1. Une partie fermée et sa projection | 3 points |
| 2. Un ouvert entre une parabole et une droite | 3 points |
| 3. Adhérences dans R et dans un espace normé | 4 points |
| 4. Densité des matrices inversibles | 4 points |
| 5. Problème : les matrices diagonalisables de taille 2 | 6 points |
| Total | 20 points |
Le corrigé détaillé : parties ouvertes, fermées et denses
Exercice 1 – Une partie fermée et sa projection (3 points)
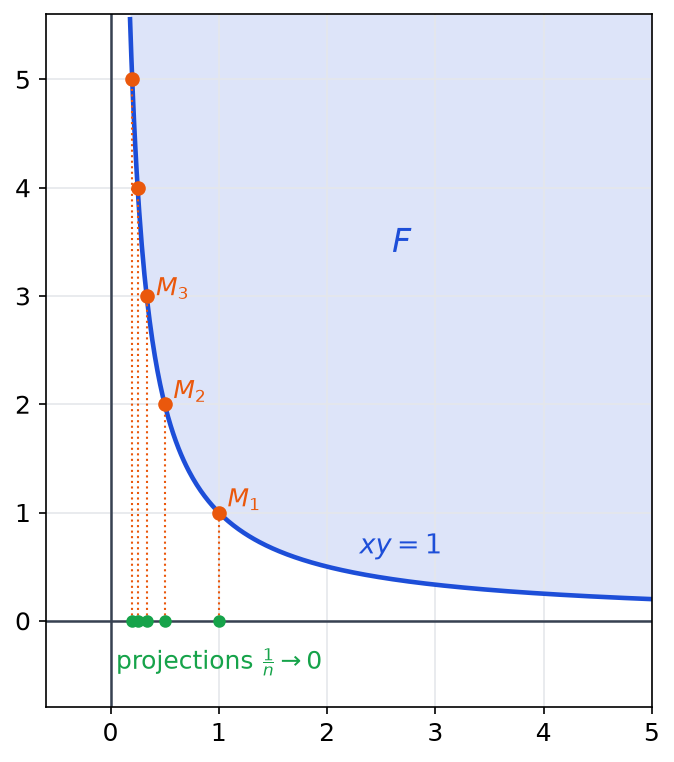
- Soit \((x_k, y_k)\) une suite d’éléments de \(F\) qui converge vers \((x, y)\). En dimension finie, la convergence équivaut à celle des coordonnées, donc \(x_k \to x\) et \(y_k \to y\). Par continuité du produit, \(x_k y_k \to xy\). Or les inégalités larges passent à la limite : \(x_k \geq 0\) donne \(x \geq 0\), et \(x_k y_k \geq 1\) donne \(xy \geq 1\). Ainsi \((x, y) \in F\) : la partie \(F\) est fermée.
-
Calcul de la projection
Si \((x, y) \in F\), alors \(xy \geq 1\) interdit \(x = 0\), donc \(x > 0\). Réciproquement, pour \(x > 0\), le point \(\left(x, \frac{1}{x}\right)\) appartient à \(F\) et se projette sur \(x\). Par conséquent, \(p(F) = \left]0\,;+\infty\right[\).
Une image qui n’est pas fermée
La suite \(\left(\frac{1}{n}\right)\) est formée d’éléments de \(p(F)\), mais sa limite \(0\) n’y appartient pas. Donc \(p(F)\) n’est pas fermée, bien que \(F\) soit fermée et \(p\) continue (linéaire en dimension finie). Une fonction continue ne transporte donc pas, en général, le caractère fermé vers l’avant ; seule la compacité serait conservée, et \(F\), non bornée, n’est pas compacte. La figure illustre les points \(M_n\left(\frac{1}{n}\,;n\right)\) de \(F\) et leurs projections.

Piège classique : confondre image directe et préimage ; seule la seconde, par une fonction continue, garde le caractère fermé.
Exercice 2 – Un ouvert entre une parabole et une droite (3 points)
- Les fonctions \(\varphi_1(x, y) = y – x^2 + 1\) et \(\varphi_2(x, y) = 1 – x – y\) sont polynomiales, donc continues sur \(\mathbb{R}^2\). Alors \(U = \varphi_1^{-1}\left(\left]0\,;+\infty\right[\right) \cap \varphi_2^{-1}\left(\left]0\,;+\infty\right[\right)\) est une intersection finie d’ouverts. Ainsi \(U\) est ouvert. De même, \(C\) est l’intersection des images réciproques du fermé \(\left[0\,;+\infty\right[\), donc \(C\) est fermé.
-
Première inclusion
On a \(U \subset C\), et \(C\) est fermé. Or l’adhérence de \(U\) est le plus petit fermé contenant \(U\), d’où \(\overline{U} \subset C\).
Approcher un point de C
Soit \(a = (x, y) \in C\), puis \(a_t = (1 – t)\,a\) pour \(t \in \left]0\,;1\right]\). D’une part, \(\varphi_2(a_t) = (1 – t)(1 – x – y) + t \geq t > 0\). D’autre part, comme \(y \geq x^2 – 1\), on obtient \((1 – t)y + 1 \geq (1 – t)x^2 + t\), donc :
\(\varphi_1(a_t) \geq (1 – t)x^2 + t – (1 – t)^2 x^2 = t(1 – t)x^2 + t \geq t > 0\).
Ainsi \(a_t \in U\) pour tout \(t \in \left]0\,;1\right]\). De plus, \(a_t\) tend vers \(a\) quand \(t\) tend vers \(0\). Donc \(a \in \overline{U}\), puis \(\overline{U} = C\). La figure montre le segment qui relie \(a\) au point intérieur \(b\).

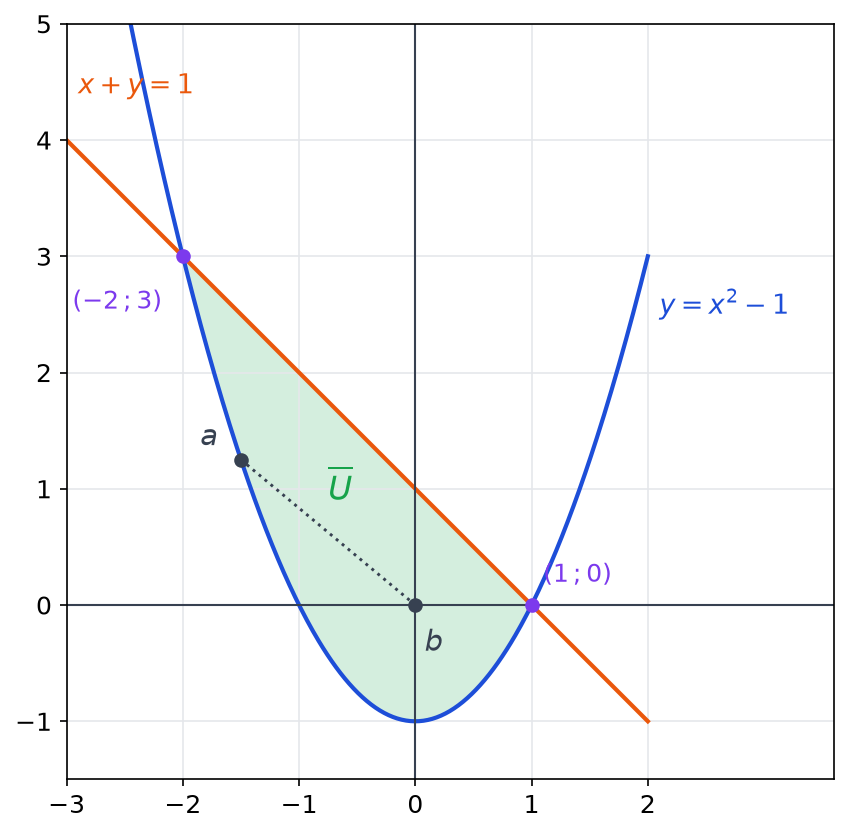
Piège classique : déclarer \(\overline{U} = C\) en remplaçant les inégalités strictes par des larges sans prouver l’inclusion réciproque ; elle peut échouer. Par exemple, \(\left\{x \,;\, x^2(x – 1) > 0\right\}\) a pour adhérence \(\left[1\,;+\infty\right[\), qui ne contient pas le point \(0\) de \(\left\{x \,;\, x^2(x – 1) \geq 0\right\}\).
Exercice 3 – Adhérences dans R et dans un espace normé (4 points)
-
Deux points limites
Les suites extraites \(a_{2m} = 1 + \frac{1}{2m}\) et \(a_{2m+1} = -1 – \frac{1}{2m+1}\) tendent respectivement vers \(1\) et \(-1\). Ces deux réels sont donc adhérents à \(A\), tout comme les éléments de \(A\).
Il n’y en a pas d’autre
Soit \(x \in \overline{A}\), limite d’une suite \(\left(a_{n_k}\right)\). Lorsque les indices \(n_k\) restent bornés, l’un d’eux, disons \(N\), revient pour une infinité de \(k\), et donc \(x = a_N \in A\). Sinon, on extrait une sous-suite d’indices qui tend vers \(+\infty\) ; alors \(\left|a_{n_k}\right| = 1 + \frac{1}{n_k}\) tend vers \(1\), d’où \(|x| = 1\). Ainsi \(\overline{A} = A \cup \{-1, 1\}\).
Enfin, tout intervalle ouvert non vide contient des irrationnels, alors que \(A\) ne contient que des rationnels. L’intérieur de \(A\) est donc vide.
- L’ensemble \([0\,;1]\) est fermé et contient \(\mathbb{Q} \cap \left]0\,;1\right[\). Réciproquement, par densité de \(\mathbb{Q}\) dans \(\mathbb{R}\), tout \(x \in \left]0\,;1\right[\) est limite de rationnels de \(\left]0\,;1\right[\), tandis que \(0\) et \(1\) sont les limites de \(\frac{1}{p}\) et de \(1 – \frac{1}{p}\). L’adhérence vaut donc \([0\,;1]\) ; en revanche, l’intérieur est vide, car tout intervalle ouvert contient un irrationnel.
-
Un fermé qui contient la boule ouverte
L’application \(x \mapsto \|x – a\|\) est continue, car \(1\)-lipschitzienne. Ainsi \(B_f(a, r)\), image réciproque du fermé \([0\,;r]\), est fermée. Comme elle contient \(B(a, r)\), on a \(\overline{B(a, r)} \subset B_f(a, r)\).
Les points de la sphère sont adhérents
Soit \(x\) tel que \(\|x – a\| = r\). On pose \(x_p = a + \left(1 – \frac{1}{p}\right)(x – a)\) pour \(p \geq 1\). Alors \(\|x_p – a\| = \left(1 – \frac{1}{p}\right) r < r\), donc \(x_p \in B(a, r)\). De plus, \(\|x_p – x\| = \frac{r}{p}\) tend vers \(0\). Par conséquent, \(\overline{B(a, r)} = B_f(a, r)\). Ce raisonnement utilise \(r > 0\) et la structure vectorielle de \(E\).
Piège classique : oublier que \(\pm 1\) n’appartiennent pas à \(A\) : la suite \(\left(|a_n|\right)\) reste strictement supérieure à \(1\).
Exercice 4 – Densité des matrices inversibles (4 points)
- L’application \(\det\) s’exprime par des sommes de produits de coefficients : elle est continue sur \(M_n(\mathbb{R})\). Ainsi \(GL_n(\mathbb{R}) = \det^{-1}\left(\mathbb{R} \setminus \{0\}\right)\) est ouvert, en tant que préimage de l’ouvert \(\mathbb{R} \setminus \{0\}\).
- La fonction \(P(\lambda) = \det(A – \lambda I_n)\) est polynomiale en \(\lambda\), de degré \(n\) et de coefficient dominant \((-1)^n\). Elle est donc non nulle, et ses racines sont en nombre fini. Lorsque \(P\) ne s’annule pas sur \(\left]0\,;+\infty\right[\), l’entier \(p_0 = 1\) convient. Sinon, soit \(\rho\) la plus petite d’entre elles et \(p_0 > \frac{1}{\rho}\). Pour \(p \geq p_0\), on a \(0 < \frac{1}{p} < \rho\), donc \(P\left(\frac{1}{p}\right) \neq 0\) et \(A – \frac{1}{p} I_n\) est inversible.
- La suite \(\left(A – \frac{1}{p} I_n\right)_{p \geq p_0}\) est formée de matrices inversibles et converge vers \(A\), car \(\left\|\frac{1}{p} I_n\right\| = \frac{\|I_n\|}{p}\) tend vers \(0\). Toute matrice est donc limite de matrices inversibles. Par conséquent, \(GL_n(\mathbb{R})\) est dense dans \(M_n(\mathbb{R})\).
-
Le cas inversible
Si \(A\) est inversible, alors \(BA = A^{-1}(AB)A\). Les matrices \(AB\) et \(BA\) sont donc semblables, si bien que \(\chi_{AB} = \chi_{BA}\).
Extension par densité
Fixons \(B\) et un réel \(x\), puis posons \(\psi(M) = \det(x I_n – MB) – \det(x I_n – BM)\). La fonction \(\psi\) est polynomiale en les coefficients de \(M\), donc continue, et elle est nulle sur \(GL_n(\mathbb{R})\). Or une fonction continue nulle sur une partie dense est nulle partout. Ainsi \(\chi_{AB}(x) = \chi_{BA}(x)\) pour tout réel \(x\). Deux polynômes égaux sur l’ensemble infini \(\mathbb{R}\) sont égaux : on conclut que \(\chi_{BA}\) et \(\chi_{AB}\) coïncident.
Piège classique : conclure que \(AB\) et \(BA\) sont toujours semblables ; seule l’égalité des polynômes caractéristiques passe à la limite.
Exercice 5 – Problème : les matrices diagonalisables de taille 2 (6 points)
- On a \(\chi_M = X^2 – (\alpha + \theta)X + (\alpha\theta – \beta\gamma)\), de discriminant \((\alpha + \theta)^2 – 4(\alpha\theta – \beta\gamma) = (\alpha – \theta)^2 + 4\beta\gamma\). C’est bien \(\delta(M)\). Cette fonction est polynomiale en les coefficients, donc continue sur \(M_2(\mathbb{R})\). Ainsi \(\Omega = \delta^{-1}\left(\left]0\,;+\infty\right[\right)\) est ouvert et \(T = \delta^{-1}\left(\left[0\,;+\infty\right[\right)\) est fermé.
- Si \(\delta(M) > 0\), le polynôme \(\chi_M\) possède deux racines réelles distinctes ; une matrice de taille 2 ayant deux valeurs propres distinctes est diagonalisable, d’où \(\Omega \subset \mathcal{D}\). Si au contraire \(M\) est diagonalisable sur \(\mathbb{R}\), alors \(\chi_M\) est scindé sur \(\mathbb{R}\), donc son discriminant est positif ou nul. On a donc \(\Omega \subset \mathcal{D} \subset T\).
- On calcule \(\delta(M_p) = \left(2 – 2 – \frac{1}{p}\right)^2 + 0 = \frac{1}{p^2} > 0\), donc \(M_p \in \Omega \subset \mathcal{D}\). La suite \((M_p)\) tend vers \(N = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix}\), de spectre \(\{2\}\). Or une matrice diagonalisable de spectre \(\{2\}\) vaut \(P(2I_2)P^{-1} = 2I_2\) ; comme \(N \neq 2I_2\), elle échappe à \(\mathcal{D}\). Ainsi \(\mathcal{D}\) n’est pas fermé.
-
Pas un ouvert
La matrice \(I_2\) appartient à \(\mathcal{D}\). Pourtant, \(I_2 + \frac{1}{p}\begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) tend vers \(I_2\) et n’est pas diagonalisable, par le même argument qu’à la question 3. Toute boule centrée en \(I_2\) rencontre donc le complémentaire de \(\mathcal{D}\). Par conséquent, \(\mathcal{D}\) n’est pas ouvert.
Pas une partie dense
On a \(\delta(R) = (1 – 1)^2 + 4 \times (-2) \times 1 = -8\). L’ouvert \(\left\{M \,;\, \delta(M) < 0\right\}\) contient \(R\) et ne rencontre pas \(\mathcal{D}\), car \(\mathcal{D} \subset T\). Donc \(R\) n’est pas adhérente à \(\mathcal{D}\), qui n’est pas dense.
-
Inclusion directe
Le fermé \(T\) contient \(\mathcal{D}\), donc \(\overline{\mathcal{D}} \subset T\).
Le cas du discriminant nul
Soit \(M \in T\). Si \(\delta(M) > 0\), alors \(M \in \mathcal{D}\). Si \(\delta(M) = 0\), le polynôme \(\chi_M\) a une racine double réelle \(\lambda\) ; il est scindé, donc \(M\) est trigonalisable : \(M = P\begin{pmatrix} \lambda & \mu \\ 0 & \lambda \end{pmatrix}P^{-1}\) avec \(P\) inversible. On pose alors \(M_p = P\begin{pmatrix} \lambda & \mu \\ 0 & \lambda + \frac{1}{p} \end{pmatrix}P^{-1}\).
Ses valeurs propres \(\lambda\) et \(\lambda + \frac{1}{p}\) diffèrent : \(M_p\) appartient donc à \(\mathcal{D}\). En outre, \(N \mapsto PNP^{-1}\) est linéaire en dimension finie, donc continue, si bien que \(M_p \to M\). Ainsi \(T \subset \overline{\mathcal{D}}\), et finalement \(\overline{\mathcal{D}} = T\).
- L’ouvert \(\Omega\) est inclus dans \(\mathcal{D}\), donc dans son intérieur. Réciproquement, soit \(M \in \mathcal{D}\) avec \(\delta(M) = 0\) : elle n’a qu’une valeur propre \(\lambda\) et, étant diagonalisable, \(M = \lambda I_2\). Comme à la question 4, les matrices \(\lambda I_2 + \frac{1}{p}\begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) tendent vers \(M\) sans être diagonalisables. L’intérieur de \(\mathcal{D}\) est donc \(\Omega\).
Piège classique : croire que \(\delta(M) = 0\) empêche la diagonalisation ; les matrices scalaires \(\lambda I_2\) sont diagonalisables avec un discriminant nul.
À retenir de ce contrôle
- Caractérisation séquentielle : une partie retient les limites de toutes ses suites convergentes exactement lorsqu’elle est fermée.
- Écrire une partie comme préimage d’un intervalle ouvert, ou fermé, par une fonction continue règle souvent en une ligne la question de sa nature.
- Une projection continue peut envoyer un fermé sur une partie non fermée ; ce défaut disparaît dès que la partie de départ est compacte.
- Une fonction continue nulle sur une partie dense est nulle partout, ce qui permet d’étendre une identité prouvée sur GL_n(R) à tout M_n(R).
- Dans un espace normé, l’adhérence d’une boule ouverte de rayon strictement positif est la boule fermée de même centre et de même rayon.
Revenir à l’énoncé du contrôle
Consolider parties ouvertes, fermées et denses après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours ouverts, fermés, adhérence et limites ; entraînez-vous sur les exercices ouverts, fermés, adhérence et limites.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «parties ouvertes, fermées et denses : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir