Corrigé des exercices : Polynômes annulateurs en L2 de maths
Ce corrigé annulateurs L2 rédige chaque solution comme une copie de partiel. Chaque correction s’ouvre sur une idée clé qui indique par où attaquer. Nous contrôlons ensuite les hypothèses avant de citer un théorème, comme le demande un correcteur de licence. Les produits de matrices restent écrits en entier, de sorte que vous pouvez refaire chaque ligne. La conclusion de chaque question figure en gras.
Gardez en tête trois points de vigilance. D’abord, un annulateur donne seulement des valeurs propres possibles. Ensuite, la diagonalisabilité exige des racines simples pour un annulateur scindé. Enfin, une trigonalisation se contrôle toujours en vérifiant l’égalité \(AP = PT\) sur les colonnes.
Pour démarrer
Corrigé de l’exercice 1 – Puissances et inverse par division euclidienne
Idée clé : une relation de degré deux réduit toute puissance de \(B\) à une combinaison de \(B\) et de \(I_2\).
- On calcule \(B^2 = \begin{pmatrix} 25 – 6 & -15 \\ 10 & -6 \end{pmatrix} = \begin{pmatrix} 19 & -15 \\ 10 & -6 \end{pmatrix}\). Or \(5B – 6I_2 = \begin{pmatrix} 19 & -15 \\ 10 & -6 \end{pmatrix}\). Donc \(B^2 = 5B – 6I_2\), soit \(\alpha = 5\) et \(\beta = -6\).
- La relation s’écrit \(B(5I_2 – B) = 6I_2\). Ainsi \(B\) est inversible et \(B^{-1} = \frac{1}{6}(5I_2 – B) = \frac{1}{6}\begin{pmatrix} 0 & 3 \\ -2 & 5 \end{pmatrix}\).
- On a \(X^2 – 5X + 6 = (X – 2)(X – 3)\). Le reste de \(X^m\) est de degré au plus \(1\) : \(X^m = Q_m(X)(X – 2)(X – 3) + a_m X + b_m\). En évaluant en \(2\) et en \(3\), on obtient \(2a_m + b_m = 2^m\) et \(3a_m + b_m = 3^m\). Par soustraction, \(a_m = 3^m – 2^m\) et \(b_m = 3 \cdot 2^m – 2 \cdot 3^m\).
- Comme \((X – 2)(X – 3)\) annule \(B\), on a \(B^m = a_m B + b_m I_2\). En développant :
\[B^m = \begin{pmatrix} 3^{m+1} – 2^{m+1} & 3 \cdot 2^m – 3^{m+1} \\ 2 \cdot 3^m – 2^{m+1} & 3 \cdot 2^m – 2 \cdot 3^m \end{pmatrix}.\]
Pour \(m = 1\), on retrouve bien \(B\). Ainsi \(B^m = (3^m – 2^m)B + (3 \cdot 2^m – 2 \cdot 3^m)I_2\).
Corrigé de l’exercice 2 – Trois polynômes minimaux à identifier
Idée clé : on teste les diviseurs du polynôme caractéristique qui contiennent toutes les valeurs propres, du plus petit au plus grand.
- La matrice \(D\) n’est pas scalaire, donc aucun polynôme \(X – \lambda\) ne l’annule. En revanche, \((D – 2I_3)(D – 5I_3) = \mathrm{diag}(0, 0, 0) = 0\). Donc \(\pi_D = (X – 2)(X – 5)\), et \(D\) est diagonalisable, ce qui était évident.
- Ici \(\chi_E = (X – 2)^2 (X – 5)\). Le polynôme minimal le divise et admet \(2\) et \(5\) pour racines. Or
\[(E – 2I_3)(E – 5I_3) = \begin{pmatrix} 0 & 1 & 0 \\ 0 & 0 & 0 \\ 0 & 0 & 3 \end{pmatrix}\begin{pmatrix} -3 & 1 & 0 \\ 0 & -3 & 0 \\ 0 & 0 & 0 \end{pmatrix} = \begin{pmatrix} 0 & -3 & 0 \\ 0 & 0 & 0 \\ 0 & 0 & 0 \end{pmatrix} \neq 0.\]
Donc \(\pi_E = (X – 2)^2 (X – 5)\), qui a une racine double : \(E\) n’est pas diagonalisable. - On a \(K = c\, {}^{t}r\), et \({}^{t}r\, c = 1 + 2 + 3 + 4 = 10\). Par associativité, \(K^2 = c\, ({}^{t}r\, c)\, {}^{t}r = 10K\). Ensuite, \(K\) est non nulle et de rang \(1\), donc elle n’est pas de la forme \(\lambda I_4\). Aucun polynôme de degré \(1\) ne l’annule. Ainsi \(\pi_K = X^2 – 10X = X(X – 10)\), scindé à racines simples : \(K\) est diagonalisable, de spectre \(\{0, 10\}\).
Corrigé de l’exercice 3 – Une matrice annulée par un polynôme de degré trois
Idée clé : l’annulateur limite le spectre, puis la trace fixe les multiplicités.
- On regroupe : \(X^3 – 2X^2 – X + 2 = X^2(X – 2) – (X – 2) = (X – 2)(X – 1)(X + 1)\). Ce polynôme est scindé sur \(\mathbb{R}\) à racines simples et annule \(M\). Donc \(M\) est diagonalisable et \(\mathrm{Sp}(M) \subset \{-1, 1, 2\}\).
- La relation donne \(M(M^2 – 2M – I_3) = -2I_3\). Par conséquent, \(M\) est inversible et \(M^{-1} = \frac{1}{2}\big(-M^2 + 2M + I_3\big)\).
- Comme \(M\) est diagonalisable, elle est semblable à \(\mathrm{diag}(\lambda_1, \lambda_2, \lambda_3)\), avec \(\lambda_i \in \{-1, 1, 2\}\) et \(\lambda_1 + \lambda_2 + \lambda_3 = 4\). Rangeons les \(\lambda_i\) par ordre décroissant. Si deux valent \(2\), le troisième vaut \(0\), ce qui est exclu. Si un seul vaut \(2\), les deux autres ont pour somme \(2\), donc valent \(1\). Si aucun ne vaut \(2\), la somme vaut au plus \(3\). Donc \(\mathrm{Sp}(M) = \{1, 2\}\), avec \(1\) double et \(2\) simple, et \(\det M = 2\).
- Ainsi \(M = Q\, \mathrm{diag}(1, 1, 2)\, Q^{-1}\) pour une certaine matrice inversible \(Q\). Or \((X – 1)(X – 2)\) annule \(\mathrm{diag}(1, 1, 2)\), donc il annule \(M\). On obtient \(M^2 – 3M + 2I_3 = 0\), soit \(M^2 = 3M – 2I_3\).
Corrigé de l’exercice 4 – Cayley-Hamilton en taille deux
Idée clé : en taille deux, Cayley-Hamilton se vérifie à la main, et il suffit ensuite de connaître la trace et le déterminant.
- On calcule \(A^2 = \begin{pmatrix} a^2 + bc & ab + bd \\ ac + cd & bc + d^2 \end{pmatrix}\) et \((a + d)A = \begin{pmatrix} a^2 + ad & ab + bd \\ ac + cd & ad + d^2 \end{pmatrix}\). Leur différence vaut \((bc – ad)I_2\). Donc \(A^2 – (a + d)A + (ad – bc)I_2 = 0\).
- Avec \(\mathrm{tr}\, A = 0\) et \(\det A = 1\), on obtient \(A^2 + I_2 = 0\). Ensuite, \(A^{2026} = (A^2)^{1013} = (-1)^{1013} I_2\). Ainsi \(A^2 = -I_2\) et \(A^{2026} = -I_2\).
- Sur \(\mathbb{C}\), l’annulateur \(X^2 + 1\) se factorise en \((X – i)(X + i)\), avec deux racines différentes. Le critère du cours conclut : diagonalisation possible dans \(\mathcal{M}_2(\mathbb{C})\). En revanche, une valeur propre réelle \(\lambda\) vérifierait \(\lambda^2 + 1 = 0\), ce qui est impossible. Or une matrice diagonalisable sur \(\mathbb{R}\) possède des valeurs propres réelles. Donc \(A\) n’est pas diagonalisable sur \(\mathbb{R}\). Par exemple, \(\begin{pmatrix} 0 & -1 \\ 1 & 0 \end{pmatrix}\) convient.
Corrigé de l’exercice 5 – Trigonaliser une matrice de taille deux
Idée clé : une seule valeur propre et une matrice non scalaire empêchent la diagonalisation, mais un vecteur propre suffit à trigonaliser.
- On a \(\mathrm{tr}\, C = 4\) et \(\det C = 3 + 1 = 4\), donc \(\chi_C = X^2 – 4X + 4 = (X – 2)^2\). Une matrice diagonalisable de seule valeur propre \(2\) s’écrit \(Q(2I_2)Q^{-1} = 2I_2\). Or \(C \neq 2I_2\) : la diagonalisation est impossible.
- On a \(C – 2I_2 = \begin{pmatrix} 1 & 1 \\ -1 & -1 \end{pmatrix}\), dont le noyau est dirigé par \(v_1 = (1, -1)\). On complète avec \(v_2 = (1, 0)\). Alors \(Cv_2 = (3, -1) = v_1 + 2v_2\). Avec \(P = \begin{pmatrix} 1 & 1 \\ -1 & 0 \end{pmatrix}\) et \(T = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix}\), on a \(C = PTP^{-1}\). On vérifie : \(CP = PT = \begin{pmatrix} 2 & 3 \\ -2 & -1 \end{pmatrix}\).
- On calcule \((C – 2I_2)^2 = \begin{pmatrix} 1 – 1 & 1 – 1 \\ -1 + 1 & -1 + 1 \end{pmatrix} = 0\), comme le prévoit Cayley-Hamilton. Posons \(N = C – 2I_2\). Les matrices \(2I_2\) et \(N\) commutent, et la formule du binôme s’arrête au rang \(1\). Ainsi \(C^m = 2^m I_2 + m\, 2^{m-1} N\). Donc \(C^m = \begin{pmatrix} 2^m + m 2^{m-1} & m 2^{m-1} \\ -m 2^{m-1} & 2^m – m 2^{m-1} \end{pmatrix}\), formule encore juste pour \(m = 0\).
Corrigé de l’exercice 6 – Une matrice nilpotente d’indice trois
Idée clé : pour un nilpotent, la série géométrique est une somme finie, ce qui donne l’inverse de \(I_3 + N\).
- Le calcul ligne par colonne donne \(N^2 = \begin{pmatrix} -1 & 1 & 1 \\ 0 & 0 & 0 \\ -1 & 1 & 1 \end{pmatrix}\), puis \(N^3 = N^2 N = 0\). En effet, la ligne \((-1, 1, 1)\) multipliée par chaque colonne de \(N\) donne \(1 – 1 + 0\), puis \(-2 + 1 + 1\), puis \(-1 + 1 + 0\). L’indice vaut \(3\), et \(\pi_N = X^3\).
- Comme \(N^3 = 0\), on a \((I_3 + N)(I_3 – N + N^2) = I_3 + N^3 = I_3\). Donc \(I_3 + N\) est inversible et \((I_3 + N)^{-1} = I_3 – N + N^2 = \begin{pmatrix} 1 & -1 & 0 \\ 1 & 0 & -1 \\ -1 & 0 & 2 \end{pmatrix}\).
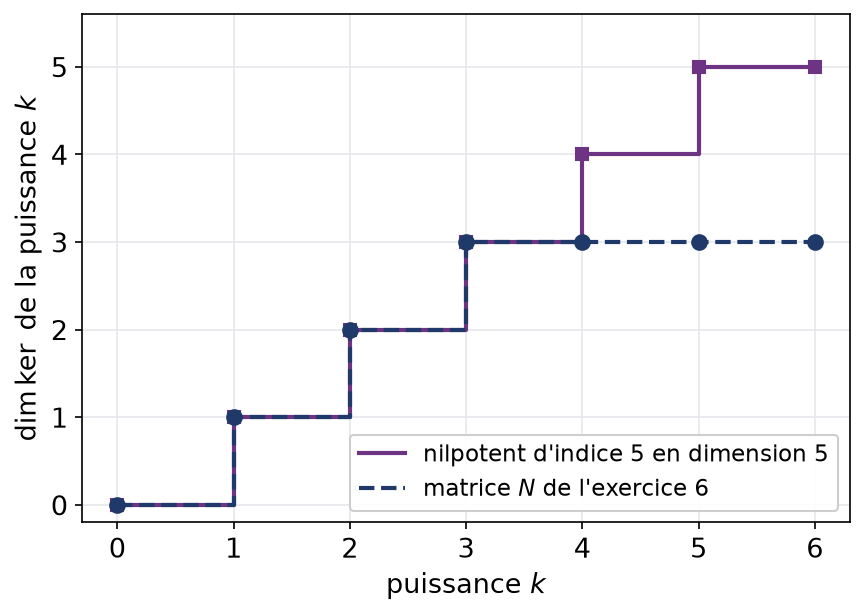
- Dans \(N\), la première ligne moins la deuxième donne la troisième, et les deux premières sont indépendantes. Ainsi \(\mathrm{rg}\, N = 2\). La matrice \(N^2\) est non nulle avec deux lignes proportionnelles et une nulle, donc \(\mathrm{rg}\, N^2 = 1\). Par le théorème du rang, \(\dim \ker N = 1\) et \(\dim \ker N^2 = 2\), avec \(\ker N\) dirigé par \((1, 0, 1)\).
La figure compare la croissance des noyaux itérés de cette matrice à celle du nilpotent d’indice maximal de l’exercice 19.
Pour s’entraîner
Corrigé de l’exercice 7 – Deux matrices de même polynôme caractéristique
Idée clé : le polynôme caractéristique ne suffit pas à décider ; le polynôme minimal, lui, tranche.
- Pour \(G\), on remarque que \(G – I_3 = \begin{pmatrix} 3 & -3 & 3 \\ 3 & -3 & 3 \\ 3 & -3 & 3 \end{pmatrix}\) est de rang \(1\). Donc \(1\) est valeur propre avec un sous-espace propre de dimension \(2\), et sa multiplicité est au moins \(2\). La trace vaut \(6\), donc la dernière valeur propre vaut \(6 – 2 = 4\). Ainsi \(\chi_G = (X – 1)^2 (X – 4)\). Pour \(H\), on développe \(\det(XI_3 – H)\) selon la troisième colonne, qui ne contient que \(X – 4\) : \(\chi_H = (X – 4)\big[X(X – 2) + 1\big] = (X – 4)(X – 1)^2\). Les deux polynômes caractéristiques valent \((X – 1)^2 (X – 4)\).
- Posons \(s = {}^{t}(1, 1, 1)\) et \(w = {}^{t}(1, -1, 1)\). Alors \(G – I_3 = 3\, s\, {}^{t}w\) et \({}^{t}w\, s = 1\). Ainsi \((G – I_3)^2 = 9\, s\, ({}^{t}w\, s)\, {}^{t}w = 3(G – I_3)\). Par conséquent \((G – I_3)(G – 4I_3) = (G – I_3)^2 – 3(G – I_3) = 0\). Pour \(H\), le calcul direct donne \((G – I_3)(G – 4I_3) = 0\) et \((H – I_3)(H – 4I_3) = \begin{pmatrix} 3 & -3 & 0 \\ 3 & -3 & 0 \\ 3 & -3 & 0 \end{pmatrix} \neq 0\).
- Les polynômes minimaux divisent \((X – 1)^2 (X – 4)\) et ont \(1\) et \(4\) pour racines. Donc \(\pi_G = (X – 1)(X – 4)\) et \(G\) est diagonalisable ; \(\pi_H = (X – 1)^2 (X – 4)\) et \(H\) ne l’est pas.
- Deux matrices semblables ont le même polynôme minimal, car \(P(QAQ^{-1}) = QP(A)Q^{-1}\). Ici les polynômes minimaux diffèrent, donc \(G\) et \(H\) ne sont pas semblables.
Corrigé de l’exercice 8 – Matrice réelle annulée par un trinôme sans racine réelle
Idée clé : on travaille dans \(\mathbb{C}\), puis on exploite la symétrie de conjugaison d’un polynôme caractéristique réel.
- Une valeur propre réelle \(\lambda\) serait racine de l’annulateur : \(\lambda^2 – 2\lambda + 5 = 0\). Or \(\lambda^2 – 2\lambda + 5 = (\lambda – 1)^2 + 4 > 0\). Donc \(A\) n’a aucune valeur propre réelle.
- Sur \(\mathbb{C}\), \(X^2 – 2X + 5 = (X – 1 – 2i)(X – 1 + 2i)\), scindé à racines simples. Donc \(A\) est diagonalisable sur \(\mathbb{C}\), et son spectre est inclus dans \(\{1 + 2i, 1 – 2i\}\). Le spectre complexe n’est pas vide. Si une seule valeur \(\lambda\) apparaissait, \(A\) serait semblable à \(\lambda I_n\), donc égale à \(\lambda I_n\), ce qui est impossible pour une matrice réelle. Ainsi \(\mathrm{Sp}_{\mathbb{C}}(A) = \{1 + 2i, 1 – 2i\}\).
- Notons \(\lambda = 1 + 2i\) et \(\chi_A = (X – \lambda)^p (X – \bar{\lambda})^q\). Comme \(\chi_A\) est à coefficients réels, il est égal à son conjugué \((X – \bar{\lambda})^p (X – \lambda)^q\). Par unicité de la décomposition, \(p = q\). Donc \(n = p + q = 2p\) est pair.
- On somme et on multiplie les valeurs propres comptées avec multiplicité. On obtient \(\mathrm{tr}\, A = p(\lambda + \bar{\lambda}) = 2p = n\) et \(\det A = (\lambda \bar{\lambda})^p = 5^{n/2}\).
Corrigé de l’exercice 9 – Projecteurs spectraux et racine carrée
Idée clé : une relation de Bézout fournit les projecteurs du lemme des noyaux, et le calcul fonctionnel devient alors immédiat.
- On a \(A – I_2 = \begin{pmatrix} 4 & 4 \\ -2 & -2 \end{pmatrix}\) et \(A – 3I_2 = \begin{pmatrix} 2 & 4 \\ -2 & -4 \end{pmatrix}\). Chaque ligne de la première, multipliée par chaque colonne de la seconde, donne \(0\). Donc \((A – I_2)(A – 3I_2) = 0\).
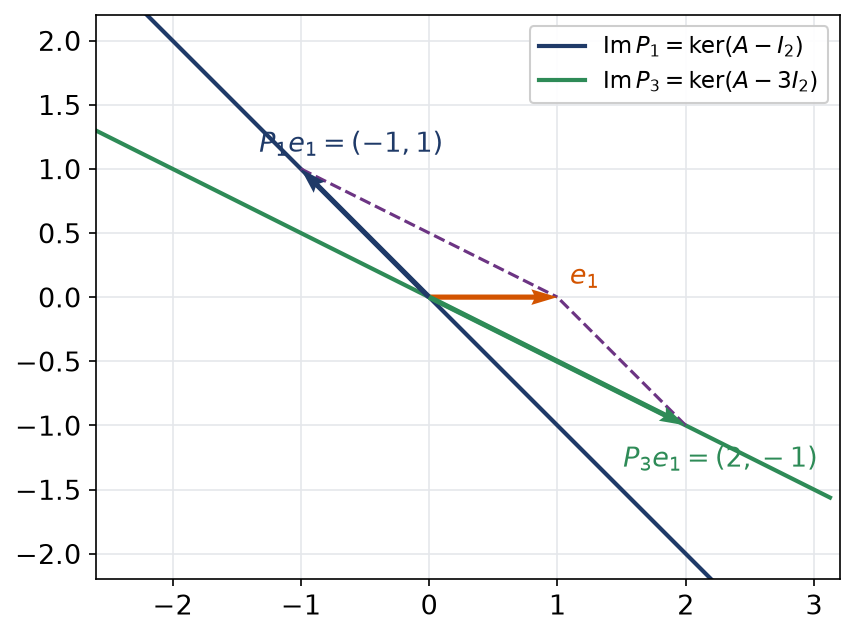
- On cherche \(a + b = 0\) et \(-a – 3b = 1\), d’où \(b = -\frac{1}{2}\) et \(a = \frac{1}{2}\). On pose alors \(P_1 = -\frac{1}{2}(A – 3I_2)\) et \(P_3 = \frac{1}{2}(A – I_2)\). D’abord, \(P_1 + P_3 = I_2\) par l’identité de Bézout. Ensuite, \(P_1 P_3 = -\frac{1}{4}(A – 3I_2)(A – I_2) = 0\). Enfin, \(P_1 + 3P_3 = \frac{1}{2}\big(-A + 3I_2 + 3A – 3I_2\big) = A\). Ainsi \(P_1 = \begin{pmatrix} -1 & -2 \\ 1 & 2 \end{pmatrix}\) et \(P_3 = \begin{pmatrix} 2 & 2 \\ -1 & -1 \end{pmatrix}\).
- On a \(P_1^2 = P_1(I_2 – P_3) = P_1\), et de même \(P_3^2 = P_3\). Les colonnes de \(P_1\) sont colinéaires à \((1, -1)\), et \((A – I_2)(1, -1) = 0\). Celles de \(P_3\) sont colinéaires à \((2, -1)\), et \((A – 3I_2)(2, -1) = 0\). Donc \(P_1\) projette sur la droite propre \(\ker(A – I_2)\) dirigée par \((1, -1)\), et \(P_3\) sur \(\ker(A – 3I_2)\), dirigée par \((2, -1)\).
- Comme \(P_1 P_3 = P_3 P_1 = 0\) et que ce sont des projecteurs, une récurrence donne \(A^m = P_1 + 3^m P_3\). Donc \(A^m = \begin{pmatrix} 2 \cdot 3^m – 1 & 2 \cdot 3^m – 2 \\ 1 – 3^m & 2 – 3^m \end{pmatrix}\).
- On pose \(S = P_1 + \sqrt{3}\, P_3\). Par le même calcul, \(S^2 = P_1 + 3P_3 = A\). Ainsi \(S = \begin{pmatrix} 2\sqrt{3} – 1 & 2\sqrt{3} – 2 \\ 1 – \sqrt{3} & 2 – \sqrt{3} \end{pmatrix}\) vérifie \(S^2 = A\).
La figure montre la décomposition du vecteur \(e_1 = (1, 0)\) : \(P_1 e_1 = (-1, 1)\) et \(P_3 e_1 = (2, -1)\).
Corrigé de l’exercice 10 – Inverse d’une matrice circulante par Cayley-Hamilton
Idée clé : le polynôme caractéristique s’obtient par un développement court, et Cayley-Hamilton livre l’inverse sans pivot.
- On développe \(\det\begin{pmatrix} X – 1 & -1 & 0 \\ 0 & X – 1 & -1 \\ -1 & 0 & X – 1 \end{pmatrix}\) selon la première ligne. Le premier terme vaut \((X – 1)^3\). Le second vaut \(-(-1)\big[0 \cdot (X – 1) – (-1)(-1)\big] = -1\). Donc \(\chi_M = (X – 1)^3 – 1 = X^3 – 3X^2 + 3X – 2\).
- Cayley-Hamilton donne \(M^3 – 3M^2 + 3M = 2I_3\), soit \(M(M^2 – 3M + 3I_3) = 2I_3\). Donc \(M\) est inversible. Avec \(M^2 = \begin{pmatrix} 1 & 2 & 1 \\ 1 & 1 & 2 \\ 2 & 1 & 1 \end{pmatrix}\), on obtient \(M^{-1} = \frac{1}{2}\big(M^2 – 3M + 3I_3\big) = \frac{1}{2}\begin{pmatrix} 1 & -1 & 1 \\ 1 & 1 & -1 \\ -1 & 1 & 1 \end{pmatrix}\).
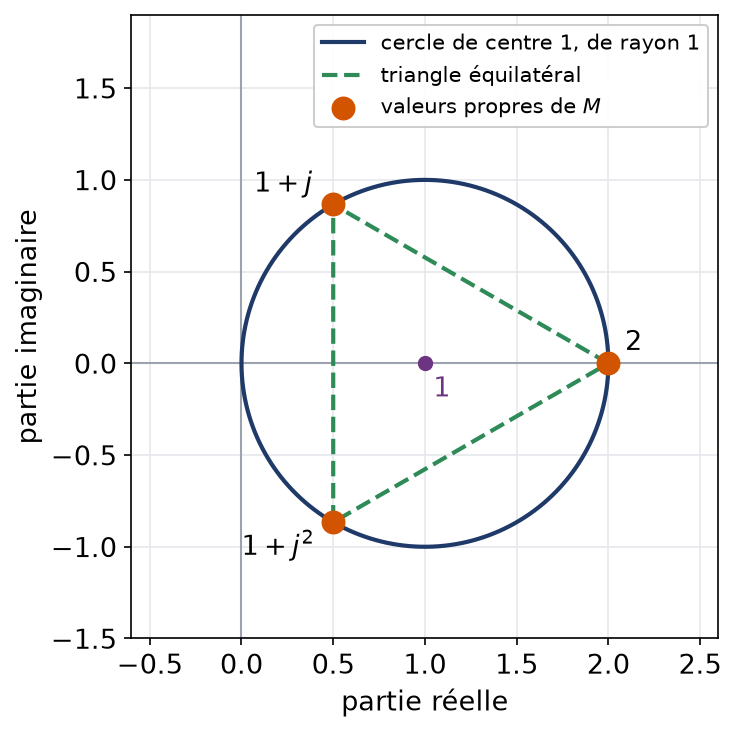
- Les valeurs propres vérifient \((\lambda – 1)^3 = 1\), donc \(\lambda – 1 \in \{1, j, j^2\}\) avec \(j = e^{2i\pi/3}\). Le spectre complexe est \(\{2, 1 + j, 1 + j^2\}\) : trois valeurs distinctes, donc \(M\) est diagonalisable sur \(\mathbb{C}\). En revanche, \(\chi_M\) n’est pas scindé sur \(\mathbb{R}\), donc \(M\) n’est même pas trigonalisable sur \(\mathbb{R}\). Elle n’est pas diagonalisable sur \(\mathbb{R}\).
Les trois valeurs propres sont sur le cercle de centre \(1\) et de rayon \(1\), aux sommets d’un triangle équilatéral.
Corrigé de l’exercice 11 – Trigonalisation d’une matrice de taille trois
Idée clé : on cherche le vecteur manquant dans le noyau de \((T – 3I_3)^2\), là où il n’est pas propre.
- On développe \(\det(XI_3 – T)\) selon la première ligne :
\[\chi_T = (X – 3)\big[X(X – 4) + 3\big] – 2(1 – X) – 2(X – 1) = (X – 3)^2(X – 1).\]
Donc \(\chi_T = (X – 1)(X – 3)^2 = X^3 – 7X^2 + 15X – 9\). - Le système \((T – I_3)x = 0\) donne \(2x – 2y + 2z = 0\) et \(x – y + 3z = 0\), donc \(z = 0\) et \(x = y\). Le système \((T – 3I_3)x = 0\) donne \(-2y + 2z = 0\) et \(x – y + z = 0\), donc \(y = z\) et \(x = 0\). Ainsi \(E_1\) est dirigé par \((1, 1, 0)\) et \(E_3\) par \((0, 1, 1)\). Comme \(\dim E_3 = 1 < 2\), \(T\) n’est pas diagonalisable.
- On calcule \((T – 3I_3)^2 = \begin{pmatrix} 0 & 4 & -4 \\ 0 & 4 & -4 \\ 0 & 0 & 0 \end{pmatrix}\), de noyau le plan \(y = z\). Le vecteur \(v_3 = (1, 0, 0)\) y appartient sans être propre. De plus, \((T – 3I_3)v_3\) est la première colonne de \(T – 3I_3\), soit \((0, 1, 1)\). Donc \(Tv_3 = 3v_3 + v_2\) avec \(v_2 = (0, 1, 1)\). La matrice \(P = \begin{pmatrix} 1 & 0 & 1 \\ 1 & 1 & 0 \\ 0 & 1 & 0 \end{pmatrix}\), de déterminant \(1\), convient.
- Le polynôme minimal divise \((X – 1)(X – 3)^2\) et n’est pas \((X – 1)(X – 3)\), sinon \(T\) serait diagonalisable. Donc \(\pi_T = (X – 1)(X – 3)^2\).
Corrigé de l’exercice 12 – Diagonalisation simultanée de deux endomorphismes
Idée clé : la commutation rend les sous-espaces propres de \(u\) stables par \(v\), et la restriction d’un diagonalisable reste diagonalisable.
- Prenons \(x\) dans \(E_\lambda(u) = \ker(u – \lambda\,\mathrm{id})\). Grâce à la commutation, \(u(v(x)) = v(u(x)) = \lambda v(x)\). Le vecteur \(v(x)\) reste dans \(E_\lambda(u)\), qui est donc stable par \(v\).
- Appelons \(v_\lambda\) la restriction de \(v\) à \(E_\lambda(u)\), vue comme endomorphisme de ce sous-espace. Le polynôme \(\pi_v\) est scindé à racines simples, et \(\pi_v(v_\lambda)\) est la restriction de \(\pi_v(v) = 0\). Donc \(v_\lambda\) est diagonalisable.
- Comme \(u\) est diagonalisable, \(E = \bigoplus_\lambda E_\lambda(u)\). On fixe, dans chaque \(E_\lambda(u)\), une base qui diagonalise \(v_\lambda\). Chacun de ses vecteurs est propre pour \(v\) ; de plus, \(u\) le multiplie par \(\lambda\). En concaténant ces bases, on obtient une base de \(E\) qui diagonalise \(u\) et \(v\) en même temps.
- On trouve \(AB = BA = \begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\). De plus, \(A(1, 1) = 3(1, 1)\) et \(B(1, 1) = (1, 1)\), puis \(A(1, -1) = -(1, -1)\) et \(B(1, -1) = -(1, -1)\). La base \(\big((1, 1), (1, -1)\big)\) diagonalise à la fois \(A\) et \(B\).
Corrigé de l’exercice 13 – Un endomorphisme de l’espace des matrices
Idée clé : on calcule \(\varphi \circ \varphi\) en suivant la trace, puis l’annulateur obtenu fait tout le travail.
- La trace est linéaire, donc \(\varphi\) l’est aussi. Ensuite, \(\mathrm{tr}\, \varphi(M) = \mathrm{tr}\, M – n\, \mathrm{tr}\, M = (1 – n)\, \mathrm{tr}\, M\). D’où \(\varphi(\varphi(M)) = M – \mathrm{tr}(M) I_n – (1 – n)\mathrm{tr}(M) I_n = M – (2 – n)\mathrm{tr}(M) I_n\). Par ailleurs, \((2 – n)\varphi(M) + (n – 1)M = M – (2 – n)\mathrm{tr}(M) I_n\). Donc \(\varphi \circ \varphi = (2 – n)\varphi + (n – 1)\,\mathrm{id}\).
- Le polynôme \(X^2 – (2 – n)X – (n – 1) = (X – 1)(X + n – 1)\) annule \(\varphi\). Ses racines \(1\) et \(1 – n\) sont distinctes, car \(n \geqslant 2\). Ainsi \(\varphi\) est annulé par un polynôme scindé à racines simples : il est diagonalisable.
- D’abord, \(\varphi(M) = M\) équivaut à \(\mathrm{tr}\, M = 0\). Ensuite, \(\varphi(M) = (1 – n)M\) équivaut à \(nM = \mathrm{tr}(M) I_n\), c’est-à-dire à \(M\) scalaire ; réciproquement, \(\varphi(\lambda I_n) = (1 – n)\lambda I_n\). Les valeurs propres sont \(1\), de sous-espace propre les matrices de trace nulle (dimension \(n^2 – 1\)), et \(1 – n\), de sous-espace propre \(\mathbb{R} I_n\) (dimension \(1\)).
- Dans une base propre, la matrice de \(\varphi\) est diagonale. Donc \(\mathrm{tr}\, \varphi = (n^2 – 1) + (1 – n) = n^2 – n\) et \(\det \varphi = 1 – n \neq 0\) : \(\varphi\) est inversible. L’annulateur donne même \(\varphi^{-1} = \frac{1}{n – 1}\big(\varphi – (2 – n)\,\mathrm{id}\big)\).
Corrigé de l’exercice 14 – Sous-espaces caractéristiques et réduction par blocs
Idée clé : le sous-espace caractéristique de la valeur propre double se lit sur \((F + I_3)^2\), et Bézout donne le projecteur sans résoudre de système.
- On développe selon la première ligne : \(\chi_F = (X – 2)\big[X(X + 2) + 1\big] = (X – 2)(X + 1)^2\). Le système \((F – 2I_3)x = 0\) donne \(3x – 4y + z = 0\) et \(3x – y – 2z = 0\), donc \(y = z = x\). Le système \((F + I_3)x = 0\) donne \(x = 0\) et \(y = z\). Ainsi \(E_2\) est dirigé par \((1, 1, 1)\) et \(E_{-1}\) par \((0, 1, 1)\). Comme \(\dim E_{-1} = 1 < 2\), \(F\) n’est pas diagonalisable.
- On calcule \((F + I_3)^2 = \begin{pmatrix} 9 & 0 & 0 \\ 9 & 0 & 0 \\ 9 & 0 & 0 \end{pmatrix}\), de noyau le plan \(x = 0\). Le vecteur \((1, 1, 1)\) n’appartient pas à ce plan et les dimensions s’ajoutent : \(1 + 2 = 3\). Donc \(F_2 = \mathbb{R}(1, 1, 1)\), \(F_{-1} = \{(0, y, z)\}\) et \(\mathbb{R}^3 = F_2 \oplus F_{-1}\).
- On développe : \(-(X + 4)(X – 2) + (X + 1)^2 = -X^2 – 2X + 8 + X^2 + 2X + 1 = 9\), d’où l’identité. Dans la preuve du lemme des noyaux, avec \(P_1 = X – 2\) et \(P_2 = (X + 1)^2\), le projecteur sur \(\ker P_1(F)\) parallèlement à \(\ker P_2(F)\) est \(U_2(F) P_2(F)\), où \(U_2 = \frac{1}{9}\). Donc \(\Pi = \frac{1}{9}(F + I_3)^2 = \begin{pmatrix} 1 & 0 & 0 \\ 1 & 0 & 0 \\ 1 & 0 & 0 \end{pmatrix}\), qui envoie bien \((x, y, z)\) sur \(x(1, 1, 1)\).
- Notons \(w_0 = (1, 1, 1)\), \(w_1 = (0, 1, 1)\) et \(w_2 = (0, 0, 1)\). On a \(Fw_0 = 2w_0\), \(Fw_1 = -w_1\), et \(Fw_2\) est la troisième colonne de \(F\), soit \((0, 1, 0) = w_1 – w_2\). La matrice cherchée est \(\begin{pmatrix} 2 & 0 & 0 \\ 0 & -1 & 1 \\ 0 & 0 & -1 \end{pmatrix}\), diagonale par blocs avec un bloc triangulaire par valeur propre.
Corrigé de l’exercice 15 – Caractérisations des nilpotents
Idée clé : sur \(\mathbb{C}\), le spectre détermine le polynôme caractéristique, et Cayley-Hamilton conclut.
- Si \(u^p = 0\), alors \(X^p\) annule \(u\) et toute valeur propre est nulle. Or le spectre complexe n’est pas vide, donc \(\mathrm{Sp}(u) = \{0\}\). Réciproquement, si \(\mathrm{Sp}(u) = \{0\}\), le polynôme \(\chi_u\), scindé sur \(\mathbb{C}\), vaut \(X^n\). Par Cayley-Hamilton, \(u^n = 0\). Donc \(u\) est nilpotent si et seulement si \(\mathrm{Sp}(u) = \{0\}\).
- La preuve précédente montre que \(\chi_u = X^n\) dès que \(u\) est nilpotent. Cayley-Hamilton donne alors \(u^n = 0\).
- Soit \(u^p = 0\) et \(v^q = 0\). Comme \(u\) et \(v\) commutent, la formule du binôme s’applique : \((u + v)^{p + q – 1} = \sum_{k} \binom{p + q – 1}{k} u^k v^{p + q – 1 – k}\). Dans chaque terme, soit \(k \geqslant p\), soit \(p + q – 1 – k \geqslant q\). Chaque terme est donc nul. De même, \((u \circ v)^p = u^p \circ v^p = 0\). Ainsi \(u + v\) et \(u \circ v\) sont nilpotents.
- Prenons \(U = \begin{pmatrix} 0 & 1 \\ 0 & 0 \end{pmatrix}\) et \(V = \begin{pmatrix} 0 & 0 \\ 1 & 0 \end{pmatrix}\), nilpotentes. Leur somme \(\begin{pmatrix} 0 & 1 \\ 1 & 0 \end{pmatrix}\) a pour carré \(I_2\). Toutes ses puissances paires valent donc \(I_2\). La somme n’est pas nilpotente, car \(UV \neq VU\).
- On a \((\mathrm{id}_E – u) \circ \sum_{k=0}^{n-1} u^k = \mathrm{id}_E – u^n = \mathrm{id}_E\), et les deux facteurs commutent. Donc \(\mathrm{id}_E – u\) est inversible, d’inverse \(\sum_{k=0}^{n-1} u^k\).
Pour approfondir
Corrigé de l’exercice 16 – Problème : matrices de rang un
Idée clé : le produit \({}^{t}r\, c\) est un scalaire, ce qui rend le carré de \(A\) proportionnel à \(A\).
- Pour tout \(x\), \(Ax = c\,({}^{t}r\, x)\) appartient à la droite \(\mathbb{R}c\). De plus, \(Ae_j = r_j c\), non nul pour un indice \(j\) tel que \(r_j \neq 0\). Ainsi \(\mathrm{rg}\, A = 1\). Le coefficient diagonal \(a_{ii}\) vaut \(c_i r_i\), donc \(\mathrm{tr}\, A = \sum_i c_i r_i = {}^{t}r\, c\). Enfin, \(A^2 = c\,({}^{t}r\, c)\,{}^{t}r\). On obtient \(A^2 = (\mathrm{tr}\, A)\, A\).
- Le polynôme \(X^2 – (\mathrm{tr}\, A)X\) annule \(A\). Or \(A\) n’est pas scalaire : \(\lambda I_n\) est de rang \(0\) ou \(n \geqslant 2\). Donc \(\deg \pi_A = 2\). Ainsi \(\pi_A = X(X – \mathrm{tr}\, A)\) si \(\mathrm{tr}\, A \neq 0\), et \(\pi_A = X^2\) si \(\mathrm{tr}\, A = 0\).
- Si \(\mathrm{tr}\, A \neq 0\), \(\pi_A\) est scindé à racines simples. Si \(\mathrm{tr}\, A = 0\), \(\pi_A = X^2\) a une racine double. La diagonalisation de \(A\) a lieu exactement quand sa trace est non nulle.
- Par le théorème du rang, \(\dim \ker A = n – 1\). La multiplicité de \(0\) dans \(\chi_A\) est donc au moins \(n – 1\), d’où \(\chi_A = X^{n-1}(X – \mu)\) avec \(\mu\) réel. Le coefficient de \(X^{n-1}\) dans \(\chi_A\) vaut \(-\mathrm{tr}\, A\), et ici il vaut \(-\mu\). Donc \(\chi_A = X^{n-1}(X – \mathrm{tr}\, A)\).
- On trouve \(A = \begin{pmatrix} 2 & 1 & 0 \\ -2 & -1 & 0 \\ 4 & 2 & 0 \end{pmatrix}\) et \(\mathrm{tr}\, A = 2 – 1 + 0 = 1\). Donc \(A^2 = A\) : \(A\) est le projecteur sur la droite \(\mathbb{R}(1, -1, 2)\) parallèlement au plan \(2x + y = 0\). Ensuite, \((I_3 + A)(I_3 – \frac{1}{2}A) = I_3 + \frac{1}{2}A – \frac{1}{2}A^2 = I_3\). Donc \((I_3 + A)^{-1} = I_3 – \frac{1}{2}A = \begin{pmatrix} 0 & -\frac{1}{2} & 0 \\ 1 & \frac{3}{2} & 0 \\ -2 & -1 & 1 \end{pmatrix}\).
- Ici \(A = \begin{pmatrix} 1 & 0 & 1 \\ 1 & 0 & 1 \\ -1 & 0 & -1 \end{pmatrix}\) et \(\mathrm{tr}\, A = 1 + 0 – 1 = 0\), donc \(A^2 = 0\). On cherche une base \((f_1, f_2, f_3)\) avec \(Af_1 = 0\), \(Af_2 = f_1\) et \(Af_3 = 0\). On prend \(f_2 = (1, 0, 0)\), qui vérifie \({}^{t}r f_2 = 1\), donc \(Af_2 = c\). On pose alors \(f_1 = c = (1, 1, -1)\), qui vérifie \(Ac = 0\), puis \(f_3 = (0, 1, 0)\), dans le noyau \(x + z = 0\). Le déterminant de \((f_1, f_2, f_3)\) vaut \(-1\). Dans la base \(\big((1, 1, -1), (1, 0, 0), (0, 1, 0)\big)\), la matrice de \(A\) est celle demandée.
Corrigé de l’exercice 17 – Problème : puissances par les sous-espaces caractéristiques
Idée clé : on écrit \(D\) comme somme d’une matrice diagonalisable et d’un nilpotent qui commutent, tous deux polynômes en \(D\).
- On développe \(\det(XI_3 – D)\) selon la première ligne : \((X – 1)\big[(X – 1)(X – 2) + 1\big] – (X – 1)\). Cela vaut \((X – 1)(X^2 – 3X + 2) = (X – 1)^2 (X – 2)\). Donc \(\chi_D = (X – 1)^2 (X – 2)\).
- On développe : \(X^2 – 2X + 1 – X^2 + 2X = 1\). Avec \(P_1 = (X – 1)^2\), \(P_2 = X – 2\), \(U_1 = 1\) et \(U_2 = -X\), la preuve du lemme des noyaux donne les projecteurs \(U_2(D)P_2(D) = -D(D – 2I_3)\) et \(U_1(D)P_1(D) = (D – I_3)^2\). Le premier vaut \(I_3 – (D – I_3)^2 = \Pi_1\), et le second vaut \(\Pi_2\). Ensuite, \(D – I_3 = \begin{pmatrix} 0 & 0 & 1 \\ 0 & 0 & 1 \\ 1 & -1 & 1 \end{pmatrix}\). Donc \(\Pi_2 = (D – I_3)^2 = \begin{pmatrix} 1 & -1 & 1 \\ 1 & -1 & 1 \\ 1 & -1 & 1 \end{pmatrix}\), projecteur sur \(\ker(D – 2I_3) = \mathbb{R}(1, 1, 1)\).
- On a \(\Delta = I_3 + \Pi_2\), et \((\Delta – I_3)(\Delta – 2I_3) = \Pi_2^2 – \Pi_2 = 0\). Donc \(\Delta\) est diagonalisable. Ensuite, \(D\Pi_2 = 2\Pi_2\), car \((D – 2I_3)\Pi_2 = \chi_D(D) = 0\). Ainsi \(N = D(\Pi_1 + \Pi_2) – \Pi_1 – 2\Pi_2 = (D – I_3)\Pi_1\). Puis \(N^2 = (D – I_3)^2\Pi_1 = -D\,\chi_D(D) = 0\). Enfin, \(\Delta\) et \(N\) sont des polynômes en \(D\), donc ils commutent. On obtient \(N = \begin{pmatrix} -1 & 1 & 0 \\ -1 & 1 & 0 \\ 0 & 0 & 0 \end{pmatrix}\), avec \(N^2 = 0\).
- Comme \(\Delta\) et \(N\) commutent et \(N^2 = 0\), le binôme donne \(D^m = \Delta^m + m\Delta^{m-1}N\) pour \(m \geqslant 1\). Or \(\Pi_1\Pi_2 = 0\), donc \(\Delta^m = \Pi_1 + 2^m\Pi_2\). De plus \(\Pi_2 N = 0\) et \(\Pi_1 N = N\), donc \(\Delta^{m-1}N = N\). Le cas \(m = 0\) est immédiat. Ainsi \(D^m = \Pi_1 + 2^m \Pi_2 + mN = I_3 + (2^m – 1)\Pi_2 + mN\), soit
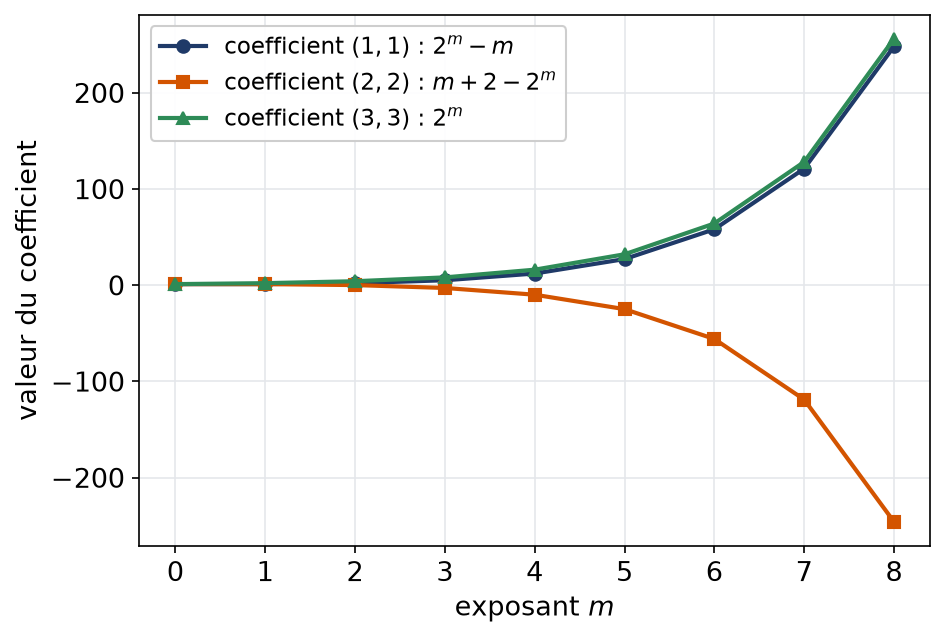
\[D^m = \begin{pmatrix} 2^m – m & m + 1 – 2^m & 2^m – 1 \\ 2^m – 1 – m & m + 2 – 2^m & 2^m – 1 \\ 2^m – 1 & 1 – 2^m & 2^m \end{pmatrix}.\]
Pour \(m = 1\), on retrouve \(D\). - On a \((D – I_3)(D – 2I_3) = \Pi_2 – (D – I_3) = -N \neq 0\). Le polynôme minimal vaut donc \((X – 1)^2 (X – 2)\), avec une racine double. La matrice \(D\) n’est pas diagonalisable.
La figure suit la croissance des coefficients diagonaux de \(D^m\) : la partie en \(2^m\) domine vite la partie linéaire en \(m\).
Corrigé de l’exercice 18 – Problème : matrices compagnons
Idée clé : le vecteur \(e_1\) engendre toute la base par itération, ce qui interdit un annulateur de petit degré.
- On développe \(\det\begin{pmatrix} X & 0 & a_0 \\ -1 & X & a_1 \\ 0 & -1 & X + a_2 \end{pmatrix}\) selon la première colonne. On obtient \(X\big[X(X + a_2) + a_1\big] + \big[0 \cdot (X + a_2) + a_0\big]\). Donc \(\chi_{C_P} = X^3 + a_2X^2 + a_1X + a_0 = P\).
- Les deux premières colonnes de \(C_P\) sont \(e_2\) et \(e_3\), d’où \(C_P e_1 = e_2\) et \(C_P^2 e_1 = e_3\). Pour \(Q = q_0 + q_1X + q_2X^2\), on obtient \(Q(C_P)e_1 = q_0e_1 + q_1e_2 + q_2e_3\). Ce vecteur est non nul dès que \(Q \neq 0\), car la base canonique est libre.
- La question 2 interdit tout annulateur non nul de degré \(0\), \(1\) ou \(2\). Le polynôme minimal a donc un degré au moins égal à \(3\). Comme il divise \(P\), unitaire de degré \(3\), il lui est égal. Ainsi \(\pi_{C_P} = P\).
- Le critère du cours porte sur \(\pi_{C_P}\), c’est-à-dire ici sur \(P\). La matrice \(C_P\) se diagonalise exactement lorsque \(P\) a trois racines distinctes dans \(\mathbb{K}\).
- On a \(P(2) = 8 – 6 – 2 = 0\), et la division donne \(P = (X – 2)(X^2 + 2X + 1) = (X – 2)(X + 1)^2\). Le polynôme minimal a une racine double : \(C_P\) n’est pas diagonalisable. En revanche, \(P\) est scindé, donc \(C_P\) est trigonalisable sur \(\mathbb{R}\).
- En taille \(n\), les \(n – 1\) premières colonnes donnent \(C_P e_k = e_{k+1}\). Pour \(Q = \sum_{k=0}^{n-1} q_k X^k\) non nul, on obtient \(Q(C_P)e_1 = \sum_k q_k e_{k+1} \neq 0\). Donc \(\deg \pi_{C_P} \geqslant n\). Comme \(\pi_{C_P}\) divise \(P\), unitaire de degré \(n\), on a \(\pi_{C_P} = P\).
Corrigé de l’exercice 19 – Nilpotent d’indice maximal et son commutant
Idée clé : un seul vecteur \(x\) et ses images successives forment une base, et un endomorphisme qui commute avec \(u\) est déterminé par l’image de \(x\).
- L’indice \(p\) d’un nilpotent vérifie \(p \leqslant n\), d’après le cours. Ici \(u^{n-1} \neq 0\), donc \(p > n – 1\). Ainsi l’indice vaut \(n\).
- Raisonnons par l’absurde avec une relation \(\sum_{k=0}^{n-1} \lambda_k u^k(x) = 0\) dont un coefficient au moins diffère de \(0\). Notons \(j\) l’indice du premier coefficient non nul. Composer par \(u^{n-1-j}\) tue chaque terme d’indice \(k > j\), puisque l’exposant \(n – 1 + k – j\) dépasse \(n – 1\). La relation se réduit à \(\lambda_j u^{n-1}(x) = 0\), ce qui force \(\lambda_j = 0\) : contradiction. Nous avons donc \(n\) vecteurs libres en dimension \(n\). C’est une base, et la matrice de \(u\) y a des \(1\) juste sous la diagonale et des \(0\) ailleurs.
- Notons \(f_k = u^k(x)\). L’endomorphisme \(u^k\) envoie \(f_j\) sur \(f_{j+k}\) si \(j + k \leqslant n – 1\), et sur \(0\) sinon. Son image est donc \(\mathrm{Vect}(f_k, \dots, f_{n-1})\), de dimension \(n – k\). Par le théorème du rang, \(\dim \ker u^k = k\).
- On décompose \(v(x)\) dans la base \(\mathcal{B}\) : \(v(x) = \sum_{k=0}^{n-1} b_k u^k(x)\). Posons \(w = \sum_k b_k u^k\). Alors \(w\) commute avec \(u\) et \(w(x) = v(x)\). Pour tout \(j\), on a \(v(u^j(x)) = u^j(v(x)) = u^j(w(x)) = w(u^j(x))\). Les endomorphismes \(v\) et \(w\) coïncident sur une base, donc \(v = \sum_{k=0}^{n-1} b_k u^k\).
- L’ensemble des endomorphismes qui commutent avec \(u\) est un sous-espace vectoriel. Par la question 4, il est inclus dans \(\mathrm{Vect}(\mathrm{id}, u, \dots, u^{n-1})\). Réciproquement, tout polynôme en \(u\) commute avec \(u\). Enfin, la famille \((\mathrm{id}, u, \dots, u^{n-1})\) est libre, car \(\pi_u = X^n\) est de degré \(n\). Le commutant de \(u\) est donc de dimension \(n\).
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur polynômes annulateurs
- S’exercer : exercices corrigés de L2 de maths sur polynômes annulateurs
- Bases utiles : Diagonaliser une matrice et applications
- Chapitre d’avant : Diagonaliser une matrice et applications
- Chapitre d’après : Anneaux, idéaux, Z/nZ et chiffrement RSA
- Vérifier ses acquis : QCM de L2 de maths sur polynômes annulateurs
- Contrôle corrigé en temps limité : Lemme des noyaux et trigonalisation : contrôle de maths en L2
- Un autre sujet noté sur 20 : Partiel d'algèbre du semestre 3 : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Polynômes annulateurs en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.