Convergence dominée et paramètre en maths spé (MP) : cours et méthodes

Ce chapitre répond à une question qui revient dans presque tous les sujets d’analyse : quand peut-on échanger une limite et une intégrale ? Il s’appuie sur l’intégration sur un intervalle quelconque et sur les séries de fonctions, vues juste avant. Le cours de convergence dominée MP réunit en un seul bloc le théorème lui-même et les intégrales à paramètre, qui en sont la conséquence directe.
Vous y apprendrez d’abord à trouver une fonction dominante, le vrai savoir-faire attendu à l’écrit. Ensuite, nous traitons l’intégration terme à terme, la continuité et la dérivation sous l’intégrale avec domination locale. Enfin, la fonction Gamma, les transformées de Laplace et de Fourier servent d’exemples fondamentaux.
Ces outils préparent les équations différentielles, les probabilités et de nombreux problèmes de concours.
Ce que vous saurez faire
- Énoncer le théorème de convergence dominée et vérifier ses trois hypothèses dans le bon ordre.
- Trouver une fonction dominante intégrable, indépendante de l’indice ou du paramètre.
- Passer à la limite sous l’intégrale lorsque le paramètre est réel et tend vers une borne.
- Intégrer une série de fonctions terme à terme, y compris quand la série des intégrales des valeurs absolues diverge.
- Établir la continuité puis la classe \(\mathcal{C}^k\) d’une intégrale à paramètre grâce à une domination locale.
- Étudier la fonction Gamma, une transformée de Laplace ou de Fourier, et donner un équivalent d’une intégrale à paramètre.
1. Le théorème de convergence dominée
Ici, la lettre \(I\) note toujours un intervalle réel, et nos fonctions prennent leurs valeurs réelles ou complexes. Le problème est simple à poser. Une suite \((f_n)\) converge simplement vers \(f\) sur \(I\). A-t-on alors \(\int_I f_n \to \int_I f\) ? En général, non. En effet, une partie de la masse peut fuir vers l’infini ou se concentrer en un point.
1.1 Pourquoi la convergence simple ne suffit pas
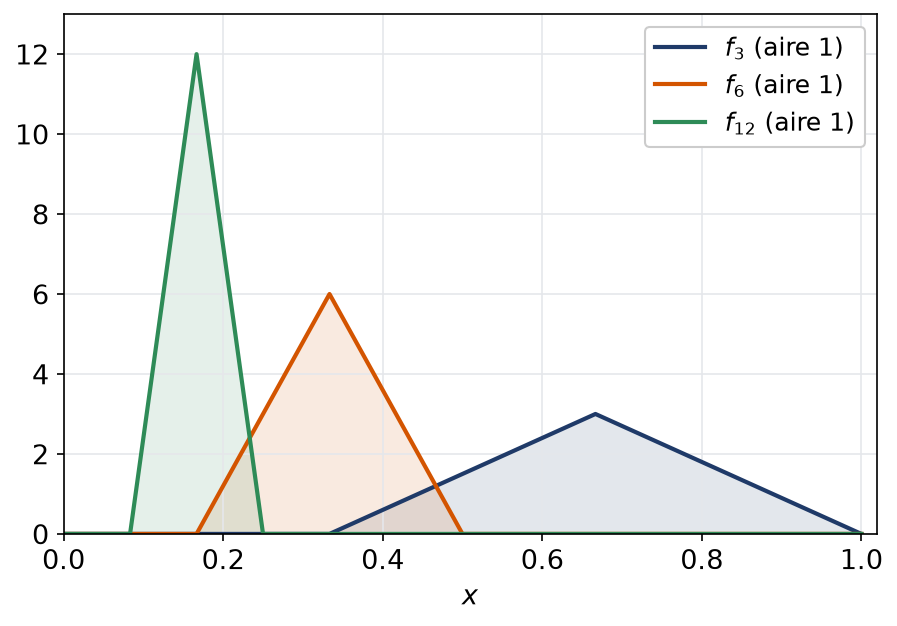
Prenons sur \([0, 1]\) une bosse triangulaire de base \(\left[\frac{1}{n}, \frac{3}{n}\right]\) et de hauteur \(n\). Son aire vaut toujours \(1\). Pourtant, en chaque point \(x\) fixé, la bosse finit par passer à gauche de \(x\), donc \(f_n(x) \to 0\). La limite des intégrales vaut \(1\), alors que l’intégrale de la limite vaut \(0\).
Les bosses \(f_n\) convergent simplement vers la fonction nulle sur \([0, 1]\), mais \(\int_0^1 f_n = 1\) pour tout \(n \geqslant 3\). Aucune fonction intégrable ne majore toutes les bosses : leur enveloppe se comporte comme \(\frac{1}{x}\) près de \(0\).
La figure suivante montre trois de ces bosses. Elles deviennent de plus en plus hautes et étroites, tout en gardant la même aire.
1.2 Énoncé et lecture des hypothèses
Convergence dominée. Prenons des \(f_n\) continues par morceaux sur \(I\), avec deux conditions :
- la suite \((f_n)\) admet sur \(I\) une limite simple \(f\), elle-même continue par morceaux ;
- une même fonction positive \(\varphi\), continue par morceaux et intégrable sur \(I\), majore \(|f_n(x)|\) quels que soient \(n\) et \(x \in I\).
Alors les \(f_n\) et \(f\) sont intégrables sur \(I\), et \(\displaystyle \int_I f_n \xrightarrow[n \to +\infty]{} \int_I f\).
La démonstration n’est pas exigible en MP. En revanche, chaque hypothèse doit apparaître dans la copie. La continuité par morceaux de la limite est souvent oubliée. Elle se vérifie pourtant en une ligne, puisque la limite est presque toujours explicite.
Piège à éviter :
La fonction dominante \(\varphi\) ne doit dépendre que de \(x\). Écrire \(|f_n(x)| \leqslant \frac{n}{1 + n^2 x^2}\) ne domine rien, car le majorant change avec \(n\). De même, une majoration valable seulement « pour \(n\) assez grand » suffit, mais il faut alors le dire.
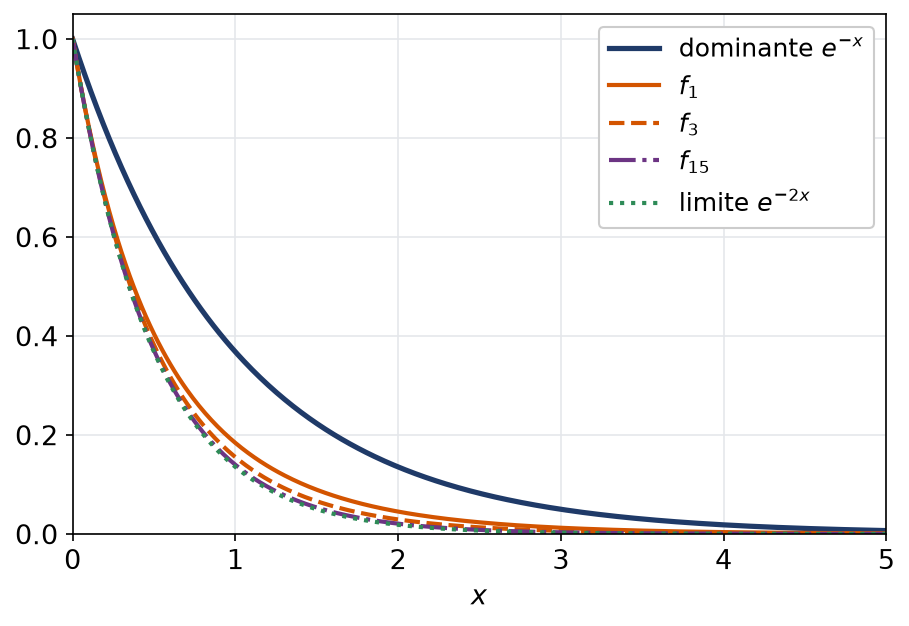
Nous cherchons la limite de \(\displaystyle I_n = \int_0^{+\infty} e^{-x} \left(1 + \frac{x}{n}\right)^{-n} \mathrm{d}x\).
- Convergence simple : pour \(x \geqslant 0\) fixé, \(n \ln\left(1 + \frac{x}{n}\right) \to x\), donc l’intégrande tend vers \(e^{-2x}\), qui est continue.
- Domination : comme \(1 + \frac{x}{n} \geqslant 1\), on a \(\left(1 + \frac{x}{n}\right)^{-n} \leqslant 1\). Ainsi l’intégrande est majorée par \(e^{-x}\), intégrable sur \([0, +\infty[\).
- Conclusion : par convergence dominée, \(I_n \to \int_0^{+\infty} e^{-2x} \, \mathrm{d}x = \frac{1}{2}\).
La figure qui suit montre l’enveloppe \(e^{-x}\) au-dessus de toutes les fonctions de la suite. La limite \(e^{-2x}\) reste, elle aussi, sous cette enveloppe.
1.3 Trouver une fonction dominante
C’est le cœur du chapitre. On cherche un majorant de \(|f_n(x)|\) qui ne dépend plus de \(n\). Plusieurs réflexes reviennent sans cesse.
- Majorer brutalement les facteurs bornés : \(|\sin| \leqslant 1\), \(|\arctan| \leqslant \frac{\pi}{2}\), \(\left|e^{i\theta}\right| = 1\).
- Exploiter une monotonie en \(n\) : si \(|f_n(x)|\) décroît avec \(n\), alors \(|f_1|\) domine toute la suite.
- Utiliser les inégalités de convexité : \(\ln(1 + u) \leqslant u\) et \(1 – u \leqslant e^{-u}\).
- Découper \(I\) en deux morceaux, par exemple \(]0, 1]\) et \([1, +\infty[\), puis dominer séparément chaque morceau.
- Si rien ne marche, changer de variable pour faire apparaître une intégrale dont la variable ne bouge plus.
Le découpage mérite un exemple. Pour \(x > 0\) et \(n \geqslant 1\), la quantité \(x^{1/n}\) vaut au plus \(1\) sur \(]0, 1]\) et au plus \(x\) sur \([1, +\infty[\). Par conséquent, \(x^{1/n} \leqslant 1 + x\) partout. Cette inégalité, grossière en apparence, suffit dès qu’un facteur décroît assez vite à l’infini.
Remarque :
Le premier terme d’une suite n’est pas toujours le plus gros. Par exemple, \(x^n e^{-x}\) n’est pas monotone en \(n\) sur tout \([0, +\infty[\). C’est pourquoi on vérifie la monotonie avant de l’invoquer.
1.4 Extension à un paramètre réel
Souvent, l’indice entier est remplacé par un paramètre réel \(\lambda\) qui tend vers une borne \(\lambda_0\) d’un intervalle \(J\), finie ou non. Le théorème s’étend alors sans effort.
Pour chaque \(\lambda\) de \(J\), on se donne une fonction \(f_\lambda\) continue par morceaux sur \(I\). Quand \(\lambda\) tend vers \(\lambda_0\), on demande que \(f_\lambda(x)\) tende vers \(f(x)\) en tout point, avec \(f\) continue par morceaux. Enfin, une seule fonction intégrable \(\varphi\) doit majorer chaque \(|f_\lambda|\). Dans ce cadre, \(\int_I f_\lambda \to \int_I f\) quand \(\lambda \to \lambda_0\).
Nous utilisons la caractérisation séquentielle de la limite. Soit \((\lambda_n)\) une suite de \(J\) qui tend vers \(\lambda_0\). La suite \((f_{\lambda_n})\) vérifie toutes les hypothèses du théorème de convergence dominée. Donc \(\int_I f_{\lambda_n} \to \int_I f\). Ce résultat vaut pour toute suite, ce qui donne la limite annoncée.
2. Intégration terme à terme d’une série
Une série de fonctions est une suite particulière : celle de ses sommes partielles. Cependant, il existe un énoncé direct, souvent plus rapide, qui évite de chercher une domination des sommes partielles.
2.1 Le théorème d’intégration terme à terme
Chaque \(u_n\) est ici continue par morceaux et intégrable sur \(I\). Deux conditions sont requises :
- la série \(\sum u_n\) admet en tout point de \(I\) une somme \(S(x)\), et la fonction \(S\) est continue par morceaux ;
- les nombres \(\int_I |u_n|\) forment une série convergente.
Alors \(S\) est intégrable sur \(I\) et \(\displaystyle \int_I S = \sum_{n=0}^{+\infty} \int_I u_n\).
La seconde hypothèse porte sur les intégrales des valeurs absolues. Lorsque les \(u_n\) sont positives, elle se confond avec la convergence de \(\sum \int_I u_n\). Dans ce cas, le calcul de la somme et la vérification de l’hypothèse ne font qu’un.
Nous calculons \(\displaystyle J = \int_0^{+\infty} \frac{x^2 e^{-x}}{1 + e^{-x}} \, \mathrm{d}x\).
- Développement : pour \(x > 0\), on a \(0 < e^{-x} < 1\), donc \(\frac{1}{1 + e^{-x}} = \sum_{n \geqslant 0} (-1)^n e^{-nx}\). Ainsi l’intégrande vaut \(\sum_{n \geqslant 0} u_n(x)\) avec \(u_n(x) = (-1)^n x^2 e^{-(n+1)x}\).
- Intégrales : la fonction Gamma, étudiée plus loin, donne \(\int_0^{+\infty} x^2 e^{-kx} \, \mathrm{d}x = \frac{2}{k^3}\) pour \(k > 0\). Par conséquent, \(\int_0^{+\infty} |u_n| = \frac{2}{(n+1)^3}\), terme général d’une série convergente.
- Conclusion : le théorème s’applique, et \(J = 2 \sum_{n \geqslant 0} \frac{(-1)^n}{(n+1)^3}\).
En séparant les rangs pairs et impairs, la somme alternée vaut \(\frac{3}{4} \zeta(3)\). On obtient donc \(J = \frac{3}{2} \zeta(3)\).
2.2 Quand la série des valeurs absolues diverge
Le théorème précédent échoue parfois, alors que l’égalité reste vraie. C’est le cas typique des séries alternées. On revient alors à la suite des sommes partielles et on lui applique la convergence dominée.
- Écrire la somme partielle \(S_N = \sum_{n=0}^{N} u_n\) sous forme close, souvent grâce à une somme géométrique.
- Majorer \(|S_N(x)|\) par une fonction intégrable indépendante de \(N\).
- Appliquer la convergence dominée à \((S_N)\), puis utiliser la linéarité : \(\int_I S_N = \sum_{n=0}^{N} \int_I u_n\).
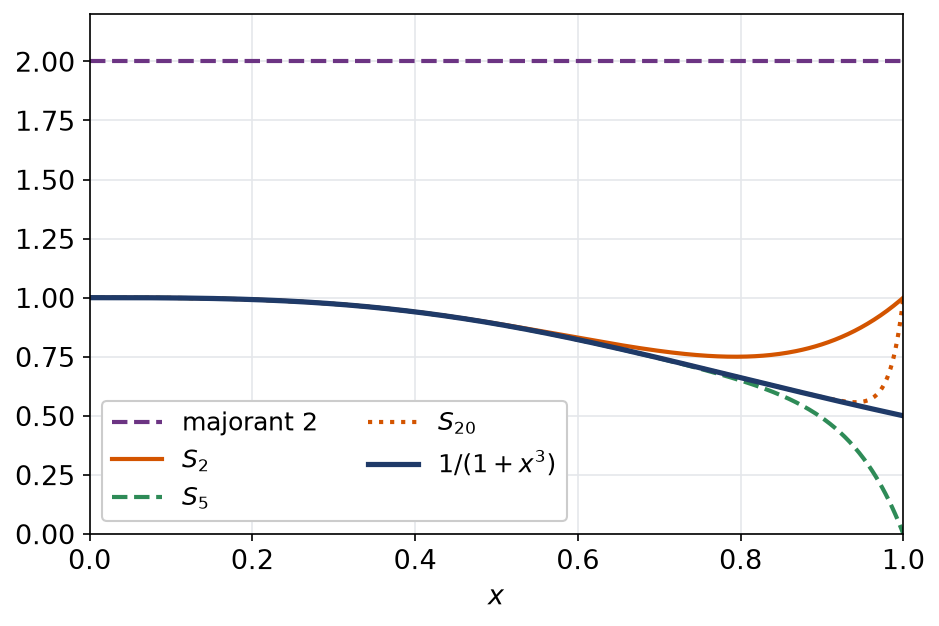
Nous montrons que \(\displaystyle \int_0^1 \frac{\mathrm{d}x}{1 + x^3} = \sum_{n=0}^{+\infty} \frac{(-1)^n}{3n + 1}\).
- Ici \(u_n(x) = (-1)^n x^{3n}\), et \(\int_0^1 |u_n| = \frac{1}{3n + 1}\) : la série des valeurs absolues diverge.
- Pour \(x \in [0, 1]\), la somme géométrique donne \(S_N(x) = \frac{1 – (-x^3)^{N+1}}{1 + x^3}\). Donc \(|S_N(x)| \leqslant 2\), et la constante \(2\) est intégrable sur le segment \([0, 1]\).
- De plus, \(S_N(x) \to \frac{1}{1 + x^3}\) pour \(x \in [0, 1[\). Le point \(x = 1\) ne gêne pas : il suffit de travailler sur \([0, 1[\), qui a les mêmes intégrales.
La convergence dominée donne alors l’égalité annoncée. Un calcul de primitive montre enfin que la somme vaut \(\frac{\ln 2}{3} + \frac{\pi}{3\sqrt{3}}\).
La figure ci-dessous montre les sommes partielles autour de la limite. Elles oscillent, mais restent toutes sous la barre horizontale d’ordonnée \(2\).
Piège à éviter :
Une série de fonctions qui converge uniformément sur un intervalle non borné ne s’intègre pas forcément terme à terme. Sur \([0, +\infty[\), par exemple, la convergence uniforme ne contrôle pas la masse qui part à l’infini. En revanche, sur un segment, la convergence uniforme suffit toujours.
3. Continuité d’une intégrale à paramètre
On considère désormais une fonction \(f\) de deux variables, définie sur \(A \times I\), où \(A\) est une partie d’un espace normé de dimension finie. Le plus souvent, \(A\) est un intervalle de \(\mathbb{R}\). On étudie la fonction \(F : x \mapsto \int_I f(x, t) \, \mathrm{d}t\). La variable \(t\) est muette, tandis que \(x\) est le paramètre.
3.1 Le théorème de continuité
Trois conditions suffisent :
- à \(x\) fixé dans \(A\), l’application \(t \mapsto f(x, t)\) est continue par morceaux sur \(I\) ;
- à \(t\) fixé dans \(I\), l’application \(x \mapsto f(x, t)\) est continue sur \(A\) ;
- une fonction \(\varphi\), intégrable sur \(I\), majore \(|f(x, t)|\) par \(\varphi(t)\) pour tout couple \((x, t)\).
Sous ces conditions, \(F\) existe en tout point de \(A\) et y est continue.
La domination assure d’abord que chaque \(t \mapsto f(x, t)\) est intégrable, donc \(F\) est définie. Ensuite, fixons \(a \in A\) et une suite \((x_n)\) de \(A\) qui tend vers \(a\). Posons \(g_n(t) = f(x_n, t)\). Par continuité en \(x\), on a \(g_n(t) \to f(a, t)\) pour tout \(t\). De plus, \(|g_n| \leqslant \varphi\). La convergence dominée donne donc \(F(x_n) \to F(a)\), ce qui prouve la continuité séquentielle en \(a\).
3.2 La domination locale
La continuité est une propriété locale. Il suffit donc de dominer sur un voisinage de chaque point, ou mieux, sur chaque segment inclus dans \(A\). Cette souplesse est indispensable dès que le paramètre intervient dans le taux de décroissance.
Si \(A\) est un intervalle, la conclusion du théorème subsiste lorsque l’hypothèse de domination est vérifiée sur chaque segment \([a, b] \subset A\), avec une fonction \(\varphi_{a,b}\) qui peut dépendre du segment.
Soit \(F(x) = \int_0^{+\infty} \frac{e^{-xt}}{1 + t^2} \, \mathrm{d}t\) pour \(x \geqslant 0\).
- Les deux premières hypothèses sont claires : l’intégrande est continue en chacune des variables.
- Domination globale : pour \(x \geqslant 0\), on a \(e^{-xt} \leqslant 1\), donc l’intégrande est majorée par \(\frac{1}{1 + t^2}\), intégrable sur \([0, +\infty[\).
- Ainsi \(F\) est continue sur \([0, +\infty[\), et \(F(0) = \frac{\pi}{2}\).
Cette fois, aucune domination locale n’est nécessaire. Elle le deviendra pour la dérivée, qui fait apparaître un facteur \(t\).
Piège à éviter :
Pour la fonction Gamma, on ne peut pas dominer \(t^{x-1} e^{-t}\) uniformément sur \(]0, +\infty[\). En effet, près de \(t = 0\), le majorant devrait valoir au moins \(t^{x-1}\) pour tout \(x > 0\), ce qui n’est pas intégrable. On domine donc sur chaque segment \([a, b]\), avec \(0 < a\).
3.3 Limite aux bornes de l’ensemble des paramètres
Le comportement de \(F\) aux bornes de \(A\) relève directement du corollaire 1.4. Par exemple, pour la fonction \(F\) ci-dessus, l’intégrande tend vers \(0\) quand \(x \to +\infty\), pour tout \(t > 0\). La même domination par \(\frac{1}{1 + t^2}\) donne alors \(F(x) \to 0\). Il reste ensuite à savoir à quelle vitesse : c’est l’objet de la partie 6.
4. Dérivation sous l’intégrale
Dériver sous le signe intégral revient à échanger une limite de taux d’accroissement et une intégrale. On s’attend donc à une hypothèse de domination, cette fois sur la dérivée partielle.
4.1 La classe \(\mathcal{C}^1\)
Le paramètre parcourt un intervalle \(J\). Nous notons \(\partial_x f\) la dérivée partielle de \(f\) par rapport au paramètre. Les conditions sont les suivantes :
- à chaque \(x\) de \(J\), l’application \(t \mapsto f(x, t)\) est intégrable sur \(I\) ;
- la dérivée \(\partial_x f\) existe en tout point de \(J \times I\), elle est continue par rapport à \(x\) et continue par morceaux par rapport à \(t\) ;
- une fonction \(\varphi\) intégrable sur \(I\) vérifie \(|\partial_x f(x, t)| \leqslant \varphi(t)\) en tout point.
La fonction \(F\) est alors de classe \(\mathcal{C}^1\) sur \(J\), et sa dérivée se calcule sous l’intégrale : \(F^{\prime}(x) = \int_I \partial_x f(x, t) \, \mathrm{d}t\).
Comme pour la continuité, il suffit de dominer la dérivée partielle sur chaque segment de \(J\). En revanche, la fonction \(f\) elle-même doit être intégrable pour chaque valeur du paramètre. Cette hypothèse se vérifie à part, souvent par une comparaison simple.
Pour \(x > -1\), posons \(\displaystyle \Phi(x) = \int_0^{+\infty} \frac{1 – e^{-xt}}{t} \, e^{-t} \, \mathrm{d}t\).
- Intégrabilité : l’intégrande tend vers \(x\) quand \(t \to 0\), et elle est majorée par \(\frac{e^{-t} + e^{-(1+x)t}}{t}\) sur \([1, +\infty[\). Elle est donc intégrable.
- Dérivée partielle : la dérivée en \(x\) de l’intégrande vaut \(e^{-(1+x)t}\). Sur un segment \([a, b]\) avec \(a > -1\), elle est majorée par \(e^{-(1+a)t}\), intégrable.
- Ainsi \(\Phi\) est de classe \(\mathcal{C}^1\) sur \(]-1, +\infty[\) et \(\Phi^{\prime}(x) = \int_0^{+\infty} e^{-(1+x)t} \, \mathrm{d}t = \frac{1}{1 + x}\).
Comme \(\Phi(0) = 0\), on en déduit \(\Phi(x) = \ln(1 + x)\). Le paramètre a donc transformé une intégrale difficile en une primitive.
4.2 La classe \(\mathcal{C}^k\)
Fixons un entier \(k \geqslant 1\) et notons \(\partial_x^{j} f\) la dérivée partielle d’ordre \(j\) par rapport au paramètre. Supposons ces dérivées définies jusqu’à l’ordre \(k\), continues en \(x\) et continues par morceaux en \(t\). Supposons aussi chaque \(\partial_x^{j} f(x, \cdot)\) intégrable sur \(I\) pour \(j \leqslant k – 1\), et la dernière, \(\partial_x^{k} f\), dominée sur tout segment de \(J\). Dans ces conditions, \(F\) est de classe \(\mathcal{C}^k\), et ses dérivées successives se calculent toutes sous l’intégrale.
En pratique, pour une classe \(\mathcal{C}^\infty\), on domine localement chacune des dérivées \(\partial_x^{k} f\). C’est alors la domination qui suffit, car l’intégrabilité aux rangs inférieurs en découle.
5. Fonction Gamma, transformées de Laplace et de Fourier
Trois familles d’intégrales à paramètre reviennent sans cesse aux concours. Elles servent d’abord de banc d’essai pour les théorèmes précédents.
5.1 La fonction Gamma
Pour \(x > 0\), on pose \(\displaystyle \Gamma(x) = \int_0^{+\infty} t^{x-1} e^{-t} \, \mathrm{d}t\).
L’intégrale converge en \(0\) car \(t^{x-1} e^{-t} \sim t^{x-1}\) avec \(x – 1 > -1\). Elle converge aussi en \(+\infty\), puisque \(t^{x+1} e^{-t} \to 0\). Une intégration par parties donne ensuite la relation fonctionnelle.
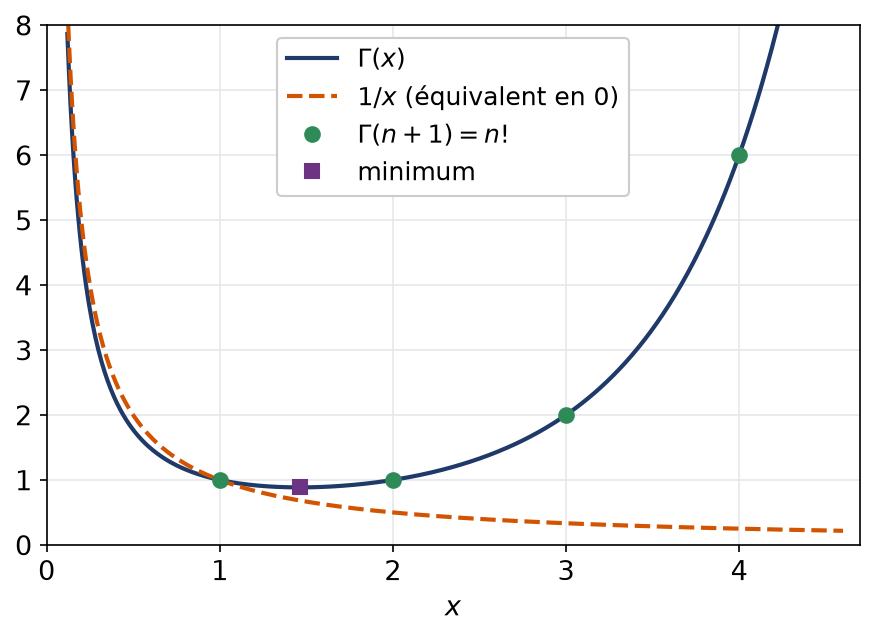
Pour tout \(x > 0\), \(\Gamma(x + 1) = x \, \Gamma(x)\). Par conséquent, \(\Gamma(n + 1) = n!\) pour tout entier \(n \geqslant 0\). De plus, \(\Gamma\) est de classe \(\mathcal{C}^\infty\) sur \(]0, +\infty[\), avec
\[ \Gamma^{(k)}(x) = \int_0^{+\infty} (\ln t)^k \, t^{x-1} e^{-t} \, \mathrm{d}t. \]
Nous traitons la régularité. Fixons \(0 < a < b\). Pour \(x \in [a, b]\), on a \(t^{x-1} \leqslant t^{a-1}\) si \(t \in ]0, 1]\) et \(t^{x-1} \leqslant t^{b-1}\) si \(t \geqslant 1\). Ainsi, pour tout \(k\), la dérivée partielle d’ordre \(k\) est majorée par \(|\ln t|^k \left(t^{a-1} + t^{b-1}\right) e^{-t}\). Cette fonction est intégrable : près de \(0\), \(|\ln t|^k t^{a-1}\) est négligeable devant \(t^{a/2 – 1}\). Le théorème 4.2 conclut alors pour tout \(k\).
La dérivée seconde est une intégrale de fonction positive. Donc \(\Gamma\) est convexe. La figure suivante montre son allure : une branche infinie en \(0\), un minimum entre \(1\) et \(2\), puis une croissance très rapide.
Remarque :
On admet ici la valeur \(\Gamma\left(\frac{1}{2}\right) = \sqrt{\pi}\), qui découle de l’intégrale de Gauss. Avec la relation fonctionnelle, elle donne \(\Gamma\) en tous les demi-entiers.
5.2 Transformée de Laplace
Soit \(f\) continue par morceaux sur \([0, +\infty[\). Sa transformée de Laplace est \(\displaystyle \mathcal{L}f(p) = \int_0^{+\infty} f(t) \, e^{-pt} \, \mathrm{d}t\), pour les réels \(p\) où l’intégrale converge absolument.
Si \(f\) est bornée par \(M\), alors \(\mathcal{L}f\) est définie sur \(]0, +\infty[\). Sur \([a, +\infty[\), avec \(a > 0\), la dérivée \(k\)-ième de l’intégrande est majorée par \(M t^k e^{-at}\). Par conséquent, \(\mathcal{L}f\) est de classe \(\mathcal{C}^\infty\). Par exemple, la transformée de \(t \mapsto \sin(3t)\) vaut \(\frac{3}{p^2 + 9}\), comme le montre le calcul de \(\int_0^{+\infty} e^{(3i – p)t} \, \mathrm{d}t\).
5.3 Transformée de Fourier
Soit \(f\) continue par morceaux et intégrable sur \(\mathbb{R}\). Sa transformée de Fourier est \(\displaystyle \widehat{f}(\xi) = \int_{-\infty}^{+\infty} f(t) \, e^{-i \xi t} \, \mathrm{d}t\), pour \(\xi \in \mathbb{R}\).
La domination \(\left|f(t) e^{-i\xi t}\right| = |f(t)|\) est globale. Ainsi \(\widehat{f}\) est continue et bornée par \(\int_{\mathbb{R}} |f|\). Si de plus \(t \mapsto t f(t)\) est intégrable, alors \(\widehat{f}\) est de classe \(\mathcal{C}^1\), et sa dérivée vaut \(\int_{\mathbb{R}} -i t f(t) e^{-i\xi t} \, \mathrm{d}t\).
Autrement dit, la décroissance de \(f\) à l’infini se traduit par la régularité de \(\widehat{f}\). Ce dictionnaire est l’un des messages importants du chapitre.
6. Étude asymptotique d’une intégrale à paramètre
Savoir que \(F(x) \to 0\) ne suffit pas toujours. Les sujets demandent souvent un équivalent. Deux techniques couvrent la plupart des situations.
6.1 Changement de variable puis convergence dominée
L’idée consiste à absorber le paramètre dans la variable d’intégration. On obtient alors un facteur explicite devant une intégrale qui converge vers une constante non nulle.
Reprenons \(F(x) = \int_0^{+\infty} \frac{e^{-xt}}{1 + t^2} \, \mathrm{d}t\) et cherchons un équivalent en \(+\infty\).
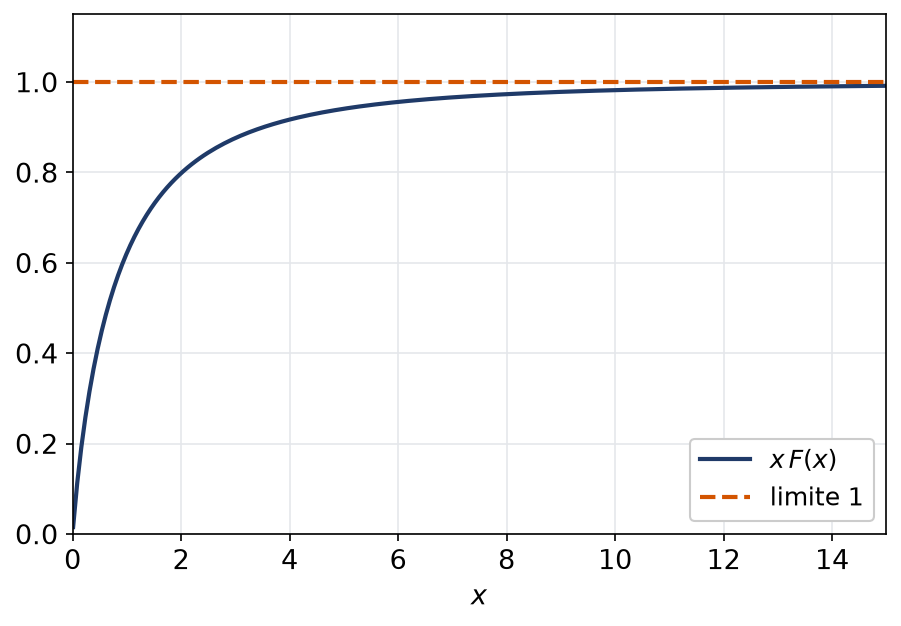
- Pour \(x > 0\), le changement de variable \(u = xt\) donne \(\displaystyle x F(x) = \int_0^{+\infty} \frac{e^{-u}}{1 + u^2 / x^2} \, \mathrm{d}u\).
- Pour \(u\) fixé, l’intégrande tend vers \(e^{-u}\) quand \(x \to +\infty\). De plus, elle est majorée par \(e^{-u}\), intégrable.
- Par convergence dominée à paramètre réel, \(x F(x) \to \int_0^{+\infty} e^{-u} \, \mathrm{d}u = 1\).
On conclut que \(F(x) \sim \frac{1}{x}\) quand \(x \to +\infty\).
La figure ci-dessous trace le produit \(x F(x)\), calculé numériquement. Il part de \(0\) et s’approche lentement de la droite d’ordonnée \(1\).
6.2 Isoler la partie singulière
Lorsque l’intégrale diverge à la limite, on sépare la partie qui explose de la partie qui reste bornée. Il faut alors calculer exactement la première.
Cherchons le comportement de \(G(x) = \int_0^{+\infty} \frac{e^{-t}}{x + t} \, \mathrm{d}t\) quand \(x \to 0^+\).
- Repérer la cause de l’explosion : en \(x = 0\), l’intégrande vaut \(\frac{e^{-t}}{t}\), non intégrable en \(0\).
- Couper : \(G(x) = \int_0^1 \frac{\mathrm{d}t}{x + t} + \int_0^1 \frac{e^{-t} – 1}{x + t} \, \mathrm{d}t + \int_1^{+\infty} \frac{e^{-t}}{x + t} \, \mathrm{d}t\).
- Calculer le morceau principal : il vaut \(\ln(1 + x) – \ln x\).
- Borner le reste : comme \(|e^{-t} – 1| \leqslant t \leqslant x + t\), le deuxième morceau est dans \([-1, 0]\). Le troisième est dans \([0, 1]\).
Ainsi \(G(x) = -\ln x + O(1)\), donc \(G(x) \sim -\ln x\) quand \(x \to 0^+\).
Enfin, une relation fonctionnelle fournit parfois l’équivalent gratuitement. Par exemple, l’égalité \(x \Gamma(x) = \Gamma(1 + x)\) et la continuité de \(\Gamma\) en \(1\) donnent \(\Gamma(x) \sim \frac{1}{x}\) quand \(x \to 0^+\).
Les erreurs fréquentes
- Donner une « domination » qui dépend encore de \(n\) ou du paramètre \(x\).
- Oublier de vérifier que la limite simple est continue par morceaux, ou que \(t \mapsto f(x, t)\) est intégrable pour chaque \(x\) avant de dériver.
- Chercher une domination globale là où seule une domination locale existe, puis conclure à tort que le théorème ne s’applique pas.
- Appliquer l’intégration terme à terme sans vérifier la convergence de \(\sum \int |u_n|\), notamment pour une série alternée.
- Croire que la convergence uniforme sur un intervalle non borné permet d’intervertir somme et intégrale.
Fiche mémo
- Convergence dominée : convergence simple vers une limite continue par morceaux, plus \(|f_n| \leqslant \varphi\) intégrable indépendante de \(n\).
- Paramètre réel \(\lambda \to \lambda_0\) : même énoncé, preuve par la caractérisation séquentielle.
- Terme à terme : convergence simple, somme continue par morceaux et \(\sum \int_I |u_n| < +\infty\).
- Sinon : forme close des sommes partielles, domination de \(|S_N|\), convergence dominée.
- Continuité : continuité en \(x\), continuité par morceaux en \(t\), domination sur chaque segment.
- Classe \(\mathcal{C}^1\) : intégrabilité de \(f(x, \cdot)\) et domination locale de \(\partial_x f\).
- \(\Gamma(x + 1) = x \Gamma(x)\), \(\Gamma(n + 1) = n!\), \(\Gamma\) convexe et \(\Gamma(x) \sim \frac{1}{x}\) en \(0^+\).
- Équivalent : changement de variable \(u = xt\), puis convergence dominée ; ou découpage pour isoler la singularité.
Questions fréquentes
Comment trouver rapidement une fonction dominante ?
On commence par majorer les facteurs bornés comme un sinus ou une arctangente. Si l’intégrande décroît avec n, le premier terme domine toute la suite. Sinon, on découpe l’intervalle en deux morceaux, par exemple en 1, et on cherche un majorant sur chacun.
Quelle différence entre domination globale et domination locale ?
Une domination globale vaut pour toutes les valeurs du paramètre à la fois. Une domination locale ne vaut que sur chaque segment inclus dans l’ensemble des paramètres. Pour la continuité et la dérivabilité, la domination locale suffit, car ce sont des propriétés locales.
Que faire si la série des intégrales des valeurs absolues diverge ?
Le théorème d’intégration terme à terme ne s’applique pas directement. On écrit alors la somme partielle sous forme close, souvent par une somme géométrique, et on la domine. La convergence dominée appliquée aux sommes partielles donne l’égalité voulue.
Faut-il savoir démontrer le théorème de convergence dominée en MP ?
Non, sa démonstration est hors programme et le théorème est admis. En revanche, il faut savoir démontrer ses conséquences : continuité et dérivation des intégrales à paramètre, ainsi que l’extension à un paramètre réel par la caractérisation séquentielle.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur convergence dominée et paramètre
- Bases utiles : Intégrabilité sur un intervalle quelconque, Convergence des suites et séries de fonctions
- Chapitre d’avant : Intégrabilité sur un intervalle quelconque
- Chapitre d’après : Dénombrabilité, tribus et espaces probabilisés
- Vérifier ses acquis : QCM de maths spé (MP) sur convergence dominée et paramètre
- Contrôle corrigé en temps limité : Domination et théorèmes d'échange : contrôle de maths en MP
- Un autre sujet noté sur 20 : Fonction définie par une intégrale : contrôle de maths en MP
- Le même thème en L2 de maths : Intégrales impropres : critères de convergence
- Le même thème en L3 de maths : Beppo Levi, Fatou et convergence dominée
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «convergence dominée et paramètre en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir Compacts et applications continues en maths spé (MP)
- Différentielle et règle de la chaîne en maths spé (MP)
- Cauchy linéaire et wronskien en maths spé (MP)
- Polynôme minimal et lemme des noyaux en maths spé (MP)
- Matrices orthogonales et rotations en maths spé (MP)
- Fonctions à valeurs vectorielles en maths spé (MP)
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir