Lois géométrique et de Poisson en maths spé (MP) : cours et méthodes

Ce chapitre fait passer des événements aux variables aléatoires discrètes. Nous y définissons la loi d’une variable, la loi d’un couple, les lois marginales et l’indépendance d’une famille quelconque de variables. Le lemme des coalitions et les suites i.i.d. fournissent ensuite le cadre de presque tous les exercices de concours.
Deux lois occupent le devant de la scène : la loi géométrique, qui décrit le rang du premier succès, et la loi de Poisson MP, qui modélise les événements rares. Nous insistons sur trois savoir-faire : reconnaître une loi, calculer la loi d’une somme ou d’un minimum, et justifier l’approximation d’une binomiale par une loi de Poisson.
Les moments (espérance, variance, covariance) sont traités au chapitre suivant, qui s’appuie directement sur celui-ci.
Ce que vous saurez faire
- Décrire la loi d’une variable discrète et celle d’une variable de la forme \(f(X)\).
- Passer d’une loi conjointe aux lois marginales, et calculer une loi conditionnelle.
- Justifier l’indépendance de variables construites à partir d’une famille indépendante.
- Reconnaître une loi géométrique, par le premier succès ou par la queue de loi.
- Obtenir la loi de \(X + Y\), de \(\min(X, Y)\) et de \(\max(X, Y)\) lorsque \(X\) et \(Y\) sont indépendantes.
- Justifier l’approximation d’une loi binomiale par une loi de Poisson.
1. Variables aléatoires discrètes
On travaille sur un espace probabilisé \((\Omega, \mathcal{A}, P)\). Une variable aléatoire discrète traduit le résultat d’une expérience par une valeur prise dans un ensemble au plus dénombrable. Son intérêt est simple : on oublie \(\Omega\) et on ne garde que les probabilités des valeurs.
1.1 Définition et loi
Une variable aléatoire discrète à valeurs dans un ensemble \(E\) est une application \(X : \Omega \to E\) dont l’image \(X(\Omega)\) est au plus dénombrable, et telle que \(\{X = x\}\) soit un événement pour chaque \(x\) de \(X(\Omega)\).
Les événements \(\{X = x\}\), pour \(x\) parcourant \(X(\Omega)\), forment un système complet d’événements. Par \(\sigma\)-additivité, la probabilité de \(\{X \in A\}\) vaut donc la somme des \(P(X = x)\) pour \(x \in A \cap X(\Omega)\).
La loi de \(X\) est l’application \(P_X\) qui, à une partie \(A\) de \(X(\Omega)\), associe \(P(X \in A)\). Elle est entièrement déterminée par la famille des nombres \(P(X = x)\), positifs et de somme 1.
Réciproquement, soit \((p_x)_{x \in D}\) une famille de réels positifs de somme 1, indexée par un ensemble \(D\) au plus dénombrable. Il existe un espace probabilisé et une variable \(X\) tels que \(P(X = x) = p_x\) pour tout \(x \in D\). Ce résultat est admis ; il autorise à écrire « soit \(X\) une variable de loi… » sans construire \(\Omega\).
Cherchons \(c\) pour que \(P(X = k) = \frac{c}{k(k+1)}\), \(k \in \mathbb{N}^*\), définisse une loi. Le terme \(\frac{1}{k(k+1)}\) est la différence de \(\frac{1}{k}\) et de \(\frac{1}{k+1}\), ce qui rend la série télescopique. Sa somme vaut 1, donc \(c = 1\). On en tire aussi la queue \(P(X > n) = \frac{1}{n+1}\), qui tend lentement vers 0.
1.2 Loi d’une variable transformée
Si \(f\) est une application définie sur \(X(\Omega)\), alors \(Y = f(X)\) est encore une variable discrète. Pour trouver sa loi, on regroupe les valeurs de \(X\) qui ont la même image.
Pour tout \(y \in f(X(\Omega))\), on a :
\[ P\bigl(f(X) = y\bigr) = \sum_{x \in X(\Omega),\ f(x) = y} P(X = x). \]
Reprenons la variable de l’exemple guidé. La variable \(Y = \min(X, 2)\) prend les valeurs 1 et 2. D’abord, \(P(Y = 1) = P(X = 1) = \frac{1}{2}\). Ensuite, \(P(Y = 2) = P(X \geqslant 2) = \frac{1}{2}\). Ainsi \(Y\) suit une loi uniforme sur \(\{1, 2\}\).
1.3 Loi conditionnelle
Fixons un événement \(B\) tel que \(P(B) > 0\). Remplaçons \(P\) par la probabilité conditionnelle \(P_B\) : la loi de \(X\) vue sous \(P_B\) se nomme loi conditionnelle de \(X\) sachant \(B\). Concrètement, on calcule pour chaque valeur \(x\) le quotient de \(P(\{X = x\} \cap B)\) par \(P(B)\).
Ces nombres sont positifs et de somme 1, car \(P_B\) est une probabilité. Par conséquent, une loi conditionnelle se manipule exactement comme une loi ordinaire.
2. Couples de variables et lois marginales
Dans de nombreuses situations, deux grandeurs aléatoires sont observées ensemble : nombre d’appels et nombre de réclamations, rang du premier et du deuxième succès… Leur comportement commun ne se lit pas sur les deux lois séparées.
2.1 Loi conjointe
Si \(X\) et \(Y\) sont discrètes, le couple \(Z = (X, Y)\) l’est aussi. Sa loi s’appelle la loi conjointe de \(X\) et \(Y\). Elle est déterminée par les nombres \(P(X = x, Y = y)\), pour \(x \in X(\Omega)\) et \(y \in Y(\Omega)\). Les lois de \(X\) et de \(Y\) s’appellent les lois marginales du couple.
Les lois marginales se déduisent de la loi conjointe. Pour tout \(x \in X(\Omega)\) :
\[ P(X = x) = \sum_{y} P\bigl(\{X = x\} \cap \{Y = y\}\bigr), \]
la somme portant sur toutes les valeurs \(y\) prises par \(Y\).
La famille \(\bigl(\{Y = y\}\bigr)_{y \in Y(\Omega)}\) est un système complet d’événements, au plus dénombrable. La formule des probabilités totales, appliquée à l’événement \(\{X = x\}\), donne exactement l’égalité annoncée.
Piège à éviter :
La réciproque est fausse : les deux marginales ne suffisent pas à reconstituer la loi conjointe. Par exemple, si \(X\) suit une loi uniforme sur \(\{0, 1\}\), les couples \((X, X)\) et \((X, 1 – X)\) ont les mêmes marginales, mais pas la même loi.
2.2 Lire une loi conjointe
- Déterminer l’ensemble des couples \((x, y)\) de probabilité non nulle, en le dessinant si besoin.
- Pour la marginale de \(X\), fixer \(x\) et sommer sur les \(y\) compatibles avec \(x\), en soignant les bornes.
- Pour une loi conditionnelle, diviser la ligne ou la colonne concernée par la probabilité marginale correspondante.
- Reconnaître, à la fin, une loi usuelle à l’aide de ses formules.
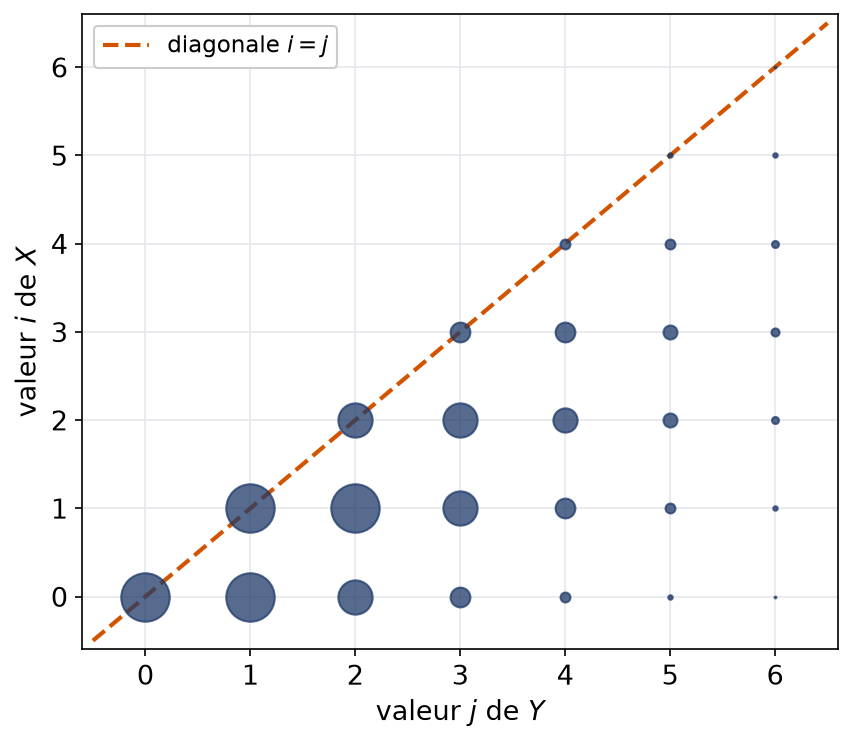
Pour \(0 \leqslant i \leqslant j\), posons \(P(X = i, Y = j) = \dfrac{e^{-2}}{i!\,(j – i)!}\), et 0 sinon. Fixons d’abord \(j\) et sommons sur \(i\) de 0 à \(j\). La formule du binôme donne :
\[ P(Y = j) = \frac{e^{-2}}{j!} \sum_{i=0}^{j} \binom{j}{i} = \frac{e^{-2}\, 2^j}{j!}. \]
Ensuite, fixons \(i\) et sommons sur \(j \geqslant i\) en posant \(m = j – i\) : on trouve \(P(X = i) = \frac{e^{-2}}{i!} \sum_{m} \frac{1}{m!} = \frac{e^{-1}}{i!}\). Enfin, la loi de \(X\) sachant \(Y = j\) vaut \(\binom{j}{i} 2^{-j}\) : c’est une loi binomiale de paramètres \(j\) et \(\frac{1}{2}\).
La figure représente cette loi conjointe. L’aire de chaque disque est proportionnelle à \(P(X = i, Y = j)\), et tous les points chargés sont situés sur ou sous la diagonale, du côté où \(i \leqslant j\).
3. Indépendance de variables aléatoires
L’indépendance est l’hypothèse qui rend les calculs possibles. Elle permet de factoriser la loi conjointe et, ensuite, de transmettre l’indépendance aux variables construites à partir des premières.
3.1 Deux variables, puis une famille
Les variables \(X\) et \(Y\) sont indépendantes si, pour toutes parties \(A \subset X(\Omega)\) et \(B \subset Y(\Omega)\), on a \(P(X \in A, Y \in B) = P(X \in A)\,P(Y \in B)\). Il suffit de le vérifier pour les singletons : \(P(X = x, Y = y) = P(X = x)\,P(Y = y)\) pour tous \(x\) et \(y\).
Une famille \((X_i)_{i \in I}\), avec \(I\) quelconque, est mutuellement indépendante si, pour toute partie finie \(J\) de \(I\) et tous choix de valeurs \(x_j\), on a :
\[ P\Bigl(\bigcap_{j \in J} \{X_j = x_j\}\Bigr) = \prod_{j \in J} P(X_j = x_j). \]
Ainsi, l’indépendance d’une famille infinie se ramène toujours à des sous-familles finies. En particulier, une suite \((X_n)\) est indépendante si \(X_1, \dots, X_n\) le sont pour chaque \(n\).
Piège à éviter :
L’indépendance deux à deux n’entraîne pas l’indépendance mutuelle. Prenons \(X\) et \(Y\) indépendantes et uniformes sur \(\{-1, 1\}\), puis \(Z = XY\). Chacun des trois couples est indépendant. Pourtant, \(P(X = 1, Y = 1, Z = -1) = 0\), alors que le produit des trois probabilités vaut \(\frac{1}{8}\).
3.2 Le lemme des coalitions
On part d’une famille indépendante \(X_1, \dots, X_n\) et d’un indice \(p\) compris entre 1 et \(n – 1\). On coupe la famille en deux blocs : les \(p\) premières variables, puis les suivantes. Quelles que soient les fonctions \(f\) et \(g\), les variables \(f(X_1, \dots, X_p)\) et \(g(X_{p+1}, \dots, X_n)\) sont alors indépendantes. L’énoncé reste vrai avec plus de deux blocs, pourvu qu’ils soient deux à deux sans variable commune.
Ce lemme est admis. Il justifie en une ligne des affirmations comme « \(X_1 + X_2\) est indépendante de \(\max(X_3, X_4)\) ». Il faut cependant que les paquets soient disjoints : \(X_1 + X_2\) et \(X_1 – X_2\) n’ont aucune raison d’être indépendantes.
3.3 Suites de variables i.i.d.
Pour toute loi discrète \(\mu\), il existe un espace probabilisé portant une suite \((X_n)_{n \geqslant 1}\) de variables indépendantes et de même loi \(\mu\). On parle de suite i.i.d. Ce résultat est admis.
L’exemple fondamental est la suite des résultats d’un jeu de pile ou face infini : les \(X_n\) sont i.i.d. de loi de Bernoulli de paramètre \(p\). C’est précisément ce modèle qui fait apparaître la loi géométrique.
3.4 Somme, minimum et maximum
Soit \(X\) et \(Y\) indépendantes, à valeurs dans \(\mathbb{N}\). Pour tout \(n \in \mathbb{N}\), on a :
\[ P(X + Y = n) = \sum_{k=0}^{n} P(X = k)\,P(Y = n – k). \]
De plus, pour tout entier \(n\), \(P(\min(X, Y) > n) = P(X > n)\,P(Y > n)\) et \(P(\max(X, Y) \leqslant n) = P(X \leqslant n)\,P(Y \leqslant n)\).
L’événement \(\{X + Y = n\}\) est la réunion disjointe des \(\{X = k\} \cap \{Y = n – k\}\), pour \(k\) de 0 à \(n\). L’indépendance factorise chaque terme. Ensuite, le minimum dépasse \(n\) exactement quand \(X\) et \(Y\) le dépassent tous deux. De même, le maximum reste sous \(n\) quand les deux variables y restent.
- Pour une somme, écrire la convolution, puis reconnaître un binôme ou une somme géométrique.
- Pour un minimum, calculer la queue \(P(\min > n)\) comme un produit, puis revenir à la loi par \(P(\min = n) = P(\min > n – 1) – P(\min > n)\).
- Pour un maximum, calculer la fonction de répartition \(P(\max \leqslant n)\) comme un produit, puis faire la différence de deux valeurs consécutives.
4. La loi géométrique, loi du premier succès
Répétons une même épreuve, de manière indépendante, jusqu’à obtenir un succès. Le rang de ce premier succès est une variable aléatoire dont la loi ne dépend que de la probabilité \(p\) de réussir une épreuve.
4.1 Définition et interprétation
Soit \(p \in \,]0, 1[\). Une variable \(X\) suit la loi géométrique de paramètre \(p\), notée \(\mathcal{G}(p)\), si \(X(\Omega) = \mathbb{N}^*\) et si, pour tout \(k \geqslant 1\) :
\[ P(X = k) = p\,(1 – p)^{k-1}. \]
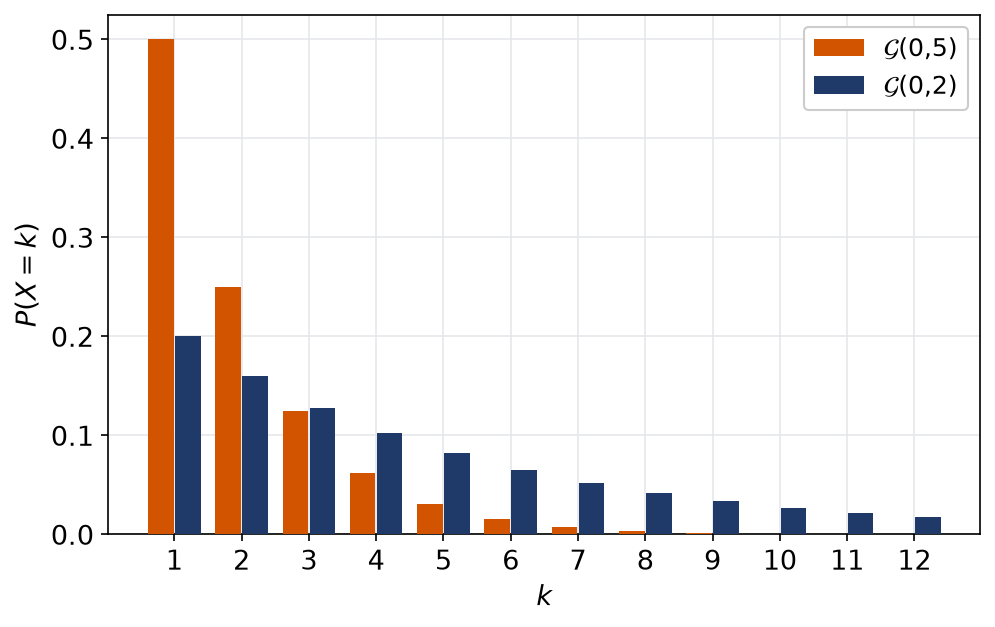
Ces nombres sont positifs. De plus, leur somme vaut \(p \cdot \frac{1}{1 – (1 – p)} = 1\) : il s’agit bien d’une loi. Le diagramme montre une décroissance géométrique de raison \(1 – p\), d’autant plus lente que \(p\) est petit.
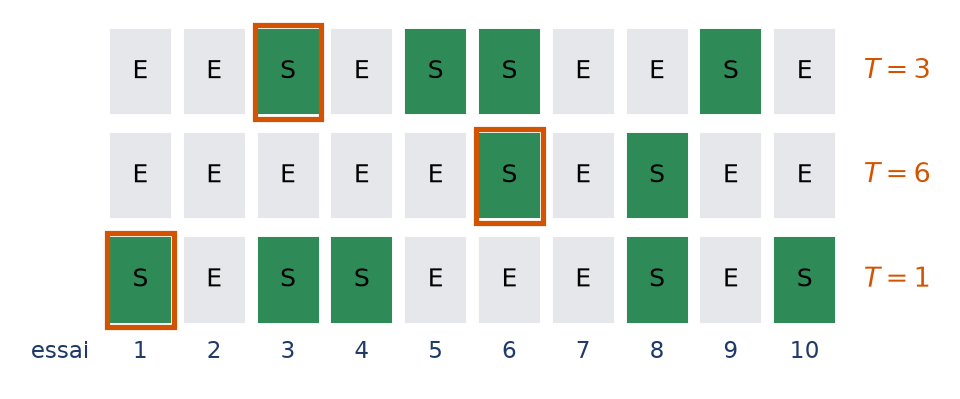
Soit \((B_n)_{n \geqslant 1}\) une suite i.i.d. de variables de Bernoulli de paramètre \(p\). Le rang \(T\) du premier succès, défini par \(T = \min\{n \mid B_n = 1\}\), est presque sûrement fini et suit la loi \(\mathcal{G}(p)\).
Pour \(k \geqslant 1\), l’événement \(\{T = k\}\) s’écrit \(\{B_1 = 0\} \cap \dots \cap \{B_{k-1} = 0\} \cap \{B_k = 1\}\). Par indépendance, sa probabilité vaut \((1 – p)^{k-1} p\). Ensuite, ces probabilités ont pour somme 1. L’événement « aucun succès » est donc de probabilité nulle, et \(T\) est fini presque sûrement.
Sur la figure, chaque ligne représente une réalisation de dix épreuves. La case entourée marque le premier succès, dont le rang donne la valeur de \(T\).
4.2 Queue de loi et absence de mémoire
Si \(X \sim \mathcal{G}(p)\), alors \(P(X > n) = (1 – p)^n\) pour tout \(n \in \mathbb{N}\). Par conséquent, pour tous entiers \(n\) et \(k\), la probabilité conditionnelle sachant \(\{X > n\}\) vérifie :
\[ P_{\{X > n\}}\bigl(X > n + k\bigr) = (1 – p)^k = P(X > k). \]
L’événement \(\{X > n\}\) signifie que les \(n\) premières épreuves sont des échecs. Sa probabilité vaut donc \((1 – p)^n\). On peut aussi sommer la série géométrique des \(P(X = k)\) pour \(k > n\). Ensuite, \(\{X > n + k\}\) est inclus dans \(\{X > n\}\), d’où le quotient \((1 – p)^{n+k}/(1 – p)^n = (1 – p)^k\).
Autrement dit, avoir déjà attendu \(n\) épreuves ne change rien à la suite de l’attente. On dit que la loi géométrique est sans mémoire. La réciproque est vraie et constitue un grand classique d’oral.
- Vérifier que la variable prend ses valeurs dans \(\mathbb{N}^*\). Sinon, la translater.
- Soit l’interpréter comme le rang d’un premier succès dans des épreuves indépendantes de même paramètre.
- Soit calculer sa queue : si \(P(X > n) = q^n\) pour tout \(n\), avec \(q \in \,]0, 1[\), alors \(X \sim \mathcal{G}(1 – q)\).
- Conclure par \(P(X = n) = P(X > n – 1) – P(X > n)\).
Soit \(X \sim \mathcal{G}(p)\) et \(Y \sim \mathcal{G}(q)\) indépendantes. Par la proposition de la partie 3, on a \(P(\min(X, Y) > n) = (1 – p)^n (1 – q)^n\). Cette queue est de la forme \(r^n\) avec \(r = (1 – p)(1 – q)\). Donc \(\min(X, Y) \sim \mathcal{G}(1 – r)\). Avec \(p = \frac{1}{5}\) et \(q = \frac{3}{8}\), on trouve \(r = \frac{1}{2}\), et le minimum suit la loi \(\mathcal{G}\bigl(\frac{1}{2}\bigr)\).
Remarque :
Une autre convention, parfois rencontrée, nomme loi géométrique la loi du nombre d’échecs avant le premier succès, à valeurs dans \(\mathbb{N}\). Ce n’est pas celle du programme. Si une variable \(Y\) compte ces échecs, c’est \(Y + 1\) qui suit \(\mathcal{G}(p)\).
5. La loi de Poisson et les événements rares
Comptons des événements qui se produisent rarement mais sur une population nombreuse : pannes d’un parc de machines, fautes de frappe dans un long texte, appels reçus en une minute. La loi de Poisson modélise ces comptages.
5.1 Définition et stabilité par somme
Soit \(\lambda > 0\). Une variable \(X\) suit la loi de Poisson de paramètre \(\lambda\), notée \(\mathcal{P}(\lambda)\), si \(X(\Omega) = \mathbb{N}\) et si, pour tout \(k \in \mathbb{N}\) :
\[ P(X = k) = e^{-\lambda} \frac{\lambda^k}{k!}. \]
La somme de ces nombres vaut \(e^{-\lambda} e^{\lambda} = 1\), grâce au développement en série de l’exponentielle. Le quotient de deux termes consécutifs vaut \(\frac{\lambda}{k + 1}\). Ainsi, les probabilités croissent tant que \(k + 1 < \lambda\), puis décroissent.
Soit \(X\) et \(Y\) deux variables indépendantes, de lois respectives \(\mathcal{P}(\lambda)\) et \(\mathcal{P}(\mu)\). Leur somme suit alors la loi de Poisson de paramètre \(\lambda + \mu\).
La variable \(X + Y\) prend ses valeurs dans \(\mathbb{N}\). Pour \(n \in \mathbb{N}\), la formule de convolution donne :
\[ P(X + Y = n) = \sum_{k=0}^{n} e^{-\lambda}\frac{\lambda^k}{k!}\, e^{-\mu}\frac{\mu^{n-k}}{(n-k)!} = \frac{e^{-(\lambda + \mu)}}{n!} \sum_{k=0}^{n} \binom{n}{k} \lambda^k \mu^{n-k}. \]
On reconnaît la formule du binôme, qui donne \((\lambda + \mu)^n\). Par récurrence, la propriété s’étend à une somme finie de variables de Poisson mutuellement indépendantes, grâce au lemme des coalitions.
5.2 Approximation d’une loi binomiale
Soit \(\lambda > 0\) et \((p_n)\) une suite de \(]0, 1[\) telle que \(n p_n \to \lambda\). Si \(X_n \sim \mathcal{B}(n, p_n)\), alors pour tout \(k \in \mathbb{N}\) :
\[ P(X_n = k) \xrightarrow[n \to +\infty]{} \frac{\lambda^k\, e^{-\lambda}}{k!}. \]
Fixons \(k\) et prenons \(n > k\). On écrit \(P(X_n = k)\) comme le produit de trois facteurs :
\[ \frac{n(n-1)\cdots(n-k+1)}{n^k} \cdot \frac{(n p_n)^k}{k!} \cdot (1 – p_n)^{n-k}. \]
Le premier facteur tend vers 1, car \(k\) est fixé. Le deuxième tend vers \(\frac{\lambda^k}{k!}\). Pour le troisième, on remarque d’abord que \(p_n\) tend vers 0, puisque \(n p_n\) a une limite finie. Le développement \(\ln(1 – u) = -u + o(u)\) montre alors que le logarithme de ce facteur vaut \(-(n – k)\,p_n\bigl(1 + o(1)\bigr)\). Ce produit a pour limite \(-\lambda\), et le facteur tend donc vers \(e^{-\lambda}\).
Ce théorème justifie l’expression « loi des événements rares ». En effet, chaque individu d’une grande population a une petite probabilité de produire l’événement, et le nombre total d’événements suit approximativement une loi de Poisson de paramètre \(\lambda = np\).
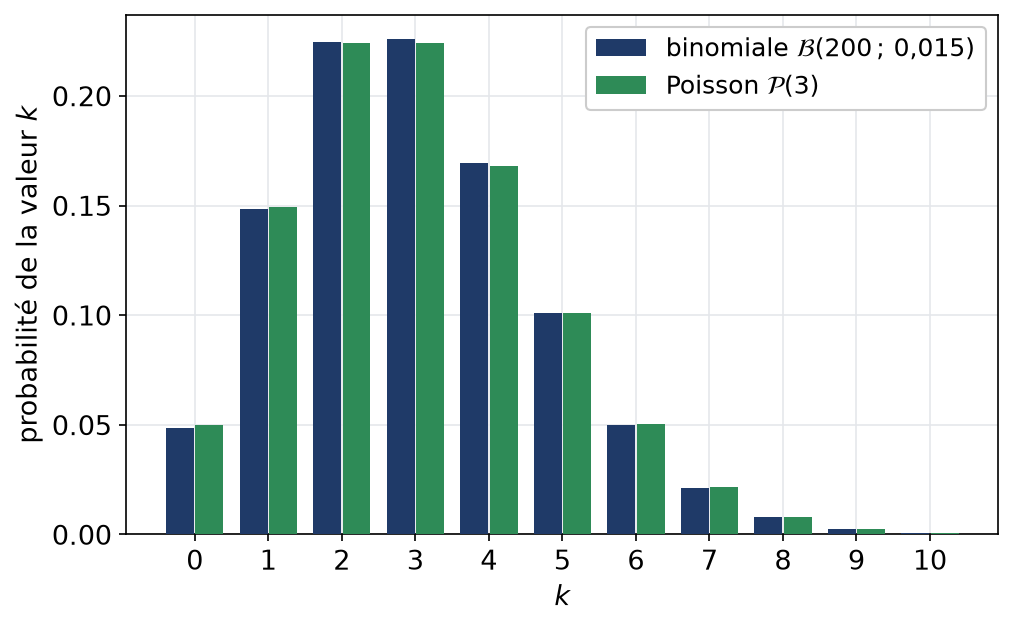
Un lot contient 200 composants, chacun défectueux avec probabilité \(0{,}015\), indépendamment des autres. Le nombre \(X\) de défauts suit \(\mathcal{B}(200\,;\,0{,}015)\), et \(np = 3\). La loi de Poisson donne \(P(X \leqslant 2) \approx e^{-3}\bigl(1 + 3 + \frac{9}{2}\bigr) = 8{,}5\, e^{-3} \approx 0{,}423\). Le calcul exact donne environ \(0{,}421\) : l’erreur reste inférieure à deux millièmes.
La figure compare les deux lois, valeur par valeur. Les bâtons sont presque superposés, ce qui confirme la qualité de l’approximation dans ce régime.
Piège à éviter :
L’approximation porte sur des probabilités, pas sur les variables elles-mêmes. Dans une copie, on écrit « \(P(X \leqslant 2)\) est voisin de… » en citant le théorème. On n’écrit jamais \(X = \mathcal{P}(3)\), qui n’a aucun sens.
5.3 Combiner les deux lois dans un modèle
Les sujets de concours mêlent souvent les deux lois du chapitre. Une loi de Poisson décrit un comptage sur une période donnée. Ensuite, des périodes successives indépendantes font apparaître une suite i.i.d., et la première période « remarquable » suit une loi géométrique.
Un correcteur relit un manuscrit page par page. Le nombre de coquilles d’une page suit la loi \(\mathcal{P}\bigl(\frac{1}{2}\bigr)\), et les pages sont indépendantes. D’abord, une page est sans coquille avec probabilité \(e^{-1/2} \approx 0{,}61\). Ensuite, le rang \(R\) de la première page fautive est le rang d’un premier succès de paramètre \(1 – e^{-1/2}\). Donc \(R\) suit la loi géométrique de ce paramètre. Enfin, sur 40 pages, le nombre total de coquilles suit la loi \(\mathcal{P}(20)\), par stabilité de la loi de Poisson.
Avant tout calcul, écrivez une phrase qui nomme la suite i.i.d. sous-jacente et l’événement « succès ». Cette phrase justifie à elle seule la loi géométrique, et les correcteurs l’attendent. De même, citez l’indépendance chaque fois que vous additionnez des variables de Poisson.
Les erreurs fréquentes
- Oublier de préciser l’ensemble des valeurs prises, en particulier l’écart entre \(\mathbb{N}\) et \(\mathbb{N}^*\) pour une loi géométrique.
- Utiliser la formule de convolution sans avoir établi l’indépendance des deux variables.
- Croire que deux lois marginales déterminent la loi du couple.
- Confondre indépendance deux à deux et indépendance mutuelle d’une famille.
- Appliquer le lemme des coalitions à des paquets qui partagent une même variable.
- Calculer la loi d’un minimum terme à terme, au lieu de passer par la queue \(P(\min > n)\).
Fiche mémo
- Une loi discrète est donnée par les \(P(X = x)\), positifs et de somme 1, avec leur support.
- Marginale : \(P(X = x)\) s’obtient en sommant la loi conjointe sur toutes les valeurs de \(Y\).
- Indépendance d’une famille quelconque : factorisation sur toute sous-famille finie.
- Lemme des coalitions : deux blocs sans variable commune, issus d’une famille indépendante, donnent des variables indépendantes.
- Loi \(\mathcal{G}(p)\) : support \(\mathbb{N}^*\), \(P(X = k) = p(1 – p)^{k-1}\), queue \((1 – p)^n\), rang du premier succès.
- La loi géométrique est sans mémoire, et c’est la seule loi sur \(\mathbb{N}^*\) qui le soit.
- Loi \(\mathcal{P}(\lambda)\) : support \(\mathbb{N}\), \(P(X = k) = e^{-\lambda}\lambda^k/k!\).
- Somme de Poisson indépendantes : les paramètres s’ajoutent.
- Minimum : produit des queues ; maximum : produit des fonctions de répartition.
- Si \(n p_n \to \lambda\), la loi \(\mathcal{B}(n, p_n)\) converge valeur par valeur vers \(\mathcal{P}(\lambda)\).
Questions fréquentes
La loi géométrique commence-t-elle à 0 ou à 1 ?
Au programme de MP, une variable de loi géométrique de paramètre p prend ses valeurs dans les entiers naturels non nuls : elle compte le rang du premier succès. Si une variable compte plutôt le nombre d’échecs avant le premier succès, elle prend la valeur 0 et c’est sa translatée de 1 qui suit la loi géométrique. Précisez toujours la convention dans une copie.
Comment reconnaître rapidement une loi géométrique ?
Le plus simple est de calculer la queue P(X > n). Si elle vaut q à la puissance n pour un q de ]0, 1[, la variable suit la loi géométrique de paramètre 1 − q. L’autre réflexe consiste à identifier un rang de premier succès dans une suite d’épreuves indépendantes de même probabilité de succès.
Quand peut-on remplacer une binomiale par une loi de Poisson ?
Le théorème du cours donne la convergence lorsque n tend vers l’infini et que n p tend vers un réel λ strictement positif. En pratique, on l’utilise quand n est grand et p petit, avec λ = n p de taille modérée. Il s’agit d’une approximation : dans une copie, on cite le théorème et on ne remplace pas une égalité par une valeur approchée sans le dire.
Des variables indépendantes deux à deux sont-elles mutuellement indépendantes ?
Non. L’indépendance mutuelle demande la factorisation pour toute sous-famille finie, ce qui est plus fort. Un exemple classique utilise deux variables uniformes et une troisième construite à partir d’elles, qui est indépendante de chacune mais pas du couple.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur lois géométrique et de Poisson
- Bases utiles : Dénombrabilité, tribus et espaces probabilisés
- Chapitre d’avant : Dénombrabilité, tribus et espaces probabilisés
- Chapitre d’après : Espérance, variance et covariance d'une variable discrète
- Vérifier ses acquis : QCM de maths spé (MP) sur lois géométrique et de Poisson
- Contrôle corrigé en temps limité : Lois géométriques et minimum de variables : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de probabilités discrètes : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «lois géométrique et de Poisson en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir Loi faible et séries génératrices en maths spé (MP)
- Espérance, variance et covariance en maths spé (MP)
- Rayon et somme d’une série entière en maths spé (MP)
- Tribus et probabilités en maths spé (MP)
- Polynôme minimal et lemme des noyaux en maths spé (MP)
- Séries et sommation des équivalents en maths spé (MP)
Exercices corrigés
Tout voir- Sous-espaces stables et spectre en maths spé (MP)
- Matrices symétriques réelles en maths spé (MP)
- Z/nZ, idéaux et théorème chinois en maths spé (MP)
- Loi faible et séries génératrices en maths spé (MP)
- Compacts et applications continues en maths spé (MP)
- Polynôme minimal et lemme des noyaux en maths spé (MP)
Contrôles
Tout voir
QCM
Tout voir