Fourier, Dirichlet et Parseval en L2 de maths : cours et méthodes
Ce chapitre du second semestre décompose une fonction périodique en vibrations élémentaires. Ce cours Fourier L2 adopte un point de vue géométrique : les sommes partielles sont des projections orthogonales sur les polynômes trigonométriques, ce qui donne aussitôt l’inégalité de Bessel.
Nous étudions ensuite les trois théorèmes de convergence : le théorème de Dirichlet, point par point, la convergence normale pour les fonctions continues et régulières par morceaux, et la formule de Parseval en moyenne quadratique. Les exemples fondamentaux du créneau et de la dent de scie servent de fil rouge. Enfin, ces outils permettent de calculer des sommes célèbres comme \(\zeta(2)\) et \(\zeta(4)\). Le chapitre s’appuie sur la convergence uniforme et prépare l’analyse hilbertienne de L3.
Ce que vous saurez faire
- Calculer les coefficients de Fourier d’une fonction périodique, sous forme exponentielle ou trigonométrique, en exploitant la parité.
- Interpréter une somme partielle de Fourier comme une projection orthogonale et en tirer l’inégalité de Bessel.
- Appliquer le théorème de Dirichlet, y compris aux points de discontinuité.
- Reconnaître quand la série de Fourier converge normalement.
- Appliquer la formule de Parseval pour calculer des sommes de séries numériques.
- Calculer \(\zeta(2)\) et \(\zeta(4)\) à partir de fonctions bien choisies.
1. Fonctions périodiques et polynômes trigonométriques
Un signal sonore, la position d’un piston ou la température au fil des saisons se répètent avec une période fixe. L’idée de Fourier consiste à décomposer un tel phénomène en vibrations simples, les fonctions \(t \mapsto \mathrm{e}^{\mathrm{i}nt}\). Dans tout le chapitre, nous travaillons avec la période \(2\pi\). En effet, un changement de variable affine ramène toujours une période \(T\) à \(2\pi\).
Une fonction \(f : \mathbb{R} \to \mathbb{C}\) est continue par morceaux si, sur tout segment, elle n’a qu’un nombre fini de points de discontinuité, et si elle admet en chacun d’eux une limite finie à gauche et à droite.
On note \(\mathcal{D}\) l’espace des fonctions \(2\pi\)-périodiques et continues par morceaux sur \(\mathbb{R}\).
L’espace \(\mathcal{D}\) est un \(\mathbb{C}\)-espace vectoriel. De plus, une fonction de \(\mathcal{D}\) est bornée, car elle l’est sur le segment \([0, 2\pi]\). Toute fonction définie sur un intervalle semi-ouvert de longueur \(2\pi\) se prolonge d’ailleurs de façon unique en une fonction \(2\pi\)-périodique.
1.1 Intégrer sur une période
Pour toute \(f \in \mathcal{D}\) et tout réel \(a\), l’intégrale de \(f\) sur \([a, a + 2\pi]\) ne dépend pas de \(a\) :
\[\int_{a}^{a+2\pi} f(t)\,\mathrm{d}t = \int_{0}^{2\pi} f(t)\,\mathrm{d}t.\]
Posons \(\varphi(a) = \int_a^{a+2\pi} f\). Si \(f\) est continue, \(\varphi\) est dérivable et \(\varphi^{\prime}(a) = f(a + 2\pi) – f(a) = 0\). Donc \(\varphi\) est constante. Dans le cas continu par morceaux, on découpe l’intervalle au point \(2\pi k\) qu’il contient, puis on translate le morceau de droite de \(-2\pi\) par périodicité. Les deux morceaux recollés redonnent alors \([0, 2\pi]\).
En pratique, on intègre donc sur \([0, 2\pi]\) ou sur \([-\pi, \pi]\), selon ce qui simplifie le calcul. Par exemple, pour exploiter une parité, l’intervalle symétrique s’impose.
Remarque :
Pour une période \(T > 0\) quelconque, on pose \(\omega = 2\pi/T\) et l’on remplace \(\mathrm{e}^{\mathrm{i}nt}\) par \(\mathrm{e}^{\mathrm{i}n\omega t}\). Les coefficients deviennent alors des moyennes sur une période de longueur \(T\). Tous les énoncés du chapitre se transposent sans changement. Par exemple, la fonction \(|\sin|\) est \(\pi\)-périodique, mais on peut aussi la voir comme \(2\pi\)-périodique : ses coefficients d’indice impair sont alors nuls.
1.2 Polynômes trigonométriques
Pour \(n \in \mathbb{Z}\), on pose \(e_n(t) = \mathrm{e}^{\mathrm{i}nt}\). Un polynôme trigonométrique de degré au plus \(N\) est une combinaison linéaire \(P = \sum_{n=-N}^{N} \gamma_n e_n\), avec des \(\gamma_n\) complexes. On note \(\mathcal{T}_N\) l’espace de ces fonctions.
Grâce aux formules d’Euler, on passe librement de la forme exponentielle à la forme trigonométrique. On peut ainsi écrire
\[P(t) = \frac{\alpha_0}{2} + \sum_{n=1}^{N} \big(\alpha_n \cos(nt) + \beta_n \sin(nt)\big), \qquad \alpha_n = \gamma_n + \gamma_{-n},\quad \beta_n = \mathrm{i}\,(\gamma_n – \gamma_{-n}).\]
Écrivons \(t \mapsto \cos^3 t\) comme polynôme trigonométrique. On développe \(\big(\frac{\mathrm{e}^{\mathrm{i}t} + \mathrm{e}^{-\mathrm{i}t}}{2}\big)^3\) par la formule du binôme :
\[\cos^3 t = \frac{1}{8}\big(\mathrm{e}^{3\mathrm{i}t} + 3\,\mathrm{e}^{\mathrm{i}t} + 3\,\mathrm{e}^{-\mathrm{i}t} + \mathrm{e}^{-3\mathrm{i}t}\big) = \frac{3}{4}\cos t + \frac{1}{4}\cos(3t).\]
Ainsi, \(\gamma_{\pm 1} = 3/8\), \(\gamma_{\pm 3} = 1/8\), et tous les autres sont nuls. Autrement dit, la linéarisation donne directement les coefficients.
2. Orthogonalité et coefficients de Fourier
Pour extraire d’une fonction sa composante selon \(e_n\), on imite la géométrie euclidienne : on projette orthogonalement. Il faut donc d’abord un produit scalaire.
Pour \(f, g \in \mathcal{D}\), on pose
\[\langle f, g \rangle = \frac{1}{2\pi} \int_{0}^{2\pi} \overline{f(t)}\, g(t)\,\mathrm{d}t, \qquad \|f\|_2 = \sqrt{\langle f, f \rangle}.\]
Cette forme est sesquilinéaire, hermitienne et positive. Cependant, elle n’est pas définie sur \(\mathcal{D}\) : une fonction nulle sauf en un point vérifie \(\|f\|_2 = 0\). Sur les fonctions continues, en revanche, \(\langle \cdot, \cdot \rangle\) est un vrai produit scalaire. Cette nuance ne gêne aucun des calculs qui suivent.
La famille \((e_n)_{n \in \mathbb{Z}}\) est orthonormée : \(\langle e_m, e_n \rangle\) vaut 1 si \(m = n\) et 0 sinon.
On a \(\overline{e_m}\, e_n = e_{n-m}\). Si \(n = m\), l’intégrande vaut 1, d’où \(\langle e_m, e_m \rangle = 1\). Sinon, posons \(k = n – m \neq 0\). Une primitive de \(\mathrm{e}^{\mathrm{i}kt}\) est \(\mathrm{e}^{\mathrm{i}kt}/(\mathrm{i}k)\), qui prend la même valeur en 0 et en \(2\pi\). L’intégrale est donc nulle.
2.1 Coefficients exponentiels et trigonométriques
Les coefficients de Fourier exponentiels de \(f \in \mathcal{D}\) sont les nombres \(c_n(f) = \langle e_n, f \rangle\), pour \(n \in \mathbb{Z}\). Ses coefficients trigonométriques sont, pour \(n \geqslant 0\),
\[a_n(f) = \frac{1}{\pi} \int_{0}^{2\pi} f(t) \cos(nt)\,\mathrm{d}t, \qquad b_n(f) = \frac{1}{\pi} \int_{0}^{2\pi} f(t) \sin(nt)\,\mathrm{d}t.\]
La somme partielle d’ordre \(N\) est \(S_N(f) = \sum_{n=-N}^{N} c_n(f)\, e_n = \frac{a_0}{2} + \sum_{n=1}^{N} \big(a_n \cos(n\,\cdot) + b_n \sin(n\,\cdot)\big)\).
Les deux familles se déduisent l’une de l’autre : \(a_n = c_n + c_{-n}\) et \(b_n = \mathrm{i}(c_n – c_{-n})\). Pour un polynôme trigonométrique \(P = \sum \gamma_n e_n\), l’orthonormalité donne \(c_n(P) = \gamma_n\). Les coefficients de Fourier généralisent donc les coordonnées dans la base des \(e_n\).
Si \(f\) est paire, alors \(b_n = 0\) et \(a_n = \frac{2}{\pi}\int_0^{\pi} f(t)\cos(nt)\,\mathrm{d}t\). Pour \(f\) impaire, on a au contraire \(a_n = 0\) et \(b_n = \frac{2}{\pi}\int_0^{\pi} f(t)\sin(nt)\,\mathrm{d}t\). Enfin, lorsque \(f\) est à valeurs réelles, \(c_{-n} = \overline{c_n}\), et les \(a_n, b_n\) sont réels.
Pour calculer des coefficients de Fourier :
- tracer \(f\) sur deux ou trois périodes et repérer parité, discontinuités et valeurs aux bords ;
- choisir l’intervalle d’intégration (\([0, 2\pi]\) ou \([-\pi, \pi]\)) qui épouse la définition de \(f\) ;
- préférer la forme exponentielle pour les fonctions polynomiales ou exponentielles, la forme réelle quand une parité annule la moitié des coefficients ;
- traiter à part \(n = 0\), puis simplifier \(\mathrm{e}^{\pm\mathrm{i}n\pi} = (-1)^n\) et \(\mathrm{e}^{2\mathrm{i}n\pi} = 1\).
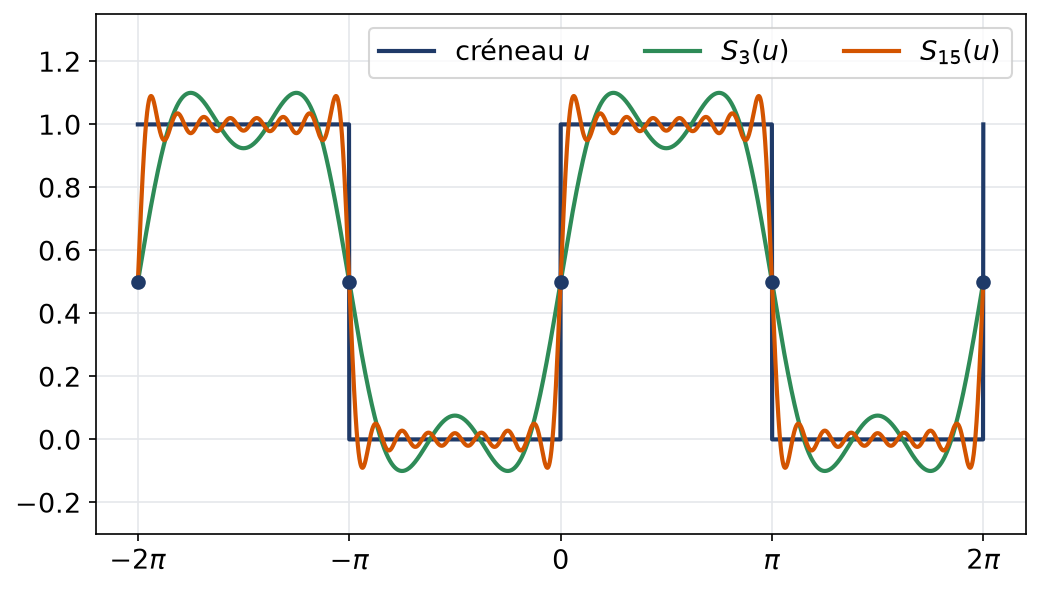
Soit \(u\) le créneau \(2\pi\)-périodique égal à 1 sur \([0, \pi[\) et à 0 sur \([\pi, 2\pi[\). On a \(c_0(u) = \frac{1}{2\pi} \cdot \pi = \frac{1}{2}\). Pour \(n \neq 0\),
\[c_n(u) = \frac{1}{2\pi} \int_{0}^{\pi} \mathrm{e}^{-\mathrm{i}nt}\,\mathrm{d}t = \frac{1 – (-1)^n}{2\mathrm{i}\pi n}.\]
Ce coefficient est nul pour \(n\) pair non nul, et vaut \(\frac{1}{\mathrm{i}\pi n}\) pour \(n\) impair. En regroupant \(n\) et \(-n\), on obtient
\[S_{2K+1}(u)(x) = \frac{1}{2} + \frac{2}{\pi} \sum_{k=0}^{K} \frac{\sin\big((2k+1)x\big)}{2k+1}.\]
La figure montre deux sommes partielles de ce créneau. Elles oscillent autour des sauts et passent par la valeur 1/2 en chaque point de discontinuité.
2.2 La somme partielle est une projection orthogonale
Pour \(f \in \mathcal{D}\), la fonction \(S_N(f)\) est la projection orthogonale de \(f\) sur \(\mathcal{T}_N\). Par conséquent, pour tout \(P \in \mathcal{T}_N\),
\[\|f – P\|_2^2 = \|f – S_N(f)\|_2^2 + \|S_N(f) – P\|_2^2 \geqslant \|f – S_N(f)\|_2^2.\]
Pour \(|m| \leqslant N\), on a \(\langle e_m, f – S_N(f) \rangle = c_m(f) – c_m(f) = 0\), par orthonormalité. Ainsi, \(f – S_N(f)\) est orthogonale à \(\mathcal{T}_N\). Or \(S_N(f) – P\) appartient à \(\mathcal{T}_N\). Le théorème de Pythagore donne alors l’égalité, puis l’inégalité.
Parmi tous les polynômes trigonométriques de degré au plus \(N\), la somme de Fourier est donc la meilleure approximation de \(f\) en moyenne quadratique. C’est l’angle géométrique de tout le chapitre.
3. Inégalité de Bessel et décroissance des coefficients
La projection orthogonale ne peut pas être plus « longue » que le vecteur projeté. Cette remarque élémentaire fournit une première information quantitative sur les coefficients.
Pour toute \(f \in \mathcal{D}\), la série \(\sum_{n \in \mathbb{Z}} |c_n(f)|^2\) converge, et
\[\sum_{n=-\infty}^{+\infty} |c_n(f)|^2 \leqslant \frac{1}{2\pi} \int_{0}^{2\pi} |f(t)|^2\,\mathrm{d}t.\]
Par Pythagore, \(\|f\|_2^2 = \|S_N(f)\|_2^2 + \|f – S_N(f)\|_2^2 \geqslant \|S_N(f)\|_2^2\). De plus, l’orthonormalité donne \(\|S_N(f)\|_2^2 = \sum_{|n| \leqslant N} |c_n(f)|^2\). Les sommes partielles de cette série positive sont donc majorées par \(\|f\|_2^2\). Elle converge, et sa somme vérifie la même majoration.
Lemme de Riemann-Lebesgue : pour toute \(f \in \mathcal{D}\), \(c_n(f) \to 0\) quand \(|n| \to +\infty\). En particulier, \(a_n(f)\) et \(b_n(f)\) tendent vers 0.
La réciproque est fausse : une suite qui tend vers 0 n’est pas forcément une suite de coefficients de Fourier. Prenons \(\gamma_0 = 0\) et \(\gamma_n = 1/\sqrt{|n|}\) pour \(n \neq 0\). Cette suite tend bien vers 0. Pourtant, \(\sum |\gamma_n|^2 = 2\sum 1/n\) diverge. D’après Bessel, aucune fonction de \(\mathcal{D}\) n’admet donc les \(\gamma_n\) pour coefficients.
Le corollaire lui-même est immédiat, car le terme général d’une série convergente tend vers 0. Cette décroissance peut toutefois être lente. Elle s’accélère quand \(f\) devient plus régulière, comme le précise le résultat suivant.
3.1 Régularité et vitesse de décroissance
Soit \(f\) continue, \(2\pi\)-périodique et de classe \(\mathcal{C}^1\) par morceaux. Alors, pour tout \(n \in \mathbb{Z}\), \(c_n(f^{\prime}) = \mathrm{i}n\, c_n(f)\).
Soit \(0 = t_0 < t_1 < \cdots < t_p = 2\pi\) une subdivision adaptée. Sur chaque \([t_{j-1}, t_j]\), on intègre par parties \(f^{\prime}(t)\,\mathrm{e}^{-\mathrm{i}nt}\). Les termes de bord se télescopent, car \(f\) est continue. Il ne reste que \(f(2\pi) – f(0) = 0\), par périodicité. On obtient ainsi \(\int_0^{2\pi} f^{\prime}(t)\mathrm{e}^{-\mathrm{i}nt}\,\mathrm{d}t = \mathrm{i}n \int_0^{2\pi} f(t)\mathrm{e}^{-\mathrm{i}nt}\,\mathrm{d}t\).
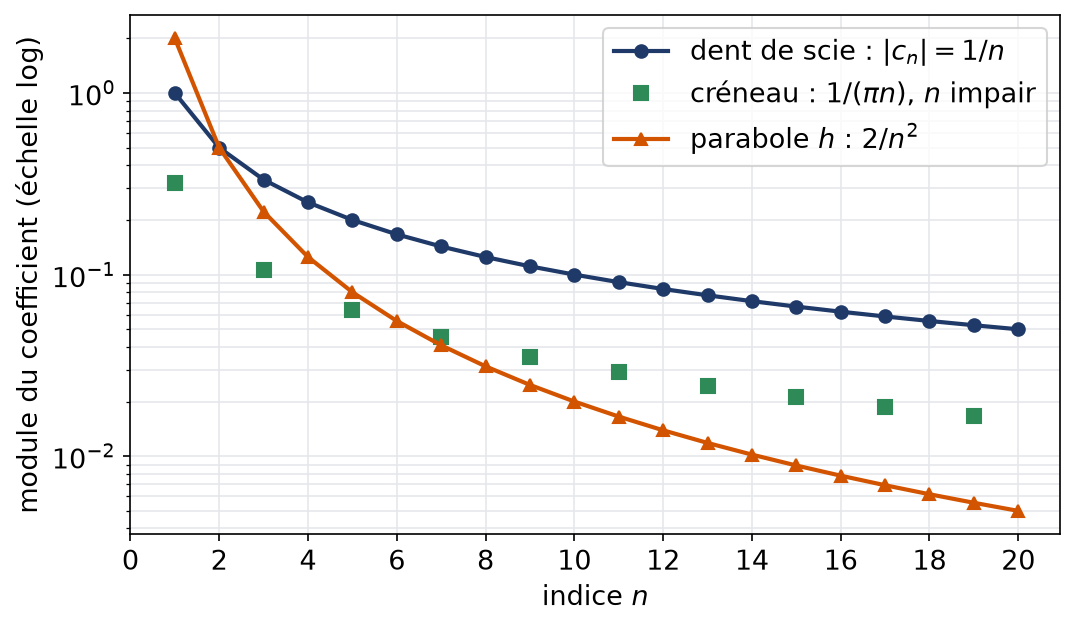
Par conséquent, \(n\,c_n(f)\) tend vers 0. Chaque degré de régularité supplémentaire fait gagner un facteur \(1/n\). La figure compare trois profils de décroissance : une fonction discontinue a des coefficients en \(1/n\), alors qu’une fonction continue et \(\mathcal{C}^1\) par morceaux a ici des coefficients en \(1/n^2\).
Piège à éviter :
La formule \(c_n(f^{\prime}) = \mathrm{i}n\,c_n(f)\) exige la continuité de \(f\). Par exemple, le créneau \(u\) a une dérivée nulle sauf aux sauts. Pourtant, \(\mathrm{i}n\,c_n(u)\) vaut \(1/\pi\) pour \(n\) impair, ce qui n’est pas nul. Les sauts sont précisément les termes de bord oubliés.
4. Le théorème de Dirichlet
L’inégalité de Bessel ne dit rien de la convergence ponctuelle de \(S_N(f)(x)\). Pour l’étudier, on écrit la somme partielle comme une moyenne pondérée de \(f\), à l’aide d’un noyau.
Pour \(f \in \mathcal{D}\) et \(x \in \mathbb{R}\), on a \(S_N(f)(x) = \frac{1}{2\pi}\int_{-\pi}^{\pi} f(x – t)\, D_N(t)\,\mathrm{d}t\), où le noyau de Dirichlet est
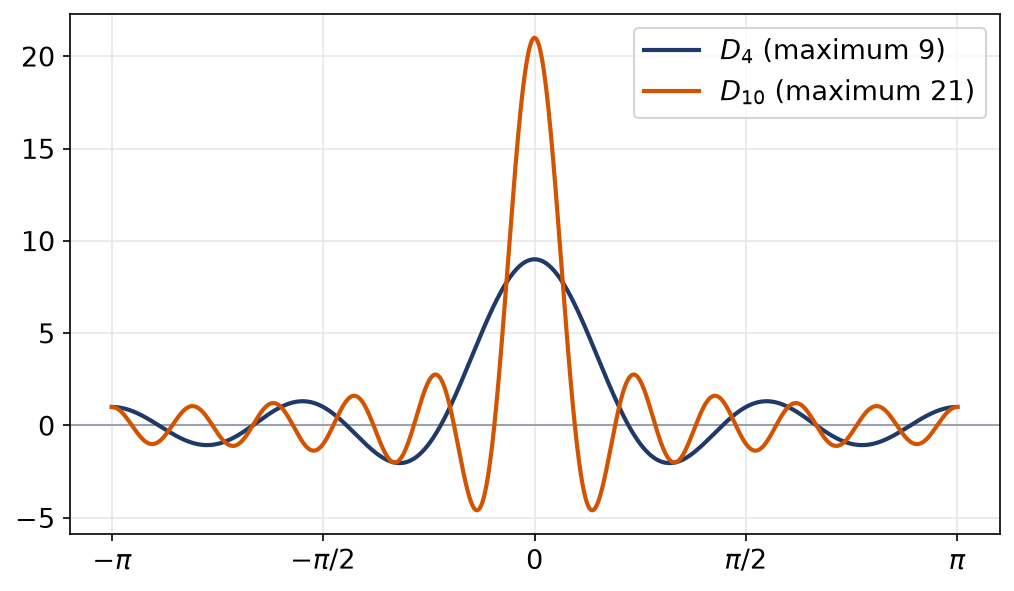
\[D_N(t) = \sum_{n=-N}^{N} \mathrm{e}^{\mathrm{i}nt} = \frac{\sin\big((N + \tfrac{1}{2})t\big)}{\sin(t/2)} \quad (t \notin 2\pi\mathbb{Z}), \qquad D_N(0) = 2N + 1.\]
D’abord, on remplace chaque \(c_n(f)\) par son intégrale, puis on échange la somme finie et l’intégrale. Le changement de variable \(s = x – t\) et le lemme 1.1 donnent la première formule. Ensuite, la somme géométrique se calcule en factorisant par l’angle moitié : \(\sum_{n=-N}^{N} \mathrm{e}^{\mathrm{i}nt} = \mathrm{e}^{-\mathrm{i}Nt}\frac{\mathrm{e}^{\mathrm{i}(2N+1)t} – 1}{\mathrm{e}^{\mathrm{i}t} – 1}\). On factorise enfin \(\mathrm{e}^{\mathrm{i}(2N+1)t/2}\) au numérateur et \(\mathrm{e}^{\mathrm{i}t/2}\) au dénominateur.
Le noyau \(D_N\) a une moyenne égale à 1 et un pic de hauteur \(2N + 1\) en 0. Cependant, il n’est pas positif et ses oscillations ne s’amortissent pas. C’est pourquoi la convergence demande une hypothèse de régularité.
4.1 Énoncé du théorème de Dirichlet
Théorème de Dirichlet. Soit \(f \in \mathcal{D}\) de classe \(\mathcal{C}^1\) par morceaux. Pour tout réel \(x\), la suite \(S_N(f)(x)\) converge, et
\[\lim_{N \to +\infty} S_N(f)(x) = \frac{f(x^{+}) + f(x^{-})}{2}.\]
En particulier, la série de Fourier converge vers \(f(x)\) en tout point où \(f\) est continue.
Retenons l’interprétation de ce résultat. Aux points de continuité, la série « reconstruit » exactement la fonction. Aux sauts, elle hésite entre les deux valeurs et choisit leur milieu. C’est pourquoi on modifie souvent \(f\) en ses points de saut pour qu’elle y vaille déjà cette demi-somme ; on dit alors que \(f\) est régularisée.
La preuve découpe l’intégrale en deux moitiés, puis applique le lemme de Riemann-Lebesgue à un taux d’accroissement de \(f\), qui reste borné grâce à l’hypothèse \(\mathcal{C}^1\) par morceaux. Nous l’admettons ici.
4.2 L’exemple de la dent de scie
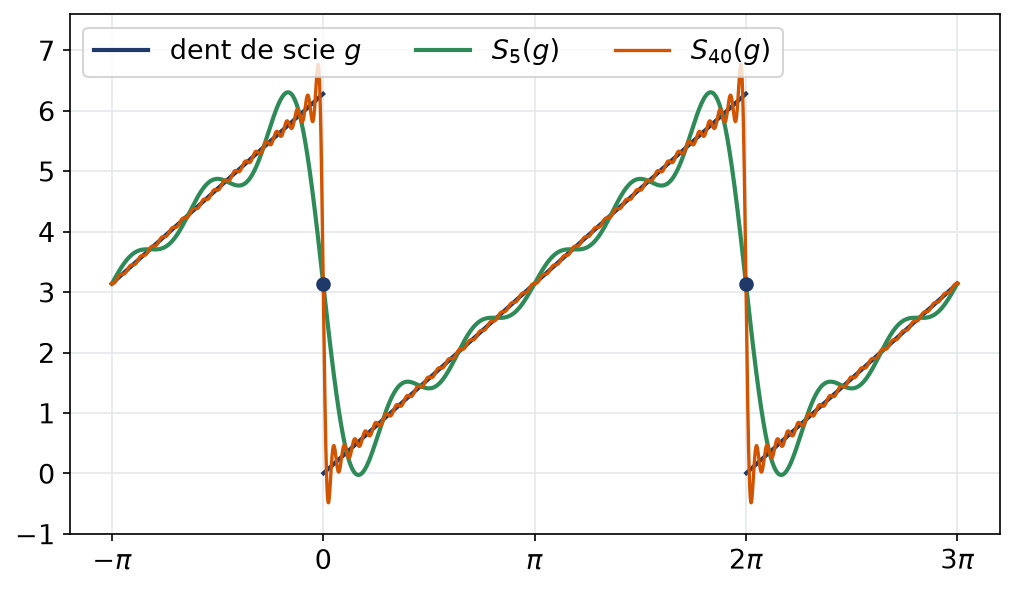
Soit \(g\) la dent de scie \(2\pi\)-périodique telle que \(g(t) = t\) sur \([0, 2\pi[\). On a \(c_0(g) = \pi\). Pour \(n \neq 0\), une intégration par parties donne
\[c_n(g) = \frac{1}{2\pi} \Big[\frac{t\,\mathrm{e}^{-\mathrm{i}nt}}{-\mathrm{i}n}\Big]_{0}^{2\pi} + \frac{1}{2\mathrm{i}\pi n} \int_{0}^{2\pi} \mathrm{e}^{-\mathrm{i}nt}\,\mathrm{d}t = \frac{\mathrm{i}}{n}.\]
En regroupant \(n\) et \(-n\), on trouve \(S_N(g)(x) = \pi – 2\sum_{n=1}^{N} \frac{\sin(nx)}{n}\). La fonction \(g\) est \(\mathcal{C}^1\) par morceaux, et continue en \(x = \pi/2\). Le théorème de Dirichlet donne donc \(\frac{\pi}{2} = \pi – 2\sum_{n \geqslant 1} \frac{\sin(n\pi/2)}{n}\). Seuls les \(n = 2k+1\) contribuent, avec \(\sin\big((2k+1)\frac{\pi}{2}\big) = (-1)^k\). Finalement,
\[\sum_{k=0}^{+\infty} \frac{(-1)^k}{2k+1} = \frac{\pi}{4}.\]
En \(x = 0\), en revanche, \(g\) saute de \(2\pi\) à 0. La série vaut alors \(\pi\), demi-somme des deux limites, ce que confirme \(S_N(g)(0) = \pi\).
Remarque :
Près d’un saut, les sommes partielles dépassent la fonction d’environ 9 % de la hauteur du saut, quel que soit \(N\). Ce phénomène de Gibbs, visible sur la figure, montre que la convergence n’est pas uniforme au voisinage d’une discontinuité.
5. Formule de Parseval et convergence normale
L’inégalité de Bessel est en fait une égalité. Autrement dit, aucune « énergie » de \(f\) ne se perd quand on la décompose sur les \(e_n\).
Formule de Parseval. Pour toute \(f \in \mathcal{D}\),
\[\frac{1}{2\pi} \int_{0}^{2\pi} |f(t)|^2\,\mathrm{d}t = \sum_{n=-\infty}^{+\infty} |c_n(f)|^2 = \frac{|a_0|^2}{4} + \frac{1}{2} \sum_{n=1}^{+\infty} \big(|a_n|^2 + |b_n|^2\big).\]
De façon équivalente, \(\|f – S_N(f)\|_2 \to 0\) : la série de Fourier converge vers \(f\) en moyenne quadratique.
La preuve repose sur un théorème d’approximation : toute fonction continue périodique est limite uniforme de polynômes trigonométriques. On l’établit avec le noyau de Fejér, positif contrairement à celui de Dirichlet. Nous admettons ce point. Ensuite, la propriété de meilleure approximation conclut. En effet, si \(\|f – P\|_2 \leqslant \varepsilon\) avec \(P \in \mathcal{T}_N\), alors \(\|f – S_M(f)\|_2 \leqslant \varepsilon\) pour tout \(M \geqslant N\).
Appliquons Parseval au créneau \(u\) de la partie 2. Comme \(u^2 = u\), son carré moyen vaut \(\frac{1}{2}\). Ses coefficients non nuls sont \(c_0 = \frac{1}{2}\) et \(c_n = \frac{1}{\mathrm{i}\pi n}\) pour \(n\) impair. On obtient donc
\[\frac{1}{2} = \frac{1}{4} + \sum_{n \text{ impair}} \frac{1}{\pi^2 n^2} = \frac{1}{4} + \frac{2}{\pi^2} \sum_{k=0}^{+\infty} \frac{1}{(2k+1)^2}.\]
Il en résulte que la somme des inverses des carrés impairs vaut \(\pi^2/8\). Notons que le créneau est discontinu : Parseval n’en demande pas davantage.
Deux fonctions continues de \(\mathcal{D}\) qui ont les mêmes coefficients de Fourier sont égales.
Leur différence \(h\) est continue et a tous ses coefficients nuls. Par Parseval, \(\int_0^{2\pi} |h|^2 = 0\). Or \(|h|^2\) est continue et positive, donc \(h = 0\).
5.1 Une version avec deux fonctions
Pour \(f, g \in \mathcal{D}\), la série \(\sum \overline{c_n(f)}\, c_n(g)\) converge absolument et sa somme vaut \(\langle f, g \rangle\).
En effet, la convergence absolue découle de \(|\overline{x}y| \leqslant \frac{1}{2}(|x|^2 + |y|^2)\) et de Bessel. Ensuite, l’identité de polarisation exprime \(\langle f, g \rangle\) à l’aide des quatre normes \(\|f + \mathrm{i}^k g\|_2^2\), pour \(k = 0, 1, 2, 3\). On applique alors Parseval à chacune d’elles. Cette version « produit scalaire » permet par exemple de calculer \(\int_0^{2\pi} f\,\overline{g}\) sans connaître de primitive.
5.2 Quand la convergence est-elle normale ?
Soit \(f\) continue, \(2\pi\)-périodique et de classe \(\mathcal{C}^1\) par morceaux. Alors \(\sum |c_n(f)|\) converge. Par conséquent, la série de Fourier de \(f\) converge normalement sur \(\mathbb{R}\), et sa somme est \(f\).
Pour \(n \neq 0\), la proposition de la partie 3 donne \(|c_n(f)| = |c_n(f^{\prime})|/|n|\). L’inégalité \(xy \leqslant \frac{1}{2}(x^2 + y^2)\) fournit alors \(|c_n(f)| \leqslant \frac{1}{2}\big(|c_n(f^{\prime})|^2 + \frac{1}{n^2}\big)\). Les deux séries majorantes convergent, la première par Bessel appliqué à \(f^{\prime}\). Ainsi, \(\|c_n e_n\|_\infty = |c_n|\) est le terme d’une série convergente. La somme \(F\) de la série est donc continue, et l’on peut intégrer terme à terme. On obtient \(c_n(F) = c_n(f)\), et le corollaire précédent donne \(F = f\).
Piège à éviter :
Une fonction discontinue ne peut jamais avoir une série de Fourier normalement convergente. En effet, une limite uniforme de fonctions continues est continue. Pour le créneau ou la dent de scie, on se contente donc du théorème de Dirichlet, point par point.
Pour choisir le bon théorème de convergence :
- si \(f\) est continue et \(\mathcal{C}^1\) par morceaux, invoquer la convergence normale : l’égalité \(f = \sum c_n e_n\) vaut partout ;
- si \(f\) a des sauts mais reste \(\mathcal{C}^1\) par morceaux, invoquer Dirichlet et remplacer \(f(x)\) par la demi-somme des limites aux sauts ;
- pour une somme de carrés de coefficients, invoquer Parseval, qui ne demande aucune régularité au-delà de la continuité par morceaux.
6. Calcul de sommes : \(\zeta(2)\) et \(\zeta(4)\)
Les séries de Fourier fournissent les valeurs exactes de nombreuses sommes numériques. Le principe est toujours le même. D’abord, on calcule les coefficients d’une fonction simple. Ensuite, on évalue la série en un point bien choisi (Dirichlet), ou l’on applique Parseval. Enfin, on isole la somme cherchée.
6.1 \(\zeta(2)\) par la dent de scie
Reprenons la dent de scie \(g\), avec \(c_0(g) = \pi\) et \(|c_n(g)| = 1/|n|\) pour \(n \neq 0\). Son carré moyen vaut \(\frac{1}{2\pi}\int_0^{2\pi} t^2\,\mathrm{d}t = \frac{1}{2\pi} \cdot \frac{8\pi^3}{3} = \frac{4\pi^2}{3}\). Par la formule de Parseval,
\[\frac{4\pi^2}{3} = \pi^2 + \sum_{n \neq 0} \frac{1}{n^2} = \pi^2 + 2\,\zeta(2).\]
Il en découle la valeur célèbre \(\zeta(2) = \sum_{n \geqslant 1} \frac{1}{n^2} = \frac{\pi^2}{6}\).
On remarque que Parseval s’applique ici malgré le saut de \(g\) : seule la continuité par morceaux est requise.
6.2 \(\zeta(4)\) par une parabole
Soit \(h\) la fonction \(2\pi\)-périodique telle que \(h(t) = t(2\pi – t)\) sur \([0, 2\pi]\). Elle est continue, car \(h(0) = h(2\pi) = 0\), et de classe \(\mathcal{C}^1\) par morceaux. Deux intégrations par parties donnent \(c_0(h) = \frac{2\pi^2}{3}\) et \(c_n(h) = -\frac{2}{n^2}\) pour \(n \neq 0\). La convergence est normale, donc pour tout réel \(x\),
\[h(x) = \frac{2\pi^2}{3} – 4 \sum_{n=1}^{+\infty} \frac{\cos(nx)}{n^2}.\]
En \(x = 0\), on retrouve \(0 = \frac{2\pi^2}{3} – 4\,\zeta(2)\), soit encore \(\zeta(2) = \pi^2/6\). Appliquons maintenant Parseval. Avec \(s = t – \pi\), on a \(h = \pi^2 – s^2\) et
\[\frac{1}{2\pi} \int_{-\pi}^{\pi} (\pi^2 – s^2)^2\,\mathrm{d}s = \frac{\pi^4}{2}\Big(2 – \frac{4}{3} + \frac{2}{5}\Big) = \frac{8\pi^4}{15}.\]
D’autre part, \(\sum |c_n|^2 = \frac{4\pi^4}{9} + 2 \sum_{n \geqslant 1} \frac{4}{n^4} = \frac{4\pi^4}{9} + 8\,\zeta(4)\). Par conséquent, \(8\,\zeta(4) = \frac{8\pi^4}{15} – \frac{4\pi^4}{9} = \frac{4\pi^4}{45}\). Finalement, \(\zeta(4) = \pi^4/90\).
Remarque :
Une astuce revient souvent : séparer les indices pairs et impairs. Si \(\sigma\) désigne la somme des \(1/n^2\) sur les \(n\) impairs, alors \(\zeta(2) = \sigma + \zeta(2)/4\), donc \(\sigma = \frac{3}{4}\zeta(2) = \frac{\pi^2}{8}\). Ainsi, connaître la somme sur les impairs suffit à retrouver \(\zeta(2)\), et réciproquement.
La méthode se prolonge : une fonction polynomiale de degré 3 bien choisie donne \(\zeta(6)\), et ainsi de suite pour tous les entiers pairs. En revanche, elle ne fournit aucune formule pour \(\zeta(3)\). En effet, Parseval produit des sommes de carrés, donc des exposants pairs, et Dirichlet appliqué à une fonction régulière donne des séries en cosinus ou en sinus qui ne se ramènent pas à \(\sum 1/n^3\) en un point simple. Cette remarque dépasse le programme, mais elle explique pourquoi les exercices portent toujours sur des puissances paires.
Les erreurs fréquentes
- Oublier le facteur \(\frac{1}{2}\) devant \(a_0\) dans \(S_N(f)\), ou le facteur \(\frac{1}{4}\) devant \(|a_0|^2\) dans Parseval.
- Appliquer Dirichlet en un point de saut en écrivant \(f(x)\) au lieu de la demi-somme des limites.
- Affirmer une convergence normale pour une fonction discontinue.
- Utiliser \(c_n(f^{\prime}) = \mathrm{i}n\,c_n(f)\) sans vérifier que \(f\) est continue.
- Négliger le cas \(n = 0\), qui demande presque toujours un calcul séparé.
- Confondre l’intervalle de définition de \(f\) avec l’intervalle d’intégration le plus commode.
Fiche mémo
- \(c_n(f) = \frac{1}{2\pi}\int_0^{2\pi} f(t)\,\mathrm{e}^{-\mathrm{i}nt}\,\mathrm{d}t\) ; \(a_n = c_n + c_{-n}\), \(b_n = \mathrm{i}(c_n – c_{-n})\).
- Parité : \(f\) paire donne \(b_n = 0\) ; \(f\) impaire donne \(a_n = 0\).
- Orthogonalité : \((e_n)\) est orthonormée et \(S_N(f)\) est la projection orthogonale de \(f\) sur \(\mathcal{T}_N\).
- Bessel : \(\sum |c_n|^2 \leqslant \|f\|_2^2\) ; donc \(c_n \to 0\).
- Régularité : \(f\) continue et \(\mathcal{C}^1\) par morceaux donne \(c_n(f^{\prime}) = \mathrm{i}n\,c_n(f)\).
- Dirichlet : \(f\) de classe \(\mathcal{C}^1\) par morceaux donne \(S_N(f)(x) \to \frac{1}{2}\big(f(x^{+}) + f(x^{-})\big)\).
- Convergence normale : \(f\) continue et \(\mathcal{C}^1\) par morceaux, et alors \(f = \sum c_n e_n\) partout.
- Parseval : \(\|f\|_2^2 = \sum |c_n|^2 = \frac{|a_0|^2}{4} + \frac{1}{2}\sum (|a_n|^2 + |b_n|^2)\).
- Valeurs à connaître : \(\zeta(2) = \pi^2/6\), \(\zeta(4) = \pi^4/90\), somme des \(1/n^2\) impairs égale à \(\pi^2/8\).
Questions fréquentes
Faut-il intégrer sur [0, 2π] ou sur [-π, π] ?
Les deux donnent le même résultat, car l’intégrale d’une fonction 2π-périodique ne dépend pas de la période choisie. On prend l’intervalle sur lequel la fonction a l’expression la plus simple. Si une parité est en jeu, l’intervalle symétrique permet d’annuler la moitié des coefficients.
Quelle différence entre Dirichlet et la convergence normale ?
Le théorème de Dirichlet donne une convergence point par point, valable même en présence de sauts, avec la demi-somme des limites aux discontinuités. La convergence normale exige une fonction continue et de classe C1 par morceaux, mais elle donne l’égalité partout et une convergence uniforme. Une fonction discontinue ne relève jamais du second cas.
Parseval s'applique-t-il à une fonction discontinue ?
Oui. La formule de Parseval demande seulement que la fonction soit continue par morceaux et périodique. C’est d’ailleurs avec le créneau ou la dent de scie, deux fonctions discontinues, que l’on calcule le plus souvent ζ(2).
Comment choisir la fonction pour calculer une somme ?
On part de la somme visée : des 1/n² suggèrent une fonction de degré 1, dont les coefficients sont en 1/n, puis Parseval. Des 1/n⁴ suggèrent une fonction de degré 2, avec des coefficients en 1/n². On ajuste ensuite le point d’évaluation ou la parité pour faire apparaître les signes voulus.
Pour aller plus loin
- S’exercer : exercices corrigés de L2 de maths sur fourier, Dirichlet et Parseval
- Bases utiles : Convergence uniforme et normale des fonctions, Produit scalaire et projection orthogonale
- Chapitre d’avant : Isométries et endomorphismes symétriques
- Chapitre d’après : Formes quadratiques, Sylvester et coniques
- Vérifier ses acquis : QCM de L2 de maths sur fourier, Dirichlet et Parseval
- Contrôle corrigé en temps limité : Coefficients de Fourier et sommes de séries : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «fourier, Dirichlet et Parseval en L2 de maths : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.