Intégrabilité aux bornes et IPP : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « intégrabilité aux bornes et IPP », question par question.
Ce corrigé détaille la rédaction attendue en MP pour les intégrales sur un intervalle quelconque. Chaque étude d’intégrabilité commence par la continuité sur l’intervalle ouvert, puis examine les bornes une à une grâce aux intégrales de Riemann. Pour les intégrations par parties, la copie énonce d’abord la limite du produit aux bornes, ensuite seulement la formule. Les équivalents de restes reposent tantôt sur le théorème d’intégration des relations de comparaison, tantôt sur un double encadrement, qu’une figure illustre. Enfin, le problème sur le sinus cardinal sépare clairement la convergence de l’intégrale et l’absence d’intégrabilité. Un barème suit chaque exercice, avec les erreurs que les correcteurs sanctionnent le plus souvent.
L’énoncé complet se trouve ici : Intégrabilité aux bornes et IPP : contrôle de maths en MP.
Barème du contrôle corrigé : intégrabilité aux bornes et IPP
| Exercice | Points |
|---|---|
| 1. Quatre fonctions et leurs bornes | 4 points |
| 2. Une famille d’intégrales logarithmiques | 4 points |
| 3. Équivalents de deux restes | 4 points |
| 4. Problème : le sinus cardinal | 8 points |
| Total | 20 points |
Le corrigé détaillé : intégrabilité aux bornes et IPP
Exercice 1 – Quatre fonctions et leurs bornes (4 points)
-
Un logarithme près de 0
La fonction \(f\) est continue sur \(\left] 0, 1 \right]\), donc seule la borne 0 est à étudier. Or \(t^{3/4} |f(t)| = t^{1/4} |\ln t|\) tend vers 0 par croissances comparées. Ainsi \(|f(t)| = o\left(\frac{1}{t^{3/4}}\right)\) quand \(t \to 0^+\), et \(t \mapsto t^{-3/4}\) est intégrable en 0 car \(\frac{3}{4} < 1\). Par comparaison, \(f\) est intégrable sur \(\left] 0, 1 \right]\).
-
Deux majorations lues sur la figure
La fonction \(g\) est continue et positive sur \(\left] 0, +\infty \right[\). D’une part, \(0 \leq \arctan t \leq t\) donne \(g(t) \leq \frac{1}{\sqrt{t}}\), fonction intégrable sur \(\left] 0, 1 \right]\) puisque \(\frac{1}{2} < 1\). D’autre part, \(\arctan t \leq \frac{\pi}{2}\) donne \(g(t) \leq \frac{\pi}{2\, t^{3/2}}\), intégrable sur \(\left[ 1, +\infty \right[\) car \(\frac{3}{2} > 1\). Ainsi \(g\) est intégrable sur \(\left] 0, +\infty \right[\), et la figure montre bien que sa courbe reste sous les deux courbes en pointillés.
-
Un équivalent en 0, une majoration en l’infini
La fonction \(h\) est continue et positive sur \(\left] 0, +\infty \right[\). En 0, on a \(1 – \cos t \sim \frac{t^2}{2}\), donc \(h(t) \sim \frac{1}{2\sqrt{t}}\), qui est intégrable au voisinage de 0. En \(+\infty\), on a ensuite \(0 \leq h(t) \leq \frac{2}{t^{5/2}}\), majorant intégrable car \(\frac{5}{2} > 1\). Donc \(h\) est intégrable sur \(\left] 0, +\infty \right[\).
-
Une borne inoffensive, une borne fatale
La fonction \(k\) est continue et positive. En posant \(u = \frac{1}{t}\), on obtient \(k(t) = u\, \mathrm{e}^{-u}\), qui tend vers 0 quand \(t \to 0^+\) : \(k\) se prolonge par continuité en 0, qui ne pose donc aucun problème. En revanche, \(\mathrm{e}^{-1/t} \to 1\) en \(+\infty\), si bien que \(k(t) \sim \frac{1}{t}\). Or les fonctions sont positives et \(t \mapsto \frac{1}{t}\) n’est pas intégrable en \(+\infty\). Par conséquent, \(k\) n’est pas intégrable sur \(\left] 0, +\infty \right[\).
Piège classique : déclarer \(k\) non intégrable à cause de la borne 0, alors que la fonction y tend vers 0 ; seule la borne \(+\infty\) fait diverger l’intégrale.
Exercice 2 – Une famille d’intégrales logarithmiques (4 points)
-
Existence de chaque intégrale
La fonction \(t \mapsto \frac{(\ln t)^n}{t^3}\) est continue et positive sur \(\left[ 1, +\infty \right[\). De plus, \(t^2 \times \frac{(\ln t)^n}{t^3} = \frac{(\ln t)^n}{t}\) tend vers 0 en \(+\infty\), par croissances comparées. On a donc \(\frac{(\ln t)^n}{t^3} = o\left(\frac{1}{t^2}\right)\), et \(t \mapsto \frac{1}{t^2}\) est intégrable sur \(\left[ 1, +\infty \right[\). Ainsi \(K_n\) est bien définie pour tout \(n\).
-
Crochet nul aux deux bornes
Soit \(n \geq 1\). On pose \(u(t) = (\ln t)^n\) et \(v(t) = -\frac{1}{2t^2}\), toutes deux de classe C1 sur \(\left[ 1, +\infty \right[\). Le produit \(u(t) v(t) = -\frac{(\ln t)^n}{2t^2}\) vaut 0 en 1, car \(\ln 1 = 0\), et tend vers 0 en \(+\infty\).
Puisque ce produit admet une limite finie, les intégrales de \(u v^{\prime}\) et de \(u^{\prime} v\) sont de même nature ; or la première, qui vaut \(K_n\), converge. Le théorème d’intégration par parties généralisée s’applique donc, avec \(u^{\prime}(t) = \frac{n (\ln t)^{n-1}}{t}\) :
\(K_n = \left[ u v \right]_1^{+\infty} – \int_1^{+\infty} u^{\prime}(t) v(t)\, \mathrm{d}t = 0 + \frac{n}{2} \int_1^{+\infty} \frac{(\ln t)^{n-1}}{t^3}\, \mathrm{d}t\).
On obtient bien \(K_n = \frac{n}{2} K_{n-1}\).
-
Formule close
D’abord, \(K_0 = \left[ -\frac{1}{2t^2} \right]_1^{+\infty} = \frac{1}{2}\). Montrons par récurrence que \(K_n = \frac{n!}{2^{n+1}}\) : c’est vrai pour \(n = 0\), et si c’est vrai au rang \(n – 1\), alors \(K_n = \frac{n}{2} \times \frac{(n-1)!}{2^n} = \frac{n!}{2^{n+1}}\). Pour tout \(n\), \(K_n = \frac{n!}{2^{n+1}}\).
-
Retour par l’exponentielle
L’application \(u \mapsto \mathrm{e}^u\) est une bijection de classe C1, strictement croissante, de \(\left[ 0, +\infty \right[\) sur \(\left[ 1, +\infty \right[\). Avec \(t = \mathrm{e}^u\) et \(\mathrm{d}t = \mathrm{e}^u\, \mathrm{d}u\), le théorème de changement de variable donne :
\(K_n = \int_0^{+\infty} \frac{u^n}{\mathrm{e}^{3u}}\, \mathrm{e}^u\, \mathrm{d}u = \int_0^{+\infty} u^n \mathrm{e}^{-2u}\, \mathrm{d}u\).
Pour \(n = 5\), il vient alors \(\int_0^{+\infty} u^5 \mathrm{e}^{-2u}\, \mathrm{d}u = K_5 = \frac{120}{64}\). Cette intégrale vaut \(\frac{15}{8}\).
Piège classique : écrire la formule d’intégration par parties directement sur \(\left[ 1, +\infty \right[\) sans calculer la limite du crochet ; c’est pourtant cette limite qui rend le calcul légitime.
Exercice 3 – Équivalents de deux restes (4 points)
-
Intégration d’un équivalent
Pour \(t \geq x > 0\), on a \(0 < \frac{1}{t^3 + \sqrt{t}} \leq \frac{1}{t^3}\), et \(t \mapsto \frac{1}{t^3}\) est intégrable sur \(\left[ x, +\infty \right[\). Donc \(R(x)\) existe.
Comme \(\sqrt{t} = o(t^3)\) en \(+\infty\), on a ensuite \(\frac{1}{t^3 + \sqrt{t}} \sim \frac{1}{t^3}\). Ces deux fonctions sont positives et intégrables au voisinage de \(+\infty\) ; le théorème d’intégration des relations de comparaison assure alors que leurs restes sont équivalents. Ainsi \(R(x) \sim \int_x^{+\infty} \frac{\mathrm{d}t}{t^3} = \frac{1}{2x^2}\).
-
Intégration par parties sur le reste
a) Sur \(\left[ x, +\infty \right[\), les deux fonctions sont continues, positives, et majorées par \(\frac{\mathrm{e}^{-2t}}{\sqrt{x}}\) et \(\frac{\mathrm{e}^{-2t}}{x^{3/2}}\), qui sont intégrables. Les intégrales \(T(x)\) et \(U(x)\) existent donc.
Posons \(u(t) = t^{-1/2}\) et \(v(t) = -\frac{\mathrm{e}^{-2t}}{2}\), de classe C1. Le produit \(u(t) v(t) = -\frac{\mathrm{e}^{-2t}}{2\sqrt{t}}\) tend vers 0 en \(+\infty\), et \(u^{\prime}(t) = -\frac{1}{2} t^{-3/2}\). Par intégration par parties, puisque \(U(x)\) converge :
\(T(x) = \frac{\mathrm{e}^{-2x}}{2\sqrt{x}} – \int_x^{+\infty} \frac{1}{2} t^{-3/2} \times \frac{\mathrm{e}^{-2t}}{2}\, \mathrm{d}t\). Donc \(T(x) = \frac{\mathrm{e}^{-2x}}{2\sqrt{x}} – \frac{1}{4} U(x)\).
Encadrement et passage à la limite
b) Pour \(t \geq x\), on a \(\frac{1}{t^{3/2}} = \frac{1}{t} \times \frac{1}{\sqrt{t}} \leq \frac{1}{x} \times \frac{1}{\sqrt{t}}\). En multipliant par \(\mathrm{e}^{-2t} > 0\), puis en intégrant, on obtient \(0 \leq U(x) \leq \frac{T(x)}{x}\).
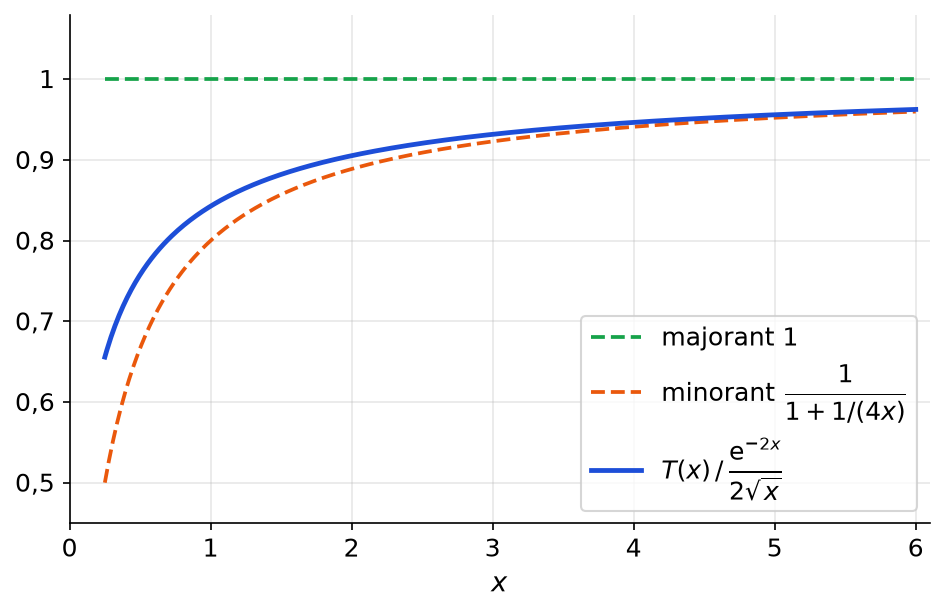
D’une part, la relation précédente donne \(T(x) \leq \frac{\mathrm{e}^{-2x}}{2\sqrt{x}}\), car \(U(x) \geq 0\). D’autre part, \(T(x) \geq \frac{\mathrm{e}^{-2x}}{2\sqrt{x}} – \frac{T(x)}{4x}\), soit \(T(x) \left(1 + \frac{1}{4x}\right) \geq \frac{\mathrm{e}^{-2x}}{2\sqrt{x}}\). Par conséquent :
\(\frac{1}{1 + \frac{1}{4x}} \leq \frac{T(x)}{\frac{\mathrm{e}^{-2x}}{2\sqrt{x}}} \leq 1\).

Le minorant tend vers 1, donc le théorème des gendarmes conclut. On a \(T(x) \sim \frac{\mathrm{e}^{-2x}}{2\sqrt{x}}\) quand \(x \to +\infty\). La figure montre le quotient coincé entre les deux bornes.
Piège classique : intégrer un équivalent sans vérifier la positivité et l’intégrabilité des fonctions ; sans ces hypothèses, le théorème sur les restes ne s’applique pas.
Exercice 4 – Problème : le sinus cardinal (8 points)
-
Prolongement en 0
Comme \(\sin t \sim t\) en 0, le quotient \(\varphi(t)\) tend vers 1. On prolonge donc \(\varphi\) par continuité en posant \(\varphi(0) = 1\), ce que marque le point creux de la figure. L’intégrale sur \(\left[ 0, 1 \right]\) est alors celle d’une fonction continue sur un segment. Seule la borne \(+\infty\) pose problème.
-
Convergence par une intégration par parties
Soit \(x \geq 1\). Les fonctions \(t \mapsto \frac{1}{t}\) et \(t \mapsto -\cos t\) sont de classe C1 sur le segment \(\left[ 1, x \right]\), donc :
\(\int_1^x \frac{\sin t}{t}\, \mathrm{d}t = \left[ -\frac{\cos t}{t} \right]_1^x – \int_1^x \frac{\cos t}{t^2}\, \mathrm{d}t = \cos 1 – \frac{\cos x}{x} – \int_1^x \frac{\cos t}{t^2}\, \mathrm{d}t\).
Quand \(x \to +\infty\), le terme \(\frac{\cos x}{x}\) tend vers 0, car il est majoré en valeur absolue par \(\frac{1}{x}\). De plus, \(\left| \frac{\cos t}{t^2} \right| \leq \frac{1}{t^2}\) : cette fonction est intégrable sur \(\left[ 1, +\infty \right[\), et la dernière intégrale admet une limite finie. Le membre de gauche a donc une limite finie. Avec la question 1, l’intégrale \(I\) converge.
-
Minoration arche par arche
Pour \(t \in \left] k\pi, (k+1)\pi \right]\), on a \(\frac{1}{t} \geq \frac{1}{(k+1)\pi}\). De plus, \(\int_{k\pi}^{(k+1)\pi} |\sin t|\, \mathrm{d}t = 2\), puisque \(|\sin|\) est \(\pi\)-périodique. Il vient donc \(A_k \geq \frac{2}{(k+1)\pi}\).
Pour tout entier \(N \geq 1\), on somme alors ces inégalités, grâce à la relation de Chasles :
\(\int_0^{N\pi} |\varphi(t)|\, \mathrm{d}t = \sum_{k=0}^{N-1} A_k \geq \frac{2}{\pi} \sum_{j=1}^{N} \frac{1}{j}\).
La série harmonique diverge, donc ces intégrales ne sont pas bornées. Or \(|\varphi|\) est positive : son intégrale partielle croît sans limite finie. Ainsi \(\varphi\) n’est pas intégrable sur \(\left] 0, +\infty \right[\), et l’intégrale \(I\) est semi-convergente. Sur la figure, les aires décroissent bien, mais trop lentement, comme les termes de la série harmonique.
-
Développement du reste
Soit \(x > 0\). Sur \(\left[ x, +\infty \right[\), le produit \(-\frac{\cos t}{t}\) tend vers 0 en \(+\infty\), et \(\frac{\cos t}{t^2}\) est intégrable. L’intégration par parties généralisée donne donc \(r(x) = \frac{\cos x}{x} – \int_x^{+\infty} \frac{\cos t}{t^2}\, \mathrm{d}t\).
Recommençons avec \(t \mapsto \frac{1}{t^2}\) et \(t \mapsto \sin t\) : le produit \(\frac{\sin t}{t^2}\) tend vers 0 en \(+\infty\), d’où :
\(\int_x^{+\infty} \frac{\cos t}{t^2}\, \mathrm{d}t = -\frac{\sin x}{x^2} + 2 \int_x^{+\infty} \frac{\sin t}{t^3}\, \mathrm{d}t\).
Enfin, \(\left| 2 \int_x^{+\infty} \frac{\sin t}{t^3}\, \mathrm{d}t \right| \leq 2 \int_x^{+\infty} \frac{\mathrm{d}t}{t^3} = \frac{1}{x^2}\). On obtient ainsi \(\left| r(x) – \frac{\cos x}{x} \right| \leq \frac{2}{x^2}\). Donc \(r(x) = \frac{\cos x}{x} + O\left(\frac{1}{x^2}\right)\). Notez que \(r(x)\) n’a pas d’équivalent simple, car \(\cos x\) s’annule une infinité de fois.
-
Changement d’échelle puis carré du sinus
L’application \(u \mapsto \frac{u}{a}\) est une bijection de classe C1, strictement croissante, de \(\left] 0, +\infty \right[\) sur lui-même. Avec \(t = \frac{u}{a}\), on a \(\frac{\sin(at)}{t}\, \mathrm{d}t = \frac{a \sin u}{u} \times \frac{\mathrm{d}u}{a} = \frac{\sin u}{u}\, \mathrm{d}u\). Le changement de variable conserve la nature de l’intégrale. Donc \(\int_0^{+\infty} \frac{\sin(at)}{t}\, \mathrm{d}t = I\) pour tout \(a > 0\).
Ensuite, \(t \mapsto \frac{\sin^2 t}{t^2}\) est continue et positive sur \(\left] 0, +\infty \right[\) ; elle tend vers 1 en 0 et reste majorée par \(\frac{1}{t^2}\) sur \(\left[ 1, +\infty \right[\). Elle est donc intégrable.
Posons \(u(t) = \sin^2 t\) et \(v(t) = -\frac{1}{t}\). Leur produit vérifie \(\left| u(t) v(t) \right| \leq t\) près de 0, car \(|\sin t| \leq t\), et \(\left| u(t) v(t) \right| \leq \frac{1}{t}\) : il tend vers 0 aux deux bornes. Comme \(u^{\prime}(t) = 2 \sin t \cos t = \sin(2t)\), l’intégration par parties sur \(\left] 0, +\infty \right[\) donne :
\(\int_0^{+\infty} \frac{\sin^2 t}{t^2}\, \mathrm{d}t = 0 + \int_0^{+\infty} \frac{\sin(2t)}{t}\, \mathrm{d}t\).
Le résultat précédent, avec \(a = 2\), permet de conclure. Cette intégrale vaut donc \(I\). On peut d’ailleurs montrer, par d’autres méthodes, que \(I = \frac{\pi}{2}\).
Piège classique : conclure à l’intégrabilité de \(\varphi\) parce que \(I\) converge ; la convergence d’une intégrale ne garantit pas celle de l’intégrale de la valeur absolue.
À retenir de ce contrôle
- Une fonction continue sur un intervalle ouvert est intégrable dès qu’elle l’est au voisinage de chacune des deux bornes, que l’on étudie séparément.
- Une intégration par parties généralisée est légitime lorsque le produit des deux fonctions admet une limite finie aux bornes et que l’une des deux intégrales converge.
- Pour des fonctions positives intégrables au voisinage de l’infini, deux fonctions équivalentes ont des restes d’intégrale équivalents.
- Une intégrale peut converger sans que la fonction soit intégrable : c’est le cas du sinus cardinal sur la demi-droite des réels positifs.
- Le changement de variable exige une bijection de classe C1 strictement monotone entre les deux intervalles, et il conserve la nature de l’intégrale.
Revenir à l’énoncé du contrôle
Consolider intégrabilité aux bornes et IPP après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours intégrabilité sur un intervalle quelconque ; entraînez-vous sur les exercices intégrabilité sur un intervalle quelconque.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «intégrabilité aux bornes et IPP : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir