Calcul de développements limités en maths sup (MPSI) : cours et méthodes
Au second semestre, les développements limités deviennent l’outil de calcul le plus utilisé en analyse. Ce chapitre rassemble la définition, l’unicité et la troncature, la formule de Taylor-Young, les DL usuels en 0, puis les opérations : somme, produit, quotient, composition et primitivation.
Le cours de développements limités MPSI insiste sur l’organisation des calculs. On y apprend à choisir l’ordre de chaque DL intermédiaire, à ne perdre aucun terme dans un quotient ou une composée, et à vérifier un résultat par la parité. Ensuite viennent les applications : lever une forme indéterminée, placer une courbe par rapport à sa tangente, conclure sur un extremum quand la dérivée seconde s’annule, ou trouver une asymptote oblique.
Ces techniques resservent sans cesse en séries, en intégrales et aux oraux de concours.
Ce que vous saurez faire
- Écrire sans hésiter les DL usuels en \(0\) et les déplacer en un autre point.
- Prévoir, avant tout calcul, l’ordre utile de chaque développement intermédiaire.
- Développer un produit, un quotient, une composée ou une primitive sans perdre de terme.
- Lever une forme indéterminée et trouver un équivalent grâce à un DL.
- Situer localement un graphe vis-à-vis de sa tangente, puis conclure sur un extremum.
- Obtenir une asymptote oblique et la position de la courbe en \(\pm\infty\).
1. Développements limités : définition et règles de base
L’idée est simple : près d’un point, on remplace une fonction compliquée par un polynôme, en contrôlant l’erreur commise. Toute la difficulté consiste à mesurer cette erreur proprement. Pour cela, on utilise la notation \(o\) du chapitre sur les comparaisons.
1.1 Définition et changement de point
Soit \(f\) définie sur un intervalle \(I\) contenant \(0\) ou d’extrémité \(0\), et \(n\in\mathbb{N}\). Un \(\mathrm{DL}_n(0)\) de \(f\) est la donnée de \(n+1\) réels \(a_0,\dots,a_n\) pour lesquels
\[f(x)-\sum_{k=0}^{n}a_kx^k\underset{x\to0}{=}o(x^n).\]
On appelle partie régulière le polynôme \(\sum_{k=0}^{n}a_kx^k\), et reste le terme \(o(x^n)\).
En un point \(a\) quelconque, on pose \(x=a+h\). Ainsi, \(f\) a un \(\mathrm{DL}_n(a)\) lorsque \(h\mapsto f(a+h)\) a un \(\mathrm{DL}_n(0)\). En pratique, on écrit donc tout en fonction de \(h\), puis on revient à \(x-a\) à la fin.
Remarque :
Le terme \(o(x^n)\) désigne une fonction de la forme \(x^n\varepsilon(x)\), avec \(\varepsilon(x)\to0\). Par conséquent, \(o(x^n)\) absorbe tous les termes en \(x^{n+1}\), \(x^{n+2}\) et au-delà. De plus, \(x^k\,o(x^n)=o(x^{n+k})\) et \(o(x^n)+o(x^n)=o(x^n)\).
1.2 Unicité, troncature et parité
Si \(f\) admet un \(\mathrm{DL}_n(0)\), ses coefficients \(a_0,\dots,a_n\) sont uniques. Par ailleurs, si \(p\leqslant n\), effacer les monômes de degré strictement supérieur à \(p\) fournit un \(\mathrm{DL}_p(0)\) : on parle de troncature.
Supposons deux écritures \(\sum_{k=0}^n a_kx^k+o(x^n)=\sum_{k=0}^n b_kx^k+o(x^n)\) avec des coefficients différents. Notons \(p\) le plus petit indice où \(a_p\neq b_p\). En soustrayant, il vient \((a_p-b_p)x^p+\dots=o(x^n)\), donc \((a_p-b_p)x^p=o(x^p)\).
On divise alors par \(x^p\) et on fait tendre \(x\) vers \(0\). On trouve \(a_p-b_p=0\), ce qui contredit le choix de \(p\). Quant à la troncature, elle vient de \(a_kx^k=o(x^p)\) pour \(k>p\).
On suppose que \(f\), définie sur un intervalle centré en \(0\), possède un \(\mathrm{DL}_n(0)\). Pour \(f\) paire, tous les coefficients d’indice impair sont nuls. Pour \(f\) impaire, ce sont ceux d’indice pair qui s’annulent.
Justification : \(x\mapsto f(-x)\) a pour DL \(\sum a_k(-1)^kx^k+o(x^n)\). Si \(f\) est paire, l’unicité donne \(a_k=(-1)^ka_k\), donc \(a_k=0\) pour \(k\) impair. Le cas impair se traite de même.
La parité sert de contrôle gratuit. Par exemple, \(\ln(\cos x)\) est paire : si votre calcul fait apparaître un terme en \(x^3\), une erreur s’est glissée. Elle fait aussi gagner un ordre : un DL pair à l’ordre \(4\) est automatiquement un DL à l’ordre \(5\).
1.3 Ce que dit un DL d’ordre 0 ou 1
Les deux premiers ordres ont une traduction directe. D’une part, \(f\) admet un \(\mathrm{DL}_0(0)\) exactement quand elle a une limite finie \(a_0\) en \(0\), c’est-à-dire quand elle est continue ou prolongeable par continuité. D’autre part, pour une fonction définie en \(0\), posséder un \(\mathrm{DL}_1(0)\) revient exactement à être dérivable en ce point. On a alors \(a_0=f(0)\) et \(a_1=f^{\prime}(0)\).
Piège à éviter :
Cette équivalence s’arrête à l’ordre \(1\). Par exemple, \(g(x)=x^3\sin\frac1x\), prolongée par \(g(0)=0\), vérifie \(|g(x)|\leqslant|x|^3\), donc \(g(x)=o(x^2)\). Elle admet ainsi un \(\mathrm{DL}_2(0)\) nul. Pourtant, \(g^{\prime}(x)=3x^2\sin\frac1x-x\cos\frac1x\) n’est pas dérivable en \(0\) : le quotient \(\frac{g^{\prime}(x)}{x}\) contient \(-\cos\frac1x\), qui n’a pas de limite. Donc \(g\) n’est pas deux fois dérivable en \(0\).
2. Formule de Taylor-Young et DL usuels
2.1 La formule de Taylor-Young
Si \(f\) est de classe \(\mathcal{C}^n\) sur un intervalle \(I\) contenant \(a\), alors
\[f(a+h)\underset{h\to0}{=}\sum_{k=0}^{n}\frac{f^{(k)}(a)}{k!}h^k+o(h^n).\]
Cette formule est la source des DL usuels. Cependant, elle sert rarement pour calculer : dériver cinq fois une composée est long et risqué. On l’utilise plutôt dans l’autre sens. En effet, par unicité, le coefficient de \(h^k\) dans un DL vaut \(\frac{f^{(k)}(a)}{k!}\) quand \(f\) est assez régulière. Un DL calculé par opérations donne ainsi les dérivées successives en \(a\).
Cherchons \(f^{(6)}(0)\) pour \(f(x)=x^2\cos x\), qui est de classe \(\mathcal{C}^\infty\). On écrit \(x^2\cos x=x^2-\frac{x^4}{2}+\frac{x^6}{24}+o(x^6)\). Par unicité, \(\frac{f^{(6)}(0)}{6!}=\frac1{24}\). Donc \(f^{(6)}(0)=\frac{720}{24}=30\), sans aucune dérivation.
2.2 Le formulaire des DL usuels en 0
Voici la liste à connaître. Chaque ligne s’écrit avec un symbole somme pour retenir la forme générale ; en pratique, on déroule les premiers termes. Toutes les égalités sont valables quand \(x\to0\).
- Exponentielle : \(\mathrm{e}^x=\sum_{k=0}^{n}\frac{x^k}{k!}+o(x^n)\).
- Cosinus et sinus : \(\cos x=\sum_{k=0}^{n}\frac{(-1)^k x^{2k}}{(2k)!}+o(x^{2n+1})\) et \(\sin x=\sum_{k=0}^{n}\frac{(-1)^k x^{2k+1}}{(2k+1)!}+o(x^{2n+2})\).
- Cosinus et sinus hyperboliques : mêmes formules sans le facteur \((-1)^k\).
- Géométrique : \(\frac1{1-x}=\sum_{k=0}^{n}x^k+o(x^n)\), puis \(\frac1{1+x}\) en changeant \(x\) en \(-x\).
- Logarithme : \(\ln(1+x)=\sum_{k=1}^{n}\frac{(-1)^{k-1}x^k}{k}+o(x^n)\).
- Puissance réelle, pour \(\alpha\in\mathbb{R}\) : \((1+x)^\alpha=1+\alpha x+\frac{\alpha(\alpha-1)}{2}x^2+\dots+\binom{\alpha}{n}x^n+o(x^n)\), où \(\binom{\alpha}{n}=\frac{\alpha(\alpha-1)\cdots(\alpha-n+1)}{n!}\).
- Arctangente : \(\arctan x=\sum_{k=0}^{n}\frac{(-1)^kx^{2k+1}}{2k+1}+o(x^{2n+2})\).
- Tangente, à l’ordre 5 : \(\tan x=x+\frac{x^3}{3}+\frac{2x^5}{15}+o(x^6)\).
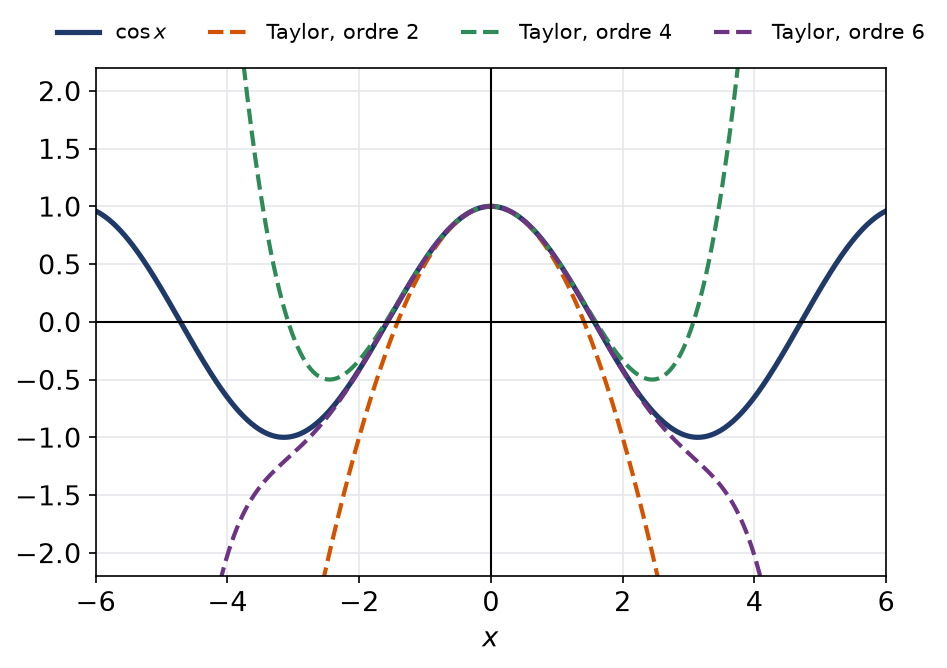
Les restes en \(o(x^{2n+1})\) ou \(o(x^{2n+2})\) viennent de la parité : le terme suivant de la partie régulière est nul. La figure montre comment les polynômes de Taylor du cosinus collent à la courbe sur une zone de plus en plus large quand l’ordre augmente.
Piège à éviter :
Le DL de \((1+x)^\alpha\) n’est valable que pour une quantité qui tend vers \(0\) après le \(1\). Pour \(\sqrt{4+x}\), on factorise d’abord : \(\sqrt{4+x}=2\left(1+\frac x4\right)^{1/2}\). Ensuite seulement, on applique la formule avec \(\frac x4\) à la place de \(x\).
3. Opérations sur les développements limités
Presque tous les DL de concours se calculent à partir du formulaire, par opérations. Le point délicat n’est pas la règle elle-même, mais le choix des ordres. Trop bas, on perd l’information cherchée ; trop haut, on se noie dans des termes inutiles.
3.1 Somme, produit et choix des ordres
Si \(f\) et \(g\) admettent des \(\mathrm{DL}_n(0)\) de parties régulières \(P\) et \(Q\), alors \(f+g\) admet le \(\mathrm{DL}_n(0)\) de partie régulière \(P+Q\). De même, \(fg\) admet un \(\mathrm{DL}_n(0)\), dont la partie régulière est le produit \(PQ\) tronqué au degré \(n\).
Cette règle est souvent trop prudente. En effet, si \(f(x)=x^p\,u(x)\) et \(g(x)=x^q\,v(x)\), le produit vaut \(x^{p+q}u(x)v(x)\). Pour l’avoir à l’ordre \(n\), il suffit donc de connaître \(u\) et \(v\) à l’ordre \(n-p-q\).
- Repérer la valuation de chaque facteur, c’est-à-dire l’exposant de son premier terme non nul : \(p\) pour \(f\), \(q\) pour \(g\).
- Viser l’ordre \(n\) pour \(fg\) : cela demande \(n-q\) pour \(f\), mais seulement \(n-p\) pour \(g\).
- Développer le produit en ne gardant que les monômes de degré au plus \(n\) ; ranger les termes par degré croissant.
- Contrôler par la parité ou par une valeur connue, par exemple le premier terme.
Calculons le \(\mathrm{DL}_5(0)\) de \(\sin x\,\ln(1+x)\). Les deux facteurs ont pour valuation \(1\). Il suffit donc de les développer à l’ordre \(4\) :
\[\sin x=x-\frac{x^3}{6}+o(x^4),\qquad \ln(1+x)=x-\frac{x^2}{2}+\frac{x^3}{3}-\frac{x^4}{4}+o(x^4).\]
On multiplie, puis on regroupe par degré. Le coefficient de \(x^4\) vaut \(\frac13-\frac16=\frac16\), celui de \(x^5\) vaut \(-\frac14+\frac1{12}=-\frac16\). Finalement :
\[\sin x\,\ln(1+x)=x^2-\frac{x^3}{2}+\frac{x^4}{6}-\frac{x^5}{6}+o(x^5).\]
En colle, un DL de produit à l’ordre \(5\) doit tenir en trois minutes environ. Pour y parvenir, on organise le brouillon en tableau : une ligne par facteur, une colonne par degré. Ensuite, pour chaque degré \(k\), on liste les couples de degrés dont la somme vaut \(k\), puis on additionne les produits de coefficients. Cette présentation évite les oublis, car chaque case est visitée une seule fois. Enfin, on écrit le reste \(o(x^n)\) dès la première ligne, ce qui empêche de garder par mégarde un terme de degré trop élevé.
3.2 Composition
Soit \(u\) admettant un \(\mathrm{DL}_n(0)\) avec \(u(x)\to0\), et \(g\) admettant un \(\mathrm{DL}_n(0)\) de partie régulière \(Q\). Alors \(g\circ u\) admet un \(\mathrm{DL}_n(0)\). On l’obtient en remplaçant la variable de \(Q\) par le DL de \(u\), puis en tronquant au degré \(n\).
Si \(u\) a pour valuation \(p\geqslant1\), alors \(u^k\) commence en \(x^{kp}\). Il suffit donc de garder les puissances \(u^k\) avec \(kp\leqslant n\). C’est ce qui rend les composées rapides : on s’arrête dès que les puissances de \(u\) dépassent l’ordre visé.
Développons \(\mathrm{e}^{\sin x}\) à l’ordre \(4\). On pose \(u=\sin x=x-\frac{x^3}{6}+o(x^4)\), qui tend vers \(0\) et a pour valuation \(1\). Il faut donc \(\mathrm{e}^u\) jusqu’à \(u^4\). Ensuite, on calcule chaque puissance à l’ordre \(4\) :
\[u^2=x^2-\frac{x^4}{3}+o(x^4),\qquad u^3=x^3+o(x^4),\qquad u^4=x^4+o(x^4).\]
Enfin, on assemble \(1+u+\frac{u^2}2+\frac{u^3}6+\frac{u^4}{24}\). Le coefficient de \(x^3\) vaut \(-\frac16+\frac16=0\). Celui de \(x^4\) vaut \(-\frac16+\frac1{24}=-\frac18\). On obtient ainsi \(\mathrm{e}^{\sin x}=1+x+\frac{x^2}{2}-\frac{x^4}{8}+o(x^4)\).
Piège à éviter :
Avant de composer, on vérifie toujours la limite de ce qu’on substitue : elle doit être nulle. Pour \(\mathrm{e}^{\cos x}\), par exemple, \(\cos x\to1\). On écrit alors \(\mathrm{e}^{\cos x}=\mathrm{e}\cdot\mathrm{e}^{\cos x-1}\), et c’est \(\cos x-1\) qui joue le rôle de \(u\).
3.3 Quotient
Pour un quotient \(\frac fg\) avec \(g(0)\neq0\), on se ramène à \(\frac1{1+u}\) avec \(u\to0\). Si \(g(0)=0\), on factorise d’abord la plus petite puissance de \(x\) au dénominateur. Ce facteur fait perdre des ordres, et il faut le prévoir.
- Écrire le dénominateur sous la forme \(c\,x^q\,(1+u(x))\), avec \(c\neq0\) et \(u(x)\to0\).
- Développer \(\frac1{1+u}=1-u+u^2-u^3+\dots\) en s’arrêtant selon la valuation de \(u\).
- Multiplier par le numérateur, puis diviser par \(c\,x^q\). Pour finir à l’ordre \(n\), le produit doit donc être connu à l’ordre \(n+q\).
Cherchons le \(\mathrm{DL}_4(0)\) de \(f(x)=\frac{x}{\mathrm{e}^x-1}\), prolongée par \(f(0)=1\). D’abord, on factorise le dénominateur : \(\mathrm{e}^x-1=x(1+u)\) avec \(u=\frac x2+\frac{x^2}6+\frac{x^3}{24}+\frac{x^4}{120}+o(x^4)\). Le facteur \(x\) se simplifie avec le numérateur, donc \(f(x)=\frac1{1+u}\).
Ensuite, \(u\) a pour valuation \(1\) : on garde \(1-u+u^2-u^3+u^4\). Les puissances donnent \(u^2=\frac{x^2}4+\frac{x^3}6+\frac{5x^4}{72}+o(x^4)\), \(u^3=\frac{x^3}8+\frac{x^4}8+o(x^4)\) et \(u^4=\frac{x^4}{16}+o(x^4)\). En regroupant :
\[\frac{x}{\mathrm{e}^x-1}=1-\frac x2+\frac{x^2}{12}-\frac{x^4}{720}+o(x^4).\]
Le terme en \(x^3\) est nul. Ce n’est pas un hasard : \(f(x)+\frac x2\) est une fonction paire, ce qui fournit une vérification.
4. Primitivation d’un développement limité
On considère \(f\) dérivable au voisinage de \(0\), sur un intervalle \(I\). Lorsque \(f^{\prime}\) se développe en \(f^{\prime}(x)=\sum_{k=0}^{n}b_kx^k+o(x^n)\), alors
\[f(x)=f(0)+\sum_{k=0}^{n}\frac{b_k}{k+1}x^{k+1}+o(x^{n+1}).\]
On pose \(\varphi(x)=f(x)-f(0)-\sum_{k=0}^{n}\frac{b_k}{k+1}x^{k+1}\). Elle est dérivable, nulle en \(0\), et \(\varphi^{\prime}(x)=o(x^n)\). Fixons \(\varepsilon>0\) ; près de \(0\), disons pour \(|t|\leqslant\delta\), on a \(|\varphi^{\prime}(t)|\leqslant\varepsilon|t|^n\).
Prenons \(x\) avec \(0<|x|\leqslant\delta\). Entre \(0\) et \(x\), la dérivée de \(\varphi\) est majorée en valeur absolue par \(\varepsilon|x|^n\). Les accroissements finis, sous forme d’inégalité, fournissent \(|\varphi(x)-\varphi(0)|\leqslant\varepsilon|x|^{n+1}\). Ainsi, \(\varphi(x)=o(x^{n+1})\).
Le théorème permet de développer les fonctions dont la dérivée est plus simple qu’elles : \(\ln(1+x)\), \(\arctan\), \(\arcsin\), ou une bijection réciproque.
Pour \(\arcsin\), la dérivée vaut \((1-x^2)^{-1/2}\). Avec \(\alpha=-\frac12\) et \(-x^2\) à la place de \(x\), on obtient \((1-x^2)^{-1/2}=1+\frac{x^2}2+\frac{3x^4}8+o(x^4)\). On primitive terme à terme, et \(\arcsin0=0\) :
\[\arcsin x=x+\frac{x^3}{6}+\frac{3x^5}{40}+o(x^5).\]
Remarque :
Le sens inverse est faux en général : connaître un DL de \(f\) ne donne pas celui de \(f^{\prime}\). La fonction \(x^3\sin\frac1x\) de la partie 1 en est un exemple. En revanche, si l’on sait par ailleurs que \(f^{\prime}\) admet un DL, celui-ci s’obtient en dérivant celui de \(f\), par unicité.
5. Étude locale : limites, tangentes et extremums
5.1 Lever une forme indéterminée
Un DL donne un équivalent : le premier terme non nul. C’est pourquoi il suffit de développer numérateur et dénominateur jusqu’à leur premier terme non nul, et pas plus loin.
Cherchons la limite en \(0\) de \(\frac{\cos x-\sqrt{1-x^2}}{x^4}\). Le dénominateur impose l’ordre \(4\) au numérateur. D’un côté, \(\cos x=1-\frac{x^2}2+\frac{x^4}{24}+o(x^4)\). De l’autre, avec \(\alpha=\frac12\), \(\sqrt{1-x^2}=1-\frac{x^2}2-\frac{x^4}8+o(x^4)\).
Les termes constants et en \(x^2\) se compensent. Il reste \(\left(\frac1{24}+\frac18\right)x^4=\frac{x^4}6\). Donc le quotient tend vers \(\frac16\).
Piège à éviter :
Développer trop court ne prévient pas : on obtient « \(0+o(x^2)\) » et l’on ne peut rien conclure. Dans ce cas, il faut reprendre à un ordre supérieur, pas deviner. À l’inverse, on n’ajoute jamais des équivalents : \(\cos x\sim1\) et \(\sqrt{1-x^2}\sim1\) ne disent rien sur leur différence.
- Repérer le dénominateur et son premier terme non nul, par exemple \(x^4\) ou \(\frac{x^2}2\).
- Fixer l’ordre de chaque DL du numérateur à cette même puissance, ni plus ni moins.
- Calculer le numérateur ; si tout s’annule jusqu’à cet ordre, recommencer un cran plus loin.
- Conclure par un équivalent : le quotient des deux premiers termes non nuls donne la limite.
Par exemple, en \(+\infty\), la même méthode s’applique après le changement \(t=\frac1x\).
5.2 Tangente et position relative
On suppose \(f(a+h)=a_0+a_1h+a_ph^p+o(h^p)\), où \(p\geqslant2\) et \(a_p\neq0\). La droite \(y=a_0+a_1(x-a)\) est la tangente en \(a\). Quant à la différence \(f(a+h)-a_0-a_1h\), elle se comporte comme \(a_ph^p\).
- Exposant \(p\) pair : près de \(a\), la courbe ne change pas de côté ; elle est au-dessus quand \(a_p>0\) et au-dessous quand \(a_p<0\).
- Exposant \(p\) impair : le signe de l’écart bascule en \(a\), et la courbe franchit sa tangente ; on parle de point d’inflexion.
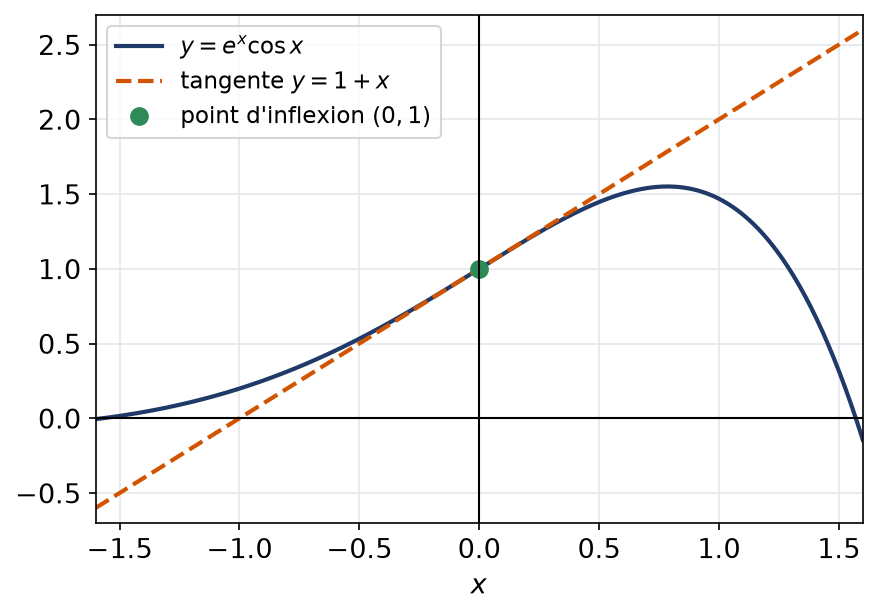
Pour \(f(x)=\mathrm{e}^x\cos x\), le produit des DL à l’ordre \(3\) donne \(\left(1+x+\frac{x^2}2+\frac{x^3}6\right)\left(1-\frac{x^2}2\right)\) tronqué. Les termes en \(x^2\) s’annulent, et l’on obtient \(f(x)=1+x-\frac{x^3}{3}+o(x^3)\).
Ainsi, la tangente en \(0\) est la droite \(y=1+x\). L’écart vaut \(-\frac{x^3}3\), qui change de signe en \(0\). Par conséquent, le point \((0,1)\) est un point d’inflexion : la courbe passe au-dessus à gauche et en dessous à droite.
5.3 Conditions d’extremum à l’ordre 2
On rappelle qu’en un point intérieur où \(f\) est dérivable, un extremum local impose \(f^{\prime}(a)=0\). Cette condition est nécessaire mais pas suffisante. Les DL permettent de trancher.
On se place en un point critique \(a\), intérieur à l’intervalle où \(f\) est de classe \(\mathcal{C}^2\) : \(f^{\prime}(a)=0\).
- Condition suffisante : une dérivée seconde \(f^{\prime\prime}(a)>0\) garantit un minimum local strict ; une dérivée seconde \(f^{\prime\prime}(a)<0\) garantit un maximum local strict.
- Condition nécessaire : un minimum local en \(a\) force \(f^{\prime\prime}(a)\geqslant0\), et un maximum local force \(f^{\prime\prime}(a)\leqslant0\).
Par Taylor-Young, \(f(a+h)-f(a)=\frac{f^{\prime\prime}(a)}2h^2+o(h^2)=h^2\left(\frac{f^{\prime\prime}(a)}2+\varepsilon(h)\right)\), avec \(\varepsilon(h)\to0\). Si \(f^{\prime\prime}(a)>0\), la parenthèse est strictement positive pour \(h\) petit et non nul ; donc \(f(a+h)>f(a)\). Pour le second point, si \(f^{\prime\prime}(a)<0\), le premier point donnerait un maximum strict, ce qui est incompatible avec un minimum.
Lorsque \(f^{\prime\prime}(a)=0\), le test reste muet. On développe alors plus loin, jusqu’à rencontrer un monôme \(a_ph^p\) avec \(a_p\neq0\). Un exposant pair donne un extremum, minimum ou maximum selon le signe de \(a_p\). Un exposant impair exclut tout extremum.
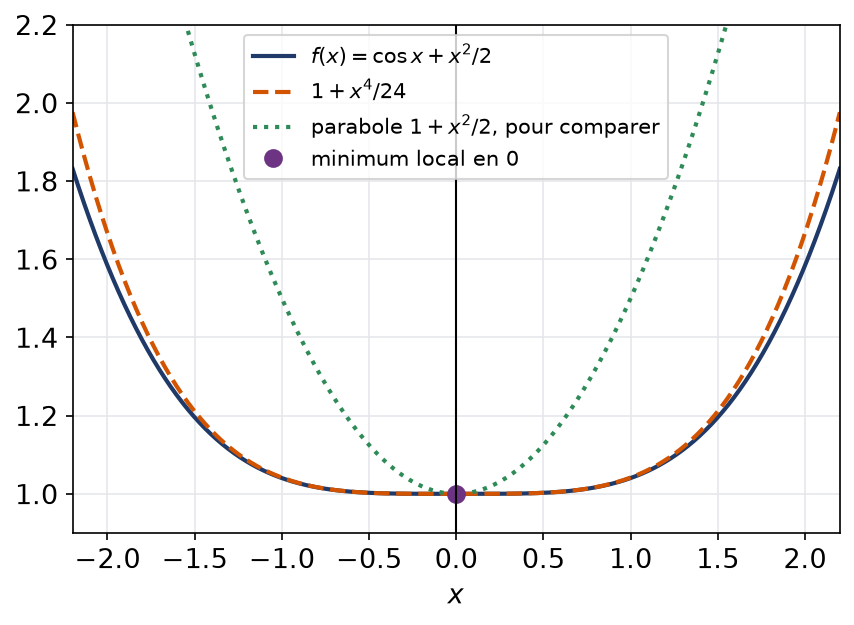
Soit \(f(x)=\cos x+\frac{x^2}2\). On a \(f^{\prime}(0)=0\) et \(f^{\prime\prime}(0)=-1+1=0\) : le test d’ordre \(2\) ne conclut pas. Cependant, le DL donne \(f(x)=1+\frac{x^4}{24}+o(x^4)\). Le premier terme non constant est d’ordre pair, de coefficient positif. Donc \(f\) admet en \(0\) un minimum local strict, très plat.
6. Branches infinies et asymptotes
En \(+\infty\), on pose \(t=\frac1x\), qui tend vers \(0\). Les DL en \(0\) de la variable \(t\) donnent alors des développements asymptotiques de la forme \(f(x)=ax+b+\frac{c}{x^k}+o\left(\frac1{x^k}\right)\).
- Factoriser le terme dominant, souvent \(x\) ou \(|x|\), pour faire apparaître une expression en \(\frac1x\).
- Développer cette expression en \(t=\frac1x\) jusqu’au premier terme après la constante et le terme en \(t\) qui ne s’annule pas.
- Lire l’asymptote \(y=ax+b\) et le signe de \(\frac{c}{x^k}\), qui donne la position.
- Recommencer en \(-\infty\) : le signe de \(x\), et parfois \(|x|\), change les conclusions.
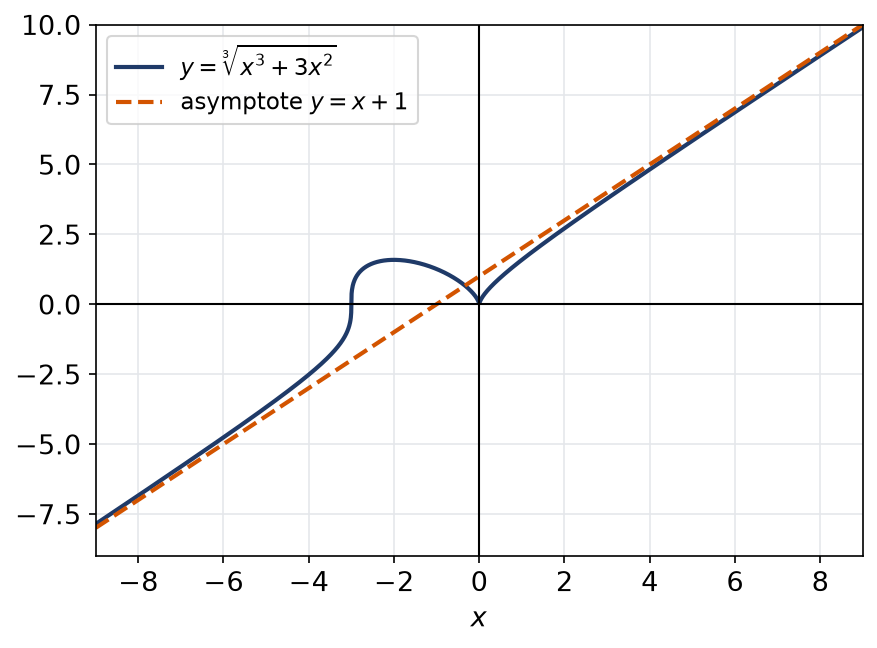
Soit \(f(x)=\sqrt[3]{x^3+3x^2}\). Pour \(|x|>3\), on écrit \(f(x)=x\left(1+\frac3x\right)^{1/3}\), car la racine cubique est impaire. Avec \(\alpha=\frac13\) et \(u=\frac3x\) :
\[\left(1+u\right)^{1/3}=1+\frac u3-\frac{u^2}9+o(u^2),\quad\text{soit}\quad f(x)=x+1-\frac1x+o\left(\frac1x\right).\]
La droite \(y=x+1\) est donc asymptote en \(+\infty\) et en \(-\infty\). En outre, \(f(x)-(x+1)\sim-\frac1x\). La courbe est en dessous de l’asymptote en \(+\infty\), au-dessus en \(-\infty\).
Les erreurs fréquentes
- Composer avec une fonction intérieure qui ne tend pas vers \(0\) : pour \(\ln(\cos x)\), la bonne variable est \(u=\cos x-1\), pas \(\cos x\).
- Oublier qu’un dénominateur de valuation \(q\) fait perdre \(q\) ordres.
- Écrire \(o(x^3)-o(x^3)=0\) : la différence de deux restes est encore un \(o(x^3)\), pas zéro.
- Garder des termes de degré supérieur à l’ordre du reste, ce qui donne une fausse précision.
- Conclure à un extremum avec \(f^{\prime}(a)=0\) seul, sans regarder le terme suivant.
- Traiter \(-\infty\) comme \(+\infty\) alors que \(\sqrt{x^2}=|x|\).
Fiche mémo
- DL à l’ordre \(n\) : polynôme de degré au plus \(n\) plus un reste \(o(x^n)\) ; coefficients uniques.
- Fonction paire : puissances paires seulement ; fonction impaire : puissances impaires seulement.
- Taylor-Young : pour \(f\) de classe \(\mathcal{C}^n\), le coefficient de \(h^k\) vaut \(\frac{f^{(k)}(a)}{k!}\).
- Produit : valuations \(p\) et \(q\), donc \(f\) à l’ordre \(n-q\) et \(g\) à l’ordre \(n-p\).
- Composée : intérieur qui tend vers \(0\), puissances \(u^k\) gardées tant que \(kp\leqslant n\).
- Quotient : factoriser le dénominateur en \(c\,x^q(1+u)\), puis utiliser \(\frac1{1+u}\).
- Primitive : chaque \(b_kx^k\) devient \(\frac{b_k}{k+1}x^{k+1}\), et l’on ajoute \(f(0)\).
- Tangente : premier terme non nul après le terme affine ; ordre pair, position fixe ; ordre impair, inflexion.
- Extremum : \(f^{\prime}(a)=0\) et premier terme suivant d’ordre pair.
- Asymptote : variable \(\frac1x\), forme \(ax+b+\frac c{x^k}\), puis signe du dernier terme.
Questions fréquentes
Comment savoir à quel ordre développer chaque morceau ?
On regarde la valuation des facteurs, c’est-à-dire la plus petite puissance non nulle. Dans un produit, si un facteur commence en x puissance p, l’autre n’a besoin que de l’ordre n moins p. Dans un quotient, on factorise d’abord la plus petite puissance du dénominateur, car elle fait perdre des ordres.
Peut-on dériver un développement limité ?
Non, sauf information supplémentaire : la fonction x³ sin(1/x) possède un DL d’ordre 2 alors que sa dérivée n’a même pas de DL d’ordre 1. Le sens sûr est l’autre : quand la dérivée a un DL, on le primitive pour obtenir celui de la fonction. Dans les calculs, on privilégie donc la primitivation.
Un DL à l'ordre 2 donne-t-il la dérivée seconde ?
Un DL à l’ordre 1 équivaut à la dérivabilité en ce point. À partir de l’ordre 2, ce n’est plus le cas : une fonction peut admettre un DL d’ordre 2 sans être deux fois dérivable. Si la fonction est de classe C2, le coefficient de x carré vaut bien la moitié de la dérivée seconde.
Faut-il apprendre les DL usuels par cœur ?
Oui, ceux de l’exponentielle, du sinus, du cosinus, du logarithme, de la puissance réelle et de l’arctangente doivent être immédiats. Les autres se retrouvent vite par primitivation ou par quotient. Une erreur de signe dans un DL usuel fausse tout l’exercice.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur calcul de développements limités
- Bases utiles : Équivalents, petits o et grands O, Dérivabilité, Rolle et accroissements finis
- Chapitre d’avant : Équivalents, petits o et grands O
- Chapitre d’après : Sous-espaces vectoriels, sommes et supplémentaires
- Vérifier ses acquis : QCM de maths sup (MPSI) sur calcul de développements limités
- Contrôle corrigé en temps limité : Étude locale, tangentes et asymptotes : contrôle de maths en MPSI
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «calcul de développements limités en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir Noyau, image et rang en maths sup (MPSI)
- Limite d’une suite et convergence en maths sup (MPSI)
- Rolle et accroissements finis en maths sup (MPSI)
- EDL du premier et du second ordre en maths sup (MPSI)
- Intégrale et sommes de Riemann en maths sup (MPSI)
- Module, argument et racines n-ièmes en maths sup (MPSI)
Exercices corrigés
Tout voir- Racines d’un polynôme et Viète en maths sup (MPSI)
- Intégrale et sommes de Riemann en maths sup (MPSI)
- Quantificateurs et raisonnements en maths sup (MPSI)
- Étude de fonctions et réciproques en maths sup (MPSI)
- Nature d’une série numérique en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir