Domination et théorèmes d’échange : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « domination et théorèmes d’échange », question par question.
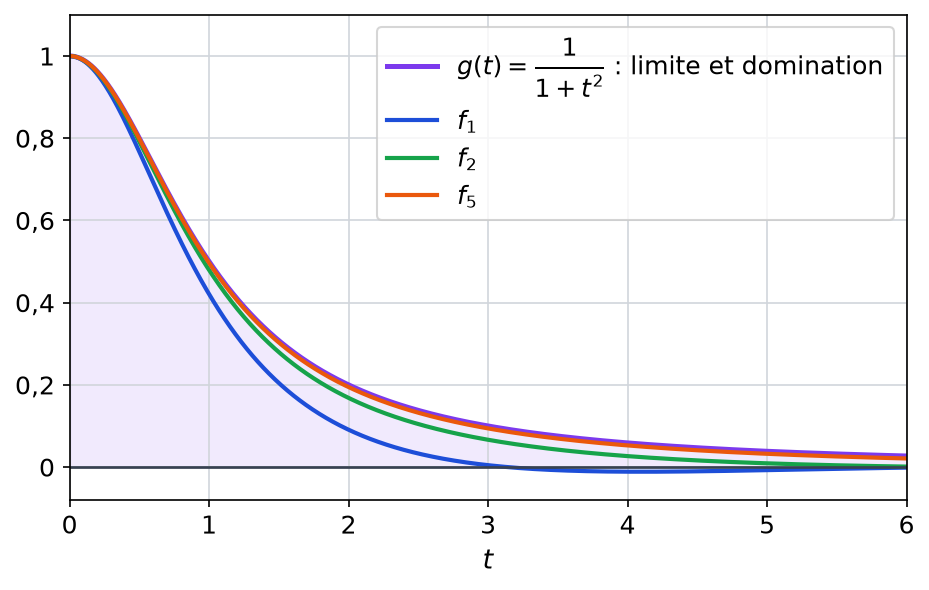
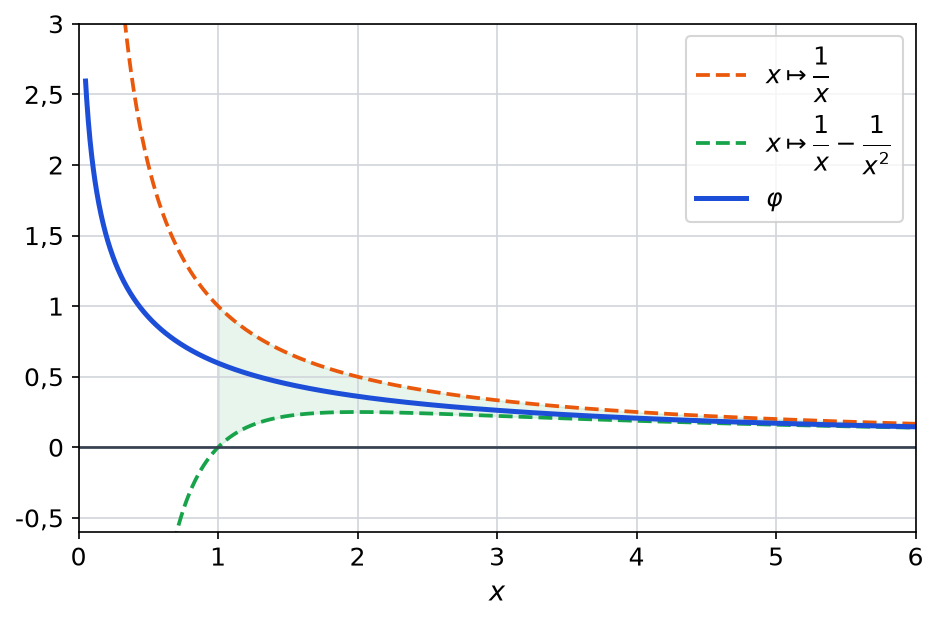
Cette correction montre comment se rédige un théorème d’échange aux écrits : les hypothèses sont énumérées, puis chacune est vérifiée avec la fonction précise qui la satisfait. Pour chaque exercice, la recherche de la fonction dominante est détaillée, car c’est l’étape qui rapporte le plus de points. Ensuite, les calculs exacts sont menés jusqu’au bout, notamment le lien entre la série alternée et la fonction zêta. Deux figures accompagnent le raisonnement : l’une montre la domination, l’autre l’encadrement de la transformée de Laplace. Enfin, le barème attribue des points à chaque hypothèse vérifiée ; comparez-le donc à votre copie pour repérer les justifications oubliées.
L’énoncé complet se trouve ici : Domination et théorèmes d’échange : contrôle de maths en MP.
Barème du contrôle corrigé : domination et théorèmes d’échange
| Exercice | Points |
|---|---|
| 1. Un sinus écrasé sous l’intégrale | 3 points |
| 2. Une série alternée d’exponentielles | 4 points |
| 3. Une intégrale à paramètre avec arctangente | 4 points |
| 4. Composer avec t puissance n | 4 points |
| 5. Problème : une transformée de Laplace | 5 points |
| Total | 20 points |
Le corrigé détaillé : domination et théorèmes d’échange
Exercice 1 – Un sinus écrasé sous l’intégrale (3 points)
- Pour \(t > 0\) fixé, \(\frac{t}{n}\) tend vers 0, et \(\sin u \sim u\) en 0 ; ainsi \(n\sin(t/n) \sim n \times \frac{t}{n} = t\). Par conséquent, \(f_n(t)\) tend vers \(g(t) = \dfrac{1}{1+t^2}\).
- L’inégalité \(|\sin u| \leq |u|\), valable pour tout réel \(u\), donne \(|n\sin(t/n)| \leq t\) pour \(t > 0\). En divisant par \(t(1+t^2) > 0\), on obtient \(|f_n(t)| \leq g(t) = \dfrac{1}{1+t^2}\), majorant indépendant de \(n\). Or \(g\) est continue et intégrable sur \([0\,;+\infty[\), d’intégrale \(\left[\arctan t\right]_0^{+\infty} = \frac{\pi}{2}\). Comme \(f_n\) est continue sur \(]0\,;+\infty[\) et dominée par \(g\), elle y est intégrable : \(I_n\) existe.
-
Vérifions les hypothèses du théorème de convergence dominée sur \(]0\,;+\infty[\) :
chaque \(f_n\) est continue par morceaux ; la suite \((f_n)\) converge simplement vers \(g\), continue par morceaux ; enfin \(|f_n| \leq g\), avec \(g\) intégrable et indépendante de \(n\).
Donc \(I_n\) tend vers \(\int_0^{+\infty} g(t)\,\mathrm{d}t = \frac{\pi}{2}\).

- Pour \(u \geq 0\), on a \(\sin u \leq u\). Avec \(u = \frac{t}{n}\), il vient \(f_n(t) \leq g(t)\) pour tout \(t > 0\). La croissance de l’intégrale donne alors \(I_n \leq \frac{\pi}{2}\). Sur la figure, la courbe de \(g\) reste d’ailleurs au-dessus des trois autres.
Piège classique : proposer \(g(t) = \frac{1}{t(1+t^2)}\) comme domination. Elle n’est pas intégrable en 0 ; c’est le facteur \(n\sin(t/n)\) qu’il faut majorer par \(t\).
Exercice 2 – Une série alternée d’exponentielles (4 points)
- La fonction \(h : t \mapsto \frac{t^2}{\mathrm{e}^t + 1}\) est continue et positive sur \([0\,;+\infty[\). De plus, \(0 \leq h(t) \leq t^2\mathrm{e}^{-t}\), et \(t^2 \times t^2\mathrm{e}^{-t}\) tend vers 0 en \(+\infty\) par croissances comparées. Ainsi \(h(t) = o\left(\frac{1}{t^2}\right)\), donc \(h\) est intégrable et \(J\) existe.
- Pour \(t > 0\), posons \(q = \mathrm{e}^{-t} \in \left]0\,;1\right[\). Alors \(\frac{1}{\mathrm{e}^t + 1} = \frac{q}{1+q} = q\sum_{k \geq 0}(-q)^k\), série géométrique convergente car \(|q| < 1\). Donc \(\dfrac{1}{\mathrm{e}^t + 1} = \sum_{n=1}^{+\infty} (-1)^{n-1}\mathrm{e}^{-nt}\).
- Le changement de variable \(u = nt\) ramène à \(\frac{1}{n^3}\int_0^{+\infty} u^2\mathrm{e}^{-u}\,\mathrm{d}u\). Deux intégrations par parties, dont les crochets s’annulent aux deux bornes, donnent \(\int_0^{+\infty} u^2\mathrm{e}^{-u}\,\mathrm{d}u = 2\int_0^{+\infty} u\mathrm{e}^{-u}\,\mathrm{d}u = 2\). Ainsi \(\int_0^{+\infty} t^2\mathrm{e}^{-nt}\,\mathrm{d}t = \dfrac{2}{n^3}\).
-
Le théorème à citer
Soit \((f_n)\) une suite de fonctions continues par morceaux et intégrables sur un intervalle \(I\). Si la série \(\sum f_n\) converge simplement sur \(I\) vers une fonction continue par morceaux \(f\), et si la série \(\sum \int_I |f_n|\) converge, alors \(f\) est intégrable sur \(I\) et \(\int_I f = \sum_{n=1}^{+\infty} \int_I f_n\).
Les hypothèses une à une
Prenons \(I = \left]0\,;+\infty\right[\) et \(f_n(t) = (-1)^{n-1}t^2\mathrm{e}^{-nt}\). Chaque \(f_n\) est continue et intégrable (question 3). D’après la question 2, \(\sum f_n\) converge simplement vers \(h\), qui est continue. Enfin, \(\int_I |f_n| = \frac{2}{n^3}\), terme d’une série de Riemann convergente. On obtient donc \(J = \sum_{n=1}^{+\infty} \frac{2(-1)^{n-1}}{n^3}\).
- On sépare les indices pairs et impairs : \(\sum_{n \geq 1} \frac{(-1)^{n-1}}{n^3} = \zeta(3) – 2\sum_{p \geq 1} \frac{1}{(2p)^3} = \zeta(3) – \frac{2}{8}\zeta(3) = \frac{3}{4}\zeta(3)\). Finalement, \(J = \dfrac{3}{2}\zeta(3)\).
Piège classique : se contenter de la convergence uniforme sur \(]0\,;+\infty[\). Elle a bien lieu ici, mais sur un intervalle non borné elle ne permet pas d’échanger somme et intégrale ; seul le critère portant sur \(\sum \int |f_n|\) convient.
Exercice 3 – Une intégrale à paramètre avec arctangente (4 points)
- Notons \(h(x, t) = \frac{\arctan(xt)}{t(1+t^2)}\) pour \(x \geq 0\) et \(t > 0\). Comme \(0 \leq \arctan(xt) \leq xt\), on a \(0 \leq h(x, t) \leq \frac{x}{1+t^2}\). La fonction \(t \mapsto h(x, t)\) est continue sur \(]0\,;+\infty[\) et dominée par une fonction intégrable. Donc \(F(x)\) existe pour tout \(x \geq 0\).
-
Dérivée partielle et domination
Pour \(t > 0\) fixé, \(x \mapsto h(x, t)\) est de classe \(C^1\) sur \([0\,;+\infty[\), avec
\[\frac{\partial h}{\partial x}(x, t) = \frac{t}{1+x^2t^2} \times \frac{1}{t(1+t^2)} = \frac{1}{(1+x^2t^2)(1+t^2)}.\]
Cette dérivée est continue en \(x\), continue en \(t\), et vérifie \(0 \leq \frac{\partial h}{\partial x}(x, t) \leq \frac{1}{1+t^2}\), fonction intégrable indépendante de \(x\).
Application du théorème
De plus, \(t \mapsto h(x, t)\) est intégrable pour tout \(x\) (question 1). Le théorème de dérivation des intégrales à paramètre s’applique donc sur \([0\,;+\infty[\) tout entier. Ainsi \(F\) est de classe \(C^1\), et \(F^{\prime}(x) = \int_0^{+\infty} \dfrac{\mathrm{d}t}{(1+x^2t^2)(1+t^2)}\).
-
Pour \(x \neq 1\), une réduction au même dénominateur vérifie que
\[\frac{1}{(1+x^2t^2)(1+t^2)} = \frac{1}{1-x^2}\left(\frac{1}{1+t^2} – \frac{x^2}{1+x^2t^2}\right).\]
D’une part, \(\int_0^{+\infty} \frac{\mathrm{d}t}{1+t^2} = \frac{\pi}{2}\). D’autre part, pour \(x > 0\), \(\int_0^{+\infty} \frac{x^2\,\mathrm{d}t}{1+x^2t^2} = x\left[\arctan(xt)\right]_0^{+\infty} = \frac{x\pi}{2}\), formule encore vraie pour \(x = 0\). Donc \(F^{\prime}(x) = \frac{1}{1-x^2} \times \frac{\pi}{2}(1 – x) = \frac{\pi}{2(1+x)}\).
Enfin, \(F^{\prime}\) est continue en 1, d’où \(F^{\prime}(1) = \lim_{x \to 1} \frac{\pi}{2(1+x)} = \frac{\pi}{4}\). Pour tout \(x \geq 0\), \(F^{\prime}(x) = \dfrac{\pi}{2(1+x)}\).
- Comme \(\arctan 0 = 0\), on a \(F(0) = 0\). Par intégration, \(F(x) = \int_0^x \frac{\pi\,\mathrm{d}s}{2(1+s)}\). Donc \(F(x) = \frac{\pi}{2}\ln(1+x)\), et l’intégrale demandée vaut \(F(1) = \frac{\pi}{2}\ln 2\).
Piège classique : oublier de vérifier que \(h(x, \cdot)\) est intégrable pour chaque \(x\). Le théorème de dérivation exige cette hypothèse en plus de la domination de la dérivée.
Exercice 4 – Composer avec t puissance n (4 points)
- Travaillons sur \([0\,;1[\), ce qui ne change pas les intégrales. Les fonctions \(t \mapsto f(t^n)\) y sont continues. Pour \(t\) fixé dans \([0\,;1[\), \(t^n\) tend vers 0, donc \(f(t^n)\) tend vers \(f(0)\) par continuité de \(f\). Ensuite, \(f\) est continue sur un segment, donc bornée : \(|f(t^n)| \leq \sup_{[0\,;1]} |f|\), constante intégrable sur l’intervalle borné \([0\,;1[\). Par convergence dominée, \(A_n\) tend vers \(\int_0^1 f(0)\,\mathrm{d}t = f(0)\).
-
L’application \(u \mapsto u^{1/n}\) est une bijection de classe \(C^1\), strictement croissante, de \(]0\,;1]\) sur \(]0\,;1]\). Avec \(t = u^{1/n}\) et \(\mathrm{d}t = \frac{1}{n}u^{\frac{1}{n} – 1}\,\mathrm{d}u\), on obtient \(A_n = \frac{1}{n}\int_0^1 f(u)u^{\frac{1}{n} – 1}\,\mathrm{d}u\), intégrale convergente en 0 car \(\frac{1}{n} – 1 > -1\).
Par ailleurs, \(\frac{1}{n}\int_0^1 u^{\frac{1}{n} – 1}\,\mathrm{d}u = \frac{1}{n}\left[n\,u^{1/n}\right]_0^1 = 1\), si bien que \(f(0) = \frac{1}{n}\int_0^1 f(0)u^{\frac{1}{n} – 1}\,\mathrm{d}u\). En soustrayant puis en multipliant par \(n\), on obtient l’égalité annoncée.
-
Intégrabilité de la limite
L’inégalité des accroissements finis donne \(|f(u) – f(0)| \leq Mu\) pour \(u \in [0\,;1]\). Le quotient \(\frac{f(u) – f(0)}{u}\) est donc continu et borné par \(M\) sur \(]0\,;1]\) : il y est intégrable.
Passage à la limite dominé
Posons \(k_n(u) = \left(f(u) – f(0)\right)u^{\frac{1}{n} – 1}\), continue sur \(]0\,;1]\). Pour \(u > 0\), \(u^{1/n}\) tend vers 1, donc \(k_n(u)\) tend vers \(\frac{f(u) – f(0)}{u}\). De plus, \(|k_n(u)| \leq Mu \times u^{\frac{1}{n} – 1} = Mu^{1/n} \leq M\), constante intégrable sur \(]0\,;1]\). Le théorème de convergence dominée prouve que \(n\left(A_n – f(0)\right)\) tend vers \(\int_0^1 \frac{f(u) – f(0)}{u}\,\mathrm{d}u\).
- Avec \(f(u) = \frac{1}{1+u}\), de classe \(C^1\) sur \([0\,;1]\) et telle que \(f(0) = 1\), on a \(\frac{f(u) – 1}{u} = -\frac{1}{1+u}\), d’intégrale \(-\ln 2\). Ainsi \(n\left(A_n – 1\right)\) tend vers \(-\ln 2\). Donc \(\int_0^1 \frac{\mathrm{d}t}{1+t^n} = 1 – \frac{\ln 2}{n} + o\left(\frac{1}{n}\right)\).
Piège classique : dominer \(k_n\) par \(|f(u) – f(0)|\,u^{-1/2}\) ou par une puissance dépendant de \(n\). La domination doit être la même pour tous les \(n\) : ici, la constante \(M\).
Exercice 5 – Problème : une transformée de Laplace (5 points)
Partie A : ensemble de définition et dérivée
- Si \(x > 0\), l’intégrande est continu sur \([0\,;+\infty[\) et majoré par \(\mathrm{e}^{-xt}\), intégrable : \(\varphi(x)\) existe. Si \(x \leq 0\), l’intégrande est au contraire minoré par \(\frac{1}{1+t} \geq 0\), non intégrable en \(+\infty\), donc l’intégrale diverge. L’ensemble de définition est \(]0\,;+\infty[\). Enfin, si \(0 < x < y\), alors \(\mathrm{e}^{-yt} \leq \mathrm{e}^{-xt}\), puis \(\varphi(y) \leq \varphi(x)\) : \(\varphi\) est décroissante.
-
Posons \(k(x, t) = \frac{\mathrm{e}^{-xt}}{1+t}\). Sa dérivée partielle \(\frac{\partial k}{\partial x}(x, t) = -\frac{t\,\mathrm{e}^{-xt}}{1+t}\) est continue en chacune des variables. Soit \(a > 0\) : pour \(x \geq a\), \(\left|\frac{\partial k}{\partial x}(x, t)\right| \leq \mathrm{e}^{-at}\), car \(\frac{t}{1+t} \leq 1\). Cette domination est intégrable et indépendante de \(x\). Avec l’intégrabilité de \(k(x, \cdot)\), le théorème de dérivation donne \(\varphi\) de classe \(C^1\) sur chaque \([a\,;+\infty[\), donc sur \(]0\,;+\infty[\).
Ensuite, \(\frac{t}{1+t} = 1 – \frac{1}{1+t}\), et les deux intégrales obtenues convergent. Donc \(\varphi^{\prime}(x) = -\int_0^{+\infty} \mathrm{e}^{-xt}\,\mathrm{d}t + \varphi(x) = -\frac{1}{x} + \varphi(x)\). Ainsi \(\varphi^{\prime}(x) – \varphi(x) = -\frac{1}{x}\).
Partie B : encadrement et comportement aux bornes
- Le calcul précédent donne \(\frac{1}{x} – \varphi(x) = \int_0^{+\infty} \frac{t\,\mathrm{e}^{-xt}}{1+t}\,\mathrm{d}t\). Or \(0 \leq \frac{t}{1+t} \leq t\), et \(\int_0^{+\infty} t\,\mathrm{e}^{-xt}\,\mathrm{d}t = \frac{1}{x^2}\) par une intégration par parties. Donc \(0 \leq \frac{1}{x} – \varphi(x) \leq \frac{1}{x^2}\). En multipliant par \(x > 0\), on obtient \(1 – \frac{1}{x} \leq x\varphi(x) \leq 1\). Par encadrement, \(x\varphi(x)\) tend vers 1 en \(+\infty\).

- Pour \(0 \leq t \leq \frac{1}{x}\), on a \(xt \leq 1\), donc \(\mathrm{e}^{-xt} \geq \mathrm{e}^{-1}\). L’intégrande étant positif, \(\varphi(x) \geq \mathrm{e}^{-1}\int_0^{1/x} \frac{\mathrm{d}t}{1+t} = \mathrm{e}^{-1}\ln\left(1 + \frac{1}{x}\right)\). Ce minorant tend vers \(+\infty\) lorsque \(x \to 0^+\). Donc \(\varphi\) tend vers \(+\infty\) en \(0^+\).
-
Pour \(x > 0\), le changement de variable linéaire \(u = xt\) donne
\[x^2\left(\frac{1}{x} – \varphi(x)\right) = x^2\int_0^{+\infty} \frac{(u/x)\,\mathrm{e}^{-u}}{1 + u/x}\,\frac{\mathrm{d}u}{x} = \int_0^{+\infty} \frac{u\,\mathrm{e}^{-u}}{1 + u/x}\,\mathrm{d}u.\]
Soit \((x_p)\) une suite qui tend vers \(+\infty\). Les intégrandes associés tendent simplement vers \(u\,\mathrm{e}^{-u}\), et ils sont dominés par \(u\,\mathrm{e}^{-u}\), intégrable, car \(1 + u/x_p \geq 1\). Par convergence dominée, la limite vaut \(\int_0^{+\infty} u\,\mathrm{e}^{-u}\,\mathrm{d}u = 1\), puis la caractérisation séquentielle conclut. Ainsi \(\varphi(x) = \frac{1}{x} – \frac{1}{x^2} + o\left(\frac{1}{x^2}\right)\) en \(+\infty\).
Piège classique : chercher une domination de la dérivée valable sur \(]0\,;+\infty[\) tout entier. La borne supérieure en \(x > 0\) de \(\frac{t\,\mathrm{e}^{-xt}}{1+t}\) vaut \(\frac{t}{1+t}\), qui n’est pas intégrable en \(+\infty\) ; d’où le travail sur \([a\,;+\infty[\).
À retenir de ce contrôle
- Le théorème de convergence dominée exige des fonctions continues par morceaux, une limite simple continue par morceaux et une domination intégrable indépendante de n.
- Pour intégrer une série terme à terme sans signe constant, on vérifie la convergence de la série des intégrales des valeurs absolues.
- La dérivation sous l’intégrale demande une domination de la dérivée partielle, qui peut être seulement locale, par exemple sur chaque demi-droite [a ; +∞[.
- Un changement de variable qui fait sortir le paramètre de l’intégrale prépare souvent un passage à la limite par convergence dominée.
- Pour un équivalent, on soustrait la limite connue, puis on applique la convergence dominée à l’écart renormalisé.
Revenir à l’énoncé du contrôle
Consolider domination et théorèmes d’échange après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours convergence dominée et intégrales à paramètre ; entraînez-vous sur les exercices convergence dominée et intégrales à paramètre.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «domination et théorèmes d'échange : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir