Corrigé des exercices : Fonctions à valeurs vectorielles en maths spé (MP)

Ce corrigé fonctions MP rédige les dix-neuf exercices sur les fonctions à valeurs vectorielles comme une copie de concours. Chaque solution commence par une idée clé, puis cite la règle employée : dérivée par coordonnées, règle bilinéaire, dérivée d’un déterminant ou composition.
Les résultats sont contrôlés par un second calcul dès que c’est possible, par exemple en développant un déterminant après l’avoir dérivé ligne par ligne. Soyez attentif à l’ordre des facteurs dans les produits de matrices et au segment sur lequel s’applique l’inégalité des accroissements finis.
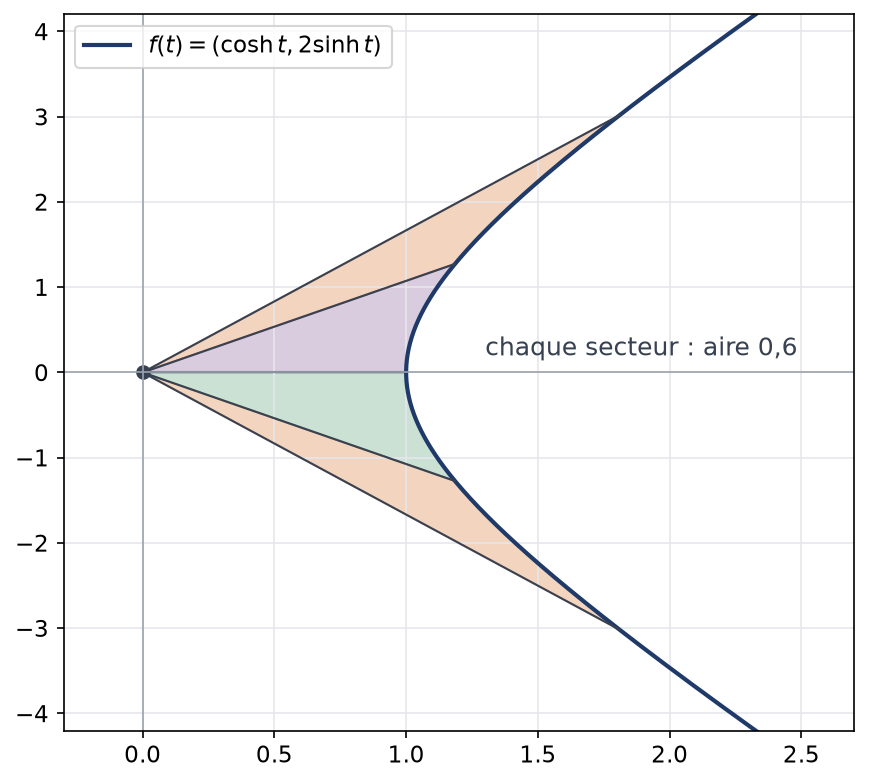
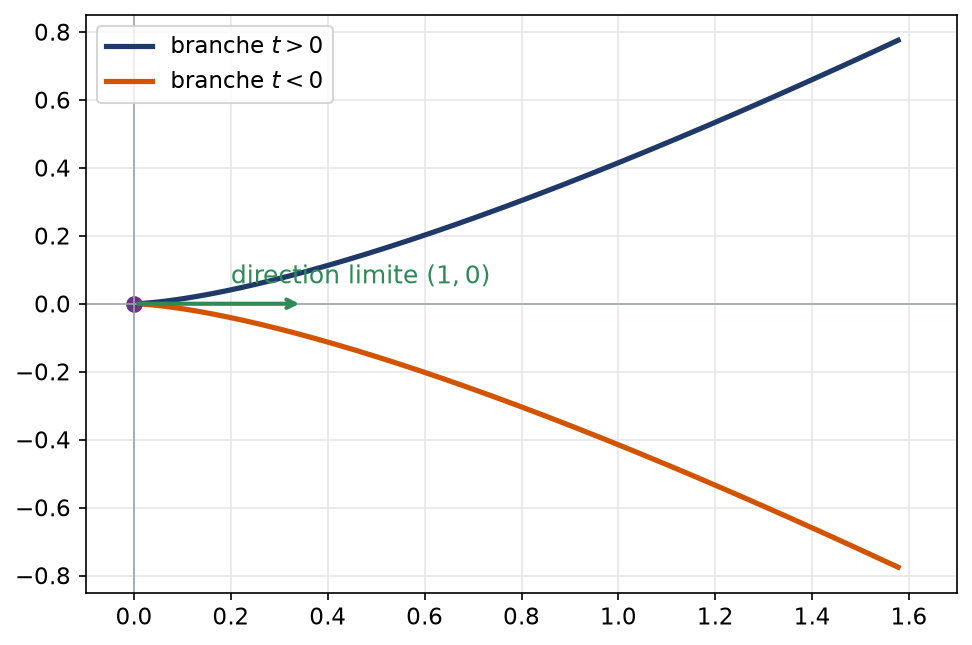
Trois figures accompagnent les solutions : la loi des aires sur une hyperbole, un point de rebroussement et la précision de la formule de Taylor-Lagrange.
Pour démarrer
Corrigé de l’exercice 1 – Spirale logarithmique
Idée clé : on dérive coordonnée par coordonnée, puis on factorise \(\mathrm{e}^{2t}\) pour faire apparaître des quantités indépendantes de \(t\).
- Les coordonnées sont des produits de fonctions de classe \(\mathcal{C}^\infty\), donc \(f\) est de classe \(\mathcal{C}^\infty\). En dérivant chaque produit, on obtient \(f^{\prime}(t) = \mathrm{e}^{2t}\big(2\cos t – \sin t,\; 2\sin t + \cos t\big)\).
- D’abord, \(\|f(t)\| = \mathrm{e}^{2t}\sqrt{\cos^2 t + \sin^2 t} = \mathrm{e}^{2t}\). Ensuite, \((2\cos t – \sin t)^2 + (2\sin t + \cos t)^2 = 5\), car les doubles produits se compensent. Donc \(\|f^{\prime}(t)\| = \sqrt{5}\,\mathrm{e}^{2t}\). Enfin, \(\big(f(t) \mid f^{\prime}(t)\big) = \mathrm{e}^{4t}\big(\cos t(2\cos t – \sin t) + \sin t(2\sin t + \cos t)\big)\). Ce produit scalaire vaut \(2\,\mathrm{e}^{4t}\).
- Les deux vecteurs sont non nuls. Le cosinus de leur angle vaut \(\frac{2\mathrm{e}^{4t}}{\mathrm{e}^{2t} \cdot \sqrt{5}\,\mathrm{e}^{2t}} = \frac{2}{\sqrt{5}}\). L’angle est donc constant, de cosinus \(2/\sqrt{5}\), soit environ \(26{,}6\) degrés. C’est la propriété caractéristique des spirales logarithmiques.
Corrigé de l’exercice 2 – Dérivée d’une fonction matricielle
Idée clé : le produit matriciel est bilinéaire, mais non commutatif ; la trace, elle, rend l’ordre indifférent.
- On dérive chaque coefficient : \(M^{\prime}(t) = \begin{pmatrix} -\sin t & 0 \\ 1 & 2t \end{pmatrix}\). En \(0\), \(M(0) = \begin{pmatrix} 1 & 1 \\ 0 & 1 \end{pmatrix}\) et \(M^{\prime}(0) = \begin{pmatrix} 0 & 0 \\ 1 & 0 \end{pmatrix}\).
- La règle du produit donne \((M^2)^{\prime} = M^{\prime} M + M M^{\prime}\). En \(0\), on calcule \(M^{\prime}(0) M(0) = \begin{pmatrix} 0 & 0 \\ 1 & 1 \end{pmatrix}\) et \(M(0) M^{\prime}(0) = \begin{pmatrix} 1 & 0 \\ 1 & 0 \end{pmatrix}\). Donc \((M^2)^{\prime}(0) = \begin{pmatrix} 1 & 0 \\ 2 & 1 \end{pmatrix}\).
- On a \(2M(0)M^{\prime}(0) = \begin{pmatrix} 2 & 0 \\ 2 & 0 \end{pmatrix}\), qui est différent. Vérifions directement : \(M(t)^2 = \begin{pmatrix} \cos^2 t + t & \cos t + t^2 + 1 \\ t\cos t + t^3 + t & t + (t^2 + 1)^2 \end{pmatrix}\). Les dérivées des coefficients en \(0\) valent \(1\), \(0\), \(2\) et \(1\). On retrouve bien \(\begin{pmatrix} 1 & 0 \\ 2 & 1 \end{pmatrix}\).
- La trace est linéaire, donc \(\big(\mathrm{tr}(A^2)\big)^{\prime} = \mathrm{tr}\big(A^{\prime} A + A A^{\prime}\big)\). Or \(\mathrm{tr}(A^{\prime} A) = \mathrm{tr}(A A^{\prime})\). Ainsi, \(\big(\mathrm{tr}(A^2)\big)^{\prime} = 2\,\mathrm{tr}(A A^{\prime})\). Sur l’exemple, les deux membres valent \(2\) en \(0\).
Corrigé de l’exercice 3 – Norme constante
Idée clé : la norme est constante exactement quand son carré l’est, et ce carré se dérive comme un produit scalaire.
- La fonction \(\|f\|^2 = (f \mid f)\) est dérivable, de dérivée \(2(f \mid f^{\prime})\) par la règle bilinéaire. Or une fonction réelle dérivable sur l’intervalle \(I\) ne varie pas exactement lorsque sa dérivée s’annule partout. De plus, \(\|f\|\) est constante si et seulement si \(\|f\|^2\) l’est, car la norme est positive. D’où l’équivalence demandée.
- On calcule \(g^{\prime}(t) = \Big(\frac{-4t}{(1 + t^2)^2}, \frac{2 – 2t^2}{(1 + t^2)^2}\Big)\). Ensuite, \((g \mid g^{\prime})\) a pour numérateur \((1 – t^2)(-4t) + 2t(2 – 2t^2) = 0\). Ainsi, \(\|g\|\) est constante, égale à \(\|g(0)\| = 1\). Donc \(\|g(t)\| = 1\) pour tout réel \(t\) : \(g\) paramètre le cercle unité privé du point \((-1, 0)\).
Corrigé de l’exercice 4 – Intégrales de fonctions vectorielles
Idée clé : on intègre chaque coordonnée, ou chaque coefficient, séparément.
- Par intégration par parties, \(\int_0^1 t\,\mathrm{e}^t\,\mathrm{d}t = \big[(t – 1)\mathrm{e}^t\big]_0^1 = 1\). Ensuite, \(\int_0^1 \frac{\mathrm{d}t}{1 + t^2} = \arctan 1 = \frac{\pi}{4}\). Le résultat est \(\big(1, \frac{\pi}{4}\big)\).
- On a \(\int_0^{\pi/2} \cos t\,\mathrm{d}t = 1\) et \(\int_0^{\pi/2} \sin t\,\mathrm{d}t = 1\). L’intégrale vaut \(\begin{pmatrix} 1 & 1 \\ -1 & 1 \end{pmatrix}\).
- D’abord, \(\int_0^\pi \cos^2 t\,\mathrm{d}t = \frac{\pi}{2}\), et \(\int_0^\pi \sin t \cos t\,\mathrm{d}t = \big[\frac{\sin^2 t}{2}\big]_0^\pi = 0\). La norme de l’intégrale vaut donc \(\frac{\pi}{2}\). Ensuite, \(\|(\cos^2 t, \sin t\cos t)\| = |\cos t|\), dont l’intégrale sur \([0, \pi]\) vaut \(2\). On vérifie bien \(\frac{\pi}{2} \leq 2\).
Corrigé de l’exercice 5 – Limites de sommes de Riemann
Idée clé : on reconnaît une somme de Riemann d’une fonction continue sur \([0, 1]\), et la convergence vaut coordonnée par coordonnée.
- Posons \(g(u) = (\cos \pi u, \sin \pi u)\), continue sur \([0, 1]\). La somme vaut \(\frac{1}{N}\sum_{k=0}^{N-1} g(k/N)\), qui tend vers \(\int_0^1 g\). Or \(\int_0^1 \cos \pi u\,\mathrm{d}u = 0\) et \(\int_0^1 \sin \pi u\,\mathrm{d}u = \frac{2}{\pi}\). La limite est \(\big(0, \frac{2}{\pi}\big)\).
- Il s’agit d’une somme de Riemann à droite de \(u \mapsto \begin{pmatrix} u & u^2 \\ \mathrm{e}^u & 1 \end{pmatrix}\), qui converge aussi vers l’intégrale. La limite est \(\begin{pmatrix} 1/2 & 1/3 \\ \mathrm{e} – 1 & 1 \end{pmatrix}\).
Dans la première question, le résultat a un sens géométrique. Les points \(\big(\cos\frac{k\pi}{N}, \sin\frac{k\pi}{N}\big)\) sont régulièrement répartis sur le demi-cercle supérieur. Leur moyenne tend donc vers le barycentre de ce demi-cercle, situé sur l’axe vertical à la hauteur \(2/\pi \approx 0{,}64\).
Corrigé de l’exercice 6 – Composées et applications linéaires
Idée clé : la dérivée d’une composée fait sortir un facteur scalaire, et une application linéaire passe à travers la dérivation.
- On a \(\gamma^{\prime}(t) = (3t^2, 2t)\). La règle donne \((\gamma \circ \varphi)^{\prime}(s) = \cos s \cdot \gamma^{\prime}(\sin s)\). Directement, \(\gamma \circ \varphi(s) = (\sin^3 s, \sin^2 s + 1)\), de dérivée \((3\sin^2 s\cos s, 2\sin s\cos s)\). Les deux calculs donnent \(\cos s\,(3\sin^2 s, 2\sin s)\). On remarque que ce vecteur s’annule lorsque \(\cos s = 0\) : le paramètre \(\varphi(s)\) atteint alors un extremum, et le point mobile s’arrête un instant avant de rebrousser chemin sur la courbe.
- L’application \(L\) est linéaire, donc \((L \circ \gamma)^{\prime}(t) = L\big(\gamma^{\prime}(t)\big)\). Ainsi, \((L \circ \gamma)^{\prime}(t) = (3t^2 + 2t, 3t^2 – 2t)\).
- En combinant les deux règles, \((L \circ \gamma \circ \varphi)^{\prime}(s) = \cos s\,\big(3\sin^2 s + 2\sin s,\; 3\sin^2 s – 2\sin s\big)\).
Pour s’entraîner
Corrigé de l’exercice 7 – Dériver un déterminant 3×3
Idée clé : le déterminant est multilinéaire par rapport aux lignes ; sa dérivée est la somme de trois déterminants, chacun avec une seule ligne dérivée.
- Les lignes dérivées sont \(L_1^{\prime} = (\mathrm{e}^t, 1, 0)\), \(L_2^{\prime} = (0, 2\mathrm{e}^{2t}, 1)\) et \(L_3^{\prime} = (0, 0, -\mathrm{e}^{-t})\). En \(0\), les lignes valent \((1, 0, 1)\), \((0, 1, 0)\) et \((1, 0, 1)\). Le premier déterminant, \(\begin{vmatrix} 1 & 1 & 0 \\ 0 & 1 & 0 \\ 1 & 0 & 1 \end{vmatrix}\), vaut \(1\). Le deuxième contient deux lignes égales à \((1, 0, 1)\), donc il est nul. Le troisième, triangulaire, vaut \(1 \times 1 \times (-1) = -1\). Ainsi, \(\Delta^{\prime}(0) = 1 + 0 – 1 = 0\).
- Développons suivant la première colonne : \(\Delta(t) = \mathrm{e}^t\big(\mathrm{e}^{2t}\mathrm{e}^{-t} – 0\big) + 1 \cdot \big(t \cdot t – 1 \cdot \mathrm{e}^{2t}\big) = \mathrm{e}^{2t} + t^2 – \mathrm{e}^{2t}\). Donc \(\Delta(t) = t^2\), et \(\Delta^{\prime}(0) = 0\), ce qui confirme la question 1.
- Pour \(t\) quelconque, le premier déterminant vaut \(\mathrm{e}^t \cdot \mathrm{e}^{t} – 1 \cdot (0 – t) = \mathrm{e}^{2t} + t\). Le deuxième vaut \(\mathrm{e}^t \cdot 2\mathrm{e}^{t} – t(0 – 1) + 1 \cdot (0 – 2\mathrm{e}^{2t}) = t\). Le troisième est triangulaire et vaut \(\mathrm{e}^t \cdot \mathrm{e}^{2t} \cdot (-\mathrm{e}^{-t}) = -\mathrm{e}^{2t}\). La somme vaut \(2t\), qui est bien la dérivée de \(t^2\).
Corrigé de l’exercice 8 – Aire balayée et bilinéaire composée
Idée clé : le déterminant de \(\mathbb{R}^2\) est bilinéaire et s’annule sur deux vecteurs égaux, ce qui fait disparaître un des deux termes.
- Les fonctions \(f\) et \(f^{\prime}\) sont dérivables, car \(f\) est de classe \(\mathcal{C}^2\). La règle bilinéaire donne \(g^{\prime} = \det(f^{\prime}, f^{\prime}) + \det(f, f^{\prime\prime})\). Or le premier terme est nul. Donc \(g^{\prime} = \det(f, f^{\prime\prime})\).
- Si \(f^{\prime\prime} = \lambda f\), alors \(g^{\prime} = \lambda \det(f, f) = 0\) sur l’intervalle \(\mathbb{R}\). Par conséquent, \(g\) est constante. En mécanique, \(g/2\) est la vitesse à laquelle le rayon vecteur balaie une aire : c’est la loi des aires des mouvements à accélération centrale.
- Ici, \(f^{\prime}(t) = (\sinh t, 2\cosh t)\) et \(f^{\prime\prime} = f\), donc \(\lambda = 1\). On calcule \(g(t) = 2\cosh^2 t – 2\sinh^2 t\). Ainsi, \(g(t) = 2\) pour tout \(t\).
- La fonction \(t \mapsto f(t^2)\) a pour dérivée \(2t f^{\prime}(t^2)\). La règle bilinéaire donne donc \(h^{\prime}(t) = 2t\big(f^{\prime}(t^2) \mid f(t)\big) + \big(f(t^2) \mid f^{\prime}(t)\big)\). En \(t = 1\), on obtient \(3\big(f(1) \mid f^{\prime}(1)\big) = 3\big(\cosh 1 \sinh 1 + 4\sinh 1\cosh 1\big)\). Donc \(h^{\prime}(1) = 15\sinh 1\cosh 1 = \frac{15}{2}\sinh 2\).
La figure montre la branche d’hyperbole décrite par \(f\). Les secteurs colorés correspondent à des intervalles de temps égaux : ils ont la même aire.
Corrigé de l’exercice 9 – Dérivée de l’inverse d’une matrice
Idée clé : la régularité vient de la formule de la comatrice, et la formule de dérivation vient de la règle du produit appliquée à \(A A^{-1} = I_n\).
- Les coefficients de \(\mathrm{com}(A)\) sont des déterminants extraits, donc des polynômes en les coefficients de \(A\). Ils sont ainsi de classe \(\mathcal{C}^1\). De même, \(\det A\) est de classe \(\mathcal{C}^1\) et ne s’annule pas, donc \(1 / \det A\) est de classe \(\mathcal{C}^1\). Par produit, \(t \mapsto A(t)^{-1}\) est de classe \(\mathcal{C}^1\).
- En dérivant \(A A^{-1} = I_n\), on obtient \(A^{\prime} A^{-1} + A\,(A^{-1})^{\prime} = 0\). On multiplie ensuite à gauche par \(A^{-1}\). Ainsi, \((A^{-1})^{\prime} = -A^{-1} A^{\prime} A^{-1}\).
- Ici, \(\det A(t) = 1 + t^2 – t^2 = 1\), donc \(A(t)^{-1} = \begin{pmatrix} 1 + t^2 & -t \\ -t & 1 \end{pmatrix}\), de dérivée \(\begin{pmatrix} 2t & -1 \\ -1 & 0 \end{pmatrix}\). D’autre part, \(A^{\prime}(t) = \begin{pmatrix} 0 & 1 \\ 1 & 2t \end{pmatrix}\), puis \(A^{\prime} A^{-1} = \begin{pmatrix} -t & 1 \\ 1 – t^2 & t \end{pmatrix}\). Enfin, \(A^{-1}(A^{\prime}A^{-1}) = \begin{pmatrix} -2t & 1 \\ 1 & 0 \end{pmatrix}\). Son opposé coïncide avec la dérivée directe : la formule est vérifiée.
Notons l’analogie avec le cas réel : pour \(n = 1\), la formule redonne \((1/a)^{\prime} = -a^{\prime}/a^2\). En revanche, pour des matrices, il serait faux d’écrire \(-A^{\prime} A^{-2}\), car \(A^{\prime}\) et \(A^{-1}\) ne commutent pas en général. Le facteur \(A^{\prime}\) doit rester encadré par les deux inverses.
Corrigé de l’exercice 10 – Une courbe parcourue à vitesse 1
Idée clé : une vitesse de norme 1 rend \(f\) 1-lipschitzienne, d’après l’inégalité des accroissements finis.
- On obtient \(f^{\prime}(t) = \Big(\frac{2t}{1 + t^2}, \frac{2}{1 + t^2} – 1\Big) = \Big(\frac{2t}{1 + t^2}, \frac{1 – t^2}{1 + t^2}\Big)\). Ensuite, \(4t^2 + (1 – t^2)^2 = (1 + t^2)^2\). Donc \(\|f^{\prime}(t)\| = 1\) pour tout réel \(t\).
- La fonction \(f\) est de classe \(\mathcal{C}^1\) sur le segment d’extrémités \(0\) et \(t\), avec \(\|f^{\prime}\| \leq 1\). L’inégalité des accroissements finis donne \(\|f(t) – f(0)\| \leq |t|\). Or \(f(0) = (0, 0)\). En élevant au carré, \(\ln(1 + t^2)^2 + (2\arctan t – t)^2 \leq t^2\).
- Pour \(t = 1\), le membre de gauche vaut \((\ln 2)^2 + (\pi/2 – 1)^2 \approx 0{,}480 + 0{,}326 = 0{,}806\). On a bien \(0{,}806 \leq 1\).
Interprétons ce résultat. Une courbe parcourue à vitesse 1 entre les instants \(0\) et \(t\) a une longueur égale à \(|t|\). L’inégalité obtenue affirme donc que la distance entre les deux extrémités ne dépasse pas cette longueur. L’inégalité est d’ailleurs stricte dès que \(t \neq 0\), car la direction de \(f^{\prime}\) varie : la courbe n’est pas un segment.
Corrigé de l’exercice 11 – Pas d’égalité des accroissements finis
Idée clé : l’égalité imposerait deux équations à une seule inconnue \(c\), ce qui est en général impossible.
- On a \(f(1) – f(0) = (1, 1)\) et \(f^{\prime}(c) = (2c, 3c^2)\). La première coordonnée impose \(c = 1/2\). Mais alors \(3c^2 = 3/4 \neq 1\). Aucun réel \(c\) ne convient.
- On a \(\|f^{\prime}(t)\| = t\sqrt{4 + 9t^2} \leq \sqrt{13}\) sur \([0, 1]\). Ainsi, \(\|f(1) – f(0)\| \leq \sqrt{13} \approx 3{,}61\). L’inégalité est vérifiée, puisque \(\|f(1) – f(0)\| = \sqrt{2} \approx 1{,}41\).
- Une primitive de \(t\sqrt{4 + 9t^2}\) est \(\frac{1}{27}(4 + 9t^2)^{3/2}\). Donc \(\int_0^1 \|f^{\prime}\| = \frac{13\sqrt{13} – 8}{27} \approx 1{,}440\). Cette borne est très proche de \(\sqrt{2}\), car l’arc est presque rectiligne.
Corrigé de l’exercice 12 – Taylor-Young et point de rebroussement
Idée clé : le premier terme non nul du développement donne la direction limite, et le suivant indique de quel côté part chaque branche.
- Les développements usuels donnent \(\cosh t – 1 = \frac{t^2}{2} + o(t^3)\) et \(\sinh t – t = \frac{t^3}{6} + o(t^3)\). Donc \(f(t) = \frac{t^2}{2}(1, 0) + \frac{t^3}{6}(0, 1) + o(t^3)\).
- Pour \(t \neq 0\), on a \(\cosh t – 1 > 0\), donc \(f(t) \neq 0\). Ensuite, \(\frac{2}{t^2} f(t) = (1, 0) + O(t)\), qui tend vers \((1, 0)\). En normalisant, \(\frac{f(t)}{\|f(t)\|}\) tend vers \((1, 0)\) quand \(t \to 0\).
- La fonction \(t \mapsto \sinh t – t\) est strictement croissante, de dérivée \(\cosh t – 1 \geq 0\) qui ne s’annule qu’en 0, et elle est nulle en 0. Donc la seconde coordonnée a le signe de \(t\). Les deux branches partent de l’origine dans la même direction \((1, 0)\), l’une au-dessus de l’axe, l’autre en dessous : c’est un point de rebroussement.
Retenons la méthode. Pour étudier une courbe au voisinage d’un point où la vitesse s’annule, on cherche le premier terme non nul du développement, qui donne la direction de la tangente. Ensuite, le premier terme non colinéaire au précédent indique comment les branches se placent de part et d’autre de cette tangente.
Corrigé de l’exercice 13 – Taylor-Lagrange sur le cercle
Idée clé : toutes les dérivées de \(f\) sont de norme 1, ce qui rend la constante de Taylor-Lagrange égale à 1.
- Par récurrence, \(f^{(k)}(t) = \big(\cos(t + k\pi/2), \sin(t + k\pi/2)\big)\). Donc \(\|f^{(k)}(t)\| = 1\) pour tout \(k\) et tout \(t\).
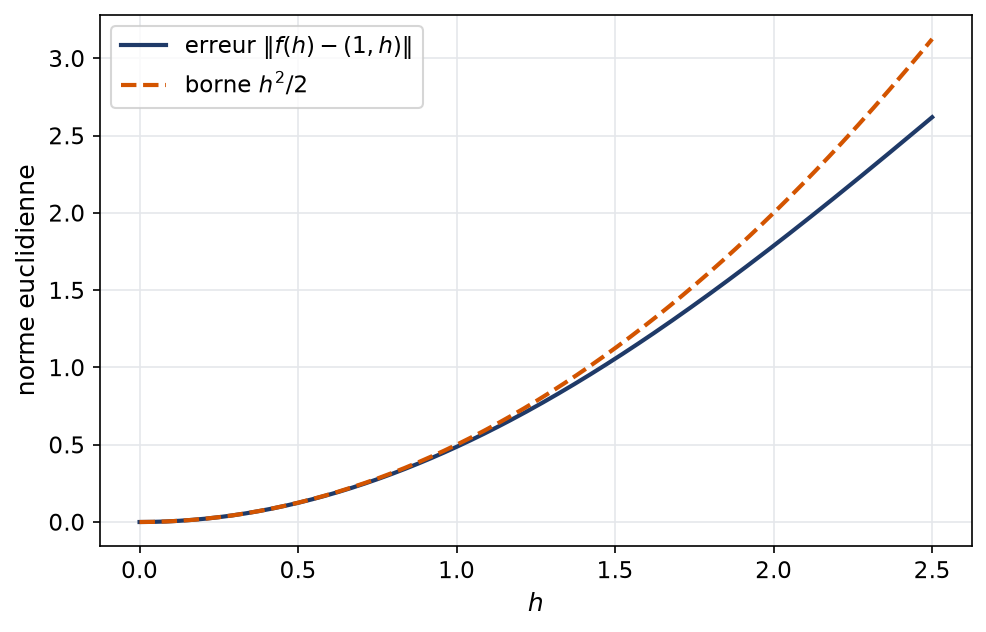
- À l’ordre 1, on a \(f(0) = (1, 0)\) et \(f^{\prime}(0) = (0, 1)\). L’inégalité de Taylor-Lagrange, avec \(K_2 = 1\), donne \(\big\|f(h) – (1, 0) – h(0, 1)\big\| \leq \frac{h^2}{2}\). Le vecteur dans la norme vaut \((\cos h – 1, \sin h – h)\). En élevant au carré, \((1 – \cos h)^2 + (h – \sin h)^2 \leq \frac{h^4}{4}\).
- À l’ordre 2, on ajoute \(\frac{h^2}{2} f^{\prime\prime}(0) = \frac{h^2}{2}(-1, 0)\), et la constante vaut \(K_3 = 1\). On obtient \(\big\|\big(\cos h – 1 + \frac{h^2}{2}, \sin h – h\big)\big\| \leq \frac{|h|^3}{6}\). Ainsi, \(\big(\cos h – 1 + \frac{h^2}{2}\big)^2 + (\sin h – h)^2 \leq \frac{h^6}{36}\).
La figure compare l’erreur de l’ordre 1 à sa borne \(h^2/2\). Les deux courbes sont très proches pour \(h\) petit, ce qui montre que la borne est presque optimale.
Corrigé de l’exercice 14 – Inégalité triangulaire intégrale
Idée clé : l’intégrale d’un vecteur unitaire tournant est une corde du cercle, plus courte que l’arc correspondant.
- Coordonnée par coordonnée, \(\int_0^\theta f = (\sin \theta, 1 – \cos \theta)\). Le carré de sa norme vaut \(\sin^2 \theta + 1 – 2\cos \theta + \cos^2 \theta = 2 – 2\cos \theta = 4\sin^2(\theta/2)\). Donc \(\big\|\int_0^\theta f\big\| = 2\,|\sin(\theta/2)|\).
- Comme \(\|f\| = 1\), l’inégalité triangulaire donne \(2\,|\sin(\theta/2)| \leq \theta\). Pour \(x > 0\), on pose \(\theta = 2x\) : il vient \(|\sin x| \leq x\). Le cas \(x = 0\) est immédiat, et le cas \(x < 0\) s’en déduit par imparité du sinus. Ainsi, \(|\sin x| \leq |x|\) pour tout réel \(x\).
- Par linéarité, \(\int_a^b g = \Big(\int_a^b \varphi\Big) u\), dont la norme vaut \(\int_a^b \varphi\), puisque cette intégrale est positive. Par ailleurs, \(\|g\| = \varphi\). Les deux membres valent \(\int_a^b \varphi\) : il y a égalité.
Corrigé de l’exercice 15 – Classe C1 sans être C2
Idée clé : la régularité se lit sur chaque coordonnée, et le point sensible est l’origine, où \(|t|\) n’est pas dérivable.
- Pour \(t \neq 0\), on a \(t\,|t| = \pm t^2\), de dérivée \(2|t|\). En \(0\), le taux d’accroissement \(\frac{t|t|}{t} = |t|\) tend vers 0. Donc \(f\) est dérivable sur \(\mathbb{R}\), avec \(f^{\prime}(t) = (2|t|, 3t^2)\). Cette fonction est continue : \(f\) est de classe \(\mathcal{C}^1\).
- La première coordonnée de \(f^{\prime}\) est \(2|t|\), qui n’est pas dérivable en 0. Donc \(f\) n’est pas deux fois dérivable en 0.
- Les coordonnées de \(g\) sont polynomiales, donc \(g\) est de classe \(\mathcal{C}^\infty\), et \(g^{\prime}(t) = (3t^2, 2t)\) s’annule en \(0\). La courbe est la partie de \(y = |x|^{2/3}\) décrite quand \(t\) parcourt \(\mathbb{R}\). Elle présente un point de rebroussement à l’origine, avec une tangente verticale : une paramétrisation très régulière peut décrire une courbe anguleuse.
Pour approfondir
Corrigé de l’exercice 16 – Formule de Jacobi et déterminant d’une solution
Idée clé : chaque déterminant à ligne dérivée se développe suivant cette ligne, et les cofacteurs qui apparaissent sont ceux de \(A\).
- Le déterminant est multilinéaire en les lignes, donc \((\det A)^{\prime} = \sum_{i=1}^{n} \Delta_i\), où \(\Delta_i\) est le déterminant de \(A\) dont la ligne \(i\) est remplacée par celle de \(A^{\prime}\). Développons \(\Delta_i\) suivant cette ligne. Les cofacteurs correspondants n’utilisent pas la ligne \(i\) : ce sont donc les cofacteurs \(C_{ij}\) de \(A\). Ainsi, \(\Delta_i = \sum_{j} a_{ij}^{\prime} C_{ij}\). En sommant, on reconnaît \(\sum_{i, j} C_{ij} a_{ij}^{\prime} = \mathrm{tr}\big(\mathrm{com}(A)^{T} A^{\prime}\big)\). D’où la formule de Jacobi.
- Avec \(A^{\prime} = BA\), on obtient \(\delta^{\prime} = \mathrm{tr}\big(\mathrm{com}(A)^{T} B A\big) = \mathrm{tr}\big(A\,\mathrm{com}(A)^{T} B\big)\), car \(\mathrm{tr}(XY) = \mathrm{tr}(YX)\). Or \(A\,\mathrm{com}(A)^{T} = \det(A)\, I_n\). Donc \(\delta^{\prime} = \mathrm{tr}(B)\,\delta\).
- Posons \(\beta(t) = \int_{t_0}^{t} \mathrm{tr}\, B(s)\,\mathrm{d}s\), qui est une primitive de \(\mathrm{tr}\, B\), car cette fonction est continue. Alors \(\big(\delta\,\mathrm{e}^{-\beta}\big)^{\prime} = (\delta^{\prime} – \mathrm{tr}(B)\delta)\mathrm{e}^{-\beta} = 0\) sur l’intervalle \(I\). Cette fonction est donc constante, égale à sa valeur \(\delta(t_0)\) en \(t_0\). Ainsi, \(\det A(t) = \det A(t_0)\,\mathrm{e}^{\beta(t)}\).
- Ici, \(\mathrm{tr}\, B = 4\) et \(\det A(0) = 2 – 1 = 1\). Donc \(\det A(t) = \mathrm{e}^{4t}\), sans aucun calcul de \(A(t)\).
Une conséquence mérite d’être retenue. L’exponentielle ne s’annule jamais : si \(A(t_0)\) est inversible pour un seul instant \(t_0\), alors \(A(t)\) est inversible à tout instant. Inversement, si \(\det A(t_0) = 0\), le déterminant reste nul sur tout l’intervalle. Ce résultat servira dans le chapitre sur les systèmes différentiels linéaires, où il prend le nom de formule de Liouville.
Corrigé de l’exercice 17 – Formule de Leibniz bilinéaire
Idée clé : on reprend la preuve de la formule de Leibniz réelle, en remplaçant le produit par l’application bilinéaire \(B\).
- Pour \(n = 0\), la formule est triviale, et pour \(n = 1\), c’est la règle bilinéaire. Supposons-la vraie au rang \(n – 1\) pour des fonctions de classe \(\mathcal{C}^n\). Chaque terme \(B\big(f^{(k)}, g^{(n-1-k)}\big)\) est dérivable, et sa dérivée vaut \(B\big(f^{(k+1)}, g^{(n-1-k)}\big) + B\big(f^{(k)}, g^{(n-k)}\big)\). On regroupe ensuite les termes de même indice grâce à la relation de Pascal \(\binom{n-1}{k-1} + \binom{n-1}{k} = \binom{n}{k}\). Chaque terme obtenu est continu, donc \(B(f, g)\) est de classe \(\mathcal{C}^n\). La formule est donc vraie au rang \(n\).
- On a \(v^{\prime}(t) = (-\sin t, \cos t) = \big(\cos(t + \pi/2), \sin(t + \pi/2)\big)\). Autrement dit, dériver revient à ajouter \(\pi/2\) au paramètre. Par récurrence, \(v^{(k)}(t) = \big(\cos(t + k\pi/2), \sin(t + k\pi/2)\big)\).
- L’application \((\lambda, x) \mapsto \lambda x\) de \(\mathbb{R} \times \mathbb{R}^2\) dans \(\mathbb{R}^2\) est bilinéaire. Les dérivées de \(t^2\) d’ordre au moins 3 sont nulles. Il reste donc trois termes, avec \(\binom{n}{1} \cdot 2t = 2nt\) et \(\binom{n}{2} \cdot 2 = n(n – 1)\) : \(w^{(n)}(t) = t^2 v^{(n)}(t) + 2nt\, v^{(n-1)}(t) + n(n – 1)\, v^{(n-2)}(t)\). En \(0\), seul le dernier terme subsiste : \(w^{(n)}(0) = n(n – 1)\big(\cos\frac{(n – 2)\pi}{2}, \sin\frac{(n – 2)\pi}{2}\big)\). Par exemple, \(w^{(2)}(0) = (2, 0)\), ce que confirme le développement \(w(t) = t^2 (1, 0) + o(t^2)\).
Corrigé de l’exercice 18 – Problème – Longueur d’un arc de cycloïde
Idée clé : chaque côté du polygone est majoré par la longueur de l’arc correspondant, et l’écart entre corde et tangente se contrôle par \(\|f^{\prime\prime}\|\).
- On a \(f^{\prime}(t) = (1 – \cos t, \sin t)\). Ensuite, \(\|f^{\prime}(t)\|^2 = 1 – 2\cos t + \cos^2 t + \sin^2 t = 2 – 2\cos t = 4\sin^2(t/2)\). Sur \([0, 2\pi]\), on a \(\sin(t/2) \geq 0\). Donc \(\|f^{\prime}(t)\| = 2\sin(t/2)\).
- On calcule \(L = \int_0^{2\pi} 2\sin(t/2)\,\mathrm{d}t = \big[-4\cos(t/2)\big]_0^{2\pi} = 4 + 4\). Ainsi, \(L = 8\).
- Pour chaque \(k\), on a \(f(t_{k+1}) – f(t_k) = \int_{t_k}^{t_{k+1}} f^{\prime}\). L’inégalité triangulaire donne \(\|f(t_{k+1}) – f(t_k)\| \leq \int_{t_k}^{t_{k+1}} \|f^{\prime}\|\). En sommant et par la relation de Chasles, \(\ell_n \leq L = 8\).
- On a \(f^{\prime\prime}(t) = (\sin t, \cos t)\), de norme 1. L’inégalité des accroissements finis, appliquée à \(f^{\prime}\) entre \(t_k\) et \(s\), donne \(\|f^{\prime}(s) – f^{\prime}(t_k)\| \leq |s – t_k|\).
- On écrit \(f(t_{k+1}) – f(t_k) – h f^{\prime}(t_k) = \int_{t_k}^{t_{k+1}} \big(f^{\prime}(s) – f^{\prime}(t_k)\big)\,\mathrm{d}s\). Par l’inégalité triangulaire et la question 4, la norme de ce vecteur est au plus \(\int_{t_k}^{t_{k+1}} (s – t_k)\,\mathrm{d}s\). Elle est donc majorée par \(\frac{h^2}{2}\).
- Pour deux vecteurs \(x\) et \(y\), on a \(\big|\|x\| – \|y\|\big| \leq \|x – y\|\). En l’appliquant à chaque côté puis en sommant, on obtient \(\Big|\ell_n – h\sum_{k=0}^{n-1} \|f^{\prime}(t_k)\|\Big| \leq n \cdot \frac{h^2}{2} = \frac{n}{2} \cdot \frac{4\pi^2}{n^2}\). Cet écart vaut au plus \(\frac{2\pi^2}{n}\). Ensuite, \(h\sum \|f^{\prime}(t_k)\|\) est une somme de Riemann de la fonction continue \(\|f^{\prime}\|\) sur \([0, 2\pi]\) : elle tend vers \(L\). Par conséquent, \(\ell_n\) tend vers \(L = 8\). Par exemple, pour \(n = 6\), la figure de l’énoncé donne déjà \(\ell_6 \approx 7{,}91\).
Corrigé de l’exercice 19 – Problème – Matrices orthogonales et matrice antisymétrique
Idée clé : l’antisymétrie de \(S\) annule la dérivée de chaque produit scalaire entre colonnes de \(Q\), donc la matrice de Gram \(Q^{T} Q\) reste constante.
- Le réel \(x^{T} S x\) est égal à sa transposée \(x^{T} S^{T} x = -x^{T} S x\). Il est donc nul : \((x \mid S x) = 0\).
- La \(i\)-ième colonne de \(Q^{\prime} = SQ\) est \(S c_i\), donc \(c_i^{\prime} = S c_i\). Par la règle bilinéaire, \((c_i \mid c_j)^{\prime} = (S c_i \mid c_j) + (c_i \mid S c_j)\). Or \((S c_i \mid c_j) = c_i^{T} S^{T} c_j = -c_i^{T} S c_j\). Les deux termes se compensent, et \((c_i \mid c_j)^{\prime} = 0\).
- Sur l’intervalle \(\mathbb{R}\), chaque \((c_i \mid c_j)\) est donc constant, égal à sa valeur en \(0\). Comme \(Q(0)\) est orthogonale, cette valeur vaut 1 si \(i = j\) et 0 sinon. Ainsi, \(Q(t)^{T} Q(t) = I_n\), c’est-à-dire \(Q(t) \in O_n(\mathbb{R})\). Ensuite, \(\det Q(t) \in \{-1, 1\}\), et \(t \mapsto \det Q(t)\) est continue. D’après le théorème des valeurs intermédiaires, elle ne peut pas passer de \(-1\) à \(1\). Donc \(\det Q(t) = \det Q(0)\).
- On a \(Q^{\prime}(t) = \omega\begin{pmatrix} -\sin \omega t & -\cos \omega t \\ \cos \omega t & -\sin \omega t \end{pmatrix}\). Par ailleurs, \(SQ(t) = \begin{pmatrix} -\omega\sin \omega t & -\omega\cos \omega t \\ \omega\cos \omega t & -\omega\sin \omega t \end{pmatrix}\). Les deux matrices coïncident : \(Q^{\prime} = SQ\).
- Si \(S\) est constante, \(Q^{\prime} = SQ\) est de classe \(\mathcal{C}^1\), et \(Q^{\prime\prime} = S Q^{\prime} = S^2 Q\). Donc \(Q\) est de classe \(\mathcal{C}^2\), et Taylor-Young donne \(Q(h) = Q(0) + h\, S Q(0) + \frac{h^2}{2} S^2 Q(0) + o(h^2)\). Sur l’exemple, \(Q(0) = I_2\) et \(S^2 = -\omega^2 I_2\). On obtient \(Q(h) = \begin{pmatrix} 1 – \omega^2 h^2/2 & -\omega h \\ \omega h & 1 – \omega^2 h^2/2 \end{pmatrix} + o(h^2)\), conforme aux développements de \(\cos\) et \(\sin\).
- On a \(\|SQ\|^2 = \mathrm{tr}(Q^{T} S^{T} S Q) = \mathrm{tr}(S^{T} S Q Q^{T}) = \mathrm{tr}(S^{T} S)\), car \(Q Q^{T} = I_n\). Donc \(\|Q^{\prime}(t)\| = \|S\|\). L’inégalité des accroissements finis donne alors \(\|Q(t) – Q(0)\| \leq |t|\,\|S\|\). Sur l’exemple, \(\|S\| = \sqrt{2}\,|\omega|\), et un calcul direct donne \(\|Q(t) – I_2\| = 2\sqrt{2}\,|\sin(\omega t/2)|\). L’inégalité revient alors à \(|\sin(\omega t/2)| \leq |\omega t/2|\), qui est vraie d’après l’exercice 14.
Ce problème illustre un principe général. Pour montrer qu’une quantité est conservée, on la dérive avec la règle bilinéaire, puis on exploite une symétrie de l’équation. Ici, l’antisymétrie de \(S\) joue le rôle que jouait la relation \(f^{\prime\prime} = \lambda f\) dans l’exercice 8. En mécanique, la matrice \(Q(t)\) décrit l’orientation d’un solide en rotation, et \(S\) contient son vecteur vitesse angulaire.
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur fonctions à valeurs vectorielles
- S’exercer : exercices corrigés de maths spé (MP) sur fonctions à valeurs vectorielles
- Bases utiles : Normes, boules et suites dans un espace normé
- Chapitre d’avant : Fonctions développables en série entière
- Chapitre d’après : Intégrabilité sur un intervalle quelconque
- Vérifier ses acquis : QCM de maths spé (MP) sur fonctions à valeurs vectorielles
- Contrôle corrigé en temps limité : Dérivée d'un déterminant de fonctions : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Fonctions à valeurs vectorielles en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir