Calculer un déterminant en maths sup (MPSI) : cours et méthodes
Ce chapitre réunit tout ce qu’il faut pour calculer un déterminant de taille quelconque. Il s’ouvre sur le groupe symétrique et la signature, qui donnent la formule générale. Ensuite, il construit le déterminant à partir des formes n-linéaires alternées, puis l’étend aux endomorphismes et aux matrices carrées.
La partie centrale est pratique. Elle classe les stratégies, des plus rapides aux plus longues : opérations élémentaires, développement selon une ligne, récurrence sur un déterminant tridiagonal, formule de Vandermonde. Le chapitre se termine par la comatrice et l’inverse d’une matrice.
Ce cours sur le déterminant MPSI arrive au second semestre, juste après les matrices et les applications linéaires. Il prépare directement la réduction des endomorphismes de maths spé, où le polynôme caractéristique est lui-même un déterminant. Vous y trouverez aussi les pièges les plus fréquents en colle.
Ce que vous saurez faire
- Décomposer une permutation en cycles disjoints et calculer sa signature sans écrire toutes les inversions.
- Expliquer pourquoi le déterminant d’une famille caractérise les bases.
- Calculer un déterminant par opérations élémentaires, puis par développement selon une ligne ou une colonne.
- Établir et résoudre une relation de récurrence sur un déterminant tridiagonal.
- Reconnaître et exploiter un déterminant de Vandermonde.
- Inverser une matrice à l’aide de la comatrice et contrôler le résultat.
1. Permutations : cycles, transpositions et signature
Le déterminant d’une matrice d’ordre \(n\) s’écrit comme une somme indexée par les permutations de \(\{1,\dots,n\}\). Avant de le définir, nous devons donc savoir manipuler ces permutations et leur attacher un signe.
1.1 Le groupe symétrique
On note \(S_n\) l’ensemble des bijections de \(\{1,\dots,n\}\) dans lui-même. Muni de la composition, c’est un groupe de cardinal \(n!\), appelé groupe symétrique. On écrit une permutation \(\sigma\) sur deux lignes : la première contient \(1,\dots,n\), la seconde leurs images \(\sigma(1),\dots,\sigma(n)\).
Soit \(k\geqslant 2\) et \(a_1,\dots,a_k\) des éléments distincts. Le cycle \((a_1\ a_2\ \cdots\ a_k)\) envoie \(a_1\) sur \(a_2\), puis \(a_2\) sur \(a_3\), et ainsi de suite jusqu’à \(a_k\), envoyé sur \(a_1\). Tout élément hors de \(\{a_1,\dots,a_k\}\) reste à sa place. On dit que \(k\) est la longueur de ce cycle. Lorsque \(k=2\), on parle de transposition.
Chaque élément de \(S_n\) s’écrit comme un produit de cycles dont les supports ne se rencontrent pas. Hormis l’ordre des facteurs, cette écriture est unique. De plus, ces cycles commutent. Par ailleurs, les transpositions engendrent \(S_n\).
Le second point découle du premier. En effet, un cycle se décompose en transpositions grâce à l’égalité \((a_1\ a_2\ \cdots\ a_k)=(a_1\ a_2)(a_2\ a_3)\cdots(a_{k-1}\ a_k)\), où l’on compose de droite à gauche. Cette écriture utilise \(k-1\) transpositions.
Piège à éviter :
La décomposition en transpositions n’est pas unique, et leur nombre non plus. En revanche, la parité de ce nombre ne dépend pas de la décomposition choisie. C’est précisément ce que mesure la signature.
1.2 Signature d’une permutation
On appelle inversion de \(\sigma\in S_n\) toute paire d’indices \(i<j\) dont l’ordre est renversé, c’est-à-dire telle que \(\sigma(i)>\sigma(j)\). En notant \(N(\sigma)\) le total de ces paires, on pose \(\varepsilon(\sigma)=(-1)^{N(\sigma)}\). On dit que \(\sigma\) est paire si \(\varepsilon(\sigma)=1\), impaire sinon.
L’application \(\varepsilon : S_n\to\{-1,1\}\) est un morphisme de groupes : \(\varepsilon(\sigma\circ\tau)=\varepsilon(\sigma)\,\varepsilon(\tau)\). Toute transposition a pour signature \(-1\). Par conséquent, un cycle de longueur \(k\) a pour signature \((-1)^{k-1}\).
La formule pour un cycle se lit directement sur sa décomposition en \(k-1\) transpositions. Ainsi, un cycle de longueur impaire est pair, et un cycle de longueur paire est impair. Ce décalage piège souvent les étudiants en colle.
Pour calculer la signature d’une permutation donnée sur deux lignes :
- Suivre les images à partir de 1 jusqu’à revenir à 1 : on obtient le premier cycle.
- Recommencer avec le plus petit élément non encore visité, jusqu’à épuiser \(\{1,\dots,n\}\).
- Multiplier les signatures \((-1)^{k-1}\) des cycles obtenus, les points fixes comptant pour 1.
Autrement dit, si \(\sigma\) possède \(m\) cycles en comptant les points fixes, alors \(\varepsilon(\sigma)=(-1)^{n-m}\).
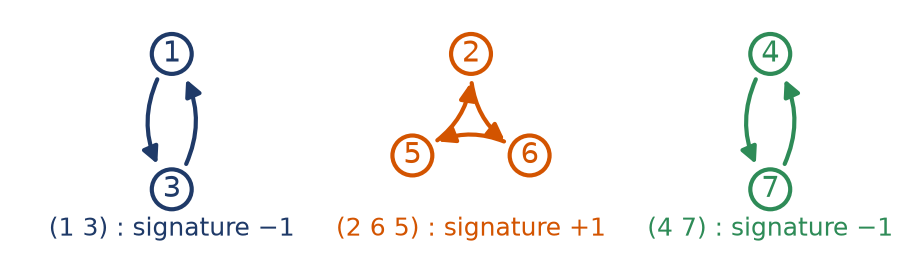
Prenons dans \(S_7\) la permutation \(\sigma\) dont la seconde ligne est \(3,6,1,7,2,5,4\). D’abord, \(1\mapsto 3\mapsto 1\) donne la transposition \((1\ 3)\). Ensuite, \(2\mapsto 6\mapsto 5\mapsto 2\) donne le cycle \((2\ 6\ 5)\). Enfin, \(4\mapsto 7\mapsto 4\) donne \((4\ 7)\). Donc \(\sigma=(1\ 3)(2\ 6\ 5)(4\ 7)\).
La signature vaut \((-1)\times 1\times(-1)=1\) : la permutation est paire. Pour contrôler, comptons les inversions. Le 3 en domine 2, le 6 en domine 4, le 7 en domine 3 et le 5 en domine une seule. On trouve 10 inversions, nombre pair, ce qui confirme le résultat.
La figure suivante représente cette permutation par des flèches. Chaque boucle fermée correspond à un cycle de la décomposition.
2. Formes n-linéaires alternées et déterminant d’une famille
Dans toute cette partie, \(E\) est un \(\mathbb{K}\)-espace vectoriel de dimension \(n\geqslant 1\), avec \(\mathbb{K}=\mathbb{R}\) ou \(\mathbb{C}\). Nous cherchons une fonction de \(n\) vecteurs qui s’annule exactement sur les familles liées.
2.1 Formes multilinéaires alternées
On dit que \(f : E^n\to\mathbb{K}\) est \(n\)-linéaire lorsque, pour chaque position \(k\), l’application partielle obtenue en gelant les \(n-1\) autres arguments est linéaire. On dit qu’elle est alternée lorsqu’elle s’annule sur toute famille qui possède deux termes égaux à des positions différentes.
Soit \(f\) une forme \(n\)-linéaire alternée sur \(E\).
- Échanger deux vecteurs change \(f\) en son opposée : \(f\) est antisymétrique.
- Pour toute \(\sigma\in S_n\), on a \(f(x_{\sigma(1)},\dots,x_{\sigma(n)})=\varepsilon(\sigma)\,f(x_1,\dots,x_n)\).
- Si la famille \((x_1,\dots,x_n)\) est liée, alors \(f(x_1,\dots,x_n)=0\).
Pour le premier point, on place \(x_i+x_j\) en positions \(i\) et \(j\). Le résultat est nul car la forme est alternée. Puis on développe par bilinéarité : les deux termes où le même vecteur apparaît deux fois sont nuls. Il reste \(f(\dots,x_i,\dots,x_j,\dots)+f(\dots,x_j,\dots,x_i,\dots)=0\).
Le deuxième point s’en déduit, car \(\sigma\) est un produit de transpositions et chacune apporte un facteur \(-1\). Enfin, si la famille est liée, l’un des vecteurs est combinaison linéaire des autres. En développant par linéarité, chaque terme contient deux vecteurs égaux, donc il est nul.
2.2 Déterminant dans une base
Soit \(\mathcal{B}=(e_1,\dots,e_n)\) une base de \(E\). Une seule forme \(n\)-linéaire alternée prend la valeur 1 sur \(\mathcal{B}\) : elle est notée \(\det_{\mathcal{B}}\). Lorsque chaque \(x_j\) se décompose en \(x_j=\sum_{i=1}^n a_{i,j}e_i\), elle est donnée par
\[\det\nolimits_{\mathcal{B}}(x_1,\dots,x_n)=\sum_{\sigma\in S_n}\varepsilon(\sigma)\,a_{\sigma(1),1}\,a_{\sigma(2),2}\cdots a_{\sigma(n),n}.\]
Enfin, n’importe quelle forme \(f\) de ce type est proportionnelle à \(\det_{\mathcal{B}}\), avec \(f=f(\mathcal{B})\,\det_{\mathcal{B}}\).
On développe \(f(x_1,\dots,x_n)\) par multilinéarité. On obtient une somme de termes \(a_{i_1,1}\cdots a_{i_n,n}\,f(e_{i_1},\dots,e_{i_n})\). Dès que deux indices coïncident, le terme est nul. Il reste donc les termes où \(j\mapsto i_j\) est une permutation \(\sigma\). Or \(f(e_{\sigma(1)},\dots,e_{\sigma(n)})=\varepsilon(\sigma)f(\mathcal{B})\), ce qui donne la formule et l’unicité. Réciproquement, on vérifie que la somme écrite est bien \(n\)-linéaire, alternée et vaut 1 en \(\mathcal{B}\).
Une famille \((x_1,\dots,x_n)\) de \(E\) est une base si et seulement si \(\det_{\mathcal{B}}(x_1,\dots,x_n)\neq 0\). De plus, pour deux bases \(\mathcal{B}\) et \(\mathcal{B}^{\prime}\), on a \(\det_{\mathcal{B}^{\prime}}=\det_{\mathcal{B}^{\prime}}(\mathcal{B})\,\det_{\mathcal{B}}\).
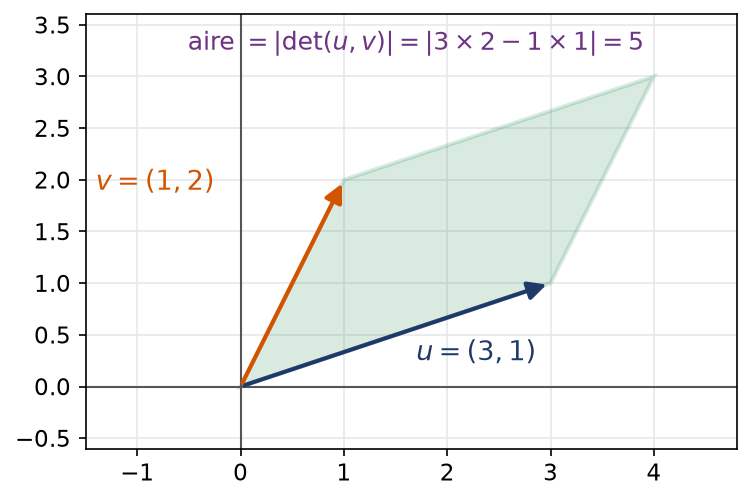
En dimension 2, le déterminant a un sens géométrique simple. Si \(u=(a,c)\) et \(v=(b,d)\) dans la base canonique, alors \(\det(u,v)=ad-bc\). Sa valeur absolue est l’aire du parallélogramme construit sur \(u\) et \(v\). Son signe indique l’orientation : il est positif quand on tourne de \(u\) vers \(v\) dans le sens direct.
2.3 Déterminant d’un endomorphisme
Soit \(u\in\mathcal{L}(E)\) et \(\mathcal{B}\) une base de \(E\). Le scalaire \(\det_{\mathcal{B}}(u(e_1),\dots,u(e_n))\) ne dépend pas de la base \(\mathcal{B}\). On l’appelle déterminant de \(u\) et on le note \(\det u\).
Pour \(u,v\in\mathcal{L}(E)\) et \(\lambda\in\mathbb{K}\), on a \(\det(u\circ v)=\det u\,\det v\) et \(\det(\lambda u)=\lambda^n\det u\). De plus, \(u\) est un automorphisme si et seulement si \(\det u\neq 0\), et dans ce cas \(\det(u^{-1})=(\det u)^{-1}\).
Pour la multiplicativité, on remarque que \((x_1,\dots,x_n)\mapsto\det_{\mathcal{B}}(u(x_1),\dots,u(x_n))\) est \(n\)-linéaire alternée. Elle vaut donc \(\det u\cdot\det_{\mathcal{B}}\). Il suffit alors de l’appliquer à la famille \((v(e_1),\dots,v(e_n))\).
3. Déterminant d’une matrice carrée
Pour \(A=(a_{i,j})\in\mathcal{M}_n(\mathbb{K})\), on pose \(\det A=\det_{\mathcal{B}}(C_1,\dots,C_n)\), où les \(C_j\) sont les colonnes de \(A\) et \(\mathcal{B}\) la base canonique de \(\mathbb{K}^n\). C’est aussi le déterminant de l’endomorphisme canoniquement associé à \(A\). On le note en remplaçant les parenthèses de la matrice par deux barres verticales.
3.1 Propriétés algébriques
Pour \(A,B\in\mathcal{M}_n(\mathbb{K})\) et \(\lambda\in\mathbb{K}\) :
- \(\det(AB)=\det A\,\det B\) ;
- \(\det(\lambda A)=\lambda^n\det A\) ;
- \(\det(A^{T})=\det A\) ;
- \(A\) est inversible si et seulement si \(\det A\neq 0\), et alors \(\det(A^{-1})=1/\det A\).
Le troisième point a une conséquence pratique majeure. Tout ce qui est vrai pour les colonnes l’est aussi pour les lignes. Ainsi, le déterminant est linéaire par rapport à chaque ligne, et alterné en les lignes.
Piège à éviter :
D’une part, \(\det(A+B)\) n’a aucun lien général avec \(\det A+\det B\). D’autre part, \(\det(2A)\) vaut \(2^n\det A\) et non \(2\det A\). Par exemple, pour une matrice d’ordre 3 de déterminant 5, on obtient \(\det(-A)=-5\) et \(\det(2A)=40\).
3.2 Matrices triangulaires
Le déterminant d’une matrice triangulaire, supérieure ou inférieure, est le produit de ses coefficients diagonaux. En particulier, \(\det I_n=1\).
En effet, dans la formule avec la somme sur \(S_n\), seule l’identité donne un produit sans facteur nul. Toute autre permutation fait intervenir un coefficient situé strictement d’un côté de la diagonale, et il en existe toujours un du côté nul. Plus généralement, une matrice triangulaire par blocs carrés a pour déterminant le produit des déterminants de ses blocs diagonaux.
4. Calculer un déterminant : opérations et développement
Nous arrivons au cœur pratique du chapitre. Deux outils suffisent dans la grande majorité des cas : les opérations élémentaires, qui créent des zéros, et le développement, qui réduit la taille.
4.1 Opérations élémentaires sur les lignes et les colonnes
Soit \(A\in\mathcal{M}_n(\mathbb{K})\). Les règles suivantes valent pour les lignes comme pour les colonnes.
- Permutation de deux lignes : le déterminant change de signe.
- Dilatation d’une ligne par un facteur \(\lambda\) : le déterminant subit le même facteur.
- Transvection, où l’on ajoute à \(L_i\) une combinaison des autres lignes : la valeur reste intacte.
Le troisième point est le plus utile. En effet, ajouter \(\mu L_j\) à \(L_i\) fait apparaître, par linéarité, un second déterminant où \(L_j\) figure deux fois. Ce terme est nul, donc la valeur reste la même. On note \(L_i\leftarrow L_i+\mu L_j\) une telle opération.
Calculons le déterminant de la matrice ci-dessous.
\[\Delta=\begin{vmatrix}1&3&-2&0\\2&7&-3&1\\-1&-1&4&3\\3&9&-5&2\end{vmatrix}\]
D’abord, le pivot 1 en haut à gauche permet d’annuler la première colonne. On effectue \(L_2\leftarrow L_2-2L_1\), \(L_3\leftarrow L_3+L_1\) et \(L_4\leftarrow L_4-3L_1\). Ces opérations ne changent pas \(\Delta\). Ensuite, on développe selon la première colonne, qui ne contient plus qu’un 1.
\[\Delta=\begin{vmatrix}1&1&1\\2&2&3\\0&1&2\end{vmatrix}\]
Enfin, \(L_2\leftarrow L_2-2L_1\) donne la ligne \((0,0,1)\). En développant selon cette ligne, on obtient \(\Delta=-\begin{vmatrix}1&1\\0&1\end{vmatrix}=-1\). Le signe moins provient de la position \((2,3)\), car \((-1)^{2+3}=-1\).
Piège à éviter :
L’opération \(L_i\leftarrow 2L_i-L_j\) multiplie le déterminant par 2, car elle multiplie d’abord \(L_i\) par 2. Il faut donc compenser en divisant par 2. Pour éviter cette erreur, on garde toujours le coefficient 1 devant la ligne modifiée.
4.2 Développement selon une ligne ou une colonne
Pour \(A\in\mathcal{M}_n(\mathbb{K})\) avec \(n\geqslant 2\), on appelle mineur \(\Delta_{i,j}\) le déterminant de la matrice d’ordre \(n-1\) obtenue en supprimant la ligne \(i\) et la colonne \(j\). Le cofacteur de position \((i,j)\) est \(C_{i,j}=(-1)^{i+j}\Delta_{i,j}\).
Pour tout indice de colonne \(j\) et tout indice de ligne \(i\), on a
\[\det A=\sum_{i=1}^{n}a_{i,j}\,C_{i,j}\qquad\text{et}\qquad\det A=\sum_{j=1}^{n}a_{i,j}\,C_{i,j}.\]
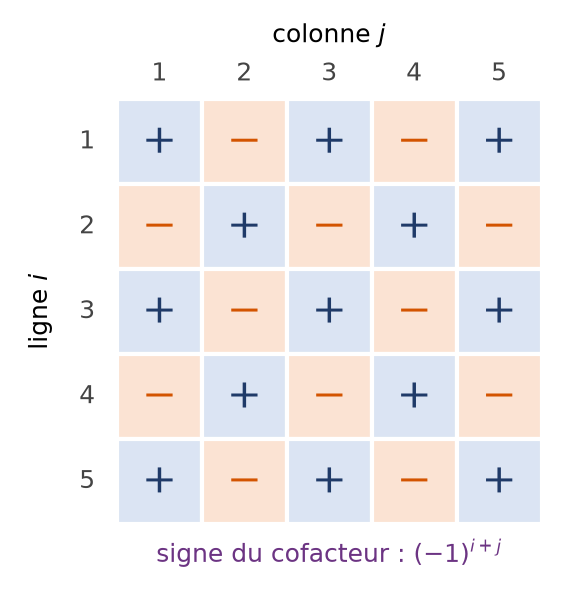
La première égalité est le développement selon la colonne \(j\), la seconde selon la ligne \(i\). Les signes \((-1)^{i+j}\) forment un damier qui commence par un \(+\) en haut à gauche. La figure ci-dessous le montre pour une matrice d’ordre 5.
Pour un réel \(t\), considérons le déterminant suivant.
\[D(t)=\begin{vmatrix}t&0&2\\1&t&0\\0&3&t\end{vmatrix}\]
Développons selon la première ligne. Le terme central est nul, donc \(D(t)=t\,(t^2-0)+2\,(3-0)=t^3+6\). Ainsi, la matrice est non inversible pour le seul réel \(t=-\sqrt[3]{6}\).
4.3 Choisir une stratégie
Face à un déterminant d’ordre \(n\), on essaie dans cet ordre :
- Repérer une structure connue : matrice triangulaire, triangulaire par blocs, Vandermonde, deux lignes proportionnelles.
- Si toutes les lignes ont la même somme, ajouter toutes les colonnes à la première, puis factoriser.
- Créer des zéros sur une ligne ou une colonne par opérations, puis développer.
- Si la matrice est tridiagonale, développer selon la dernière ligne pour obtenir une récurrence.
Soit \(a,b\in\mathbb{K}\) et \(M_n\) la matrice d’ordre \(n\) qui porte \(a\) sur la diagonale et \(b\) partout ailleurs. Chaque ligne a pour somme \(a+(n-1)b\). On remplace donc \(C_1\) par \(C_1+C_2+\dots+C_n\), puis on factorise ce nombre.
La première colonne ne contient alors que des 1. Ensuite, on retire \(L_1\) à toutes les autres lignes. On obtient une matrice triangulaire de diagonale \(1,a-b,\dots,a-b\). Par conséquent, \(\det M_n=\bigl(a+(n-1)b\bigr)(a-b)^{n-1}\).
5. Récurrences et déterminant de Vandermonde
5.1 Déterminants tridiagonaux
Une matrice est tridiagonale si ses seuls coefficients non nuls sont sur la diagonale et juste au-dessus ou juste en dessous. Le développement selon la dernière ligne fait alors apparaître deux déterminants de même forme, de tailles \(n-1\) et \(n-2\).
Notons \(D_n\) le déterminant d’ordre \(n\) avec des 5 sur la diagonale, des 2 juste au-dessus et des 3 juste en dessous. Développons selon la dernière ligne, qui contient 3 puis 5. Le coefficient 5 donne \(5D_{n-1}\). Ensuite, le coefficient 3 donne \(-3\) fois un mineur. On développe ce mineur selon sa dernière colonne, qui ne contient plus que le 2. Il vaut donc \(2D_{n-2}\).
\[D_n=5D_{n-1}-6D_{n-2}\qquad(n\geqslant 3),\qquad D_1=5,\quad D_2=19.\]
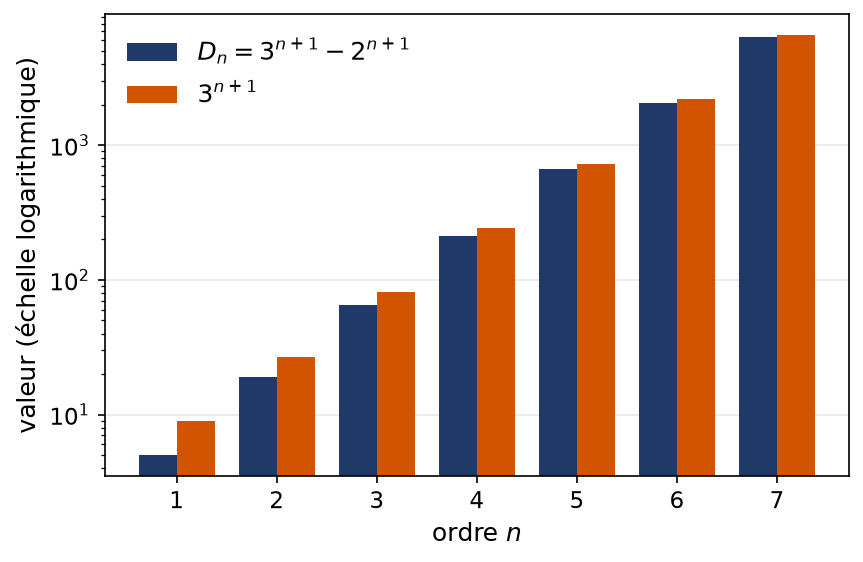
L’équation caractéristique \(r^2-5r+6=0\) a pour racines 2 et 3. Il existe donc deux constantes avec \(D_n=\alpha 3^n+\beta 2^n\). En posant \(D_0=1\), la relation reste vraie pour \(n=2\). Les conditions \(\alpha+\beta=1\) et \(3\alpha+2\beta=5\) donnent \(\alpha=3\) et \(\beta=-2\). Finalement, \(D_n=3^{n+1}-2^{n+1}\).
Le contrôle sur les petites valeurs est indispensable : on retrouve bien \(9-4=5\) et \(27-8=19\). La figure compare les premiers termes à la suite \(3^{n+1}\), qui les domine de peu.
Pour un déterminant tridiagonal à coefficients constants \(a\) sur la diagonale, \(b\) au-dessus et \(c\) en dessous :
- Développer selon la dernière ligne pour obtenir \(D_n=aD_{n-1}-bc\,D_{n-2}\).
- Calculer \(D_1=a\) et \(D_2=a^2-bc\), ou poser \(D_0=1\).
- Résoudre l’équation \(r^2-ar+bc=0\). Si elle a deux racines distinctes \(r_1,r_2\), on écrit \(D_n=\alpha r_1^n+\beta r_2^n\). Si elle a une racine double \(r\), on écrit \(D_n=(\alpha+\beta n)r^n\).
- Vérifier la formule obtenue pour \(n=1\) et \(n=2\).
5.2 Le déterminant de Vandermonde
Soit \(x_1,\dots,x_n\in\mathbb{K}\). Le déterminant de Vandermonde est celui de la matrice dont la ligne \(i\) vaut \((1,x_i,x_i^2,\dots,x_i^{n-1})\). Il vaut
\[V(x_1,\dots,x_n)=\prod_{1\leqslant i<j\leqslant n}(x_j-x_i).\]
Ainsi, \(V\) s’annule exactement lorsque deux des points \(x_i\) coïncident.
On raisonne par récurrence sur \(n\), le cas \(n=1\) donnant 1. Si deux \(x_i\) sont égaux, deux lignes coïncident et tout est nul. Sinon, on remplace \(x_n\) par une indéterminée \(X\). En développant selon la dernière ligne, on obtient un polynôme \(P\) de degré au plus \(n-1\). Son coefficient en \(X^{n-1}\) est le cofacteur \(V(x_1,\dots,x_{n-1})\).
Par ailleurs, \(P(x_i)=0\) pour \(i\leqslant n-1\), car deux lignes deviennent égales. Ces \(n-1\) racines sont distinctes, donc \(P=V(x_1,\dots,x_{n-1})\prod_{i=1}^{n-1}(X-x_i)\). On conclut en évaluant en \(x_n\) et en appliquant l’hypothèse de récurrence.
Le déterminant de Vandermonde intervient dès qu’on cherche un polynôme de degré au plus \(n-1\) dont on impose les valeurs en \(n\) points distincts. Le système linéaire correspondant a pour matrice une matrice de Vandermonde. Comme son déterminant est non nul, il existe un unique polynôme solution.
Par exemple, pour les points \(-2,1,3\), on obtient \(V(-2,1,3)=(1+2)(3+2)(3-1)=30\). Il existe donc un unique polynôme de degré au plus 2 qui prend des valeurs prescrites en ces trois points.
6. Comatrice et inverse d’une matrice
La comatrice de \(A\in\mathcal{M}_n(\mathbb{K})\), avec \(n\geqslant 2\), est la matrice \(\mathrm{com}(A)=(C_{i,j})\) de ses cofacteurs.
Pour toute \(A\in\mathcal{M}_n(\mathbb{K})\), on a \(A\,\mathrm{com}(A)^{T}=\mathrm{com}(A)^{T}A=\det(A)\,I_n\). Par conséquent, si \(A\) est inversible,
\[A^{-1}=\frac{1}{\det A}\,\mathrm{com}(A)^{T}.\]
Fixons deux indices \(i\) et \(k\). Le terme d’indice \((i,k)\) du produit est la somme \(\sum_j a_{i,j}C_{k,j}\). Pour \(i=k\), on y reconnaît \(\det A\) développé suivant sa \(i\)-ième ligne. Pour \(i\neq k\), introduisons \(A^{\prime}\), déduite de \(A\) en écrasant sa ligne \(k\) par une copie de sa ligne \(i\). Les cofacteurs de \(A^{\prime}\) relatifs à la ligne \(k\) sont ceux de \(A\), donc la somme vaut \(\det A^{\prime}\). Or \(A^{\prime}\) possède deux lignes identiques, d’où la nullité.
Pour une matrice d’ordre 2, la formule redonne un résultat bien connu. Si \(ad-bc\neq 0\), alors
\[\begin{pmatrix}a&b\\c&d\end{pmatrix}^{-1}=\frac{1}{ad-bc}\begin{pmatrix}d&-b\\-c&a\end{pmatrix}.\]
Prenons maintenant \(B\) d’ordre 3 avec pour lignes \((1,0,1)\), \((2,1,0)\) et \((0,1,3)\). Le développement selon la première ligne donne \(\det B=1\times 3+1\times 2=5\). Les neuf cofacteurs se calculent ensuite un par un. Par exemple, \(C_{1,1}=3\), \(C_{1,2}=-6\) et \(C_{1,3}=2\). On trouve finalement
\[B^{-1}=\frac{1}{5}\begin{pmatrix}3&1&-1\\-6&3&2\\2&-1&1\end{pmatrix}.\]
On contrôle en multipliant la première ligne de \(B\) par les colonnes de cette matrice : on obtient \((5,0,0)/5\), comme attendu.
Remarque :
N’oubliez pas la transposition : c’est la transposée de la comatrice qui intervient. Pour une matrice symétrique, la comatrice est elle-même symétrique, ce qui masque l’erreur. En revanche, sur une matrice quelconque, oublier la transposée donne un résultat faux, que le produit de contrôle détecte aussitôt.
Les erreurs fréquentes
- Écrire \(\det(\lambda A)=\lambda\det A\) au lieu de \(\lambda^n\det A\).
- Croire que le déterminant est additif : \(\det(A+B)\) n’est pas \(\det A+\det B\).
- Oublier le signe \(-1\) d’un échange de lignes, ou le facteur introduit par \(L_i\leftarrow\lambda L_i+\mu L_j\).
- Donner la signature \((-1)^k\) à un cycle de longueur \(k\), au lieu de \((-1)^{k-1}\).
- Mal initialiser une récurrence tridiagonale, ou ne pas vérifier la formule close sur \(n=1\) et \(n=2\).
- Oublier de transposer la comatrice dans la formule de l’inverse.
Fiche mémo
- \(\varepsilon\) est un morphisme, une transposition est impaire, un cycle de longueur \(k\) a pour signature \((-1)^{k-1}\).
- \(\det_{\mathcal{B}}\) est l’unique forme \(n\)-linéaire alternée valant 1 sur \(\mathcal{B}\), et elle s’annule sur toute famille liée.
- En dimension \(n\), on teste qu’une famille de \(n\) vecteurs est une base en vérifiant que son déterminant ne vaut pas 0.
- \(\det(AB)=\det A\det B\), \(\det(A^{T})=\det A\), \(\det(\lambda A)=\lambda^n\det A\).
- Matrice triangulaire : produit des coefficients diagonaux.
- Échange : facteur \(-1\). Dilatation : facteur \(\lambda\). Transvection : aucun changement.
- Développement : \(\det A=\sum_i a_{i,j}(-1)^{i+j}\Delta_{i,j}\), avec un damier de signes.
- Tridiagonal constant : \(D_n=aD_{n-1}-bc\,D_{n-2}\), puis suite récurrente linéaire d’ordre 2.
- Vandermonde : \(\prod_{i<j}(x_j-x_i)\), qui ne s’annule que si deux points coïncident.
- Comatrice : \(A\,\mathrm{com}(A)^{T}=\det(A)\,I_n\).
Questions fréquentes
Faut-il connaître la formule avec la somme sur les permutations pour calculer ?
Elle sert surtout à démontrer les propriétés, pas à calculer. En pratique, on ne l’utilise que pour des matrices très creuses ou pour une preuve théorique. Pour un calcul, les opérations élémentaires et les développements sont bien plus rapides.
Le déterminant d'une somme est-il la somme des déterminants ?
Non, jamais en général. Le déterminant est linéaire par rapport à chaque colonne séparément, pas par rapport à la matrice entière. Par exemple, la matrice identité d’ordre 2 est la somme de deux matrices de déterminant nul.
Comment choisir la ligne ou la colonne pour développer ?
On choisit celle qui contient le plus de zéros, quitte à en créer d’abord par des opérations élémentaires. Développer une ligne pleine d’une matrice de taille 4 produit quatre déterminants de taille 3, ce qui est long et source d’erreurs de signe.
À quoi sert la comatrice si la méthode de Gauss inverse plus vite ?
Pour inverser une matrice numérique, le pivot est en effet plus efficace. La comatrice sert surtout en théorie : elle montre que les coefficients de l’inverse sont des fractions rationnelles des coefficients, et elle caractérise les matrices entières dont l’inverse est entière.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur calculer un déterminant
- Bases utiles : Matrice d'une application linéaire, rang et trace, Lois internes, groupes, anneaux et corps
- Chapitre d’avant : Matrice d'une application linéaire, rang et trace
- Chapitre d’après : Intégrale d'une fonction continue par morceaux
- Vérifier ses acquis : QCM de maths sup (MPSI) sur calculer un déterminant
- Contrôle corrigé en temps limité : Déterminants tridiagonaux et signatures : contrôle de maths en MPSI
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «calculer un déterminant en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir PGCD, Bézout et nombres premiers en maths sup (MPSI)
- Borne supérieure et densité en maths sup (MPSI)
- Intégrale et sommes de Riemann en maths sup (MPSI)
- Produit scalaire et Gram-Schmidt en maths sup (MPSI)
- Injections, surjections et relations en maths sup (MPSI)
- IPP et changement de variable en maths sup (MPSI)
Exercices corrigés
Tout voir- Convexité et inégalités classiques en maths sup (MPSI)
- IPP et changement de variable en maths sup (MPSI)
- Intégrale et sommes de Riemann en maths sup (MPSI)
- Sous-espaces et supplémentaires en maths sup (MPSI)
- Calcul de développements limités en maths sup (MPSI)
- Borne supérieure et densité en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir