Corrigé des exercices : Sous-espaces stables et spectre en maths spé (MP)

Ce corrigé spectre MP rédige les dix-huit exercices comme une copie de concours. Chaque solution commence par une idée clé qui indique l’angle d’attaque. Ensuite, les hypothèses sont vérifiées, les théorèmes du cours sont cités et les calculs intermédiaires restent visibles.
Soyez attentifs à trois points qui coûtent des points aux écrits. D’abord, un vecteur propre est non nul par définition. Ensuite, un sous-espace doit être prouvé stable avant de parler d’endomorphisme induit. Enfin, une relation \(P(u)=0\) donne seulement une inclusion du spectre dans les racines de \(P\) : il faut toujours exhiber un vecteur propre pour conclure à l’égalité. Les figures, quant à elles, illustrent les résultats obtenus et permettent de contrôler les calculs d’un coup d’œil.
Pour démarrer
Corrigé de l’exercice 1 – Projecteurs associés à trois droites de l’espace
Idée clé : trois droites sont en somme directe égale à \(\mathbb{R}^3\) dès que leurs vecteurs directeurs forment une base.
- Le déterminant de \((u_1,u_2,u_3)\) dans la base canonique se développe selon la première ligne :
\[ \begin{vmatrix} 1 & 1 & 0 \\ 0 & 1 & 1 \\ 1 & 0 & 1 \end{vmatrix}=1\times(1-0)-1\times(0-1)+0=2. \]
Il est non nul, donc \((u_1,u_2,u_3)\) est une base. Les dimensions s’additionnent : \(1+1+1=3\). Par conséquent, \(\mathbb{R}^3=D_1\oplus D_2\oplus D_3\). - On cherche \(\alpha,\beta,\gamma\) tels que \((a,b,c)=\alpha u_1+\beta u_2+\gamma u_3=(\alpha+\beta,\beta+\gamma,\alpha+\gamma)\). En sommant les trois équations, on obtient \(\alpha+\beta+\gamma=\frac{a+b+c}{2}\). On retranche ensuite chaque équation. Ainsi :
\[ \alpha=\frac{a-b+c}{2},\qquad \beta=\frac{a+b-c}{2},\qquad \gamma=\frac{-a+b+c}{2}. \]
La composante sur \(D_k\) est le multiple correspondant de \(u_k\). - On a \(p_1(a,b,c)=\frac{a-b+c}{2}\,(1,0,1)\). D’où :
\[ P_1=\frac{1}{2}\begin{pmatrix} 1 & -1 & 1 \\ 0 & 0 & 0 \\ 1 & -1 & 1 \end{pmatrix}. \]
Écrivons \(P_1=\frac{1}{2}\,U_1L\) avec \(U_1\) la colonne de \(u_1\) et \(L=\begin{pmatrix} 1 & -1 & 1 \end{pmatrix}\). Comme \(LU_1=1+0+1=2\), on obtient \(P_1^2=\frac{1}{4}\,U_1(LU_1)L=\frac{2}{4}\,U_1L=P_1\). Donc \(P_1^2=P_1\). - Pour \((2,4,6)\) : \(\alpha=\frac{2-4+6}{2}=2\), \(\beta=\frac{2+4-6}{2}=0\) et \(\gamma=\frac{-2+4+6}{2}=4\). On vérifie : \(2(1,0,1)+4(0,1,1)=(2,4,6)\). Ainsi \((2,4,6)=(2,0,2)+(0,0,0)+(0,4,4)\).
Corrigé de l’exercice 2 – Puissances d’une matrice par blocs à ligne nulle
Idée clé : le découpage est compatible, donc on multiplie comme des matrices \(2\times 2\) en respectant l’ordre des facteurs.
- Par blocs, \(M^2\) a pour première ligne \(A\cdot A+B\cdot 0=A^2\) et \(A\cdot B+B\cdot 0=AB\). La seconde ligne de blocs est nulle. Ainsi \(M^2=\begin{pmatrix} A^2 & AB \\ 0 & 0 \end{pmatrix}\).
- Nous raisonnons par récurrence. Le cas \(k=1\) est clair, avec \(A^0=I_n\). Si la formule vaut au rang \(k\), alors :
\[ M^{k+1}=\begin{pmatrix} A^k & A^{k-1}B \\ 0 & 0 \end{pmatrix}\begin{pmatrix} A & B \\ 0 & 0 \end{pmatrix}=\begin{pmatrix} A^{k+1} & A^kB \\ 0 & 0 \end{pmatrix}. \]
La formule est donc vraie pour tout \(k\geqslant 1\). - Si \(M^k=0\), le bloc supérieur gauche donne \(A^k=0\). Réciproquement, si \(A^k=0\), alors \(M^{k+1}\) a pour blocs \(A^{k+1}=0\) et \(A^kB=0\). Donc \(M\) est nilpotente si et seulement si \(A\) l’est.
Corrigé de l’exercice 3 – Deux déterminants de taille 4
Idée clé : repérer, éventuellement après un changement d’ordre de la base, une forme triangulaire par blocs.
- La matrice \(M_1\) est triangulaire supérieure par blocs, de blocs diagonaux \(\begin{pmatrix} 2 & 1 \\ 1 & 3 \end{pmatrix}\) et \(\begin{pmatrix} 4 & 1 \\ 2 & 1 \end{pmatrix}\). Le théorème du cours donne \(\det M_1=(6-1)(4-2)\). Ainsi \(\det M_1=10\).
- Soit \(w\) l’endomorphisme de \(\mathbb{R}^4\) de matrice \(M_2\) dans la base canonique. Les colonnes 1 et 3 montrent que \(w(e_1)\) et \(w(e_3)\) appartiennent à \(\mathrm{Vect}(e_1,e_3)\). De même, \(w(e_2)\) et \(w(e_4)\) appartiennent à \(\mathrm{Vect}(e_2,e_4)\). Dans la base \((e_1,e_3,e_2,e_4)\), la matrice de \(w\) est donc diagonale par blocs :
\[ \begin{pmatrix} 1 & 2 & 0 & 0 \\ 4 & 5 & 0 & 0 \\ 0 & 0 & 3 & 1 \\ 0 & 0 & 2 & 1 \end{pmatrix}. \]
Le déterminant d’un endomorphisme ne dépend pas de la base. Par conséquent, \(\det M_2=(5-8)(3-2)\). Ainsi \(\det M_2=-3\).
Corrigé de l’exercice 4 – Éléments propres d’une matrice de rang un
Idée clé : une matrice \(CL\) de rang un vérifie \(A^2=(LC)A\), ce qui borne aussitôt le spectre.
- Les lignes valent \(L\), \(2L\) et \(-L\) avec \(L=\begin{pmatrix} 2 & 1 & 3 \end{pmatrix}\), et \(A\neq 0\). Donc \(\mathrm{rg}(A)=1\) et \(A=CL\) avec \(C=\begin{pmatrix} 1 \\ 2 \\ -1 \end{pmatrix}\).
- Le rang vaut \(1<3\), donc \(\ker A\neq\{0\}\) et \(0\) est valeur propre. De plus, \(AX=C(LX)\) est nul si et seulement si \(LX=0\). Ainsi \(E_0(A)\) est le plan \(2x+y+3z=0\), de base \((1,-2,0)\), \((0,-3,1)\).
- On calcule \(AC=C(LC)\) avec \(LC=2+2-3=1\). Donc \(AC=C\) et \(C\neq 0\). Le réel \(1\) est valeur propre, de vecteur propre \((1,2,-1)\).
- On a \(A^2=C(LC)L=CL=A\). Toute valeur propre est donc racine de \(X^2-X\), c’est-à-dire \(0\) ou \(1\). Les deux sont atteintes. Finalement \(\mathrm{Sp}(A)=\{0,1\}\), et \(A\) est la matrice d’un projecteur.
Corrigé de l’exercice 5 – Droites stables de deux endomorphismes du plan
Idée clé : une droite \(\mathbb{R}x\) est stable si et seulement si \(x\) est un vecteur propre.
- Le système s’écrit \(x-2y=\lambda x\) et \(x+3y=\lambda y\). La seconde équation donne \(x=(\lambda-3)y\). Si \(y=0\), alors \(x=0\). Supposons donc \(y\neq 0\). En reportant dans la première, \((1-\lambda)(\lambda-3)y=2y\), d’où \(\lambda^2-4\lambda+5=0\). Le discriminant vaut \(16-20=-4<0\). Aucune valeur réelle ne convient. Par conséquent, \(f\) n’a aucune droite stable.
- Pour \(G\), on obtient \(3x+y=\lambda x\) et \(3y=\lambda y\). Si \(y\neq 0\), alors \(\lambda=3\), puis \(y=0\) par la première équation : contradiction. Donc \(y=0\), \(x\neq 0\) et \(\lambda=3\). La seule droite stable par \(g\) est \(\mathbb{R}e_1\).
- Sur \(\mathbb{C}\), le même calcul reste valable. Les valeurs propres sont les racines de \(\lambda^2-4\lambda+5\). Ainsi \(\mathrm{Sp}_{\mathbb{C}}(F)=\{2+i,\,2-i\}\).
Corrigé de l’exercice 6 – L’endomorphisme P ↦ XP′ de Rn[X]
Idée clé : la base canonique est déjà formée de vecteurs propres, et l’identification des coefficients fait le reste.
- La dérivation et la multiplication par \(X\) sont linéaires. Si \(\deg P\leqslant n\), alors \(\deg(XP^{\prime})\leqslant n\). Donc \(\varphi\) est un endomorphisme de \(\mathbb{R}_n[X]\).
- Pour \(k\geqslant 1\), \(\varphi(X^k)=X\cdot kX^{k-1}=kX^k\), et \(\varphi(1)=0\). Ainsi \(\varphi(X^k)=kX^k\) pour tout \(k\).
- L’égalité \(\varphi(P)=\lambda P\) s’écrit \(\sum ka_kX^k=\sum\lambda a_kX^k\). En identifiant, \((k-\lambda)a_k=0\) pour tout \(k\). Comme \(P\neq 0\), un coefficient \(a_k\) est non nul, donc \(\lambda=k\). Ensuite, pour \(j\neq k\), on a \(j-\lambda\neq 0\), donc \(a_j=0\). Ainsi \(P=a_kX^k\).
- On en déduit \(\mathrm{Sp}(\varphi)=\{0,1,\dots,n\}\) et \(E_k(\varphi)=\mathbb{R}X^k\). En particulier, le noyau est \(E_0=\mathbb{R}_0[X]\). L’image est engendrée par les \(\varphi(X^k)=kX^k\). Donc \(\mathrm{Im}\,\varphi=\mathrm{Vect}(X,\dots,X^n)\), les polynômes sans terme constant.
Pour s’entraîner
Corrigé de l’exercice 7 – Spectre de M ↦ M + tr(M) In
Idée clé : l’équation \(\Phi(M)=\lambda M\) devient \(\mathrm{tr}(M)\,I_n=(\lambda-1)M\), qui force \(M\) à être de trace nulle ou scalaire.
- La trace est linéaire, donc \(M\mapsto\mathrm{tr}(M)I_n\) l’est aussi. Par somme, \(\Phi\) est un endomorphisme de \(\mathcal{M}_n(\mathbb{R})\).
- L’équation s’écrit \(\mathrm{tr}(M)\,I_n=(\lambda-1)M\). Si \(\mathrm{tr}(M)=0\), alors \((\lambda-1)M=0\) avec \(M\neq 0\), donc \(\lambda=1\). Si \(\mathrm{tr}(M)\neq 0\), alors \(\lambda\neq 1\) et \(M=cI_n\) avec \(c=\frac{\mathrm{tr}(M)}{\lambda-1}\neq 0\). En prenant la trace, \(nc=\mathrm{tr}(M)=(\lambda-1)c\). Donc \(\lambda=1\) ou \(\lambda=n+1\).
- Réciproquement, comme \(n\geqslant 2\), la matrice \(E_{12}\) est non nulle et de trace nulle, donc \(\Phi(E_{12})=E_{12}\). De plus, \(\Phi(I_n)=(n+1)I_n\). Ainsi \(\mathrm{Sp}(\Phi)=\{1,n+1\}\), avec \(E_1\) l’hyperplan des matrices de trace nulle, de dimension \(n^2-1\), et \(E_{n+1}=\mathbb{R}I_n\), de dimension \(1\).
- Les sous-espaces propres associés à des valeurs propres distinctes sont en somme directe. Leur somme est donc de dimension \((n^2-1)+1=n^2\). Elle est égale à \(\mathcal{M}_n(\mathbb{R})\).
- Le réel \(0\) n’est pas valeur propre, donc \(\Phi\) est injectif. En dimension finie, il est bijectif. Posons \(t=\mathrm{tr}(M)\) et \(N=M-\frac{t}{n+1}I_n\). Alors \(\mathrm{tr}(N)=t-\frac{nt}{n+1}=\frac{t}{n+1}\), d’où \(\Phi(N)=M\). Ainsi \(\Phi^{-1}(M)=M-\frac{\mathrm{tr}(M)}{n+1}I_n\).
Corrigé de l’exercice 8 – Tous les sous-espaces stables de diag(1, 2, 3)
Idée clé : un polynôme d’interpolation en \(u\) isole chaque composante d’un vecteur de \(F\).
- Le vecteur \(x\) est dans \(F\). Par stabilité, \(u(x)\in F\), puis \(u^2(x)=u(u(x))\in F\). Les trois vecteurs appartiennent à \(F\).
- On a \(u(x)=x_1e_1+2x_2e_2+3x_3e_3\) et \(u^2(x)=x_1e_1+4x_2e_2+9x_3e_3\). Posons \(Q_1=\frac{1}{2}(X-2)(X-3)\). Il vérifie \(Q_1(1)=1\), \(Q_1(2)=0\) et \(Q_1(3)=0\). Par le lemme du cours, \(Q_1(u)(x)=x_1e_1\). Or \(Q_1(u)(x)\) est une combinaison de \(x\), \(u(x)\) et \(u^2(x)\), donc il appartient à \(F\). De même, \(Q_2=-(X-1)(X-3)\) et \(Q_3=\frac{1}{2}(X-1)(X-2)\) donnent \(x_2e_2\) et \(x_3e_3\). Les trois composantes sont dans \(F\).
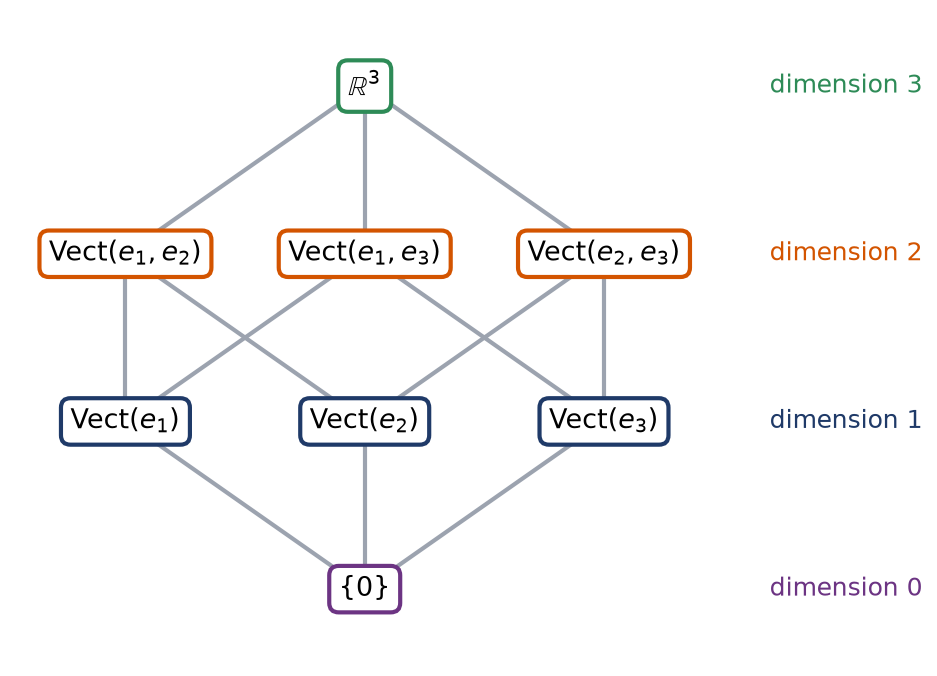
- Soit \(I\) l’ensemble des indices \(i\) pour lesquels un vecteur de \(F\) a une coordonnée \(x_i\neq 0\). Pour \(i\in I\), on a \(x_ie_i\in F\), donc \(e_i\in F\). Ainsi \(\mathrm{Vect}(e_i,\,i\in I)\subset F\). L’inclusion inverse découle de la définition de \(I\). Réciproquement, chacun de ces sous-espaces est stable, car \(u(e_i)=ie_i\). On compte une partie \(I\) de \(\{1,2,3\}\) par sous-espace. Il y a donc exactement \(2^3=8\) sous-espaces stables.
La figure range ces huit sous-espaces selon leur dimension, avec les inclusions.
Corrigé de l’exercice 9 – Une matrice triangulaire par blocs de taille 4
Idée clé : \(A-\lambda I_4\) reste triangulaire par blocs, donc son déterminant se factorise.
- Les deux premières colonnes donnent \(u(e_1)=e_1+3e_2\) et \(u(e_2)=2e_1+2e_2\), qui sont dans \(F\). Donc \(F\) est stable, et \(B=\begin{pmatrix} 1 & 2 \\ 3 & 2 \end{pmatrix}\).
- On calcule \(B\begin{pmatrix} 2 \\ 3 \end{pmatrix}=\begin{pmatrix} 8 \\ 12 \end{pmatrix}=4\begin{pmatrix} 2 \\ 3 \end{pmatrix}\) et \(B\begin{pmatrix} 1 \\ -1 \end{pmatrix}=\begin{pmatrix} -1 \\ 1 \end{pmatrix}\). Ce sont des vecteurs propres de \(B\), pour \(4\) et \(-1\).
- Notons \(C=\begin{pmatrix} 5 & 1 \\ 0 & -1 \end{pmatrix}\). Le déterminant triangulaire par blocs donne \(\det A=\det B\det C=(2-6)\times(-5)\). Ainsi \(\det A=20\).
- Pour tout réel \(\lambda\), la matrice \(A-\lambda I_4\) est triangulaire par blocs, de blocs \(B-\lambda I_2\) et \(C-\lambda I_2\). Donc \(\lambda\in\mathrm{Sp}(A)\) si et seulement si \(\lambda\in\mathrm{Sp}(B)\) ou \(\lambda\in\mathrm{Sp}(C)\). D’une part, \(B\) admet au plus deux valeurs propres et l’on en a trouvé deux : \(\mathrm{Sp}(B)=\{4,-1\}\). D’autre part, \(\det(C-\lambda I_2)=(5-\lambda)(-1-\lambda)\). Par conséquent, \(\mathrm{Sp}(A)=\{-1,4,5\}\).
- On résout \((A-5I_4)X=0\). La dernière ligne donne \(-6x_4=0\). Les deux premières donnent alors \(-4x_1+2x_2=0\) et \(3x_1-3x_2+x_3=0\), d’où \(x_2=2x_1\) et \(x_3=3x_1\). Le vecteur \((1,2,3,0)\) est propre pour \(5\). On vérifie : \(A(1,2,3,0)=(5,10,15,0)\).
Remarque :
La valeur propre \(-1\) apparaît dans les deux blocs diagonaux. Cependant, cela ne dit rien de la dimension de \(E_{-1}(A)\). Par exemple, résoudre \((A+I_4)X=0\) donne ici une droite seulement. En effet, la dernière ligne n’impose rien, la troisième donne \(x_4=-6x_3\), et les deux premières fixent alors \(x_1\) et \(x_2\) en fonction de \(x_3\).
Corrigé de l’exercice 10 – Commutant de diag(2, 2, 5)
Idée clé : une matrice qui commute avec \(D\) laisse stables les sous-espaces propres de \(D\).
- On résout \(DX=\lambda X\) coordonnée par coordonnée. On trouve \(E_2(D)=\mathrm{Vect}(e_1,e_2)\) et \(E_5(D)=\mathrm{Vect}(e_3)\), et aucune autre valeur propre.
- Soit \(m\) l’endomorphisme associé à \(M\), et \(\delta\) celui associé à \(D\). Si \(MD=DM\), alors \(m\circ\delta=\delta\circ m\). D’après le cours, chaque sous-espace propre de \(\delta\) est stable par \(m\).
- Ainsi \(Me_1\) et \(Me_2\) sont dans \(\mathrm{Vect}(e_1,e_2)\), et \(Me_3\in\mathrm{Vect}(e_3)\). Donc \(M=\begin{pmatrix} a & b & 0 \\ c & d & 0 \\ 0 & 0 & e \end{pmatrix}\). Réciproquement, une telle matrice commute avec \(D\) : par blocs, il s’agit de \(N(2I_2)=(2I_2)N\) et \(5e=e\,5\). Le commutant est de dimension \(5\).
Corrigé de l’exercice 11 – Liberté des fonctions puissances
Idée clé : les fonctions puissances sont les vecteurs propres de \(\theta\), pour des valeurs propres égales à leurs exposants.
- Si \(f\) est de classe \(\mathcal{C}^\infty\), le produit \(x\mapsto xf^{\prime}(x)\) l’est aussi. La linéarité vient de celle de la dérivation. Ensuite, \(\theta(g_a)(x)=x\cdot ax^{a-1}=ax^a\), et \(g_a\) n’est pas la fonction nulle. Donc \(g_a\) est un vecteur propre de \(\theta\), associé à \(a\).
- Soit \(\lambda\in\mathbb{R}\) et \(f\) telle que \(xf^{\prime}(x)=\lambda f(x)\) sur \(]0,+\infty[\). Posons \(h(x)=x^{-\lambda}f(x)\). Alors \(h^{\prime}(x)=x^{-\lambda-1}\big(xf^{\prime}(x)-\lambda f(x)\big)=0\). L’intervalle étant connexe, \(h\) est constante, donc \(f=c\,g_\lambda\). Ainsi \(\mathrm{Sp}(\theta)=\mathbb{R}\) et \(E_\lambda(\theta)=\mathbb{R}g_\lambda\).
- Les \(g_{a_k}\) sont des vecteurs propres de \(\theta\) associés aux valeurs propres \(a_k\), deux à deux différentes. Par le théorème du cours, la famille est libre.
Corrigé de l’exercice 12 – Décalage sur les suites réelles
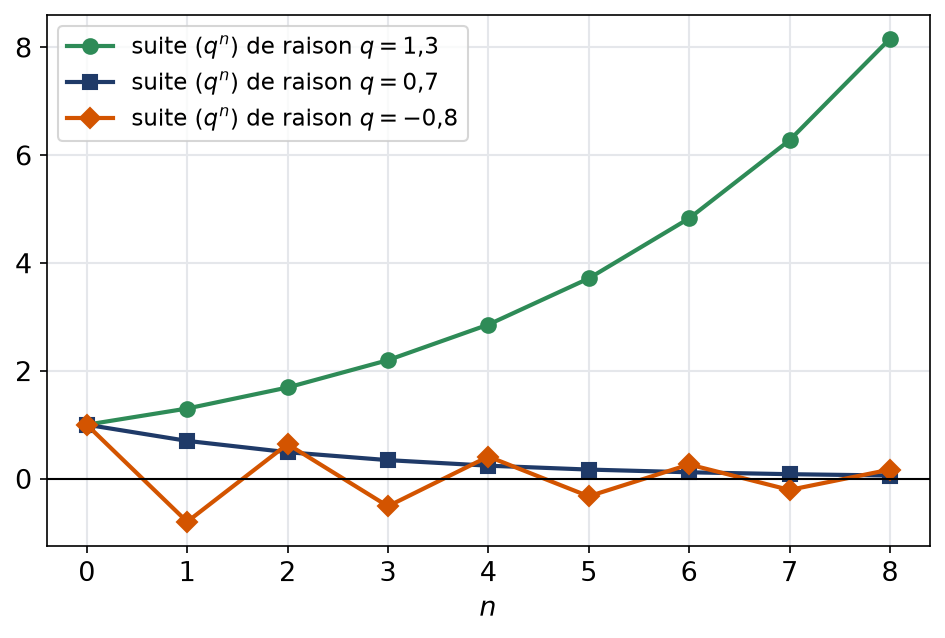
Idée clé : l’équation \(S(v)=\lambda v\) est exactement la définition d’une suite géométrique de raison \(\lambda\).
- Soit \(w\in E\). La suite \(v=(0,w_0,w_1,\dots)\) vérifie \(S(v)=w\), donc \(S\) est surjectif. En revanche, la suite \((1,0,0,\dots)\) est non nulle et d’image nulle. Ainsi \(S\) est surjectif mais pas injectif, ce qui est impossible en dimension finie.
- \(S(v)=\lambda v\) signifie \(v_{n+1}=\lambda v_n\) pour tout \(n\). Par récurrence, \(v_n=v_0\lambda^n\), avec \(0^0=1\). Réciproquement, la suite \((\lambda^n)\) est non nulle et vérifie l’équation. Ainsi \(\mathrm{Sp}(S)=\mathbb{R}\) et \(E_\lambda(S)=\mathbb{R}(\lambda^n)_{n\in\mathbb{N}}\).
- Les suites \((q_k^n)\) sont des vecteurs propres de \(S\) pour les valeurs propres \(q_k\), deux à deux différentes. La famille est donc libre.
La figure montre trois suites géométriques propres du décalage : chaque terme s’obtient en multipliant le précédent par la raison.
Corrigé de l’exercice 13 – Projecteurs de somme l’identité
Idée clé : composer la relation \(\sum p_j=\mathrm{Id}_E\) à gauche par \(p_i\) isole \(p_i\circ p_i\).
- On a \(p_i=p_i\circ\mathrm{Id}_E=\sum_jp_i\circ p_j=p_i\circ p_i\), car les autres termes sont nuls. Chaque \(p_i\) est un projecteur.
- Tout \(x\) s’écrit \(x=\sum p_i(x)\), donc \(E\) est la somme des images. Montrons qu’elle est directe. Soit \(\sum y_i=0\) avec \(y_i=p_i(z_i)\). Appliquons \(p_j\). Pour \(i\neq j\), \(p_j(y_i)=p_j\circ p_i(z_i)=0\). De plus, \(p_j(y_j)=p_j^2(z_j)=y_j\). Il reste \(y_j=p_j(0)=0\). Donc \(E=\mathrm{Im}\,p_1\oplus\dots\oplus\mathrm{Im}\,p_k\).
- La décomposition \(x=\sum p_i(x)\) est celle de \(x\) sur cette somme directe, par unicité. Donc \(p_i\) est le projecteur associé à \(\mathrm{Im}\,p_i\), parallèlement à la somme des autres images.
Corrigé de l’exercice 14 – Déterminant par blocs avec deux blocs qui commutent
Idée clé : multiplier à droite par une matrice bien choisie crée un bloc nul grâce à \(CD=DC\).
- Par blocs, le produit vaut \(\begin{pmatrix} AD-BC & B \\ CD-DC & D \end{pmatrix}\). Comme \(CD=DC\), on obtient \(\begin{pmatrix} AD-BC & B \\ 0 & D \end{pmatrix}\).
- La matrice \(\begin{pmatrix} D & 0 \\ -C & I_n \end{pmatrix}\) est triangulaire inférieure par blocs. Sa transposée est triangulaire supérieure par blocs, donc son déterminant vaut \(\det D\). En passant aux déterminants, \(\det M\cdot\det D=\det(AD-BC)\cdot\det D\). Enfin, \(\det D\neq 0\). Ainsi \(\det M=\det(AD-BC)\).
- Ici \(C=I_2\) commute avec \(D\), et \(\det D=6\neq 0\). On calcule \(AD=\begin{pmatrix} 2 & 7 \\ 0 & 3 \end{pmatrix}\), puis \(AD-B=\begin{pmatrix} 1 & 7 \\ -1 & 2 \end{pmatrix}\). Donc \(\det M=2+7=9\).
Corrigé de l’exercice 15 – Endomorphisme annulé par X³ − 4X
Idée clé : les \(q_a\) sont les polynômes d’interpolation de Lagrange en \(-2\), \(0\), \(2\), évalués en \(u\).
- Si \(u(x)=\lambda x\) avec \(x\neq 0\), alors \((\lambda^3-4\lambda)x=0\), donc \(\lambda(\lambda-2)(\lambda+2)=0\). Ainsi \(\mathrm{Sp}(u)\subset\{-2,0,2\}\).
- La somme vaut \(-\frac{1}{4}u^2+\mathrm{Id}_E+\frac{1}{8}u^2+\frac{1}{4}u+\frac{1}{8}u^2-\frac{1}{4}u=\mathrm{Id}_E\). Pour les produits, les polynômes en \(u\) commutent. Par exemple :
\[ q_2\circ q_{-2}=\frac{1}{64}\,u^2(u^2-4\,\mathrm{Id}_E)=\frac{1}{64}\,u\circ(u^3-4u)=0. \]
De même, \(q_0\circ q_2=-\frac{1}{32}(u^3-4u)\circ(u+2\,\mathrm{Id}_E)=0\) et \(q_0\circ q_{-2}=-\frac{1}{32}(u^3-4u)\circ(u-2\,\mathrm{Id}_E)=0\). Les relations demandées sont vérifiées. - D’abord, \((u-2\,\mathrm{Id}_E)\circ q_2=\frac{1}{8}(u^3-4u)=0\), donc \(\mathrm{Im}\,q_2\subset\ker(u-2\,\mathrm{Id}_E)\). Ensuite, si \(u(x)=2x\), alors \(q_2(x)=\frac{1}{8}(4x+4x)=x\), donc \(x\in\mathrm{Im}\,q_2\). Ainsi \(\mathrm{Im}\,q_2=\ker(u-2\,\mathrm{Id}_E)\). Le même raisonnement donne \(\mathrm{Im}\,q_0=\ker u\) et \(\mathrm{Im}\,q_{-2}=\ker(u+2\,\mathrm{Id}_E)\).
- Les \(q_a\) vérifient les hypothèses de l’exercice 13. Donc \(E=\ker u\oplus\ker(u-2\,\mathrm{Id}_E)\oplus\ker(u+2\,\mathrm{Id}_E)\).
- Soit \(J=\begin{pmatrix} 0 & 2 \\ 2 & 0 \end{pmatrix}\). On a \(J^2=4I_2\), donc \(J^3=4J\). Ici \(q_0=0\), \(q_2=\frac{1}{4}(2I_2+J)\) et \(q_{-2}=\frac{1}{4}(2I_2-J)\). Pour \(x=(5,1)\), on trouve \(q_2(x)=\frac{1}{4}(12,12)=(3,3)\) et \(q_{-2}(x)=\frac{1}{4}(8,-8)=(2,-2)\). Donc \((5,1)=(3,3)+(2,-2)\), avec \(J(3,3)=2(3,3)\) et \(J(2,-2)=-2(2,-2)\).
Pour approfondir
Corrigé de l’exercice 16 – Valeurs propres non nulles de AB et BA
Idée clé : \(B\) transporte les vecteurs propres de \(AB\) vers ceux de \(BA\), et deux factorisations par blocs comparent les déterminants.
- Si \(BX=0\), alors \(\lambda X=ABX=0\), ce qui contredit \(\lambda\neq 0\) et \(X\neq 0\). Donc \(BX\neq 0\). Ensuite, \(BA(BX)=B(ABX)=\lambda BX\). Les rôles de \(A\) et \(B\) sont symétriques. Donc \(AB\) et \(BA\) ont les mêmes valeurs propres non nulles.
- Le premier produit vaut \(\begin{pmatrix} I_n-AB & 0 \\ B & I_p \end{pmatrix}\). Le second vaut \(\begin{pmatrix} I_n & A \\ 0 & I_p-BA \end{pmatrix}\). Les facteurs de gauche ont pour déterminant \(1\). Notons \(N\) la matrice \(\begin{pmatrix} I_n & A \\ B & I_p \end{pmatrix}\). Par le déterminant triangulaire par blocs, \(\det N=\det(I_n-AB)\) d’une part, et \(\det N=\det(I_p-BA)\) d’autre part. D’où \(\det(I_n-AB)=\det(I_p-BA)\).
- Pour \(\lambda\neq 0\), on applique ce résultat à \(\frac{1}{\lambda}A\) et \(B\) :
\[ \det(\lambda I_n-AB)=\lambda^n\det\Big(I_n-\frac{1}{\lambda}AB\Big)=\lambda^n\det\Big(I_p-\frac{1}{\lambda}BA\Big). \]
Ainsi \(\lambda^p\det(\lambda I_n-AB)=\lambda^n\det(\lambda I_p-BA)\). - On trouve \(AB=\begin{pmatrix} 3 & -1 \\ 6 & -2 \end{pmatrix}\), de rang \(1\), et \(BA=(1)\). Donc \(0\in\mathrm{Sp}(AB)\). De plus, \(AB\cdot A=A(BA)=A\), donc \(1\in\mathrm{Sp}(AB)\). En dimension \(2\), il n’y a pas d’autre valeur propre. Ainsi \(\mathrm{Sp}(AB)=\{0,1\}\) et \(\mathrm{Sp}(BA)=\{1\}\) : la valeur propre \(0\) n’est pas partagée.
Corrigé de l’exercice 17 – Vecteur propre commun à deux endomorphismes qui commutent
Idée clé : on cherche le vecteur propre de \(v\) à l’intérieur d’un sous-espace propre de \(u\), qui est stable par \(v\).
- Soit \(x\in E_\lambda(u)\). Alors \(u(v(x))=v(u(x))=v(\lambda x)=\lambda v(x)\). Donc \(v(x)\in E_\lambda(u)\).
- L’endomorphisme \(u\) admet une valeur propre \(\lambda\), et \(F=E_\lambda(u)\) n’est pas réduit à \(\{0\}\). Comme \(F\) est stable par \(v\), on dispose de l’induit \(v_F\in\mathcal{L}(F)\). Il possède une valeur propre \(\mu\) et un vecteur propre \(x\in F\). Ainsi \(x\neq 0\), \(u(x)=\lambda x\) et \(v(x)=\mu x\). Le vecteur \(x\) est propre pour \(u\) et pour \(v\).
- Sur \(\mathbb{R}^2\), prenons \(u\) de matrice \(\begin{pmatrix} 0 & -1 \\ 1 & 0 \end{pmatrix}\) et \(v=\mathrm{Id}\). Ils commutent. Pourtant, \(u(x)=\lambda x\) impose \(-y=\lambda x\) et \(x=\lambda y\), donc \((1+\lambda^2)y=0\), puis \(y=x=0\). Sur \(\mathbb{R}\), il n’y a même aucun vecteur propre de \(u\).
- On calcule \(UV=VU=\begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\). Ensuite, \(U(1,1)=3(1,1)\), \(V(1,1)=(1,1)\), \(U(1,-1)=-(1,-1)\) et \(V(1,-1)=-(1,-1)\). La base \(\big((1,1),(1,-1)\big)\) convient.
Corrigé de l’exercice 18 – Problème – Polynômes propres de (X² − 1)P′ − nXP
Idée clé : la dérivée logarithmique de \((X-1)^a(X+1)^{n-a}\) fait apparaître un multiple de \(X^2-1\) au dénominateur, ce qui rend \(L_a\) propre.
Partie A.
- La dérivation et la multiplication par un polynôme fixé sont linéaires, donc \(\psi\) l’est. Pour \(0\leqslant k\leqslant n\), on obtient \(\psi(X^k)=k(X^2-1)X^{k-1}-nX^{k+1}=(k-n)X^{k+1}-kX^{k-1}\), le dernier terme étant absent si \(k=0\). Si \(k<n\), le degré est au plus \(k+1\leqslant n\). Si \(k=n\), le terme en \(X^{n+1}\) disparaît. Par linéarité, \(\psi\) envoie \(\mathbb{R}_n[X]\) dans lui-même.
- Pour \(n=1\), on a \(\psi(1)=-X\) et \(\psi(X)=(X^2-1)-X^2=-1\). La matrice est \(\begin{pmatrix} 0 & -1 \\ -1 & 0 \end{pmatrix}\). L’équation \(\psi(x+yX)=\lambda(x+yX)\) donne \(-y=\lambda x\) et \(-x=\lambda y\). Ainsi \(x=-\lambda y\), puis \((\lambda^2-1)y=0\). Si \(y=0\), le vecteur est nul. Donc \(\lambda=\pm 1\). On trouve \(E_1=\mathbb{R}(X-1)\) et \(E_{-1}=\mathbb{R}(X+1)\).
Partie B.
- Pour \(1\leqslant a\leqslant n-1\), la formule de Leibniz donne :
\[ L_a^{\prime}=a(X-1)^{a-1}(X+1)^{n-a}+(n-a)(X-1)^a(X+1)^{n-a-1}. \]
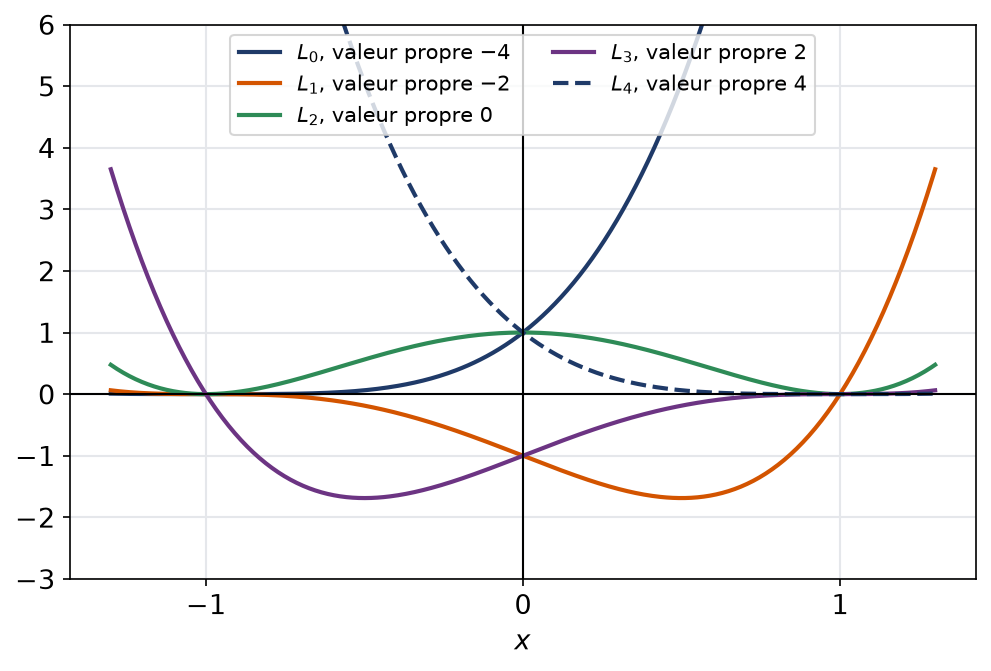
On multiplie par \(X^2-1=(X-1)(X+1)\). Il vient \((X^2-1)L_a^{\prime}=\big(a(X+1)+(n-a)(X-1)\big)L_a\). Or \(a(X+1)+(n-a)(X-1)=nX+2a-n\). Pour \(a=0\), on a \((X^2-1)\,n(X+1)^{n-1}=(nX-n)L_0\). Pour \(a=n\), on a \((X^2-1)\,n(X-1)^{n-1}=(nX+n)L_n\). La formule \((X^2-1)L_a^{\prime}=(nX+2a-n)L_a\) vaut pour tout \(a\). - Par conséquent, \(\psi(L_a)=(nX+2a-n)L_a-nXL_a=(2a-n)L_a\). De plus, \(L_a\) est non nul et de degré \(n\). Donc \(L_a\) est un vecteur propre de \(\psi\), associé à \(2a-n\).
- Les nombres \(2a-n\), pour \(0\leqslant a\leqslant n\), sont \(n+1\) valeurs propres deux à deux différentes. Or \(\dim\mathbb{R}_n[X]=n+1\) limite le spectre à \(n+1\) éléments. Ainsi \(\mathrm{Sp}(\psi)=\{-n,-n+2,\dots,n-2,n\}\). La somme des dimensions des sous-espaces propres est au plus \(n+1\), et chacune vaut au moins \(1\). Chaque sous-espace propre est donc la droite \(\mathbb{R}L_a\).
- La famille \((L_0,\dots,L_n)\) est formée de vecteurs propres pour des valeurs propres différentes, donc elle est libre. Elle compte \(n+1\) vecteurs en dimension \(n+1\). C’est une base de \(\mathbb{R}_n[X]\).
La figure trace les cinq polynômes propres pour \(n=4\). Chacun s’annule en \(1\) avec l’ordre \(a\) et en \(-1\) avec l’ordre \(4-a\).
Partie C.
- Si \(\chi\circ\psi=\psi\circ\chi\), chaque sous-espace propre \(\mathbb{R}L_a\) de \(\psi\) est stable par \(\chi\). Ainsi \(\chi(L_a)=\mu_aL_a\) pour un réel \(\mu_a\). Chaque \(L_a\) est vecteur propre de \(\chi\).
- Dans la base \((L_a)\), la matrice de \(\chi\) est donc diagonale. Réciproquement, deux matrices diagonales commutent, donc tout endomorphisme diagonal dans cette base commute avec \(\psi\). Le commutant de \(\psi\) est de dimension \(n+1\).
- Pour \(n=2\), \(\tau(L_0)=(-X+1)^2=(X-1)^2=L_2\). Ce polynôme n’est pas colinéaire à \(L_0=(X+1)^2\). Donc \(L_0\) n’est pas propre pour \(\tau\). D’après la question 1, \(\tau\) ne commute pas avec \(\psi\). On le confirme : \(\psi(\tau(L_0))=\psi(L_2)=2L_2\), alors que \(\tau(\psi(L_0))=\tau(-2L_0)=-2L_2\).
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur sous-espaces stables et spectre
- S’exercer : exercices corrigés de maths spé (MP) sur sous-espaces stables et spectre
- Chapitre d’avant : Idéaux, anneau Z/nZ et théorème chinois
- Chapitre d’après : Polynôme caractéristique, diagonalisation, trigonalisation
- Vérifier ses acquis : QCM de maths spé (MP) sur sous-espaces stables et spectre
- Contrôle corrigé en temps limité : Matrices par blocs et sous-espaces stables : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Sous-espaces stables et spectre en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir