Compacts et applications continues en maths spé (MP) : cours et méthodes

Ce chapitre sur les compacts MP réunit trois outils que l’on retrouve dans presque tous les sujets d’écrit et d’oral. D’abord la compacité séquentielle, qui assure qu’une fonction continue possède un minimum et un maximum. Ensuite la connexité par arcs, qui étend le théorème des valeurs intermédiaires. Enfin la continuité des applications linéaires, avec la norme subordonnée et son calcul effectif.
Il fait directement suite au chapitre sur les ouverts, les fermés et l’adhérence. Il contient aussi le résultat phare de la topologie de deuxième année : sur un espace de dimension finie, le choix de la norme ne change rien. Chaque partie se clôt par une méthode prête à servir et par les pièges favoris des examinateurs.
Ces réflexes resserviront dans les séries de fonctions, en calcul différentiel et pour l’étude des extremums.
Ce que vous saurez faire
- Reconnaître une partie compacte et manier les extractions de suites sans se tromper d’indice.
- Garantir l’existence d’un minimum ou d’un maximum, y compris lorsque la partie étudiée déborde à l’infini.
- Décider si une partie est d’un seul tenant au sens des chemins continus, et le justifier.
- Tirer parti du fait qu’en dimension finie le choix de la norme est indifférent.
- Obtenir la valeur exacte de la norme d’opérateur d’une matrice ou d’un opérateur intégral.
- Démolir la continuité d’une application linéaire grâce à une suite bien choisie.
1. Compacts d’un espace vectoriel normé
Ici, les lettres \(E\), \(F\), \(G\) notent des espaces normés réels ou complexes. Sur un segment de la droite réelle, Bolzano-Weierstrass affirme qu’on peut toujours extraire d’une suite une sous-suite convergente. La notion de compact érige cette propriété en définition.
On dit que \(K \subset E\) est compacte lorsque, pour chaque suite \((x_n)\) à valeurs dans \(K\), on peut trouver une extractrice \(\varphi\) et un point \(\ell\) de \(K\) avec \(x_{\varphi(n)} \to \ell\). En d’autres termes, chaque suite de \(K\) possède une valeur d’adhérence située dans \(K\) lui-même.
Ainsi, \([a,b]\) est compact grâce à Bolzano-Weierstrass. En revanche, \(]0,1]\) échoue au test : la suite \((1/n)\) a pour unique valeur d’adhérence \(0\), extérieur à l’intervalle. De même, \(\mathbb{R}\) tout entier échoue, puisque \((n)\) ne possède aucune sous-suite convergente.
1.1 Fermeture, bornitude et sous-parties
Tout compact \(K\) est à la fois fermé et borné. Par ailleurs, si \(A \subset K\) et si \(A\) est fermé, alors \(A\) hérite de la compacité.
Prenons \((x_n)\) dans \(K\), de limite \(\ell\) dans \(E\). Une extraction converge vers un point de \(K\). Or toute extraction garde la limite \(\ell\). Donc \(\ell\) appartient à \(K\), ce qui prouve la fermeture.
Ensuite, raisonnons sur la bornitude. Si \(K\) était non borné, on placerait dans \(K\) des points \(x_n\) de norme au moins \(n\). Une extraction convergente serait bornée, ce que la minoration interdit.
Enfin, une suite de \(A\) admet une extraction de limite \(\ell \in K\). Cette limite reste dans \(A\), puisque \(A\) est fermé.
De plus, un produit d’un nombre fini de compacts reste compact. On extrait d’abord pour la première composante, puis on extrait de nouveau, à partir de cette extraction, pour la deuxième, et ainsi de suite. Les jurys d’oral apprécient que cet argument d’extractions successives soit rédigé avec soin.
On munit \(\mathbb{K}^n\) de \(\|x\|_\infty = \max_i |x_i|\). Pour cette norme, une partie est compacte exactement lorsqu’elle est à la fois fermée et bornée.
En effet, une partie bornée tient dans un pavé, produit de segments réels ou de disques fermés complexes. Ce pavé est compact, et la partie fermée qu’il contient l’est donc aussi. La partie 4 étendra ce résultat à n’importe quelle norme de \(\mathbb{K}^n\).
1.2 Ce qui casse en dimension infinie
Munissons \(\mathbb{R}[X]\) de \(N(P) = \max_k |a_k|\), où les \(a_k\) sont les coefficients de \(P\). Tous les monômes \(X^k\) ont pour norme \(1\) : ils vivent dans la boule unité fermée. Cependant, deux monômes distincts sont toujours à distance \(1\) l’un de l’autre. Une extraction de \((X^k)\) ne vérifie donc jamais le critère de Cauchy, et elle diverge. Par conséquent, la boule unité fermée de \((\mathbb{R}[X], N)\) n’est pas compacte.
Piège à éviter :
Conclure « fermé et borné, donc compact » sans avoir vérifié que l’espace ambiant est de dimension finie. À l’oral, sur \(\mathcal{C}([0,1])\) ou sur un espace de polynômes, cette phrase suffit à faire chuter la note.
Si une suite à valeurs dans un compact possède une unique valeur d’adhérence \(a\), elle tend vers \(a\). Cet énoncé permet d’établir une convergence sans jamais calculer la limite directement.
2. Ce que la continuité fait d’un compact
La compacité voyage à travers les applications continues. C’est ce qui en fait une machine à produire des théorèmes d’existence, sans le moindre calcul de solution.
2.1 Image d’un compact et extremums
Soit \(f\) continue de \(K\) vers \(F\), où \(K \subset E\) est compact. L’ensemble image \(f(K)\) est alors un compact de \(F\).
Partons d’une suite \((y_n)\) prise dans \(f(K)\), et relevons chaque terme : \(y_n = f(x_n)\), où \(x_n \in K\). La compacité de \(K\) fournit \(\varphi\) et \(a \in K\) tels que \(x_{\varphi(n)} \to a\). Grâce à la continuité de \(f\) au point \(a\), la suite \((y_{\varphi(n)})\) tend vers \(f(a)\). Or ce point appartient à \(f(K)\).
Soit \(K\) compact non vide et \(f\) continue de \(K\) vers \(\mathbb{R}\). Alors \(f\) possède un minimum et un maximum : on trouve deux points \(a\) et \(b\) de \(K\) qui encadrent toutes les valeurs, au sens où \(f(a) \leq f(x) \leq f(b)\) quel que soit \(x\).
En effet, \(f(K)\) est un compact non vide de \(\mathbb{R}\). Il est donc fermé et borné, si bien que sa borne inférieure et sa borne supérieure lui appartiennent.
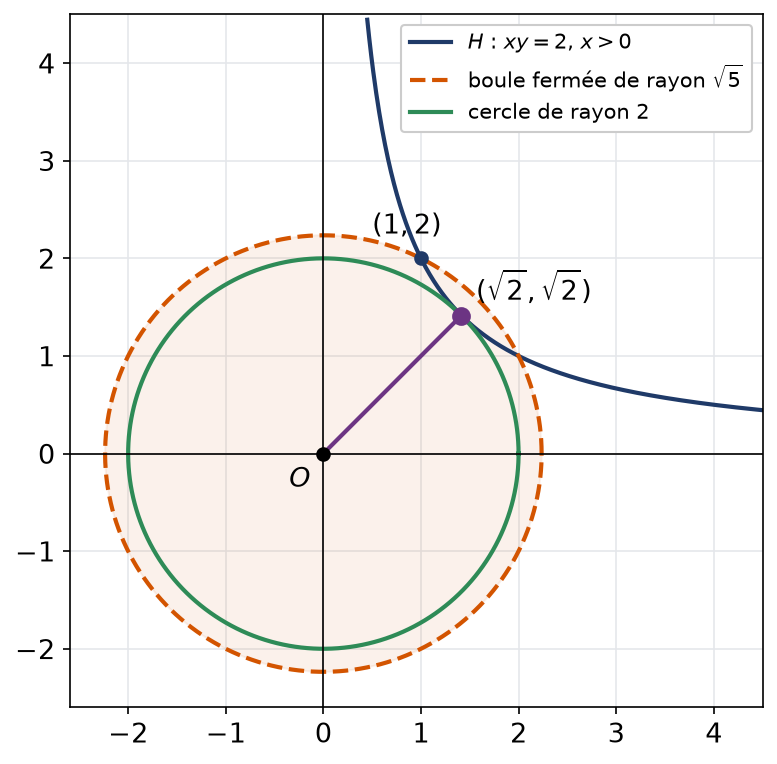
Quelle est la distance euclidienne de l’origine \(O\) à la courbe \(H = \{(x,y) \in \mathbb{R}^2 : xy = 2,\ x > 0\}\) ? La courbe \(H\) part à l’infini, donc le corollaire ne s’applique pas tel quel.
D’abord, on repère un point de \(H\) : \((1,2)\), à distance \(\sqrt{5}\) de \(O\). Tout point de \(H\) hors du disque fermé de centre \(O\) et de rayon \(\sqrt{5}\) fait donc moins bien que lui. Ensuite, \(H\) est fermée : c’est l’intersection de \(\{xy = 2\}\) et de \(\{x \geq 0\}\), deux images réciproques de fermés. Par conséquent, la partie \(K\) formée des points de \(H\) situés dans ce disque est fermée, bornée et non vide, donc compacte.
La distance à \(O\) admet alors un minimum sur \(K\), qui est aussi son minimum sur \(H\). Pour le calculer, on écrit \(x^2 + 4/x^2 – 4 = (x – 2/x)^2\). Cette quantité s’annule seulement pour \(x^2 = 2\). La distance vaut donc \(2\), atteinte en \((\sqrt{2},\sqrt{2})\).
La figure représente le disque qui sert de « filet » et le cercle de rayon \(2\), qui touche la courbe au point le plus proche.
Méthode du filet, pour une fonction continue \(f\) sur un fermé \(A\) non borné d’un espace de dimension finie :
- repérer un point \(x_0\) de \(A\) et noter \(c\) la valeur \(f(x_0)\) ;
- exhiber un rayon \(R\) au-delà duquel \(f\) dépasse strictement \(c\) sur \(A\) (c’est la coercivité) ;
- travailler sur \(A \cap \overline{B}(0,R)\), compact et non vide puisqu’il contient \(x_0\) ;
- vérifier que le minimum obtenu sur ce morceau bat toutes les valeurs prises ailleurs.
2.2 Continuité uniforme : le théorème de Heine
Une fonction continue dont l’ensemble de départ est compact est automatiquement uniformément continue.
Si la conclusion tombait, on disposerait d’un réel \(\varepsilon > 0\) et de deux suites \((x_n)\), \((y_n)\) de \(K\) avec \(\|x_n – y_n\| \leq 1/n\), mais des images toujours écartées d’au moins \(\varepsilon\). Extrayons de \((x_n)\) une sous-suite de limite \(a \in K\). Les termes correspondants de \((y_n)\) tendent aussi vers \(a\). Dès lors, la continuité en \(a\) force l’écart des images à tendre vers \(0\), en contradiction avec le seuil \(\varepsilon\).
Remarque :
Sans compacité, le résultat disparaît. Par exemple, \(x \mapsto 1/x\) est continue sur \(]0,1]\). Pourtant, \(1/n\) et \(1/(n+1)\) se rapprochent, alors que leurs images diffèrent toujours de \(1\).
3. Parties d’un seul tenant : la connexité par arcs
Deuxième thème du chapitre : formaliser l’idée de partie « en un seul morceau ». Sur la droite réelle, ce rôle revient aux intervalles. Dans un espace normé, on le confie aux chemins.
3.1 Chemins continus
Soit \(A \subset E\) et deux points \(a\), \(b\) de \(A\). On appelle chemin joignant \(a\) à \(b\) à l’intérieur de \(A\) toute fonction continue \(\gamma\) de \([0,1]\) vers \(A\), qui part de \(a\) en \(0\) et arrive en \(b\) en \(1\). Lorsque chaque couple de points de \(A\) se laisse ainsi joindre, \(A\) est dite connexe par arcs.
Être joignables à l’intérieur de \(A\) définit une relation d’équivalence sur \(A\). Pour la transitivité, on enchaîne deux chemins : le premier, accéléré, occupe \([0,1/2]\), puis le second occupe \([1/2,1]\). Les classes obtenues portent le nom de composantes connexes par arcs.
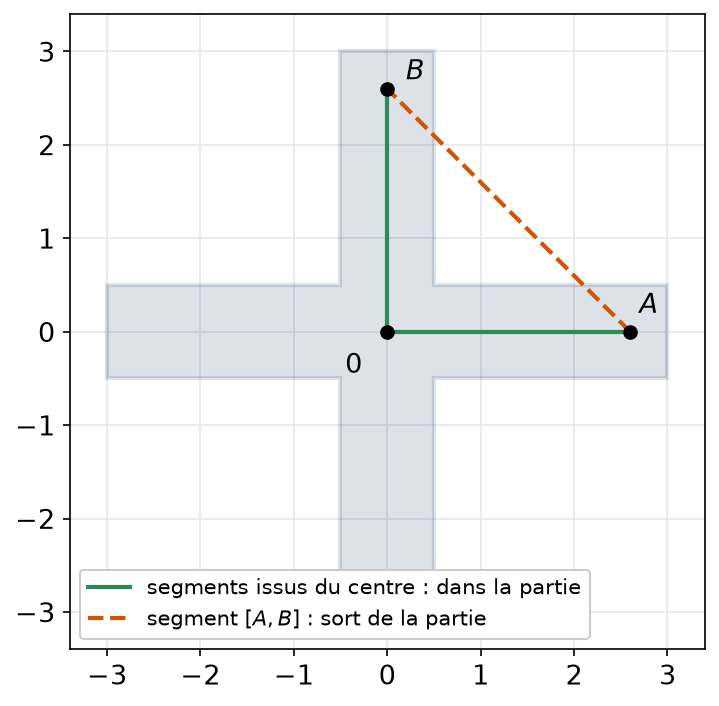
Une partie convexe est connexe par arcs. Plus largement, supposons qu’un point \(c\) de \(A\) « voie » tout \(A\), c’est-à-dire que chaque segment \([c,x]\), pour \(x \in A\), reste dans \(A\). On dit alors que \(A\) est étoilée par rapport à \(c\), et \(A\) est connexe par arcs.
En effet, pour joindre \(a\) à \(b\), il suffit de passer par \(c\) en suivant deux segments. La croix épaisse ci-dessous en donne une illustration. Son centre voit toute la croix ; néanmoins, le segment \([A,B]\) joignant deux branches quitte la partie, qui n’est donc pas convexe.
Dans \(\mathbb{R}\), connexe par arcs signifie intervalle, et réciproquement.
3.2 Le théorème des valeurs intermédiaires revisité
Soit \(f\) continue sur une partie \(A\) connexe par arcs. Alors \(f(A)\) est encore connexe par arcs. Lorsque \(f\) est à valeurs réelles, \(f(A)\) est donc un intervalle : toute valeur située entre deux valeurs prises par \(f\) est elle-même prise.
Donnons-nous \(f(a)\) et \(f(b)\) dans \(f(A)\), puis \(\gamma\) joignant \(a\) à \(b\) dans \(A\). La composée \(f \circ \gamma\) reste continue ; de plus, elle relie \(f(a)\) à \(f(b)\) sans quitter \(f(A)\). Pour une fonction réelle, on termine avec la description des parties connexes par arcs de \(\mathbb{R}\).
Prouvons que le groupe des matrices réelles inversibles de taille \(n\) n’est pas d’un seul tenant. Le déterminant s’exprime polynomialement en fonction des coefficients ; il est donc continu. Il prend la valeur \(1\) en \(I_n\), mais la valeur \(-1\) en \(D = I_n – 2E_{11}\), matrice diagonale dont seul le premier coefficient vaut \(-1\). Si un chemin de matrices inversibles joignait \(I_n\) à \(D\), le déterminant le long de ce chemin s’annulerait quelque part. Or une matrice inversible a un déterminant non nul. Un tel chemin est donc impossible.
Face à une partie \(A\) dont on veut savoir si elle est d’un seul tenant :
- commencer par tester la convexité, puis l’existence d’un centre d’où l’on voit tout \(A\) (l’origine est souvent un bon candidat) ;
- sinon, fabriquer à la main un chemin de chaque point vers un point de base, quitte à le découper en plusieurs morceaux ;
- pour répondre non, trouver une fonction continue réelle qui prend sur \(A\) deux valeurs mais saute une valeur entre les deux.
Piège à éviter :
Prendre une partie étoilée pour une partie convexe. La croix montre que le milieu de deux points peut sortir de la partie. Dans l’autre sens, un cercle est d’un seul tenant sans être étoilé par rapport à aucun de ses points.
4. En dimension finie, toutes les normes se valent
On dit que \(N\) et \(N^{\prime}\), deux normes sur \(E\), sont équivalentes quand deux constantes \(\alpha\) et \(\beta\) strictement positives encadrent \(N^{\prime}\) au sens suivant : \(\alpha N \leq N^{\prime}\) et \(N^{\prime} \leq \beta N\) en tout point. Deux normes équivalentes ont les mêmes ouverts, les mêmes suites convergentes et les mêmes compacts.
Lorsque \(\dim E\) est finie, deux normes quelconques sur \(E\) sont équivalentes.
Fixons une base \((e_1,\ldots,e_n)\) et comparons une norme \(N\) à \(\|\cdot\|_\infty\), calculée dans cette base. D’une part, l’inégalité triangulaire donne \(N(x) \leq \beta \|x\|_\infty\), où \(\beta\) désigne la somme des \(N(e_i)\). La fonction \(N\) est donc lipschitzienne, et en particulier continue, pour \(\|\cdot\|_\infty\).
D’autre part, la sphère unité \(S\) de \(\|\cdot\|_\infty\) est un fermé borné, donc un compact d’après la partie 1. Sur \(S\), la fonction \(N\) atteint un minimum \(\alpha\), et \(\alpha > 0\) puisque \(S\) ne contient pas \(0\). Enfin, pour \(x\) non nul, on applique cette minoration au vecteur normalisé \(x / \|x\|_\infty\), ce qui donne \(\alpha\|x\|_\infty \leq N(x)\).
Dans le plan, la figure superpose les boules unités des normes \(\|\cdot\|_1\), \(\|\cdot\|_2\) et \(\|\cdot\|_\infty\). On y lit, de l’intérieur vers l’extérieur, les inégalités \(\tfrac12\|x\|_1 \leq \|x\|_\infty\), puis \(\|x\|_\infty \leq \|x\|_2\) et enfin \(\|x\|_2 \leq \|x\|_1\).
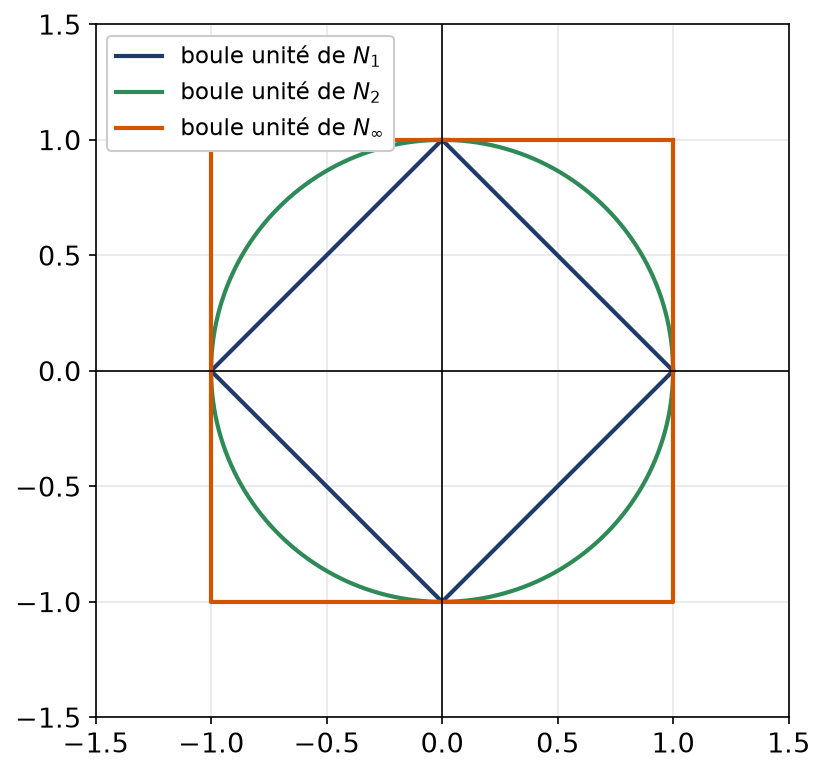
Quelle que soit la norme choisie sur un espace de dimension finie, trois faits restent vrais. Les compacts y coïncident avec les fermés bornés. Une suite y converge exactement quand chacune de ses coordonnées converge. Enfin, Bolzano-Weierstrass s’y applique : d’une suite bornée, on extrait toujours une suite convergente.
Remarque :
Ce théorème laisse libre le choix de la norme. Pour des matrices, on contrôle souvent la convergence avec le plus grand module des coefficients. Ensuite, on passe à une norme d’opérateur pour majorer des produits.
5. Applications linéaires continues et norme d’opérateur
Pour une application linéaire, toute la continuité se résume à une inégalité de contrôle. Peu de réflexes rapportent autant de points dans l’année.
5.1 L’inégalité de contrôle
Pour \(u\) linéaire de \(E\) vers \(F\), ces quatre affirmations reviennent au même :
- \(u\) est continue en chaque point ;
- \(u\) est continue au point \(0\) ;
- une constante \(C \geq 0\) contrôle \(u\), au sens où \(\|u(x)\| \leq C\|x\|\) quel que soit \(x\) ;
- \(u\) est \(C\)-lipschitzienne pour une certaine constante \(C\).
Le seul passage délicat va du point 2 au point 3. La continuité en \(0\) fournit un rayon \(r > 0\) tel que \(\|x\| \leq r\) entraîne \(\|u(x)\| \leq 1\). Pour \(x\) non nul, on applique ce fait au vecteur de norme \(r\) colinéaire à \(x\). Par linéarité, il vient \(\|u(x)\| \leq \|x\|/r\). Enfin, le contrôle appliqué à la différence \(x – y\) donne le caractère lipschitzien.
Quand l’espace de départ \(E\) est de dimension finie, chaque application linéaire de \(E\) vers \(F\) est continue, sans hypothèse sur \(F\).
En effet, dans une base \((e_i)\), on obtient \(\|u(x)\| \leq M\|x\|_\infty\), où \(M\) est la somme des normes \(\|u(e_i)\|\). Ensuite, l’équivalence des normes transforme \(\|\cdot\|_\infty\) en la norme donnée sur \(E\).
5.2 Prendre une application linéaire en défaut
Nier l’inégalité de contrôle fournit la méthode. On cherche des vecteurs non nuls \(x_n\) dont le rapport entre \(\|u(x_n)\|\) et \(\|x_n\|\) part vers \(+\infty\).
Sur \(\mathbb{R}[X]\), on note \(N(P)\) le maximum de \(|P(t)|\) pour \(0 \leq t \leq 1\). Il s’agit bien d’une norme : un polynôme qui s’annule sur tout \([0,1]\) possède une infinité de zéros, donc il est nul. Étudions la forme linéaire \(\delta : P \mapsto P^{\prime}(0)\).
Testons-la sur \(P_n = (1 – X)^n\). Pour \(t\) dans \([0,1]\), le nombre \(1 – t\) reste entre \(0\) et \(1\), d’où \(N(P_n) = 1\). Pourtant, \(P_n^{\prime}(0) = -n\). Le rapport vaut donc \(n\), et aucune constante de contrôle n’existe. Par conséquent, \(\delta\) est discontinue.
5.3 Norme subordonnée
Pour \(u\) linéaire et continue de \(E\) vers \(F\), on note
\[|||u||| = \sup \left\{ \|u(x)\| \ ;\ x \in E,\ \|x\| = 1 \right\}.\]
C’est la meilleure constante de contrôle. Cette quantité est une norme sur l’espace \(\mathcal{L}_c(E,F)\) des applications linéaires continues ; on l’appelle norme subordonnée, ou norme d’opérateur.
Soit \(u\) continue de \(E\) vers \(F\) et \(v\) continue de \(F\) vers \(G\). Alors \(|||v \circ u||| \leq |||u||| \cdot |||v|||\) : la norme subordonnée est sous-multiplicative. En particulier, pour un endomorphisme continu, \(|||u^k|||\) est majorée par la puissance \(k\)-ième de \(|||u|||\).
Pour le voir, on contrôle d’abord \(\|v(u(x))\|\) par \(|||v|||\) fois \(\|u(x)\|\), puis \(\|u(x)\|\) par \(|||u|||\) fois \(\|x\|\). Attention toutefois : cette inégalité est souvent stricte.
Calcul d’une norme subordonnée en deux temps :
- majorer \(\|u(x)\|\) par \(C\|x\|\) pour tout \(x\), avec \(C\) explicite ;
- trouver un vecteur \(x_0\) non nul qui réalise l’égalité ;
- à défaut, construire des vecteurs \(x_n\) dont le rapport tend vers \(C\) ;
- conclure que \(C\) est la norme cherchée.
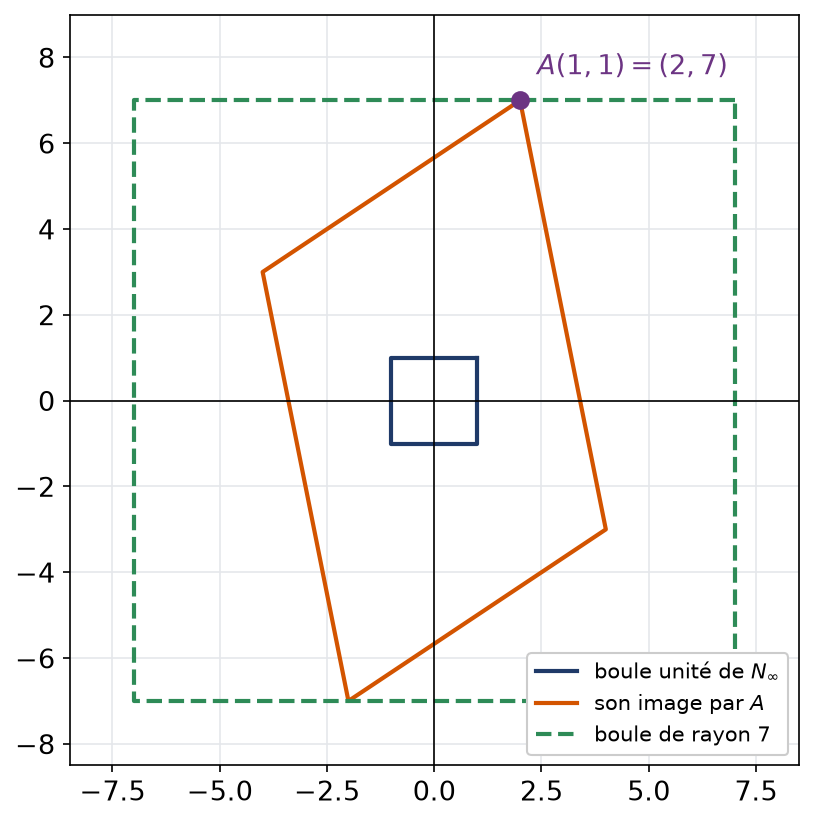
Munissons \(\mathbb{R}^2\) de \(\|\cdot\|_\infty\) et prenons \(A = \begin{pmatrix} 3 & -1 \\ 2 & 5 \end{pmatrix}\). Si \(\|x\|_\infty \leq 1\), la première coordonnée de \(Ax\) est au plus \(4\) en valeur absolue, et la seconde au plus \(7\). D’où \(\|Ax\|_\infty \leq 7\|x\|_\infty\).
Ensuite, le vecteur \(x_0 = (1,1)\) est de norme \(1\) et son image vaut \((2,7)\). La majoration est donc optimale : la norme de \(A\) subordonnée à \(\|\cdot\|_\infty\) vaut \(7\).
La figure montre l’image du carré unité par \(A\) : un parallélogramme. Le plus petit carré centré en \(0\) qui le contient a pour demi-côté \(7\).
Pour une matrice carrée \(A\) de coefficients \(a_{ij}\), la norme subordonnée à \(\|\cdot\|_\infty\) est le maximum, sur les lignes, de la somme des \(|a_{ij}|\). Celle subordonnée à \(\|\cdot\|_1\) est le même maximum calculé sur les colonnes. Ces deux formules se retrouvent en deux temps, comme dans l’exemple.
Piège à éviter :
Supposer qu’un vecteur réalise toujours la norme. En dimension finie, c’est vrai, grâce à la compacité de la sphère unité. En dimension infinie, en revanche, le supremum n’est parfois qu’une limite. On doit alors produire une suite de vecteurs, et non un vecteur unique.
6. Applications multilinéaires et polynomiales
Ni le produit de deux matrices, ni le déterminant, ni un produit scalaire ne sont linéaires. Leur continuité relève pourtant d’un contrôle de la même nature.
Une application bilinéaire \(B\) de \(E_1 \times E_2\) vers \(F\) est continue si et seulement si une constante \(k\) vérifie \(\|B(x,y)\| \leq k\,\|x\|\,\|y\|\) pour tout couple \((x,y)\). L’énoncé s’étend aux applications \(p\)-linéaires, avec un produit de \(p\) normes. De plus, quand les espaces de départ sont de dimension finie, cette constante existe toujours.
Pour la réciproque, on décompose l’accroissement en \(B(x, y – b) + B(x – a, b)\). Lorsque \((x,y)\) tend vers \((a,b)\), le facteur \(\|x\|\) reste borné ; ainsi, les deux termes tendent vers \(0\).
En dimension finie, une fonction qui s’écrit comme un polynôme en les coordonnées est continue. Ainsi, la trace, le déterminant, les puissances \(M \mapsto M^k\) et le produit matriciel sont des applications continues.
Le groupe des matrices inversibles est une partie ouverte de l’espace des matrices carrées de taille \(n\). En effet, il s’écrit \(\{M : \det M \neq 0\}\), image réciproque par le déterminant de l’ouvert formé des scalaires non nuls. Comme le déterminant est continu, cette image réciproque est ouverte. Par un argument voisin, les matrices de trace nulle forment un fermé : c’est le noyau d’une forme linéaire, continue car la dimension est finie.
Remarque :
En dimension infinie, une forme bilinéaire peut être discontinue. On le prouve comme pour une forme linéaire : une suite de couples fait exploser le rapport entre \(\|B(x,y)\|\) et le produit des normes.
Les erreurs fréquentes
- Déclarer compacte une partie fermée et bornée de \(\mathcal{C}([0,1])\) ou d’un espace de polynômes.
- Invoquer les bornes atteintes sur une partie qui n’est pas fermée, par exemple un disque ouvert.
- Parler du minimum d’une partie sans avoir vérifié qu’elle contient au moins un point.
- Annoncer la valeur d’une norme d’opérateur après la seule majoration, sans cas d’égalité.
- Penser qu’une partie d’un seul tenant est forcément convexe, ou étoilée.
Fiche mémo
- Compacité : de chaque suite de \(K\), on extrait une suite qui converge dans \(K\).
- Un compact est fermé et borné ; un fermé contenu dans un compact est compact.
- Si la dimension est finie, fermé borné suffit, quelle que soit la norme.
- Sur un compact non vide, une fonction réelle continue a un plus petit et un plus grand élément.
- Heine : la continuité sur un compact est automatiquement uniforme.
- Partie convexe, puis partie étoilée, puis partie d’un seul tenant : chaque propriété entraîne la suivante.
- Une fonction réelle continue envoie une partie d’un seul tenant sur un intervalle.
- Continuité linéaire : \(\|u(x)\| \leq C\|x\|\) ; elle est gratuite si le départ est de dimension finie.
- Norme d’opérateur : majorer, puis réaliser ou approcher l’égalité ; elle est sous-multiplicative.
- Continuité bilinéaire : contrôle par le produit des normes ; tout polynôme en les coordonnées est continu.
Questions fréquentes
Fermé borné et compact, est-ce la même chose ?
Oui en dimension finie, quelle que soit la norme, et c’est ce qui rend la notion si commode dans les espaces de matrices. Non en dimension infinie : un compact y reste fermé et borné, mais l’inverse est faux. Par exemple, la boule unité fermée d’un espace de dimension infinie n’est jamais compacte.
Comment obtenir un minimum quand la partie part à l'infini ?
On construit un filet compact. On choisit un point où la fonction vaut c, puis on montre qu’elle dépasse c loin de l’origine. Sur la partie coupée par une boule fermée assez grande, le minimum existe, et il bat toutes les valeurs prises au-delà.
Une application linéaire peut-elle vraiment être discontinue ?
Oui, mais seulement si l’espace de départ est de dimension infinie. On le montre avec des vecteurs de norme 1 dont les images ont des normes qui tendent vers l’infini. Quand l’espace de départ est de dimension finie, au contraire, la continuité est automatique.
Faut-il connaître la connexité tout court en MP ?
Non, le programme se limite à la connexité par arcs. Il faut savoir qu’une partie convexe ou étoilée l’est, que dans R elle caractérise les intervalles et qu’elle se conserve par image continue. Le théorème des valeurs intermédiaires généralisé en découle directement.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur compacts et applications continues
- Bases utiles : Ouverts, fermés, adhérence et limites
- Chapitre d’avant : Ouverts, fermés, adhérence et limites
- Chapitre d’après : Séries vectorielles, d'Alembert et sommation des équivalents
- Vérifier ses acquis : QCM de maths spé (MP) sur compacts et applications continues
- Contrôle corrigé en temps limité : Normes subordonnées et compacité : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de topologie en dimension finie : contrôle de maths en MP
- Le même thème en L3 de maths : Borel-Lebesgue, compacité séquentielle et connexité
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «compacts et applications continues en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir