Convergence uniforme et normale en maths spé (MP) : cours et méthodes

Ce chapitre traite ensemble suites et séries de fonctions. Il arrive au premier semestre, juste après les espaces vectoriels normés, car la norme infinie y joue le rôle central. Nous y comparons la convergence simple, la convergence uniforme et la convergence normale, puis nous listons ce que chacune autorise vraiment.
La convergence uniforme MP sert surtout à transmettre des propriétés à la limite : continuité, double limite, intégrale sur un segment, dérivée. Chaque théorème est accompagné de ses hypothèses à cocher et d’un contre-exemple typique de colle. Deux résultats d’approximation ferment la marche : les escaliers d’un côté, le théorème de Weierstrass de l’autre.
Tout cela sert ensuite pour les séries entières, l’intégration sur un intervalle quelconque et l’étude des fonctions définies par une intégrale. On retrouve ces réflexes dans presque chaque problème d’analyse d’écrit.
Ce que vous saurez faire
- Calculer ou majorer la norme infinie \(\|f_n-f\|_\infty\) pour prouver une convergence uniforme.
- Réfuter une convergence uniforme avec une suite de points, la continuité ou la double limite.
- Établir une convergence normale par une majoration explicite et sommable.
- Justifier proprement une intégration ou une dérivation terme à terme.
- Étudier la continuité et la classe d’une somme de série de fonctions.
- Utiliser les fonctions en escalier et le théorème de Weierstrass dans une intégrale.
1. Convergence simple et convergence uniforme
Ici, la lettre \(I\) note un intervalle réel non réduit à un point ; nos fonctions prennent leurs valeurs dans \(\mathbb{K}=\mathbb{R}\) ou \(\mathbb{C}\). Une suite de fonctions \((f_n)\) peut converger de plusieurs façons. Nous commençons par la plus faible, puis nous la renforçons.
La suite \((f_n)\) converge simplement sur \(I\) vers \(f\) si, pour chaque \(x\in I\) fixé, la suite numérique \((f_n(x))\) tend vers \(f(x)\). Autrement dit, le rang à partir duquel \(|f_n(x)-f(x)|\leqslant\varepsilon\) peut dépendre de \(x\).
La convergence simple se teste donc point par point. En revanche, elle ne contrôle pas l’écart sur tout l’intervalle à la fois. C’est pourquoi on introduit une distance globale entre fonctions.
1.1 Un écart global : la norme infinie
Lorsque \(g\) est bornée sur \(I\), on pose \(\|g\|_{\infty,I}=\sup_{x\in I}|g(x)|\). On dit que \((f_n)\) tend uniformément vers \(f\) sur \(I\) quand, au-delà d’un rang \(N\), chaque écart \(f_n-f\) est borné et que les nombres \(\|f_n-f\|_{\infty,I}\) ont pour limite \(0\).
Ainsi, un seul rang convient pour tous les points : dès que \(n\geqslant N\), la courbe de \(f_n\) tient tout entière dans un tube de rayon \(\varepsilon\) autour de celle de \(f\). Il en découle qu’une suite uniformément convergente converge aussi point par point, et vers la même fonction. L’inverse n’a pas lieu : les bosses ci-dessous en témoignent.
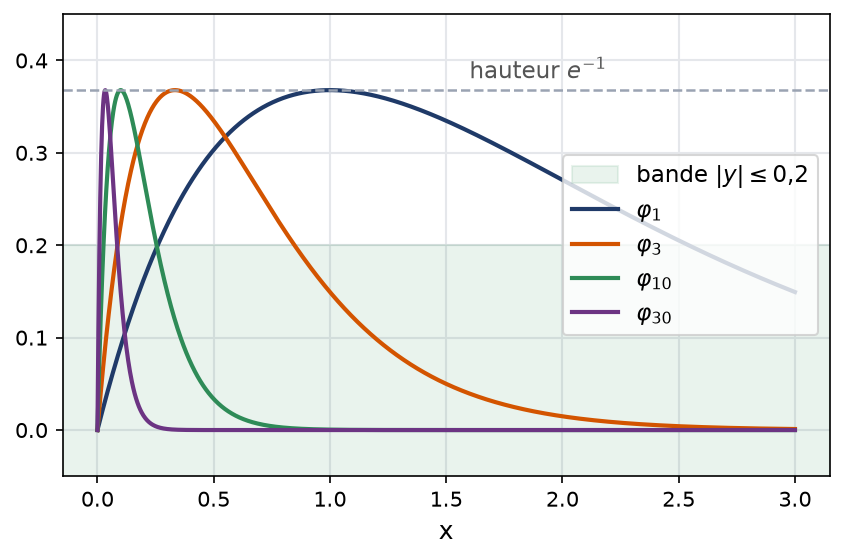
Sur \([0,+\infty[\), posons \(f_n(x)=n\,x^2\,\mathrm{e}^{-nx}\) et \(\varphi_n(x)=n\,x\,\mathrm{e}^{-nx}\). Pour \(x\) fixé, ces deux suites tendent vers \(0\) par croissances comparées.
D’abord, \(f_n^{\prime}(x)=n\,x\,\mathrm{e}^{-nx}(2-nx)\) s’annule en \(x=2/n\). Le maximum vaut donc \(4\mathrm{e}^{-2}/n\), qui tend vers \(0\) : la convergence est uniforme.
Ensuite, \(\varphi_n\) atteint son maximum en \(x=1/n\), et \(\varphi_n(1/n)=\mathrm{e}^{-1}\). La norme infinie reste égale à \(\mathrm{e}^{-1}\) : la convergence n’est pas uniforme sur \([0,+\infty[\).
La figure montre les bosses \(\varphi_n\) qui glissent vers l’origine sans s’aplatir. Aucune d’elles ne rentre dans la bande de demi-largeur \(0{,}2\) autour de l’axe.
1.2 Prouver ou réfuter une convergence uniforme
- Déterminer la limite simple \(f\), en fixant \(x\).
- Pour prouver : majorer \(|f_n(x)-f(x)|\) par un \(\alpha_n\) indépendant de \(x\) avec \(\alpha_n\to 0\), ou calculer le sup par une étude de fonction.
- Pour réfuter : exhiber des abscisses \(x_n\in I\) où l’écart \(|f_n(x_n)-f(x_n)|\) reste loin de \(0\). Les points où le maximum est atteint sont les bons candidats.
- Autre réfutation : si les \(f_n\) sont continues et \(f\) ne l’est pas, la convergence ne peut pas être uniforme.
1.3 Convergence uniforme locale
Souvent, la convergence uniforme échoue sur l’intervalle entier, mais elle reste vraie loin d’une borne gênante. Nous disposons pour cela d’une notion locale.
On dit que \((f_n)\) converge localement uniformément sur \(I\) lorsque, quel que soit le segment \([a,b]\) inclus dans \(I\), la restriction des \(f_n\) à \([a,b]\) tend uniformément vers celle de \(f\). Les sujets écrivent souvent « uniformément sur tout segment ».
Sur \(\mathbb{R}\), posons \(f_n(x)=x/n\). Pour \(x\in[-A,A]\), on a \(|f_n(x)|\leqslant A/n\), donc la convergence vers \(0\) est uniforme sur tout segment. Cependant, \(f_n(n)=1\) : elle n’est pas uniforme sur \(\mathbb{R}\).
Piège à éviter :
Montrer la convergence uniforme sur \([a,+\infty[\) pour tout \(a>0\) ne prouve pas la convergence uniforme sur \(]0,+\infty[\). Par exemple, les bosses \(\varphi_n\) convergent uniformément sur chaque \([a,+\infty[\), car elles décroissent après \(1/n\). Pourtant, le sup sur \(]0,+\infty[\) reste égal à \(\mathrm{e}^{-1}\).
2. Ce que la convergence uniforme transmet à la limite
La convergence simple ne transmet presque rien. À l’inverse, la convergence uniforme conserve la continuité, permet d’échanger deux limites et de passer à la limite sous l’intégrale. Pour la dérivée, il faut une hypothèse supplémentaire.
2.1 La continuité passe à la limite
Hypothèses : les \(f_n\) sont continues sur \(I\), et l’écart \(\|f_n-f\|\) tend vers \(0\) sur chaque segment inclus dans \(I\). Conclusion : la limite \(f\) hérite de la continuité sur \(I\).
Fixons \(a\in I\), un segment \(J\subset I\) voisinage de \(a\) relatif à \(I\), et \(\varepsilon>0\). D’abord, on choisit un indice \(n\) pour lequel \(\|f_n-f\|_{\infty,J}\leqslant\varepsilon\). Ensuite, la continuité de cette seule fonction \(f_n\) en \(a\) livre un réel \(\delta>0\) : dès que \(x\in J\) vérifie \(|x-a|\leqslant\delta\), l’écart \(|f_n(x)-f_n(a)|\) reste sous \(\varepsilon\). On découpe alors la différence en trois morceaux :
\[|f(x)-f(a)|\leqslant|f(x)-f_n(x)|+|f_n(x)-f_n(a)|+|f_n(a)-f(a)|\leqslant 3\varepsilon.\]
Le point \(a\) étant arbitraire, \(f\) est continue partout sur \(I\).
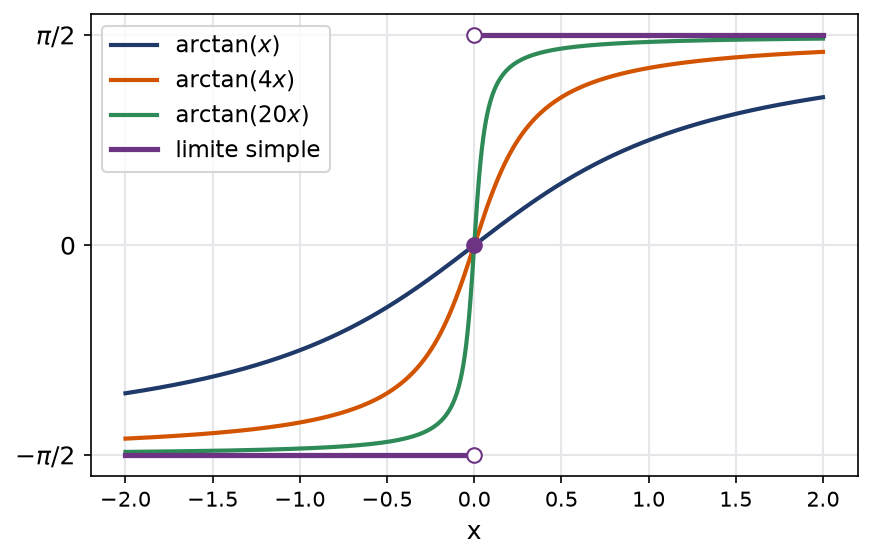
Sur \(\mathbb{R}\), la suite \(g_n(x)=\arctan(nx)\) converge simplement vers la fonction qui vaut \(-\pi/2\) sur \(]-\infty,0[\), \(0\) en \(0\) et \(\pi/2\) sur \(]0,+\infty[\). Cette limite est discontinue en \(0\), alors que chaque \(g_n\) est continue. Ainsi, sur un segment qui contient \(0\), l’uniformité est impossible.
La figure illustre le phénomène : les courbes deviennent toujours plus raides au voisinage de l’origine, et la limite fait un saut de hauteur \(\pi\).
2.2 Échanger deux passages à la limite
Hypothèses : \(a\) appartient à l’adhérence de \(I\) dans la droite achevée ; la suite \((f_n)\) tend uniformément vers \(f\) sur \(I\) ; chaque \(f_n\) possède en \(a\) une limite finie \(\ell_n\). Conclusion : les \(\ell_n\) ont une limite \(\ell\) dans \(\mathbb{K}\), et c’est aussi la limite de \(f\) en \(a\). En résumé, on peut intervertir :
\[\lim_{x\to a}\,\lim_{n\to+\infty}f_n(x)=\lim_{n\to+\infty}\,\lim_{x\to a}f_n(x).\]
Ce théorème sert dans les deux sens. D’une part, il calcule une limite de somme en \(+\infty\). D’autre part, il réfute une convergence uniforme : si les deux limites itérées diffèrent, toute uniformité près de \(a\) est exclue.
Remarque :
Ici, la convergence uniforme est demandée sur \(I\) tout entier, ou du moins sur un voisinage de \(a\) dans \(I\). Lorsque \(a=+\infty\), un segment ne suffit donc jamais : il faut un intervalle \([A,+\infty[\).
2.3 Permuter limite et intégrale
Hypothèses : toutes les \(f_n\) sont continues sur \([a,b]\), et \(\|f_n-f\|_{\infty,[a,b]}\to 0\). Conclusion :
\[\int_a^b f_n(t)\,\mathrm{d}t\;\xrightarrow[n\to+\infty]{}\;\int_a^b f(t)\,\mathrm{d}t.\]
La fonction \(f\) est continue d’après 2.1, donc intégrable sur \([a,b]\). Ensuite, par croissance de l’intégrale, on obtient \(\left|\int_a^b(f_n-f)\right|\leqslant(b-a)\,\|f_n-f\|_{\infty,[a,b]}\), et ce majorant tend vers \(0\).
Prenons \(h_n(x)=n^2x\,\mathrm{e}^{-nx}\) sur \([0,1]\). Point par point, \(h_n(x)\) tend vers \(0\). En revanche, le changement de variable \(t=nx\) donne \(\int_0^1 h_n=\int_0^n t\,\mathrm{e}^{-t}\,\mathrm{d}t\), qui tend vers \(1\). L’échange limite-intégrale échoue, et la convergence n’est donc pas uniforme : d’ailleurs \(h_n(1/n)=n\,\mathrm{e}^{-1}\).
2.4 Dérivation et classe \(\mathcal{C}^k\)
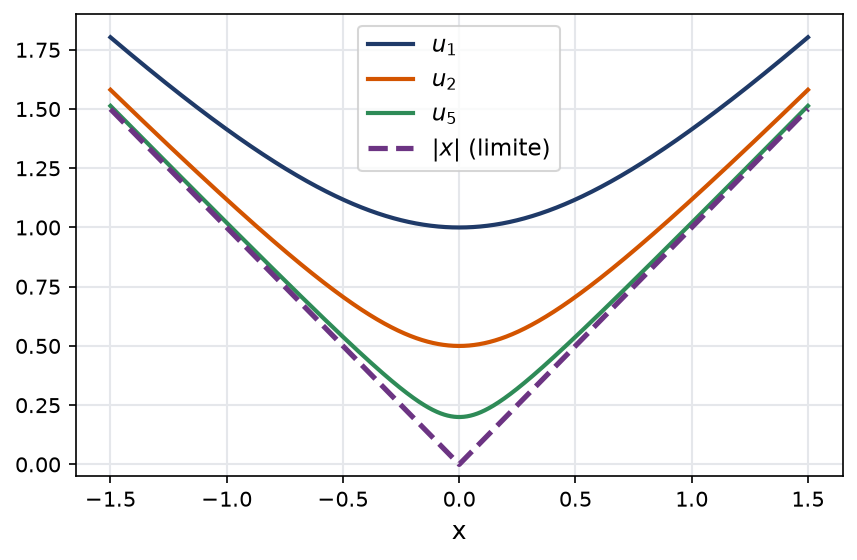
Dériver demande davantage que l’uniformité. Considérons \(u_n(x)=\sqrt{x^2+1/n^2}\) : l’écart vérifie \(0\leqslant u_n(x)-|x|\leqslant 1/n\), donc \(u_n\) tend uniformément vers \(|x|\) sur \(\mathbb{R}\). Pourtant, la limite n’est pas dérivable en \(0\), alors que chaque \(u_n\) est de classe \(\mathcal{C}^\infty\).
Hypothèses : (i) toutes les \(f_n\) sont \(\mathcal{C}^1\) sur \(I\) ; (ii) la suite \((f_n)\) admet une limite ponctuelle \(f\) ; (iii) les dérivées \(f_n^{\prime}\) tendent vers une fonction \(g\), uniformément sur chaque segment inclus dans \(I\). Conclusion : \(f\) est \(\mathcal{C}^1\), \(f^{\prime}=g\), et l’approximation de \(f\) par \(f_n\) devient elle-même uniforme sur chaque segment.
Fixons \(x_0\in I\). Comme \(f_n\) est une primitive de \(f_n^{\prime}\), on écrit pour \(x\in I\) \(f_n(x)=f_n(x_0)+\int_{x_0}^x f_n^{\prime}(t)\,\mathrm{d}t\). Sur le segment d’extrémités \(x_0\) et \(x\), la convergence de \(f_n^{\prime}\) vers \(g\) est uniforme, et \(g\) est continue. Ainsi, d’après 2.3, on peut passer à la limite :
\[f(x)=f(x_0)+\int_{x_0}^x g(t)\,\mathrm{d}t.\]
Par conséquent, \(f\) est une primitive de la fonction continue \(g\) : elle est \(\mathcal{C}^1\) et \(f^{\prime}=g\). Enfin, la même égalité montre l’uniformité sur tout segment contenant \(x_0\).
Si les \(f_n\) sont de classe \(\mathcal{C}^k\), si \((f_n^{(j)})\) converge simplement pour \(0\leqslant j\leqslant k-1\) et si \((f_n^{(k)})\) converge uniformément sur tout segment, on obtient une limite \(f\) de classe \(\mathcal{C}^k\), dont chaque dérivée \(f^{(j)}\), pour \(j\leqslant k\), s’obtient comme limite des \(f_n^{(j)}\).
Piège à éviter :
L’hypothèse uniforme porte sur les dérivées, pas sur les fonctions. Écrire « \(f_n\) converge uniformément, donc on peut dériver » est une erreur classique de colle, que l’exemple de \(\sqrt{x^2+1/n^2}\) suffit à démolir.
3. Séries de fonctions : convergence uniforme et convergence normale
Étudier \(\sum u_n\) revient à étudier les fonctions \(S_n=\sum_{k=0}^n u_k\). Les résultats précédents s’y transposent donc mot pour mot. Cependant, la structure de série offre deux outils propres : le reste et la convergence normale.
3.1 Convergence uniforme et restes
Supposons que \(\sum u_n\) converge simplement sur \(I\), de somme \(S\), et notons \(R_n(x)=\sum_{k=n+1}^{+\infty}u_k(x)\). L’uniformité de la convergence de la série sur \(I\) équivaut à \(\|R_n\|_{\infty,I}\to 0\). Elle impose en outre \(\|u_n\|_{\infty,I}\to 0\).
En effet, \(S-S_n=R_n\), et \(u_n=R_{n-1}-R_n\). La dernière affirmation fournit un test de réfutation très rapide : si \(\sup_I|u_n|\) ne tend pas vers \(0\), la série ne converge pas uniformément sur \(I\).
Étudions \(\sum_{n\geqslant 1}\frac{(-1)^n}{n+x^2}\) sur \(\mathbb{R}\). À \(x\) fixé, les réels \(\frac{1}{n+x^2}\) forment une suite décroissante de limite nulle. Grâce au critère spécial, la série converge en \(x\), et son reste vérifie :
\[|R_n(x)|\leqslant\frac{1}{n+1+x^2}\leqslant\frac{1}{n+1}.\]
Cette borne, libre de \(x\), a pour limite \(0\). Ainsi, la convergence est uniforme sur \(\mathbb{R}\), et la somme est continue sur \(\mathbb{R}\).
3.2 Convergence normale
On dit que \(\sum u_n\) est normalement convergente sur \(I\) lorsque toutes les \(u_n\) sont bornées sur \(I\) et que les nombres \(\|u_n\|_{\infty,I}\) forment une série convergente.
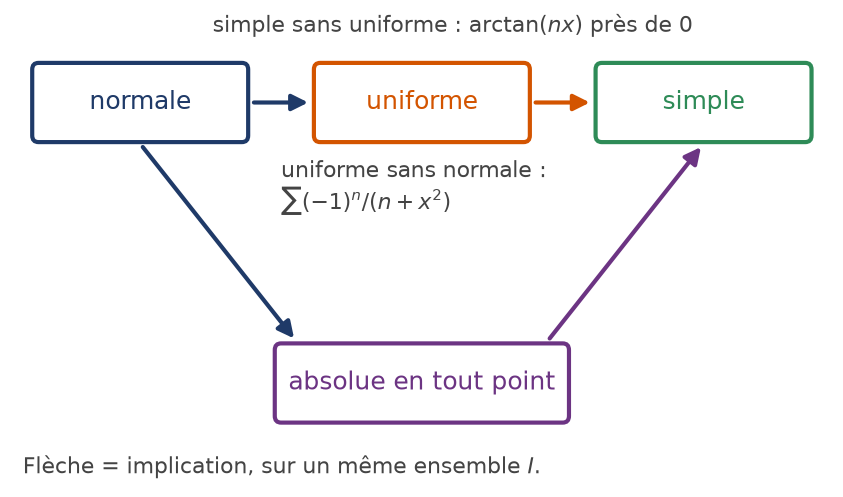
Une série normalement convergente sur \(I\) converge absolument en chaque point de \(I\), et uniformément sur \(I\).
Pour \(x\in I\), on a \(|u_n(x)|\leqslant\|u_n\|_\infty\). Le théorème de comparaison donne donc la convergence absolue de \(\sum u_n(x)\). Ensuite, en passant à la limite dans une inégalité triangulaire finie :
\[|R_n(x)|\leqslant\sum_{k=n+1}^{+\infty}|u_k(x)|\leqslant\sum_{k=n+1}^{+\infty}\|u_k\|_\infty.\]
À droite figure le reste d’une série numérique sommable, c’est-à-dire une quantité indépendante de \(x\) qui s’annule à la limite.
- Chercher une majoration \(|u_n(x)|\leqslant\alpha_n\), valable pour tout \(x\in I\), avec \(\alpha_n\) indépendant de \(x\).
- Vérifier que \(\sum\alpha_n\) converge (Riemann, géométrique, équivalents).
- Si aucune majoration simple n’apparaît, calculer \(\|u_n\|_\infty\) par une étude de fonction.
- Si la convergence normale échoue sur \(I\), la tester sur des segments ou sur des \([a,+\infty[\).
Piège à éviter :
La convergence normale n’est pas nécessaire à la convergence uniforme. Dans l’exemple de 3.1, on a \(\|u_n\|_\infty=1/n\), donc la série ne converge pas normalement sur \(\mathbb{R}\). Pourtant, elle y converge uniformément. Pour une série alternée, on passe donc par le reste.
3.3 Régularité de la somme
Les sommes partielles héritent de la partie 2, ce qui livre les énoncés suivants.
- Continuité. Termes continus sur \(I\), uniformité locale de la convergence de la série : la somme \(S\) est continue sur \(I\).
- Double limite. Uniformité sur \(I\) tout entier, et chaque \(u_n\) admet en \(a\) une limite finie \(\ell_n\) : la série \(\sum\ell_n\) converge, et \(S(x)\) tend vers sa somme lorsque \(x\to a\).
- Intégration terme à terme. Termes continus sur \([a,b]\), uniformité sur \([a,b]\) : on peut permuter \(\int_a^b\) et \(\sum_n\).
Dérivation terme à terme. Hypothèses : chaque \(u_n\) est \(\mathcal{C}^1\) sur \(I\) ; \(\sum u_n(x)\) converge pour tout \(x\in I\) ; \(\sum u_n^{\prime}\) converge uniformément sur chaque segment inclus dans \(I\). Conclusion : \(S\) est \(\mathcal{C}^1\) sur \(I\) et se dérive terme à terme, \(S^{\prime}=\sum u_n^{\prime}\). Pour la classe \(\mathcal{C}^k\), on exige la convergence ponctuelle des \(\sum u_n^{(j)}\) avec \(j<k\), puis l’uniformité locale pour \(\sum u_n^{(k)}\).
Posons \(F(x)=\sum_{n\geqslant 1}\arctan\left(\frac{x}{n^2}\right)\) pour \(x\in\mathbb{R}\). D’abord, \(|\arctan u|\leqslant|u|\) donne \(\left|\arctan\left(\frac{x}{n^2}\right)\right|\leqslant\frac{|x|}{n^2}\) : la série converge simplement, et même normalement sur tout segment.
Ensuite, chaque terme est \(\mathcal{C}^1\), de dérivée :
\[u_n^{\prime}(x)=\frac{n^2}{n^4+x^2},\qquad 0<u_n^{\prime}(x)\leqslant\frac{1}{n^2}.\]
Ainsi, \(\sum u_n^{\prime}\) est normalement convergente sur \(\mathbb{R}\). Par conséquent, \(F\) est de classe \(\mathcal{C}^1\) sur \(\mathbb{R}\), strictement croissante, et \(F^{\prime}(0)=\sum 1/n^2=\pi^2/6\).
- Trouver l’ensemble de convergence simple \(D\).
- Pour la continuité, chercher la convergence normale sur \(D\), sinon sur des segments ou des \([a,+\infty[\) qui recouvrent \(D\).
- Pour la classe \(\mathcal{C}^1\), refaire ce travail avec \(\sum u_n^{\prime}\), sans oublier la convergence simple de \(\sum u_n\).
- Pour les limites aux bornes, utiliser la double limite ou, si les termes sont positifs, une minoration par une somme partielle.
4. Approximation uniforme sur un segment
L’uniformité sert aussi à remplacer une fonction compliquée par une fonction simple, à \(\varepsilon\) près partout. Deux familles servent de modèles : les fonctions en escalier et les polynômes.
4.1 Fonctions en escalier
Soit \(f\) continue par morceaux sur \([a,b]\). Pour chaque \(\varepsilon>0\), on dispose d’une fonction \(\varphi\) en escalier sur \([a,b]\) avec \(\|f-\varphi\|_\infty\leqslant\varepsilon\). Autrement dit, \(f\) s’approche uniformément par des fonctions en escalier.
Supposons d’abord \(f\) continue. Le théorème de Heine la rend uniformément continue sur ce segment compact. Fixons \(\varepsilon>0\) et un \(\delta>0\) associé : deux points distants d’au plus \(\delta\) ont des images distantes d’au plus \(\varepsilon\). Prenons une subdivision de pas inférieur à \(\delta\) ; sur chaque sous-intervalle, \(\varphi\) reprend la valeur de \(f\) au bord gauche. Ainsi, \(\|f-\varphi\|_\infty\leqslant\varepsilon\). Pour une fonction seulement continue par morceaux, on applique ce raisonnement au prolongement continu de chaque morceau.
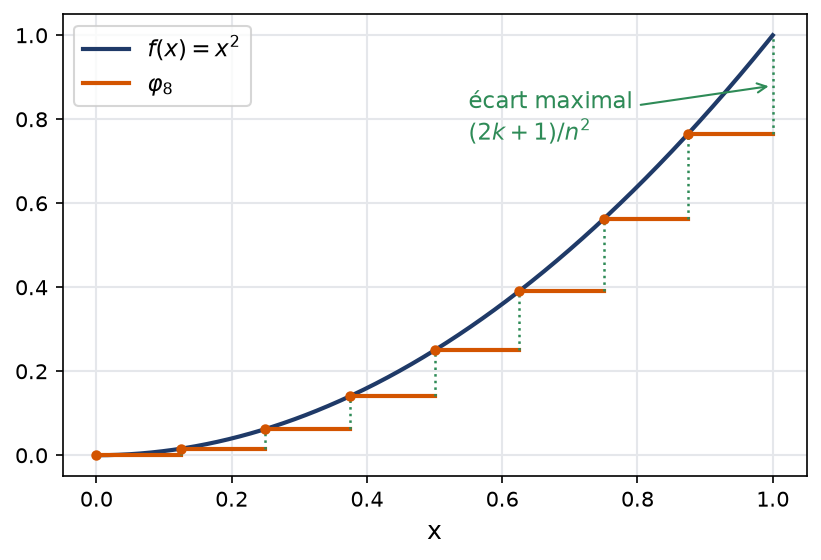
Approchons \(f(x)=x^2\) sur \([0,1]\) par \(\varphi_n\), égale à \(k^2/n^2\) sur \([k/n,(k+1)/n[\). Sur cet intervalle, \(f\) est croissante, donc :
\[0\leqslant f(x)-\varphi_n(x)\leqslant\frac{(k+1)^2-k^2}{n^2}=\frac{2k+1}{n^2}\leqslant\frac{2n-1}{n^2}<\frac{2}{n}.\]
Par conséquent, \(\|f-\varphi_n\|_\infty<2/n\) et la convergence est uniforme.
La figure montre l’escalier \(\varphi_8\) sous la parabole : l’écart maximal se trouve juste avant chaque marche, à droite de l’intervalle.
Ce résultat sert surtout de méthode de preuve. On démontre une propriété d’intégrale pour les fonctions en escalier, où le calcul est explicite. Ensuite, on l’étend aux fonctions continues par morceaux grâce à l’inégalité \(\left|\int_a^b(f-\varphi)\right|\leqslant(b-a)\|f-\varphi\|_\infty\).
4.2 Théorème de Weierstrass
Weierstrass. Si \(f:[a,b]\to\mathbb{K}\) est continue, il existe des polynômes \(P_n\) tels que \(\|f-P_n\|_{\infty,[a,b]}\to 0\). Ce résultat est admis en MP.
Soit \(f\) continue sur \([0,2]\) telle que \(\int_0^2 f(t)\,P(t)\,\mathrm{d}t=0\) pour tout polynôme \(P\). Montrons que \(f=0\).
D’abord, Weierstrass fournit des polynômes \(P_n\) avec \(\|f-P_n\|_\infty\to 0\). Ensuite, \(fP_n\) converge uniformément vers \(f^2\) sur \([0,2]\), car \(\|f^2-fP_n\|_\infty\leqslant\|f\|_\infty\|f-P_n\|_\infty\). Le passage à la limite dans l’intégrale donne alors \(\int_0^2 f^2=0\). Enfin, \(f^2\) est continue et positive, donc nulle, et \(f=0\).
Remarque :
Weierstrass ne vaut que sur un segment. Sur \(\mathbb{R}\) entier, une limite uniforme de polynômes est encore un polynôme : la fonction exponentielle n’en est donc pas une. Ce point fait l’objet d’un exercice de la fiche.
5. Fiche des hypothèses à cocher en colle
Face à une suite ou une série de fonctions, l’examinateur attend d’abord le bon théorème, puis l’ensemble exact où ses hypothèses sont vraies. Le tableau mental suivant résume ce que chaque conclusion exige.
- Continuité de la limite : fonctions continues et convergence uniforme sur tout segment.
- Limite en un bord : convergence uniforme au voisinage du bord, donc sur un \([A,+\infty[\) si le bord est \(+\infty\).
- Intégrale sur un segment : fonctions continues et convergence uniforme sur ce segment.
- Dérivée : convergence simple des fonctions et convergence uniforme locale des dérivées.
- Classe \(\mathcal{C}^\infty\) : la même chose pour chaque ordre de dérivation, ce qui se règle souvent par une majoration du type \(n^k\mathrm{e}^{-an}\).
Enfin, il faut garder en tête trois contre-exemples prêts à l’emploi. D’abord, \(\arctan(nx)\) montre qu’une limite simple de fonctions continues peut sauter. Ensuite, \(n^2x\,\mathrm{e}^{-nx}\) montre que l’intégrale ne passe pas toujours à la limite. Enfin, \(\sqrt{x^2+1/n^2}\) montre que la dérivabilité se perd même en convergence uniforme.
Les erreurs fréquentes
- Majorer \(|f_n(x)-f(x)|\) par une quantité qui dépend encore de \(x\), puis conclure à la convergence uniforme.
- Confondre convergence uniforme sur tout segment de \(]0,+\infty[\) et convergence uniforme sur \(]0,+\infty[\).
- Croire que la convergence uniforme permet de dériver, alors que l’hypothèse porte sur les dérivées.
- Utiliser la double limite en \(+\infty\) avec une simple convergence uniforme sur les segments.
- Conclure à l’absence de convergence uniforme parce que la convergence normale échoue.
- Oublier de vérifier la convergence simple de \(\sum u_n\) avant de dériver terme à terme.
Fiche mémo
- Convergence uniforme sur \(I\) : \(\|f_n-f\|_{\infty,I}\to 0\) ; elle entraîne la convergence simple.
- Réfuter : suite de points \(x_n\), limite discontinue, double limite ou intégrale qui ne passe pas.
- Limite uniforme locale de fonctions continues : fonction continue.
- Double limite : \(\lim_{x\to a}\lim_n=\lim_n\lim_{x\to a}\) si la convergence est uniforme près de \(a\).
- Segment et convergence uniforme : \(\int_a^b f_n\to\int_a^b f\).
- Dérivation : \(f_n\) converge simplement et \(f_n^{\prime}\) converge uniformément sur tout segment.
- Série uniforme : restes \(R_n\) qui tendent uniformément vers \(0\) ; nécessaire : \(\sup|u_n|\to 0\).
- Convergence normale : \(\sum\|u_n\|_\infty<+\infty\), elle implique uniforme et absolue.
- Continue par morceaux sur un segment : limite uniforme de fonctions en escalier.
- Weierstrass : continue sur un segment, limite uniforme de polynômes.
Questions fréquentes
Comment prouver vite l'absence de convergence uniforme ?
Le plus efficace consiste à choisir des abscisses x_n où l’écart entre f_n et sa limite reste loin de 0. Une autre voie passe par la continuité : si chaque f_n est continue tandis que la limite présente un saut, l’uniformité est exclue. On peut aussi invoquer la double limite ou un passage à l’intégrale qui échoue.
La convergence normale est-elle indispensable pour dériver une série terme à terme ?
Non. Le théorème demande la convergence simple de la série et la convergence uniforme, au moins sur tout segment, de la série des dérivées. La convergence normale est simplement le moyen le plus rapide d’obtenir cette convergence uniforme. Pour une série alternée, on passe plutôt par la majoration du reste.
Pourquoi travailler sur tout segment plutôt que sur l'intervalle entier ?
Être continue ou dérivable en un point ne dépend que de ce qui se passe près de ce point. Une uniformité au voisinage de chaque point suffit donc, et c’est exactement ce que fournit l’uniformité sur les segments. Cette version locale est souvent vraie alors que la convergence uniforme sur tout l’intervalle est fausse, notamment près d’une borne ouverte.
Le théorème de Weierstrass doit-il être démontré à l'oral ?
Le programme de MP l’admet, mais il faut savoir l’énoncer avec précision et l’utiliser. L’application classique consiste à remplacer une fonction continue par un polynôme proche dans une intégrale. Un examinateur peut toutefois demander une idée de preuve, par exemple avec les polynômes de Bernstein, hors programme.
Pour aller plus loin
- S’exercer : exercices corrigés de maths spé (MP) sur convergence uniforme et normale
- Bases utiles : Séries vectorielles, d'Alembert et sommation des équivalents
- Chapitre d’avant : Séries vectorielles, d'Alembert et sommation des équivalents
- Chapitre d’après : Rayon de convergence et séries entières
- Vérifier ses acquis : QCM de maths spé (MP) sur convergence uniforme et normale
- Contrôle corrigé en temps limité : Convergence uniforme et contre-exemples : contrôle de maths en MP
- Un autre sujet noté sur 20 : Fonction définie par une intégrale : contrôle de maths en MP
- Le même thème en L2 de maths : Convergence absolue, séries alternées et Abel
- Le même thème en L2 de maths : Convergence uniforme et normale des fonctions
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «convergence uniforme et normale en maths spé (MP) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir