Corrigé des exercices : Cauchy linéaire et wronskien en maths spé (MP)

Ce corrigé wronskien MP rédige les dix-huit exercices comme une copie d’écrit. Chaque solution s’ouvre sur une idée clé, puis cite le théorème employé : Cauchy linéaire, formule de Liouville ou variation des constantes. Les calculs intermédiaires sont donnés, et chaque solution particulière est vérifiée en la reportant dans l’équation.
Les raccordements suivent toujours le même ordre : continuité, dérivabilité, équation au point singulier, puis dimension de l’ensemble obtenu. Pour les séries entières, le corrigé justifie le rayon et la réciproque, puis relie la somme obtenue aux autres solutions grâce au wronskien. Des encadrés « Point de vigilance » complètent certaines solutions. Lisez en priorité les points de vigilance signalés, car ils correspondent aux erreurs les plus coûteuses aux concours.
Pour démarrer
Corrigé de l’exercice 1 – Mettre une équation sous forme matricielle
Idée clé : on empile la fonction et ses dérivées jusqu’à l’ordre \(n-1\), puis on exprime la dérivée la plus haute grâce à l’équation.
- On pose \(Y=\begin{pmatrix}y\\ y^{\prime}\\ y^{\prime\prime}\end{pmatrix}\). L’équation donne \(y^{\prime\prime\prime}=-e^{t}y+t\,y^{\prime}+\sin t\). On obtient ainsi la forme \(Y^{\prime}=A(t)Y+B(t)\) avec \[A(t)=\begin{pmatrix}0 & 1 & 0\\ 0 & 0 & 1\\ -e^{t} & t & 0\end{pmatrix},\qquad B(t)=\begin{pmatrix}0\\ 0\\ \sin t\end{pmatrix}.\]
- Les coefficients sont continus sur \(\mathbb{R}\), et l’équation est d’ordre 3. Les solutions homogènes forment donc un espace de dimension 3. Il faut donc fixer trois conditions : \(y(t_0)\), \(y^{\prime}(t_0)\) et \(y^{\prime\prime}(t_0)\).
- Avec \(X=\begin{pmatrix}u\\ v\end{pmatrix}\), le système s’écrit \(X^{\prime}=\begin{pmatrix}t & -1\\ 1 & e^{t}\end{pmatrix}X+\begin{pmatrix}1\\ 0\end{pmatrix}\). La matrice et le second membre sont continus sur \(\mathbb{R}\). Par conséquent, tout problème de Cauchy admet une unique solution sur \(\mathbb{R}\).
Corrigé de l’exercice 2 – Conséquences directes de l’unicité
Idée clé : l’équation est normalisée à coefficients continus, donc deux solutions qui ont la même valeur et la même dérivée en un point sont égales.
- La fonction nulle est solution, et elle vérifie les mêmes conditions en 1. Par unicité dans le théorème de Cauchy linéaire, \(y=0\).
- Si les courbes de \(y_1\) et \(y_2\) sont tangentes en \(t_0\), alors \(y_1(t_0)=y_2(t_0)\) et \(y_1^{\prime}(t_0)=y_2^{\prime}(t_0)\). La différence \(y_1-y_2\) est solution et vérifie des conditions nulles en \(t_0\). D’après la question 1 appliquée en \(t_0\), elle est nulle : \(y_1=y_2\).
- La fonction \((t-2)^2\) s’annule en 2, ainsi que sa dérivée. Si elle résolvait une telle équation, elle serait nulle par unicité. C’est donc impossible.
Corrigé de l’exercice 3 – Wronskien d’une équation à coefficients constants
Idée clé : un wronskien qui ne s’annule pas en un point suffit à prouver qu’on tient une base.
- Pour \(y_1\), on obtient \((4-14+10)e^{2t}=0\). Pour \(y_2\), on obtient \((25-35+10)e^{5t}=0\). Ensuite, \(W=e^{2t}\cdot 5e^{5t}-2e^{2t}\cdot e^{5t}\), donc \(W(t)=3e^{7t}\).
- Ici \(p=-7\), donc la formule de Liouville annonce \(W^{\prime}=7W\). C’est bien le cas pour \(3e^{7t}\). De plus, \(W\) ne s’annule pas, donc \((y_1,y_2)\) est une base.
- On cherche \(y=\alpha e^{2t}+\beta e^{5t}\). La condition en 0 donne \(\alpha+\beta=1\), et celle sur la dérivée donne \(2\alpha+5\beta=0\). On en tire \(3\beta=-2\), soit \(\beta=-\frac{2}{3}\), puis \(\alpha=\frac{5}{3}\). Ainsi \(y(t)=\dfrac{5e^{2t}-2e^{5t}}{3}\). Contrôle : \(y^{\prime}(0)=\frac{10-10}{3}=0\).
Corrigé de l’exercice 4 – Superposition de deux seconds membres
Idée clé : on traite chaque morceau du second membre séparément, puis on additionne grâce au principe de superposition.
- L’équation caractéristique \(r^2+r-2=(r-1)(r+2)\) a pour racines 1 et \(-2\). Une base est donc \((e^{t},e^{-2t})\).
- On cherche \(y=at+b\). Alors \(y^{\prime\prime}+y^{\prime}-2y=a-2at-2b\). L’identification donne \(-2a=4\) et \(a-2b=0\), soit \(a=-2\) et \(b=-1\). Ainsi \(y=-2t-1\) convient.
- Le second membre est en résonance avec \(e^{t}\). Pour \(y=\gamma te^{t}\), on a \(y^{\prime}=\gamma(1+t)e^{t}\) et \(y^{\prime\prime}=\gamma(2+t)e^{t}\). Donc \(y^{\prime\prime}+y^{\prime}-2y=\gamma e^{t}\big((2+t)+(1+t)-2t\big)=3\gamma e^{t}\). On obtient \(\gamma=2\), et \(y=2te^{t}\) convient.
- Par superposition, les solutions sont \(y(t)=-2t-1+2te^{t}+\lambda e^{t}+\mu e^{-2t}\), avec \((\lambda,\mu)\in\mathbb{R}^2\).
Corrigé de l’exercice 5 – Normaliser avant de résoudre
Idée clé : le coefficient \(1+t^2\) ne s’annule jamais, et le membre de gauche est la dérivée de \((1+t^2)y\).
- On divise par \(1+t^2 > 0\) : \(y^{\prime}+\frac{2t}{1+t^2}y=\frac{1}{1+t^2}\). Les coefficients sont continus sur \(\mathbb{R}\), donc le théorème s’applique sur \(\mathbb{R}\).
- On remarque que \(\big((1+t^2)y\big)^{\prime}=(1+t^2)y^{\prime}+2ty\). L’équation devient \(\big((1+t^2)y\big)^{\prime}=1\), donc \((1+t^2)y=t+C\). Ainsi \(y(t)=\dfrac{t+C}{1+t^2}\).
- La condition \(y(0)=2\) donne \(C=2\). La solution est \(y(t)=\dfrac{t+2}{1+t^2}\), et elle tend vers 0 en \(+\infty\).
Corrigé de l’exercice 6 – Deux raccordements en zéro
Idée clé : on résout sur chaque demi-droite avec une constante propre, puis on impose continuité, dérivabilité et l’équation en 0.
- Sur chaque demi-droite, \(y^{\prime}=y/t\) donne \(y=Ct\). Une solution sur \(\mathbb{R}\) s’écrit donc \(y(t)=C_1t\) pour \(t < 0\) et \(y(t)=C_2t\) pour \(t > 0\). Par continuité, \(y(0)=0\). Ensuite, les dérivées à gauche et à droite en 0 valent \(C_1\) et \(C_2\), donc la dérivabilité impose \(C_1=C_2\). L’équation en 0 se lit \(0=0\). Ainsi les solutions sont les \(t\mapsto Ct\), et l’espace est de dimension 1.
- Sur chaque demi-droite, on obtient \(y=Ct^{-3}\). Une telle fonction n’a de limite finie en 0 que si \(C=0\). Par conséquent, seule la fonction nulle convient, et l’espace est de dimension 0.
- Une équation normalisée d’ordre 1 aurait un espace de dimension 1. Le premier cas retrouve cette dimension, mais le second la perd. Le point singulier peut donc modifier la dimension.
Point de vigilance : dans la question 1, la dérivabilité en 0 n’est pas automatique. Par exemple, la fonction égale à \(-t\) à gauche et à \(t\) à droite résout l’équation sur chaque demi-droite et reste continue en 0. Pourtant, elle n’y est pas dérivable. Il faut donc toujours comparer les deux demi-dérivées, puis lire l’équation au point singulier.
Pour s’entraîner
Corrigé de l’exercice 7 – Raccordement avec une exponentielle plate
Idée clé : à droite de 0, la fonction \(e^{-1/t}\) tend vers 0 avec toutes ses dérivées ; à gauche, elle explose.
- Sur chaque demi-droite, l’équation s’écrit \(y^{\prime}=\frac{1}{t^2}y\). Une primitive de \(\frac{1}{t^2}\) est \(-\frac{1}{t}\), donc \(y(t)=Ce^{-1/t}\), avec une constante propre à chaque demi-droite.
- Quand \(t\to 0^-\), on a \(-1/t\to+\infty\), donc \(e^{-1/t}\to+\infty\). La continuité en 0 impose donc une constante nulle à gauche. À droite, \(Ce^{-1/t}\to 0\), d’où \(y(0)=0\). Ensuite, avec \(u=1/t\), le taux d’accroissement à droite vaut \(Cue^{-u}\), qui tend vers 0 quand \(u\to+\infty\). À gauche, il est nul. Ainsi \(y\) est dérivable en 0 avec \(y^{\prime}(0)=0\), et l’équation en 0 se lit \(0=0\). Les solutions sur \(\mathbb{R}\) sont donc les fonctions \(y_C\) égales à \(Ce^{-1/t}\) pour \(t > 0\) et à 0 pour \(t\leq 0\).
- Toutes ces solutions vérifient \(y(0)=0\) : il y en a une infinité. En revanche, aucune ne vérifie \(y(0)=1\). Le théorème de Cauchy linéaire ne s’applique pas en 0, car l’équation n’y est pas normalisable : ni l’existence ni l’unicité ne sont garanties.
Corrigé de l’exercice 8 – Raccordement à l’ordre 2 pour une équation d’Euler
Idée clé : la solution \(1/t\) explose en 0, et l’existence de \(y^{\prime\prime}(0)\) impose le même coefficient de \(t^2\) des deux côtés.
- Pour \(y=t^r\), on obtient \(\big(r(r-1)-2\big)t^r=0\), donc \(r=2\) ou \(r=-1\). Le wronskien de \(t^2\) et \(1/t\) vaut \(t^2\cdot(-1/t^2)-2t\cdot(1/t)=-3\neq 0\). Sur \(]0,+\infty[\), les solutions sont donc \(at^2+b/t\).
- Les calculs précédents restent valables pour \(t < 0\). Sur \(]-\infty,0[\), les solutions sont donc \(ct^2+d/t\).
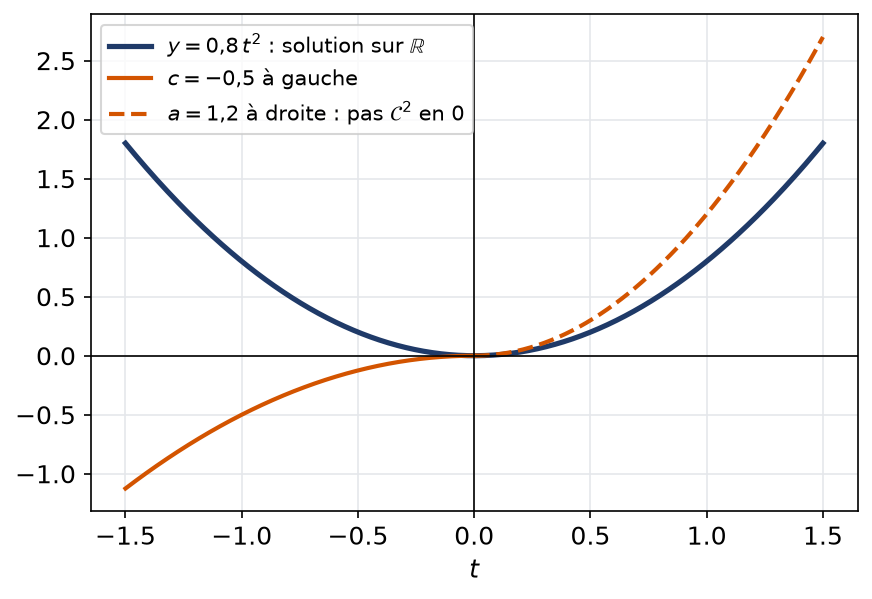
- Une solution sur \(\mathbb{R}\) est continue en 0, donc bornée près de 0 : ceci impose \(b=d=0\). Ensuite, \(y(0)=0\) et \(y^{\prime}(0)=0\), car les taux \(at\) et \(ct\) tendent vers 0. Pour \(t\neq 0\), \(y^{\prime}(t)\) vaut \(2at\) à droite et \(2ct\) à gauche. Le taux \(\frac{y^{\prime}(t)-y^{\prime}(0)}{t}\) tend donc vers \(2a\) à droite et vers \(2c\) à gauche. L’existence de \(y^{\prime\prime}(0)\) impose \(a=c\). Réciproquement, \(y=at^2\) vérifie l’équation en tout point. Finalement, les solutions sur \(\mathbb{R}\) sont les \(t\mapsto at^2\), et l’espace est de dimension 1.
La figure montre une solution sur \(\mathbb{R}\) et un recollement interdit, avec deux coefficients différents de part et d’autre de 0.
Corrigé de l’exercice 9 – Une seconde solution grâce au wronskien
Idée clé : la formule de Liouville donne \(W\) sans connaître \(y_2\), puis la relation \((y_2/y_1)^{\prime}=W/y_1^2\) donne \(y_2\) par une primitive.
- Pour \(y=t^2+bt+c\), on a \(y^{\prime}=2t+b\) et \(y^{\prime\prime}=2\). Alors \(t\,y^{\prime\prime}-(t+2)y^{\prime}+2y=2t-(2t^2+bt+4t+2b)+2t^2+2bt+2c\). Après simplification, il reste \((b-2)t+2c-2b\). Il faut donc \(b=2\) et \(c=2\) : \(y_1(t)=t^2+2t+2\) est solution.
- Sur \(I\), on divise par \(t\) : \(y^{\prime\prime}-\frac{t+2}{t}y^{\prime}+\frac{2}{t}y=0\). Ici \(p(t)=-1-\frac{2}{t}\), donc \(W^{\prime}=\left(1+\frac{2}{t}\right)W\). Une primitive de \(1+\frac{2}{t}\) est \(t+2\ln t\), donc \(W(t)=C\,t^2e^{t}\).
- On prend \(C=1\). Le trinôme \(y_1\) a un discriminant négatif, donc il ne s’annule pas. Ainsi \[\left(\frac{y_2}{y_1}\right)^{\prime}=\frac{t^2e^{t}}{(t^2+2t+2)^2}=\left(\frac{e^{t}}{t^2+2t+2}\right)^{\prime},\] comme le montre la dérivation du quotient. On peut donc choisir \(\frac{y_2}{y_1}=\frac{e^{t}}{t^2+2t+2}\), soit \(y_2(t)=e^{t}\). On vérifie que \(te^{t}-(t+2)e^{t}+2e^{t}=0\).
- Le wronskien de \(y_1\) et \(e^{t}\) vaut \((t^2+2t+2)e^{t}-(2t+2)e^{t}=t^2e^{t}\neq 0\) sur \(I\). Les solutions sont donc \(y(t)=\alpha(t^2+2t+2)+\beta e^{t}\), avec \((\alpha,\beta)\in\mathbb{R}^2\).
Corrigé de l’exercice 10 – Wronskien constant sans terme du premier ordre
Idée clé : sans terme en \(y^{\prime}\), on a \(p=0\), donc \(W^{\prime}=0\) ; la parité se prouve par unicité.
- On calcule \(W^{\prime}=y_1y_2^{\prime\prime}-y_1^{\prime\prime}y_2=y_1(-qy_2)-(-qy_1)y_2=0\). Le wronskien est constant.
- En 0, \(W(0)=1\cdot 1-0\cdot 0=1\). Donc \(y_1y_2^{\prime}-y_1^{\prime}y_2=1\) sur \(\mathbb{R}\).
- Si \(y_1(t_0)=y_2(t_0)=0\), alors \(W(t_0)=0\), ce qui contredit \(W=1\). De même, si \(y_1(t_0)=y_1^{\prime}(t_0)=0\), alors \(W(t_0)=0\). Il n’y a donc aucun zéro commun dans les deux cas.
- On pose \(z(t)=y_1(-t)\). Alors \(z^{\prime\prime}(t)=y_1^{\prime\prime}(-t)=-q(-t)y_1(-t)=-q(t)z(t)\), car \(q\) est paire. De plus, \(z(0)=1\) et \(z^{\prime}(0)=-y_1^{\prime}(0)=0\). Par unicité, \(z=y_1\) : \(y_1\) est paire. De même, \(w(t)=-y_2(-t)\) est solution avec \(w(0)=0\) et \(w^{\prime}(0)=y_2^{\prime}(0)=1\). Donc \(w=y_2\), et \(y_2\) est impaire.
Corrigé de l’exercice 11 – Un système à coefficients variables
Idée clé : le système est triangulaire, donc on résout d’abord l’équation en \(v\), puis celle en \(u\) devient scalaire avec second membre.
- La seconde équation \(v^{\prime}=v\) donne \(v=be^{t}\). La première devient \(u^{\prime}-u=bte^{t}\), soit \((ue^{-t})^{\prime}=bt\). Ainsi \(u=\left(a+\frac{bt^2}{2}\right)e^{t}\) et \(v=be^{t}\), avec \((a,b)\in\mathbb{R}^2\).
- Le choix \((a,b)=(1,0)\) donne la première colonne, et \((a,b)=(0,1)\) la seconde : \[\Phi(t)=\begin{pmatrix}e^{t} & \frac{t^2}{2}e^{t}\\ 0 & e^{t}\end{pmatrix},\qquad\det\Phi(t)=e^{2t}.\] Or \(\operatorname{tr}A(s)=2\), donc \(\exp\left(\int_0^t 2\,ds\right)=e^{2t}\). L’égalité est vérifiée.
- La seconde équation devient \(v^{\prime}=v+e^{t}\) avec \(v(0)=0\), d’où \(v=te^{t}\). Ensuite, \(u^{\prime}=u+t\cdot te^{t}\), soit \((ue^{-t})^{\prime}=t^2\), avec \(u(0)=1\). Ainsi \(u(t)=\left(1+\frac{t^3}{3}\right)e^{t}\) et \(v(t)=te^{t}\).
Corrigé de l’exercice 12 – Variation des constantes avec un second membre hyperbolique
Idée clé : la base \((\operatorname{ch},\operatorname{sh})\) a un wronskien égal à 1, ce qui allège tous les calculs.
- Les solutions homogènes de \(y^{\prime\prime}=y\) admettent pour base \(y_1=\operatorname{ch}\) et \(y_2=\operatorname{sh}\). Leur wronskien vaut \(\operatorname{ch}^2t-\operatorname{sh}^2t=1\).
- Avec \(c(t)=1/\operatorname{ch}t\), on obtient \(\lambda_1^{\prime}=-\operatorname{sh}t\cdot\frac{1}{\operatorname{ch}t}=-\operatorname{th}t\) et \(\lambda_2^{\prime}=\operatorname{ch}t\cdot\frac{1}{\operatorname{ch}t}=1\). On choisit donc \(\lambda_1=-\ln(\operatorname{ch}t)\) et \(\lambda_2=t\).
- La solution particulière est \(\lambda_1y_1+\lambda_2y_2=t\operatorname{sh}t-\operatorname{ch}t\ln(\operatorname{ch}t)\). Vérifions-la. D’abord, \(y_p^{\prime}=t\operatorname{ch}t-\operatorname{sh}t\ln(\operatorname{ch}t)\), car les termes en \(\operatorname{sh}t\) se compensent. Ensuite, \(y_p^{\prime\prime}=\operatorname{ch}t+t\operatorname{sh}t-\operatorname{ch}t\ln(\operatorname{ch}t)-\frac{\operatorname{sh}^2t}{\operatorname{ch}t}\). Par conséquent, \(y_p^{\prime\prime}-y_p=\frac{\operatorname{ch}^2t-\operatorname{sh}^2t}{\operatorname{ch}t}=\frac{1}{\operatorname{ch}t}\). Les solutions sont donc \(y=t\operatorname{sh}t-\operatorname{ch}t\ln(\operatorname{ch}t)+\alpha\operatorname{ch}t+\beta\operatorname{sh}t\).
Corrigé de l’exercice 13 – Variation des constantes pour une équation d’Euler
Idée clé : on divise par \(t^2\) avant d’appliquer les formules, sinon le second membre est faux.
- Pour \(y=t\), on obtient \(0-2t+2t=0\). Pour \(y=t^2\), on obtient \(2t^2-4t^2+2t^2=0\). Leur wronskien vaut \(t\cdot 2t-1\cdot t^2=t^2\neq 0\) sur \(]0,+\infty[\). C’est donc une base.
- La forme normalisée est \(y^{\prime\prime}-\frac{2}{t}y^{\prime}+\frac{2}{t^2}y=t^2\), donc \(c(t)=t^2\). Ensuite, \(\lambda_1^{\prime}=-\frac{t^2\cdot t^2}{t^2}=-t^2\) et \(\lambda_2^{\prime}=\frac{t\cdot t^2}{t^2}=t\). On prend \(\lambda_1=-\frac{t^3}{3}\) et \(\lambda_2=\frac{t^2}{2}\), d’où \(y_p=-\frac{t^4}{3}+\frac{t^4}{2}\). Ainsi \(y_p(t)=\dfrac{t^4}{6}\). Vérification : \(2t^4-\frac{4}{3}t^4+\frac{1}{3}t^4=t^4\).
- On cherche \(y=\frac{t^4}{6}+\alpha t+\beta t^2\). La valeur en 1 fournit \(\frac{1}{6}+\alpha+\beta=0\), et la dérivée en 1 fournit \(\frac{2}{3}+\alpha+2\beta=0\). En soustrayant, \(\beta=-\frac{1}{2}\), puis \(\alpha=\frac{1}{3}\). Ainsi \(y=\frac{t^4-3t^2+2t}{6}\). Comme \(t^3-3t+2=(t-1)^2(t+2)\), on obtient \(y(t)=\dfrac{t(t-1)^2(t+2)}{6}\).
Corrigé de l’exercice 14 – Solutions en série entière bornées en zéro
Idée clé : l’équation s’écrit \((ty)^{\prime\prime}=ty\), ce qui explique la forme des solutions.
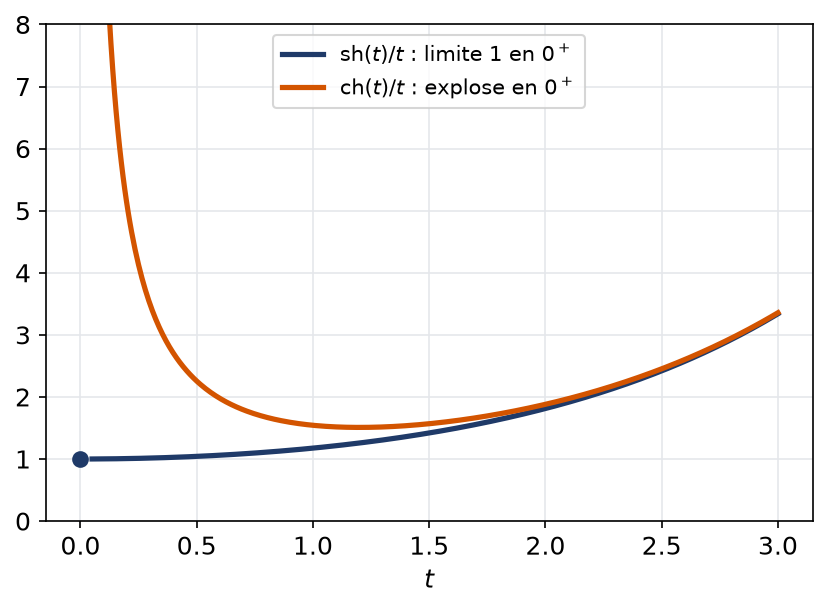
- On reporte \(y=\sum a_nt^n\), de rayon \(R > 0\). Le coefficient de \(t^{n-1}\) vaut \(n(n+1)a_n-a_{n-2}\), avec la convention \(a_{-1}=0\). Pour \(n=1\), on obtient \(a_1=0\). Ensuite, \(a_n=\frac{a_{n-2}}{n(n+1)}\) pour \(n\geq 2\). Les termes impairs sont donc nuls, et \(a_{2k}=\frac{a_0}{(2k+1)!}\). La série \(\sum\frac{t^{2k}}{(2k+1)!}\) a un rayon infini. Réciproquement, elle est solution, car les calculs se lisent dans les deux sens. Ainsi les solutions développables sont \(a_0\dfrac{\operatorname{sh}t}{t}\), prolongées par \(a_0\) en 0.
- On a \(z^{\prime}=y+ty^{\prime}\) et \(z^{\prime\prime}=2y^{\prime}+ty^{\prime\prime}\). Donc \(ty^{\prime\prime}+2y^{\prime}-ty=z^{\prime\prime}-z\). Comme \(t\neq 0\), \(y\) et \(z\) se déterminent l’une l’autre. Sur \(]0,+\infty[\), on obtient \(z=\alpha\operatorname{ch}t+\beta\operatorname{sh}t\), puis \(y(t)=\dfrac{\alpha\operatorname{ch}t+\beta\operatorname{sh}t}{t}\).
- En \(0^+\), \(\frac{\operatorname{sh}t}{t}\to 1\) et \(\frac{\operatorname{ch}t}{t}\to+\infty\). Par conséquent, seules les solutions \(\beta\frac{\operatorname{sh}t}{t}\) ont une limite finie, ce qui retrouve la question 1.
Corrigé de l’exercice 15 – Une série entière qui fait apparaître une gaussienne
Idée clé : la récurrence sépare termes pairs et impairs ; la solution paire est reconnaissable, et le wronskien donne l’autre.
- Le coefficient de \(t^n\) vaut \((n+2)(n+1)a_{n+2}-2na_n-2a_n\). Il est nul si et seulement si \(a_{n+2}=\dfrac{2a_n}{n+2}\).
- Avec \(a_0=1\) et \(a_1=0\), on obtient \(a_{2k}=\frac{2}{2k}a_{2k-2}=\frac{a_{2k-2}}{k}\), donc \(a_{2k}=\frac{1}{k!}\). Ainsi \(y_1(t)=\sum\frac{t^{2k}}{k!}=e^{t^2}\), de rayon infini.
- Avec \(a_0=0\) et \(a_1=1\), tous les \(a_{2k+1}\) sont strictement positifs. Le quotient de deux termes consécutifs non nuls vaut \(\frac{2t^2}{2k+1}\), qui tend vers 0. La règle de d’Alembert donne la convergence pour tout \(t\) : le rayon est infini, et \(y_2\) est solution sur \(\mathbb{R}\).
- Ici \(p(t)=-2t\), donc \(W^{\prime}=2tW\) et \(W(t)=W(0)e^{t^2}\). Or \(W(0)=1\cdot 1-0\cdot 0=1\). Ensuite, \(\left(\frac{y_2}{y_1}\right)^{\prime}=\frac{e^{t^2}}{e^{2t^2}}=e^{-t^2}\), et \(\frac{y_2}{y_1}\) est nul en 0. Ainsi \(y_2(t)=e^{t^2}\displaystyle\int_0^{t}e^{-s^2}\,ds\).
Point de vigilance : la relation \((y_2/y_1)^{\prime}=W/y_1^2\) exige que \(y_1\) ne s’annule pas. C’est le cas ici sur tout \(\mathbb{R}\), puisque \(e^{t^2} > 0\). De plus, le développement de \(y_2\) se retrouve en multipliant la série de \(e^{t^2}\) par celle de la primitive de \(e^{-s^2}\) : c’est un bon contrôle des premiers coefficients, par exemple \(a_3=\frac{2}{3}\).
Pour approfondir
Corrigé de l’exercice 16 – Entrelacement des zéros de deux solutions
Idée clé : le wronskien est une constante non nulle ; évalué en \(a\) puis en \(b\), il force \(y_2\) à changer de signe.
- Comme \(p=0\), la formule de Liouville donne \(W^{\prime}=0\). De plus, \((y_1,y_2)\) est une base, donc \(W\) est une constante non nulle. En \(a\), on a \(W=-y_1^{\prime}(a)y_2(a)\), donc \(y_2(a)\neq 0\). Le même calcul en \(b\) donne \(y_2(b)\neq 0\).
- Pour \(t\in\,]a,b[\), le taux \(\frac{y_1(t)-y_1(a)}{t-a}\) est positif. Sa limite donne \(y_1^{\prime}(a)\geq 0\). Or \(y_1^{\prime}(a)\neq 0\), sinon \(y_1\) serait nulle par unicité. Donc \(y_1^{\prime}(a) > 0\). De même, le taux en \(b\) est négatif pour \(t < b\), donc \(y_1^{\prime}(b) < 0\).
- L’égalité \(W(a)=W(b)\) s’écrit \(y_1^{\prime}(a)y_2(a)=y_1^{\prime}(b)y_2(b)\). Les deux dérivées sont de signes contraires, donc \(y_2(a)\) et \(y_2(b)\) aussi. Le théorème des valeurs intermédiaires fournit alors un zéro de \(y_2\) dans \(]a,b[\).
- Supposons que \(y_2\) ait deux zéros dans \(]a,b[\). Ses zéros sont simples, donc isolés, et ils sont en nombre fini dans tout segment. On peut ainsi choisir deux zéros consécutifs \(c < d\) de \(y_2\) dans \(]a,b[\). Les questions précédentes, avec les rôles de \(y_1\) et \(y_2\) échangés, donnent un zéro de \(y_1\) dans \(]c,d[\). C’est absurde, car \(y_1 > 0\) sur \(]a,b[\). Ainsi l’intervalle \(]a,b[\) contient un et un seul zéro de \(y_2\) : les zéros des deux solutions alternent. Le cas \(y_1 < 0\) sur \(]a,b[\) se traite en changeant \(y_1\) en \(-y_1\).
Corrigé de l’exercice 17 – Formule intégrale pour un oscillateur forcé
Idée clé : avec la base \((\cos,\sin)\), le wronskien vaut 1, et les deux primitives se regroupent par la formule de \(\sin(t-s)\).
- On prend \(y_1=\cos\) et \(y_2=\sin\), de wronskien 1. Les formules donnent \(\lambda_1^{\prime}=-\sin t\,f(t)\) et \(\lambda_2^{\prime}=\cos t\,f(t)\). On choisit les primitives nulles en 0. Alors \[y(t)=\int_0^{t}\big(\sin t\cos s-\cos t\sin s\big)f(s)\,ds=\int_0^{t}\sin(t-s)f(s)\,ds.\] Ensuite, \(y(0)=0\). De plus, la variation des constantes donne \(y^{\prime}=\lambda_1y_1^{\prime}+\lambda_2y_2^{\prime}\), donc \(y^{\prime}(0)=0\). Par unicité, c’est la solution cherchée.
- Avec \(u=t-s\), on obtient \(\int_0^{t}(t-u)\sin u\,du=t(1-\cos t)-\big(\sin t-t\cos t\big)\). Ainsi \(y(t)=t-\sin t\). On vérifie que \(y^{\prime\prime}+y=\sin t+t-\sin t=t\), avec \(y(0)=0\) et \(y^{\prime}(0)=1-1=0\).
- Notons \(M=\int_0^{+\infty}|f|\). Pour \(t\geq 0\), \(|y(t)|\leq\int_0^{t}|f(s)|\,ds\leq M\). Toute solution s’écrit \(y+\alpha\cos+\beta\sin\), donc elle est majorée en valeur absolue par \(M+|\alpha|+|\beta|\). Toutes les solutions sont bornées sur \([0,+\infty[\).
- On écrit \(\sin(t-s)\cos s=\frac{1}{2}\big(\sin t+\sin(t-2s)\big)\). L’intégrale du second terme sur \([0,t]\) vaut \(\frac{1}{2}\big[\cos(t-2s)\big]_0^{t}=0\). Ainsi \(y(t)=\dfrac{t\sin t}{2}\). En \(t=\frac{\pi}{2}+2k\pi\), on a \(y(t)=\frac{t}{2}\to+\infty\) : l’amplitude croît sans limite. La force excite l’oscillateur à sa fréquence propre, et ce résultat ne contredit pas la question 3, car \(\int_0^{+\infty}|\cos t|\,dt\) diverge.
Corrigé de l’exercice 18 – Problème : la fonction ch racine de t et ses raccordements
Idée clé : la série entière fournit la seule solution régulière en 0 ; les changements de variable \(t=\pm s^2\) donnent les autres, qui ne se raccordent pas.
Partie A : solution en série entière
- On reporte \(y=\sum a_nt^n\), de rayon \(R > 0\). Le coefficient de \(t^n\) vaut \(4(n+1)n\,a_{n+1}+2(n+1)a_{n+1}-a_n=(2n+2)(2n+1)a_{n+1}-a_n\). On obtient donc \(a_{n+1}=\frac{a_n}{(2n+2)(2n+1)}\), puis \(a_n=\frac{a_0}{(2n)!}\). Le quotient \(\frac{1}{(2n+2)(2n+1)}\) tend vers 0, donc le rayon est infini. Réciproquement, cette série est solution sur \(\mathbb{R}\). Ainsi les solutions développables sont les \(a_0f\).
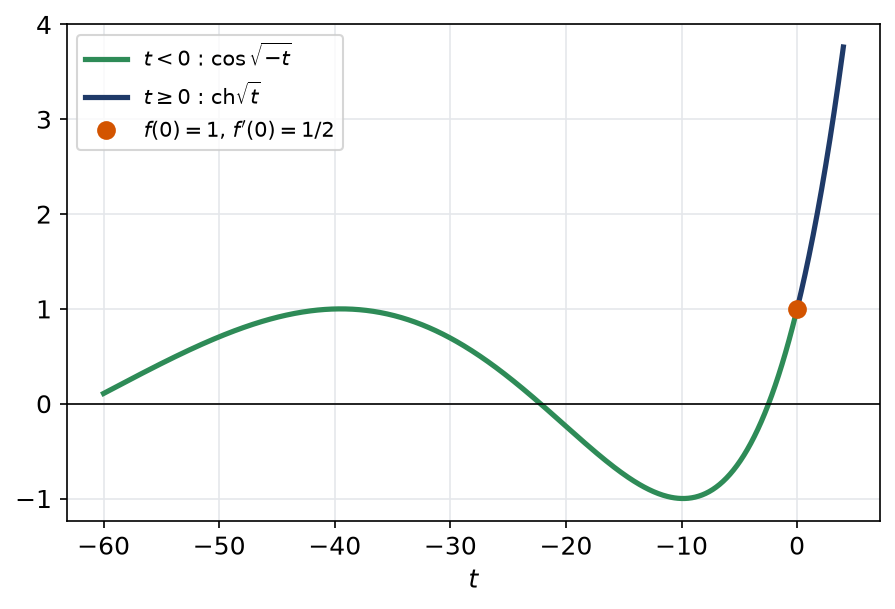
- Pour \(t\geq 0\), on écrit \(t^n=(\sqrt{t})^{2n}\), donc \(f(t)=\operatorname{ch}\sqrt{t}\). Pour \(t < 0\), on écrit \(t^n=(-1)^n(\sqrt{-t})^{2n}\), donc \(f(t)=\cos\sqrt{-t}\). En résumé, \(f(t)=\operatorname{ch}\sqrt{t}\) si \(t\geq 0\) et \(f(t)=\cos\sqrt{-t}\) si \(t < 0\).
Partie B : chaque demi-droite
- On a \(z^{\prime}(s)=2s\,y^{\prime}(s^2)\) et \(z^{\prime\prime}(s)=2y^{\prime}(s^2)+4s^2y^{\prime\prime}(s^2)\). Avec \(t=s^2\), cela donne \(4ty^{\prime\prime}(t)+2y^{\prime}(t)=z^{\prime\prime}(s)\). L’application \(s\mapsto s^2\) est une bijection de classe \(\mathcal{C}^2\) de \(]0,+\infty[\) sur lui-même, de réciproque \(\mathcal{C}^2\). Donc \(y\) résout \((E)\) si et seulement si \(z^{\prime\prime}=z\). On obtient \(z=\alpha\operatorname{ch}+\beta\operatorname{sh}\), puis \(y(t)=\alpha\operatorname{ch}\sqrt{t}+\beta\operatorname{sh}\sqrt{t}\).
- Cette fois, \(z^{\prime}(s)=-2s\,y^{\prime}(-s^2)\) et \(z^{\prime\prime}(s)=-2y^{\prime}(-s^2)+4s^2y^{\prime\prime}(-s^2)\). Avec \(t=-s^2\), on a \(4ty^{\prime\prime}+2y^{\prime}=-4s^2y^{\prime\prime}+2y^{\prime}=-z^{\prime\prime}\). L’équation devient \(z^{\prime\prime}+z=0\). Ainsi \(y(t)=\gamma\cos\sqrt{-t}+\delta\sin\sqrt{-t}\) sur \(]-\infty,0[\).
- Les dérivées valent \(\frac{\operatorname{sh}\sqrt{t}}{2\sqrt{t}}\) et \(\frac{\operatorname{ch}\sqrt{t}}{2\sqrt{t}}\). Donc \(W=\frac{\operatorname{ch}^2\sqrt{t}-\operatorname{sh}^2\sqrt{t}}{2\sqrt{t}}\), soit \(W(t)=\dfrac{1}{2\sqrt{t}}\). Sous forme normalisée, \(p(t)=\frac{1}{2t}\), et la formule de Liouville annonce \(W^{\prime}=-\frac{W}{2t}\). C’est bien le cas, puisque \(W^{\prime}(t)=-\frac{1}{4}t^{-3/2}\).
Partie C : raccordement en 0
- La fonction \(y^{\prime}\) est dérivable, donc continue en 0 : elle a des limites finies en \(0^+\) et \(0^-\). Sur \(]0,+\infty[\), \(y^{\prime}(t)=\alpha\frac{\operatorname{sh}\sqrt{t}}{2\sqrt{t}}+\beta\frac{\operatorname{ch}\sqrt{t}}{2\sqrt{t}}\). Le premier terme tend vers \(\frac{\alpha}{2}\), et le second est équivalent à \(\frac{\beta}{2\sqrt{t}}\). Donc \(\beta=0\). Sur \(]-\infty,0[\), \(y^{\prime}(t)=\gamma\frac{\sin\sqrt{-t}}{2\sqrt{-t}}-\delta\frac{\cos\sqrt{-t}}{2\sqrt{-t}}\). Le même argument donne \(\delta=0\).
- La continuité en 0 donne \(\alpha=y(0)=\gamma\). Ainsi \(y=\alpha f\) sur \(\mathbb{R}\), avec \(f(0)=1\). Réciproquement, \(\alpha f\) est une série entière de rayon infini qui résout \((E)\) sur \(\mathbb{R}\). L’ensemble des solutions sur \(\mathbb{R}\) est donc la droite engendrée par \(f\).
- Toute solution vérifie \(y^{\prime}(0)=\alpha f^{\prime}(0)=\frac{\alpha}{2}=\frac{y(0)}{2}\). On le voit aussi en lisant \((E)\) en 0 : \(2y^{\prime}(0)-y(0)=0\). Avec \(y(0)=1\), il faudrait \(y^{\prime}(0)=\frac{1}{2}\). Le problème proposé n’a donc aucune solution. Il n’y a pas de contradiction : le coefficient \(4t\) s’annule en 0, et l’équation n’est normalisable sur aucun intervalle contenant 0.
La figure montre la fonction \(f\) : elle oscille pour \(t < 0\) et croît comme \(\operatorname{ch}\sqrt{t}\) pour \(t > 0\).
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur cauchy linéaire et wronskien
- S’exercer : exercices corrigés de maths spé (MP) sur cauchy linéaire et wronskien
- Bases utiles : Dérivation et intégration des fonctions vectorielles, Fonctions développables en série entière
- Chapitre d’avant : Adjoint, endomorphismes autoadjoints et théorème spectral
- Chapitre d’après : Exponentielle de matrice et systèmes X' = AX
- Vérifier ses acquis : QCM de maths spé (MP) sur cauchy linéaire et wronskien
- Contrôle corrigé en temps limité : Raccordements, wronskien et exp(tA) : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Cauchy linéaire et wronskien en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir

Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir