Corrigé des exercices : Lois à densité et loi normale en L2 de maths
Ce corrigé densité L2 rédige les vingt solutions comme en partiel. Chaque correction commence par une idée clé, puis précise le support de la variable, justifie la convergence des intégrales et nomme les théorèmes utilisés.
Trois points demandent une attention particulière. D’abord, une loi image se calcule toujours par la fonction de répartition avant de dériver. Ensuite, une convolution exige de découper l’intervalle d’intégration selon la valeur de \(z\). Enfin, l’approximation normale d’une binomiale se fait avec la correction de continuité.
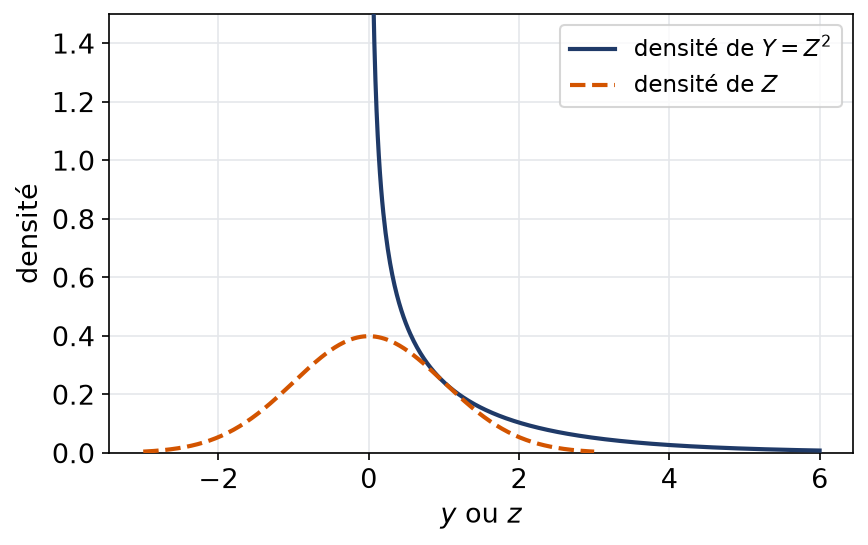
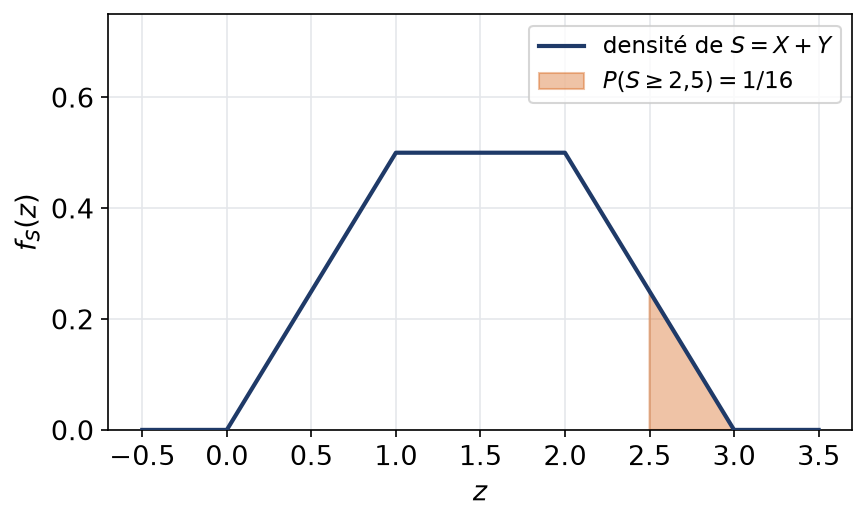
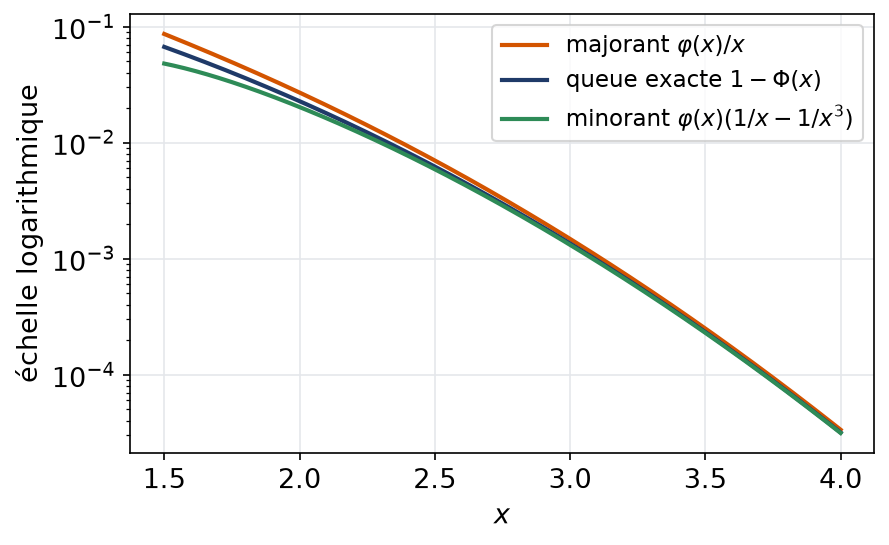
Les valeurs numériques sont arrondies à la précision demandée, et trois graphiques illustrent les résultats : densité d’un carré gaussien, densité en trapèze d’une somme, encadrement de la queue normale.
Pour démarrer
Corrigé de l’exercice 1 – Vérifier une densité polynomiale
Idée clé : la positivité est immédiate sur \([0,3]\), et la condition d’intégrale égale à \(1\) fixe la constante.
- Sur \([0,3]\), le produit \(x(3-x)\) est positif, donc il faut \(c\geq0\). Ensuite, \(\int_0^3(3x-x^2)\,\mathrm{d}x=\frac{27}{2}-9=\frac92\). La condition \(\frac{9c}{2}=1\) donne la valeur cherchée. Ainsi \(c=\frac29\).
- Pour \(x\in[0,3]\), on intègre : \(F(x)=\frac29\left(\frac{3x^2}{2}-\frac{x^3}{3}\right)=\frac{x^2}{3}-\frac{2x^3}{27}\). De plus, \(F(x)=0\) pour \(x<0\) et \(F(x)=1\) pour \(x>3\). On vérifie que \(F(3)=3-2=1\). Donc \(P(X\leq1)=\frac13-\frac{2}{27}=\frac{7}{27}\).
- La densité est symétrique par rapport à \(\frac32\), car \(f(3-x)=f(x)\). Donc \(E(X)=\frac32\). Ensuite, \(E(X^2)=\frac29\int_0^3(3x^3-x^4)\,\mathrm{d}x=\frac29\left(\frac{243}{4}-\frac{243}{5}\right)=\frac29\cdot\frac{243}{20}=\frac{27}{10}\). Par König-Huygens, \(V(X)=\frac{27}{10}-\frac94\). Ainsi \(E(X)=\frac32\) et \(V(X)=\frac{9}{20}\).
Un contrôle rapide évite bien des erreurs. D’abord, \(F\) doit valoir \(0\) en \(0\) et \(1\) en \(3\). Ensuite, la variance doit rester inférieure à celle de la loi uniforme sur \([0,3]\), qui vaut \(\frac34\). En effet, la densité parabolique concentre davantage la masse au centre, et \(\frac{9}{20}\) est bien plus petit que \(\frac34\).
Corrigé de l’exercice 2 – Loi uniforme sur un segment non centré
Idée clé : pour une loi uniforme, une probabilité est un rapport de longueurs.
- La densité vaut \(\frac14\) sur \([-1,3]\) et \(0\) ailleurs. Donc \(F(x)=0\) si \(x<-1\), \(F(x)=\frac{x+1}{4}\) si \(-1\leq x\leq3\), et \(F(x)=1\) si \(x>3\).
- D’abord, \(\{U^2\leq1\}=\{-1\leq U\leq1\}\), de longueur \(2\) sur \(4\). Ensuite, \(P(U>2)=\frac14\) et \(P(U>0)=\frac34\). Comme \(\{U>2\}\subset\{U>0\}\), le quotient donne la probabilité conditionnelle. Donc \(P(U^2\leq1)=\frac12\) et \(P(U>2\mid U>0)=\frac13\).
- Le cours donne \(E(U)=\frac{-1+3}{2}=1\) et \(V(U)=\frac{4^2}{12}=\frac43\). D’une part, König-Huygens donne \(E(U^2)=V(U)+E(U)^2=\frac73\). D’autre part, le transfert donne \(\int_{-1}^3\frac{u^2}{4}\,\mathrm{d}u=\frac{27+1}{12}\). Les deux méthodes donnent \(E(U^2)=\frac73\).
Pour la probabilité conditionnelle, on peut aussi raisonner directement. Sachant \(U>0\), la variable est uniforme sur \(]0,3]\). L’intervalle \(]2,3]\) en occupe le tiers, ce qui redonne \(\frac13\). Conditionner une loi uniforme par un sous-intervalle donne donc encore une loi uniforme, ce qui simplifie souvent les calculs.
Corrigé de l’exercice 3 – Durée de vie d’une ampoule
Idée clé : la moyenne fixe le paramètre, puis \(P(T>t)=e^{-\lambda t}\) répond à toutes les questions.
- On a \(E(T)=\frac1\lambda=2\,000\). Donc \(\lambda=\frac{1}{2\,000}\) et \(P(T>3\,000)=e^{-1{,}5}\approx0{,}2231\).
- La condition \(1-e^{-m/2\,000}=\frac12\) équivaut à \(e^{-m/2\,000}=\frac12\). Donc \(m=2\,000\ln2\approx1\,386\) heures. La médiane est donc inférieure à la moyenne.
- Par absence de mémoire, \(P(T\geq5\,000\mid T>2\,000)=P(T\geq3\,000)\). Cette probabilité vaut encore \(e^{-1{,}5}\approx0{,}2231\).
Ce dernier résultat peut sembler contre-intuitif. Pourtant, il traduit exactement le modèle : une ampoule décrite par une loi exponentielle ne vieillit pas. Une ampoule qui a déjà servi \(2\,000\) heures se comporte donc comme une ampoule neuve. Pour une lampe réelle, qui s’use, on choisirait plutôt un autre modèle de durée de vie.
Corrigé de l’exercice 4 – Lire la table de la loi normale
Idée clé : on centre et on réduit avec \(\mu=50\) et \(\sigma=4\), puis on lit la table.
- La variable \(Z=\frac{X-50}{4}\) suit \(\mathcal{N}(0,1)\). Donc \(P(X\leq56)=\Phi\left(\frac{6}{4}\right)\). On obtient \(P(X\leq56)=\Phi(1{,}5)\approx0{,}9332\).
- On a \(P(46\leq X\leq58)=\Phi(2)-\Phi(-1)=\Phi(2)-1+\Phi(1)\). Donc \(P(46\leq X\leq58)\approx0{,}9772-0{,}1587=0{,}8185\).
- On cherche \(a\) tel que \(\Phi\left(\frac{a-50}{4}\right)=0{,}95\). Comme \(\Phi\) est strictement croissante, \(\frac{a-50}{4}=1{,}645\). Donc \(a\approx56{,}58\) grammes.
Dans la deuxième question, l’intervalle n’est pas symétrique autour de la moyenne. C’est pourquoi on ne peut pas utiliser directement la formule \(2\Phi(t)-1\). Il faut traiter chaque borne séparément, puis appliquer la symétrie \(\Phi(-1)=1-\Phi(1)\) à la borne de gauche.
Corrigé de l’exercice 5 – Transformation affine d’une gaussienne
Idée clé : le coefficient négatif renverse l’inégalité, puis la symétrie de \(\Phi\) remet tout dans l’ordre.
- Pour tout réel \(x\), on a \(F_X(x)=P(3-2Z\leq x)=P\left(Z\geq\frac{3-x}{2}\right)=1-\Phi\left(\frac{3-x}{2}\right)\). La symétrie donne \(F_X(x)=\Phi\left(\frac{x-3}{2}\right)\). Donc \(X\sim\mathcal{N}(3,4)\).
- Ainsi \(E(X)=3\) et \(V(X)=4\), puis \(E(X^2)=V(X)+E(X)^2\). On obtient \(E(X^2)=13\).
- On a \(P(X\leq5)=\Phi\left(\frac{5-3}{2}\right)\). Donc \(P(X\leq5)=\Phi(1)\approx0{,}8413\).
Corrigé de l’exercice 6 – Moments d’une densité en puissance
Idée clé : chaque moment est une intégrale de Riemann \(\int_1^{+\infty}\frac{\mathrm{d}x}{x^\alpha}\), convergente si et seulement si \(\alpha>1\).
- On a \(\int_1^{+\infty}\frac{\mathrm{d}x}{x^4}=\frac13\), donc \(c=3\). Pour \(x\geq1\), \(F(x)=\int_1^x\frac{3}{t^4}\,\mathrm{d}t=1-\frac{1}{x^3}\), et \(F(x)=0\) sinon. Ainsi \(c=3\) et \(F(x)=1-x^{-3}\) sur \([1,+\infty[\).
- Les intégrales \(\int_1^{+\infty}\frac{3}{x^3}\,\mathrm{d}x=\frac32\) et \(\int_1^{+\infty}\frac{3}{x^2}\,\mathrm{d}x=3\) convergent. Donc \(E(X)=\frac32\) et \(E(X^2)=3\). On obtient \(V(X)=3-\frac94=\frac34\).
- Par transfert, il faudrait que \(\int_1^{+\infty}\frac{3}{x}\,\mathrm{d}x\) converge. Cette intégrale diverge, donc \(X^3\) n’a pas d’espérance.
Plus généralement, \(X^k\) admet une espérance si et seulement si \(\int_1^{+\infty}x^{k-4}\,\mathrm{d}x\) converge, c’est-à-dire si \(k<3\). Ainsi, la décroissance de la densité à l’infini fixe le nombre de moments disponibles. Cette remarque sert souvent pour justifier rapidement une existence.
Pour s’entraîner
Corrigé de l’exercice 7 – Transfert pour une loi exponentielle
Idée clé : une intégration par parties abaisse le degré, et la partie entière d’une exponentielle donne une loi géométrique.
- Pour \(n=0\), on a \(E(1)=1=0!\). Supposons le résultat vrai au rang \(n-1\). Sur \([0,A]\), une intégration par parties donne \(\int_0^Ax^ne^{-x}\,\mathrm{d}x=-A^ne^{-A}+n\int_0^Ax^{n-1}e^{-x}\,\mathrm{d}x\). Le premier terme tend vers \(0\). Donc \(E(X^n)=n\,E(X^{n-1})=n!\).
- Par transfert, on étudie \(\int_0^{+\infty}e^{(t-1)x}\,\mathrm{d}x\). Elle converge si et seulement si \(t<1\), et vaut alors \(\frac{1}{1-t}\). Ainsi \(E(e^{tX})=\frac{1}{1-t}\) pour \(t<1\), et l’espérance n’existe pas pour \(t\geq1\).
- On a \(P(N=k)=P(k\leq X<k+1)=e^{-k}-e^{-(k+1)}=(e^{-1})^k(1-e^{-1})\). Donc \(N+1\) suit la loi géométrique de paramètre \(p=1-e^{-1}\). Son espérance vaut \(\frac1p\). D’où \(E(N)=\frac{1}{1-e^{-1}}-1=\frac{1}{e-1}\approx0{,}582\).
On remarque que \(E(N)\) est inférieur à \(E(X)=1\), ce qui est logique puisque \(N\leq X\). De plus, la dernière question relie les deux chapitres : discrétiser une durée exponentielle fournit une loi géométrique. C’est la traduction exacte du fait que les deux lois sont sans mémoire.
Corrigé de l’exercice 8 – Loi du carré d’une gaussienne
Idée clé : le carré n’est pas injectif, donc on revient à la fonction de répartition avec deux antécédents.
- Pour \(y>0\), \(\{Z^2\leq y\}=\{-\sqrt y\leq Z\leq\sqrt y\}\). Donc \(F_Y(y)=\Phi(\sqrt y)-\Phi(-\sqrt y)\). Ainsi \(F_Y(y)=2\Phi(\sqrt y)-1\), et \(F_Y(y)=0\) pour \(y\leq0\).
- La fonction \(F_Y\) est continue sur \(\mathbb{R}\) et de classe \(C^1\) sur \(]0,+\infty[\). En dérivant, \(F_Y^{\prime}(y)=2\varphi(\sqrt y)\cdot\frac{1}{2\sqrt y}\). Une densité de \(Y\) est donc \(\frac{e^{-y/2}}{\sqrt{2\pi y}}\) sur \(]0,+\infty[\).
- On a \(E(Y)=E(Z^2)=V(Z)\), car \(E(Z)=0\). Ensuite, \(P(Y\leq1)=2\Phi(1)-1\). Donc \(E(Y)=1\) et \(P(Y\leq1)\approx0{,}6826\).
La figure compare la densité de \(Z\) et celle de \(Y\). La seconde est infinie en \(0\) : les petites valeurs de \(Z\) donnent des carrés encore plus petits, qui s’accumulent près de \(0\).
Corrigé de l’exercice 9 – Transformer une variable uniforme
Idée clé : chaque transformation est strictement monotone sur \(]0,1[\), donc l’événement sur l’image se ramène à un intervalle pour \(U\).
- La variable \(A\) prend ses valeurs dans \(]0,+\infty[\). Pour \(a>0\), la décroissance de \(u\mapsto-2\ln u\) donne \(P(A\leq a)=P(U\geq e^{-a/2})=1-e^{-a/2}\). Donc \(A\sim\mathcal{E}\left(\frac12\right)\).
- Pour \(b\in[0,1]\), on a \(P(B\leq b)=P(U\leq b^2)=b^2\). En dérivant, \(B\) a pour densité \(2b\) sur \([0,1]\). Ensuite, \(E(B)=\int_0^12b^2\,\mathrm{d}b\). Donc \(f_B(b)=2b\) sur \([0,1]\) et \(E(B)=\frac23\).
- La variable \(C\) prend ses valeurs dans \(]1,+\infty[\). Pour \(c\geq1\), \(P(C\leq c)=P\left(U\geq\frac1c\right)=1-\frac1c\). Une densité est donc \(\frac{1}{c^2}\) sur \([1,+\infty[\). Or \(\int_1^{+\infty}\frac{c}{c^2}\,\mathrm{d}c\) diverge. Ainsi \(F_C(c)=1-\frac1c\) pour \(c\geq1\), et \(C\) n’a pas d’espérance.
La première question fournit une méthode de simulation : à partir d’un générateur uniforme, on fabrique une durée exponentielle par un simple logarithme.
Corrigé de l’exercice 10 – Loi de Cauchy et tangente
Idée clé : la tangente est une bijection croissante de \(\left]-\frac\pi2,\frac\pi2\right[\) sur \(\mathbb{R}\), de réciproque l’arctangente.
- Pour tout réel \(x\), \(P(X\leq x)=P(\Theta\leq\arctan x)=\frac{\arctan x+\frac\pi2}{\pi}\). En dérivant, on obtient une densité. Donc \(F_X(x)=\frac12+\frac{\arctan x}{\pi}\) et \(f_X(x)=\frac{1}{\pi(1+x^2)}\).
- On a \(P(|X|\leq1)=F_X(1)-F_X(-1)=\frac{2\arctan1}{\pi}=\frac{2}{\pi}\cdot\frac\pi4\). Donc \(P(|X|\leq1)=\frac12\).
- Il faudrait que \(\int_{-\infty}^{+\infty}\frac{|x|}{\pi(1+x^2)}\,\mathrm{d}x\) converge. Or \(\frac{x}{\pi(1+x^2)}\sim\frac{1}{\pi x}\) en \(+\infty\), et \(\int_1^{+\infty}\frac{\mathrm{d}x}{x}\) diverge. Donc \(X\) n’admet pas d’espérance.
Attention à un raisonnement tentant mais faux. La densité est paire, donc on pourrait croire que l’espérance vaut \(0\) par symétrie. Cependant, la symétrie ne sert qu’une fois la convergence absolue établie. Ici, les deux moitiés de l’intégrale divergent, et leur « différence » n’a aucun sens. Concrètement, la moyenne de nombreux tirages de cette loi ne se stabilise jamais.
Corrigé de l’exercice 11 – Densité jointe et marginales
Idée clé : on intègre la densité jointe en une variable pour obtenir chaque marginale, puis on compare le produit des marginales à la densité jointe.
- La fonction \(f\) est positive. Par Fubini, \(\iint_{[0,1]^2}(x+y)\,\mathrm{d}x\,\mathrm{d}y=\frac12+\frac12\). L’intégrale vaut \(1\) : c’est une densité de couple.
- Pour \(x\in[0,1]\), \(f_X(x)=\int_0^1(x+y)\,\mathrm{d}y=x+\frac12\). Par symétrie des rôles, \(f_X(x)=x+\frac12\) et \(f_Y(y)=y+\frac12\) sur \([0,1]\).
- Le produit vaut \((x+\frac12)(y+\frac12)\). Au voisinage de \((0,0)\), il est proche de \(\frac14\), alors que \(x+y\) est proche de \(0\). Les deux fonctions continues diffèrent donc sur tout un petit carré, ce qui change la probabilité de ce carré. Les variables \(X\) et \(Y\) ne sont pas indépendantes.
- Le domaine est le triangle \(0\leq x\leq1\), \(0\leq y\leq1-x\). On calcule
\[\int_0^1\int_0^{1-x}(x+y)\,\mathrm{d}y\,\mathrm{d}x=\int_0^1\frac{(1-x)(1+x)}{2}\,\mathrm{d}x=\frac12\cdot\frac23.\]
Donc \(P(X+Y\leq1)=\frac13\).
Ce résultat est cohérent avec la densité. En effet, \(f\) est faible près de l’origine et forte près du coin \((1,1)\). Le triangle inférieur, qui occupe la moitié du carré, reçoit donc moins de la moitié de la probabilité.
Corrigé de l’exercice 12 – Minimum de deux durées de vie
Idée clé : le minimum dépasse \(t\) si et seulement si les deux durées dépassent \(t\).
- Par indépendance, \(P(M>t)=P(X>t)P(Y>t)=e^{-\lambda t}e^{-\mu t}\) pour \(t\geq0\). Donc \(M\sim\mathcal{E}(\lambda+\mu)\).
- Le couple a pour densité \(\lambda\mu e^{-\lambda x-\mu y}\) sur \([0,+\infty[^2\). On intègre d’abord en \(y\) de \(x\) à \(+\infty\) :
\[P(X<Y)=\int_0^{+\infty}\lambda e^{-\lambda x}e^{-\mu x}\,\mathrm{d}x=\frac{\lambda}{\lambda+\mu}.\]
Ainsi \(P(X<Y)=\frac{\lambda}{\lambda+\mu}\). - Ici \(\lambda=\frac{1}{300}\) et \(\mu=\frac{1}{600}\), donc \(\lambda+\mu=\frac{1}{200}\). On obtient \(E(M)=200\) heures et \(P(M>100)=e^{-1/2}\approx0{,}6065\). De plus, le premier composant lâche le premier avec probabilité \(\frac23\).
Pour un montage en série, les taux de panne s’additionnent. Ainsi, la durée moyenne de l’appareil, \(200\) heures, est plus courte que celle de chacun de ses composants. À l’inverse, un montage en parallèle ferait intervenir le maximum des deux durées.
Corrigé de l’exercice 13 – Somme de deux uniformes de longueurs différentes
Idée clé : dans la convolée, l’intégrande vaut une constante sur un intervalle dont la longueur dépend de \(z\).
- Par convolution, \(f_S(z)=\int_0^1f_Y(z-x)\,\mathrm{d}x\). Or \(f_Y(z-x)=\frac12\) si \(0\leq z-x\leq2\), c’est-à-dire si \(x\in[z-2,z]\), et \(0\) sinon. Donc \(f_S(z)=\frac12\,\ell\big([0,1]\cap[z-2,z]\big)\).
- Pour \(z\in[0,1]\), l’intersection est \([0,z]\). Pour \(z\in[1,2]\), c’est \([0,1]\). Pour \(z\in[2,3]\), c’est \([z-2,1]\). Ainsi \(f_S(z)=\frac z2\), puis \(\frac12\), puis \(\frac{3-z}{2}\), et \(f_S\) est nulle hors de \([0,3]\).
- On a \(P(S\leq1)=\int_0^1\frac z2\,\mathrm{d}z=\frac14\) et \(P(S\geq2{,}5)=\int_{2{,}5}^3\frac{3-z}{2}\,\mathrm{d}z=\frac12\cdot\frac{0{,}25}{2}\). Enfin, la linéarité donne \(E(S)=\frac12+1\). Donc \(P(S\leq1)=\frac14\), \(P(S\geq2{,}5)=\frac1{16}\) et \(E(S)=\frac32\).
La densité obtenue a la forme d’un trapèze, symétrique par rapport à \(\frac32\), ce qui confirme la valeur de l’espérance.
Corrigé de l’exercice 14 – Somme de deux exponentielles de paramètres distincts
Idée clé : pour \(z\geq0\), la convolée ne porte que sur \([0,z]\), et l’intégrande est une exponentielle simple.
- Pour \(z<0\), la convolée est nulle. Pour \(z\geq0\),
\[f_S(z)=\int_0^ze^{-x}\cdot3e^{-3(z-x)}\,\mathrm{d}x=3e^{-3z}\cdot\frac{e^{2z}-1}{2}.\]
Donc \(f_S(z)=\frac32\left(e^{-z}-e^{-3z}\right)\) sur \([0,+\infty[\). - Pour \(z\geq0\), on a \(e^{-z}\geq e^{-3z}\), donc \(f_S\geq0\). De plus, \(\int_0^{+\infty}f_S=\frac32\left(1-\frac13\right)\). L’intégrale vaut \(1\) : c’est bien une densité.
- Par linéarité, \(E(S)=E(X)+E(Y)=1+\frac13\). Directement, \(\int_0^{+\infty}zf_S(z)\,\mathrm{d}z=\frac32\left(1-\frac19\right)\), car \(\int_0^{+\infty}ze^{-az}\,\mathrm{d}z=\frac1{a^2}\). Les deux calculs donnent \(E(S)=\frac43\).
La formule obtenue se généralise : pour \(\lambda\neq\mu\), la somme a pour densité \(\frac{\lambda\mu}{\mu-\lambda}\left(e^{-\lambda z}-e^{-\mu z}\right)\). Lorsque \(\mu\) tend vers \(\lambda\), cette expression tend vers \(\lambda^2ze^{-\lambda z}\). On retrouve alors l’exemple du cours, ce qui constitue une bonne vérification.
Corrigé de l’exercice 15 – Somme de deux variables gaussiennes
Idée clé : on complète le carré dans l’exposant pour faire apparaître l’intégrale de Gauss.
- La densité \(\varphi\) est bornée, donc la convolée s’applique. Avec l’identité de l’énoncé,
\[f(z)=\frac{1}{2\pi}e^{-z^2/4}\int_{-\infty}^{+\infty}e^{-(x-z/2)^2}\,\mathrm{d}x=\frac{1}{2\pi}e^{-z^2/4}\sqrt\pi.\]
On reconnaît \(\frac{1}{\sqrt2\sqrt{2\pi}}e^{-z^2/(2\times2)}\). Donc \(Z_1+Z_2\sim\mathcal{N}(0,2)\). - D’après le cours, les espérances et les variances s’additionnent. Donc \(L\sim\mathcal{N}(50\,;\,0{,}25)\), d’écart type \(0{,}5\).
- On a \(P(49{,}5\leq L\leq50{,}5)=2\Phi(1)-1\approx0{,}6826\). Ensuite, \(P(L>51)=1-\Phi(2)\). Donc \(P(L>51)\approx0{,}0228\).
Notons que l’écart type total vaut \(0{,}5\), et non \(0{,}3+0{,}4=0{,}7\). Additionner les écarts types surestimerait donc la dispersion de l’assemblage. En pratique, c’est pour cette raison que les tolérances d’un assemblage se combinent quadratiquement.
Corrigé de l’exercice 16 – Lancers de dé et approximation normale
Idée clé : on remplace \(\{X\geq220\}\) par \(\{X\geq219{,}5\}\) avant d’approcher par la loi normale.
- Les lancers sont indépendants et de même probabilité \(\frac16\). Donc \(X\sim\mathcal{B}\left(1\,200,\frac16\right)\), avec \(E(X)=200\) et \(V(X)=\frac{500}{3}\approx166{,}7\).
- Ici \(n\) est grand, et \(np=200\) et \(nq=1\,000\) dépassent largement \(5\). On approche donc \(X\) par \(\mathcal{N}\left(200,\frac{500}{3}\right)\), d’écart type \(12{,}91\) environ. Ainsi \(P(X\geq220)\approx1-\Phi\left(\frac{19{,}5}{12{,}91}\right)=1-\Phi(1{,}51)\). On trouve \(P(X\geq220)\approx0{,}0655\).
- On a \(\{X\geq220\}\subset\{|X-200|\geq20\}\). Tchebychev donne \(P(X\geq220)\leq\frac{500/3}{400}\). Le majorant vaut \(\frac{5}{12}\approx0{,}417\). Il est six fois plus grand que l’approximation, car il n’utilise que la variance.
Pour approfondir
Corrigé de l’exercice 17 – Absence de mémoire et loi exponentielle
Idée clé : l’équation \(G(s+t)=G(s)G(t)\) se résout d’abord sur les entiers, puis sur les rationnels, et enfin par continuité sur les réels.
- L’événement \(\{X>s+t\}\) est inclus dans \(\{X>s\}\). La probabilité conditionnelle vaut donc \(\frac{G(s+t)}{G(s)}\), et l’hypothèse donne \(G(s+t)=G(s)G(t)\). De plus, \(G(0)=P(X>0)=1\). On a bien \(G(s+t)=G(s)G(t)\) et \(G(0)=1\).
- Par hypothèse, \(G(1)>0\). Par récurrence, \(G(n)=G(1)^n\) pour tout entier \(n\). Or \(G(n)=1-F_X(n)\) tend vers \(0\). L’égalité \(G(1)=1\) forcerait \(G(n)=1\) pour chaque entier \(n\), en contradiction avec cette limite nulle. Donc \(G(1)\in\,]0,1[\) et \(\lambda=-\ln G(1)>0\).
- Soit \(r=\frac mq\) avec \(m\in\mathbb{N}\) et \(q\in\mathbb{N}^*\). L’équation fonctionnelle donne \(G\left(\frac mq\right)^q=G(m)=e^{-\lambda m}\). Comme \(G\left(\frac mq\right)>0\), on prend la racine \(q\)-ième positive. Ainsi \(G(r)=e^{-\lambda r}\) pour tout rationnel \(r\geq0\).
- La variable \(X\) est à densité, donc \(F_X\) et \(G=1-F_X\) sont continues. Tout réel \(t\geq0\) est limite d’une suite de rationnels positifs. Par continuité, \(G(t)=e^{-\lambda t}\). De plus, \(F_X(t)=0\) pour \(t<0\) car \(X>0\). On reconnaît la fonction de répartition de \(\mathcal{E}(\lambda)\).
La loi exponentielle est donc la seule loi à densité positive sans mémoire. Cette caractérisation justifie son emploi pour les durées de vie sans usure.
Corrigé de l’exercice 18 – Encadrer la queue de la loi normale
Idée clé : la relation \(\varphi^{\prime}(t)=-t\varphi(t)\) permet d’intégrer exactement \(t\varphi(t)\).
- Pour \(t\geq x>0\), on a \(1\leq\frac tx\). Donc
\[1-\Phi(x)=\int_x^{+\infty}\varphi(t)\,\mathrm{d}t\leq\frac1x\int_x^{+\infty}t\varphi(t)\,\mathrm{d}t=\frac{\varphi(x)}{x}.\]
On obtient \(1-\Phi(x)\leq\frac{\varphi(x)}{x}\). - On écrit \(\varphi(t)=\frac1t\cdot t\varphi(t)\), avec \(t\varphi(t)=-\varphi^{\prime}(t)\). L’intégration par parties sur \([x,A]\) donne
\[\int_x^A\varphi(t)\,\mathrm{d}t=\frac{\varphi(x)}{x}-\frac{\varphi(A)}{A}-\int_x^A\frac{\varphi(t)}{t^2}\,\mathrm{d}t.\]
Le terme \(\frac{\varphi(A)}{A}\) tend vers \(0\), et la dernière intégrale converge. On fait tendre \(A\) vers \(+\infty\), ce qui donne la formule. - L’intégrale de la question 2 est positive, d’où la majoration. Ensuite, de la même façon qu’en question 1, \(\int_x^{+\infty}\frac{\varphi(t)}{t^2}\,\mathrm{d}t\leq\frac{1}{x^3}\int_x^{+\infty}t\varphi(t)\,\mathrm{d}t=\frac{\varphi(x)}{x^3}\). On en déduit l’encadrement demandé.
- Avec \(x=3\), le majorant vaut \(\frac{0{,}004432}{3}\approx0{,}001477\). Le minorant vaut \(\frac{8}{27}\times0{,}004432\approx0{,}001313\). Ainsi \(0{,}00131\leq1-\Phi(3)\leq0{,}00148\). La valeur exacte est voisine de \(0{,}00135\).
Le graphique, en échelle logarithmique, montre que les deux bornes se rapprochent quand \(x\) grandit. Leur rapport tend en effet vers \(1\).
Corrigé de l’exercice 19 – Problème – Point au hasard dans un disque
Idée clé : une probabilité est une aire divisée par \(\pi\) ; les coordonnées polaires simplifient tout ce qui dépend de la distance au centre.
- La fonction est positive, et son intégrale vaut \(\frac1\pi\times\text{aire}(D)=\frac{\pi}{\pi}\). C’est bien une densité de couple.
- Pour \(x\in[-1,1]\), le point \((x,y)\) est dans \(D\) si et seulement si \(|y|\leq\sqrt{1-x^2}\). Donc \(f_X(x)=\frac{2}{\pi}\sqrt{1-x^2}\), et \(f_X(x)=0\) si \(|x|>1\). Par symétrie, \(f_Y\) a la même forme. Près du point \((0{,}9\,;\,0{,}9)\), extérieur au disque, la densité jointe est nulle alors que \(f_X(x)f_Y(y)>0\). Donc \(f_X(x)=\frac2\pi\sqrt{1-x^2}\) sur \([-1,1]\), et \(X\), \(Y\) ne sont pas indépendantes.
- On a \(P(|X|\leq\frac12)=\frac4\pi\int_0^{1/2}\sqrt{1-x^2}\,\mathrm{d}x\). Une primitive de \(\sqrt{1-x^2}\) est \(\frac12\left(x\sqrt{1-x^2}+\arcsin x\right)\). On obtient \(\frac2\pi\left(\frac{\sqrt3}{4}+\frac\pi6\right)\). Donc \(P\left(|X|\leq\frac12\right)=\frac13+\frac{\sqrt3}{2\pi}\approx0{,}609\).
- Par symétrie, \(E(X)=0\), donc \(V(X)=E(X^2)\). En polaires,
\[E(X^2)=\frac1\pi\int_0^{2\pi}\int_0^1r^2\cos^2\theta\,r\,\mathrm{d}r\,\mathrm{d}\theta=\frac1\pi\cdot\frac14\cdot\pi.\]
Donc \(V(X)=\frac14\). - Pour \(r\in[0,1]\), l’événement \(\{R\leq r\}\) correspond au disque de rayon \(r\), d’aire \(\pi r^2\). Donc \(F_R(r)=r^2\), et une densité est \(2r\) sur \([0,1]\). Ensuite, \(E(R)=\int_0^12r^2\,\mathrm{d}r=\frac23\) et \(E(R^2)=\frac12\). Ainsi \(F_R(r)=r^2\), \(E(R)=\frac23\) et \(V(R)=\frac12-\frac49=\frac1{18}\).
Ce résultat surprend souvent : la distance moyenne au centre vaut \(\frac23\), et non \(\frac12\). En effet, les couronnes éloignées du centre ont une plus grande aire, donc elles attirent davantage de points.
Corrigé de l’exercice 20 – Problème – Surréservation d’un vol
Idée clé : on approche la binomiale par la loi normale, puis on exploite la monotonie de \(z\) pour trouver le seuil.
- Les clients se présentent indépendamment avec la même probabilité. Donc \(X_n\sim\mathcal{B}(n\,;\,0{,}9)\), avec \(E(X_n)=0{,}9n\) et \(V(X_n)=0{,}09n\).
- On doit refuser quelqu’un lorsque \(X_n\geq201\). Avec la correction de continuité, on remplace \(\{X_n\leq200\}\) par \(\{X_n\leq200{,}5\}\). L’écart type vaut \(\sqrt{0{,}09n}=0{,}3\sqrt n\). Ainsi \(P(X_n>200)\approx1-\Phi\left(\frac{200{,}5-0{,}9n}{0{,}3\sqrt n}\right)\).
- On écrit \(z(n)=\frac{200{,}5}{0{,}3}\cdot\frac{1}{\sqrt n}-3\sqrt n\). C’est la somme de deux fonctions décroissantes de \(n\). Donc \(z\) est décroissante, et la probabilité de refus croît avec \(n\).
- Pour \(n=214\), \(z=\frac{200{,}5-192{,}6}{0{,}3\sqrt{214}}\approx\frac{7{,}9}{4{,}389}\approx1{,}80\). Pour \(n=215\), \(z\approx\frac{7}{4{,}399}\approx1{,}59\). La condition \(1-\Phi(z)\leq0{,}05\) équivaut à \(z\geq1{,}645\). Elle est vraie pour \(n=214\), fausse pour \(n=215\), donc fausse au-delà par décroissance. La compagnie peut vendre au plus \(214\) billets.
- Pour \(n=214\), la probabilité vaut environ \(1-\Phi(1{,}80)\). Elle est proche de \(0{,}036\), soit \(3{,}6\,\%\).
Les hypothèses de l’approximation sont bien remplies : \(n\) dépasse \(200\), et \(nq\approx21\) dépasse \(5\). Un calcul exact de la loi binomiale donne toutefois une probabilité de refus d’environ \(0{,}0496\) pour \(215\) billets, donc encore acceptable. L’approximation normale est ici légèrement prudente : elle fait perdre un billet, ce qui reste sans gravité pour la compagnie.
Pour aller plus loin
- Revoir la leçon : cours de L2 de maths sur lois à densité et loi normale
- S’exercer : exercices corrigés de L2 de maths sur lois à densité et loi normale
- Bases utiles : Couples de variables, indépendance et grands nombres, Intégrales impropres : critères de convergence, Intégrales doubles, triples et curvilignes
- Chapitre d’avant : Intégrales doubles, triples et curvilignes
- Chapitre d’après : Espaces affines, barycentres et applications affines
- Vérifier ses acquis : QCM de L2 de maths sur lois à densité et loi normale
- Contrôle corrigé en temps limité : Intégrales doubles et couples à densité : contrôle de maths en L2
- Tous les chapitres : le sommaire de la L2 de maths
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Lois à densité et loi normale en L2 de maths» au format PDF afin de pouvoir travailler en totale autonomie.