Corrigé des exercices : Exponentielle de matrice en maths spé (MP)

Ce corrigé exponentielle MP présente chaque solution comme une copie soignée. Une idée clé ouvre chaque exercice ; elle indique la décomposition ou la relation polynomiale qui simplifie la série. Les calculs de \(\exp(tA)\) sont toujours contrôlés en \(t=0\), où l’on doit retrouver l’identité.
Trois vérifications reviennent souvent. D’abord, la commutation est justifiée avant toute utilisation de \(\exp(A+B)=\exp(A)\exp(B)\). Ensuite, une solution de système est testée dans l’équation \(X^{\prime}=AX\) et dans la condition initiale. Enfin, le déterminant obtenu est comparé à \(\mathrm{e}^{\mathrm{tr}A}\).
Des figures accompagnent les systèmes : composantes des solutions, trajectoires dans le plan et cercle décrit dans l’espace par une rotation. Elles permettent de vérifier d’un coup d’œil le sens de parcours et la limite obtenue par le calcul.
Pour démarrer
Corrigé de l’exercice 1 – Une matrice nilpotente d’ordre 3
Idée clé : une matrice strictement triangulaire de taille 3 vérifie \(N^3=0\), donc la série n’a que trois termes.
- Le seul coefficient non nul de \(N^2\) est \((N^2)_{13}=N_{12}N_{23}=3\times(-2)=-6\). Ensuite, \(N^3=N\cdot N^2=0\). Ainsi \(N^2\) a pour seul coefficient non nul \(-6\), en position \((1,3)\), et \(N^3=0\).
- Pour tout réel \(t\), on a \((tN)^k=0\) dès que \(k\geqslant 3\). Par conséquent :
\[\exp(tN)=I_3+tN+\frac{t^2}{2}N^2=\begin{pmatrix}1&3t&t-3t^2\\0&1&-2t\\0&0&1\end{pmatrix}.\]
En \(t=1\), on obtient \(\exp(N)=\begin{pmatrix}1&3&-2\\0&1&-2\\0&0&1\end{pmatrix}\). - En \(t=-1\), \(\exp(-N)=\begin{pmatrix}1&-3&-4\\0&1&2\\0&0&1\end{pmatrix}\). Le produit a pour première ligne \((1,\ -3+3,\ -4+6-2)=(1,0,0)\), et pour deuxième ligne \((0,1,2-2)=(0,1,0)\). On trouve bien \(\exp(N)\exp(-N)=I_3\).
Remarque :
Ce contrôle illustre le corollaire du cours : \(N\) et \(-N\) commutent, donc \(\exp(-N)\) est l’inverse de \(\exp(N)\). Plus généralement, pour une matrice strictement triangulaire de taille \(n\), la série s’arrête au rang \(n-1\). Les coefficients de \(\exp(tN)\) sont alors des polynômes en \(t\), de degré au plus \(n-1\).
Corrigé de l’exercice 2 – Matrices symétriques à diagonale constante
Idée clé : \(M_{a,b}=aI_2+bJ\), et la partie scalaire commute avec \(J\).
- On calcule \(J^2=I_2\). Donc \(J^{2k}=I_2\) et \(J^{2k+1}=J\). En séparant les indices pairs et impairs, on reconnaît les séries de \(\mathrm{ch}\) et \(\mathrm{sh}\). Ainsi \(\exp(bJ)=\mathrm{ch}(b)\,I_2+\mathrm{sh}(b)\,J\).
- Les matrices \(aI_2\) et \(bJ\) commutent, donc \(\exp(M_{a,b})=\exp(aI_2)\exp(bJ)=\mathrm{e}^a\exp(bJ)\). D’où \(\exp(M_{a,b})=\mathrm{e}^a\begin{pmatrix}\mathrm{ch}\,b&\mathrm{sh}\,b\\\mathrm{sh}\,b&\mathrm{ch}\,b\end{pmatrix}\).
- On vérifie que \((1,1)\) est propre pour \(a+b\) et \((1,-1)\) pour \(a-b\). Avec \(P=\begin{pmatrix}1&1\\1&-1\end{pmatrix}\), on a \(P^{-1}=\frac12P\). Le coefficient \((1,1)\) de \(P\,\mathrm{diag}(\mathrm{e}^{a+b},\mathrm{e}^{a-b})P^{-1}\) vaut \(\frac12(\mathrm{e}^{a+b}+\mathrm{e}^{a-b})=\mathrm{e}^a\mathrm{ch}\,b\). De même, le coefficient \((1,2)\) vaut \(\frac12(\mathrm{e}^{a+b}-\mathrm{e}^{a-b})=\mathrm{e}^a\mathrm{sh}\,b\). On retrouve la même matrice.
Remarque :
Le déterminant de \(\exp(M_{a,b})\) vaut \(\mathrm{e}^{2a}(\mathrm{ch}^2b-\mathrm{sh}^2b)=\mathrm{e}^{2a}\), ce qui coïncide avec \(\mathrm{e}^{\mathrm{tr}M_{a,b}}\). La première méthode évite tout changement de base ; elle est donc plus rapide à l’oral.
Corrigé de l’exercice 3 – Projecteurs et symétries
Idée clé : les relations \(p^2=p\) et \(s^2=\mathrm{id}\) donnent toutes les puissances, puis la série se regroupe.
- Par récurrence, \(p^k=p\) pour tout \(k\geqslant 1\). Donc \(\exp(tp)=\mathrm{id}_E+\sum_{k\geqslant 1}\frac{t^k}{k!}p\). Comme \(\sum_{k\geqslant 1}t^k/k!=\mathrm{e}^t-1\), on obtient \(\exp(tp)=\mathrm{id}_E+(\mathrm{e}^t-1)p\).
- Dans une base adaptée à \(E=\mathrm{Im}\,p\oplus\mathrm{Ker}\,p\), la matrice de \(p\) est \(\mathrm{diag}(I_r,0)\). Celle de \(\exp(tp)\) est donc \(\mathrm{diag}(\mathrm{e}^tI_r,I_{n-r})\), de déterminant \(\mathrm{e}^{rt}\). D’autre part, \(\mathrm{tr}(tp)=t\,\mathrm{rg}(p)=rt\). Les deux calculs donnent \(\det\exp(tp)=\mathrm{e}^{rt}\).
- Ici \(s^{2k}=\mathrm{id}_E\) et \(s^{2k+1}=s\). Ainsi \(\exp(ts)=\mathrm{ch}(t)\,\mathrm{id}_E+\mathrm{sh}(t)\,s\).
Remarque :
Les deux résultats sont liés. En effet, \(s=2p-\mathrm{id}_E\) pour le projecteur \(p\) associé, et \(2tp\) commute avec \(-t\,\mathrm{id}_E\). Ainsi, \(\exp(ts)=\mathrm{e}^{-t}\bigl(\mathrm{id}_E+(\mathrm{e}^{2t}-1)p\bigr)\). En remplaçant \(p\) par \(\frac12(s+\mathrm{id}_E)\), on retrouve \(\mathrm{ch}(t)\,\mathrm{id}_E+\mathrm{sh}(t)\,s\).
Corrigé de l’exercice 4 – Spectre et déterminant d’une exponentielle
Idée clé : pour une matrice triangulaire, l’exponentielle est triangulaire avec les exponentielles des coefficients diagonaux.
- La matrice \(A\) est triangulaire supérieure, de diagonale \((1,-1,3)\). Par conséquent, \(\exp(A)\) est triangulaire, de diagonale \((\mathrm{e},\mathrm{e}^{-1},\mathrm{e}^3)\). Son spectre est \(\{\mathrm{e},\mathrm{e}^{-1},\mathrm{e}^3\}\) et son déterminant vaut \(\mathrm{e}^3\).
- On a \(\mathrm{tr}A=1-1+3=3\). On retrouve \(\det\exp(A)=\mathrm{e}^{\mathrm{tr}A}=\mathrm{e}^3\).
- Pour toute \(B\) réelle, \(\det\exp(B)=\mathrm{e}^{\mathrm{tr}B}>0\). Or la matrice proposée a pour déterminant \(-1\). Elle n’est donc l’exponentielle d’aucune matrice réelle.
Corrigé de l’exercice 5 – Dériver t ↦ exp(tA)
Idée clé : la trace est linéaire, donc elle commute avec la dérivation, et le déterminant se calcule par la formule \(\mathrm{e}^{\mathrm{tr}}\).
- D’après le cours, \(E^{\prime}(t)=AE(t)\). En dérivant encore, \(E^{\prime\prime}(t)=AE^{\prime}(t)\). Donc \(E^{\prime\prime}(t)=A^2\exp(tA)\).
- La trace est linéaire en dimension finie, donc \(\varphi^{\prime}(t)=\mathrm{tr}\bigl(E^{\prime}(t)\bigr)\) et \(\varphi^{\prime\prime}(t)=\mathrm{tr}\bigl(E^{\prime\prime}(t)\bigr)\). En \(t=0\), \(E(0)=I_n\). Ainsi \(\varphi^{\prime}(0)=\mathrm{tr}A\) et \(\varphi^{\prime\prime}(0)=\mathrm{tr}(A^2)\).
- On a \(\psi(t)=\mathrm{e}^{\mathrm{tr}(tA)}=\mathrm{e}^{t\,\mathrm{tr}A}\). Sa dérivée en \(0\) vaut \(\mathrm{tr}A\). On retrouve \(\psi^{\prime}(0)=\varphi^{\prime}(0)=\mathrm{tr}A\).
Remarque :
Pour \(A=\begin{pmatrix}0&1\\-1&0\end{pmatrix}\), on a \(\exp(tA)=\cos(t)I_2+\sin(t)A\), donc \(\varphi(t)=2\cos t\). On lit \(\varphi^{\prime}(0)=0=\mathrm{tr}A\) et \(\varphi^{\prime\prime}(0)=-2=\mathrm{tr}(A^2)\), puisque \(A^2=-I_2\). Les deux formules se vérifient donc sur un cas concret.
Corrigé de l’exercice 6 – Un système diagonalisable 2×2
Idée clé : dans une base de vecteurs propres, les deux équations se découplent.
- On a \(A=\begin{pmatrix}4&-2\\1&1\end{pmatrix}\), de trace \(5\) et de déterminant \(6\). Son polynôme caractéristique est \(X^2-5X+6=(X-2)(X-3)\). Ensuite, \(A-2I_2=\begin{pmatrix}2&-2\\1&-1\end{pmatrix}\) a pour noyau la droite de \((1,1)\). De même, \(A-3I_2=\begin{pmatrix}1&-2\\1&-2\end{pmatrix}\) a pour noyau la droite de \((2,1)\). Ainsi \(A=PDP^{-1}\) avec \(P=\begin{pmatrix}1&2\\1&1\end{pmatrix}\) et \(D=\mathrm{diag}(2,3)\).
- D’après le cours, les solutions sont les \(X(t)=c_1\mathrm{e}^{2t}(1,1)+c_2\mathrm{e}^{3t}(2,1)\), avec \(c_1,c_2\) réels.
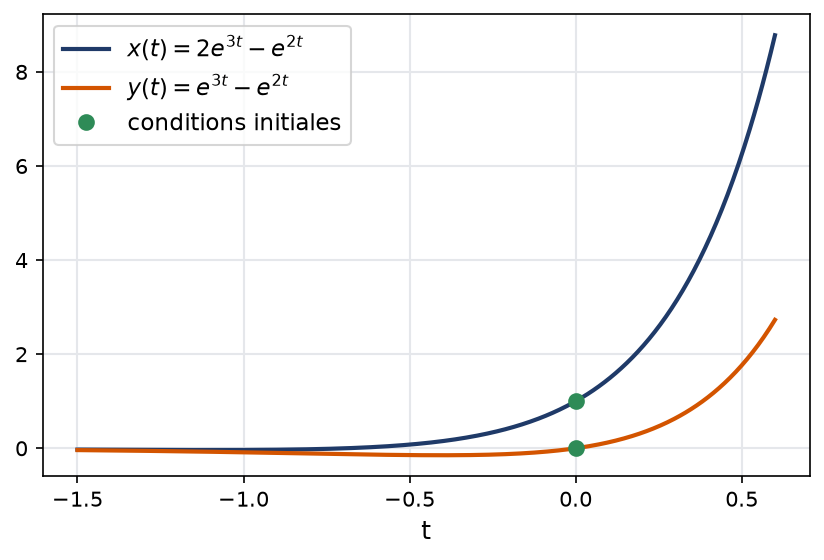
- En \(t=0\), il faut \(c_1+2c_2=1\) et \(c_1+c_2=0\). Donc \(c_2=1\) et \(c_1=-1\). La solution est \(x(t)=2\mathrm{e}^{3t}-\mathrm{e}^{2t}\), \(y(t)=\mathrm{e}^{3t}-\mathrm{e}^{2t}\). On vérifie que \(x^{\prime}(0)=6-2=4=4x(0)-2y(0)\). En \(+\infty\), le terme en \(\mathrm{e}^{3t}\) domine : la solution part à l’infini dans la direction \((2,1)\). En \(-\infty\), c’est le terme en \(\mathrm{e}^{2t}\) qui domine : la solution tend vers \(0\) en arrivant selon la direction \((1,1)\).
On peut aussi contrôler la seconde équation : \(y^{\prime}(0)=3-2=1\), et \(x(0)+y(0)=1\). Par ailleurs, la différence \(x-y=\mathrm{e}^{3t}\) ne s’annule jamais, ce qui confirme que la trajectoire ne coupe pas la droite \(y=x\). En revanche, elle s’en approche quand \(t\to-\infty\), car \(x\) et \(y\) sont alors tous deux équivalents à \(-\mathrm{e}^{2t}\).
La figure trace les deux composantes de cette solution sur \([-1{,}5\,;\,0{,}6]\).
Pour s’entraîner
Corrigé de l’exercice 7 – Trois produits qui diffèrent
Idée clé : chaque matrice vérifie une relation simple, ce qui permet de calculer les trois matrices exactement.
- On trouve \(AB=0\) et \(BA=\begin{pmatrix}0&1\\0&0\end{pmatrix}=A\). Donc \(AB\neq BA\).
- Comme \(A^2=0\), \(\exp(A)=I_2+A=\begin{pmatrix}1&1\\0&1\end{pmatrix}\). Comme \(B\) est diagonale, \(\exp(B)=\mathrm{diag}(\mathrm{e},1)\).
- On a \(A+B=\begin{pmatrix}1&1\\0&0\end{pmatrix}\) et \((A+B)^2=\begin{pmatrix}1&1\\0&0\end{pmatrix}=A+B\) : c’est un projecteur. D’après l’exercice 3, \(\exp(A+B)=I_2+(\mathrm{e}-1)(A+B)=\begin{pmatrix}\mathrm{e}&\mathrm{e}-1\\0&1\end{pmatrix}\).
- Un calcul direct donne \(\exp(A)\exp(B)=\begin{pmatrix}\mathrm{e}&1\\0&1\end{pmatrix}\) et \(\exp(B)\exp(A)=\begin{pmatrix}\mathrm{e}&\mathrm{e}\\0&1\end{pmatrix}\). Les coefficients en haut à droite valent \(\mathrm{e}-1\), \(1\) et \(\mathrm{e}\) : les trois matrices sont distinctes.
Remarque :
Les trois matrices ont pourtant le même déterminant \(\mathrm{e}\), car \(\mathrm{tr}(A+B)=\mathrm{tr}A+\mathrm{tr}B=1\). Le déterminant ne permet donc pas de détecter le défaut de commutation. Seul un calcul complet, ou au moins celui d’un coefficient hors diagonale, distingue les trois résultats. Cet exemple est utile en colle, car tous les calculs y sont exacts et rapides.
Corrigé de l’exercice 8 – Une rotation déguisée
Idée clé : la relation \(A^2=-4I_2\) transforme la série en \(\cos(2t)\) et \(\sin(2t)\).
- Ici \(\mathrm{tr}A=0\) et \(\det A=-1+5=4\). Le théorème de Cayley-Hamilton donne \(A^2-0\cdot A+4I_2=0\). Donc \(A^2=-4I_2\).
- On en déduit \(A^{2k}=(-4)^kI_2\) et \(A^{2k+1}=(-4)^kA\). En regroupant, on obtient :
\[\exp(tA)=\cos(2t)\,I_2+\frac{\sin(2t)}{2}\,A.\] - La solution est la première colonne de \(\exp(tA)\) : \(X(t)=\left(\cos 2t+\frac12\sin 2t,\ \frac12\sin 2t\right)\). Elle est \(\pi\)-périodique. De plus, \(X(t)=X(0)\) impose \(\sin 2t=0\) et \(\cos 2t=1\), soit \(t\in\pi\mathbb{Z}\). La plus petite période est \(\pi\).
- Avec \(x^{\prime}=x-5y\) et \(y^{\prime}=x-y\), on dérive :
\[\frac{\mathrm{d}}{\mathrm{d}t}q=2xx^{\prime}-2(x^{\prime}y+xy^{\prime})+10yy^{\prime}=0\]
après développement : les termes en \(x^2\), \(xy\) et \(y^2\) se compensent. La forme quadratique \(q\) est définie positive, car \(q(x,y)=(x-y)^2+4y^2\). Les trajectoires non nulles sont donc des ellipses centrées en l’origine.
Remarque :
Pour la solution issue de \((1,0)\), on a \(q=1\). En \(t=\pi/4\), on trouve \(X=\left(\frac12,\frac12\right)\), et \(q\left(\frac12,\frac12\right)=\frac14-\frac12+\frac54=1\) : le calcul est cohérent. Par ailleurs, les valeurs propres de \(A\) sont \(\pm 2\mathrm{i}\), de partie réelle nulle et sans bloc nilpotent, d’où des solutions bornées.
Corrigé de l’exercice 9 – Valeur propre double non diagonalisable
Idée clé : une seule valeur propre, donc \(A=3I_2+N\) avec \(N\) nilpotente.
- La trace vaut \(6\) et le déterminant \(5+4=9\), d’où \(\chi_A=X^2-6X+9=(X-3)^2\). Le réel \(3\) est l’unique valeur propre. Une matrice diagonalisable de spectre \(\{3\}\) s’écrirait \(P(3I_2)P^{-1}=3I_2\). Or \(A\neq 3I_2\) : la matrice n’est pas diagonalisable.
- On calcule \(N=\begin{pmatrix}2&-4\\1&-2\end{pmatrix}\) et \(N^2=\begin{pmatrix}4-4&-8+8\\2-2&-4+4\end{pmatrix}=0\). Les matrices \(3tI_2\) et \(tN\) commutent, donc :
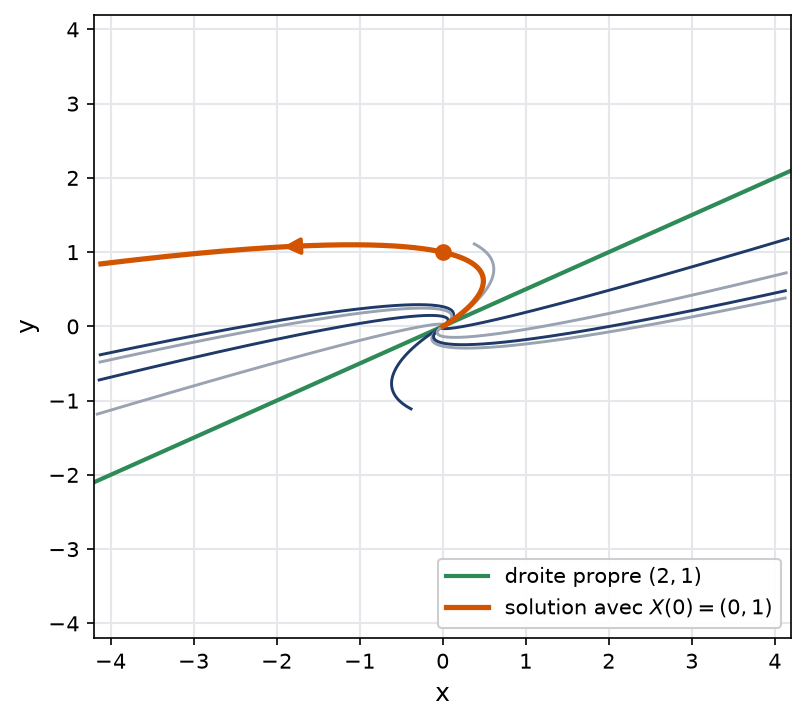
\[\exp(tA)=\mathrm{e}^{3t}(I_2+tN)=\mathrm{e}^{3t}\begin{pmatrix}1+2t&-4t\\t&1-2t\end{pmatrix}.\] - La solution est la seconde colonne : \(X(t)=\mathrm{e}^{3t}(-4t,\ 1-2t)\). Contrôle : \(X^{\prime}(0)=(-4,\ 3-2)=(-4,1)\), et \(A(0,1)=(-4,1)\).
La figure montre cette trajectoire avec d’autres solutions : toutes s’éloignent de l’origine en devenant parallèles à la droite propre \(\mathrm{Ker}\,N\), engendrée par \((2,1)\).
Corrigé de l’exercice 10 – Une matrice à diagonale nulle et coefficients 1
Idée clé : \(J^2=3J\) donne \(\exp(tJ)\), puis \(-I_3\) commute avec \(J\).
- Chaque coefficient de \(J^2\) vaut \(1+1+1=3\), donc \(J^2=3J\). Par récurrence, \(J^k=3^{k-1}J\) pour \(k\geqslant 1\). Ainsi :
\[\exp(tJ)=I_3+\sum_{k\geqslant 1}\frac{3^{k-1}t^k}{k!}J=I_3+\frac{\mathrm{e}^{3t}-1}{3}J.\] - Les matrices \(tJ\) et \(-tI_3\) commutent. Par conséquent, \(\exp(tM)=\exp(-tI_3)\exp(tJ)\). Donc \(\exp(tM)=\mathrm{e}^{-t}\left(I_3+\frac{\mathrm{e}^{3t}-1}{3}J\right)\).
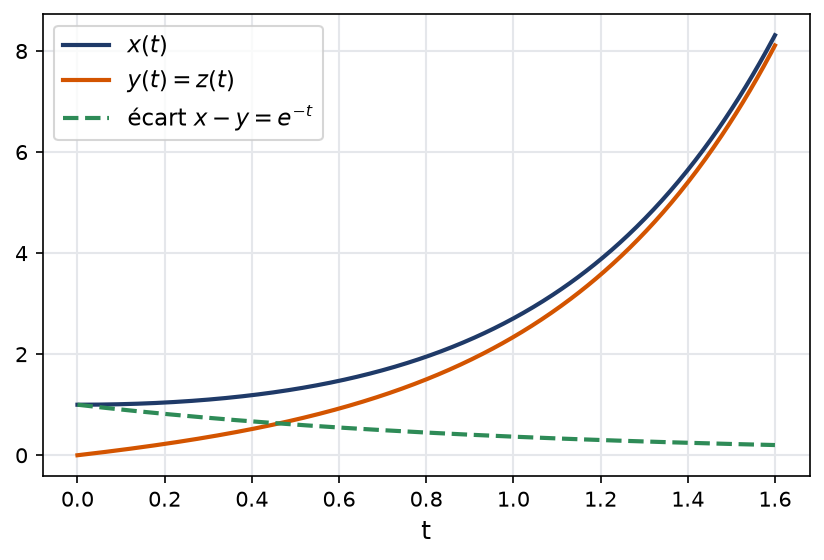
- Le système s’écrit \(X^{\prime}=MX\), donc \(X(t)=\exp(tM)(1,0,0)\). Or \(J(1,0,0)=(1,1,1)\). Ainsi, \(X(t)=\mathrm{e}^{-t}(1,0,0)+\frac{\mathrm{e}^{2t}-\mathrm{e}^{-t}}{3}(1,1,1)\). Finalement \(x(t)=\frac{2\mathrm{e}^{-t}+\mathrm{e}^{2t}}{3}\) et \(y(t)=z(t)=\frac{\mathrm{e}^{2t}-\mathrm{e}^{-t}}{3}\). Contrôle : \(y^{\prime}=\frac{2\mathrm{e}^{2t}+\mathrm{e}^{-t}}{3}\) et \(x+z\) donne la même expression.
Cette solution s’interprète bien. La somme \(x+y+z\) vaut \(\mathrm{e}^{2t}\), car \((1,1,1)\) est propre pour \(M\), associé à \(2\). Les écarts entre composantes appartiennent au plan propre associé à \(-1\), d’équation \(x+y+z=0\), et décroissent comme \(\mathrm{e}^{-t}\). Enfin, \(\mathrm{tr}M=0\), donc \(\det\exp(tM)=1\) : on le vérifie avec les valeurs propres \(\mathrm{e}^{2t}\), \(\mathrm{e}^{-t}\), \(\mathrm{e}^{-t}\).
La figure trace \(x\) et \(y=z\) : la différence \(x-y=\mathrm{e}^{-t}\) s’efface, et les trois composantes se rejoignent.
Corrigé de l’exercice 11 – Résolution en cascade d’un système triangulaire
Idée clé : on résout de la dernière ligne vers la première, chaque équation étant scalaire et linéaire d’ordre 1.
- L’équation \(y_3^{\prime}=-y_3\) donne \(y_3(t)=c_3\mathrm{e}^{-t}\).
- On a \(y_2^{\prime}=y_2+2c_3\mathrm{e}^{-t}\). Une solution particulière de la forme \(k\mathrm{e}^{-t}\) exige \(-k=k+2c_3\), soit \(k=-c_3\). Donc \(y_2(t)=c_2\mathrm{e}^t-c_3\mathrm{e}^{-t}\).
- Ensuite, \(y_1^{\prime}=y_1+c_2\mathrm{e}^t-c_3\mathrm{e}^{-t}\). Le second membre \(c_2\mathrm{e}^t\) relève de la résonance : il donne \(c_2t\mathrm{e}^t\). Le second membre \(-c_3\mathrm{e}^{-t}\) donne \(k\mathrm{e}^{-t}\) avec \(-k=k-c_3\), soit \(k=c_3/2\). Ainsi \(y_1(t)=c_1\mathrm{e}^t+c_2t\mathrm{e}^t+\frac{c_3}{2}\mathrm{e}^{-t}\). Les solutions forment un espace de dimension \(3\), paramétré par \((c_1,c_2,c_3)\).
- Si \(c_2\neq 0\), \(y_2\) n’est pas bornée. Si \(c_2=0\) et \(c_1\neq 0\), c’est \(y_1\) qui ne l’est pas. Les solutions bornées sur \([0,+\infty[\) sont les \(c_3\mathrm{e}^{-t}\left(\frac12,-1,1\right)\), et elles tendent vers \(0\).
Remarque :
Le vecteur \(\left(\frac12,-1,1\right)\) est propre pour \(T\), associé à \(-1\) : en effet, \(T\left(\frac12,-1,1\right)=\left(-\frac12,1,-1\right)\). Le terme \(c_2t\mathrm{e}^t\) révèle quant à lui que \(T\) n’est pas diagonalisable, puisque la valeur propre double \(1\) n’a qu’un espace propre de dimension \(1\).
Corrigé de l’exercice 12 – Spirales selon le signe d’un paramètre
Idée clé : la partie scalaire \(aI_2\) donne un facteur \(\mathrm{e}^{at}\), et la partie \(R\) une rotation.
- On écrit \(A_a=aI_2+R\) avec \(R=\begin{pmatrix}0&1\\-1&0\end{pmatrix}\) et \(R^2=-I_2\). Comme \(aI_2\) commute avec \(R\) :
\[\exp(tA_a)=\mathrm{e}^{at}\bigl(\cos(t)I_2+\sin(t)R\bigr)=\mathrm{e}^{at}\begin{pmatrix}\cos t&\sin t\\-\sin t&\cos t\end{pmatrix}.\] - La matrice entre parenthèses est orthogonale, donc elle conserve la norme euclidienne. Ainsi \(\|X(t)\|=\mathrm{e}^{at}\|X(0)\|\).
- Si \(a<0\), toute solution tend vers \(0\) en tournant : spirale rentrante. Si \(a=0\), les solutions décrivent des cercles, avec la période \(2\pi\). Si \(a>0\), toute solution non nulle a une norme qui tend vers \(+\infty\) : spirale sortante.
Remarque :
Les valeurs propres de \(A_a\) sont \(a\pm\mathrm{i}\). On retrouve donc exactement la proposition du cours : la partie réelle \(a\) décide de la limite, et la partie imaginaire \(\pm 1\) fixe la vitesse de rotation. Ici, le cas \(a=0\) donne des solutions bornées, car \(A_0\) est diagonalisable sur \(\mathbb{C}\).
Corrigé de l’exercice 13 – Quand l’exponentielle vaut l’identité
Idée clé : on se ramène à des scalaires par diagonalisation ; pour une nilpotente, on factorise par \(N\).
- On a \(R_\theta=\theta R_1\) avec \(R_1^2=-I_2\). Donc \(\exp(R_\theta)=\cos(\theta)I_2+\sin(\theta)R_1=\begin{pmatrix}\cos\theta&-\sin\theta\\\sin\theta&\cos\theta\end{pmatrix}\). Cette matrice vaut \(I_2\) si et seulement si \(\theta\in2\pi\mathbb{Z}\).
- Écrivons \(A=PDP^{-1}\) avec \(D=\mathrm{diag}(\lambda_1,\ldots,\lambda_n)\). Alors \(I_n=\exp(A)=P\exp(D)P^{-1}\), donc \(\exp(D)=I_n\), c’est-à-dire \(\mathrm{e}^{\lambda_j}=1\) pour tout \(j\). Ainsi chaque \(\lambda_j\) appartient à \(2\mathrm{i}\pi\mathbb{Z}\).
- Soit \(p\) tel que \(N^p=0\). On a \(\exp(N)-I_n=N\,U\) avec \(U=\sum_{k=0}^{p-1}\frac{N^k}{(k+1)!}=I_n+\frac N2+\cdots\). Or \(U-I_n\) est nilpotente, car c’est un polynôme en \(N\) sans terme constant. Donc \(U\) est inversible, d’inverse \(\sum_j(I_n-U)^j\), somme finie. De \(NU=0\), on tire \(N=(NU)U^{-1}=0\). Ainsi \(N=0\).
Corrigé de l’exercice 14 – Une équation d’ordre deux vue comme un système
Idée clé : les colonnes de \(\exp(tA)\) sont les solutions issues des vecteurs de la base canonique.
- Avec \(X=(y,y^{\prime})\), on a \(X^{\prime}=(y^{\prime},\ 3y^{\prime}-2y)\). Donc \(X^{\prime}=AX\) avec \(A=\begin{pmatrix}0&1\\-2&3\end{pmatrix}\).
- On trouve \(\chi_A=X^2-3X+2=(X-1)(X-2)\), avec les vecteurs propres \((1,1)\) et \((1,2)\). Les solutions du système sont \(c_1\mathrm{e}^t(1,1)+c_2\mathrm{e}^{2t}(1,2)\). Les solutions de l’équation sont donc les \(y=c_1\mathrm{e}^t+c_2\mathrm{e}^{2t}\).
- Pour \(y(0)=1\), \(y^{\prime}(0)=0\) : \(c_1+c_2=1\) et \(c_1+2c_2=0\), d’où \(y=2\mathrm{e}^t-\mathrm{e}^{2t}\). Pour \(y(0)=0\), \(y^{\prime}(0)=1\) : \(c_1+c_2=0\) et \(c_1+2c_2=1\), d’où \(y=\mathrm{e}^{2t}-\mathrm{e}^t\).
- La colonne \(j\) de \(\exp(tA)\) est \(\exp(tA)e_j\), solution du système valant \(e_j\) en \(0\). On la lit donc sur la question 3, en ajoutant les dérivées :
\[\exp(tA)=\begin{pmatrix}2\mathrm{e}^t-\mathrm{e}^{2t}&\mathrm{e}^{2t}-\mathrm{e}^t\\2\mathrm{e}^t-2\mathrm{e}^{2t}&2\mathrm{e}^{2t}-\mathrm{e}^t\end{pmatrix}.\]
En \(t=0\), on retrouve bien \(I_2\).
Remarque :
Un second contrôle utilise le déterminant. Un calcul direct donne \(\det\exp(tA)=(2\mathrm{e}^t-\mathrm{e}^{2t})(2\mathrm{e}^{2t}-\mathrm{e}^t)+2(\mathrm{e}^{2t}-\mathrm{e}^t)^2=\mathrm{e}^{3t}\). C’est bien \(\mathrm{e}^{t\,\mathrm{tr}A}\), puisque \(\mathrm{tr}A=3\).
Corrigé de l’exercice 15 – Déterminant de l’exponentielle sans trigonaliser
Idée clé : \(\psi\) est un morphisme de \((\mathbb{R},+)\) dans \((\mathbb{R}^*,\times)\) dérivable en \(0\), donc une exponentielle.
- Les matrices \(tA\) et \(hA\) commutent, donc \(\exp((t+h)A)=\exp(tA)\exp(hA)\). Le déterminant étant multiplicatif, \(\psi(t+h)=\psi(t)\psi(h)\).
- On pose \(R(h)=\sum_{k\geqslant 2}\frac{h^{k-2}}{k!}A^k\). Pour \(|h|\leqslant 1\), on a \(\|R(h)\|\leqslant\sum_{k\geqslant 2}\frac{\|A\|^k}{k!}\leqslant\mathrm{e}^{\|A\|}\). Ainsi \(\exp(hA)=I_n+hA+h^2R(h)\) avec \(R\) bornée près de \(0\).
- On écrit \(\exp(hA)=I_n+hB(h)\) avec \(B(h)=A+hR(h)\), bornée près de \(0\). Le résultat admis donne \(\psi(h)=1+h\,\mathrm{tr}(A)+h^2\,\mathrm{tr}(R(h))+O(h^2)\). Donc \(\frac{\psi(h)-1}{h}\to\mathrm{tr}A\). Comme \(\psi(0)=1\), on a \(\psi^{\prime}(0)=\mathrm{tr}A\).
- D’après la question 1, \(\frac{\psi(t+h)-\psi(t)}{h}=\psi(t)\frac{\psi(h)-1}{h}\to\psi(t)\,\mathrm{tr}A\). Ainsi \(\psi\) est dérivable et \(\psi^{\prime}=\mathrm{tr}(A)\psi\), avec \(\psi(0)=1\). Donc \(\psi(t)=\mathrm{e}^{t\,\mathrm{tr}A}\). En \(t=1\), \(\det\exp(A)=\mathrm{e}^{\mathrm{tr}A}\).
Pour approfondir
Corrigé de l’exercice 16 – Exponentielle comme limite de puissances
Idée clé : tous les coefficients \(\frac{1}{j!}-\alpha_{k,j}\) sont positifs, ce qui permet de comparer avec la même question pour le réel \(\|A\|\).
- La formule du binôme s’applique, car \(I_n\) commute avec \(A\). Ensuite, \(\alpha_{k,j}=\frac{k(k-1)\cdots(k-j+1)}{j!\,k^j}=\frac{1}{j!}\prod_{i=0}^{j-1}\left(1-\frac ik\right)\). Chaque facteur du produit est dans \([0,1]\), donc \(0\leqslant\alpha_{k,j}\leqslant\frac{1}{j!}\).
- On a \(\exp(A)-M_k=\sum_{j\geqslant 0}\left(\frac{1}{j!}-\alpha_{k,j}\right)A^j\). Les coefficients sont positifs et \(\|A^j\|\leqslant\|A\|^j\). L’inégalité triangulaire donne la majoration annoncée.
- Le majorant vaut \(\sum_j\frac{\|A\|^j}{j!}-\sum_j\alpha_{k,j}\|A\|^j=\mathrm{e}^{\|A\|}-\left(1+\frac{\|A\|}{k}\right)^k\). Or, pour un réel \(x\), \(\left(1+\frac xk\right)^k=\exp\left(k\ln\left(1+\frac xk\right)\right)\to\mathrm{e}^x\). Le majorant tend vers \(0\), donc \(M_k\to\exp(A)\).
- Le déterminant est continu et multiplicatif, donc \(\det\exp(A)=\lim_k\det(M_k)=\lim_k\left(\det\left(I_n+\frac Ak\right)\right)^k\). Si \(A\) est triangulaire de diagonale \((\lambda_1,\ldots,\lambda_n)\), alors \(\det\left(I_n+\frac Ak\right)=\prod_i\left(1+\frac{\lambda_i}{k}\right)\). Chaque facteur élevé à la puissance \(k\) tend vers \(\mathrm{e}^{\lambda_i}\), y compris pour \(\lambda_i\) complexe. On retrouve \(\det\exp(A)=\mathrm{e}^{\lambda_1+\cdots+\lambda_n}=\mathrm{e}^{\mathrm{tr}A}\).
Remarque :
Le majorant obtenu ne dépend que de \(\|A\|\). Par conséquent, la convergence est uniforme sur toute boule fermée de \(\mathcal{M}_n(\mathbb{K})\). La vitesse reste cependant lente : pour un réel \(x\), l’écart \(\mathrm{e}^x-\left(1+\frac xk\right)^k\) est de l’ordre de \(\frac{x^2\mathrm{e}^x}{2k}\). Ce n’est donc pas une bonne méthode de calcul numérique.
Corrigé de l’exercice 17 – Matrices qui ne sont pas des exponentielles
Idée clé : le déterminant ne suffit pas toujours ; il faut aussi regarder si l’exponentielle obtenue peut être diagonalisable.
- Pour \(B\) réelle, \(\det\exp(B)=\mathrm{e}^{\mathrm{tr}B}\) et \(\mathrm{tr}B\) est réelle. Ce déterminant est donc strictement positif.
- Posons \(R_1=\begin{pmatrix}0&-1\\1&0\end{pmatrix}\), qui vérifie \(R_1^2=-I_2\). La matrice proposée s’écrit \((\ln r)I_2+\theta R_1\), somme de deux matrices qui commutent. Son exponentielle vaut donc \(r\bigl(\cos(\theta)I_2+\sin(\theta)R_1\bigr)\). On obtient \(\begin{pmatrix}r\cos\theta&-r\sin\theta\\r\sin\theta&r\cos\theta\end{pmatrix}=\begin{pmatrix}a&-b\\b&a\end{pmatrix}\).
- On a \(\det M=1>0\). Sa seule valeur propre est \(-1\), et \(M\neq-I_2\). Donc \(M\) n’est pas diagonalisable sur \(\mathbb{C}\).
- Soit \(\mu\) une valeur propre complexe de \(B\). Alors \(\mathrm{e}^\mu\) est valeur propre de \(M\), donc \(\mathrm{e}^\mu=-1\). Si \(\mu\) était réel, on aurait \(\mathrm{e}^\mu>0\). Ainsi \(\mu\notin\mathbb{R}\), et comme \(B\) est réelle, \(\bar\mu\) est l’autre valeur propre, distincte de \(\mu\). Par conséquent, \(B\) a deux valeurs propres distinctes : elle est diagonalisable sur \(\mathbb{C}\), et \(\exp(B)\) aussi. C’est contradictoire avec la question 3 : \(M\) n’est pas l’exponentielle d’une matrice réelle.
Remarque :
À l’inverse, \(-I_2\) est une exponentielle réelle : la question 2 avec \(a=-1\), \(b=0\), donc \(r=1\) et \(\theta=\pi\), donne \(-I_2=\exp\begin{pmatrix}0&-\pi\\\pi&0\end{pmatrix}\). Ainsi, le déterminant positif ne suffit pas, et c’est le défaut de diagonalisabilité de \(M\) qui bloque.
Corrigé de l’exercice 18 – Problème sur les rotations de l’espace
Idée clé : la relation \(A^3=-9A\) ramène la série à trois matrices, et les coefficients sont des séries de \(\sin\) et de \(\cos\).
- On a \(\exp(A)^{\top}=\exp(A^{\top})=\exp(-A)=\exp(A)^{-1}\). Donc \(\exp(A)^{\top}\exp(A)=I_n\). De plus, \(\det\exp(A)=\mathrm{e}^{\mathrm{tr}A}=\mathrm{e}^0\), car une matrice antisymétrique a une diagonale nulle. Ainsi \(\exp(A)\) est orthogonale de déterminant \(1\).
- On dérive : \(\frac{\mathrm{d}}{\mathrm{d}t}\|X\|^2=2X^{\top}X^{\prime}=2X^{\top}AX\). Or \(X^{\top}AX\) est un réel égal à son transposé \(X^{\top}A^{\top}X=-X^{\top}AX\), donc il est nul. La norme de \(X(t)\) est constante.
- On calcule \(Aw=(0-4+4,\ 2+0-2,\ -2+2+0)=0\). Le produit de \(A\) par elle-même donne, ligne par ligne :
\[A^2=\begin{pmatrix}-8&2&2\\2&-5&4\\2&4&-5\end{pmatrix}.\]
Par exemple, \((A^2)_{22}=(2,0,-1)\cdot(-2,0,1)=-5\) et \((A^2)_{23}=(2,0,-1)\cdot(2,-1,0)=4\). Or \(ww^{\top}\) a pour coefficients \(w_iw_j\), soit \(1,2,2\) sur la première ligne, \(2,4,4\) puis \(2,4,4\) ensuite. Ainsi \(A^2=ww^{\top}-9I_3\). Ensuite, \(A^3=A\,ww^{\top}-9A=(Aw)w^{\top}-9A\). Comme \(Aw=0\), on obtient \(A^3=-9A\). - Par récurrence, \(A^{2k+1}=(-9)^kA\) et \(A^{2k+2}=(-9)^kA^2\) pour \(k\geqslant 0\). On regroupe :
\[\sum_{k\geqslant 0}\frac{(-9)^kt^{2k+1}}{(2k+1)!}=\frac{\sin(3t)}{3},\qquad\sum_{k\geqslant 0}\frac{(-9)^kt^{2k+2}}{(2k+2)!}=\frac{1-\cos(3t)}{9}.\]
On en déduit la formule annoncée pour \(\exp(tA)\). - Comme \(Aw=0\), on a \(A^2w=0\), donc \(\exp(tA)w=w\). Ensuite, \(\exp(tA)=I_3\) équivaut à \(\sin 3t=0\) et \(\cos 3t=1\), car \(A\) et \(A^2\) sont linéairement indépendantes (l’une antisymétrique, l’autre symétrique, toutes deux non nulles). Enfin, \(\exp((t+T)A)=\exp(tA)\exp(TA)\). Les périodes sont les \(T\in\frac{2\pi}{3}\mathbb{Z}\), et la plus petite période strictement positive est \(\frac{2\pi}{3}\).
- On a \(\mathrm{tr}A=0\) et \(\mathrm{tr}(A^2)=\|w\|^2-27=-18\). Donc \(\mathrm{tr}\exp(tA)=3+\frac{1-\cos 3t}{9}(-18)=1+2\cos 3t\). Or \(1\) est valeur propre, associée à \(w\). Les deux autres valeurs propres \(\lambda,\mu\) vérifient \(\lambda\mu=1\), car le déterminant vaut \(1\), et \(\lambda+\mu=2\cos 3t\). Ce sont les racines de \(X^2-2\cos(3t)X+1\), soit \(\mathrm{e}^{3\mathrm{i}t}\) et \(\mathrm{e}^{-3\mathrm{i}t}\).
- On note \(X_0=(2,-1,0)\). Alors \(w\cdot X_0=0\), donc \(A^2X_0=-9X_0\). Par ailleurs, \(AX_0=w\wedge X_0=(2,4,-5)\). La formule de la question 4 donne :
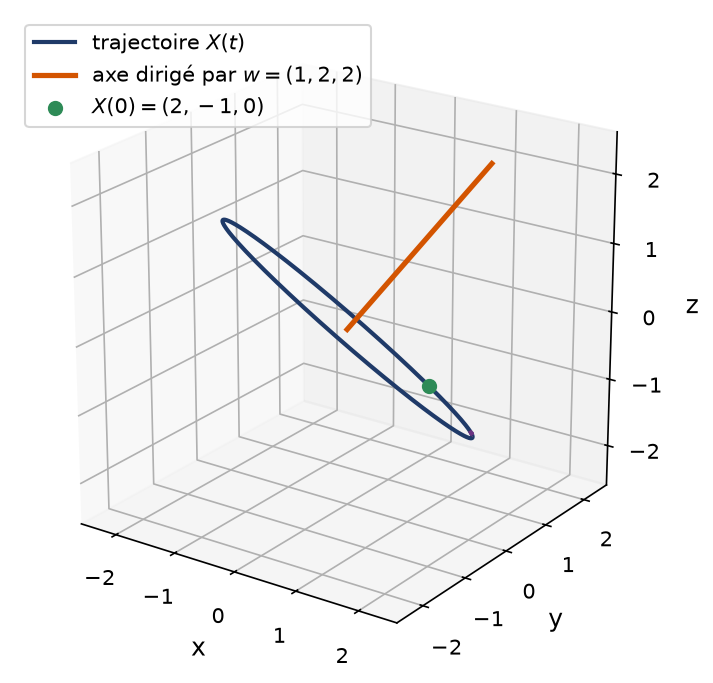
\[X(t)=\cos(3t)\,(2,-1,0)+\frac{\sin(3t)}{3}\,(2,4,-5).\]
Les vecteurs \(X_0\) et \(\frac13AX_0\) sont orthogonaux et de même norme \(\sqrt5\). La trajectoire est le cercle de centre \(0\) et de rayon \(\sqrt5\), dans le plan orthogonal à \(w\), parcouru en \(\frac{2\pi}{3}\).
La figure représente ce cercle dans l’espace, avec l’axe de rotation porté par \(w\).
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur exponentielle de matrice
- S’exercer : exercices corrigés de maths spé (MP) sur exponentielle de matrice
- Bases utiles : Théorème de Cauchy linéaire et wronskien, Polynôme minimal, lemme des noyaux et Cayley-Hamilton, Compacité, connexité et applications linéaires continues
- Chapitre d’avant : Théorème de Cauchy linéaire et wronskien
- Chapitre d’après : Différentielle, jacobienne et règle de la chaîne
- Vérifier ses acquis : QCM de maths spé (MP) sur exponentielle de matrice
- Contrôle corrigé en temps limité : Raccordements, wronskien et exp(tA) : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Exponentielle de matrice en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir