Corrigé des exercices : Normes et normes équivalentes en maths spé (MP)

Ce corrigé normes MP rédige chaque solution comme sur une copie de concours. Chaque exercice commence par une idée clé, puis les axiomes sont vérifiés un par un, sans en sauter aucun. Les inégalités sont accompagnées de leurs cas d’égalité, ce qui prouve l’optimalité des constantes.
Soyez attentif à trois points. La séparation est l’axiome qu’on oublie le plus souvent. De plus, une non-équivalence se prouve toujours par une suite explicite et un quotient qui explose. Enfin, en dimension finie, le théorème d’équivalence évite de longs calculs : encore faut-il penser à citer la dimension finie. Les figures, placées au fil des solutions, montrent les boules et les suites de fonctions qui justifient les calculs.
Pour démarrer
Corrigé de l’exercice 1 – Une norme construite par composition
Idée clé : on reconnaît la norme infinie composée avec une application linéaire injective, ce qui évite de vérifier les trois axiomes un par un.
- Posons \(u(x, y) = (x + 2y,\ 3y)\). Cette application de \(\mathbb{R}^2\) dans \(\mathbb{R}^2\) est linéaire. De plus, elle est injective : si \(u(x, y) = 0\), alors \(3y = 0\), donc \(y = 0\), puis \(x = 0\). Or \(N = \|\cdot\|_\infty \circ u\). D’après la proposition du cours sur la composition, \(N\) est une norme sur \(\mathbb{R}^2\).
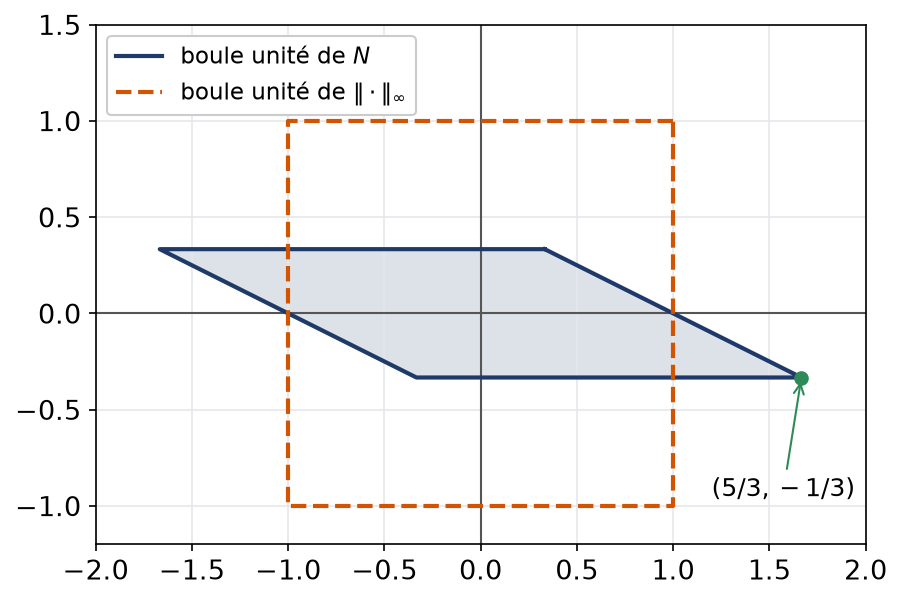
- On a \(N(x, y) \leqslant 1\) si et seulement si \(-1 \leqslant x + 2y \leqslant 1\) et \(-\frac{1}{3} \leqslant y \leqslant \frac{1}{3}\). La boule est donc l’intersection de deux bandes : c’est un parallélogramme. Ses sommets s’obtiennent en croisant les droites \(y = \pm\frac{1}{3}\) et \(x + 2y = \pm 1\). Par exemple, \(y = \frac{1}{3}\) et \(x + 2y = 1\) donnent \(x = \frac{1}{3}\). On obtient ainsi les sommets \(\bigl(\frac{1}{3}, \frac{1}{3}\bigr)\), \(\bigl(-\frac{5}{3}, \frac{1}{3}\bigr)\), \(\bigl(-\frac{1}{3}, -\frac{1}{3}\bigr)\) et \(\bigl(\frac{5}{3}, -\frac{1}{3}\bigr)\).
- D’abord, \(|x + 2y| \leqslant |x| + 2|y| \leqslant 3\|(x, y)\|_\infty\) et \(|3y| \leqslant 3\|(x, y)\|_\infty\). Donc \(N \leqslant 3\|\cdot\|_\infty\). Ensuite, \(|y| = \frac{1}{3}|3y| \leqslant \frac{1}{3}N(x, y)\). Par ailleurs, on écrit \(x = (x + 2y) – 2y\), d’où :
\[ |x| \leqslant |x + 2y| + 2|y| \leqslant N(x, y) + \frac{2}{3}N(x, y) = \frac{5}{3}N(x, y). \]
Comme \(\frac{1}{3} \leqslant \frac{5}{3}\), on obtient \(\|\cdot\|_\infty \leqslant \frac{5}{3}N\). Pour l’optimalité, le vecteur \((1, 1)\) donne \(N(1, 1) = 3 = 3\|(1, 1)\|_\infty\). De même, le sommet \(\bigl(\frac{5}{3}, -\frac{1}{3}\bigr)\) vérifie \(N = 1\) et \(\|\cdot\|_\infty = \frac{5}{3}\). Les constantes \(3\) et \(\frac{5}{3}\) sont donc optimales.
La figure confirme le calcul. Le sommet \(\bigl(\frac{5}{3}, -\frac{1}{3}\bigr)\) dépasse du carré unité de la norme infinie, et c’est lui qui fixe la constante \(\frac{5}{3}\).
Corrigé de l’exercice 2 – Trois normes d’un même vecteur
Idée clé : on applique directement les définitions, puis on calcule les distances comme normes de la différence.
- On trouve \(\|v\|_1 = 2 + 3 + 6 = 11\). Ensuite, \(\|v\|_2 = \sqrt{4 + 9 + 36} = \sqrt{49} = 7\). Enfin, \(\|v\|_\infty = 6\). Ainsi \(\|v\|_1 = 11\), \(\|v\|_2 = 7\) et \(\|v\|_\infty = 6\).
- La distance associée à une norme est la norme de la différence. Or \(v – w = (1, -4, 7)\). Par conséquent, \(d_1(v, w) = 1 + 4 + 7 = 12\). De plus, \(d_2(v, w) = \sqrt{1 + 16 + 49} = \sqrt{66}\). Enfin, \(d_\infty(v, w) = 7\). Les trois distances valent \(12\), \(\sqrt{66}\) et \(7\).
- On a bien \(6 \leqslant 7 \leqslant 11 \leqslant 18\). Aucune inégalité n’est une égalité. En effet, l’égalité \(\|v\|_\infty = \|v\|_2\) demanderait une seule coordonnée non nulle. De son côté, \(\|v\|_1 = 3\|v\|_\infty\) demanderait trois coordonnées de même module. Les quatre inégalités sont strictes pour \(v\).
Corrigé de l’exercice 3 – Trois candidats qui ne sont pas des normes
Idée clé : pour réfuter une norme, un seul exemple numérique suffit, à condition de viser le bon axiome.
- L’application \(N_1\) est homogène et vérifie l’inégalité triangulaire. Cependant, \(N_1(1, 2) = |2 – 2| = 0\) alors que \((1, 2) \neq (0, 0)\). La séparation est en défaut : \(N_1\) est seulement une semi-norme.
- Calculons \(N_2(2, 0) = 4\), alors que \(2\,N_2(1, 0) = 2\). L’homogénéité est en défaut. Le carré \(x^2\) fait croître \(N_2\) trop vite quand on dilate le vecteur.
- Ici, la séparation est vraie et l’homogénéité aussi, car \(\sqrt{|\lambda x|} = \sqrt{|\lambda|}\sqrt{|x|}\). En revanche, \(N_3(1, 0) = N_3(0, 1) = 1\) tandis que \(N_3(1, 1) = (1 + 1)^2 = 4\). On a donc \(N_3(1, 1) > N_3(1, 0) + N_3(0, 1)\). L’inégalité triangulaire est en défaut.
Corrigé de l’exercice 4 – Normes usuelles d’une fonction polynomiale
Idée clé : la fonction est positive sur \([0, 1]\), donc les valeurs absolues disparaissent et tout se ramène à des calculs de primitives.
- Pour \(t \in [0, 1]\), on a \(f(t) = t(1 – t^2) \geqslant 0\). Sa dérivée \(f^{\prime}(t) = 1 – 3t^2\) s’annule en \(t_0 = 1/\sqrt{3}\). Elle est positive avant et négative après. Le maximum vaut donc :
\[ f(t_0) = \frac{1}{\sqrt{3}} – \frac{1}{3\sqrt{3}} = \frac{2}{3\sqrt{3}} = \frac{2\sqrt{3}}{9}. \]
Ainsi \(\|f\|_\infty = \frac{2\sqrt{3}}{9} \approx 0{,}385\). - Comme \(f \geqslant 0\), on a \(\|f\|_1 = \int_0^1 (t – t^3)\,\mathrm{d}t = \frac{1}{2} – \frac{1}{4} = \frac{1}{4}\). Ensuite, on développe \(f(t)^2 = t^2 – 2t^4 + t^6\). Il vient :
\[ \|f\|_2^2 = \frac{1}{3} – \frac{2}{5} + \frac{1}{7} = \frac{35 – 42 + 15}{105} = \frac{8}{105}. \]
Donc \(\|f\|_1 = \frac{1}{4}\) et \(\|f\|_2 = \sqrt{8/105} \approx 0{,}276\). - On obtient \(0{,}25 \leqslant 0{,}276 \leqslant 0{,}385\). La plus petite est la norme 1, puis vient la norme 2, et la norme infinie est la plus grande, conformément à l’inégalité générale sur un segment de longueur 1.
Corrigé de l’exercice 5 – Valeurs d’adhérence d’une suite du plan
Idée clé : le cosinus est 6-périodique en \(n\), et le signe \((-1)^n\) ne dépend que de la parité de \(n\) ; on découpe donc selon le reste modulo 6.
- Pour \(n = 6k + r\), on a \(\cos\frac{n\pi}{3} = \cos\frac{r\pi}{3}\). Cette valeur vaut \(1, \frac{1}{2}, -\frac{1}{2}, -1, -\frac{1}{2}, \frac{1}{2}\) pour \(r = 0, \dots, 5\). De plus, \(n\) a la parité de \(r\), et \(\frac{n}{n + 1} \to 1\). La seconde coordonnée tend donc vers \(1\) si \(r\) est pair et vers \(-1\) sinon. Les limites sont \((1, 1)\), \(\bigl(\frac{1}{2}, -1\bigr)\), \(\bigl(-\frac{1}{2}, 1\bigr)\), \((-1, -1)\), \(\bigl(-\frac{1}{2}, 1\bigr)\) et \(\bigl(\frac{1}{2}, -1\bigr)\) pour \(r = 0, \dots, 5\).
- Ces quatre points distincts sont des valeurs d’adhérence. Réciproquement, soit \(a\) la limite d’une suite extraite \((u_{\varphi(n)})\). L’une des six classes contient une infinité de valeurs \(\varphi(n)\). On extrait alors une sous-suite à indices dans cette classe : elle tend vers \(a\) et vers la limite de la classe. Par unicité de la limite, \(a\) est l’un des points trouvés. L’ensemble des valeurs d’adhérence est \(\bigl\{(1, 1),\ (\frac{1}{2}, -1),\ (-\frac{1}{2}, 1),\ (-1, -1)\bigr\}\).
- La suite possède plusieurs valeurs d’adhérence, donc elle diverge. Elle est cependant bornée, car \(\|u_n\|_\infty \leqslant 1\) pour tout \(n\).
Corrigé de l’exercice 6 – Une partie bornée du plan
Idée clé : on minore la forme quadratique par un multiple de \(x^2 + y^2\) en faisant apparaître un carré.
- On développe la différence des deux membres :
\[ 2(x^2 – xy + y^2) – (x^2 + y^2) = x^2 – 2xy + y^2 = (x – y)^2. \]
Un carré est positif. L’inégalité est donc vraie pour tout \((x, y) \in \mathbb{R}^2\). - Si \((x, y) \in A\), alors \(x^2 + y^2 \leqslant 2(x^2 – xy + y^2) \leqslant 12\). Par conséquent \(\|(x, y)\|_2 \leqslant \sqrt{12} = 2\sqrt{3}\) sur \(A\), et \(A\) est bornée.
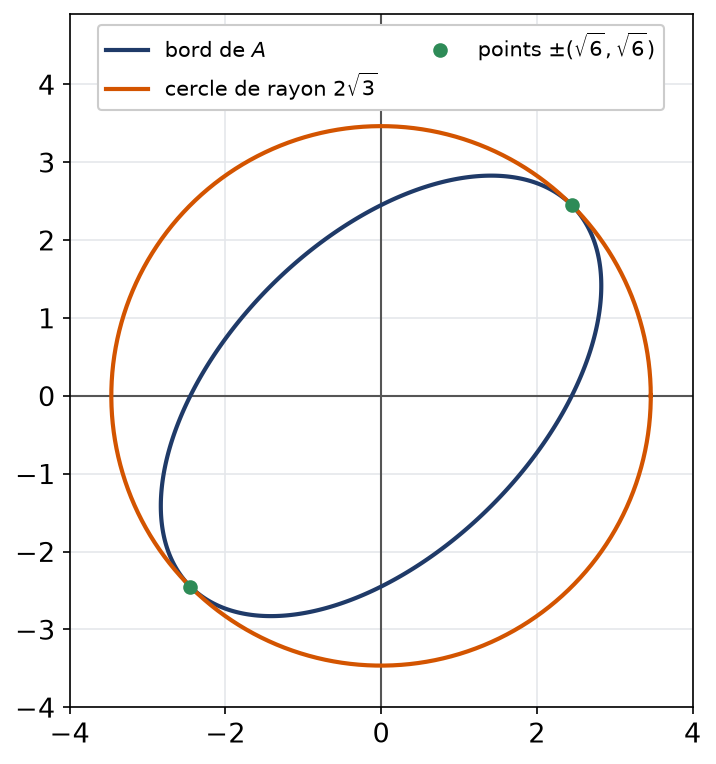
- L’égalité du point 1 demande \(x = y\). Prenons donc \((x, y) = (\sqrt{6}, \sqrt{6})\). On a \(6 – 6 + 6 = 6\), donc ce point est dans \(A\), et sa norme euclidienne vaut \(\sqrt{12} = 2\sqrt{3}\). La borne \(2\sqrt{3}\) est atteinte. Enfin, on est en dimension finie, donc \(\|\cdot\|_1\) et \(\|\cdot\|_2\) sont équivalentes. Plus précisément, \(\|z\|_1 \leqslant \sqrt{2}\,\|z\|_2\), ce qui donne \(\|z\|_1 \leqslant 2\sqrt{6}\) sur \(A\) : la partie est aussi bornée pour \(\|\cdot\|_1\).
La figure montre l’ellipse inscrite dans le disque de rayon \(2\sqrt{3}\). Elle touche le cercle aux deux points trouvés, situés sur la droite \(y = x\).
Pour s’entraîner
Corrigé de l’exercice 7 – Deux normes sur les polynômes de degré au plus 2
Idée clé : dans les deux cas, la séparation vient du fait qu’un polynôme non nul a moins de racines que son degré plus un.
- Pour \(N_1\), l’homogénéité et l’inégalité triangulaire découlent de la linéarité et de la croissance de l’intégrale, avec \(|P + Q| \leqslant |P| + |Q|\). Supposons ensuite \(N_1(P) = 0\). Comme \(|P|\) ne prend que des valeurs positives et varie continûment, une intégrale nulle force \(|P|\) à valoir 0 en chaque point de \([0, 1]\). Ainsi, \(P\) a une infinité de racines, d’où \(P = 0\). Pour \(N_2\), on écrit \(N_2 = \|\cdot\|_1 \circ u\) avec \(u(P) = \bigl(P(0), P(1), P(2)\bigr)\). L’application \(u\) est linéaire. Elle est injective sur \(\mathbb{R}_2[X]\), car un polynôme de degré au plus 2 qui a trois racines est nul. Donc \(N_1\) et \(N_2\) sont des normes sur \(E\).
- Non. Le polynôme \(X(X – 1)(X – 2)\) appartient à \(\mathbb{R}_3[X]\) et n’est pas nul. Pourtant, \(N_2\) l’envoie sur \(0\). \(N_2\) n’est qu’une semi-norme sur \(\mathbb{R}_3[X]\).
- Sur \([0, 1]\), on a \(P(t) = t(t – 1) \leqslant 0\), donc \(|P(t)| = t – t^2\). Il vient \(N_1(P) = \frac{1}{2} – \frac{1}{3} = \frac{1}{6}\). Par ailleurs, \(P(0) = P(1) = 0\) et \(P(2) = 2\). Ainsi \(N_1(P) = \frac{1}{6}\) et \(N_2(P) = 2\).
- L’espace \(\mathbb{R}_2[X]\) est de dimension 3, donc finie. Toutes les normes y sont équivalentes. En particulier, il existe \(c > 0\) tel que \(N_1 \leqslant c\,N_2\).
Corrigé de l’exercice 8 – Une norme sur les fonctions de classe C1
Idée clé : une fonction de classe \(C^1\) est contrôlée par sa valeur au milieu du segment et par sa dérivée, car aucun point de \([0, 1]\) n’est à plus de \(\frac{1}{2}\) du milieu.
- La dérivée \(f^{\prime}\) est continue sur un segment, donc bornée : \(N(f)\) est un réel positif. L’homogénéité est immédiate, car \((\lambda f)^{\prime} = \lambda f^{\prime}\). De même, l’inégalité triangulaire découle de celles de la valeur absolue et de \(\|\cdot\|_\infty\). Enfin, si \(N(f) = 0\), la dérivée est nulle, donc \(f\) est constante. Cette constante est sa valeur en \(\frac{1}{2}\), qui est nulle. \(N\) est bien une norme sur \(E\).
- Pour \(t \in [0, 1]\), l’inégalité des accroissements finis entre \(\frac{1}{2}\) et \(t\) donne \(|f(t) – f(\tfrac{1}{2})| \leqslant |t – \tfrac{1}{2}|\,\|f^{\prime}\|_\infty\). Or \(|t – \frac{1}{2}| \leqslant \frac{1}{2}\). On en déduit \(|f(t)| \leqslant |f(\tfrac{1}{2})| + \tfrac{1}{2}\|f^{\prime}\|_\infty\). Ce majorant ne dépend pas de \(t\). Donc \(\|f\|_\infty \leqslant |f(\tfrac{1}{2})| + \tfrac{1}{2}\|f^{\prime}\|_\infty \leqslant N(f)\).
- Prenons \(f_n(t) = t^n\) avec \(n \geqslant 1\). D’une part, \(\|f_n\|_\infty = 1\). D’autre part, \(f_n^{\prime}(t) = n t^{n-1}\), dont le sup vaut \(n\), et \(f_n(\frac{1}{2}) = 2^{-n}\). Ainsi \(N(f_n)/\|f_n\|_\infty = n + 2^{-n} \to +\infty\). Aucun \(\beta\) ne vérifie \(N \leqslant \beta\|\cdot\|_\infty\). Les deux normes ne sont pas équivalentes.
- D’abord, la question 2 donne \(\|f\|_\infty \leqslant N(f)\). De plus, \(\|f^{\prime}\|_\infty \leqslant N(f)\) par définition. Le maximum des deux vérifie donc \(M(f) \leqslant N(f)\). Ensuite, \(|f(\tfrac{1}{2})| \leqslant \|f\|_\infty\), donc \(N(f) \leqslant \|f^{\prime}\|_\infty + \|f\|_\infty \leqslant 2M(f)\). On a donc \(M \leqslant N \leqslant 2M\) : les normes \(N\) et \(M\) sont équivalentes.
Corrigé de l’exercice 9 – Meilleures constantes entre normes usuelles
Idée clé : la première inégalité vient du développement d’un carré, la seconde de l’inégalité de Cauchy-Schwarz appliquée au vecteur \((1, \dots, 1)\).
- On développe \(\|x\|_1^2 = \sum_k |x_k|^2 + \sum_{j \neq k} |x_j||x_k|\). La seconde somme est positive, donc \(\|x\|_1^2 \geqslant \|x\|_2^2\). Ensuite, l’inégalité de Cauchy-Schwarz dans \(\mathbb{R}^n\), appliquée à \((1, \dots, 1)\) et à \((|x_1|, \dots, |x_n|)\), donne :
\[ \|x\|_1 = \sum_{k=1}^{n} 1 \cdot |x_k| \leqslant \sqrt{n}\,\Bigl(\sum_{k=1}^{n} |x_k|^2\Bigr)^{1/2} = \sqrt{n}\,\|x\|_2. \]
Ainsi \(\|x\|_2 \leqslant \|x\|_1 \leqslant \sqrt{n}\,\|x\|_2\). - La première égalité a lieu si et seulement si tous les produits \(|x_j||x_k|\), pour \(j \neq k\), sont nuls. Autrement dit, \(x\) a au plus une coordonnée non nulle. Pour la seconde, le cas d’égalité de Cauchy-Schwarz impose que \((|x_1|, \dots, |x_n|)\) soit colinéaire à \((1, \dots, 1)\). Égalité à gauche : au plus une coordonnée non nulle ; égalité à droite : toutes les coordonnées ont le même module.
- Le vecteur \(e_1 = (1, 0, \dots, 0)\) vérifie \(\|e_1\|_1 = \|e_1\|_2 = 1\). Aucune constante \(a < 1\) ne vérifie donc \(\|x\|_2 \leqslant a\|x\|_1\). De même, \(x = (1, \dots, 1)\) vérifie \(\|x\|_1 = n\) et \(\|x\|_2 = \sqrt{n}\), soit \(\|x\|_1 = \sqrt{n}\,\|x\|_2\). Les constantes \(1\) et \(\sqrt{n}\) sont les meilleures possibles.
Corrigé de l’exercice 10 – Une bosse qui glisse vers l’origine
Idée clé : la hauteur de la bosse reste fixe, mais sa largeur tend vers 0 ; seule la norme infinie voit la hauteur.
- La fonction \(f_n\) est positive sur \([0, 1]\). Sa dérivée vaut \(f_n^{\prime}(t) = n e^{-nt}(1 – nt)\). Elle s’annule en \(t = 1/n\), qui appartient à \([0, 1]\) car \(n \geqslant 1\). La fonction croît avant ce point et décroît après. Donc \(\|f_n\|_\infty = f_n(1/n) = e^{-1}\).
- On pose \(u = nt\), donc \(\mathrm{d}t = \mathrm{d}u/n\). Une intégration par parties donne alors :
\[ \|f_n\|_1 = \frac{1}{n}\int_0^n u\,e^{-u}\,\mathrm{d}u = \frac{1}{n}\Bigl[-(u + 1)e^{-u}\Bigr]_0^n = \frac{1 – (n + 1)e^{-n}}{n}. \]
Le numérateur est compris entre 0 et 1. Ainsi \(\|f_n\|_1 \leqslant \frac{1}{n}\), et \(f_n \to 0\) pour \(\|\cdot\|_1\). - Pour tout \(t\), on a \(|g(t)|^2 = |g(t)| \cdot |g(t)| \leqslant \|g\|_\infty |g(t)|\). En intégrant sur \([0, 1]\), on obtient \(\|g\|_2^2 \leqslant \|g\|_\infty \|g\|_1\). Appliquée à \(f_n\), cette inégalité donne \(\|f_n\|_2^2 \leqslant e^{-1}\|f_n\|_1 \leqslant \frac{1}{en}\). Par conséquent, \(f_n \to 0\) pour \(\|\cdot\|_2\).
- Supposons que \(f_n \to g\) pour \(\|\cdot\|_\infty\). Comme \(\|h\|_1 \leqslant \|h\|_\infty\) pour toute \(h\), on aurait aussi \(f_n \to g\) pour \(\|\cdot\|_1\). Par unicité de la limite, \(g = 0\). Or \(\|f_n – 0\|_\infty = e^{-1}\) ne tend pas vers 0. La suite \((f_n)\) ne converge donc pour \(\|\cdot\|_\infty\) vers aucune fonction.
Corrigé de l’exercice 11 – Normes non équivalentes sur les polynômes
Idée clé : le binôme de Newton fait exploser la somme des coefficients, tandis que \(1 – t\) reste entre 0 et 1 sur le segment.
- La norme \(N_c\) est la norme 1 de la suite des coefficients, qui n’a qu’un nombre fini de termes non nuls. Ses axiomes se vérifient donc coefficient par coefficient. Ensuite, \(N_s(P)\) est bien défini, car \(P\) est continue sur un segment. L’homogénéité et l’inégalité triangulaire s’obtiennent en passant au sup. Enfin, si \(N_s(P) = 0\), alors \(P\) s’annule sur \([0, 1]\), donc a une infinité de racines, et \(P = 0\). \(N_c\) et \(N_s\) sont des normes.
- Pour \(t \in [0, 1]\), on a \(t^k \leqslant 1\). Il vient \(|P(t)| \leqslant \sum_k |a_k| t^k \leqslant N_c(P)\). En passant au sup, on obtient \(N_s \leqslant N_c\).
- Sur \([0, 1]\), on a \(0 \leqslant 1 – t \leqslant 1\), avec la valeur 1 en \(t = 0\). Donc \(N_s(P_n) = 1\). De plus, la formule du binôme montre que le coefficient de \(X^k\) dans \(P_n\) a pour valeur absolue \(\binom{n}{k}\). La somme de ces coefficients binomiaux vaut \((1 + 1)^n\), d’où \(N_c(P_n) = 2^n\). Le quotient \(N_c(P_n)/N_s(P_n) = 2^n\) n’est pas borné. Aucun \(\beta\) ne vérifie \(N_c \leqslant \beta N_s\) : les normes ne sont pas équivalentes.
- Posons \(R_n = 2^{-n/2}(1 – X)^n\). Par homogénéité, \(N_s(R_n) = 2^{-n/2} \to 0\). En revanche, \(N_c(R_n) = 2^{-n/2} \cdot 2^n = 2^{n/2} \to +\infty\). La suite \((R_n)\) convient.
Corrigé de l’exercice 12 – Convergence dans un produit d’espaces normés
Idée clé : le max de deux réels positifs tend vers 0 si et seulement si chacun d’eux tend vers 0.
- On a \(N\bigl((x_n, f_n) – (x, f)\bigr) = \max\bigl(\|x_n – x\|_1,\ \|f_n – f\|_\infty\bigr)\). Ce max majore chacun des deux termes et il est majoré par leur somme. Par encadrement, il tend vers 0 si et seulement si les deux termes tendent vers 0. La convergence dans le produit équivaut à la convergence de chaque composante.
- La fonction \(f_n\) est dérivable sur \([0, 1]\), avec \(f_n^{\prime}(t) = \frac{1}{(1 + nt)^2} > 0\). Elle est donc croissante et positive. Ainsi \(\|f_n\|_\infty = f_n(1) = \frac{1}{n + 1}\).
- D’abord, \(\bigl\|x_n – (0, 2)\bigr\|_1 = \frac{1}{n} + \frac{1}{n} = \frac{2}{n} \to 0\). Ensuite, \(\|f_n – 0\|_\infty = \frac{1}{n + 1} \to 0\). D’après la question 1, \((x_n, f_n)\) converge vers \(\bigl((0, 2), 0\bigr)\). Elle est donc bornée. Explicitement, \(\|x_n\|_1 \leqslant 1 + 3 = 4\) et \(\|f_n\|_\infty \leqslant \frac{1}{2}\). Donc \(N(x_n, f_n) \leqslant 4\) pour tout \(n \geqslant 1\).
Corrigé de l’exercice 13 – Suites extraites paires et impaires
Idée clé : les indices pairs et impairs recouvrent \(\mathbb{N}\), donc deux rangs suffisent à contrôler toute la suite.
- Notons \(\delta_n = N(u_n – \ell)\), suite réelle positive. Fixons un seuil \(\varepsilon > 0\) et regardons l’ensemble \(I\) des indices \(n\) pour lesquels \(\delta_n > \varepsilon\). Par hypothèse, \(\delta_{2k} \to 0\), donc \(I\) ne contient qu’un nombre fini d’entiers pairs. Pour la même raison, il ne contient qu’un nombre fini d’entiers impairs. Ainsi \(I\) est fini : au-delà de son plus grand élément, on a \(\delta_n \leqslant \varepsilon\). Donc \(u_n \to \ell\).
- La première coordonnée tend vers 1, car son numérateur est compris entre \(n – 1\) et \(n + 1\). La seconde vaut \(0, 1, 0, -1\) selon que \(n\) est congru à \(0, 1, 2, 3\) modulo 4. Les suites extraites sur ces quatre classes tendent donc vers \((1, 0)\), \((1, 1)\), \((1, 0)\) et \((1, -1)\). Ensuite, on raisonne comme à l’exercice 5 : toute suite extraite a une infinité d’indices dans une classe. Sa limite éventuelle est donc l’une de ces limites. Les valeurs d’adhérence sont \((1, 0)\), \((1, 1)\) et \((1, -1)\), et \((v_n)\) diverge.
- Pour \(n = 2k\), on trouve \(w_{2k} = \bigl(\frac{2k + 1}{2k + 1},\ 0\bigr) = (1, 0)\), car \(\sin(k\pi) = 0\). Pour \(n = 2k + 1\), on a :
\[ w_{2k+1} = \Bigl(\frac{2k}{2k + 2},\ \frac{\pm 1}{2k + 2}\Bigr) \xrightarrow[k \to +\infty]{} (1, 0). \]
Les deux suites extraites ont la même limite. D’après la question 1, \((w_n)\) converge vers \((1, 0)\).
Corrigé de l’exercice 14 – Une norme sous-multiplicative sur les matrices
Idée clé : la sous-multiplicativité transforme \(\nu(A^k)\) en une suite géométrique, ce qui ramène l’étude de \(A^k\) à celle de \(\nu(A)^k\).
- L’application \(\nu\) est la norme 1 lue sur les \(n^2\) coefficients : c’est la composée de \(\|\cdot\|_1\) avec l’isomorphisme canonique de \(M_n(\mathbb{K})\) sur \(\mathbb{K}^{n^2}\). C’est donc une norme. Ensuite, on majore chaque coefficient du produit :
\[ \nu(AB) = \sum_{i,j} \Bigl|\sum_k a_{ik} b_{kj}\Bigr| \leqslant \sum_{i,j,k} |a_{ik}||b_{kj}| \leqslant \sum_{i,k} |a_{ik}| \sum_{l,j} |b_{lj}|. \]
La dernière majoration ajoute les termes positifs où \(l \neq k\). Ainsi \(\nu(AB) \leqslant \nu(A)\,\nu(B)\). - On a \(\nu(A) = \frac{2 + 3 + 1 + 2}{10} = \frac{4}{5}\). Par récurrence, la sous-multiplicativité donne \(\nu(A^k) \leqslant \bigl(\frac{4}{5}\bigr)^k\). Ce majorant tend vers 0. Donc \(A^k \to 0\) pour \(\nu\), et pour toute norme puisque \(M_2(\mathbb{K})\) est de dimension finie.
- On a \(I_2 – A = \frac{1}{10}\begin{pmatrix} 8 & -3 \\ -1 & 8 \end{pmatrix}\), de déterminant \(\frac{64 – 3}{100} = \frac{61}{100}\). La formule de la comatrice donne \((I_2 – A)^{-1} = \frac{10}{61}\begin{pmatrix} 8 & 3 \\ 1 & 8 \end{pmatrix}\). On vérifie le produit : la première ligne donne \(\frac{1}{61}(64 – 3,\ 24 – 24) = (1, 0)\), et la seconde \((0, 1)\) de même.
- Le produit télescopique donne \((I_2 – A)S_p = I_2 – A^{p+1}\). En multipliant à gauche par \(B = (I_2 – A)^{-1}\), on obtient \(S_p – B = -B A^{p+1}\). Par sous-multiplicativité :
\[ \nu(S_p – B) \leqslant \nu(B)\,\nu(A)^{p+1} \leqslant \frac{200}{61}\Bigl(\frac{4}{5}\Bigr)^{p+1}. \]
Ce majorant tend vers 0, donc \(S_p \to (I_2 – A)^{-1}\).
Corrigé de l’exercice 15 – Inclusion de deux boules fermées
Idée clé : le point de \(B_f(a, r)\) le plus éloigné de \(b\) se trouve sur la demi-droite issue de \(b\) qui passe par \(a\).
- Supposons d’abord \(N(a – b) + r \leqslant s\). Pour \(x \in B_f(a, r)\), l’inégalité triangulaire donne \(N(x – b) \leqslant N(x – a) + N(a – b) \leqslant r + N(a – b) \leqslant s\). Donc \(x \in B_f(b, s)\). Réciproquement, supposons l’inclusion. Si \(a \neq b\), on pose \(x = a + r\,\frac{a – b}{N(a – b)}\). Alors \(N(x – a) = r\), donc \(x \in B_f(a, r)\). De plus, \(x – b = \bigl(1 + \frac{r}{N(a – b)}\bigr)(a – b)\), d’où \(N(x – b) = N(a – b) + r\). L’inclusion impose alors \(N(a – b) + r \leqslant s\). Si \(a = b\), on choisit un vecteur \(e\) de norme 1, qui existe car \(E \neq \{0\}\). Le point \(a + re\) est dans \(B_f(b, s)\), donc \(r \leqslant s\). L’inclusion équivaut bien à \(N(a – b) + r \leqslant s\).
- On a \(a – b = \bigl(-\frac{1}{2}, -\frac{1}{4}\bigr)\). Pour la norme infinie, \(N(a – b) + r = \frac{1}{2} + 1 = \frac{3}{2} \leqslant s\). L’inclusion a lieu pour \(\|\cdot\|_\infty\). Pour la norme 1, en revanche, \(N(a – b) + r = \frac{3}{4} + 1 = \frac{7}{4} > \frac{3}{2}\). L’inclusion échoue pour \(\|\cdot\|_1\).
- On applique la construction de la question 1 avec la norme 1 : \(x = a + \frac{a – b}{3/4} = \bigl(-\frac{2}{3}, -\frac{1}{3}\bigr)\). D’une part, \(\|x\|_1 = 1\). D’autre part, \(\|x – b\|_1 = \frac{7}{6} + \frac{7}{12} = \frac{7}{4} > \frac{3}{2}\). Le point \(\bigl(-\frac{2}{3}, -\frac{1}{3}\bigr)\) est dans \(B_f(a, 1)\) mais pas dans \(B_f(b, \frac{3}{2})\).
Pour approfondir
Corrigé de l’exercice 16 – Comparer les normes 1, 2 et infinie sur les fonctions continues
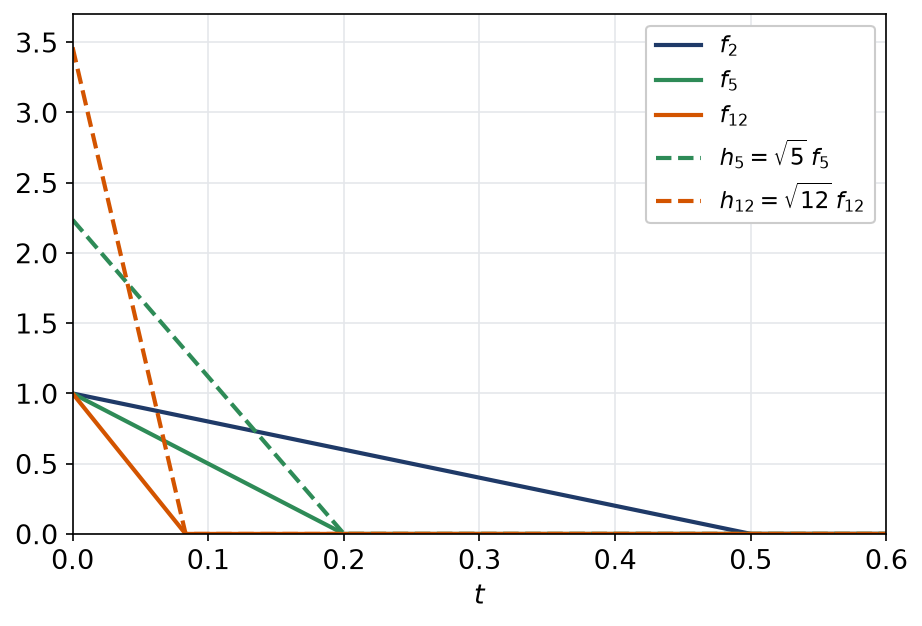
Idée clé : un pic triangulaire de largeur \(1/n\) a une hauteur fixe, une aire en \(1/n\) et une norme quadratique en \(1/\sqrt{n}\) ; ces trois échelles différentes séparent les trois normes.
- L’inégalité de Cauchy-Schwarz pour le produit scalaire intégral, appliquée à \(|f|\) et à la constante 1, donne :
\[ \|f\|_1 = \int_0^1 |f(t)| \cdot 1\,\mathrm{d}t \leqslant \Bigl(\int_0^1 |f(t)|^2\,\mathrm{d}t\Bigr)^{1/2}\Bigl(\int_0^1 1\,\mathrm{d}t\Bigr)^{1/2} = \|f\|_2. \]
Ensuite, \(|f|\) ne dépasse jamais la constante \(\|f\|_\infty\). En intégrant le carré sur un segment de longueur 1, la norme quadratique de \(f\) ne dépasse donc pas celle de cette constante, qui vaut \(\|f\|_\infty\). Les deux inégalités demandées sont établies. - La fonction \(f_n\) est continue, vaut \(1 – nt\) sur \(\bigl[0, \frac{1}{n}\bigr]\) et \(0\) ensuite. Son maximum vaut \(f_n(0) = 1\). Son intégrale mesure un triangle rectangle dont les côtés de l’angle droit valent \(\frac{1}{n}\) et 1. Enfin, on calcule :
\[ \|f_n\|_2^2 = \int_0^{1/n} (1 – nt)^2\,\mathrm{d}t = \Bigl[-\frac{(1 – nt)^3}{3n}\Bigr]_0^{1/n} = \frac{1}{3n}. \]
Ainsi \(\|f_n\|_1 = \frac{1}{2n}\), \(\|f_n\|_2 = (3n)^{-1/2}\) et \(\|f_n\|_\infty = 1\). - Les inégalités de la question 1 vont toujours dans le même sens. Il suffit donc de contredire les inégalités inverses. On calcule les trois quotients :
\[ \frac{\|f_n\|_\infty}{\|f_n\|_1} = 2n, \qquad \frac{\|f_n\|_\infty}{\|f_n\|_2} = \sqrt{3n}, \qquad \frac{\|f_n\|_2}{\|f_n\|_1} = 2\sqrt{\frac{n}{3}}. \]
Les trois tendent vers \(+\infty\). Par conséquent, aucune constante \(\beta\) ne vérifie \(\|\cdot\|_\infty \leqslant \beta\|\cdot\|_1\), ni \(\|\cdot\|_\infty \leqslant \beta\|\cdot\|_2\), ni \(\|\cdot\|_2 \leqslant \beta\|\cdot\|_1\). Deux quelconques des trois normes ne sont pas équivalentes. - Par homogénéité, \(\|h_n\|_1 = \frac{\sqrt{n}}{2n} = \frac{1}{2\sqrt{n}} \to 0\). En revanche, \(\|h_n\|_2 = \frac{\sqrt{n}}{\sqrt{3n}} = \frac{1}{\sqrt{3}}\) pour tout \(n\). La suite \((h_n)\) tend vers 0 pour \(\|\cdot\|_1\), mais pas pour \(\|\cdot\|_2\).
Sur la figure, les pics \(f_n\) gardent la hauteur 1 en s’amincissant. Les pics \(h_n\), eux, grandissent comme \(\sqrt{n}\) : leur aire tend vers 0, mais pas leur norme quadratique.
Corrigé de l’exercice 17 – Normes à poids sur les fonctions continues
Idée clé : le poids \(g\) écrase \(f\) là où il est petit ; une fonction concentrée près d’un zéro de \(g\) a donc une norme \(N_g\) minuscule.
- Le produit \(fg\) est continu sur un segment, donc borné : \(N_g(f)\) est un réel positif. Ensuite, \(N_g(\lambda f) = \|\lambda fg\|_\infty = |\lambda| N_g(f)\). Enfin, \((f + h)g = fg + hg\), donc \(N_g(f + h) \leqslant N_g(f) + N_g(h)\). \(N_g\) est une semi-norme.
- Supposons d’abord que \(g\) ne s’annule identiquement sur aucun segment non trivial. Soit \(f\) telle que \(N_g(f) = 0\), c’est-à-dire \(fg = 0\). Raisonnons par l’absurde et supposons \(f(t_0) \neq 0\). Par continuité, il existe \(\delta > 0\) tel que \(f\) ne s’annule pas sur \([t_0 – \delta, t_0 + \delta] \cap [0, 1]\). Cet ensemble est un segment \([c, d]\) avec \(c < d\). Sur ce segment, \(fg = 0\) impose \(g = 0\) : c’est absurde. Donc \(f = 0\). Réciproquement, supposons \(g = 0\) sur \([c, d]\), avec \(c < d\). Notons \(m = \frac{c + d}{2}\) et \(f(t) = \max\bigl(0,\ \frac{d – c}{2} – |t – m|\bigr)\). Cette fonction est continue, non nulle en \(m\) et nulle hors de \([c, d]\). Ainsi \(fg = 0\), soit \(N_g(f) = 0\) avec \(f \neq 0\). \(N_g\) est une norme si et seulement si \(g\) ne s’annule identiquement sur aucun segment non trivial.
- La fonction \(|g|\) est continue sur le segment \([0, 1]\). Elle y atteint donc son minimum \(m\), et \(m > 0\) puisque \(g\) ne s’annule pas. Pour tout \(t\), on a alors \(m|f(t)| \leqslant |f(t)g(t)| \leqslant \|g\|_\infty |f(t)|\). En passant au sup, on obtient \(m\|f\|_\infty \leqslant N_g(f) \leqslant \|g\|_\infty \|f\|_\infty\) : les deux normes sont équivalentes.
- Ici, \(g\) ne s’annule qu’en 0, donc \(N_g\) est une norme d’après la question 2. Par ailleurs, \(t f_n(t) = t – nt^2\) sur \(\bigl[0, \frac{1}{n}\bigr]\) et \(0\) ensuite. Ce trinôme atteint son maximum en \(t = \frac{1}{2n}\), où il vaut \(\frac{1}{2n} – \frac{1}{4n} = \frac{1}{4n}\). Ainsi \(N_g(f_n) = \frac{1}{4n}\), alors que \(\|f_n\|_\infty = 1\). Le quotient \(\|f_n\|_\infty / N_g(f_n) = 4n\) n’est pas borné. \(N_g\) n’est pas équivalente à \(\|\cdot\|_\infty\).
- Posons \(\varphi_n(t) = \max\bigl(0,\ 1 – n|t – t_0|\bigr)\). Cette fonction est continue, vaut 1 en \(t_0\) et s’annule hors de \(\bigl[t_0 – \frac{1}{n}, t_0 + \frac{1}{n}\bigr]\). Donc \(\|\varphi_n\|_\infty = 1\). De plus, \(0 \leqslant \varphi_n \leqslant 1\), d’où :
\[ N_g(\varphi_n) \leqslant \varepsilon_n, \qquad \text{où } \varepsilon_n = \sup\bigl\{|g(t)| \,:\, t \in [0, 1],\ |t – t_0| \leqslant 1/n\bigr\}. \]
Comme \(g\) est continue en \(t_0\) et \(g(t_0) = 0\), on a \(\varepsilon_n \to 0\). Par ailleurs, \(N_g(\varphi_n) > 0\), car \(N_g\) est une norme. Le quotient \(\|\varphi_n\|_\infty / N_g(\varphi_n) \geqslant 1/\varepsilon_n\) tend donc vers \(+\infty\). Dès que \(g\) s’annule, \(N_g\) n’est pas équivalente à \(\|\cdot\|_\infty\).
Corrigé de l’exercice 18 – Problème sur la norme du maximum d’une fonction affine
Idée clé : le module d’une fonction affine atteint son maximum sur un segment à l’une des extrémités ; la partie C montre ensuite que les constantes d’équivalence dépendent du degré.
Partie A.
- Pour \(t \in [0, 1]\), on écrit \(x + ty = (1 – t)x + t(x + y)\). L’inégalité triangulaire donne alors \(|x + ty| \leqslant (1 – t)|x| + t|x + y| \leqslant \max\bigl(|x|, |x + y|\bigr)\). De plus, cette valeur est atteinte en \(t = 0\) ou en \(t = 1\). Donc \(N(x, y) = \max\bigl(|x|, |x + y|\bigr)\).
- On a \(N = \|\cdot\|_\infty \circ u\), avec \(u(x, y) = (x, x + y)\). Cette application est linéaire, de déterminant 1, donc injective. Par la proposition du cours, \(N\) est une norme.
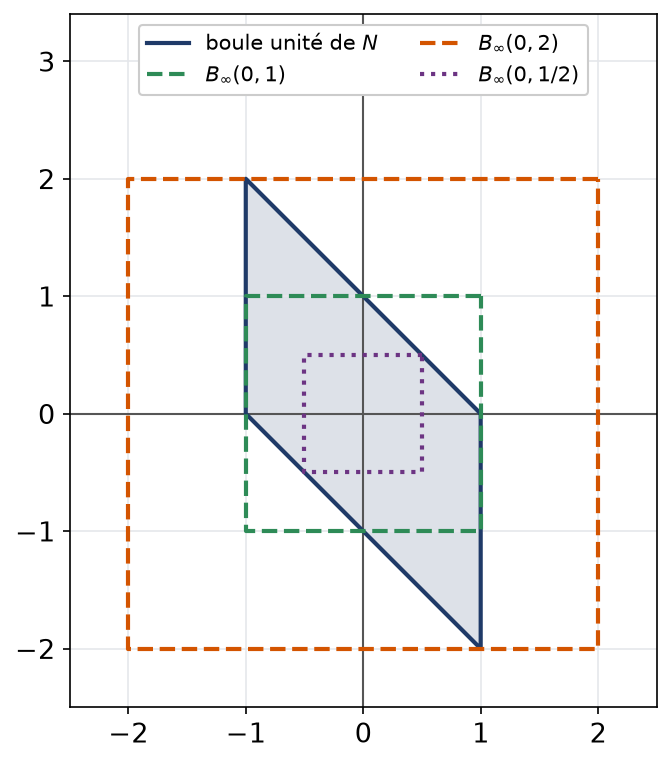
- La boule unité est définie par \(|x| \leqslant 1\) et \(|x + y| \leqslant 1\). On croise les droites \(x = \pm 1\) et \(x + y = \pm 1\). Les sommets sont \((1, 0)\), \((1, -2)\), \((-1, 0)\) et \((-1, 2)\).
- D’abord, \(|x| \leqslant \|(x, y)\|_\infty\) et \(|x + y| \leqslant 2\|(x, y)\|_\infty\), donc \(N \leqslant 2\|\cdot\|_\infty\). Ensuite, \(|x| \leqslant N(x, y)\). De plus, \(y = (x + y) – x\), d’où \(|y| \leqslant 2N(x, y)\). Ainsi \(\|\cdot\|_\infty \leqslant 2N\). Pour l’optimalité, le vecteur \((1, 1)\) donne \(N = 2\) et \(\|\cdot\|_\infty = 1\). De même, le sommet \((1, -2)\) donne \(N = 1\) et \(\|\cdot\|_\infty = 2\). Les constantes \(\frac{1}{2}\) et \(2\) sont optimales.
La figure résume la partie A. Le parallélogramme unité de \(N\) contient le carré \(B_\infty(0, \frac{1}{2})\) et reste inclus dans \(B_\infty(0, 2)\). Ses sommets \((1, -2)\) et \((-1, 2)\) touchent le grand carré, tandis que le petit carré touche ses côtés obliques en \(\pm\bigl(\frac{1}{2}, \frac{1}{2}\bigr)\).
Partie B.
- L’application \(\sigma\) est bien définie, car \(P\) est continue sur \([0, 1]\). Pour chaque \(t\) fixé, \(|\lambda P(t)|\) vaut \(|\lambda||P(t)|\) et \(|P(t) + Q(t)|\) reste sous \(\sigma(P) + \sigma(Q)\) : en prenant le sup, on obtient homogénéité et inégalité triangulaire. Si \(\sigma(P) = 0\), alors \(P\) a une infinité de racines, donc \(P = 0\). Quant à \(\Phi\), c’est la norme infinie du vecteur des coefficients. L’application qui associe à \(P\) ce vecteur est un isomorphisme de \(\mathbb{R}_d[X]\) sur \(\mathbb{R}^{d+1}\), donc \(\Phi\) est une norme. Enfin, \(\mathbb{R}_d[X]\) est de dimension \(d + 1\), finie. Les normes \(\sigma\) et \(\Phi\) sont donc équivalentes.
- Pour \(P = x + yX\), on a \(\sigma(P) = \sup_{t \in [0, 1]} |x + ty| = N(x, y)\) et \(\Phi(P) = \|(x, y)\|_\infty\). La partie A s’applique directement : \(\frac{1}{2}\Phi \leqslant \sigma \leqslant 2\Phi\). Les polynômes \(1 + X\) et \(1 – 2X\) réalisent les égalités. Les meilleures constantes sont \(\frac{1}{2}\) et \(2\).
Partie C.
- Le coefficient de \(X^n\) dans \(P_n = (1 – 2X)^n\) vaut \((-2)^n\), donc \(\Phi(P_n) \geqslant 2^n\). Par ailleurs, \(|1 – 2t| \leqslant 1\) pour \(t \in [0, 1]\), avec égalité en \(t = 0\). Donc \(\sigma(P_n) = 1\). Si \(\Phi \leqslant \beta\sigma\), on aurait \(2^n \leqslant \beta\) pour tout \(n\), ce qui est absurde. Aucun \(\beta\) ne vérifie \(\Phi \leqslant \beta\sigma\).
- Tous les coefficients de \(Q_n\) valent 1, donc \(\Phi(Q_n) = 1\). De plus, \(Q_n\) est croissante et positive sur \([0, 1]\), donc \(\sigma(Q_n) = Q_n(1) = n + 1\). Si \(\sigma \leqslant \beta\Phi\), on aurait \(n + 1 \leqslant \beta\) pour tout \(n\). Aucun \(\beta\) ne vérifie \(\sigma \leqslant \beta\Phi\).
- Aucune des deux inégalités n’est vraie. Les normes \(\sigma\) et \(\Phi\) ne sont donc pas équivalentes sur \(\mathbb{R}[X]\). Cela ne contredit pas la question 5. En effet, \(\mathbb{R}[X]\) est de dimension infinie et le théorème d’équivalence ne s’y applique pas. Plus précisément, sur \(\mathbb{R}_d[X]\), toute constante \(\beta_d\) telle que \(\Phi \leqslant \beta_d\sigma\) vérifie \(\beta_d \geqslant 2^d\), d’après le calcul fait avec \(P_d\). Les constantes existent pour chaque \(d\), mais elles tendent vers l’infini avec le degré.
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur normes et normes équivalentes
- S’exercer : exercices corrigés de maths spé (MP) sur normes et normes équivalentes
- Chapitre d’avant : Polynôme minimal, lemme des noyaux et Cayley-Hamilton
- Chapitre d’après : Ouverts, fermés, adhérence et limites
- Vérifier ses acquis : QCM de maths spé (MP) sur normes et normes équivalentes
- Contrôle corrigé en temps limité : Comparaison de normes sur des fonctions : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de topologie en dimension finie : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Normes et normes équivalentes en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir

Contrôles
Tout voir
QCM
Tout voir