Dimension et formule de Grassmann en maths sup (MPSI) : cours et méthodes
Ce cours de dimension Grassmann MPSI rassemble tout ce qui permet de compter avant de calculer. Il reprend la liberté et la dépendance linéaire, les familles génératrices, puis construit les bases et les coordonnées. Viennent ensuite les deux théorèmes qui fondent la dimension : la base extraite et la base incomplète.
Ce chapitre arrive en début de second semestre, dans la foulée des espaces vectoriels. Il donne les outils du rang d’une famille, de la formule de Grassmann et des bases adaptées à une somme directe. Chaque résultat est accompagné d’une méthode rédigée, d’un exemple guidé aux valeurs inédites et des pièges qui reviennent en colle.
Vous y préparez directement les applications linéaires, le théorème du rang et les matrices. En effet, presque tous les exercices d’algèbre linéaire commencent par un argument de dimension.
Ce que vous saurez faire
- Reconnaître rapidement une famille libre, liée ou génératrice, et écrire une relation de dépendance explicite.
- Exploiter les familles de polynômes à degrés échelonnés pour obtenir une base sans aucun calcul.
- Montrer qu’une famille est une base en vérifiant une seule propriété, grâce à la dimension.
- Calculer le rang d’une famille de vecteurs par échelonnement.
- Appliquer la formule de Grassmann pour obtenir une dimension d’intersection ou de somme.
- Construire une base adaptée à une somme directe et décomposer un vecteur sur deux supplémentaires.
1. Liberté, dépendance et familles génératrices
Ici, le corps \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\), et la lettre \(E\) note un \(\mathbb{K}\)-espace vectoriel fixé. Nous travaillons avec des familles finies \((v_1,\dots,v_p)\) de vecteurs de \(E\). L’idée directrice est simple : avant de calculer, on compte. En effet, la dimension donne souvent la réponse avant même le premier calcul.
1.1 Les trois définitions de base
Soit \((v_1,\dots,v_p)\) une famille de vecteurs de \(E\).
- Elle est libre quand aucune combinaison à coefficients non tous nuls ne produit le vecteur nul : \(\lambda_1 v_1+\dots+\lambda_p v_p=0\) entraîne \(\lambda_1=\dots=\lambda_p=0\).
- Elle est liée si elle n’est pas libre, c’est-à-dire s’il existe des scalaires non tous nuls qui annulent la combinaison.
- Elle est génératrice de \(E\) si tout vecteur de \(E\) est combinaison linéaire des \(v_i\), autrement dit si \(\mathrm{Vect}(v_1,\dots,v_p)=E\).
Une famille liée possède un vecteur qui s’écrit à l’aide des autres. Plus précisément, si \(\lambda_k\neq 0\) dans une relation de dépendance, alors on isole \(v_k\). Par conséquent, retirer \(v_k\) ne change pas l’espace engendré. Ce réflexe sert sans cesse pour réduire une famille.
- Toute famille contenant le vecteur nul est liée.
- Deux vecteurs forment une famille liée exactement quand l’un est multiple de l’autre.
- Retirer des vecteurs à une famille libre la laisse libre ; ajouter des vecteurs à une famille génératrice la laisse génératrice.
- Si \((v_1,\dots,v_p)\) est libre et si \(w\notin\mathrm{Vect}(v_1,\dots,v_p)\), alors \((v_1,\dots,v_p,w)\) est encore libre.
Démontrons le dernier point, qui est le plus utile. Supposons \(\lambda_1 v_1+\dots+\lambda_p v_p+\mu w=0\). Si \(\mu\neq 0\), alors \(w=-\mu^{-1}(\lambda_1v_1+\dots+\lambda_pv_p)\) appartient à \(\mathrm{Vect}(v_1,\dots,v_p)\), ce qui est exclu. Donc \(\mu=0\). Ensuite, la relation devient une combinaison nulle des \(v_i\). Ainsi, par liberté, tous les \(\lambda_i\) sont nuls.
Dans \(\mathbb{R}^3\), considérons \(u=(1,-1,2)\), \(v=(3,0,1)\) et \(w=(-1,-2,3)\). On cherche \((a,b,c)\) tels que \(au+bv+cw=0\). Le système s’écrit
\[\begin{cases} a+3b-c=0\\ -a-2c=0\\ 2a+b+3c=0\end{cases}\]
La deuxième ligne donne \(a=-2c\). Ensuite, la première donne \(3b=c+2c\), donc \(b=c\). Enfin, la troisième ligne vaut \(-4c+c+3c=0\) : elle est toujours vraie. Par conséquent, \(c=1\) fournit la solution non triviale \((-2,1,1)\). Ainsi la famille est liée et \(w=2u-v\).
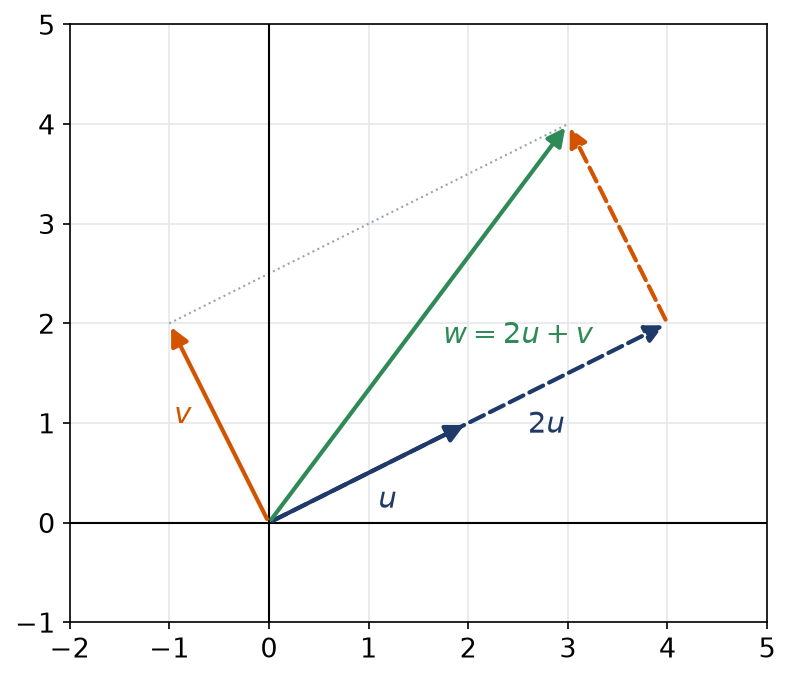
La figure suivante montre un phénomène général : dans le plan, trois vecteurs sont toujours liés. Ici \(u=(2,1)\), \(v=(-1,2)\) et \(w=(3,4)\) vérifient \(w=2u+v\).
Piège à éviter :
Trois vecteurs deux à deux non colinéaires peuvent très bien former une famille liée. L’exemple de la figure le prouve. La liberté d’une famille ne se teste donc jamais « deux par deux » dès qu’il y a au moins trois vecteurs.
1.2 Familles de polynômes à degrés échelonnés
Les espaces de polynômes offrent un critère de liberté presque gratuit. Il repose uniquement sur les degrés. C’est pourquoi on le cite dès qu’une famille de polynômes apparaît dans un énoncé.
Considérons des polynômes non nuls \(P_0,\dots,P_n\) de \(\mathbb{K}[X]\), aux degrés tous différents. Ils forment alors une famille libre. En particulier, si \(\deg P_k=k\) pour tout \(k\in\{0,\dots,n\}\), la famille \((P_0,\dots,P_n)\) est une base de \(\mathbb{K}_n[X]\).
Quitte à renuméroter, supposons \(\deg P_0<\deg P_1<\dots<\deg P_n\). Soit une relation \(\lambda_0P_0+\dots+\lambda_nP_n=0\). Raisonnons par l’absurde et appelons \(m\) l’indice maximal pour lequel \(\lambda_m\neq0\). Le terme \(\lambda_mP_m\) domine alors en degré chacun des autres termes. Donc la somme a pour degré \(\deg P_m\), et elle n’est pas nulle : contradiction. Ainsi la famille est libre. Pour la seconde affirmation, nous utiliserons au paragraphe 3 que \(\dim \mathbb{K}_n[X]=n+1\).
Posons \(P_0=2\), \(P_1=1+X\), \(P_2=X+X^2\) et \(P_3=X^2+X^3\). Les degrés valent \(0,1,2,3\), donc la famille est une base de \(\mathbb{R}_3[X]\). Cherchons les coordonnées de \(X^3\). D’abord \(X^3=P_3-X^2\). Ensuite \(X^2=P_2-X\) et \(X=P_1-1\). Par substitution, on obtient
\[X^3=P_3-P_2+P_1-\tfrac{1}{2}P_0.\]
Les coordonnées de \(X^3\) dans cette base sont donc \(\left(-\tfrac12,1,-1,1\right)\). Une vérification rapide : \(X^2+X^3-X-X^2+1+X-1=X^3\).
Remarque :
Le critère exige des degrés distincts. En revanche, des polynômes de même degré peuvent être libres ou liés : \(X^2+X\) et \(X^2-X\) sont libres, alors que \(X^2+X\) et \(2X^2+2X\) sont liés.
2. Bases et coordonnées
Une base réunit les deux qualités précédentes. Elle permet de repérer chaque vecteur par une liste unique de scalaires. Autrement dit, elle transforme un espace abstrait en un espace de listes.
On appelle base de \(E\) toute famille \(\mathcal{B}=(e_1,\dots,e_n)\) qui cumule la liberté et le caractère générateur.
Pour que \((e_1,\dots,e_n)\) soit une base de \(E\), il faut et il suffit que chaque \(x\in E\) admette une seule écriture \(x=x_1e_1+\dots+x_ne_n\). On nomme alors \(x_1,\dots,x_n\) les coordonnées de \(x\) relativement à \(\mathcal{B}\).
L’existence de l’écriture traduit exactement le caractère générateur. Pour l’unicité, deux écritures de \(x\) donnent par différence une combinaison nulle. Par liberté, leurs coefficients coïncident. Réciproquement, l’unicité de l’écriture de \(0\) est précisément la liberté.
2.1 Les bases canoniques à connaître
- Pour \(\mathbb{K}^n\) : la famille \((\varepsilon_1,\dots,\varepsilon_n)\), où \(\varepsilon_i\) a un \(1\) en position \(i\) et des \(0\) ailleurs.
- Pour \(\mathbb{K}_n[X]\) : la famille des monômes \((1,X,X^2,\dots,X^n)\), de cardinal \(n+1\).
- Pour \(\mathcal{M}_{n,p}(\mathbb{K})\) : les matrices \(E_{i,j}\), dont un seul coefficient vaut \(1\) et les autres \(0\) ; il y en a \(np\).
- Le \(\mathbb{R}\)-espace vectoriel \(\mathbb{C}\) admet la base \((1,i)\).
2.2 Lire des coordonnées dans une autre base
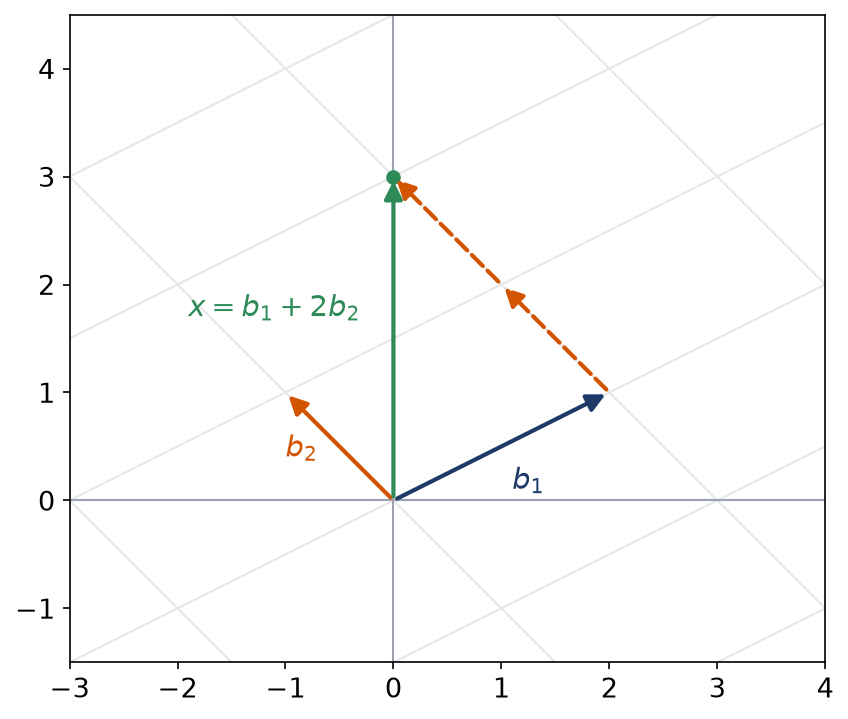
Une base non canonique déforme le quadrillage habituel. Par exemple, dans \(\mathbb{R}^2\), prenons \(b_1=(2,1)\) et \(b_2=(-1,1)\). Comme aucun des deux n’est multiple de l’autre, \((b_1,b_2)\) est une base du plan. Le vecteur \(x=(0,3)\) vérifie \(x=b_1+2b_2\). Ses coordonnées dans \((b_1,b_2)\) sont donc \((1,2)\), alors que ses coordonnées canoniques sont \((0,3)\).
Pour trouver les composantes de \(x\) relativement à \((e_1,\dots,e_n)\) :
- écrire l’inconnue \(x=a_1e_1+\dots+a_ne_n\) ;
- traduire cette égalité composante par composante, ce qui donne un système linéaire ;
- résoudre ce système, qui a forcément une unique solution ;
- vérifier le résultat en recalculant la combinaison linéaire.
Avec des polynômes à degrés échelonnés, on procède plutôt par substitutions successives, du plus haut degré vers le plus bas.
3. Dimension d’un espace vectoriel
On dit que \(E\) est de dimension finie lorsqu’un nombre fini de vecteurs suffit à l’engendrer. Tous les espaces de ce chapitre vérifient cette hypothèse, sauf mention contraire. Nous construisons maintenant la notion de dimension en trois temps : extraire, compléter, puis comparer.
3.1 Base extraite et base incomplète
Soit \(E\) un espace non réduit à \(\{0\}\), de dimension finie.
- Base extraite : si une famille finie engendre \(E\), certains de ses vecteurs suffisent à former une base de \(E\).
- Base incomplète : on transforme toute famille libre en base de \(E\) en piochant les vecteurs manquants dans n’importe quelle famille génératrice fixée.
Partons d’une famille libre \(\mathcal{L}\) et d’une famille génératrice finie \(\mathcal{G}\). Si chaque vecteur de \(\mathcal{G}\) appartient à \(\mathrm{Vect}(\mathcal{L})\), alors \(\mathrm{Vect}(\mathcal{L})\) contient \(\mathrm{Vect}(\mathcal{G})=E\), donc \(\mathcal{L}\) est une base. Sinon, un vecteur \(g\) de \(\mathcal{G}\) échappe à \(\mathrm{Vect}(\mathcal{L})\). D’après le paragraphe 1, la famille \(\mathcal{L}\) complétée par \(g\) reste libre. On recommence alors avec cette nouvelle famille. Le procédé s’arrête, car \(\mathcal{G}\) est finie. Enfin, la base extraite s’obtient en partant d’un vecteur non nul de \(\mathcal{G}\).
3.2 Le lemme qui fonde la dimension
Lorsque \(n\) vecteurs engendrent \(E\), aucune famille de \(n+1\) vecteurs de \(E\) n’est libre.
Ce lemme se démontre par récurrence sur \(n\), en éliminant un vecteur générateur à chaque étape, comme dans la méthode du pivot. Nous l’admettons ici. Sa conséquence est majeure : deux bases d’un même espace ont le même nombre de vecteurs.
Le nombre commun de vecteurs de toutes les bases de \(E\) est la dimension de \(E\), notée \(\dim E\). Par convention, \(\dim\{0\}=0\). On a ainsi \(\dim\mathbb{K}^n=n\), \(\dim\mathbb{K}_n[X]=n+1\) et \(\dim\mathcal{M}_{n,p}(\mathbb{K})=np\).
Piège à éviter :
La dimension dépend du corps de base. Par exemple, \(\mathbb{C}\) est de dimension \(1\) sur \(\mathbb{C}\), mais de dimension \(2\) sur \(\mathbb{R}\). De même, \(\mathbb{C}^3\) vu comme \(\mathbb{R}\)-espace est de dimension \(6\). Il faut donc toujours préciser le corps quand une question de dimension se pose.
3.3 Caractérisation des bases par la dimension
Voici le résultat qui fait gagner le plus de temps en concours. Quand on connaît la dimension, une seule propriété suffit. En effet, la liberté et le caractère générateur deviennent équivalents dès que le nombre de vecteurs est le bon.
On fixe un espace \(E\) de dimension \(n\geqslant 1\) et une famille \(\mathcal{F}\) formée de \(p\) vecteurs de \(E\).
- Si \(\mathcal{F}\) est libre, alors \(p\leqslant n\). Si \(\mathcal{F}\) est génératrice, alors \(p\geqslant n\).
- Si \(p=n\), les trois propriétés suivantes sont équivalentes : \(\mathcal{F}\) est libre ; \(\mathcal{F}\) est génératrice ; \(\mathcal{F}\) est une base.
Supposons \(p=n\) et \(\mathcal{F}\) libre. Le théorème de la base incomplète permet d’ajouter à \(\mathcal{F}\) des vecteurs pour obtenir une base. Or cette base compte exactement \(n\) vecteurs. Donc on n’a rien ajouté, et \(\mathcal{F}\) est déjà une base. Supposons maintenant \(\mathcal{F}\) génératrice. On en extrait une base, qui compte \(n\) vecteurs. Par conséquent, on n’a rien retiré, et \(\mathcal{F}\) est une base.
Méthode en quatre temps, quand \(\dim E\) est connue et qu’on veut établir que \(\mathcal{F}\) est une base :
- vérifier que les vecteurs de \(\mathcal{F}\) sont bien dans \(E\) ;
- compter : \(\mathcal{F}\) doit avoir exactement \(\dim E\) vecteurs ;
- démontrer seulement la liberté, qui est presque toujours la propriété la plus facile ;
- conclure par le théorème de caractérisation, en le citant.
Pour tester la liberté d’une famille de fonctions, on évalue la relation en des points bien choisis. Par exemple, pour \(a\cos+b\sin+c\,\exp=0\) sur \(\mathbb{R}\), le point \(0\) donne \(a+c=0\). Ensuite, on dérive ou on choisit d’autres points jusqu’à obtenir un système de Cramer.
4. Rang d’une famille de vecteurs
Le rang mesure la « taille utile » d’une famille. Il compte les vecteurs vraiment indépendants, une fois les redondances éliminées.
On appelle rang de \((v_1,\dots,v_p)\) l’entier suivant, qui mesure la taille de son Vect :
\[\mathrm{rg}(v_1,\dots,v_p)=\dim\mathrm{Vect}(v_1,\dots,v_p).\]
- \(\mathrm{rg}(v_1,\dots,v_p)\leqslant p\), l’égalité caractérisant les familles libres.
- Si les \(v_i\) sont dans \(E\) de dimension \(n\), alors \(\mathrm{rg}(v_1,\dots,v_p)\leqslant n\), l’égalité ayant lieu exactement pour les familles qui engendrent \(E\).
- Trois manipulations laissent le rang intact : permuter l’ordre des vecteurs, en dilater un par un facteur non nul, lui ajouter une combinaison des autres.
Le dernier point justifie la méthode d’échelonnement. On effectue des opérations élémentaires sur les vecteurs jusqu’à obtenir une famille dont la liberté se lit directement.
Pour calculer le rang d’une famille de vecteurs de \(\mathbb{K}^n\) :
- écrire les vecteurs en lignes, les uns sous les autres ;
- repérer dans la première colonne un coefficient non nul, qui servira de pivot, puis annuler les autres coefficients de cette colonne par des opérations \(L_i\leftarrow L_i-\alpha L_1\) ;
- recommencer sur les lignes restantes avec la colonne suivante ;
- compter les lignes non nulles obtenues : ce nombre est le rang.
Calculons le rang de \(v_1=(1,0,2,1)\), \(v_2=(2,1,3,0)\), \(v_3=(0,1,-1,-2)\) et \(v_4=(1,1,1,1)\) dans \(\mathbb{R}^4\). On remplace d’abord \(v_2\) par \(v_2-2v_1=(0,1,-1,-2)\) et \(v_4\) par \(v_4-v_1=(0,1,-1,0)\). On constate ensuite que \(v_2-2v_1=v_3\) : la ligne de \(v_3\) devient nulle après soustraction. Enfin, \((v_4-v_1)-(v_2-2v_1)=(0,0,0,2)\). On obtient la famille échelonnée
\[\begin{pmatrix}1&0&2&1\\0&1&-1&-2\\0&0&0&2\end{pmatrix}\]
Ses trois lignes sont non nulles et leurs pivots sont dans des colonnes distinctes. Donc le rang vaut \(3\). Au passage, on a obtenu la relation \(v_3=v_2-2v_1\).
Remarque :
Le rang d’une famille de vecteurs de \(\mathbb{K}^n\) coïncide avec le rang de la matrice dont ces vecteurs sont les colonnes. Ce lien sera développé dans le chapitre sur les applications linéaires.
5. Comparer deux sous-espaces : la formule de Grassmann
Dans un espace de dimension finie, chaque sous-espace possède lui aussi une dimension. La comparaison des dimensions remplace alors de nombreux calculs d’inclusion.
5.1 La taille d’un sous-espace
On suppose \(E\) de dimension finie. Tout sous-espace \(F\) de \(E\) est alors lui-même de dimension finie, avec \(\dim F\leqslant\dim E\). Par ailleurs, l’égalité des dimensions n’a lieu que pour \(F=E\).
Une famille libre de \(F\) est libre dans \(E\), donc elle a au plus \(\dim E\) vecteurs. On choisit alors une famille libre de \(F\) de cardinal maximal. Ajouter à cette famille un vecteur quelconque de \(F\) la rend liée, donc ce vecteur est dans l’espace qu’elle engendre. Ainsi cette famille est une base de \(F\), et \(\dim F\leqslant\dim E\). Si les dimensions sont égales, cette base de \(F\) est une famille libre de \(E\) ayant \(\dim E\) vecteurs. Par conséquent, c’est une base de \(E\), et \(F=E\).
Deux sous-espaces emboîtés \(F\subset G\), de même dimension finie, sont égaux.
Sans inclusion, l’égalité des dimensions ne prouve rien. Dans \(\mathbb{R}^2\), les droites \(\mathrm{Vect}((1,0))\) et \(\mathrm{Vect}((0,1))\) ont la même dimension \(1\). Pourtant, elles sont distinctes. L’inclusion est donc l’hypothèse qu’il ne faut jamais oublier.
En pratique, pour un sous-espace donné par un système d’équations, on commence par résoudre ce système. On exprime les inconnues principales à l’aide des inconnues libres. Chaque inconnue libre fournit alors un vecteur de base. Par exemple, \(H=\{(x,y,z,t)\in\mathbb{R}^4 : x+y+z+t=0\}\) s’écrit \(x=-y-z-t\), avec trois inconnues libres. Donc \(\dim H=3\).
5.2 La formule de Grassmann
On considère deux sous-espaces \(F\) et \(G\) de \(E\), tous deux de dimension finie. Leur somme est encore de dimension finie, et
\[\dim(F+G)=\dim F+\dim G-\dim(F\cap G).\]
Posons \(r=\dim(F\cap G)\) et choisissons une base \((w_1,\dots,w_r)\) de \(F\cap G\). La base incomplète fournit des vecteurs \(f_1,\dots,f_s\) tels que \((w_1,\dots,w_r,f_1,\dots,f_s)\) soit une base de \(F\). Elle fournit aussi \(g_1,\dots,g_t\) tels que \((w_1,\dots,w_r,g_1,\dots,g_t)\) soit une base de \(G\). Nous allons voir que la famille \(\mathcal{C}=(w_1,\dots,w_r,f_1,\dots,f_s,g_1,\dots,g_t)\) convient pour \(F+G\).
D’abord, \(\mathcal{C}\) engendre \(F+G\) : un élément de \(F+G\) vaut \(f+g\), et \(f\) comme \(g\) se décomposent sur \(\mathcal{C}\). Ensuite, supposons \(\sum\alpha_iw_i+\sum\beta_jf_j+\sum\gamma_kg_k=0\). Le vecteur \(\sum\gamma_kg_k\) est dans \(G\). Il est aussi égal à \(-\sum\alpha_iw_i-\sum\beta_jf_j\), qui est dans \(F\). Il appartient donc à \(F\cap G\) et s’écrit \(\sum\delta_iw_i\). La liberté de la base de \(G\) impose alors tous les \(\gamma_k\) nuls. Il reste une combinaison nulle dans la base de \(F\), donc les \(\alpha_i\) et les \(\beta_j\) sont nuls. Finalement, \(\dim(F+G)=r+s+t=(r+s)+(r+t)-r\).
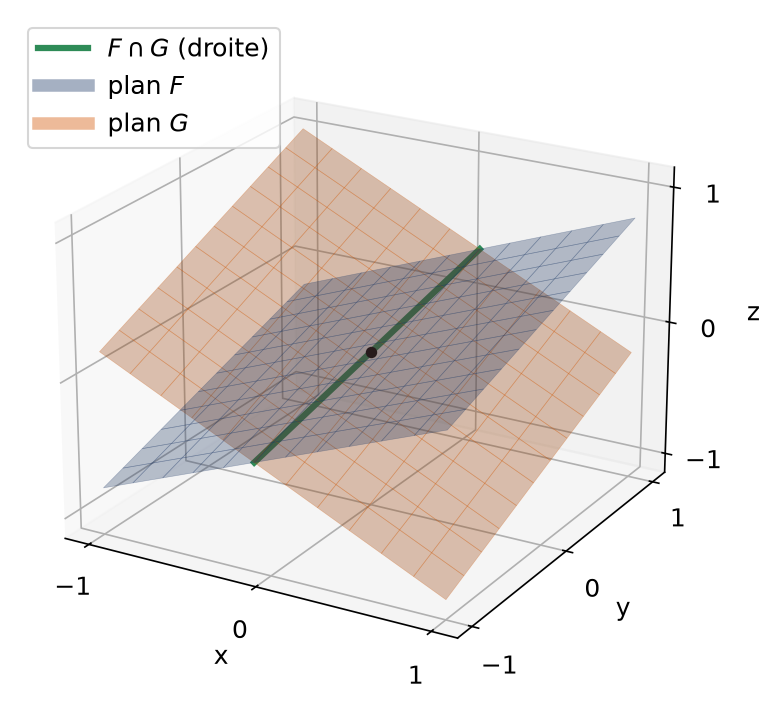
La figure ci-dessous illustre le cas le plus fréquent en colle. Deux plans vectoriels distincts de \(\mathbb{R}^3\) ont pour intersection une droite. En effet, leur somme contient strictement chacun d’eux, donc elle vaut \(\mathbb{R}^3\). La formule donne alors \(\dim(F\cap G)=2+2-3=1\).
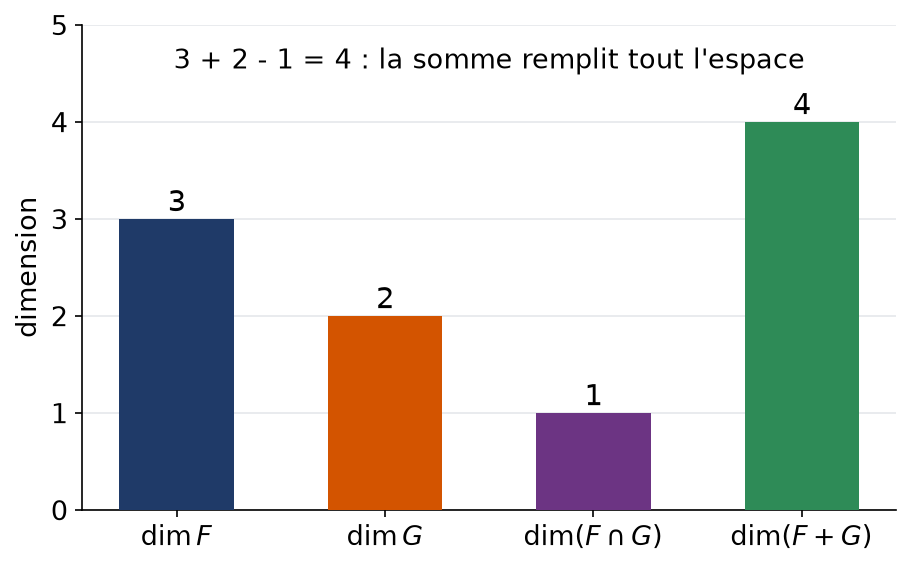
Dans \(\mathbb{R}^4\), soit \(F\) l’hyperplan d’équation \(x+y+z+t=0\) et \(G=\mathrm{Vect}(a,b)\) avec \(a=(1,2,0,-3)\) et \(b=(0,1,1,1)\). Aucun des vecteurs \(a\), \(b\) n’est multiple de l’autre, d’où \(\dim G=2\). Le vecteur \(\alpha a+\beta b=(\alpha,2\alpha+\beta,\beta,-3\alpha+\beta)\) appartient à \(F\) exactement quand la somme de ses coordonnées s’annule. Or cette somme vaut \(3\beta\). Ainsi \(F\cap G=\mathrm{Vect}(a)\), de dimension \(1\). La formule de Grassmann donne
\[\dim(F+G)=3+2-1=4.\]
Par conséquent, \(F+G=\mathbb{R}^4\), sans avoir écrit le moindre système de quatre équations.
Dans un espace \(E\) de dimension \(n\), si \(\dim F+\dim G>n\), alors \(F\cap G\neq\{0\}\). Par exemple, deux hyperplans de \(\mathbb{R}^n\), avec \(n\geqslant3\), ont toujours une intersection de dimension au moins \(n-2\geqslant1\).
Piège à éviter :
La formule ne se généralise pas à trois sous-espaces par une « inclusion-exclusion » naïve. Trois droites distinctes du plan ont des intersections deux à deux réduites à \(\{0\}\). Pourtant, leur somme est de dimension \(2\), et non \(1+1+1=3\).
6. Supplémentaires et bases adaptées
La formule de Grassmann prend une forme particulièrement simple pour une somme directe. Elle fournit alors un critère de supplémentarité qui se réduit à un comptage.
On dit que \(F\) et \(G\) sont supplémentaires dans \(E\), et on note \(E=F\oplus G\), lorsque chaque \(x\) de \(E\) se décompose d’une seule manière en \(x=f+g\), où \(f\in F\) et \(g\in G\). Cela équivaut à \(F+G=E\) et \(F\cap G=\{0\}\).
Dans \(E\) de dimension finie, pour deux sous-espaces \(F\) et \(G\), il y a équivalence entre :
- \(E=F\oplus G\) ;
- \(F\cap G=\{0\}\) et \(\dim F+\dim G=\dim E\) ;
- \(F+G=E\) et \(\dim F+\dim G=\dim E\) ;
- en mettant bout à bout une base de \(F\) puis une base de \(G\), on obtient une base de \(E\).
Une base obtenue comme au point 4 est dite adaptée à la somme directe. Les coordonnées dans une telle base séparent naturellement les deux composantes d’un vecteur.
Quand \(E\) est de dimension finie, chaque sous-espace \(F\) possède des supplémentaires. Il suffit de compléter une base de \(F\) en une base de \(E\) : les vecteurs ajoutés engendrent un supplémentaire de \(F\).
Remarque :
Un supplémentaire n’est jamais unique, sauf si \(F=\{0\}\) ou \(F=E\). Il ne faut donc pas écrire « le » supplémentaire de \(F\). De plus, un supplémentaire ne se confond pas avec le complémentaire ensembliste, qui n’est même pas un sous-espace.
Dans \(\mathbb{R}^3\), soit \(P\) le plan d’équation \(x-2y+z=0\) et \(D=\mathrm{Vect}(d)\) avec \(d=(1,0,1)\). D’abord, \(1-0+1=2\neq0\), donc \(d\notin P\) et \(P\cap D=\{0\}\). Ensuite, \(\dim P+\dim D=2+1=3\). Ainsi \(\mathbb{R}^3=P\oplus D\). En écrivant \(x=2y-z\), on obtient la base \(p_1=(2,1,0)\), \(p_2=(-1,0,1)\) de \(P\). La famille \((p_1,p_2,d)\) est une base adaptée.
Décomposons \(v=(4,1,0)\). On cherche \(\lambda\) tel que \(v-\lambda d\in P\). La forme \(\varphi(x,y,z)=x-2y+z\) est linéaire, avec \(\varphi(v)=2\) et \(\varphi(d)=2\). Donc \(\lambda=1\), et
\[v=(3,1,-1)+(1,0,1),\]
où \((3,1,-1)\in P\), puisque \(3-2-1=0\).
Les erreurs fréquentes
- Conclure à la liberté d’une famille parce qu’aucun de ses vecteurs n’est proportionnel à un autre.
- Invoquer le critère « autant de vecteurs que la dimension » sans avoir d’abord prouvé la liberté ou le caractère générateur.
- Déduire \(F=G\) de \(\dim F=\dim G\) sans disposer d’une inclusion.
- Confondre supplémentaire et complémentaire, ou parler du supplémentaire comme s’il était unique.
- Oublier de préciser le corps de base quand on calcule une dimension, en particulier pour les espaces complexes.
- Appliquer une formule de Grassmann « à trois termes » qui n’existe pas.
Fiche mémo
- Libre : seule la combinaison triviale est nulle. Génératrice : l’espace engendré est l’espace entier. Base : les deux à la fois.
- Polynômes non nuls aux degrés tous différents : famille libre.
- Toute famille libre se complète en base ; de toute famille génératrice, on extrait une base.
- \(\dim\mathbb{K}^n=n\), \(\dim\mathbb{K}_n[X]=n+1\), \(\dim\mathcal{M}_{n,p}(\mathbb{K})=np\).
- Pour \(n\) vecteurs en dimension \(n\), la liberté suffit, et le caractère générateur suffit aussi.
- Rang = dimension du Vect de la famille ; l’échelonnement le fournit.
- Si \(F\subset G\) et \(\dim F=\dim G\), alors \(F=G\).
- Grassmann : \(\dim(F+G)=\dim F+\dim G-\dim(F\cap G)\).
- \(E=F\oplus G\) si et seulement si \(F\cap G=\{0\}\) et \(\dim F+\dim G=\dim E\).
- Base adaptée = base de \(F\) suivie d’une base de \(G\).
Questions fréquentes
Comment montrer vite qu'une famille est une base ?
On contrôle d’abord que la famille possède exactement dim E vecteurs, puis on prouve une seule propriété. En général, on démontre la liberté, car elle se ramène à un système homogène. Le théorème de caractérisation donne alors le caractère générateur gratuitement.
Quelle différence entre rang et dimension ?
La dimension est attachée à un espace vectoriel. Le rang, lui, concerne une famille : il mesure la taille du Vect de cette famille. Une famille de cinq vecteurs de l’espace de dimension trois a donc un rang au plus égal à trois.
La formule de Grassmann sert-elle à autre chose qu'à calculer une dimension ?
Oui, elle sert surtout à prouver l’existence de vecteurs communs. Par exemple, si la somme des dimensions de deux sous-espaces dépasse celle de l’espace, leur intersection n’est pas réduite au vecteur nul. Elle fournit aussi le critère de supplémentarité par comptage.
Pourquoi dit-on « un » supplémentaire et jamais « le » supplémentaire ?
Non, sauf dans les cas extrêmes du sous-espace nul et de l’espace entier. Une droite du plan admet par exemple une infinité de droites supplémentaires. On parle donc toujours d’un supplémentaire, jamais du supplémentaire.
Pour aller plus loin
- S’exercer : exercices corrigés de maths sup (MPSI) sur dimension et formule de Grassmann
- Bases utiles : Sous-espaces vectoriels, sommes et supplémentaires
- Chapitre d’avant : Sous-espaces vectoriels, sommes et supplémentaires
- Chapitre d’après : Noyau, image et théorème du rang
- Vérifier ses acquis : QCM de maths sup (MPSI) sur dimension et formule de Grassmann
- Contrôle corrigé en temps limité : Sommes directes, dimension et rang : contrôle de maths en MPSI
- Le même thème en L1 de maths : Espaces vectoriels : bases et dimension
- Tous les chapitres : le sommaire de maths sup (MPSI)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «dimension et formule de Grassmann en maths sup (MPSI) : cours et méthodes» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths sup (MPSI)
Cours
Tout voir
Exercices corrigés
Tout voir EDL du premier et du second ordre en maths sup (MPSI)
- Formules de trigonométrie en maths sup (MPSI)
- Suites itératives et point fixe en maths sup (MPSI)
- Quantificateurs et raisonnements en maths sup (MPSI)
- Borne supérieure et densité en maths sup (MPSI)
- Sommabilité et produit de Cauchy en maths sup (MPSI)
Contrôles
Tout voir
QCM
Tout voir