Corrigé des exercices : Intégrabilité sur un intervalle en maths spé (MP)

Ce corrigé intégrabilité MP présente les solutions des dix-huit exercices dans le style attendu aux écrits. Chaque corrigé s’ouvre sur une idée clé, puis traite les bornes une par une avant tout calcul. Les hypothèses des théorèmes sont vérifiées au moment de leur emploi.
Trois points de vigilance reviennent souvent. D’abord, on justifie la convergence avant de calculer une intégrale. Ensuite, une intégration par parties sur un intervalle ouvert exige des limites finies du crochet. Enfin, on n’intègre une relation de comparaison que face à une fonction positive, en distinguant restes et intégrales partielles. Les figures permettent de contrôler les résultats d’un coup d’œil, et quelques remarques signalent les variantes possibles.
Pour démarrer
Corrigé de l’exercice 1 – Intégrales de référence et valeurs
Idée clé : on reconnaît une intégrale de Riemann ou une exponentielle, puis l’on passe à la limite dans une primitive explicite.
- L’exposant \(\frac{3}{4}\) est inférieur à \(1\), donc l’intégrale converge en \(0\). Pour \(x\in\,]0,1]\), on a \(\int_x^1t^{-3/4}\,\mathrm{d}t=4-4x^{1/4}\), qui tend vers \(4\). L’intégrale vaut \(4\).
- L’exposant \(\frac{5}{4}\) dépasse \(1\), donc l’intégrale converge en \(+\infty\). Pour \(x\geqslant 2\), on a \(\int_2^xt^{-5/4}\,\mathrm{d}t=4\cdot 2^{-1/4}-4x^{-1/4}\). L’intégrale vaut \(4\cdot 2^{-1/4}=2^{7/4}\).
- Pour \(x\geqslant 0\), on a \(\int_0^xe^{-3t/2}\,\mathrm{d}t=\frac{2}{3}\big(1-e^{-3x/2}\big)\). L’intégrale converge et vaut \(\frac{2}{3}\).
- Ici \(\frac{1}{\sqrt[3]{t}}=t^{-1/3}\), d’exposant \(\frac{1}{3}\leqslant 1\). Plus précisément, \(\int_1^xt^{-1/3}\,\mathrm{d}t=\frac{3}{2}\big(x^{2/3}-1\big)\) tend vers \(+\infty\). L’intégrale diverge.
Corrigé de l’exercice 2 – Deux calculs par primitive
Idée clé : une décomposition en éléments simples ou une arctangente fournit une primitive explicite, dont on étudie la limite.
- L’intégrande est continu et positif sur \([1,+\infty[\). À l’infini, il se comporte comme \(\frac{1}{t^2}\). Donc \(A\) converge. Ensuite, \(\frac{1}{t(t+2)}=\frac{1}{2}\big(\frac{1}{t}-\frac{1}{t+2}\big)\). Pour \(x\geqslant 1\) :
\[ \int_1^x\frac{\mathrm{d}t}{t(t+2)}=\frac{1}{2}\ln\frac{x}{x+2}-\frac{1}{2}\ln\frac{1}{3}. \]
Le premier terme tend vers \(0\). Ainsi \(A=\frac{\ln 3}{2}\). - De même, \(\frac{1}{t^2+4}\) est positive, continue sur \([0,+\infty[\) et se comporte comme \(\frac{1}{t^2}\) à l’infini, donc \(B\) converge. Une primitive est \(\frac{1}{2}\arctan\frac{t}{2}\), qui vaut \(0\) en \(0\) et tend vers \(\frac{\pi}{4}\). Ainsi \(B=\frac{\pi}{4}\).
Corrigé de l’exercice 3 – Nature par comparaison
Idée clé : toutes les fonctions sont positives, donc les règles de comparaison s’appliquent borne par borne.
- La fonction est continue sur \([0,+\infty[\). À l’infini, posons \(s=\sqrt{t}\) : \(t^4e^{-\sqrt{t}}=s^8e^{-s}\to 0\). Donc \(t^2e^{-\sqrt{t}}=o\big(\frac{1}{t^2}\big)\). L’intégrale converge.
- Pour \(t\geqslant e\), on a \(\ln t\geqslant 1\), donc \(\frac{\ln t}{t}\geqslant\frac{1}{t}\geqslant 0\). Or \(\frac{1}{t}\) n’est pas intégrable à l’infini. L’intégrale diverge.
- En \(0\), la fonction est équivalente à \(t^{-1/3}\), avec \(\frac{1}{3}<1\). En \(1\), elle est équivalente à \((1-t)^{-1/2}\), avec \(\frac{1}{2}<1\). L’intégrale converge aux deux bornes, donc converge.
Corrigé de l’exercice 4 – Intégrabilité selon un paramètre
Idée clé : un équivalent en chaque borne ramène tout aux exposants de Riemann.
- Ici, l’intégrande est positif et continu sur \(]0,+\infty[\). Près de \(0\), le dénominateur tend vers \(1\), donc l’intégrande se comporte comme \(t^\alpha=\frac{1}{t^{-\alpha}}\). Elle y est donc intégrable si et seulement si \(-\alpha<1\), soit \(\alpha>-1\). En \(+\infty\), elle est équivalente à \(\frac{1}{t^{3-\alpha}}\). Elle y est donc intégrable si et seulement si \(3-\alpha>1\), soit \(\alpha<2\). La fonction est intégrable exactement pour \(-1<\alpha<2\).
- Cette fois encore, tout est positif et continu sur \(]0,+\infty[\). Près de l’origine, \(\arctan t\sim t\) fournit le comportement \(t^{-1/2}\). En \(+\infty\), elle est équivalente à \(\frac{\pi}{2}t^{-3/2}\). Les exposants \(\frac{1}{2}\) et \(\frac{3}{2}\) conviennent. La fonction est intégrable sur \(]0,+\infty[\).
Corrigé de l’exercice 5 – Une intégration par parties sur une demi-droite
Idée clé : chaque intégration par parties abaisse la puissance de \(t\), et les crochets sont nuls grâce aux croissances comparées.
- L’intégrande \(t^2e^{-2t}\) est continu et positif sur \([0,+\infty[\). Par croissances comparées, \(t^2\cdot t^2e^{-2t}\to 0\), donc \(t^2e^{-2t}=o\big(\frac{1}{t^2}\big)\). Ainsi \(K\) converge.
- Posons \(u(t)=-\frac{1}{2}e^{-2t}\) et \(v(t)=t^2\), de classe \(\mathcal{C}^1\). Le produit \(uv\) vaut \(0\) en \(0\) et tend vers \(0\) à l’infini. Le théorème d’intégration par parties donne \(K=\int_0^{+\infty}te^{-2t}\,\mathrm{d}t\), cette intégrale convergeant aussi. On recommence avec \(v(t)=t\) : le crochet est encore nul, et \(\int_0^{+\infty}te^{-2t}\,\mathrm{d}t=\frac{1}{2}\int_0^{+\infty}e^{-2t}\,\mathrm{d}t=\frac{1}{4}\). Finalement \(K=\frac{1}{4}\).
Remarque :
Le même raisonnement, mené par récurrence, donne \(\int_0^{+\infty}t^ke^{-ct}\,\mathrm{d}t=\frac{k!}{c^{k+1}}\) pour tout entier \(k\) et tout réel \(c>0\). En effet, chaque intégration par parties fait sortir un facteur \(\frac{k}{c}\) et abaisse l’exposant d’une unité. Avec \(k=2\) et \(c=2\), on retrouve bien \(\frac{2}{8}=\frac{1}{4}\). Cette formule sert de contrôle rapide.
Corrigé de l’exercice 6 – Deux changements de variable qui donnent π
Idée clé : le changement de variable doit être une bijection \(\mathcal{C}^1\) strictement monotone entre les intervalles ouverts.
- En \(0\), la fonction est équivalente à \(t^{-1/2}\). En \(1\), elle est équivalente à \((1-t)^{-1/2}\). L’intégrale converge donc. L’application \(\theta\mapsto\sin^2\theta\) est \(\mathcal{C}^1\), de dérivée \(2\sin\theta\cos\theta>0\) sur \(]0,\frac{\pi}{2}[\). Elle réalise donc une bijection croissante de \(]0,\frac{\pi}{2}[\) sur \(]0,1[\). De plus, \(1-\sin^2\theta=\cos^2\theta\), et le sinus comme le cosinus sont positifs sur cet intervalle. La racine se simplifie donc en \(\sin\theta\cos\theta\). Ainsi :
\[ \int_0^1\frac{\mathrm{d}t}{\sqrt{t(1-t)}}=\int_0^{\pi/2}\frac{2\sin\theta\cos\theta}{\sin\theta\cos\theta}\,\mathrm{d}\theta=\pi. \]
L’intégrale vaut \(\pi\). - En \(1\), la fonction est équivalente à \((t-1)^{-1/2}\). En \(+\infty\), elle est équivalente à \(t^{-3/2}\). L’intégrale converge donc. L’application \(u\mapsto 1+u^2\) est \(\mathcal{C}^1\) et réalise une bijection croissante de \(]0,+\infty[\) sur \(]1,+\infty[\). Avec \(t=1+u^2\), on a \(\mathrm{d}t=2u\,\mathrm{d}u\) et \(t\sqrt{t-1}=(1+u^2)u\). Ainsi l’intégrale vaut \(\int_0^{+\infty}\frac{2\,\mathrm{d}u}{1+u^2}\). Elle vaut donc aussi \(\pi\).
Pour s’entraîner
Corrigé de l’exercice 7 – Une intégrale nulle par symétrie
Idée clé : la substitution \(t=\frac{1}{u}\) échange les bornes \(0\) et \(+\infty\) et change \(\ln t\) en son opposé.
- La fonction est continue sur \(]0,+\infty[\). En \(0\), elle est équivalente à \(\ln t\), et \(\sqrt{t}\,|\ln t|\to 0\) : elle est donc négligeable devant \(t^{-1/2}\). En \(+\infty\), elle est équivalente à \(\frac{\ln t}{t^2}\), négligeable devant \(t^{-3/2}\). Elle est intégrable sur \(]0,+\infty[\).
- On pose \(t=\frac{1}{u}\). L’inversion \(u\mapsto\frac{1}{u}\) est de classe \(\mathcal{C}^1\) et décroît strictement ; elle envoie \(]0,+\infty[\) sur lui-même. Le facteur \(\frac{1}{(1+t)^2}\) devient \(\frac{u^2}{(1+u)^2}\), la dérivée de \(u\mapsto\frac{1}{u}\) vaut \(-\frac{1}{u^2}\), et \(\ln t\) devient \(-\ln u\). Comme l’ordre des bornes s’inverse, le signe moins de la dérivée disparaît :
\[ L=\int_0^{+\infty}\frac{-\ln u}{(1+u)^2}\cdot\frac{u^2}{u^2}\,\mathrm{d}u=-L. \]
Par conséquent, \(L=0\).
Corrigé de l’exercice 8 – Logarithmes et puissances à l’infini
Idée clé : pour \(\alpha\neq 1\), la puissance de \(t\) l’emporte sur le logarithme ; pour \(\alpha=1\), on se ramène à une intégrale de Riemann.
- L’application \(t\mapsto\ln t\) est une bijection \(\mathcal{C}^1\) croissante de \(]2,+\infty[\) sur \(]\ln 2,+\infty[\), et sa dérivée \(\frac{1}{t}\) apparaît justement dans l’intégrande. L’intégrale a donc la nature de \(\int_{\ln 2}^{+\infty}\frac{\mathrm{d}u}{u^\beta}\). Pour \(\alpha=1\), elle converge si et seulement si \(\beta>1\).
- Pour \(\alpha>1\), on a \(t^{(1+\alpha)/2}\cdot\frac{1}{t^\alpha(\ln t)^\beta}=\frac{t^{(1-\alpha)/2}}{(\ln t)^\beta}\to 0\), par croissances comparées. Or \(\frac{1+\alpha}{2}>1\). L’intégrale converge, quel que soit \(\beta\).
- Pour \(\alpha<1\), on a \(t\cdot\frac{1}{t^\alpha(\ln t)^\beta}=\frac{t^{1-\alpha}}{(\ln t)^\beta}\to+\infty\). Donc, pour \(t\) assez grand, la fonction dépasse \(\frac{1}{t}\). L’intégrale diverge, quel que soit \(\beta\).
Remarque :
On résume l’exercice ainsi. D’abord, l’exposant de \(t\) décide seul dès qu’il diffère de \(1\). Ensuite, le logarithme ne départage que le cas limite \(\alpha=1\), et c’est alors l’exposant \(\beta\) qui joue le rôle d’exposant de Riemann. Finalement, l’intégrale converge si et seulement si \(\alpha>1\), ou bien \(\alpha=1\) et \(\beta>1\).
Corrigé de l’exercice 9 – Semi-convergence de cos(t)/√t
Idée clé : on intègre la partie oscillante \(\cos t\), puis on minore \(|\cos t|\) par \(\cos^2t\) pour faire apparaître \(\frac{1}{2\sqrt{t}}\).
- Pour \(x\geqslant 1\), on intègre \(\cos t\) en \(\sin t\) et l’on dérive \(t^{-1/2}\) :
\[ \int_1^x\frac{\cos t}{\sqrt{t}}\,\mathrm{d}t=\frac{\sin x}{\sqrt{x}}-\sin 1+\frac{1}{2}\int_1^x\frac{\sin t}{t^{3/2}}\,\mathrm{d}t. \]
Le premier terme tend vers \(0\). De plus, \(\big|\frac{\sin t}{t^{3/2}}\big|\leqslant t^{-3/2}\), intégrable à l’infini. L’intégrale converge. - On a \(\frac{|\cos t|}{\sqrt{t}}\geqslant\frac{\cos^2t}{\sqrt{t}}=\frac{1}{2\sqrt{t}}+\frac{\cos(2t)}{2\sqrt{t}}\). Le même calcul qu’en 1 montre que \(\int_1^{+\infty}\frac{\cos(2t)}{\sqrt{t}}\,\mathrm{d}t\) converge. En revanche, \(\frac{1}{2\sqrt{t}}\) n’est pas intégrable à l’infini. La somme a donc une intégrale divergente. Par comparaison, \(\frac{\cos t}{\sqrt{t}}\) n’est pas intégrable.
Corrigé de l’exercice 10 – Équivalents de deux restes
Idée clé : on intègre un équivalent positif dans le cas intégrable, ou l’on isole le terme principal par une intégration par parties.
- L’intégrande est positif, continu, et se comporte comme \(t^{-4}\) à l’infini : il est donc intégrable sur \([1,+\infty[\). Le théorème d’intégration des équivalents (cas intégrable) donne \(R_1(x)\sim\int_x^{+\infty}t^{-4}\,\mathrm{d}t\). Ainsi \(R_1(x)\sim\frac{1}{3x^3}\).
- On intègre \(e^{-t}\) en \(-e^{-t}\) et l’on dérive \(\frac{1}{t}\). Le crochet \(-\frac{e^{-t}}{t}\) tend vers \(0\) en \(+\infty\) et vaut \(-\frac{e^{-x}}{x}\) en \(x\). Les deux intégrales convergent, car leurs intégrandes sont dominés par \(e^{-t}\) sur \([x,+\infty[\). On obtient \(R_2(x)=\frac{e^{-x}}{x}-\int_x^{+\infty}\frac{e^{-t}}{t^2}\,\mathrm{d}t\).
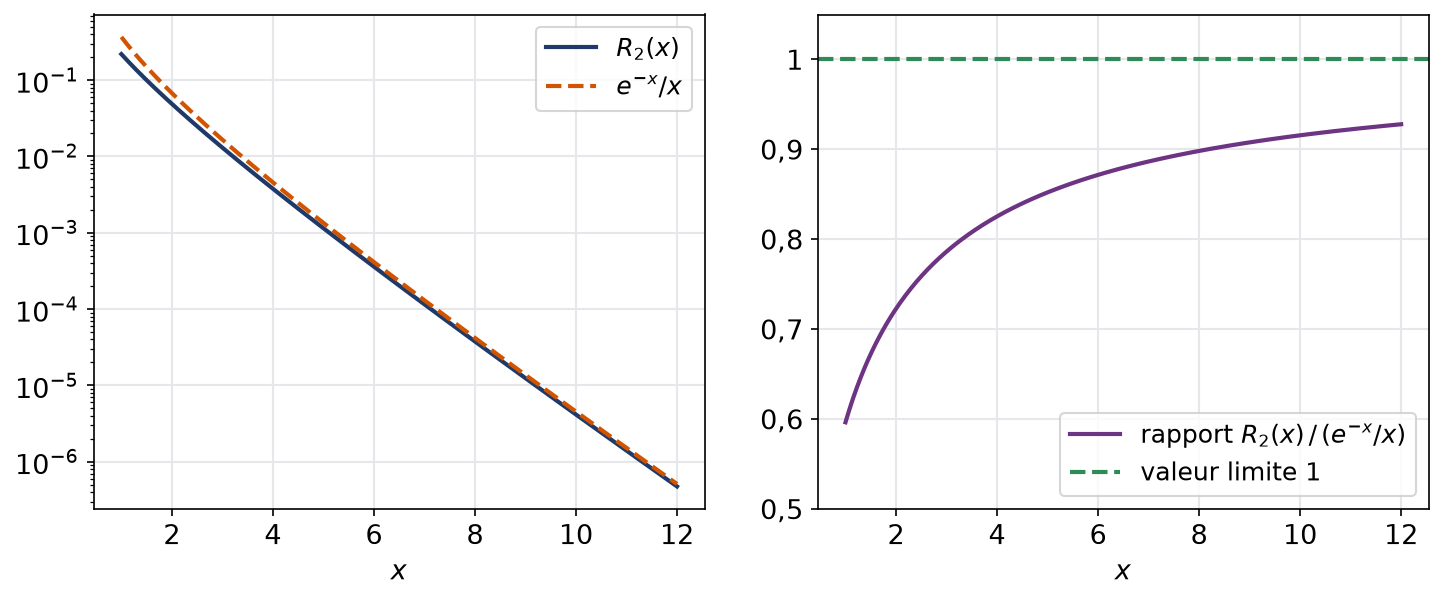
- Pour \(t\geqslant x>0\), on a \(0\leqslant\frac{e^{-t}}{t^2}\leqslant\frac{1}{x}\cdot\frac{e^{-t}}{t}\). Donc \(0\leqslant\int_x^{+\infty}\frac{e^{-t}}{t^2}\,\mathrm{d}t\leqslant\frac{R_2(x)}{x}=o(R_2(x))\). Il vient \(R_2(x)(1+o(1))=\frac{e^{-x}}{x}\). Ainsi \(R_2(x)\sim\frac{e^{-x}}{x}\).
La figure compare \(R_2\) et son équivalent : leur rapport tend bien vers \(1\).
Corrigé de l’exercice 11 – Équivalents de deux intégrales partielles
Idée clé : les fonctions sont positives et non intégrables, donc on intègre les relations de comparaison du côté des intégrales partielles.
- On a \(\sqrt{1+t^4}\sim t^2\) en \(+\infty\), et \(t^2\) est positive et non intégrable. Par conséquent, \(F(x)\sim\int_0^xt^2\,\mathrm{d}t\). Ainsi \(F(x)\sim\frac{x^3}{3}\).
- Sur \([2,x]\), on intègre \(1\) en \(t\) et l’on dérive \(\frac{1}{\ln t}\) en \(-\frac{1}{t(\ln t)^2}\). On obtient \(G(x)=\frac{x}{\ln x}-\frac{2}{\ln 2}+\int_2^x\frac{\mathrm{d}t}{(\ln t)^2}\).
- La fonction \(\frac{1}{\ln t}\) est positive et non intégrable sur \([2,+\infty[\), car elle majore \(\frac{1}{t}\). De plus, \(\frac{1}{(\ln t)^2}=o\big(\frac{1}{\ln t}\big)\). Le cas non intégrable donne \(\int_2^x\frac{\mathrm{d}t}{(\ln t)^2}=o(G(x))\). Ensuite, \(\frac{2}{\ln 2}\) est négligeable devant \(\frac{x}{\ln x}\), qui tend vers \(+\infty\). Ainsi \(G(x)(1+o(1))=\frac{x}{\ln x}(1+o(1))\). Donc \(G(x)\sim\frac{x}{\ln x}\).
Corrigé de l’exercice 12 – Limite à l’infini d’une fonction intégrable
Idée clé : une limite non nulle rendrait \(|f|\) minorée par une constante strictement positive près de l’infini.
- Supposons \(\ell\neq 0\). Il existe \(A\) tel que \(|f(t)|\geqslant\frac{|\ell|}{2}\) pour \(t\geqslant A\). Or une constante non nulle n’est pas intégrable sur \([A,+\infty[\). C’est contradictoire. Donc \(\ell=0\).
- Pour \(n\geqslant 1\), soit \(\Delta_n\) la fonction « triangle » nulle hors de \([n-\frac{1}{2n^2},n+\frac{1}{2n^2}]\), valant \(1\) en \(n\), affine de part et d’autre. Ces intervalles sont disjoints. La fonction \(f=\sum_{n\geqslant 1}\Delta_n\) est continue et positive, et \(f(n)=1\). L’aire du triangle \(\Delta_n\) vaut \(\frac{1}{2n^2}\). Pour tout \(X\), on a donc \(\int_0^Xf\leqslant\sum_{n\geqslant 1}\frac{1}{2n^2}\). Les intégrales partielles sont majorées, donc \(f\) est intégrable.
- Pour \(x\geqslant 0\), on a \(f(x)=f(0)+\int_0^xf^{\prime}(t)\,\mathrm{d}t\). Comme \(f^{\prime}\) est intégrable, son intégrale converge, donc \(f\) admet une limite finie en \(+\infty\). La question 1 montre que cette limite est nulle. Ainsi \(f\) tend vers \(0\).
Remarque :
La condition sur la dérivée en question 3 n’est pas gratuite. Par exemple, la fonction à pics de la question 2 n’est pas dérivable aux sommets. Même en arrondissant ces sommets, les pentes deviennent de plus en plus raides : la dérivée cesse alors d’être intégrable, ce qui est cohérent avec le résultat.
Corrigé de l’exercice 13 – Norme 1 et produits de fonctions intégrables
Idée clé : la séparation repose sur la continuité, et le carré d’une fonction bornée est dominé par la fonction elle-même.
- D’abord, \(\|f\|_1\geqslant 0\) et \(\|\lambda f\|_1=|\lambda|\,\|f\|_1\) par linéarité de l’intégrale. Ensuite, \(|f+g|\leqslant|f|+|g|\) donne l’inégalité triangulaire par positivité. Enfin, supposons \(\|f\|_1=0\). Si \(|f(t_0)|>0\) en un point, la continuité donne un segment autour de \(t_0\) où \(|f|\geqslant\frac{|f(t_0)|}{2}\), et l’intégrale serait strictement positive. Ainsi \(f=0\). Donc \(\|\cdot\|_1\) est une norme sur \(E\).
- Soit \(M\) un majorant de \(|f|\). Alors \(0\leqslant f^2\leqslant M|f|\), et \(M|f|\) est intégrable. Par comparaison, \(f^2\) est intégrable.
- La fonction \(f(t)=t^{-1/2}\) est intégrable sur \(]0,1]\), car \(\frac{1}{2}<1\). Son carré \(\frac{1}{t}\) ne l’est pas. Ce contre-exemple montre que l’hypothèse « bornée » est indispensable.
Corrigé de l’exercice 14 – Intégration par parties sur ]0, +∞[
Idée clé : dériver le logarithme fait apparaître une fraction rationnelle, et le crochet tend vers \(0\) aux deux bornes.
- Notons \(h(t)=\ln\big(1+\frac{1}{t^2}\big)\), continue et positive sur \(]0,+\infty[\). En \(0\), on a \(h(t)=\ln(1+t^2)-2\ln t\), donc \(h(t)\sim-2\ln t\), négligeable devant \(t^{-1/2}\). En \(+\infty\), on a \(h(t)\sim\frac{1}{t^2}\). La fonction \(h\) est intégrable, donc \(N\) converge.
- On calcule \(h^{\prime}(t)=\frac{-2t^{-3}}{1+t^{-2}}=-\frac{2}{t(t^2+1)}\). Ensuite, \(th(t)=t\ln(1+t^2)-2t\ln t\to 0\) en \(0\). Enfin, \(th(t)\sim\frac{1}{t}\to 0\) en \(+\infty\). Le crochet \(th(t)\) a des limites nulles aux deux bornes.
- Avec \(u(t)=t\) et \(v=h\), le théorème d’intégration par parties s’applique. Comme \(-th^{\prime}(t)=\frac{2}{t^2+1}\) est intégrable, on obtient :
\[ N=0-\int_0^{+\infty}t\,h^{\prime}(t)\,\mathrm{d}t=\int_0^{+\infty}\frac{2\,\mathrm{d}t}{t^2+1}. \]
Ainsi \(N=\pi\).
Remarque :
Une variante commence par la substitution \(t=\frac{1}{s}\), qui donne \(N=\int_0^{+\infty}\frac{\ln(1+s^2)}{s^2}\,\mathrm{d}s\). Ensuite, on intègre \(\frac{1}{s^2}\) en \(-\frac{1}{s}\) et l’on dérive le logarithme. Le crochet \(-\frac{\ln(1+s^2)}{s}\) tend vers \(0\) aux deux bornes, et il reste encore \(\int_0^{+\infty}\frac{2\,\mathrm{d}s}{1+s^2}=\pi\). Dans les deux cas, le réflexe est le même : dériver le logarithme pour le faire disparaître.
Corrigé de l’exercice 15 – Nature selon α de l’intégrale de (1 − cos t)/t^α
Idée clé : en \(0\), on utilise \(1-\cos t\sim\frac{t^2}{2}\) ; à l’infini, on sépare la partie constante et la partie oscillante.
- Le numérateur \(1-\cos t\) est positif, donc l’intégrande aussi. Comme \(1-\cos t\sim\frac{t^2}{2}\) en \(0\), l’intégrande se comporte près de l’origine comme \(\frac{1}{2t^{\alpha-2}}\). Elle est intégrable en \(0\) si et seulement si \(\alpha-2<1\), soit \(\alpha<3\).
- Pour \(\alpha>1\), on a \(0\leqslant\frac{1-\cos t}{t^\alpha}\leqslant\frac{2}{t^\alpha}\) sur \([1,+\infty[\). L’intégrale converge en \(+\infty\).
- Sur \([1,x]\), on intègre \(\cos t\) et l’on dérive \(t^{-\alpha}\) : \(\int_1^x\frac{\cos t}{t^\alpha}\,\mathrm{d}t=\frac{\sin x}{x^\alpha}-\sin 1+\alpha\int_1^x\frac{\sin t}{t^{\alpha+1}}\,\mathrm{d}t\). Le premier terme tend vers \(0\), et la dernière intégrale converge car \(\alpha+1>1\). Donc \(\int_1^{+\infty}\frac{\cos t}{t^\alpha}\,\mathrm{d}t\) converge. Or \(\int_1^{+\infty}\frac{\mathrm{d}t}{t^\alpha}\) diverge pour \(\alpha\leqslant 1\). Si l’intégrale étudiée convergeait en \(+\infty\), la somme avec celle de \(\frac{\cos t}{t^\alpha}\) convergerait aussi. Pour \(0<\alpha\leqslant 1\), l’intégrale diverge.
- On rassemble les deux bornes. L’intégrale converge si et seulement si \(1<\alpha<3\).
Pour approfondir
Corrigé de l’exercice 16 – Sinus cardinal et son carré
Idée clé : l’intégration par parties prouve la convergence, des tranches de longueur \(\pi\) prouvent l’absence d’intégrabilité.
- Sur \(]0,1]\), la fonction se prolonge par continuité par \(1\) en \(0\) : aucune difficulté. Sur \([1,x]\), on intègre \(\sin t\) en \(-\cos t\) :
\[ \int_1^x\frac{\sin t}{t}\,\mathrm{d}t=\cos 1-\frac{\cos x}{x}-\int_1^x\frac{\cos t}{t^2}\,\mathrm{d}t. \]
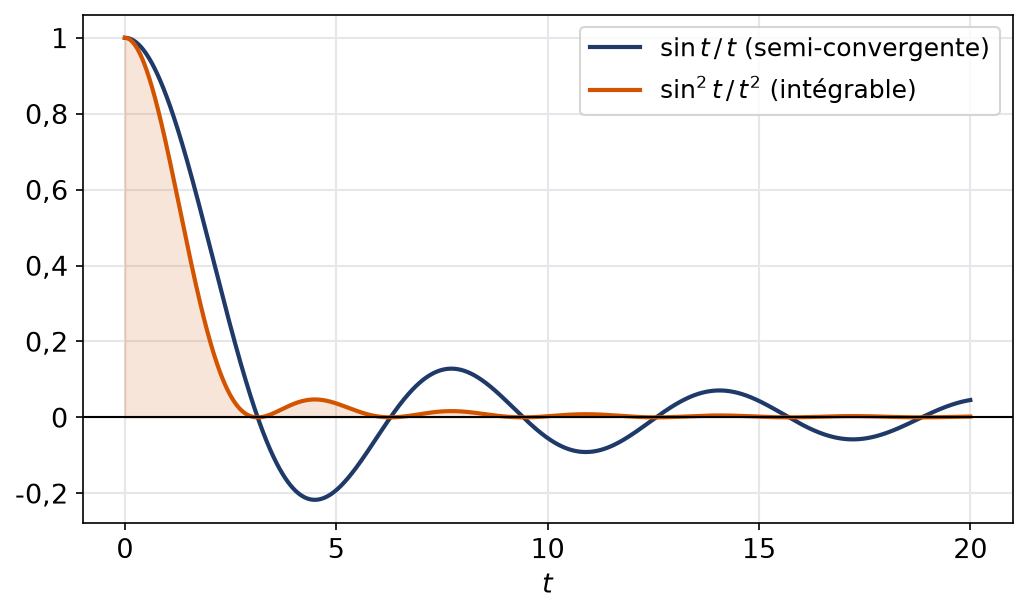
Le terme \(\frac{\cos x}{x}\) tend vers \(0\), et \(\frac{|\cos t|}{t^2}\leqslant\frac{1}{t^2}\) est intégrable. L’intégrale converge sur \(]0,+\infty[\). - Sur la tranche \([k\pi,(k+1)\pi]\), le facteur \(\frac{1}{t}\) reste au-dessus de sa valeur en \((k+1)\pi\), et l’intégrale de \(|\sin t|\) sur la tranche vaut \(2\). D’où la minoration par \(\frac{2}{(k+1)\pi}\). En sommant de \(k=1\) à \(n-1\), on obtient \(\int_\pi^{n\pi}\frac{|\sin t|}{t}\,\mathrm{d}t\geqslant\frac{2}{\pi}\sum_{j=2}^{n}\frac{1}{j}\). Cette somme partielle de la série harmonique tend vers \(+\infty\). La fonction n’est donc pas intégrable.
- La fonction \(\frac{\sin^2t}{t^2}\) est continue sur \(]0,+\infty[\), tend vers \(1\) en \(0\), et elle est majorée par \(\frac{1}{t^2}\) sur \([1,+\infty[\). Elle est intégrable sur \(]0,+\infty[\).
- On pose \(u(t)=-\frac{1}{t}\) et \(v(t)=\sin^2t\). Le produit \(-\frac{\sin^2t}{t}\) tend vers \(0\) en \(0\) et en \(+\infty\). Comme \(v^{\prime}(t)=2\sin t\cos t=\sin(2t)\), le théorème donne :
\[ \int_0^{+\infty}\frac{\sin^2t}{t^2}\,\mathrm{d}t=\int_0^{+\infty}\frac{\sin(2t)}{t}\,\mathrm{d}t. \]
Enfin, \(t\mapsto 2t\) est une bijection \(\mathcal{C}^1\) croissante de \(]0,+\infty[\) sur lui-même, et \(\frac{\sin(2t)}{t}\,\mathrm{d}t=\frac{\sin u}{u}\,\mathrm{d}u\). On obtient l’égalité demandée.
La figure montre les deux intégrandes : \(\frac{\sin^2t}{t^2}\) est positive et intégrable, \(\frac{\sin t}{t}\) oscille.
Corrigé de l’exercice 17 – Les intégrales de 1/(1 + t^n) sur [0, +∞[
Idée clé : on compare \(I_n\) à \(1=\int_0^1\mathrm{d}t\), puis l’on ramène le morceau infini sur \(]0,1]\) par \(t=\frac{1}{u}\).
- L’intégrande \(\frac{1}{1+t^n}\) est continu et positif sur \([0,+\infty[\). Sur \([1,+\infty[\), il reste sous \(t^{-n}\), avec \(n\geqslant 2>1\). Donc \(I_n\) existe.
- Par Chasles, \(I_n=\int_0^1\frac{\mathrm{d}t}{1+t^n}+\int_1^{+\infty}\frac{\mathrm{d}t}{1+t^n}\). Or \(1-\frac{1}{1+t^n}=\frac{t^n}{1+t^n}\), donc \(\int_0^1\frac{\mathrm{d}t}{1+t^n}=1-\int_0^1\frac{t^n}{1+t^n}\,\mathrm{d}t\). L’égalité en découle.
- On substitue \(t=\frac{1}{u}\), où \(u\) parcourt \(]0,1]\) ; l’inversion est \(\mathcal{C}^1\), strictement décroissante, à valeurs dans \([1,+\infty[\). L’intégrande transformé vaut \(\frac{1}{1+u^{-n}}\cdot\frac{1}{u^2}=\frac{u^{n-2}}{1+u^n}\). Donc \(\int_1^{+\infty}\frac{\mathrm{d}t}{1+t^n}=\int_0^1\frac{u^{n-2}}{1+u^n}\,\mathrm{d}u\). En regroupant avec la question 2, \(I_n-1=\int_0^1\frac{u^{n-2}-u^n}{1+u^n}\,\mathrm{d}u=\int_0^1\frac{u^{n-2}(1-u^2)}{1+u^n}\,\mathrm{d}u\).
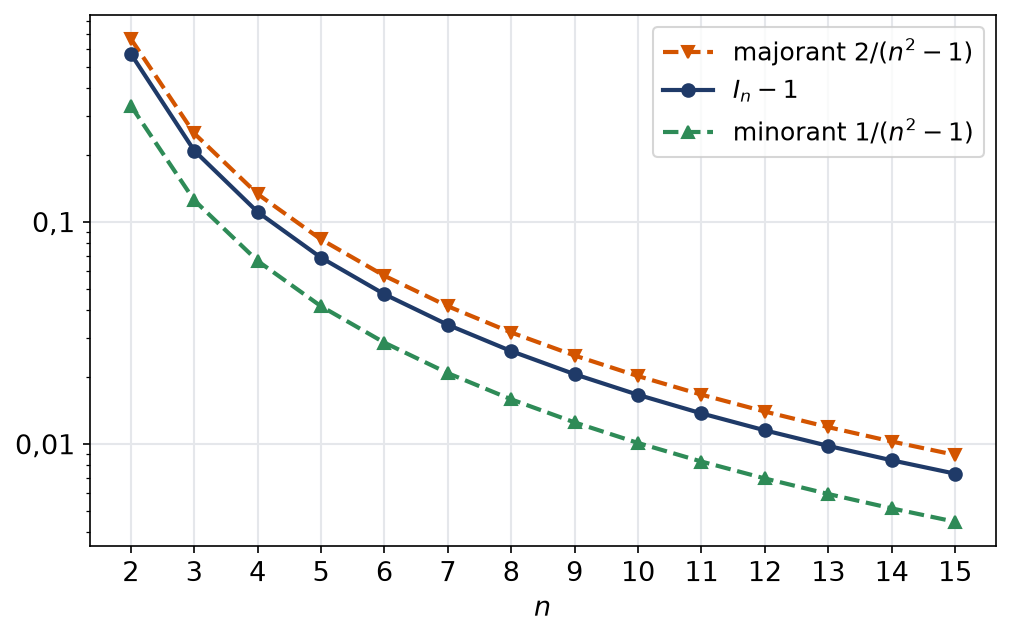
- Sur \([0,1]\), on a \(\frac{1}{2}\leqslant\frac{1}{1+u^n}\leqslant 1\) et \(u^{n-2}(1-u^2)\geqslant 0\). De plus, \(\int_0^1u^{n-2}(1-u^2)\,\mathrm{d}u=\frac{1}{n-1}-\frac{1}{n+1}=\frac{2}{n^2-1}\). D’où \(\frac{1}{n^2-1}\leqslant I_n-1\leqslant\frac{2}{n^2-1}\), et \(I_n\to 1\).
La figure place les valeurs de \(I_n-1\) entre les deux bornes de l’encadrement.
Remarque :
On peut démontrer, avec des outils plus avancés, que \(I_n=\frac{\pi/n}{\sin(\pi/n)}\). Ce résultat est hors programme ici, mais il permet de contrôler l’encadrement. Par exemple, pour \(n=2\), on trouve \(I_2=\frac{\pi}{2}\), et \(I_2-1\approx 0{,}571\) se trouve bien entre \(\frac{1}{3}\) et \(\frac{2}{3}\). La figure ci-dessus utilise d’ailleurs cette formule exacte.
Corrigé de l’exercice 18 – Problème – Intégrales de Frullani
Idée clé : on ne sépare jamais \(\int\frac{e^{-at}}{t}\) et \(\int\frac{e^{-bt}}{t}\), qui divergent en \(0\) ; on travaille sur \([\varepsilon,X]\), où les deux morceaux existent, puis l’on fait une homothétie.
Partie A.
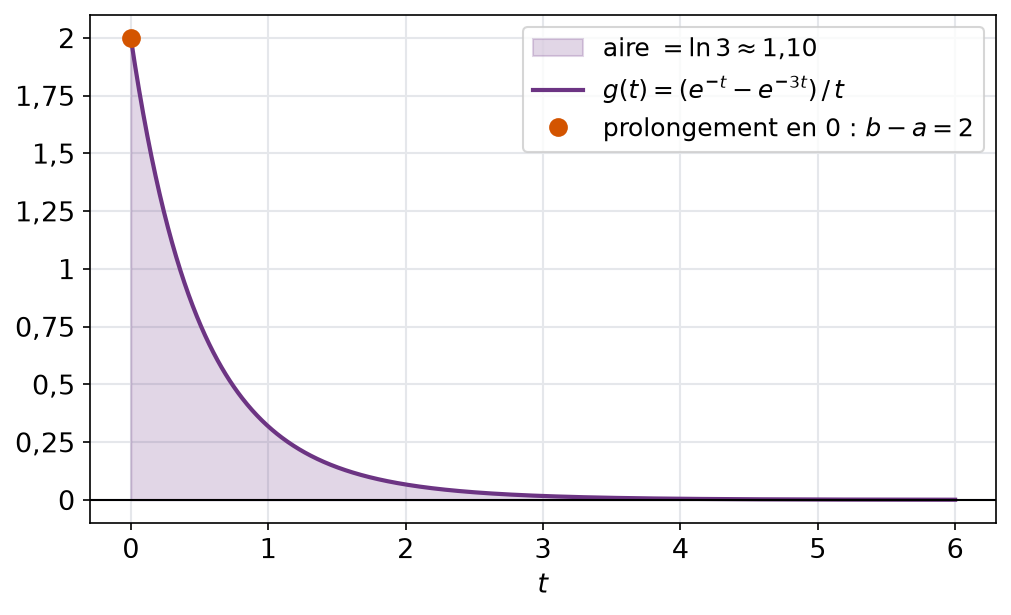
- Comme \(a<b\), on a \(e^{-at}\geqslant e^{-bt}\), donc \(g\geqslant 0\). Près de \(0\), le développement limité de l’exponentielle à l’ordre \(1\) montre que \(g\) tend vers \(b-a\) : elle se prolonge par continuité. En \(+\infty\), on a \(0\leqslant g(t)\leqslant e^{-at}\) pour \(t\geqslant 1\). Ainsi \(g\) est intégrable sur \(]0,+\infty[\).
- Sur le segment \([\varepsilon,X]\), les deux fonctions \(\frac{e^{-at}}{t}\) et \(\frac{e^{-bt}}{t}\) sont continues, et l’on peut séparer. Le changement \(u=at\) donne \(\int_\varepsilon^X\frac{e^{-at}}{t}\,\mathrm{d}t=\int_{a\varepsilon}^{aX}\frac{e^{-u}}{u}\,\mathrm{d}u\). De même avec \(b\). Par Chasles, la différence \(\int_{a\varepsilon}^{aX}-\int_{b\varepsilon}^{bX}\) vaut \(\int_{a\varepsilon}^{b\varepsilon}-\int_{aX}^{bX}\). L’égalité demandée est établie.
- Sur \([a\varepsilon,b\varepsilon]\), on a \(e^{-b\varepsilon}\leqslant e^{-u}\leqslant e^{-a\varepsilon}\), et \(\int_{a\varepsilon}^{b\varepsilon}\frac{\mathrm{d}u}{u}=\ln\frac{b}{a}\). De même sur \([aX,bX]\). On obtient :
\[ e^{-b\varepsilon}\ln\frac{b}{a}\leqslant\int_{a\varepsilon}^{b\varepsilon}\frac{e^{-u}}{u}\,\mathrm{d}u\leqslant e^{-a\varepsilon}\ln\frac{b}{a},\qquad 0\leqslant\int_{aX}^{bX}\frac{e^{-u}}{u}\,\mathrm{d}u\leqslant e^{-aX}\ln\frac{b}{a}. \]
Ce sont les encadrements voulus. - Quand \(\varepsilon\to 0\), les deux bornes de gauche tendent vers \(\ln\frac{b}{a}\). Quand \(X\to+\infty\), la seconde intégrale tend vers \(0\). Comme \(g\) est intégrable, \(\int_\varepsilon^Xg\) tend vers \(\int_0^{+\infty}g\). Ainsi \(\int_0^{+\infty}\frac{e^{-at}-e^{-bt}}{t}\,\mathrm{d}t=\ln\frac{b}{a}\).
La figure représente \(g\) pour \(a=1\) et \(b=3\) : l’aire colorée vaut \(\ln 3\).
Partie B.
- Le même calcul sur \([\varepsilon,X]\) donne \(\int_\varepsilon^X\frac{f(at)-f(bt)}{t}\,\mathrm{d}t=\int_{a\varepsilon}^{b\varepsilon}\frac{f(u)}{u}\,\mathrm{d}u-\int_{aX}^{bX}\frac{f(u)}{u}\,\mathrm{d}u\). Pour le premier terme, on écrit :
\[ \Big|\int_{a\varepsilon}^{b\varepsilon}\frac{f(u)}{u}\,\mathrm{d}u-f(0)\ln\frac{b}{a}\Big|\leqslant\sup_{[a\varepsilon,b\varepsilon]}|f-f(0)|\cdot\ln\frac{b}{a}. \]
Par continuité de \(f\) en \(0\), ce majorant tend vers \(0\). De la même façon, l’écart entre le second terme et \(L\ln\frac{b}{a}\) est majoré par \(\sup_{[aX,bX]}|f-L|\cdot\ln\frac{b}{a}\), qui tend vers \(0\). Les deux limites existent séparément. L’intégrale converge et vaut \((f(0)-L)\ln\frac{b}{a}\). - Sans limite en \(+\infty\), le terme \(\int_{aX}^{bX}\frac{f(u)}{u}\,\mathrm{d}u\) n’a plus de raison d’admettre une limite quand \(X\to+\infty\). L’encadrement par \(\sup_{[aX,bX]}|f-L|\) disparaît, et la formule elle-même perd son sens, puisque \(L\) n’existe pas. L’hypothèse de limite est donc indispensable à cette preuve.
Partie C.
- On applique la partie A avec \(a=1\) et \(b=3\). L’intégrale vaut \(\ln 3\).
- On applique la partie B à \(f=\arctan\), avec \(a=1\), \(b=2\), \(f(0)=0\) et \(L=\frac{\pi}{2}\). Elle donne \(\int_0^{+\infty}\frac{\arctan t-\arctan(2t)}{t}\,\mathrm{d}t=-\frac{\pi}{2}\ln 2\). Par conséquent, \(\int_0^{+\infty}\frac{\arctan(2t)-\arctan t}{t}\,\mathrm{d}t=\frac{\pi}{2}\ln 2\).
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur intégrabilité sur un intervalle
- S’exercer : exercices corrigés de maths spé (MP) sur intégrabilité sur un intervalle
- Bases utiles : Séries vectorielles, d'Alembert et sommation des équivalents
- Chapitre d’avant : Dérivation et intégration des fonctions vectorielles
- Chapitre d’après : Convergence dominée et intégrales à paramètre
- Vérifier ses acquis : QCM de maths spé (MP) sur intégrabilité sur un intervalle
- Contrôle corrigé en temps limité : Intégrabilité aux bornes et IPP : contrôle de maths en MP
- Un autre sujet noté sur 20 : Fonction définie par une intégrale : contrôle de maths en MP
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Intégrabilité sur un intervalle en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir