Corrigé des exercices : Loi faible et séries génératrices en maths spé (MP)

Ce corrigé génératrices MP présente les solutions complètes des dix-huit exercices. Chaque correction s’ouvre sur une idée clé, puis déroule une rédaction de niveau concours : hypothèses énoncées, théorèmes cités par leur nom, calculs détaillés et résultat final mis en évidence.
Trois points demandent une vigilance constante. Il faut d’abord vérifier la positivité avant d’appliquer Markov. Ensuite, l’indépendance doit être justifiée avant de multiplier des fonctions génératrices ou d’additionner des variances. Enfin, la caractérisation de la loi par la fonction génératrice est le seul argument qui permet de conclure qu’une variable suit telle loi. Les figures comparent les majorations obtenues aux valeurs exactes. Lisez d’abord l’idée clé seule, puis tentez de finir la rédaction avant de consulter la suite.
Pour démarrer
Corrigé de l’exercice 1 – Markov pour un temps d’attente
Idée clé : Markov n’utilise que l’espérance ; dès que la variance est connue, Bienaymé-Tchebychev donne une majoration bien plus fine des grands écarts.
- La variable \(X\) est positive et d’espérance finie. L’inégalité de Markov avec \(a=30\) donne \(P(X\geqslant 30)\leqslant\frac{5}{30}=\frac{1}{6}\).
- Si \(X\geqslant 30\), alors \(X-5\geqslant 25\), donc \(|X-5|\geqslant 25\). Ainsi \((X\geqslant 30)\subset\left(|X-5|\geqslant 25\right)\). Par Bienaymé-Tchebychev, \(P(X\geqslant 30)\leqslant\frac{4}{625}=0{,}0064\). Cette majoration est environ vingt-six fois meilleure que la précédente.
- L’événement \((1<X<9)\) est exactement \(\left(|X-5|<4\right)\). Son complémentaire vérifie \(P\left(|X-5|\geqslant 4\right)\leqslant\frac{4}{16}=\frac{1}{4}\). Donc \(P(1<X<9)\geqslant\frac{3}{4}\).
Corrigé de l’exercice 2 – Bienaymé-Tchebychev pour une binomiale
Idée clé : on calcule les deux moments, puis on applique l’inégalité avec l’écart demandé et on passe au complémentaire.
- Pour une loi binomiale, \(E(X)=np\) et \(V(X)=np(1-p)\). Ici \(E(X)=80\) et \(V(X)=400\times\frac{1}{5}\times\frac{4}{5}=64\).
- Par Bienaymé-Tchebychev, \(P\left(|X-80|\geqslant 20\right)\leqslant\frac{64}{400}=0{,}16\). Or \((60<X<100)\) est le complémentaire de \(\left(|X-80|\geqslant 20\right)\). Donc \(P(60<X<100)\geqslant 0{,}84\).
- L’inégalité garantit le seuil voulu dès que \(\frac{64}{\varepsilon^2}\leqslant 0{,}04\), soit \(\varepsilon^2\geqslant 1600\). Le plus petit réel convenable est \(\varepsilon=40\).
Remarquons la règle générale qui se dégage : pour diviser le risque garanti par 4, il faut doubler l’écart toléré. En effet, le majorant décroît comme \(\frac{1}{\varepsilon^2}\). De plus, l’écart-type vaut ici 8 : un écart de 40 représente cinq écarts-types, ce qui reste très prudent pour une loi binomiale.
Corrigé de l’exercice 3 – Fonctions génératrices de lois simples
Idée clé : on écrit toujours \(G_X(t)=E\left(t^X\right)\), puis on reconnaît une somme géométrique ou on factorise les puissances.
- Chaque valeur a la probabilité \(\frac{1}{n+1}\). Donc \(G_X(t)\) est la moyenne des puissances \(t^0,t^1,\dots,t^n\). Pour \(t\neq 1\), \(G_X(t)=\dfrac{1-t^{n+1}}{(n+1)(1-t)}\).
- Pour \(t\in[-1,1]\), on a \(t^{aX+b}=t^b\left(t^a\right)^X\), et \(|t^a|\leqslant 1\). Par linéarité de l’espérance, \(E\left(t^{aX+b}\right)=t^bE\left(\left(t^a\right)^X\right)\). Ainsi \(G_{aX+b}(t)=t^bG_X\left(t^a\right)\).
- Avec \(G_X(u)=q+pu\), on obtient \(G_{3X+2}(t)=t^2\left(q+pt^3\right)=qt^2+pt^5\). On lit bien que \(3X+2\) vaut 2 avec probabilité \(q\) et 5 avec probabilité \(p\).
- D’abord, \(G_X(-1)=e^{\lambda(-1-1)}=e^{-2\lambda}\). Ensuite, \(G_X(1)+G_X(-1)=\sum_{n}P(X=n)\left(1+(-1)^n\right)\). Les termes impairs s’annulent et les termes pairs sont doublés. Cette somme vaut donc le double de la probabilité que \(X\) soit pair. Cette probabilité est égale à \(\dfrac{1+e^{-2\lambda}}{2}\), toujours un peu supérieure à \(\frac{1}{2}\).
Corrigé de l’exercice 4 – Reconnaître une loi à sa fonction génératrice
Idée clé : on met chaque expression sous la forme exacte d’une fonction génératrice usuelle, puis on invoque la caractérisation de la loi.
- On a \(e^{3t-3}=e^{3(t-1)}\), fonction génératrice de \(\mathcal{P}(3)\). Par caractérisation, \(X\sim\mathcal{P}(3)\) et \(P(X=2)=\frac{9}{2}e^{-3}\).
- On écrit \(\frac{(1+2t)^4}{81}=\left(\frac{1}{3}+\frac{2}{3}t\right)^4\). On reconnaît la loi binomiale \(\mathcal{B}\left(4\,;\,\frac{2}{3}\right)\). Donc \(P(X=2)=\binom{4}{2}\left(\frac{2}{3}\right)^2\left(\frac{1}{3}\right)^2=\frac{24}{81}=\frac{8}{27}\).
- Pour \(|t|<2\), \(\frac{t^2}{2-t}=\frac{t^2}{2}\cdot\frac{1}{1-t/2}=\sum_{k\geqslant 0}\frac{t^{k+2}}{2^{k+1}}\). Par unicité des coefficients, \(P(X=n)=\frac{1}{2^{n-1}}\) pour \(n\geqslant 2\), et \(P(X=n)=0\) sinon. Ainsi \(X-1\) suit la loi géométrique de paramètre \(\frac{1}{2}\). En particulier, \(P(X=2)=\frac{1}{2}\).
Corrigé de l’exercice 5 – Moments des lois binomiale et de Poisson
Idée clé : les deux fonctions génératrices sont définies sur \(\mathbb{R}\) tout entier, donc on dérive sans précaution particulière.
- On a \(G_X(t)=(q+pt)^n\). Ensuite, \(G_X^{\prime}(t)=np(q+pt)^{n-1}\) et \(G_X^{\prime\prime}(t)=n(n-1)p^2(q+pt)^{n-2}\). Comme \(q+p=1\), on obtient \(G_X^{\prime}(1)=np\) et \(G_X^{\prime\prime}(1)=n(n-1)p^2\). Par conséquent, \(E(X)=np\) et \(V(X)=n(n-1)p^2+np-n^2p^2\). Donc \(V(X)=np(1-p)\).
- Pour \(G_Y(t)=e^{\lambda(t-1)}\), chaque dérivation multiplie par \(\lambda\). Ainsi \(G_Y^{\prime}(1)=\lambda\) et \(G_Y^{\prime\prime}(1)=\lambda^2\). Donc \(E(Y)=\lambda\) et \(V(Y)=\lambda^2+\lambda-\lambda^2=\lambda\).
- Le rayon est infini, donc on dérive terme à terme : \(G_Y^{\prime\prime\prime}(1)=\sum_{n\geqslant 3}n(n-1)(n-2)P(Y=n)\). Par la formule de transfert, cette somme vaut \(E\left(Y(Y-1)(Y-2)\right)\). Elle est égale à \(\lambda^3\).
Corrigé de l’exercice 6 – Rayon de convergence d’une série génératrice
Idée clé : le rayon vaut au moins 1 pour toute loi, mais il peut valoir exactement 1 ; l’espérance dépend alors du comportement en 1.
- Les nombres proposés sont positifs. De plus, \(\sum_{n\geqslant 1}\frac{1}{n^2}=\frac{\pi^2}{6}\), donc leur somme vaut 1 : c’est une loi. Ensuite, le rapport de deux coefficients consécutifs vaut \(\frac{n^2}{(n+1)^2}\), qui tend vers 1. Par la règle de d’Alembert, le rayon vaut 1.
- On a \(nP(X=n)=\frac{6}{\pi^2n}\), terme d’une série divergente. La variable \(X\) n’a donc pas d’espérance finie.
- On calcule \(G_Y(t)=\sum_{n\geqslant 0}\frac{t^n}{2^{n+1}}=\frac{1}{2}\cdot\frac{1}{1-t/2}\). Ainsi \(G_Y(t)=\dfrac{1}{2-t}\), avec un rayon égal à 2.
Pour s’entraîner
Corrigé de l’exercice 7 – Taille d’un échantillon pour estimer une proportion
Idée clé : la fréquence est une moyenne de variables de Bernoulli indépendantes, et leur variance se majore sans connaître \(p\).
- Notons \(X_k\) l’indicatrice d’une réponse favorable de la \(k\)-ième personne. Les \(X_k\) sont indépendantes, de loi \(\mathcal{B}(p)\), et \(F_n=\frac{X_1+\cdots+X_n}{n}\). Ainsi \(E(F_n)=p\) et \(V(F_n)=\frac{p(1-p)}{n}\leqslant\frac{1}{4n}\), car \(p(1-p)\leqslant\frac{1}{4}\). Par Bienaymé-Tchebychev, \(P\left(|F_n-p|\geqslant 0{,}03\right)\leqslant\frac{1}{4n\times 0{,}0009}\). C’est la majoration demandée, puisque \(4\times 0{,}0009=0{,}0036\).
- Il suffit que \(\frac{1}{0{,}0036\,n}\leqslant 0{,}05\), c’est-à-dire \(n\geqslant\frac{1}{0{,}00018}\approx 5555{,}6\). Une taille \(n=5556\) convient.
- La fonction \(x\mapsto x(1-x)\) est croissante sur \(\left[0,\frac{1}{2}\right]\). Donc, si \(p\leqslant 0{,}1\), on a \(p(1-p)\leqslant 0{,}09\). La majoration devient \(\frac{0{,}09}{0{,}0009\,n}=\frac{100}{n}\), inférieure à \(0{,}05\) dès que \(n\geqslant 2000\). Une taille \(n=2000\) suffit alors.
Corrigé de l’exercice 8 – Moyenne de variables de Poisson
Idée clé : le produit des fonctions génératrices donne la loi exacte de la somme, puis Bienaymé-Tchebychev contrôle la moyenne.
- Les \(X_k\) sont indépendantes, donc \(G_{S_n}(t)=\left(e^{2(t-1)}\right)^n=e^{2n(t-1)}\). Par caractérisation, \(S_n\) suit la loi \(\mathcal{P}(2n)\).
- D’après la question précédente, \(E(S_n)=V(S_n)=2n\). Donc \(E\left(\frac{S_n}{n}\right)=2\) et \(V\left(\frac{S_n}{n}\right)=\frac{2}{n}\). Par Bienaymé-Tchebychev, \(P\left(\left|\frac{S_n}{n}-2\right|\geqslant 0{,}1\right)\leqslant\frac{2}{0{,}01\,n}=\frac{200}{n}\).
- Ce majorant est inférieur à \(0{,}01\) si et seulement si \(n\geqslant 20\,000\). Il faut donc \(n\geqslant 20\,000\).
Ce rang est très pessimiste. En effet, la loi exacte de \(S_n\) est connue : c’est une loi de Poisson de paramètre \(2n\), très concentrée autour de sa moyenne. Un calcul numérique montre qu’environ \(1\,350\) termes suffisent déjà pour atteindre le même risque. Cependant, Bienaymé-Tchebychev a l’avantage de donner un rang sûr, sans aucun calcul de loi.
Corrigé de l’exercice 9 – Trois majorations pour une loi géométrique
Idée clé : pour une loi géométrique, la queue se calcule exactement ; c’est l’occasion de mesurer la perte de précision des inégalités générales.
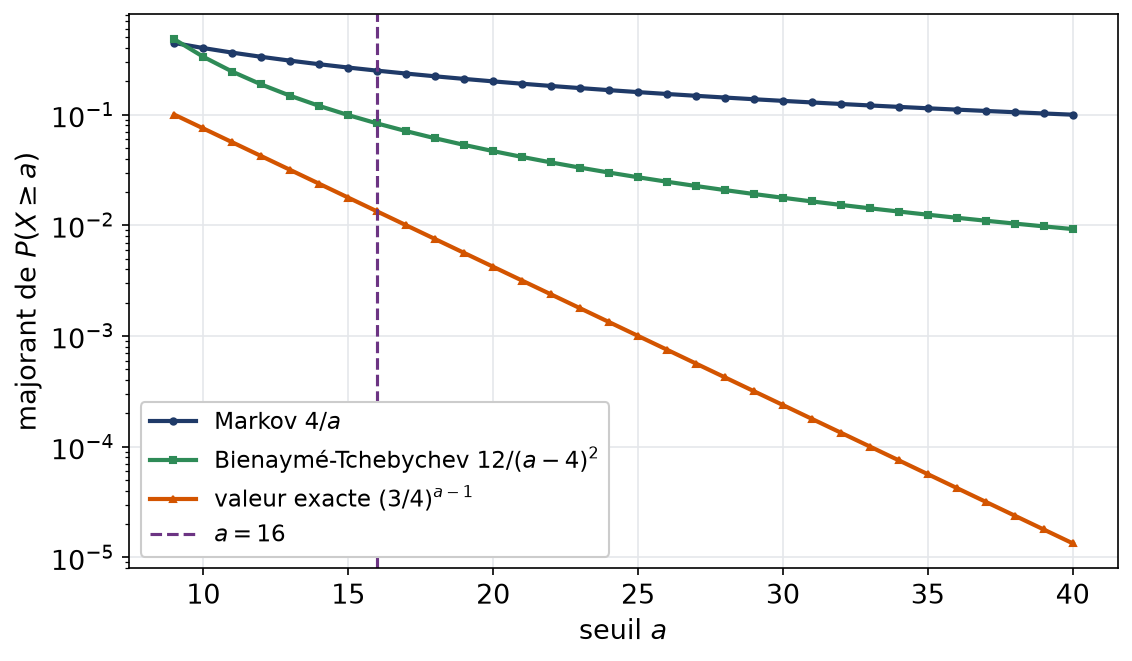
- Pour \(\mathcal{G}(p)\), on a \(E(X)=\frac{1}{p}\) et \(V(X)=\frac{1-p}{p^2}\). Ici \(E(X)=4\) et \(V(X)=\frac{3/4}{1/16}=12\).
- Par Markov, \(P(X\geqslant 16)\leqslant\frac{4}{16}=\frac{1}{4}\). Ensuite, \((X\geqslant 16)\subset\left(|X-4|\geqslant 12\right)\). Par Bienaymé-Tchebychev, \(P(X\geqslant 16)\leqslant\frac{12}{144}=\frac{1}{12}\approx 0{,}083\).
- L’événement \((X\geqslant 16)\) signifie que les quinze premières épreuves sont des échecs. Par indépendance, \(P(X\geqslant 16)=\left(\frac{3}{4}\right)^{15}\approx 0{,}0134\). Ainsi, Markov surestime d’un facteur 19 environ, et Bienaymé-Tchebychev d’un facteur 6.
La figure trace les trois quantités en fonction du seuil \(a\), en échelle logarithmique. La valeur exacte décroît exponentiellement, alors que les deux majorants ne décroissent que comme des puissances de \(a\).
Corrigé de l’exercice 10 – Majoration exponentielle d’une queue de Poisson
Idée clé : on applique Markov à \(e^{sX}\) plutôt qu’à \(X\), puis on choisit le meilleur \(s\).
- Soit \(s>0\). La fonction \(x\mapsto e^{sx}\) est strictement croissante, donc \((X\geqslant 10)=\left(e^{sX}\geqslant e^{10s}\right)\). La variable \(e^{sX}=\left(e^s\right)^X\) est positive. Elle est d’espérance finie, égale à \(G_X\left(e^s\right)\), car le rayon de \(G_X\) est infini. L’inégalité de Markov donne \(P(X\geqslant 10)\leqslant e^{-10s}G_X\left(e^s\right)\).
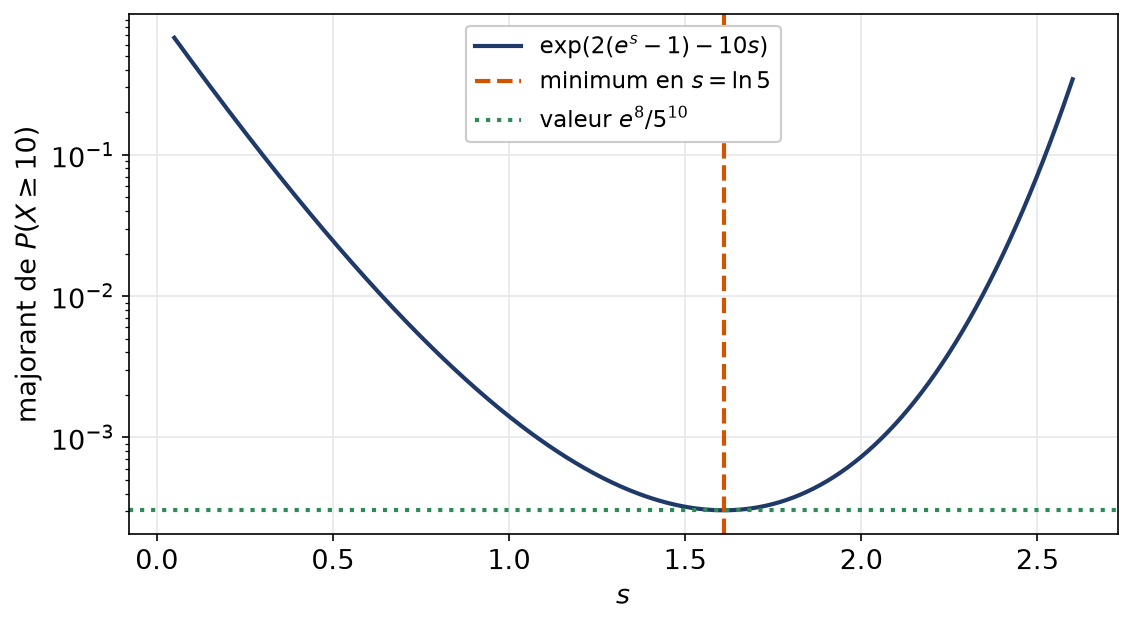
- Comme \(G_X(u)=e^{2(u-1)}\), le majorant vaut \(\exp(\varphi(s))\) avec \(\varphi(s)=2(e^s-1)-10s\). Ensuite, \(\varphi^{\prime}(s)=2e^s-10\) s’annule en \(s=\ln 5\), et \(\varphi\) est convexe : c’est un minimum. On obtient \(\varphi(\ln 5)=8-10\ln 5\). Donc \(P(X\geqslant 10)\leqslant\dfrac{e^8}{5^{10}}\approx 3{,}05\times 10^{-4}\).
- Markov donne \(\frac{2}{10}=0{,}2\). Bienaymé-Tchebychev, avec \((X\geqslant 10)\subset\left(|X-2|\geqslant 8\right)\), donne \(\frac{2}{64}\approx 0{,}031\). La majoration exponentielle est donc environ cent fois meilleure que celle de Bienaymé-Tchebychev. La valeur exacte vaut environ \(4{,}6\times 10^{-5}\).
La figure montre la fonction \(s\mapsto\exp(\varphi(s))\) en échelle logarithmique. Son minimum est atteint en \(\ln 5\approx 1{,}61\).
Corrigé de l’exercice 11 – Somme de deux variables de Bernoulli différentes
Idée clé : le produit des fonctions génératrices est un polynôme ; une loi binomiale correspond à un polynôme dont toutes les racines sont égales.
- Les variables sont indépendantes, donc on multiplie leurs fonctions génératrices, et les exposants s’ajoutent : \(G_{X+Y}(t)=(pt+q)^{m+n}\). Par caractérisation, \(X+Y\sim\mathcal{B}(n+m\,;\,p)\).
- On a \(G_U(t)=\frac{1+t}{2}\) et \(G_W(t)=\frac{2+t}{3}\). Donc \(G_{U+W}(t)=\frac{(1+t)(2+t)}{6}=\frac{2+3t+t^2}{6}\). Ainsi \(P(U+W=0)=\frac{1}{3}\), \(P(U+W=1)=\frac{1}{2}\) et \(P(U+W=2)=\frac{1}{6}\).
- Supposons \(U+W\sim\mathcal{B}(N\,;\,r)\). Comme \(U+W\) prend la valeur 2 avec une probabilité non nulle et jamais de valeur supérieure, on a \(N=2\) et \(r\in\,]0,1[\). Alors \(G_{U+W}(t)=(1-r+rt)^2\) admet une racine double. Or \(\frac{(1+t)(2+t)}{6}\) a deux racines distinctes, \(-1\) et \(-2\). C’est contradictoire : \(U+W\) ne suit aucune loi binomiale.
Corrigé de l’exercice 12 – Trois dés et coefficients d’un polynôme
Idée clé : on factorise la somme géométrique, puis on développe seulement les termes utiles ; la symétrie se lit sur le polynôme réciproque.
- Pour un seul dé, chaque face de 1 à 6 a la probabilité \(\frac{1}{6}\) ; on factorise la somme géométrique : \(\frac{t+\cdots+t^6}{6}=\frac{t(1-t^6)}{6(1-t)}\) si \(t\neq 1\). L’indépendance des lancers permet ensuite d’élever au cube. Ainsi \(G_S(t)=\dfrac{t^3(1-t^6)^3}{216(1-t)^3}\).
- On cherche le coefficient de \(t^9\) dans \(G_S\), donc celui de \(t^6\) dans \(\frac{(1-t^6)^3}{(1-t)^3}\). On a \((1-t^6)^3=1-3t^6+\cdots\) et \(\frac{1}{(1-t)^3}=\sum_{k\geqslant 0}\binom{k+2}{2}t^k\). Le coefficient cherché vaut \(\binom{8}{2}-3\binom{2}{2}=28-3=25\). Donc \(P(S=9)=\frac{25}{216}\).
- Appelons \(G_D\) la fonction génératrice associée à un dé seul. Si \(t\neq 0\), on calcule \(t^7G_D\left(\frac{1}{t}\right)=\frac{t^6+t^5+\cdots+t}{6}\), ce qui redonne \(G_D(t)\). Le cube de cette identité fournit \(G_S(t)=t^{21}G_S\left(\frac{1}{t}\right)\). Les deux membres sont des polynômes en \(t\) qui coïncident en une infinité de points, donc ils ont les mêmes coefficients. Le coefficient de \(t^k\) à gauche est \(P(S=k)\), et à droite \(P(S=21-k)\). Ainsi \(P(S=k)=P(S=21-k)\). Enfin, l’application \(k\mapsto 21-k\) échange \(\{3,\dots,10\}\) et \(\{11,\dots,18\}\). Donc \(P(S\geqslant 11)=P(S\leqslant 10)\), et ces deux nombres ont pour somme 1. Par conséquent \(P(S\geqslant 11)=\frac{1}{2}\).
Corrigé de l’exercice 13 – Une loi déterminée par sa fonction génératrice
Idée clé : on développe à partir de la dérivée de la série géométrique, puis on reconnaît un produit de deux fonctions génératrices identiques.
- Pour \(|u|<1\), \(\frac{1}{(1-u)^2}=\sum_{k\geqslant 0}(k+1)u^k\). Avec \(u=\frac{t}{2}\), on obtient \[\frac{1}{(2-t)^2}=\frac{1}{4}\cdot\frac{1}{(1-t/2)^2}=\sum_{k\geqslant 0}\frac{k+1}{2^{k+2}}\,t^k.\] Par unicité des coefficients d’une série entière, \(P(X=k)=\dfrac{k+1}{2^{k+2}}\) pour tout \(k\in\mathbb{N}\).
- Le rayon vaut \(2>1\), donc on dérive directement. On a \(G_X^{\prime}(t)=\frac{2}{(2-t)^3}\) et \(G_X^{\prime\prime}(t)=\frac{6}{(2-t)^4}\). Ainsi \(E(X)=G_X^{\prime}(1)=2\) et \(G_X^{\prime\prime}(1)=6\). Donc \(E(X)=2\) et \(V(X)=6+2-4=4\).
- L’exercice 6 donne \(G_{Y_i}(t)=\frac{1}{2-t}\). Par indépendance, \(G_{Y_1+Y_2}(t)=\frac{1}{(2-t)^2}=G_X(t)\). Par caractérisation, \(Y_1+Y_2\) a la même loi que \(X\). On retrouve d’ailleurs \(E(X)=1+1\) et \(V(X)=2+2\), car chaque \(Y_i\) a une espérance 1 et une variance 2.
Corrigé de l’exercice 14 – Espérance finie sans variance
Idée clé : tout se ramène à des sommes télescopiques ; le moment d’ordre 2 diverge parce que \(n^2p_n\) se comporte comme \(\frac{4}{n}\).
- On vérifie que \(\frac{1}{n(n+1)}-\frac{1}{(n+1)(n+2)}=\frac{(n+2)-n}{n(n+1)(n+2)}=\frac{2}{n(n+1)(n+2)}\). Donc \(p_n=2\left(\frac{1}{n(n+1)}-\frac{1}{(n+1)(n+2)}\right)\). Les \(p_n\) sont positifs, et par télescopage \(\sum_{n\geqslant 1}p_n=2\times\frac{1}{1\times 2}=1\). La suite \((p_n)\) définit bien une loi de probabilité.
- On a \(np_n=\frac{4}{(n+1)(n+2)}=4\left(\frac{1}{n+1}-\frac{1}{n+2}\right)\), terme positif d’une série télescopique convergente. Donc \(X\) est d’espérance finie et \(E(X)=4\times\frac{1}{2}=2\).
- Ensuite, \(n^2p_n=\frac{4n}{(n+1)(n+2)}\sim\frac{4}{n}\). Ce terme est positif et sa série diverge. Donc \(X\) n’admet pas de moment d’ordre 2.
- Le rayon de \(G_X\) vaut 1. Pour \(t\in[0,1[\), on dérive deux fois terme à terme : \(G_X^{\prime\prime}(t)=\sum_{n\geqslant 2}\frac{4(n-1)}{(n+1)(n+2)}t^{n-2}\). Soit \(M>0\). La série \(\sum\frac{4(n-1)}{(n+1)(n+2)}\) diverge, donc il existe \(K\) tel que sa somme partielle jusqu’à \(K\) dépasse \(M+1\). Cette somme finie est une fonction continue de \(t\), donc elle dépasse \(M\) pour \(t\) assez proche de 1. Comme tous les termes sont positifs, \(G_X^{\prime\prime}(t)\geqslant M\) pour ces \(t\). Ainsi \(G_X^{\prime\prime}(t)\to+\infty\) quand \(t\to 1^-\), ce qui confirme l’absence de moment d’ordre 2.
Corrigé de l’exercice 15 – Loi faible pour des variables de Bernoulli différentes
Idée clé : la preuve de la loi faible n’utilise que la variance de la somme ; il suffit donc de la majorer, même sans loi commune.
- Les \(X_k\) sont indépendantes, donc \(V(S_n)=\sum_{k=1}^{n}p_k(1-p_k)\). Chaque terme est majoré par \(\frac{1}{4}\). Donc \(V(S_n)\leqslant\frac{n}{4}\).
- Par linéarité, \(E(S_n)=m_n\). Par Bienaymé-Tchebychev appliquée à \(S_n\) avec l’écart \(n\varepsilon\), \[P\left(|S_n-m_n|\geqslant n\varepsilon\right)\leqslant\frac{n/4}{n^2\varepsilon^2}=\frac{1}{4n\varepsilon^2}.\] Ce majorant tend vers 0, d’où le résultat.
- Ici \(m_n=\sum_{k=1}^{n}\frac{1}{k+1}=H_{n+1}-1\sim\ln n\), donc \(\frac{m_n}{n}\to 0\). Soit \(\varepsilon>0\). Pour \(n\) assez grand, \(\frac{m_n}{n}\leqslant\frac{\varepsilon}{2}\). Alors, si \(\frac{S_n}{n}\geqslant\varepsilon\), on a \(\frac{S_n-m_n}{n}\geqslant\frac{\varepsilon}{2}\). La question 2 avec \(\frac{\varepsilon}{2}\) donne \(P\left(\frac{S_n}{n}\geqslant\varepsilon\right)\leqslant\frac{1}{n\varepsilon^2}\). Donc cette probabilité tend vers 0.
Pour approfondir
Corrigé de l’exercice 16 – Somme d’un nombre aléatoire de variables
Idée clé : on conditionne par la valeur de \(N\) grâce à la formule des probabilités totales, puis on reconnaît une composée de fonctions génératrices.
- Notons \(S^{(n)}=X_1+\cdots+X_n\). La famille \(\left((N=n)\right)_{n\in\mathbb{N}}\) est un système complet. Sur \((N=n)\), on a \(S=S^{(n)}\). Comme \(N\) est indépendante des \(X_i\), on obtient \(P(S=k)=\sum_{n\geqslant 0}P(N=n)\,P\left(S^{(n)}=k\right)\). Soit \(t\in[0,1]\). Tous les termes \(P(N=n)P\left(S^{(n)}=k\right)t^k\) sont positifs, donc on peut intervertir les sommations : \[G_S(t)=\sum_{n\geqslant 0}P(N=n)\sum_{k\geqslant 0}P\left(S^{(n)}=k\right)t^k=\sum_{n\geqslant 0}P(N=n)\,G_{S^{(n)}}(t).\] Les \(X_i\) sont indépendantes et de même loi, donc \(G_{S^{(n)}}(t)=G_{X_1}(t)^n\). Ainsi \(G_S(t)=G_N\left(G_{X_1}(t)\right)\), puisque \(G_{X_1}(t)\in[0,1]\).
- Avec \(G_N(u)=e^{\lambda(u-1)}\) et \(G_{X_1}(t)=1-p+pt\), on obtient \(G_S(t)=e^{\lambda(pt-p)}=e^{\lambda p(t-1)}\) pour \(t\in[0,1]\). Deux séries entières de rayon au moins 1 qui coïncident sur \([0,1[\) ont les mêmes dérivées en 0, donc les mêmes coefficients. Ainsi \(S\sim\mathcal{P}(\lambda p)\) et \(E(S)=\lambda p\).
- Notons \(q=1-p\). Pour \(k,j\in\mathbb{N}\), l’événement \((S=k,\,N-S=j)\) est égal à \(\left(N=k+j,\,S^{(k+j)}=k\right)\). Par indépendance, et comme \(S^{(k+j)}\sim\mathcal{B}(k+j\,;\,p)\), \[P(S=k,\,N-S=j)=e^{-\lambda}\frac{\lambda^{k+j}}{(k+j)!}\binom{k+j}{k}p^kq^j=e^{-\lambda p}\frac{(\lambda p)^k}{k!}\cdot e^{-\lambda q}\frac{(\lambda q)^j}{j!}.\] En sommant sur \(k\), on voit que \(N-S\sim\mathcal{P}(\lambda q)\). La loi conjointe est donc le produit des lois marginales. Ainsi \(S\) et \(N-S\) sont indépendantes, et \(N-S\sim\mathcal{P}(\lambda(1-p))\).
Ce résultat porte le nom d’amincissement d’une loi de Poisson. Concrètement, si un serveur reçoit en moyenne 40 messages par heure dont un quart d’indésirables, le nombre d’indésirables suit la loi \(\mathcal{P}(10)\). De plus, il ne renseigne en rien sur le nombre de messages utiles, qui suit la loi \(\mathcal{P}(30)\). Ce fait est loin d’être intuitif : l’indépendance disparaît dès que \(N\) n’est plus de Poisson, par exemple si \(N\) est constant.
Corrigé de l’exercice 17 – Deux dés pipés à somme uniforme
Idée clé : un polynôme réel de degré impair a une racine réelle, alors que le polynôme visé n’en a aucune.
- On a \(G_X(t)=\sum_{k=1}^{6}a_kt^k\) et \(G_Y(t)=\sum_{k=1}^{6}b_kt^k\). Par indépendance, la somme suit la loi uniforme voulue si et seulement si \(G_X(t)G_Y(t)=\dfrac{t^2+t^3+\cdots+t^{12}}{11}\) pour tout réel \(t\).
- Le coefficient de \(t^{12}\) dans \(G_XG_Y\) est \(a_6b_6\), car seule la combinaison \(6+6\) donne 12. Il doit valoir \(\frac{1}{11}\), donc \(a_6b_6>0\). De même, le coefficient de \(t^2\) est \(a_1b_1=\frac{1}{11}>0\). Ensuite, \(G_X(t)=tA(t)\) avec \(A(t)=a_1+a_2t+\cdots+a_6t^5\). Comme \(a_6\neq 0\), le polynôme réel \(A\) est de degré exactement 5.
- Un polynôme réel de degré impair tend vers \(+\infty\) d’un côté et vers \(-\infty\) de l’autre. Par le théorème des valeurs intermédiaires, il s’annule. Notons \(r\) une racine réelle de \(A\). On a \(r\neq 0\), car \(A(0)=a_1\neq 0\).
- Soit \(r\) réel. Si \(r=1\), la somme \(1+r+\cdots+r^{10}\) vaut 11. Sinon, elle vaut \(\frac{1-r^{11}}{1-r}\), qui ne s’annule que si \(r^{11}=1\), donc \(r=1\) puisque \(r\) est réel : exclu. Le polynôme n’a donc aucune racine réelle. Or, en simplifiant par \(t^2\), la condition s’écrit \(A(t)B(t)=\frac{1+t+\cdots+t^{10}}{11}\), où \(G_Y(t)=tB(t)\). En \(t=r\), le membre de gauche est nul, mais pas celui de droite. C’est impossible : aucun choix de dés pipés ne donne une somme uniforme sur \(\{2,\dots,12\}\).
L’argument repose uniquement sur le degré impair de \(A\). Ainsi, la même preuve fonctionne pour deux dés à \(2m\) faces numérotées de 1 à \(2m\), car \(A\) est alors de degré \(2m-1\). En revanche, le raisonnement ne s’applique plus si l’on change les numéros inscrits sur les faces. Il existe d’ailleurs des paires de dés aux faces renumérotées dont la somme a exactement la même loi que celle de deux dés ordinaires : la factorisation de \(\left(t+\cdots+t^6\right)^2\) permet de les trouver.
Corrigé de l’exercice 18 – Problème – Le collectionneur de vignettes
Idée clé : le temps total est une somme de temps géométriques indépendants ; la variance reste d’ordre \(N^2\), donc négligeable devant le carré de l’espérance.
- Pour \(X\sim\mathcal{G}(p)\) et \(q=1-p\), on a \(G_X(t)=\sum_{k\geqslant 1}pq^{k-1}t^k=\frac{pt}{1-qt}\), de rayon \(\frac{1}{q}>1\) si \(q>0\). On dérive deux fois : \(G_X^{\prime}(t)=p\,(1-qt)^{-2}\), puis \(G_X^{\prime\prime}(t)=2pq\,(1-qt)^{-3}\). En \(t=1\), \(1-q=p\), donc \(G_X^{\prime}(1)=\frac{1}{p}\) et \(G_X^{\prime\prime}(1)=\frac{2q}{p^2}\). Ainsi \(E(X)=\frac{1}{p}\) et \(V(X)=\frac{2q}{p^2}+\frac{1}{p}-\frac{1}{p^2}=\frac{1-p}{p^2}\). Le cas \(p=1\) est immédiat : \(X=1\) presque sûrement.
- On a \(T_N=Y_1+\cdots+Y_N\), avec des \(Y_j\) indépendantes. Donc \(G_{T_N}(t)=\displaystyle\prod_{j=1}^{N}\frac{p_jt}{1-(1-p_j)t}\).
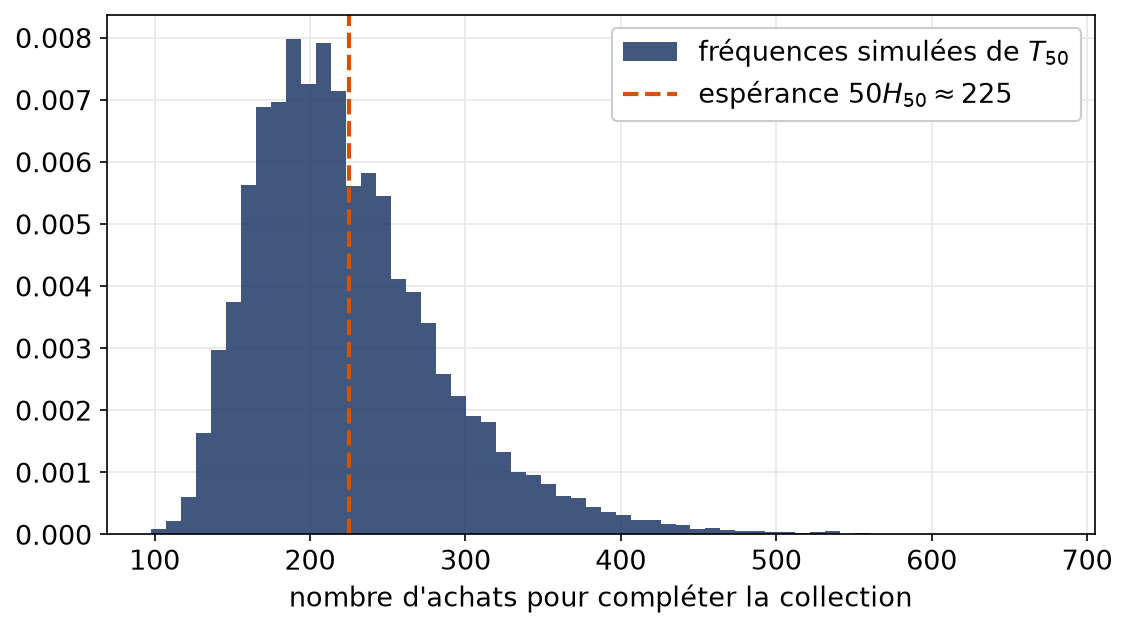
- Par linéarité, \(E(T_N)=\sum_{j=1}^{N}\frac{1}{p_j}=\sum_{j=1}^{N}\frac{N}{N-j+1}\). Avec le changement d’indice \(k=N-j+1\), on obtient \(E(T_N)=N\sum_{k=1}^{N}\frac{1}{k}\). Donc \(E(T_N)=NH_N\), et \(E(T_{50})\approx 50\times 4{,}4992\approx 225\). Il faut donc en moyenne environ 225 achats pour compléter un album de 50 vignettes.
- Par indépendance, la variance de la somme est la somme des variances. Ainsi \(V(T_N)=\sum_{j=1}^{N}\frac{1-p_j}{p_j^2}\leqslant\sum_{j=1}^{N}\frac{1}{p_j^2}\). Avec le même changement d’indice, \(\sum_{j=1}^{N}\frac{1}{p_j^2}=N^2\sum_{k=1}^{N}\frac{1}{k^2}\). Enfin, cette somme est majorée par \(\frac{\pi^2}{6}N^2\).
- Par Bienaymé-Tchebychev avec l’écart \(\varepsilon N\ln N\), \[P\left(|T_N-NH_N|\geqslant\varepsilon N\ln N\right)\leqslant\frac{V(T_N)}{\varepsilon^2N^2(\ln N)^2}\leqslant\frac{\pi^2}{6\,\varepsilon^2(\ln N)^2}.\] Ce majorant tend vers 0 quand \(N\to+\infty\).
- On a \(\left|\frac{T_N}{N\ln N}-1\right|\leqslant\frac{|T_N-NH_N|}{N\ln N}+\left|\frac{H_N}{\ln N}-1\right|\). Comme \(H_N\sim\ln N\), le second terme est inférieur à \(\varepsilon\) pour \(N\) assez grand. Pour ces \(N\), l’événement \(\left(\left|\frac{T_N}{N\ln N}-1\right|\geqslant 2\varepsilon\right)\) est inclus dans \(\left(|T_N-NH_N|\geqslant\varepsilon N\ln N\right)\). Par la question 5, sa probabilité tend vers 0. Autrement dit, \(T_N\) est de l’ordre de \(N\ln N\) avec une probabilité proche de 1.
Ce résultat se lit ainsi : l’écart-type de \(T_N\) est au plus de l’ordre de \(N\), alors que sa moyenne est de l’ordre de \(N\ln N\). Le rapport des deux tend vers 0, ce qui suffit pour que Bienaymé-Tchebychev conclue. C’est un schéma très fréquent aux concours : moyenne, majoration de variance, puis concentration.
La figure présente les fréquences de \(T_{50}\) sur vingt mille albums simulés. Les valeurs se concentrent autour de 225, avec une queue à droite assez épaisse : quelques collections demandent plus du double des achats moyens.
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur loi faible et séries génératrices
- S’exercer : exercices corrigés de maths spé (MP) sur loi faible et séries génératrices
- Bases utiles : Espérance, variance et covariance d'une variable discrète, Fonctions développables en série entière
- Chapitre d’avant : Espérance, variance et covariance d'une variable discrète
- Chapitre d’après : Isométries vectorielles et matrices orthogonales
- Vérifier ses acquis : QCM de maths spé (MP) sur loi faible et séries génératrices
- Contrôle corrigé en temps limité : Séries génératrices et loi faible : contrôle de maths en MP
- Un autre sujet noté sur 20 : Problème de probabilités discrètes : contrôle de maths en MP
- Le même thème en L2 de maths : Couples de variables, indépendance et grands nombres
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Loi faible et séries génératrices en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir

Exercices corrigés
Tout voir Intégrabilité sur un intervalle en maths spé (MP)
- Normes et normes équivalentes en maths spé (MP)
- Convergence dominée et paramètre en maths spé (MP)
- Matrices orthogonales et rotations en maths spé (MP)
- Loi faible et séries génératrices en maths spé (MP)
- Compacts et applications continues en maths spé (MP)

Contrôles
Tout voir
QCM
Tout voir