Problème de topologie en dimension finie : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « problème de topologie en dimension finie », question par question.
Cette correction suit l’ordre du sujet et adopte le style d’une copie de concours. Chaque appel à un théorème est accompagné de ses hypothèses : dimension finie pour le théorème de Bolzano-Weierstrass, continuité pour les images réciproques. Les constantes d’équivalence sont prouvées optimales par un vecteur qui réalise l’égalité. De plus, les fermés de \(M_n(\mathbb{R})\) sont obtenus grâce aux mineurs, fonctions polynomiales des coefficients. Pour \(GL_n(\mathbb{C})\), un chemin brisé évite les racines d’un polynôme, ce que montre une figure. Enfin, la distance au groupe orthogonal se ramène au maximum d’une forme linéaire sur un cercle. Utilisez le barème de chaque exercice afin d’évaluer précisément votre copie.
L’énoncé complet se trouve ici : Problème de topologie en dimension finie : contrôle de maths en MP.
Barème du contrôle corrigé : problème de topologie en dimension finie
| Exercice | Points |
|---|---|
| 1. Une norme à boule hexagonale | 3 points |
| 2. Matrices de rang borné | 3,5 points |
| 3. Le point le plus proche sur une parabole | 3 points |
| 4. Groupes linéaires réel et complexe | 3,5 points |
| 5. Problème : le groupe orthogonal, compact et coupé en deux | 7 points |
| Total | 20 points |
Le corrigé détaillé : problème de topologie en dimension finie
Exercice 1 – Une norme à boule hexagonale (3 points)
- Notons \(\varphi_1(x, y) = 2|x|\), \(\varphi_2(x, y) = |y|\) et \(\varphi_3(x, y) = |x – y|\) : ce sont des valeurs absolues de formes linéaires, donc \(N = \max(\varphi_1, \varphi_2, \varphi_3)\) est positive. Si \(N(x, y) = 0\), alors \(2|x| = 0\) et \(|y| = 0\), d’où \((x, y) = (0, 0)\). Ensuite, pour \(\lambda \in \mathbb{R}\), chaque \(\varphi_k(\lambda u)\) vaut \(|\lambda|\,\varphi_k(u)\), donc \(N(\lambda u) = |\lambda|\,N(u)\). Enfin, l’inégalité triangulaire de la valeur absolue donne \(\varphi_k(u + v) \leq \varphi_k(u) + \varphi_k(v) \leq N(u) + N(v)\) pour chaque \(k\) ; on passe alors au maximum. Ainsi \(N\) est une norme sur \(\mathbb{R}^2\).
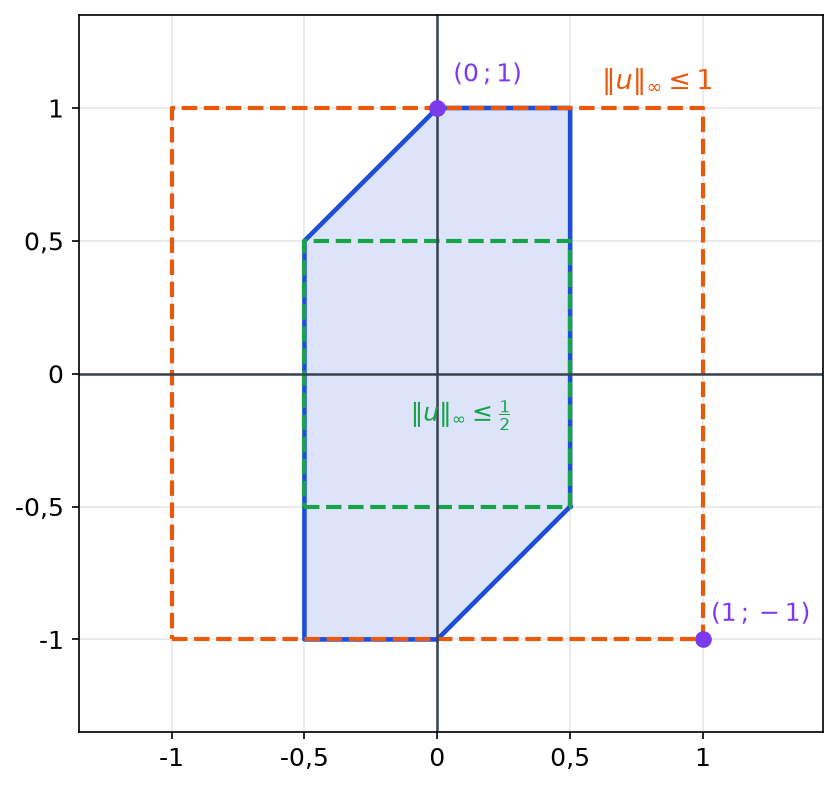
- On a \(N(x, y) \leq 1\) si et seulement si les trois conditions \(|x| \leq \frac{1}{2}\), \(|y| \leq 1\) et \(|x – y| \leq 1\) sont vérifiées. La boule est donc l’intersection de trois bandes : deux côtés verticaux portés par \(x = \pm\frac{1}{2}\), deux côtés horizontaux portés par \(y = \pm 1\), puis deux côtés obliques portés par \(y = x + 1\) et \(y = x – 1\). Par exemple, la droite \(y = x + 1\) coupe \(x = -\frac{1}{2}\) en \(\left(-\frac{1}{2}\,;\frac{1}{2}\right)\) et \(y = 1\) en \((0\,;1)\). De même, les autres intersections donnent les quatre sommets restants. La boule unité fermée est bien l’hexagone de la figure.
-
Majoration par la norme infinie
Soit \(u = (x, y)\). On a \(2|x| \leq 2\|u\|_\infty\), \(|y| \leq \|u\|_\infty\) et \(|x – y| \leq |x| + |y| \leq 2\|u\|_\infty\). Donc \(N(u) \leq 2\|u\|_\infty\). Pour \(u = (1\,;-1)\), on obtient \(N(u) = \max(2, 1, 2) = 2\) et \(\|u\|_\infty = 1\) : l’égalité est atteinte, donc \(\beta = 2\) est optimale.
Minoration et cas d’égalité
De plus, \(|y| \leq N(u)\) et \(|x| \leq \frac{1}{2}N(u) \leq N(u)\), donc \(\|u\|_\infty \leq N(u)\). Pour \(u = (0\,;1)\), on trouve \(N(u) = \max(0, 1, 1) = 1 = \|u\|_\infty\). Par conséquent \(\alpha = 1\) est optimale, et \(\|u\|_\infty \leq N(u) \leq 2\|u\|_\infty\). Géométriquement, l’hexagone est coincé entre les carrés \(\|u\|_\infty \leq \frac{1}{2}\) et \(\|u\|_\infty \leq 1\), qu’il touche tous les deux.

Piège classique : donner des constantes valables sans prouver qu’elles sont les meilleures ; seul un vecteur réalisant l’égalité établit l’optimalité.
Exercice 2 – Matrices de rang borné (3,5 points)
-
Le rang lu sur les mineurs
Le rang d’une matrice est le plus grand entier \(s\) tel qu’elle possède une sous-matrice carrée de taille \(s\) inversible. Donc \(\mathrm{rg}(A) \geq r + 1\) si et seulement si un mineur de taille \(r + 1\) de \(A\) est non nul.
Un complémentaire ouvert
Si \(r = n\), alors \(R_n = M_n(\mathbb{R})\) est fermé. Supposons \(r < n\). Pour des ensembles \(I\) et \(J\) de \(r + 1\) indices, l’application \(\delta_{I,J} : A \mapsto \det\left(A_{I,J}\right)\) est polynomiale en les coefficients de \(A\). En dimension finie, les coordonnées sont des formes linéaires continues, donc \(\delta_{I,J}\) est continue. Ainsi \(\delta_{I,J}^{-1}\left(\mathbb{R}^*\right)\) est un ouvert, car \(\mathbb{R}^*\) est ouvert. Or le complémentaire de \(R_r\) est la réunion finie de ces ouverts. Par conséquent, \(R_r\) est fermée.
- Soit \(A \in R_r\). La fonction \(t \mapsto \det(A + t I_n)\) est polynomiale, de degré \(n\) et de coefficient dominant \(1\) : elle est non nulle et n’a donc qu’un nombre fini de racines. Il existe alors \(k_0\) tel que \(A_k = A + \frac{1}{k} I_n\) soit inversible pour \(k \geq k_0\). Ces matrices sont de rang \(n > r\), donc hors de \(R_r\), et pourtant \(\|A_k – A\| = \frac{1}{k}\|I_n\|\) tend vers \(0\). Toute boule centrée en \(A\) rencontre donc le complémentaire de \(R_r\). Ainsi \(R_r\) est d’intérieur vide.
- Notons \(E_{11}\) la matrice dont seul le coefficient en position \((1, 1)\) vaut \(1\). D’abord, \(\frac{1}{k}E_{11} \in S\) tend vers la matrice nulle, qui n’est pas dans \(S\) : \(S\) n’est pas fermée. Ensuite, \(E_{11} + \frac{1}{k}I_2\), diagonale de coefficients \(1 + \frac{1}{k}\) et \(\frac{1}{k}\), est inversible et tend vers \(E_{11} \in S\) : \(S\) n’est pas ouverte. Enfin, \(S \subset R_1\) avec \(R_1\) fermée, donc \(\overline{S} \subset R_1\) ; de plus \(R_1 = S \cup \{0\}\) et \(0 \in \overline{S}\). Donc \(\overline{S} = R_1\), c’est-à-dire l’ensemble des matrices de \(M_2(\mathbb{R})\) de déterminant nul.
Piège classique : croire que l’ensemble des matrices de rang au moins \(r\) est fermé ; c’est au contraire un ouvert, car le rang peut chuter à la limite.
Exercice 3 – Le point le plus proche sur une parabole (3 points)
-
Une partie compacte bien choisie
Fixons \(f_0 \in F\) et posons \(\rho = \|a – f_0\|\). La partie \(K = F \cap B_f(a, \rho)\) est fermée, comme intersection de deux fermés, et bornée. Puisque \(E\) est de dimension finie, \(K\) est compacte ; elle est de plus non vide, car elle contient \(f_0\).
Le minimum est atteint
L’application \(g : x \mapsto \|a – x\|\) est \(1\)-lipschitzienne, donc continue. Sur le compact non vide \(K\), elle atteint alors son minimum en un point \(b\). Si \(x \in F \setminus K\), on a \(g(x) > \rho = g(f_0) \geq g(b)\). Par conséquent, \(g(b) \leq g(x)\) pour tout \(x \in F\). Donc \(\|a – b\| = d(a, F)\) avec \(b \in F\).
-
Fermeture de la parabole
L’application \(\psi : (x, y) \mapsto y – x^2 + 2\) est polynomiale, donc continue, et \(P = \psi^{-1}\left(\{0\}\right)\) avec \(\{0\}\) fermé. Ainsi \(P\) est fermée, ce qui garantit, d’après la question précédente, que la distance est atteinte.
Minimisation du carré de la distance
Un point de \(P\) s’écrit \(M = (x, x^2 – 2)\). En posant \(t = x^2 \geq 0\), on obtient :
\(OM^2 = x^2 + (x^2 – 2)^2 = t^2 – 3t + 4 = \left(t – \frac{3}{2}\right)^2 + \frac{7}{4}\).
Ce trinôme atteint son minimum \(\frac{7}{4}\) en \(t = \frac{3}{2}\), qui est bien positif. Alors \(x = \pm\frac{\sqrt{6}}{2}\) et \(y = \frac{3}{2} – 2 = -\frac{1}{2}\). Donc \(d(O, P) = \frac{\sqrt{7}}{2}\), atteinte exactement en \(M_+\left(\frac{\sqrt{6}}{2}\,;-\frac{1}{2}\right)\) et \(M_-\left(-\frac{\sqrt{6}}{2}\,;-\frac{1}{2}\right)\). Notons que le sommet \((0\,;-2)\), à distance \(2\), n’est pas le point le plus proche. Le cercle de centre \(O\) et de rayon \(\frac{\sqrt{7}}{2}\) touche ainsi la parabole en deux points.

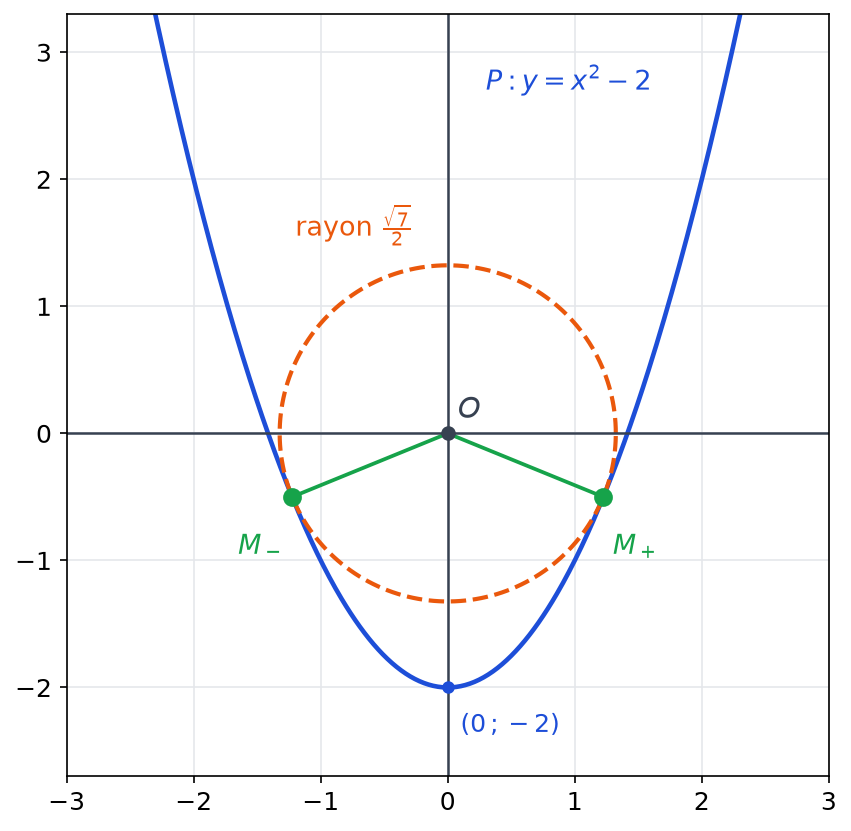
Piège classique : invoquer la compacité de \(F\) elle-même ; une parabole n’est pas bornée, d’où le passage par l’intersection avec une boule fermée.
Exercice 4 – Groupes linéaires réel et complexe (3,5 points)
- Supposons qu’il existe un chemin continu \(\gamma : [0, 1] \to GL_n(\mathbb{R})\) de \(I_n\) à \(D\), où \(D\) est diagonale de coefficients \(-1, 1, \ldots, 1\). Le déterminant est polynomial en les coefficients, donc continu, et \(h = \det \circ \gamma\) est continue de \([0, 1]\) dans \(\mathbb{R}\). Or \(h(0) = 1\) et \(h(1) = -1\) : d’après le théorème des valeurs intermédiaires, \(h\) s’annule. C’est impossible, car \(\gamma(t)\) est inversible. Donc \(GL_n(\mathbb{R})\) n’est pas connexe par arcs.
-
- Les coefficients de \((1 – z)A + zB\) sont des fonctions affines de \(z\), et le déterminant est un polynôme en ces coefficients. Donc \(Q\) est polynomiale, de degré au plus \(n\). De plus, \(Q(0) = \det A \neq 0\) et \(Q(1) = \det B \neq 0\). Ainsi \(Q\) est non nulle, son ensemble \(Z\) de racines est fini et ne contient ni \(0\) ni \(1\).
-
Racines sur le premier segment
Soit \(z_0 \in Z\). Il appartient à \([0, w_y]\) quand \(z_0 = s\,w_y\) avec \(s \in \left]0\,;1\right]\), car \(z_0 \neq 0\). Alors \(\mathrm{Re}(z_0) = \frac{s}{2}\) et \(\mathrm{Im}(z_0) = s\,y\), d’où \(s = 2\,\mathrm{Re}(z_0)\) puis \(y = \frac{\mathrm{Im}(z_0)}{2\,\mathrm{Re}(z_0)}\). Une seule valeur de \(y\) au plus est donc concernée.
Racines sur le second segment
De même, \(z_0 \in [w_y, 1]\) signifie \(z_0 = 1 + s(w_y – 1)\) avec \(s \in \left]0\,;1\right]\), puisque \(z_0 \neq 1\). On obtient \(\mathrm{Re}(z_0) = 1 – \frac{s}{2}\) et \(\mathrm{Im}(z_0) = s\,y\), donc \(y = \frac{\mathrm{Im}(z_0)}{2\left(1 – \mathrm{Re}(z_0)\right)}\). Chaque racine exclut ainsi au plus deux valeurs de \(y\). Comme \(Z\) est fini, \(\Gamma_y\) évite \(Z\) pour tout \(y > 0\) sauf un nombre fini. Sur la figure, chaque valeur exclue correspond à une demi-droite issue de \(0\) ou de \(1\) passant par une racine.

- Choisissons \(y > 0\) non exclu et une paramétrisation continue \(\gamma\) de \(\Gamma_y\), par exemple \(\gamma(t) = 2t\,w_y\) sur \(\left[0\,;\frac{1}{2}\right]\), puis \(\gamma(t) = w_y + (2t – 1)(1 – w_y)\) sur \(\left[\frac{1}{2}\,;1\right]\). Posons ensuite \(M(t) = \left(1 – \gamma(t)\right)A + \gamma(t)B\) : ce chemin est continu, part de \(A\) et arrive en \(B\). Enfin, \(\det M(t) = Q\left(\gamma(t)\right) \neq 0\). Par conséquent, \(GL_n(\mathbb{C})\) est connexe par arcs.
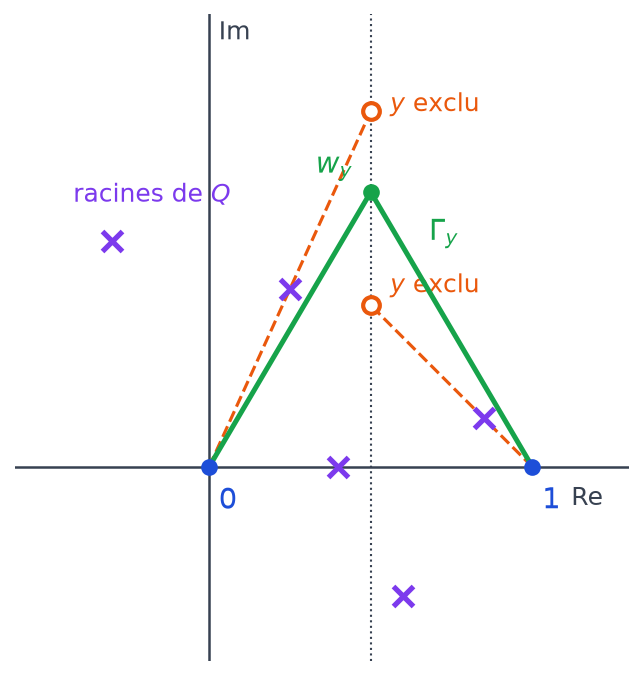
Piège classique : utiliser le segment \([A, B]\) dans \(GL_n(\mathbb{C})\) ; il peut traverser une matrice non inversible, d’où le détour par le plan complexe.
Exercice 5 – Problème : le groupe orthogonal, compact et coupé en deux (7 points)
Partie A : compacité et intérieur
- L’application \(f : A \mapsto A^{T} A\) a des coefficients polynomiaux en ceux de \(A\) ; elle est donc continue de \(M_n(\mathbb{R})\) dans lui-même. Puisque le singleton \(\left\{I_n\right\}\) est fermé, \(O_n(\mathbb{R}) = f^{-1}\left(\left\{I_n\right\}\right)\) est fermé.
- Pour \(Q \in O_n(\mathbb{R})\), on a \(\|Q\|^2 = \mathrm{tr}\left(Q^{T} Q\right) = \mathrm{tr}(I_n) = n\), donc \(\|Q\| = \sqrt{n}\). Ainsi \(O_n(\mathbb{R})\) est bornée. Elle est de plus fermée dans un espace de dimension finie. Par conséquent, \(O_n(\mathbb{R})\) est compact.
- Soit \(Q \in O_n(\mathbb{R})\) et \(Q_k = \left(1 + \frac{1}{k}\right)Q\). Alors \(Q_k^{T} Q_k = \left(1 + \frac{1}{k}\right)^2 I_n \neq I_n\), donc \(Q_k \notin O_n(\mathbb{R})\). Pourtant \(\|Q_k – Q\| = \frac{\sqrt{n}}{k}\) tend vers \(0\). Aucune boule centrée en \(Q\) n’est donc incluse dans \(O_n(\mathbb{R})\). Le groupe orthogonal est d’intérieur vide.
- Si \(Q \in O_n(\mathbb{R})\), alors \(\det(Q)^2 = \det\left(Q^{T} Q\right) = 1\), donc \(\det Q = \pm 1\). Les deux valeurs sont atteintes, par \(I_n\) et par la matrice diagonale \(D\) de coefficients \(-1, 1, \ldots, 1\), qui est orthogonale. Donc \(\det\left(O_n(\mathbb{R})\right) = \{-1, 1\}\). Un chemin continu de \(I_n\) à \(D\) dans \(O_n(\mathbb{R})\) donnerait, après composition par le déterminant continu, une fonction continue sur \([0, 1]\) à valeurs dans \(\{-1, 1\}\), égale à \(1\) puis à \(-1\). Cela contredit le théorème des valeurs intermédiaires. Ainsi \(O_n(\mathbb{R})\) n’est pas connexe par arcs.
Les deux morceaux de O2(R), partie B
-
La première colonne
Soit \(Q \in O_2(\mathbb{R})\) de colonnes \(C_1\) et \(C_2\). La relation \(Q^{T} Q = I_2\) signifie que \((C_1, C_2)\) est une base orthonormée de \(\mathbb{R}^2\). Comme \(C_1\) est unitaire, il existe \(\theta \in \mathbb{R}\) tel que \(C_1 = (\cos\theta, \sin\theta)\).
Deux choix pour la seconde
Ensuite, \(C_2\) est unitaire et orthogonal à \(C_1\) : c’est donc \((-\sin\theta, \cos\theta)\) ou \((\sin\theta, -\cos\theta)\). Dans le premier cas, \(Q = R_\theta\) avec \(\det R_\theta = \cos^2\theta + \sin^2\theta = 1\). Dans le second, \(Q = S_\theta\) avec \(\det S_\theta = -1\). Les matrices de \(SO_2(\mathbb{R})\) sont donc les \(R_\theta\), et les autres matrices orthogonales sont les \(S_\theta\).
- L’application \(\theta \mapsto R_\theta\) est continue, car ses coefficients le sont. Pour \(R_\alpha\) et \(R_\beta\), le chemin \(t \mapsto R_{(1 – t)\alpha + t\beta}\) les relie en restant dans \(SO_2(\mathbb{R})\). Donc \(SO_2(\mathbb{R})\) est connexe par arcs, et le même argument avec \(\theta \mapsto S_\theta\) vaut pour \(O_2(\mathbb{R}) \setminus SO_2(\mathbb{R})\). En revanche, \(\det I_2 = 1\) et \(\det S_0 = -1\) : comme en question 4, un chemin continu de \(I_2\) à \(S_0\) dans \(O_2(\mathbb{R})\) ferait passer le déterminant par une valeur intermédiaire interdite. Aucun tel chemin n’existe ; les deux cercles de la figure sont deux morceaux disjoints.
Distance au groupe orthogonal, partie C
- L’application \(Q \mapsto \|A – Q\|\) est continue sur le compact non vide \(O_n(\mathbb{R})\) ; elle y atteint donc son minimum, qui est par définition \(d\left(A, O_n(\mathbb{R})\right)\). La distance est atteinte. Par bilinéarité et symétrie du produit scalaire, puis grâce à la question 2 :
\(\|A – Q\|^2 = \|A\|^2 – 2\langle A, Q\rangle + \|Q\|^2\)
soit \(\|A – Q\|^2 = \|A\|^2 + n – 2\langle A, Q\rangle\).
Minimiser la distance revient ainsi à maximiser \(\langle A, Q\rangle\) sur \(O_n(\mathbb{R})\). -
Deux produits scalaires
Le produit scalaire \(\mathrm{tr}\left(A^{T} B\right)\) est la somme des produits terme à terme des coefficients. Pour \(A = \begin{pmatrix} 1 & -2 \\ 2 & 2 \end{pmatrix}\), on obtient :
\(\langle A, R_\theta\rangle = \cos\theta + 2\sin\theta + 2\sin\theta + 2\cos\theta = 3\cos\theta + 4\sin\theta\),
et de même \(\langle A, S_\theta\rangle =\cos\theta – 2\sin\theta + 2\sin\theta – 2\cos\theta = -\cos\theta\).
Le maximum sur le cercle
D’après l’inégalité de Cauchy-Schwarz dans \(\mathbb{R}^2\), \(3\cos\theta + 4\sin\theta \leq \sqrt{3^2 + 4^2} = 5\), avec égalité si et seulement si \((\cos\theta, \sin\theta)\) est colinéaire de même sens à \((3, 4)\), soit \(\cos\theta = \frac{3}{5}\) et \(\sin\theta = \frac{4}{5}\). Par ailleurs, \(\langle A, S_\theta\rangle \leq 1 < 5\). Le maximum de \(\langle A, Q\rangle\) sur \(O_2(\mathbb{R})\) vaut donc \(5\), atteint en une seule matrice.

Distance et matrice la plus proche
Comme \(\|A\|^2 = 1 + 4 + 4 + 4 = 13\), la question 7 donne \(d\left(A, O_2(\mathbb{R})\right)^2 = 13 + 2 – 2 \times 5 = 5\). Donc \(d\left(A, O_2(\mathbb{R})\right) = \sqrt{5}\), réalisée uniquement par \(Q_0 = \frac{1}{5}\begin{pmatrix} 3 & -4 \\ 4 & 3 \end{pmatrix}\). On vérifie enfin directement : \(A – Q_0 = \frac{1}{5}\begin{pmatrix} 2 & -6 \\ 6 & 7 \end{pmatrix}\), dont le carré de la norme vaut \(\frac{4 + 36 + 36 + 49}{25} = 5\).
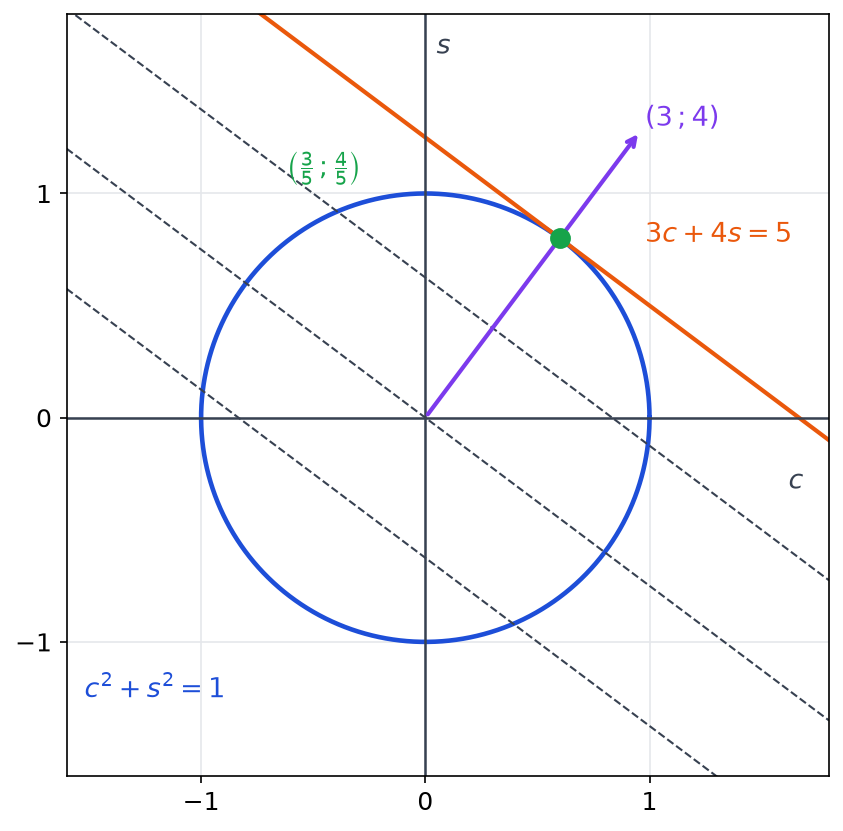
Piège classique : oublier les matrices \(S_\theta\) dans la question 8 ; il faut comparer les deux familles avant d’affirmer que le maximum vaut \(5\).
À retenir de ce contrôle
- Pour prouver qu’une constante d’équivalence est optimale, exhibez un vecteur non nul pour lequel l’inégalité devient une égalité.
- En dimension finie, une partie fermée et bornée est compacte, donc toute fonction continue à valeurs réelles y atteint ses bornes.
- Le rang est semi-continu inférieurement : l’ensemble des matrices de rang au plus r est fermé, car un mineur non nul le reste au voisinage.
- Une partie dont l’image par une application continue est un ensemble à deux points, sans valeur intermédiaire, n’est pas connexe par arcs.
- Pour la norme de Frobenius, la distance d’une matrice au groupe orthogonal revient à maximiser le produit scalaire avec une matrice orthogonale.
Revenir à l’énoncé du contrôle
Consolider problème de topologie en dimension finie après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours normes, boules et suites dans un espace normé puis ouverts, fermés, adhérence et limites puis compacité, connexité et applications linéaires continues ; entraînez-vous sur les exercices normes, boules et suites dans un espace normé et ouverts, fermés, adhérence et limites et compacité, connexité et applications linéaires continues.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «problème de topologie en dimension finie : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir