Corrigé des exercices : Convergence dominée et paramètre en maths spé (MP)

Ce corrigé paramètre MP rédige les solutions comme dans une copie de concours. Chaque exercice s’ouvre sur une idée clé qui dit par où attaquer. Ensuite, les hypothèses des théorèmes sont vérifiées une à une : convergence simple, continuité par morceaux, fonction dominante indépendante du paramètre.
Soyez attentif à trois points. D’abord, la domination locale sur un segment, indispensable pour Gamma et Laplace. Ensuite, le retour aux sommes partielles lorsque la série des valeurs absolues diverge. Enfin, le changement de variable qui précède la convergence dominée dans les calculs d’équivalents. Des figures et des valeurs numériques permettent de contrôler les résultats obtenus. Quand une méthode a plusieurs variantes, une courte remarque en fin d’exercice les signale.
Pour démarrer
Corrigé de l’exercice 1 – Limite avec une arctangente
Idée clé : l’arctangente est bornée par \(\frac{\pi}{2}\), ce qui fournit directement la domination.
- L’intégrande est continue sur \([0, +\infty[\). De plus, \(|\arctan(nx)| \leqslant \frac{\pi}{2}\), donc elle est majorée par \(\frac{\pi}{2} \cdot \frac{1}{1 + x^2}\). Ce majorant est intégrable sur \([0, +\infty[\). Ainsi \(I_n\) existe pour tout \(n \geqslant 1\).
- Pour \(x > 0\) fixé, \(nx \to +\infty\), donc \(\arctan(nx) \to \frac{\pi}{2}\). L’intégrande converge donc simplement sur \(]0, +\infty[\) vers \(h(x) = \frac{\pi}{2(1 + x^2)}\), qui est continue.
- On travaille sur \(]0, +\infty[\), ce qui ne change pas les intégrales. La fonction \(\varphi(x) = \frac{\pi}{2(1 + x^2)}\) domine toutes les intégrandes, indépendamment de \(n\). Par convergence dominée, \(I_n \to \int_0^{+\infty} \frac{\pi}{2(1 + x^2)} \, \mathrm{d}x = \frac{\pi}{2} \cdot \frac{\pi}{2}\). Donc \(\lim I_n = \frac{\pi^2}{4}\).
Corrigé de l’exercice 2 – Une limite simple discontinue
Idée clé : la limite simple a un saut en \(x = 1\), mais elle reste continue par morceaux, ce que demande le théorème.
- Si \(0 \leqslant x < 1\), alors \(x^n \to 0\) et l’intégrande tend vers \(e^{-x}\). Si \(x = 1\), elle vaut \(\frac{e^{-1}}{2}\) pour tout \(n\). Enfin, si \(x > 1\), alors \(x^n \to +\infty\) et l’intégrande tend vers \(0\). Ainsi \(g(x) = e^{-x}\) sur \([0, 1[\), \(g(1) = \frac{1}{2e}\) et \(g(x) = 0\) sur \(]1, +\infty[\).
- La fonction \(g\) est continue sur \([0, 1[\) et sur \(]1, +\infty[\). De plus, elle admet des limites finies à gauche et à droite en \(1\). Donc \(g\) est continue par morceaux.
- Comme \(1 + x^n \geqslant 1\), l’intégrande est majorée par \(e^{-x}\), intégrable sur \([0, +\infty[\). Par convergence dominée, \(J_n \to \int_0^{+\infty} g = \int_0^1 e^{-x} \, \mathrm{d}x\). Donc \(\lim J_n = 1 – \frac{1}{e}\).
On remarque que la valeur de \(g\) au point \(1\) ne joue aucun rôle dans l’intégrale. En revanche, il faut la donner pour décrire correctement la limite simple. Une copie qui écrit « la limite vaut \(e^{-x}\) sur \([0, 1]\) » commet donc une petite erreur, souvent sanctionnée.
Corrigé de l’exercice 3 – Premiers calculs avec Gamma
Idée clé : une intégration par parties donne la relation fonctionnelle ; un changement de variable linéaire ramène ensuite chaque intégrale à Gamma.
- Soit \(x > 0\) et \(0 < \varepsilon < A\). Par parties, \(\int_\varepsilon^A t^x e^{-t} \, \mathrm{d}t = \left[-t^x e^{-t}\right]_\varepsilon^A + x \int_\varepsilon^A t^{x-1} e^{-t} \, \mathrm{d}t\). Le crochet tend vers \(0\) quand \(\varepsilon \to 0\) et \(A \to +\infty\), car \(x > 0\). D’où \(\Gamma(x + 1) = x \Gamma(x)\). Ensuite, \(\Gamma(1) = \int_0^{+\infty} e^{-t} \, \mathrm{d}t = 1\), et une récurrence immédiate donne \(\Gamma(n + 1) = n!\).
- On applique deux fois la relation : \(\Gamma\left(\frac{5}{2}\right) = \frac{3}{2} \Gamma\left(\frac{3}{2}\right) = \frac{3}{2} \cdot \frac{1}{2} \Gamma\left(\frac{1}{2}\right)\). Donc \(\Gamma\left(\frac{5}{2}\right) = \frac{3}{4} \sqrt{\pi}\), soit environ \(1{,}33\).
- Avec \(u = 3t\), on obtient \(\int_0^{+\infty} t^4 e^{-3t} \, \mathrm{d}t = \frac{1}{3^5} \int_0^{+\infty} u^4 e^{-u} \, \mathrm{d}u = \frac{\Gamma(5)}{243} = \frac{24}{243}\). Donc \(\int_0^{+\infty} t^4 e^{-3t} \, \mathrm{d}t = \frac{8}{81}\). De même, avec \(u = 2t\), \(\int_0^{+\infty} \sqrt{t} \, e^{-2t} \, \mathrm{d}t = \frac{1}{2^{3/2}} \Gamma\left(\frac{3}{2}\right) = \frac{\sqrt{\pi}}{2} \cdot \frac{1}{2\sqrt{2}}\). Ainsi \(\int_0^{+\infty} \sqrt{t} \, e^{-2t} \, \mathrm{d}t = \frac{\sqrt{2\pi}}{8}\).
Corrigé de l’exercice 4 – Continuité d’une intégrale oscillante
Idée clé : le cosinus se majore par \(1\), d’où une domination globale ; la décroissance en \(\frac{1}{x}\) vient d’une intégration par parties.
- Posons \(f(x, t) = \frac{\cos(xt)}{1 + t^3}\). Pour tout \(t \geqslant 0\), \(x \mapsto f(x, t)\) est continue. Pour tout \(x\), \(t \mapsto f(x, t)\) est continue. Enfin, \(|f(x, t)| \leqslant \frac{1}{1 + t^3}\), fonction intégrable car équivalente à \(t^{-3}\) en \(+\infty\). Par le théorème de continuité, \(F\) est définie et continue sur \(\mathbb{R}\). Comme le cosinus est pair, \(F\) est paire.
- Pour tout \(x\), on a \(|F(x)| \leqslant \int_0^{+\infty} \frac{|\cos(xt)|}{1 + t^3} \, \mathrm{d}t \leqslant \int_0^{+\infty} \frac{\mathrm{d}t}{1 + t^3}\). Or cette dernière intégrale vaut \(F(0)\). Donc \(|F(x)| \leqslant F(0)\).
- Soit \(x > 0\). On dérive \(\frac{1}{1 + t^3}\) et on intègre \(\cos(xt)\) en \(\frac{\sin(xt)}{x}\). Le crochet \(\left[\frac{\sin(xt)}{x(1 + t^3)}\right]_0^{+\infty}\) est nul. Il reste \(F(x) = \frac{1}{x} \int_0^{+\infty} \sin(xt) \frac{3t^2}{(1 + t^3)^2} \, \mathrm{d}t\). En majorant le sinus par \(1\), on obtient \(|F(x)| \leqslant \frac{1}{x} \left[-\frac{1}{1 + t^3}\right]_0^{+\infty} = \frac{1}{x}\). Par conséquent, \(F(x) \to 0\) quand \(x \to +\infty\).
Corrigé de l’exercice 5 – Une série de carrés inverses
Idée clé : on développe \(\frac{1}{1 – e^{-t}}\) en série géométrique ; les termes sont positifs, donc l’hypothèse du théorème se vérifie en calculant la somme.
- L’intégrande est continue sur \(]0, +\infty[\). En \(0\), on a \(1 – e^{-t} \sim t\), donc elle tend vers \(1\). En \(+\infty\), elle est équivalente à \(t e^{-2t}\), qui est intégrable. Ainsi \(K\) existe.
- Pour \(k > 0\), le changement de variable \(u = kt\) donne \(\int_0^{+\infty} t e^{-kt} \, \mathrm{d}t = \frac{\Gamma(2)}{k^2}\). Donc \(\int_0^{+\infty} t e^{-kt} \, \mathrm{d}t = \frac{1}{k^2}\).
- Pour \(t > 0\), on a \(0 < e^{-t} < 1\), donc \(\frac{1}{1 – e^{-t}} = \sum_{n \geqslant 0} e^{-nt}\). L’intégrande vaut alors \(\sum_{n \geqslant 0} u_n(t)\), avec \(u_n(t) = t e^{-(n+2)t}\). Chaque \(u_n\) est continue, positive et intégrable, et la somme est continue. De plus, \(\sum \int |u_n| = \sum \frac{1}{(n+2)^2}\) converge. Le théorème d’intégration terme à terme donne \(K = \sum_{k \geqslant 2} \frac{1}{k^2}\). Donc \(K = \frac{\pi^2}{6} – 1\).
Le résultat vaut environ \(0{,}645\). Ce contrôle numérique est utile : l’intégrande vaut \(1\) en \(0\) et décroît vite, donc une aire de l’ordre de \(\frac{2}{3}\) est plausible. Notons aussi que la positivité des \(u_n\) rend la vérification de l’hypothèse gratuite.
Corrigé de l’exercice 6 – Transformée de Laplace d’un sinus
Idée clé : la domination se fait sur \([a, +\infty[\) avec \(a > 0\), car aucune exponentielle ne domine uniformément pour \(p\) proche de \(0\).
- Pour \(p > 0\), on a \(\left|\sin(2t) e^{-pt}\right| \leqslant e^{-pt}\), donc \(L(p)\) existe. Fixons \(a > 0\). Pour \(p \geqslant a\), l’intégrande est majorée par \(e^{-at}\), intégrable et indépendante de \(p\). De plus, elle est continue en \(p\) et en \(t\). Par domination locale, \(L\) est continue sur \(]0, +\infty[\).
- On a \(L(p) = \mathrm{Im} \int_0^{+\infty} e^{(2i – p)t} \, \mathrm{d}t\). Comme \(\left|e^{(2i – p)t}\right| = e^{-pt} \to 0\), cette intégrale vaut \(\frac{1}{p – 2i} = \frac{p + 2i}{p^2 + 4}\). Par conséquent, \(L(p) = \frac{2}{p^2 + 4}\).
- Pour \(t > 0\) fixé, \(\sin(2t) e^{-pt} \to 0\) quand \(p \to +\infty\). Pour \(p \geqslant 1\), la fonction \(e^{-t}\) domine l’intégrande. Par convergence dominée à paramètre réel, \(L(p) \to 0\), ce qui concorde avec la formule.
Pour s’entraîner
Corrigé de l’exercice 7 – Racine n-ième sous l’intégrale
Idée clé : on découpe en \(x = 1\) pour obtenir un majorant de \(x^{1/n}\) qui ne dépend plus de \(n\).
- Si \(0 < x \leqslant 1\), alors \(x^{1/n} \leqslant 1\). Si \(x \geqslant 1\), alors \(\frac{1}{n} \leqslant 1\) donne \(x^{1/n} \leqslant x\). Dans les deux cas, \(x^{1/n} \leqslant 1 + x\).
- Pour \(x > 0\), on a \(x^{1/n} = e^{\ln(x)/n} \to 1\). L’intégrande converge donc simplement vers \(\frac{1}{(1 + x)^3}\), continue. D’après la question 1, elle est majorée par \(\frac{1}{(1 + x)^2}\), intégrable sur \(]0, +\infty[\). Par convergence dominée, \(A_n \to \int_0^{+\infty} \frac{\mathrm{d}x}{(1 + x)^3} = \left[-\frac{1}{2(1 + x)^2}\right]_0^{+\infty}\). Donc \(\lim A_n = \frac{1}{2}\).
Le dénominateur \((1 + x)^3\) est essentiel. Avec \((1 + x)^2\), le majorant deviendrait \(\frac{1}{1 + x}\), non intégrable en \(+\infty\). D’ailleurs, le premier terme \(A_1\) n’existerait même pas. Pour \(n \geqslant 2\), il faudrait alors une majoration plus fine, par exemple \(x^{1/n} \leqslant 1 + \sqrt{x}\).
Corrigé de l’exercice 8 – Équivalent par changement de variable
Idée clé : la masse de \(x^n\) se concentre près de \(1\) ; le changement \(t = x^n\) l’étale sur tout \([0, 1]\).
- Comme \(1 + x^4 \geqslant 1\), on a \(0 \leqslant u_n \leqslant \int_0^1 x^n \, \mathrm{d}x = \frac{1}{n + 1}\). Donc \(u_n \to 0\).
- La fonction \(t \mapsto t^{1/n}\) est une bijection de classe \(\mathcal{C}^1\) de \(]0, 1]\) sur \(]0, 1]\). En posant \(x = t^{1/n}\), l’élément différentiel devient \(\frac{t^{1/n}}{nt} \, \mathrm{d}t\). Il vient \(n u_n = \int_0^1 \frac{t \cdot t^{1/n – 1}}{1 + t^{4/n}} \, \mathrm{d}t = \int_0^1 \frac{t^{1/n}}{1 + t^{4/n}} \, \mathrm{d}t\). Pour \(t \in ]0, 1]\), cette intégrande tend vers \(\frac{1}{2}\) et reste majorée par \(1\), intégrable sur \(]0, 1]\). Par convergence dominée, \(n u_n \to \frac{1}{2}\).
- On en déduit directement \(u_n \sim \frac{1}{2n}\).
La valeur \(\frac{1}{2}\) s’interprète simplement : c’est la valeur de \(\frac{1}{1 + x^4}\) au point \(x = 1\), là où la masse se concentre.
Corrigé de l’exercice 9 – Logarithme et carrés impairs
Idée clé : les termes \(x^{2n} \ln x\) sont tous négatifs, donc la série des intégrales des valeurs absolues se calcule exactement.
- Soit \(0 < \varepsilon < 1\). Par parties, \(\int_\varepsilon^1 x^k \ln x \, \mathrm{d}x = \left[\frac{x^{k+1} \ln x}{k + 1}\right]_\varepsilon^1 – \frac{1}{k + 1} \int_\varepsilon^1 x^k \, \mathrm{d}x\). Le crochet tend vers \(0\) quand \(\varepsilon \to 0\), car \(\varepsilon^{k+1} \ln \varepsilon \to 0\). Ainsi \(\int_0^1 x^k \ln x \, \mathrm{d}x = -\frac{1}{(k+1)^2}\).
- Les séries à termes positifs se séparent selon la parité. La somme sur les entiers pairs \(k = 2m\) vaut \(\frac{1}{4} \cdot \frac{\pi^2}{6}\). La somme sur les impairs vaut donc \(\frac{\pi^2}{6} – \frac{\pi^2}{24}\). Donc \(\sum_{n \geqslant 0} \frac{1}{(2n+1)^2} = \frac{\pi^2}{8}\).
- Pour \(x \in ]0, 1[\), on a \(\frac{1}{1 – x^2} = \sum_{n \geqslant 0} x^{2n}\), donc l’intégrande vaut \(\sum_{n \geqslant 0} u_n(x)\) avec \(u_n(x) = x^{2n} \ln x\). Chaque \(u_n\) est continue et intégrable sur \(]0, 1[\), et la somme est continue. De plus, \(\int_0^1 |u_n| = \frac{1}{(2n+1)^2}\), terme d’une série convergente. Toutes les conditions de l’interversion série-intégrale sont réunies. Par conséquent, \(\int_0^1 \frac{\ln x}{1 – x^2} \, \mathrm{d}x = -\frac{\pi^2}{8}\).
Corrigé de l’exercice 10 – Série alternée et sommes partielles
Idée clé : la série des valeurs absolues diverge, donc on revient aux sommes partielles, écrites sous forme close.
- Avec \(u_n(x) = (-1)^n x^{4n}\), on a \(\int_0^1 |u_n| = \frac{1}{4n + 1}\). Or \(\frac{1}{4n + 1} \sim \frac{1}{4n}\), terme d’une série divergente. Ainsi l’hypothèse \(\sum \int |u_n| < +\infty\) n’est pas satisfaite.
- Pour \(x \in [0, 1[\), la somme géométrique donne \(S_N(x) = \sum_{n=0}^{N} (-x^4)^n = \frac{1 – (-x^4)^{N+1}}{1 + x^4}\). D’une part, \(S_N(x) \to \frac{1}{1 + x^4}\), continue. D’autre part, \(|S_N(x)| \leqslant 2\), constante intégrable sur \([0, 1[\). Par convergence dominée, \(\int_0^1 S_N \to \Lambda\). Or \(\int_0^1 S_N = \sum_{n=0}^{N} \frac{(-1)^n}{4n + 1}\) par linéarité. Donc \(\Lambda = \sum_{n=0}^{+\infty} \frac{(-1)^n}{4n + 1}\).
- On a \(R_N = \int_0^1 \left(\frac{1}{1 + x^4} – S_N(x)\right) \mathrm{d}x = \int_0^1 \frac{(-x^4)^{N+1}}{1 + x^4} \, \mathrm{d}x\). En majorant \(\frac{1}{1 + x^4}\) par \(1\), il vient \(|R_N| \leqslant \int_0^1 x^{4N+4} \, \mathrm{d}x\). Donc \(|R_N| \leqslant \frac{1}{4N + 5}\).
Cette dernière majoration redonne d’ailleurs la convergence sans le théorème. Elle a en plus l’avantage de chiffrer l’erreur commise.
Corrigé de l’exercice 11 – Une intégrale à paramètre explicite
Idée clé : la domination par \(\frac{1}{1 + t^2}\) est globale ; la continuité permet ensuite de récupérer la valeur interdite \(x = 1\).
- Posons \(f(x, t) = \frac{1}{(1 + t^2)(1 + x^2 t^2)}\). Elle est continue en chaque variable. Comme \(1 + x^2 t^2 \geqslant 1\), l’intégrande est positive et vérifie \(f(x, t) \leqslant (1 + t^2)^{-1}\), fonction intégrable sur \([0, +\infty[\). Ainsi \(F\) est définie et continue sur \(\mathbb{R}\). Elle ne dépend que de \(x^2\), donc \(F\) est paire.
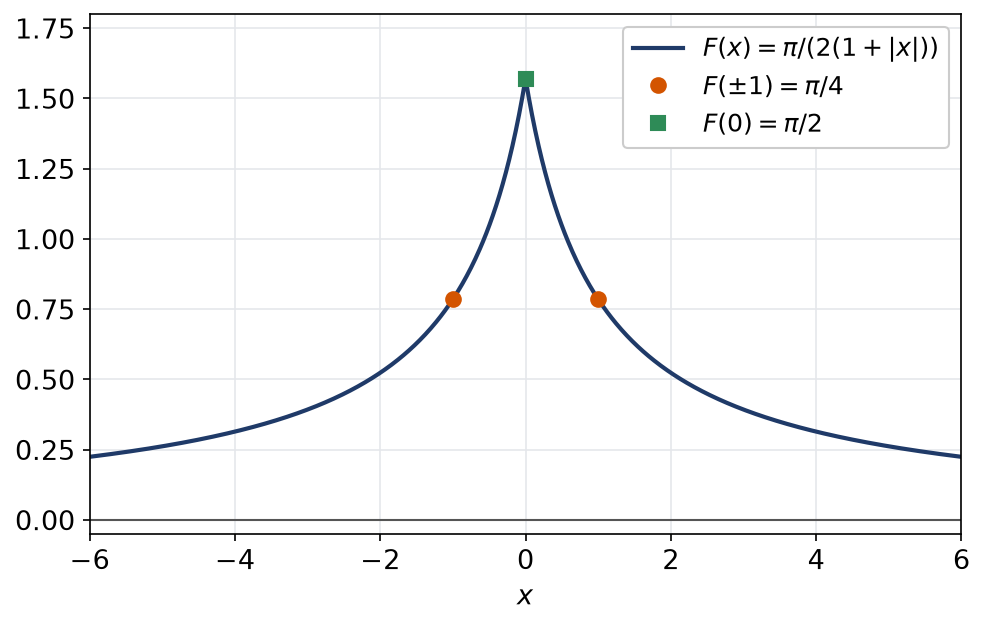
- Soit \(x > 0\), \(x \neq 1\). On vérifie que \(\frac{1}{1 + t^2} – \frac{x^2}{1 + x^2 t^2} = \frac{1 – x^2}{(1 + t^2)(1 + x^2 t^2)}\). Par ailleurs, \(\int_0^{+\infty} \frac{x^2 \, \mathrm{d}t}{1 + x^2 t^2} = x \left[\arctan(xt)\right]_0^{+\infty} = \frac{x\pi}{2}\). Il vient \(F(x) = \frac{1}{1 – x^2}\left(\frac{\pi}{2} – \frac{x\pi}{2}\right)\). Ainsi \(F(x) = \frac{\pi}{2(1 + x)}\).
- On a \(F(1) = \int_0^{+\infty} \frac{\mathrm{d}t}{(1 + t^2)^2}\). Par continuité de \(F\) en \(1\), \(F(1) = \lim_{x \to 1} \frac{\pi}{2(1 + x)}\). Donc \(\int_0^{+\infty} \frac{\mathrm{d}t}{(1 + t^2)^2} = \frac{\pi}{4}\).
- Pour \(t > 0\) fixé, \(f(x, t) \to 0\) quand \(x \to +\infty\). La domination de la question 1 ne dépend pas de \(x\). Par convergence dominée, \(F(x) \to 0\), ce que confirme la formule.
La figure suivante trace \(F\) sur \(\mathbb{R}\). Elle est paire, continue, et présente un point anguleux en \(0\).
Corrigé de l’exercice 12 – Dériver pour calculer
Idée clé : la dérivée partielle supprime le facteur \(\frac{1}{t}\), et l’intégrale obtenue se calcule par l’exponentielle complexe.
- Pour \(t > 0\), l’inégalité \(|\sin u| \leqslant |u|\) donne \(\left|e^{-2t} \frac{\sin(xt)}{t}\right| \leqslant |x| e^{-2t}\). Ce majorant est intégrable, donc \(F\) est définie sur \(\mathbb{R}\).
- Posons \(f(x, t) = e^{-2t} \frac{\sin(xt)}{t}\) pour \(t > 0\). En dérivant par rapport au paramètre, on obtient \(\partial_x f(x, t) = \cos(xt) \, e^{-2t}\). Elle est continue en chaque variable et majorée par \(e^{-2t}\), intégrable et indépendante de \(x\). Par le théorème de dérivation, \(F\) est de classe \(\mathcal{C}^1\), et \(F^{\prime}(x) = \mathrm{Re} \int_0^{+\infty} e^{(-2 + ix)t} \, \mathrm{d}t = \mathrm{Re} \frac{1}{2 – ix}\). Donc \(F^{\prime}(x) = \frac{2}{4 + x^2}\).
- Une primitive de \(\frac{2}{4 + x^2}\) est \(\arctan\left(\frac{x}{2}\right)\). Comme \(F(0) = 0\), on obtient \(F(x) = \arctan\left(\frac{x}{2}\right)\) pour tout réel \(x\). En \(x = 2\), il vient \(\int_0^{+\infty} e^{-2t} \frac{\sin(2t)}{t} \, \mathrm{d}t = \frac{\pi}{4}\).
On peut contrôler ce résultat de deux façons. D’abord, \(F\) est impaire, comme \(\arctan\left(\frac{x}{2}\right)\). Ensuite, quand \(x \to +\infty\), la formule donne \(F(x) \to \frac{\pi}{2}\). C’est cohérent avec la valeur classique de l’intégrale de Dirichlet, que l’on ne démontre pas ici.
Corrigé de l’exercice 13 – Transformée de Fourier d’une exponentielle symétrique
Idée clé : on coupe \(\mathbb{R}\) en deux demi-droites et on utilise \(\int_0^{+\infty} t^m e^{-at} \, \mathrm{d}t = \frac{m!}{a^{m+1}}\) pour \(\mathrm{Re}(a) > 0\).
- On a \(\left|f(t) e^{-i\xi t}\right| = e^{-|t|}\), intégrable sur \(\mathbb{R}\), d’intégrale \(2\). Cette domination ne dépend pas de \(\xi\), et l’intégrande est continue en \(\xi\). Donc \(\widehat{f}\) est définie, continue et bornée par \(2\).
- Sur \(]-\infty, 0]\), on pose \(t = -s\). Il vient \(\widehat{f}(\xi) = \int_0^{+\infty} e^{-s}\left(e^{-i\xi s} + e^{i\xi s}\right) \mathrm{d}s = \frac{1}{1 + i\xi} + \frac{1}{1 – i\xi}\). Donc \(\widehat{f}(\xi) = \frac{2}{1 + \xi^2}\).
- La dérivée partielle en \(\xi\) de \(f(t) e^{-i\xi t}\) vaut \(-it f(t) e^{-i\xi t}\). Son module \(|t| e^{-|t|}\) est intégrable et ne dépend pas de \(\xi\). Par le théorème de dérivation, \(\widehat{f}\) est de classe \(\mathcal{C}^1\) et \(\widehat{f}^{\prime}(\xi) = -i \, \widehat{g}(\xi)\).
- Le même changement de variable donne \(\widehat{g}(\xi) = \int_0^{+\infty} s e^{-s}\left(e^{-i\xi s} – e^{i\xi s}\right) \mathrm{d}s = \frac{1}{(1 + i\xi)^2} – \frac{1}{(1 – i\xi)^2}\). En réduisant au même dénominateur, on trouve \(\widehat{g}(\xi) = \frac{-4i\xi}{(1 + \xi^2)^2}\). Par conséquent, \(-i \, \widehat{g}(\xi) = \frac{-4\xi}{(1 + \xi^2)^2}\). C’est bien la dérivée de \(\frac{2}{1 + \xi^2}\) : les deux calculs concordent.
Corrigé de l’exercice 14 – Convexité et minimum de Gamma
Idée clé : la domination n’est possible que sur un segment \([a, b]\) avec \(a > 0\) ; la convexité découle ensuite du signe de \(\Gamma^{\prime\prime}\).
- Posons \(f(x, t) = t^{x-1} e^{-t}\). Comme \(t^{x-1} = e^{(x-1)\ln t}\), chaque dérivation en \(x\) fait sortir un facteur \(\ln t\) : la dérivée d’ordre \(k\) vaut \(e^{-t} \, t^{x-1} (\ln t)^k\). Fixons \(0 < a < b\). Pour \(x \in [a, b]\), on a \(t^{x-1} \leqslant t^{a-1} + t^{b-1}\) pour tout \(t > 0\). Ainsi, pour \(k \in \{0, 1, 2\}\), la dérivée d’ordre \(k\) est majorée par \(|\ln t|^k \left(t^{a-1} + t^{b-1}\right) e^{-t}\). Cette fonction est intégrable : en \(0\), elle est négligeable devant \(t^{a/2 – 1}\) ; en \(+\infty\), devant \(\frac{1}{t^2}\). Donc \(\Gamma\) est de classe \(\mathcal{C}^2\), et sa dérivée seconde en \(s > 0\) vaut \(\int_0^{+\infty} e^{-u} u^{s-1} \ln^2(u) \, \mathrm{d}u\).
- L’intégrande de \(\Gamma^{\prime\prime}(x)\) est continue, positive et non identiquement nulle. Donc \(\Gamma^{\prime\prime}(x) > 0\), et \(\Gamma\) est strictement convexe.
- Les valeurs \(\Gamma(1)\) et \(\Gamma(2)\) sont égales, puisque \(0! = 1! = 1\). Rolle fournit donc un point \(c\) de \(]1, 2[\) où la dérivée s’annule. Or la convexité stricte rend \(\Gamma^{\prime}\) strictement croissante : elle ne peut s’annuler qu’une fois. Ainsi \(\Gamma\) décroît sur \(]0, c]\), croît sur \([c, +\infty[\), et atteint son minimum en \(c\) seulement.
- D’une part, \(x \Gamma(x) = \Gamma(1 + x)\), et ce second membre tend vers \(\Gamma(1) = 1\) par continuité. Donc \(\Gamma(x) \sim \frac{1}{x}\) en \(0^+\). D’autre part, \(\Gamma\) croît sur \([c, +\infty[\) et \(\Gamma(n + 1) = n! \to +\infty\). Une fonction croissante non majorée tend vers \(+\infty\), donc \(\Gamma(x) \to +\infty\) en \(+\infty\).
Numériquement, le minimum se situe vers \(c \approx 1{,}46\), où \(\Gamma(c) \approx 0{,}886\). Aucune formule close ne donne ce point. Cependant, l’encadrement \(1 < c < 2\) suffit dans tous les sujets où il intervient.
Corrigé de l’exercice 15 – Équivalent en l’infini et valeur en zéro
Idée clé : la combinaison \(F – F^{\prime}\) fait disparaître le facteur \(1 + t\), et le changement de variable \(u = xt\) donne l’équivalent.
- Posons \(\varphi(t) = \frac{1}{\sqrt{t}(1 + t)}\). Elle est équivalente à \(t^{-1/2}\) en \(0\) et à \(t^{-3/2}\) en \(+\infty\), donc intégrable. Pour \(x \geqslant 0\), l’intégrande est majorée par \(\varphi(t)\), et elle est continue en \(x\). Ainsi \(F\) est définie et continue sur \([0, +\infty[\). Avec \(t = s^2\), on obtient \(F(0) = \int_0^{+\infty} \frac{2s \, \mathrm{d}s}{s(1 + s^2)} = 2 \cdot \frac{\pi}{2}\). Donc \(F(0) = \pi\).
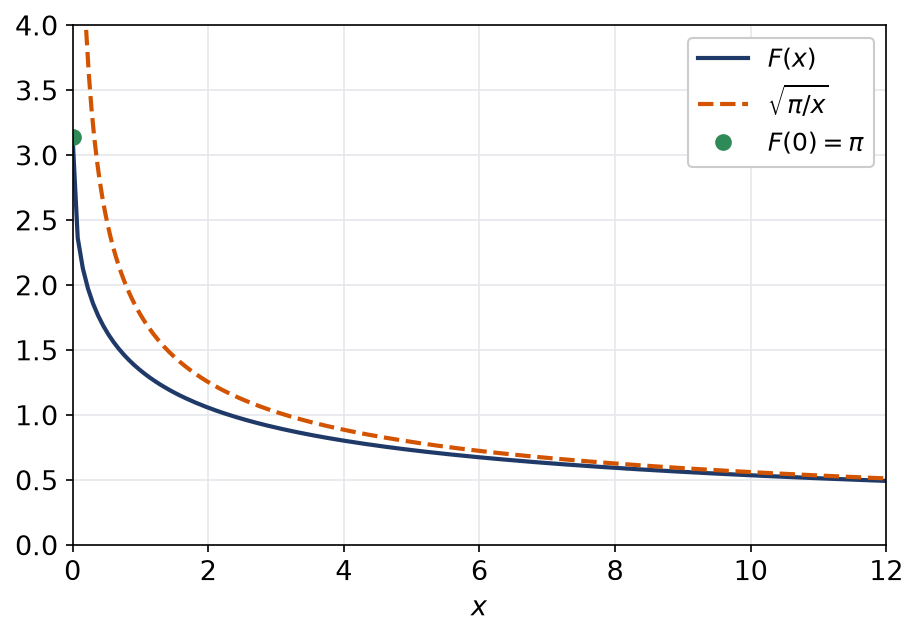
- La dérivée partielle vaut \(-\frac{\sqrt{t} \, e^{-xt}}{1 + t}\). Pour \(x \geqslant a > 0\), elle est majorée par \(\sqrt{t} \, e^{-at}\), intégrable. Par domination locale, \(F\) est de classe \(\mathcal{C}^1\) sur \(]0, +\infty[\). Ensuite, \(F(x) – F^{\prime}(x) = \int_0^{+\infty} e^{-xt} \frac{1 + t}{\sqrt{t}(1 + t)} \, \mathrm{d}t = \int_0^{+\infty} t^{-1/2} e^{-xt} \, \mathrm{d}t\). Avec \(u = xt\), cette intégrale vaut \(x^{-1/2} \, \Gamma\left(\frac{1}{2}\right)\). Ainsi \(F(x) – F^{\prime}(x) = \sqrt{\frac{\pi}{x}}\).
- Pour \(x > 0\), le changement \(t = \frac{u}{x}\) donne \(\sqrt{x} \, F(x) = \int_0^{+\infty} \frac{e^{-u}}{\sqrt{u}\,(1 + u/x)} \, \mathrm{d}u\). Pour \(u > 0\) fixé, l’intégrande tend vers \(\frac{e^{-u}}{\sqrt{u}}\) quand \(x \to +\infty\). De plus, elle est majorée par \(\frac{e^{-u}}{\sqrt{u}}\), intégrable. Par convergence dominée, \(\sqrt{x} \, F(x) \to \Gamma\left(\frac{1}{2}\right) = \sqrt{\pi}\). Donc \(F(x) \sim \sqrt{\frac{\pi}{x}}\) en \(+\infty\).
La figure compare \(F\), calculée numériquement, à son équivalent. Les deux courbes se rejoignent quand \(x\) grandit, alors que \(F\) reste finie en \(0\).
Pour approfondir
Corrigé de l’exercice 16 – Intégrale de deux arctangentes
Idée clé : le paramètre \(a\) ne figure que dans \(\arctan(at)\) ; sa dérivée en \(a\) fait disparaître le \(\frac{1}{t}\) gênant.
- La dérivée de l’arctangente est majorée par \(1\). L’inégalité des accroissements finis donne donc \(|\arctan(at) – \arctan(t)| \leqslant |a – 1| \, t\), d’où la majoration par \(|a – 1|\) sur \(]0, 1]\). Pour \(t \geqslant 1\), on utilise \(\arctan(u) = \frac{\pi}{2} – \arctan\left(\frac{1}{u}\right)\) pour \(u > 0\). Ainsi \(\arctan(at) – \arctan(t) = \arctan\left(\frac{1}{t}\right) – \arctan\left(\frac{1}{at}\right)\), de valeur absolue au plus \(\left|\frac{1}{t} – \frac{1}{at}\right|\). Après division par \(t\), on obtient la majoration par \(\frac{|1 – 1/a|}{t^2}\). Ces deux majorants sont intégrables, donc \(F(a)\) est définie pour tout \(a > 0\).
- Posons \(f(a, t) = \frac{\arctan(at) – \arctan(t)}{t}\) pour \(t > 0\). La dérivée par rapport à \(a\) vaut \(\partial_a f(a, t) = \frac{1}{1 + (at)^2}\), continue en chaque variable. Sur un segment \([\alpha, \beta]\) avec \(\alpha > 0\), elle est majorée par \(\frac{1}{1 + \alpha^2 t^2}\), intégrable sur \(]0, +\infty[\). Par domination locale, \(F\) est de classe \(\mathcal{C}^1\), et \(F^{\prime}(a) = \left[\frac{\arctan(at)}{a}\right]_0^{+\infty}\). Donc \(F^{\prime}(a) = \frac{\pi}{2a}\).
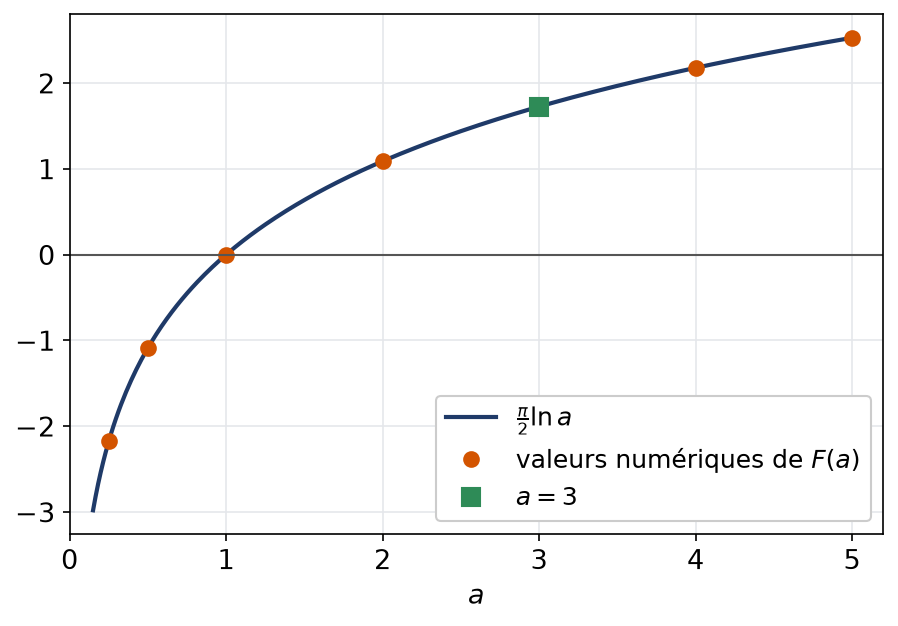
- Comme \(F(1) = 0\), on intègre de \(1\) à \(a\) : \(F(a) = \frac{\pi}{2} \ln a\). En particulier, \(\int_0^{+\infty} \frac{\arctan(3t) – \arctan(t)}{t} \, \mathrm{d}t = \frac{\pi \ln 3}{2}\).
La figure confronte la formule à des valeurs de \(F\) calculées numériquement. Les points tombent exactement sur la courbe logarithmique.
Corrigé de l’exercice 17 – Régularité et valeur initiale d’une transformée de Laplace
Idée clé : pour la régularité, on domine sur \([a, +\infty[\) ; pour la valeur initiale, le changement de variable \(u = pt\) fait apparaître \(f\left(\frac{u}{p}\right)\).
- La dérivée partielle \(k\)-ième en \(p\) de \(f(t) e^{-pt}\) vaut \((-t)^k f(t) e^{-pt}\). Elle est continue en chaque variable. Pour \(p \geqslant a > 0\), elle est majorée par \(M t^k e^{-at}\), intégrable sur \([0, +\infty[\). Cette domination locale vaut pour tout \(k\). Donc \(\mathcal{L}\) est de classe \(\mathcal{C}^\infty\) et \(\mathcal{L}^{(k)}(p) = (-1)^k \int_0^{+\infty} t^k f(t) e^{-pt} \, \mathrm{d}t\).
- Pour \(p > 0\), le changement \(t = \frac{u}{p}\) donne \(p \, \mathcal{L}(p) = \int_0^{+\infty} f\left(\frac{u}{p}\right) e^{-u} \, \mathrm{d}u\). Pour \(u\) fixé, \(\frac{u}{p} \to 0\), donc \(f\left(\frac{u}{p}\right) \to f(0)\) par continuité de \(f\) en \(0\). De plus, l’intégrande est majorée par \(M e^{-u}\), intégrable. Par convergence dominée, \(p \, \mathcal{L}(p) \to f(0)\).
- Ici \(M = 1\) et \(f(0) = 1\). D’après la question 1, \(\mathcal{L}^{\prime}(p) = -\int_0^{+\infty} \frac{t \, e^{-pt}}{1 + t} \, \mathrm{d}t\). Donc \(\mathcal{L}(p) – \mathcal{L}^{\prime}(p) = \int_0^{+\infty} \frac{1 + t}{1 + t} e^{-pt} \, \mathrm{d}t\). Ainsi \(\mathcal{L}(p) – \mathcal{L}^{\prime}(p) = \frac{1}{p}\). Enfin, la question 2 donne \(p \, \mathcal{L}(p) \to 1\), c’est-à-dire \(\mathcal{L}(p) \sim \frac{1}{p}\) en \(+\infty\).
Le résultat de la question 2 a un sens concret. Quand \(p\) est grand, le poids \(p e^{-pt}\) se concentre près de \(t = 0\). Ainsi la transformée ne « voit » plus que la valeur de \(f\) à l’origine. C’est pourquoi la continuité de \(f\) en \(0\) est la seule hypothèse locale utilisée. Par ailleurs, la relation \(\mathcal{L} – \mathcal{L}^{\prime} = \frac{1}{p}\) est une équation différentielle linéaire du premier ordre. Elle sera exploitée dans le chapitre consacré à ces équations.
Corrigé de l’exercice 18 – Problème : une fonction définie sur le segment unité
Idée clé : la relation \(H(x) + H(x + 1) = \frac{1}{x}\) et la décroissance de \(H\) fournissent presque tout le comportement asymptotique.
- Pour \(x > 0\), l’intégrande est continue sur \(]0, 1]\) et majorée par \(t^{x-1}\), intégrable car \(x – 1 > -1\). Donc \(H\) est définie. Si \(x \leqslant y\) et \(t \in ]0, 1]\), alors \(t^{y-1} \leqslant t^{x-1}\), d’où \(H(y) \leqslant H(x)\). Enfin, pour \(x \geqslant a > 0\), l’intégrande est majorée par \(t^{a-1}\), intégrable. Par domination locale, \(H\) est définie, décroissante et continue sur \(]0, +\infty[\).
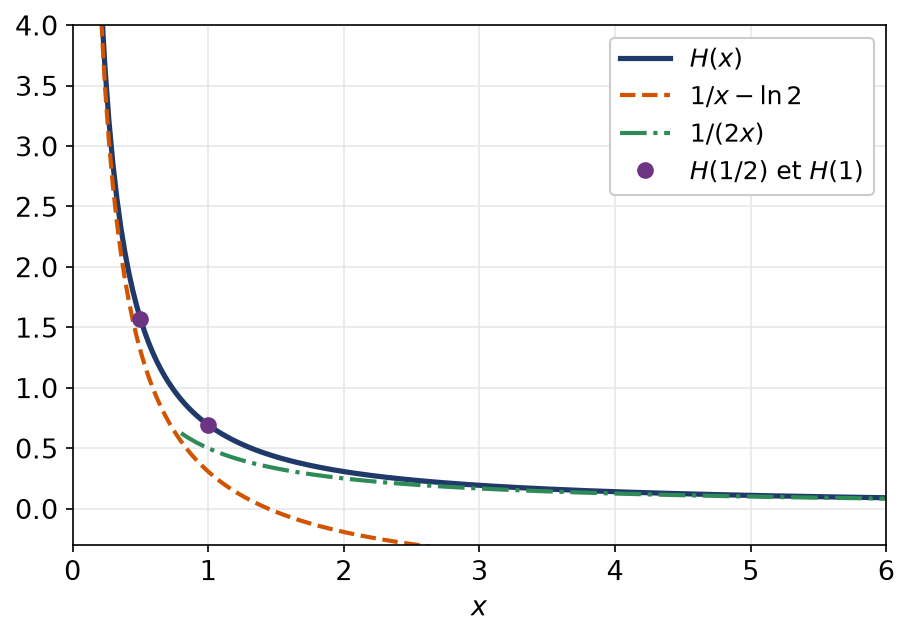
- On a \(H(x) + H(x + 1) = \int_0^1 t^{x-1} \frac{1 + t}{1 + t} \, \mathrm{d}t\), donc \(H(x) + H(x + 1) = \frac{1}{x}\). Ensuite, \(H(1) = \int_0^1 \frac{\mathrm{d}t}{1 + t}\), donc \(H(1) = \ln 2\). Avec \(t = s^2\), on obtient \(H\left(\frac{1}{2}\right) = \int_0^1 \frac{2 \, \mathrm{d}s}{1 + s^2}\), donc \(H\left(\frac{1}{2}\right) = \frac{\pi}{2}\).
- D’abord, \(0 \leqslant H(x) \leqslant \int_0^1 t^{x-1} \, \mathrm{d}t = \frac{1}{x}\), donc \(H(x) \to 0\). Soit ensuite \(x > 1\). Par décroissance, \(H(x + 1) \leqslant H(x) \leqslant H(x – 1)\). Il vient \(\frac{1}{x} = H(x) + H(x + 1) \leqslant 2H(x)\) et \(2H(x) \leqslant H(x – 1) + H(x) = \frac{1}{x – 1}\). Ainsi \(\frac{1}{2x} \leqslant H(x) \leqslant \frac{1}{2(x – 1)}\). Par encadrement, \(H(x) \sim \frac{1}{2x}\) en \(+\infty\).
- On écrit \(H(x) = \frac{1}{x} – H(x + 1)\). Par continuité de \(H\) en \(1\), \(H(x + 1) \to \ln 2\) quand \(x \to 0^+\). Donc \(H(x) = \frac{1}{x} – \ln 2 + o(1)\), et en particulier \(H(x) \sim \frac{1}{x}\).
- Pour \(t \in ]0, 1[\), on a \(S_N(t) = \sum_{n=0}^{N} (-1)^n t^{x-1+n} = t^{x-1} \, \frac{1 – (-t)^{N+1}}{1 + t}\). Ainsi \(S_N(t) \to \frac{t^{x-1}}{1 + t}\), et \(|S_N(t)| \leqslant 2t^{x-1}\), intégrable sur \(]0, 1[\). Par convergence dominée, \(\int_0^1 S_N \to H(x)\). Or \(\int_0^1 S_N = \sum_{n=0}^{N} \frac{(-1)^n}{x + n}\). Donc \(H(x) = \sum_{n=0}^{+\infty} \frac{(-1)^n}{x + n}\).
- La dérivée partielle de l’intégrande vaut \(\frac{\ln(t) \, t^{x-1}}{1 + t}\), continue en chaque variable. Pour \(x \geqslant a > 0\), elle est majorée par \(|\ln t| \, t^{a-1}\). Cette fonction est intégrable sur \(]0, 1]\), car négligeable devant \(t^{a/2 – 1}\) en \(0\). Par domination locale, \(H\) est de classe \(\mathcal{C}^1\) et \(H^{\prime}(x) = \int_0^1 \frac{\ln(t) \, t^{x-1}}{1 + t} \, \mathrm{d}t\).
On vérifie la cohérence : \(H^{\prime}(x) \leqslant 0\), ce qui confirme la décroissance. De même, la série donne \(H(1) = 1 – \frac{1}{2} + \frac{1}{3} – \cdots = \ln 2\). La figure résume le comportement de \(H\) aux deux bords.
Pour aller plus loin
- Revoir la leçon : cours de maths spé (MP) sur convergence dominée et paramètre
- S’exercer : exercices corrigés de maths spé (MP) sur convergence dominée et paramètre
- Bases utiles : Intégrabilité sur un intervalle quelconque, Convergence des suites et séries de fonctions
- Chapitre d’avant : Intégrabilité sur un intervalle quelconque
- Chapitre d’après : Dénombrabilité, tribus et espaces probabilisés
- Vérifier ses acquis : QCM de maths spé (MP) sur convergence dominée et paramètre
- Contrôle corrigé en temps limité : Domination et théorèmes d'échange : contrôle de maths en MP
- Un autre sujet noté sur 20 : Fonction définie par une intégrale : contrôle de maths en MP
- Le même thème en L2 de maths : Intégrales impropres : critères de convergence
- Le même thème en L3 de maths : Beppo Levi, Fatou et convergence dominée
- Tous les chapitres : le sommaire de maths spé (MP)
- Après le bac : les maths post-bac, de la MPSI à la L3
Télécharger ou imprimer cette fiche «corrigé des exercices : Convergence dominée et paramètre en maths spé (MP)» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir
Exercices corrigés
Tout voir Sous-espaces stables et spectre en maths spé (MP)
- Convergence uniforme et normale en maths spé (MP)
- Compacts et applications continues en maths spé (MP)
- Diagonaliser et trigonaliser en maths spé (MP)
- Polynôme minimal et lemme des noyaux en maths spé (MP)
- Espérance, variance et covariance en maths spé (MP)
Contrôles
Tout voir
QCM
Tout voir