Problème de probabilités discrètes : corrigé du contrôle de maths en MP

Voici le corrigé du contrôle de maths en MP sur le thème « problème de probabilités discrètes », question par question.
Cette correction rédige le problème comme une copie de concours : chaque loi est identifiée, chaque usage de l’indépendance est signalé. Pour la position du marcheur, elle montre comment un décalage ramène la fonction génératrice à celle d’une loi binomiale, puis trace la loi obtenue pour quatre pas. Ensuite, les calculs de covariance distinguent soigneusement variables non corrélées et variables indépendantes. La partie de dénombrabilité détaille l’argument diagonal. Enfin, le problème relie la relation de renouvellement à la fonction génératrice du premier retour, avant d’en déduire un retour presque sûr mais d’espérance infinie. Un barème accompagne chaque exercice.
L’énoncé complet se trouve ici : Problème de probabilités discrètes : contrôle de maths en MP.
Barème du contrôle corrigé : problème de probabilités discrètes
| Exercice | Points |
|---|---|
| 1. Un marcheur qui hésite | 3,5 points |
| 2. La loi de la position par fonction génératrice | 4 points |
| 3. Écarts, covariances et loi faible | 3,5 points |
| 4. Trajectoires dénombrables et pas nuls | 3 points |
| 5. Problème : le premier retour à l’origine | 6 points |
| Total | 20 points |
Le corrigé détaillé : problème de probabilités discrètes
Exercice 1 – Un marcheur qui hésite (3,5 points)
-
La variable \(X_1\) est finie, donc elle admet des moments de tout ordre. Par symétrie, \(E(X_1) = \frac{1}{4} – \frac{1}{4} = 0\). Ensuite, \(E\left(X_1^2\right) = \frac{1}{4} + \frac{1}{4} = \frac{1}{2}\), d’où \(V(X_1) = \frac{1}{2}\). La linéarité de l’espérance donne \(E(S_n) = 0\). De plus, les \(X_k\) étant indépendantes, la variance de leur somme est la somme des variances. Ainsi \(E(S_n) = 0\) et \(V(S_n) = \frac{n}{2}\).
-
Sur la figure, le marcheur reste en 0 aux deux premiers pas, puis monte au troisième : \(T = 3\) et \(X_T = 1\). Les cercles orange se trouvent aux instants 1, 2, 8, 12, 13, 22, 23, 24, 26 et 29, soit dix passages par 0.
-
Pour \(k \geq 1\), on a \(\{T = k\} = \{X_1 = 0\} \cap \cdots \cap \{X_{k-1} = 0\} \cap \{X_k \neq 0\}\). Par indépendance, \(P(T = k) = \left(\frac{1}{2}\right)^{k-1} \times \frac{1}{2} = \frac{1}{2^k}\). Ensuite, \(\sum_{k \geq 1} \frac{1}{2^k} = 1\), donc \(P(T = +\infty) = 0\) : la variable \(T\) est presque sûrement finie. Elle suit la loi géométrique de paramètre \(\frac{1}{2}\), et \(E(T) = 2\).
-
Loi de la direction choisie
Les événements \(\{T = k\}\), pour \(k \geq 1\), sont deux à deux incompatibles et leur réunion est presque sûre : ils forment un système quasi-complet. D’après la formule des probabilités totales :
\[P(X_T = 1) = \sum_{k=1}^{+\infty} P(X_1 = 0, \ldots, X_{k-1} = 0, X_k = 1) = \sum_{k=1}^{+\infty} \frac{1}{2^{k-1}} \times \frac{1}{4} = \frac{1}{2}.\]
Par symétrie, \(P(X_T = -1) = \frac{1}{2}\) aussi. Ainsi \(X_T\) suit la loi uniforme sur \(\{-1, 1\}\).
Indépendance avec T
Le calcul précédent donne, terme à terme, \(P(T = k, X_T = 1) = \frac{1}{2^{k+1}} = P(T = k) \times P(X_T = 1)\). Il en va de même pour la valeur \(-1\). Donc \(T\) et \(X_T\) sont indépendantes.
Exercice 2 – La loi de la position par fonction génératrice (4 points)
-
La variable \(Y_1\) prend les valeurs 0, 1 et 2 avec les probabilités \(\frac{1}{4}\), \(\frac{1}{2}\) et \(\frac{1}{4}\). Par définition, pour tout réel \(s\) :
\[G_{Y_1}(s) = \frac{1}{4} + \frac{1}{2}s + \frac{1}{4}s^2 = \left(\frac{1 + s}{2}\right)^2.\]
On reconnaît la fonction génératrice de la loi binomiale \(\mathcal{B}\left(2, \frac{1}{2}\right)\) ; comme elle caractérise la loi, \(Y_1\) suit cette loi.
-
Fonction génératrice de la somme
On a \(S_n + n = Y_1 + \cdots + Y_n\), où les \(Y_k\) sont indépendantes, comme fonctions de variables indépendantes. La fonction génératrice d’une somme de variables indépendantes est le produit des fonctions génératrices, d’où \(G_{S_n + n}(s) = \left(\frac{1 + s}{2}\right)^{2n}\).
Loi de la position
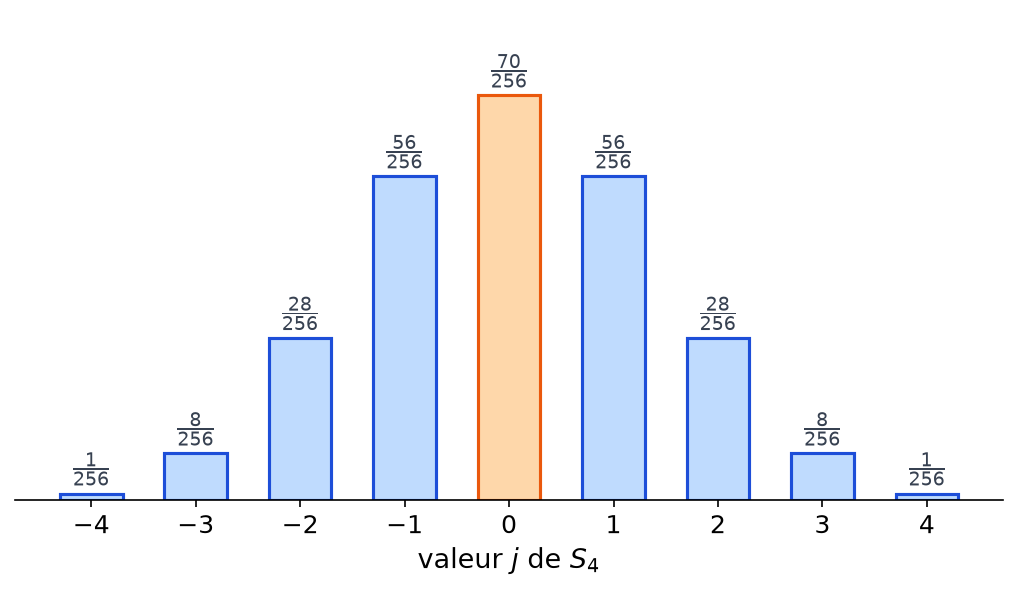
On reconnaît la loi \(\mathcal{B}\left(2n, \frac{1}{2}\right)\) pour \(S_n + n\). Par conséquent, pour tout entier \(j\) tel que \(\lvert j \rvert \leq n\) :
\[P(S_n = j) = P(S_n + n = n + j) = \binom{2n}{n + j}\frac{1}{4^n},\]
et \(P(S_n = j) = 0\) dès que \(\lvert j \rvert > n\). Pour \(n = 4\), les numérateurs sont les coefficients 1, 8, 28, 56, 70, 56, 28, 8, 1 de la ligne 8 du triangle de Pascal, divisés par 256. Le diagramme suivant les représente.

-
Notons \(G(s) = \left(\frac{1 + s}{2}\right)^{2n}\), polynôme donc dérivable en 1. On calcule \(G^{\prime}(1) = 2n \times \frac{1}{2} = n\), puis \(G^{\prime\prime}(1) = 2n(2n – 1) \times \frac{1}{4} = \frac{n(2n – 1)}{2}\). Il vient alors \(E(S_n + n) = n\), donc \(E(S_n) = 0\). Ensuite :
\[V(S_n + n) = G^{\prime\prime}(1) + G^{\prime}(1) – G^{\prime}(1)^2 = \frac{2n^2 – n}{2} + n – n^2 = \frac{n}{2}.\]
Comme une translation ne change pas la variance, on retrouve \(V(S_n) = \frac{n}{2}\).
-
Avec \(j = 0\), on obtient \(u_n = \binom{2n}{n}\frac{1}{4^n}\). Ainsi \(u_1 = \frac{2}{4} = \frac{1}{2}\) et \(u_2 = \frac{6}{16} = \frac{3}{8}\). On contrôle la première valeur directement, car \(S_1 = 0\) signifie \(X_1 = 0\).
Piège classique : appliquer la fonction génératrice directement à \(X_1\), qui prend la valeur \(-1\) ; le programme définit \(G_X\) pour des variables à valeurs dans \(\mathbb{N}\), d’où le décalage par \(Y_k\).
Exercice 3 – Écarts, covariances et loi faible (3,5 points)
-
Inégalité de Bienaymé-Tchebychev. Si \(Z\) admet une variance, alors pour tout \(a > 0\), \(P\left(\lvert Z – E(Z) \rvert \geq a\right) \leq \frac{V(Z)}{a^2}\). On l’applique à \(S_n\), centrée, avec \(a = \varepsilon n\) : \(P\left(\lvert S_n \rvert \geq \varepsilon n\right) \leq \frac{1}{2n\varepsilon^2}\).
-
Un seuil explicite
Avec \(\varepsilon = \frac{1}{10}\), la majoration devient \(\frac{100}{2n} = \frac{50}{n}\). Elle est inférieure ou égale à \(\frac{1}{20}\) dès que \(n \geq 1000\). Pour tout \(n \geq 1000\), on a donc \(P\left(\lvert S_n \rvert \geq \frac{n}{10}\right) \leq \frac{1}{20}\).
Convergence en probabilité
Les \(X_k\) sont indépendantes, de même loi, et admettent une variance. La loi faible des grands nombres affirme alors que \(\frac{S_n}{n}\) converge en probabilité vers \(E(X_1) = 0\). On le retrouve d’ailleurs en faisant tendre \(n\) vers l’infini dans la question 1.
-
Covariance sans indépendance
Posons \(W = \mathbf{1}_{\{X_1 = 0\}}\). Le produit \(X_1 W\) est toujours nul, car \(W\) ne vaut 1 que lorsque \(X_1 = 0\). Ainsi \(\mathrm{Cov}(X_1, W) = E(X_1 W) – E(X_1)E(W) = 0 – 0 = 0\). Pourtant, \(P(X_1 = 1, W = 1) = 0\), alors que \(P(X_1 = 1)\,P(W = 1) = \frac{1}{4} \times \frac{1}{2} = \frac{1}{8}\) : les deux variables ne sont pas indépendantes.
Application aux sommes
On a \(Z_n = \sum_{j=1}^{n} \mathbf{1}_{\{X_j = 0\}}\). Par bilinéarité, \(\mathrm{Cov}(S_n, Z_n)\) est la somme des \(\mathrm{Cov}\left(X_i, \mathbf{1}_{\{X_j = 0\}}\right)\). Pour \(i \neq j\), ces variables sont indépendantes, donc leur covariance est nulle. Pour \(i = j\), elle est nulle d’après ce qui précède. Finalement, \(\mathrm{Cov}(S_n, Z_n) = 0\).
-
On écrit \(S_n = S_m + (S_n – S_m)\), où \(S_n – S_m = X_{m+1} + \cdots + X_n\). D’après le lemme des coalitions, \(S_m\) et \(S_n – S_m\) sont indépendantes, d’où \(\mathrm{Cov}(S_m, S_n) = V(S_m) + 0 = \frac{m}{2}\). Ensuite, le coefficient de corrélation vaut :
\[\rho(S_m, S_n) = \frac{m/2}{\sqrt{\frac{m}{2} \times \frac{n}{2}}} = \sqrt{\frac{m}{n}}.\]
Ainsi \(\mathrm{Cov}(S_m, S_n) = \frac{m}{2}\) et \(\rho(S_m, S_n) = \sqrt{\frac{m}{n}}\).
Exercice 4 – Trajectoires dénombrables et pas nuls (3 points)
-
Les trajectoires finies
Pour chaque \(n \geq 0\), l’ensemble \(\{-1, 0, 1\}^n\) des trajectoires de longueur \(n\) est fini, de cardinal \(3^n\). L’ensemble des trajectoires finies est la réunion de ces ensembles pour \(n \in \mathbb{N}\). C’est une réunion dénombrable d’ensembles finis, donc un ensemble dénombrable (il est infini).
Les trajectoires infinies
Supposons au contraire qu’une suite \(\left(a^{(m)}\right)_{m \geq 1}\) énumère toutes les trajectoires infinies. Définissons alors \(b = (b_m)_{m \geq 1}\) par \(b_m = 0\) si \(a^{(m)}_m \neq 0\), et \(b_m = 1\) si \(a^{(m)}_m = 0\). Cette suite \(b\) est une trajectoire infinie, mais elle diffère de chaque \(a^{(m)}\) au rang \(m\). C’est absurde : l’ensemble des trajectoires infinies n’est pas dénombrable.
-
Écriture de l’événement
Pour \(n \geq 0\), notons \(A_n = \bigcap_{k > n} \{X_k = 0\}\). Alors \(A = \bigcup_{n \geq 0} A_n\), qui est bien un événement, car une tribu est stable par réunion et intersection dénombrables.
Probabilité nulle
Pour \(n\) fixé, la suite \(B_m = \bigcap_{k=n+1}^{n+m} \{X_k = 0\}\) décroît vers \(A_n\). Par indépendance, \(P(B_m) = \frac{1}{2^m}\), et la continuité décroissante donne \(P(A_n) = 0\). Ensuite, la sous-additivité fournit \(P(A) \leq \sum_{n \geq 0} P(A_n) = 0\). L’événement \(A\) est donc négligeable : presque sûrement, le marcheur se déplace une infinité de fois.
Exercice 5 – Problème : le premier retour à l’origine (6 points)
-
Quotient de deux termes
D’après l’exercice 2, \(u_n = \frac{(2n)!}{4^n (n!)^2}\). En simplifiant les factorielles :
\[\frac{u_{n+1}}{u_n} = \frac{(2n+2)(2n+1)}{4(n+1)^2} = \frac{2n+1}{2n+2}.\]
Équivalent par Stirling
La formule de Stirling donne \((2n)! \sim \sqrt{4\pi n}\left(\frac{2n}{\mathrm{e}}\right)^{2n}\) et \((n!)^2 \sim 2\pi n\left(\frac{n}{\mathrm{e}}\right)^{2n}\). Les puissances se simplifient avec \(4^n\), car \((2n)^{2n} = 4^n n^{2n}\). Il reste \(u_n \sim \frac{\sqrt{4\pi n}}{2\pi n} = \frac{1}{\sqrt{\pi n}}\), ce que confirme la figure de l’énoncé.
-
Espérance par les indicatrices
On écrit \(N_n = \sum_{k=1}^{n} \mathbf{1}_{\{S_k = 0\}}\). Par linéarité de l’espérance, \(E(N_n) = \sum_{k=1}^{n} u_k\).
Sommation dans le cas divergent
Les termes \(\frac{1}{\sqrt{\pi k}}\) sont positifs et leur série diverge. Comme \(u_k \sim \frac{1}{\sqrt{\pi k}}\), le théorème de sommation des équivalents donne \(\sum_{k=1}^{n} u_k \sim \frac{1}{\sqrt{\pi}}\sum_{k=1}^{n} \frac{1}{\sqrt{k}}\). Ensuite, \(t \mapsto \frac{1}{\sqrt{t}}\) décroît : l’encadrement par des intégrales donne \(2\sqrt{n + 1} – 2 \leq \sum_{k=1}^{n} \frac{1}{\sqrt{k}} \leq 2\sqrt{n} – 1\). Cette somme est donc équivalente à \(2\sqrt{n}\). Finalement, \(E(N_n) \sim 2\sqrt{\frac{n}{\pi}}\).
-
Le quotient \(\frac{u_{n+1}}{u_n}\) tend vers 1 et \(u_n > 0\) : la règle de d’Alembert pour les séries entières donne un rayon égal à 1. Par ailleurs, la série du binôme fournit, pour \(\lvert x \rvert < 1\), \((1 – x)^{-1/2} = \sum_{n \geq 0} a_n x^n\), avec :
\[a_n = \frac{\frac{1}{2} \times \frac{3}{2} \times \cdots \times \frac{2n – 1}{2}}{n!} = \frac{1 \times 3 \times \cdots \times (2n – 1)}{2^n\, n!} = \frac{(2n)!}{4^n (n!)^2}.\]
En effet, \(1 \times 3 \times \cdots \times (2n-1) = \frac{(2n)!}{2^n n!}\). Ainsi \(a_n = u_n\), et \(U(x) = \frac{1}{\sqrt{1 – x}}\) sur \(\left]-1, 1\right[\).
-
Produit de Cauchy
Comme \(0 \leq f_n \leq 1\), la série \(F\) a un rayon au moins égal à 1. Pour \(\lvert x \rvert < 1\), les deux séries convergent absolument, donc leur produit de Cauchy aussi. La relation admise donne alors \(U(x) = 1 + F(x)\,U(x)\), le terme 1 venant de \(u_0\). Puisque \(U(x) = \frac{1}{\sqrt{1 – x}}\) ne s’annule pas, on obtient \(F(x) = 1 – \frac{1}{U(x)} = 1 – \sqrt{1 – x}\).
Coefficients par dérivation
On dérive terme à terme sur l’intervalle ouvert de convergence : \(F^{\prime}(x) = \frac{1}{2\sqrt{1 – x}} = \frac{1}{2}U(x)\). Par unicité des coefficients, \(n f_n = \frac{1}{2}u_{n-1}\). Donc \(f_n = \frac{u_{n-1}}{2n}\) ; on vérifie que \(f_1 = \frac{1}{2}\), ce qui correspond bien à \(X_1 = 0\).
-
Retour presque sûr
Les \(f_n\) sont positifs. Pour \(x \in [0, 1[\) et tout entier \(N\), on a \(\sum_{n=1}^{N} f_n x^n \leq F(x) \leq 1\). En faisant tendre \(x\) vers 1, il vient \(\sum_{n=1}^{N} f_n \leq 1\), donc \(\sum f_n\) converge. La série entière converge alors normalement sur \([0, 1]\), et sa somme est continue en 1. Par conséquent, \(\sum_{n \geq 1} f_n = \lim_{x \to 1^-}\left(1 – \sqrt{1 – x}\right) = 1\). Les événements \(\{R = n\}\) étant incompatibles, on a \(P(R < +\infty) = 1\) : le marcheur revient presque sûrement en 0.
Espérance infinie
La variable \(R\) est presque sûrement finie. Elle est d’espérance finie si et seulement si \(\sum n f_n\) converge. Or \(n f_n = \frac{u_{n-1}}{2} \sim \frac{1}{2\sqrt{\pi n}}\), terme positif d’une série divergente. Ainsi \(R\) n’est pas d’espérance finie : le retour est certain, mais il se fait attendre en moyenne une durée infinie.
Piège classique : conclure \(\sum f_n = F(1)\) sans justification ; il faut d’abord établir la convergence de \(\sum f_n\), puis la continuité de la somme en 1.
À retenir de ce contrôle
- Une variable à valeurs entières relatives se traite par fonction génératrice après un décalage qui la rend positive, comme Y = X + 1 ici.
- La fonction génératrice d’une somme de variables indépendantes est le produit des fonctions génératrices, et elle caractérise la loi de la somme.
- Deux variables de covariance nulle ne sont pas forcément indépendantes : un seul couple de valeurs suffit pour le montrer.
- Une réunion dénombrable d’événements négligeables reste négligeable, grâce à la sous-additivité de la probabilité.
- Un retour presque sûr peut avoir une espérance de temps infinie : il suffit que la série des n f_n diverge.
Revenir à l’énoncé du contrôle
Consolider problème de probabilités discrètes après ce corrigé
Pour ne plus perdre de points sur ce thème, relisez le cours dénombrabilité, tribus et espaces probabilisés puis lois discrètes usuelles puis espérance, variance et covariance d’une variable discrète puis loi faible des grands nombres et séries génératrices ; entraînez-vous sur les exercices dénombrabilité, tribus et espaces probabilisés et lois discrètes usuelles et espérance, variance et covariance d’une variable discrète et loi faible des grands nombres et séries génératrices.
D’autres évaluations corrigées vous attendent sur la page contrôles de maths en MP.
Autres corrigés sur le même thème
Télécharger ou imprimer cette fiche «problème de probabilités discrètes : corrigé du contrôle de maths en MP» au format PDF afin de pouvoir travailler en totale autonomie.
Ressources de maths en Maths spé (MP)
Cours
Tout voir

Exercices corrigés
Tout voir
Contrôles
Tout voir
QCM
Tout voir